鉱業におけるナノテクノロジー市場の概要
市場の概要
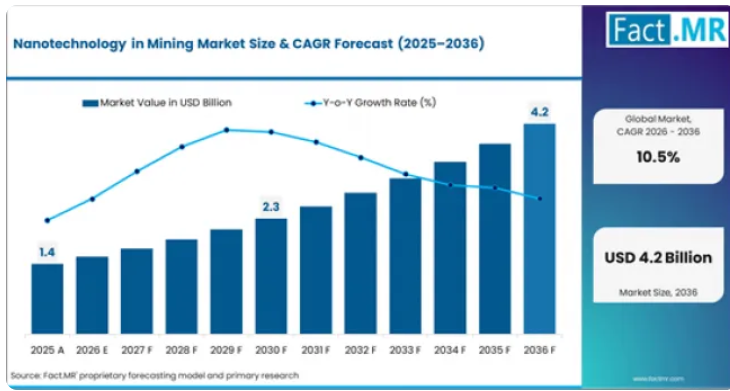
- 2025年、世界の鉱業におけるナノテクノロジー市場の規模は約15億5,000万米ドルでした。
- 同市場は2026年に15億5,000万米ドルに達すると推定されており、2036年までに42億米ドルに達すると予測されています。
- 鉱業におけるナノテクノロジー市場は、予測期間中に年平均成長率(CAGR)10.5%で拡大すると見込まれます。
- 2026年から2036年の間に、この市場は24億9,000万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
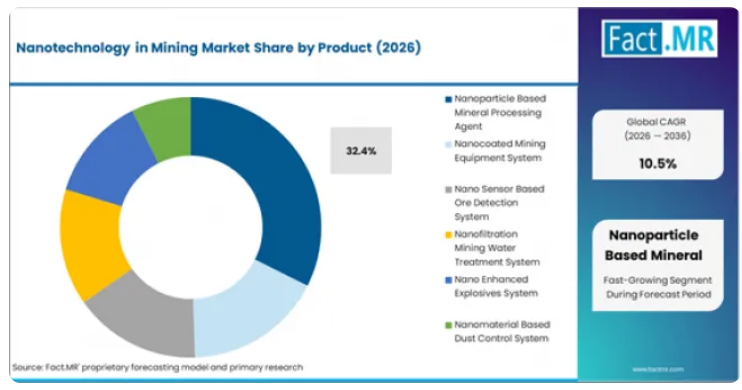
- 2026年時点で、ナノ粒子ベースの鉱物処理剤は製品セグメントシェアの32.4%を占めています。
- インド(12.5%)と米国(11.2%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 主要な鉱業盆地における鉱石品位の低下により、事業者は、低品質の原料からの金属回収率を向上させるナノ強化処理剤の採用を余儀なくされています。
- 鉱山廃石や処理水に対する環境排出規制の強化により、水処理回路におけるナノろ過およびナノ浄化技術の導入が進んでいます。
- 破砕機、スクリーン、コンベアシステムの摩耗面にナノコーティングを施すことで、摩耗の激しい鉱山環境において、設備の耐用年数を延ばし、メンテナンスによる稼働停止時間を短縮しています。
- 鉱石品位をリアルタイムで検出するナノセンサー・プラットフォームにより、選別採掘や選鉱工程の意思決定が可能となり、廃石の処理量を削減し、選鉱プラントへの原料品質を向上させています。
- リチウム、コバルト、希土類元素などの重要鉱物の採掘への投資拡大に伴い、これらの鉱物の化学的特性に合わせたナノスケールの処理ソリューションに対する需要が生まれています。
製品およびセグメント別概況
- ナノ粒子ベースの鉱物処理剤は、浮選の選択性を向上させ、試薬消費量を削減し、複雑で低品位の鉱床からの回収率を高める実証済みの能力に支えられ、2026年には製品セグメントの32.4%を占める見込みです。
- 2026年には、鉱石処理の最適化が用途セグメントの29.8%を占める見込みです。これは、金属回収率、精鉱品位、および処理スループットの測定可能な改善を求める鉱山事業者による需要に牽引されています。
- 鉱山企業は最終用途セグメントの35.6%を占めており、ナノ技術を活用した処理用化学薬品や設備用コーティングの主要な調達チャネルとしての地位を反映しています。
主なセグメンテーションは以下の通りです:
- 製品タイプ:ナノ粒子ベースの鉱物処理剤、ナノコーティングを施した鉱山設備システム、ナノセンサーベースの鉱石検出システム
- 用途:鉱石処理の最適化、探査および検出、鉱山設備の保護、環境修復、水処理
- 最終用途:鉱山会社、鉱物処理会社、探査会社
- これらのシステムにより、以下のことが可能になります:
- ナノエンジニアリングを施した浮選集鉱剤、抑制剤、および浸出剤による鉱物回収率の向上
- 摩耗、腐食、および物質の堆積に耐性を持つナノコーティングによる、設備の耐用年数の延長
- 探査および処理のワークフローに組み込まれたナノスケールのセンサーによる、リアルタイムの鉱石特性評価
地域別および競争環境の見通し
- インドの年平均成長率(CAGR)12.5%は、鉱業活動の拡大、鉱物処理能力の増強、および石炭、鉄鉱石、ボーキサイト事業における技術主導型の回収率向上策の採用拡大を反映しています。
- 米国は年平均成長率(CAGR)11.2%で、重要鉱物の採掘への投資、EPA(米国環境保護庁)主導の水処理規制への準拠、およびリチウム・希土類鉱業におけるナノ技術を活用した処理技術の研究開発(R&D)資金が成長を支えています。
- 中国は年平均成長率(CAGR)10.8%で、鉱物処理事業の規模、国内のナノテクノロジー研究開発(R&D)投資、および資源回収効率の向上に対する政府の支援を反映しています。
- 主要企業には、アングロ・アメリカン、BHPグループ、リオ・ティント、ヴァーレS.A.、アルロサ、ニューモント・コーポレーション、フリーポート・マクモラン、グレンコア、テック・リソーシズ、バリック・ゴールドなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「鉱業市場におけるナノテクノロジーは、実験室段階のイノベーションから、鉱物処理や設備保護における商業的展開へと移行しつつあります。経済的なメリットが最も大きいのは、ナノ技術で強化された試薬が、従来の化学薬品では達成できないほど、鉱石品位の低下に対して測定可能な回収率の向上をもたらす場合です。鉱業事業者は、ナノ技術を実験的な分野としてではなく、コスト削減や規制順守のためのツールとして評価する傾向が強まっています。利益率向上の機会はナノ粒子処理剤に集中しており、浮選や浸出におけるわずかな投与量の改善が、大規模な金属生産量の増加と試薬コストの削減に直接つながります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 主要生産鉱山における鉱石品位の低下は、ますます複雑化し、品質が低下している原料からより多くの金属を抽出する、ナノ強化処理剤に対する直接的な経済的インセンティブを生み出しています。
- 鉱山からの排水、尾鉱の安定性、および粉塵抑制に関する環境コンプライアンス義務が、ナノろ過およびナノ修復技術への投資を後押ししています。
- リチウム、コバルト、希土類元素、ニッケルといった重要鉱物への需要は、従来の試薬システムでは回収率が最適とは言えない新たな処理上の課題を生み出しており、ナノスケールのソリューションに活躍の場を開いています。
主な市場上の制約
- 鉱山排水や尾鉱処理回路における新規ナノエンジニアリング化学物質の規制当局による承認までの期間により、導入までのリードタイムが長くなり、早期導入者にとっての商業的リスクが高まっています。
- 従来の鉱山用化学薬品と比較してナノスケール製品のコストが割高であるため、価格に敏感な事業者、特に処理マージンが薄いバルク商品鉱業における採用が制限されています。
- 一部のナノ技術応用分野では、実地規模での性能データが限られているため、確立された処理ベンチマークに基づいて技術導入を評価する鉱山事業者にとって不確実性が生じています。
主な機会分野
- 複雑な多金属鉱石の選別性を向上させるナノ強化浮選試薬は、鉱山操業において多元素鉱床の処理が増加していることから、大きな市場機会を秘めています。
- ハイドロサイクロン、スクリーン、ポンプライナーなどの処理設備に施されたナノコーティングされた摩耗面は、実証済みのライフサイクル延長を通じて、プレミアム価格設定を正当化するほどの、測定可能なメンテナンスコストの削減をもたらします。
- 採掘現場でのリアルタイムな鉱石特性評価を可能にするナノセンサーアレイは、希釈を低減し、プラントへの供給品質を向上させ、1トンあたりの処理コストを削減する選択的採掘を実現します。
鉱業におけるナノテクノロジー市場のセグメント別分析
- ナノ粒子ベースの鉱物処理剤は、浮選および浸出回路における回収率向上の実績に支えられ、2026年には製品セグメントの32.4%を占める見込みです。
- 鉱石処理の最適化は、アプリケーションセグメントの29.8%を占めており、これは回収率の向上が収益に直接的な影響を与える処理プラントにおいて、ナノ技術の商用導入が集中していることを反映しています。
- 鉱山会社は、鉱石品位の低下の中でも収益性を維持するために処理技術のアップグレードに投資する主要な事業者として、エンドユースセグメントの35.6%を占めています。
市場は、製品タイプ、用途、最終用途、技術、および導入形態ごとに区分されています。ナノ粒子処理剤が金額ベースで首位を占めています。リアルタイムの鉱石特性評価が商業的に普及しつつあることから、ナノセンサーシステムが最も急成長しているカテゴリーとなっています。
鉱業におけるナノテクノロジー市場では、どの製品タイプセグメントが主導的な地位を占めているのでしょうか?
2026年には、ナノ粒子ベースの鉱物処理剤が製品セグメントの32.4%を占める見込みです。この主導的な地位は、浮選および浸出工程における金属回収率の向上による、収益への直接的な影響を反映しています。ナノテクノロジーを応用した集鉱剤および抑鉱剤は、従来の試薬と比較して、より低い投与量で高い選択性を発揮し、濃縮物の品位向上や尾鉱損失の削減において、目に見える改善をもたらします。
このセグメントは、鉱業用化学薬品のサプライチェーン内に確立された調達チャネルの恩恵を受けており、ナノ技術で強化された製品は、大規模なプロセス再設計を必要とせずに、既存の試薬プログラムのアップグレードとして導入することが可能です。既存のプラントインフラとのこの互換性により、導入の障壁が低減され、商業展開のスケジュールが加速されます。
鉱業におけるナノテクノロジー市場で支配的なアプリケーションセグメントはどれでしょうか?
2026年には、鉱石処理の最適化が用途セグメントの29.8%を占める見込みです。この需要は、特に主要産出地域で鉱石品位が低下する中、金属回収率の向上による直接的な経済的価値を反映しています。ナノ技術で強化された浮選、浸出、および溶媒抽出用化学薬品により、事業者は処理する鉱石のトン数あたりからより多くの価値を引き出すことができ、プラントレベルでの単位経済性を向上させることができます。
また、鉱山では従来の化学薬品では効率的な処理が困難な多金属鉱床や難処理鉱床の取り扱いが増加しており、処理の複雑化が進む中、この用途も恩恵を受けています。ナノスケールのソリューションは、対象となる金属に対する選択性を向上させると同時に、濃縮物中の不純物レベルを低減し、ますます厳格化している製錬所の仕様を満たします。
鉱業市場におけるナノテクノロジーの次の成長段階を形作っている製品トレンドはどれでしょうか?
ナノセンサーを用いた鉱石検出システムは、採掘現場でのリアルタイムな品位情報に対する鉱業業界の需要に後押しされ、最も急成長している製品カテゴリーとして台頭しています。これらのシステムは、掘削、発破、搬送の各工程にナノスケールの検知素子を組み込み、継続的な鉱石組成データを提供することで、選択的な採掘の意思決定を支援し、選鉱プラントへの供給を最適化します。
このトレンドは、センサーデータを鉱山計画ソフトウェア、車両管理システム、および選鉱プラントの制御システムと統合する、広範な鉱業のデジタル化プログラムによって支えられています。ナノセンサーは、従来の分析手法よりも高い空間分解能と速い応答時間を提供し、発破孔の平均値ではなく、バケット単位やトラック1台分の積載量単位での品位管理判断を可能にします。鉱業事業において資源効率と廃棄物削減が優先されるにつれ、リアルタイムのナノセンシングは、研究開発(R&D)の実験という枠を超え、調達仕様として定着しつつあります。
主要市場における地域別見通し
- インドの年平均成長率(CAGR)12.5%は、鉱物処理能力の拡大、鉄鉱石およびボーキサイト採掘における鉱石品位の低下、ならびに資源回収効率に対する政府の重視の高まりを反映しています。
- 米国の11.2%は、IRA(インフレ抑制法)およびCHIPS法(半導体・先端技術法)のサプライチェーン規定に基づく重要鉱物採掘への投資、EPA(米国環境保護庁)の水処理規制への準拠、ならびにナノ技術を応用した鉱業技術への研究開発資金によって支えられています。
- 中国のCAGRは10.8%で、これは国内の鉱物処理の規模、政府が支援するナノテクノロジー研究開発プログラム、および希土類やリチウム事業における資源回収への戦略的投資を反映しています。
インドにおける鉱業分野のナノテクノロジー需要動向
鉄鉱石、ボーキサイト、石炭の鉱物処理能力の拡大に加え、「鉱山・鉱物開発規制法」の規定により回収技術の向上が求められていることから、ナノテクノロジーを応用した処理剤の調達需要が生まれています。ジャールカンド州、オディシャ州、チャッティースガル州の既存鉱山における鉱石品位の低下により、事業者は、ますます複雑化する原料からの金属抽出効率を向上させるための浮選および浸出プロセスの改良を検討せざるを得なくなっています。
- 既存の鉱山複合施設における鉄鉱石およびボーキサイトの品位低下は、ナノ技術を活用した浮選・選鉱試薬に対する直接的な需要を生み出しています。
- 政府が重要鉱物の自給自足を重視していることから、リチウムおよび希土類の処理におけるナノ技術の研究開発やパイロット導入が後押しされています。
米国における鉱業分野のナノ技術の成長評価
IRA(インフレ抑制法)および防衛サプライチェーン関連規定に基づく重要鉱物のサプライチェーンへの投資により、ナノ技術を活用した処理技術が回収効率の向上をもたらす国内のリチウム、コバルト、希土類の採掘分野へ資本が誘導されています。鉱山排水に関するEPA(米国環境保護庁)の水処理基準により、処理プラントの水回路におけるナノろ過システムに対する、規制遵守を目的とした需要が生まれています。米国国立科学財団(NSF)およびエネルギー省(DOE)の資金提供プログラムは、産学連携を通じて、鉱業分野におけるナノ技術のパイロット規模での導入を支援しています。
- IRAに関連する重要鉱物への投資は、リチウムおよび希土類の採掘プロジェクトにおけるナノ技術を活用した処理の導入を後押ししています。
- EPAの鉱山排水基準により、処理回路におけるナノろ過およびナノ修復技術に対するコンプライアンス需要が生まれています。
中国における鉱業分野のナノテクノロジー市場機会分析
国内の鉱物処理の規模に加え、政府が支援するナノテクノロジー研究開発プログラムや、重要鉱物の資源回収に対する戦略的な重点化により、中国は処理量において世界最大の導入市場としての地位を確立しています。国有鉱山企業や鉱物処理企業は、ますます複雑化し品位が低下している国内の鉱床からの回収率を向上させるため、ナノ技術を活用した浮選剤や浸出剤への投資を進めています。国内のナノテクノロジーサプライヤーは、世界最大規模の鉱物処理プラントが集中している地域に立地しているという利点を享受しています。
- 政府主導の研究開発プログラムにより、国有鉱業企業全体で、ナノ技術を活用した鉱物処理剤の商用化が加速しています。
- 鉱物処理能力が集中していることから、ナノスケールの試薬、コーティング、センサーシステムにとって、巨大な潜在市場が形成されています。
競合ベンチマークと企業のポジショニング
鉱業におけるナノテクノロジー市場分析(企業別)
- アングロ・アメリカン、BHPグループ、リオ・ティントは、内部の研究開発プログラム、大学との提携、および鉱物処理の革新を目的とした技術ベンチャーへの投資を通じて、ナノテクノロジーに投資している最大手の鉱業企業に数えられます。
- ヴァーレS.A.、ニューモント・コーポレーション、フリーポート・マクモランは、鉱石品位の低下により回収率向上のための技術投資が正当化される特定の事業拠点において、ナノテクノロジーを活用した処理ソリューションを導入しています。
- 専門のナノテクノロジーサプライヤーや鉱業用化学薬品メーカーは、各種鉱業用化学薬品や管轄区域を横断した配合技術、実地規模での性能データ、および規制当局の承認取得能力を通じて競争を展開しています。
競争環境は、需要を創出する大手鉱業オペレーターと、ソリューションを供給する専門のナノテクノロジー開発企業との相互作用によって形成されています。鉱業企業は通常、社内の研究開発部門や技術スカウト機能を通じてナノテクノロジーを評価しており、実用化の決定は、パイロット規模での性能データと、回収率向上の経済性予測に基づいて行われます。
ナノテクノロジー供給業者間の競争は、鉱山現場の条件下における製品性能、従来の試薬と比較した投与コストの経済性、規制当局の承認状況、および既存の処理回路への統合に向けた技術サポート能力によって決まります。
鉱業向けナノテクノロジー市場の主要企業
アングロ・アメリカン、BHPグループ、リオ・ティント、ヴァーレS.A.、およびニューモント・コーポレーションは、鉱物処理および設備保護の用途においてナノテクノロジーの導入に投資している主要な鉱業事業者です。
アルロサ、フリーポート・マクモラン、グレンコア、テック・リソーシズ、およびバリック・ゴールドは、ナノ技術を活用した鉱業ソリューションについて、積極的な技術評価およびパイロット導入プログラムを継続しています。
最近の業界動向
アングロ・アメリカン、技術投資、「FutureSmart Mining」プログラム(2025年):アングロ・アメリカンは、「FutureSmart Mining」技術プログラムへの投資を継続しました。このプログラムには、同社のグローバル事業ポートフォリオ全体における、ナノ技術を活用した鉱物処理および水処理技術の評価とパイロット導入が含まれています。
BHPグループ、研究開発パートナーシップ、ナノテクノロジー鉱物処理(2025年):BHPは、ナノスケールの浮選試薬および鉱石特性評価センサーの開発に向け、大学や技術パートナーとの積極的な提携を維持し、オーストラリアおよびチリの事業拠点でパイロット試験を実施しました。
リオ・ティント、技術導入、ナノセンサーによる鉱石検出(2025年):リオ・ティントは、採掘地点での鉱石品位のリアルタイム特性評価を行うナノスケールの検出システムを含む先進的なセンシング技術の導入を拡大し、鉄鉱石事業全体における選択的採掘および処理の最適化を支援しました。
鉱業におけるナノテクノロジー市場を牽引する主要企業
- Anglo American
- BHP Group
- Rio Tinto
- Vale S.A.
- Alrosa
- Newmont Corporation
- Freeport-McMoRan
- Glencore
- Teck Resources
- Barrick Gold
鉱業におけるナノテクノロジー市場のセグメンテーション
- 製品別鉱業におけるナノテクノロジー市場のセグメンテーション:
- ナノ粒子ベースの鉱物処理剤
- 浮選用ナノ試薬システム
- 銅鉱石の選鉱
- 金回収率の向上
- 選択的分離用ナノ化学薬品
- 希土類元素の抽出
- 高純度鉱物の分離
- 浮選用ナノ試薬システム
- ナノコーティングを施した鉱業用機器システム
- 耐摩耗性ナノコーティングソリューション
- ドリルビット保護システム
- 破砕機の表面強化
- 耐食性ナノコーティングシステム
- 地下設備の保護
- 過酷な環境下での鉱業作業
- 耐摩耗性ナノコーティングソリューション
- ナノセンサーを用いた鉱石検出システム
- ナノ技術を活用した鉱物センサー
- リアルタイムの鉱石品位検出
- 探鉱掘削の分析
- ナノテクノロジー地化学センサーシステム
- 地表鉱物マッピング
- 資源同定の支援
- ナノ技術を活用した鉱物センサー
- ナノろ過による鉱業用水処理システム
- ナノ膜ろ過システム
- 鉱山排水処理
- 重金属除去プロセス
- ナノ多孔質ろ過システム
- プロセス水のリサイクル
- 環境コンプライアンス対応
- ナノ膜ろ過システム
- ナノ強化爆薬システム
- ナノ構造爆薬の配合
- 岩石破砕効率の向上
- 制御爆破システム
- ナノエネルギー材料システム
- 振動低減採掘
- 精密鉱石採掘
- ナノ構造爆薬の配合
- ナノ材料を用いた粉塵抑制システム
- ナノ粒子粉塵抑制システム
- 露天掘りの粉塵抑制
- 地下の空気質管理
- ナノスプレー式粉塵結合剤
- 労働者の安全性の向上
- 環境排出量の削減
- ナノ粒子粉塵抑制システム
- ナノ粒子ベースの鉱物処理剤
- 用途別に分類された鉱業におけるナノテクノロジー市場:
- 鉱石処理の最適化
- 鉱物分離の効率化
- 金属回収効率の向上
- 品位向上システム
- 微粒子の回収
- 低品位鉱石の活用
- 尾鉱の再処理
- 鉱物分離の効率化
- 探査および検出
- 鉱床の特定
- 地球化学的マッピングの高度化
- 資源探査の精度
- 地下鉱石の検出
- 深部掘削分析
- 地質調査の支援
- 鉱床の特定
- 鉱山設備の保護
- 摩耗低減用途
- ドリルおよび破砕機の保護
- 設備の寿命延長
- 耐食性システム
- 地下機械の保護
- 過酷な環境下での作業
- 摩耗低減用途
- 環境管理
- 鉱山排水処理
- 重金属除去システム
- 水のリサイクル業務
- 粉塵および排出ガス制御
- 大気質管理
- 規制遵守システム
- 鉱山排水処理
- 抽出効率の向上
- 高収率の金属抽出
- 貴金属の回収
- 希土類元素の抽出
- 低エネルギー鉱業プロセス
- 持続可能な抽出方法
- コスト削減業務
- 高収率の金属抽出
- 鉱石処理の最適化
- 用途別鉱業におけるナノテクノロジー市場:
- 鉱山会社
- 統合型鉱山事業者
- 露天掘り鉱山事業
- 地下鉱山事業
- 金属鉱山企業
- 銅・金・鉄の採掘
- 希土類鉱山事業
- 統合型鉱山事業者
- 鉱物加工会社
- 鉱石選鉱プラント
- 物質分離施設
- 精製事業
- 製錬・精製ユニット
- 高純度金属の生産
- 工業用鉱物加工
- 鉱石選鉱プラント
- 探鉱会社
- 鉱物探鉱会社
- 地質調査会社
- 資源マッピング事業
- 掘削サービス事業者
- コアサンプリング事業
- 現場評価サービス
- 鉱物探鉱会社
- 環境サービス事業者
- 鉱山排水処理会社
- 廃棄物管理事業者
- 環境コンプライアンス企業
- 粉塵抑制サービス事業者
- 排出削減サービス
- 産業用洗浄事業
- 鉱山排水処理会社
- 政府および規制機関
- 鉱業規制当局
- 環境モニタリング機関
- 資源管理部門
- 鉱山安全当局
- コンプライアンス検査機関
- 持続可能な鉱業プログラム
- 鉱業規制当局
- 鉱山会社
- 技術別鉱業におけるナノテクノロジー市場:
- ナノ材料技術
- ナノコーティング材料
- 耐摩耗性表面層
- 腐食防止フィルム
- 鉱石処理用ナノ粒子
- 選択的鉱物結合剤
- 浮選強化材料
- ナノコーティング材料
- センサー技術
- ナノスケール化学センサー
- リアルタイム鉱物検出
- 地球化学分析システム
- ナノ技術を活用した分光分析システム
- 鉱石組成分析
- 探査データシステム
- ナノスケール化学センサー
- 水処理技術
- ナノろ過膜システム
- 重金属除去フィルター
- 産業廃水処理
- ナノ吸着システム
- 浄水プロセス
- リサイクルシステム
- ナノろ過膜システム
- 表面工学技術
- ナノコーティング成膜システム
- 設備の表面硬化
- 摩耗低減システム
- プラズマを用いたナノコーティング
- 防食処理
- 耐久性向上システム
- ナノコーティング成膜システム
- エネルギーおよびプロセスの最適化
- ナノ材料技術
- 鉱業におけるナノテクノロジー市場の導入形態別セグメント:
- 地下鉱山での導入
- 地中鉱石処理システム
- 深部鉱山用水処理
- 設備保護システム
- シャフトを用いた採掘効率向上
- 安全および換気システム
- リアルタイム監視システム
- 地中鉱石処理システム
- 露天掘りの導入
- 露天掘りの最適化システム
- 大規模鉱石処理
- 粉塵および排出ガス制御
- 重機保護
- 掘削効率化システム
- 環境監視システム
- 露天掘りの最適化システム
- 処理プラントの導入
- 選鉱プラントの統合
- 金属精錬の最適化
- 工業用分離システム
- 尾鉱管理システム
- 廃棄物処理の最適化
- リサイクル統合システム
- 選鉱プラントの統合
- 探鉱分野
- 現地地質調査システム
- 掘削およびサンプリング統合
- 遠隔検知システム
- 現場マッピング業務
- 資源評価システム
- 採掘前評価システム
- 現地地質調査システム
- 地下鉱山での導入
- 地域別鉱業におけるナノテクノロジー市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な調査手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データ取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーター分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)分析(2021年~2025年)
製品別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
ナノ粒子ベースの鉱物処理剤
浮選用ナノ試薬システム
銅鉱石の選鉱
金回収率の向上
選択的分離用ナノ化学薬品
希土類元素の抽出
高純度鉱物分離
ナノコーティング鉱山設備システム
耐摩耗性ナノコーティングソリューション
ドリルビット保護システム
破砕機表面強化
防食ナノコーティングシステム
地下設備保護
ナノセンサーを用いた鉱石検出システム
ナノ技術を活用した鉱物センサー
リアルタイム鉱石品位検出
探鉱掘削分析
ナノテクノロジー地化学センサーシステム
地表鉱物マッピング
ナノろ過鉱山排水処理システム
ナノ膜ろ過システム
鉱山排水処理
重金属除去プロセス
ナノ多孔質ろ過システム
プロセス水のリサイクル
ナノ強化爆薬システム
ナノ構造爆薬配合
岩石破砕効率の向上
制御爆破システム
ナノエネルギー材料システム
振動低減採掘
ナノ材料を用いた粉塵抑制システム
ナノ粒子粉塵抑制システム
露天掘りの粉塵抑制
地下の空気質管理
ナノスプレー式粉塵結合剤
労働者の安全性の向上
2021年から2025年までの製品別Y対Y成長傾向分析
製品別絶対市場規模(米ドル)の機会分析、2026年から2036年
用途別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
用途別過去市場規模(米ドル百万)の分析、2021年から2025年
用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
鉱石処理の最適化
鉱物分離の効率化
金属回収効率の向上
品位向上システム
微粒子の回収
低品位鉱石の活用
尾鉱の再処理
探査および検出
鉱床の特定
地球化学マッピングの高度化
資源探査の精度向上
地下鉱石探査
深部掘削分析
採掘機器の保護
摩耗低減用途
ドリルおよび破砕機の保護
機器の寿命延長
耐食性システム
地下機械の保護
環境管理
鉱山排水処理
重金属除去システム
水のリサイクル運用
粉塵および排出ガス制御
大気質管理
抽出効率の向上
高収率金属抽出
貴金属回収
希土類元素の抽出
低エネルギー鉱業プロセス
持続可能な抽出方法
2021年から2025年までの用途別成長傾向分析(Y to o to Y)
2026年から2036年までの用途別絶対市場規模分析(米ドル)
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
はじめに/主な調査結果
2021年から2025年までの用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの用途別市場規模(現在および将来値、百万米ドル)の分析および予測
鉱山企業
統合型鉱山事業者
露天掘り鉱山事業
地下鉱山事業
金属採掘企業
銅・金・鉄の採掘
希土類鉱業
鉱物加工企業
鉱石選鉱プラント
物質分離施設
精製事業
製錬・精製(単位:百万米ドル)
高純度金属の生産
探鉱企業
鉱物探査会社
地質調査会社
資源マッピング事業
掘削サービスプロバイダー
コアサンプリング事業
環境サービスプロバイダー
鉱山排水処理会社
廃棄物管理事業者
環境コンプライアンス企業
粉塵対策サービスプロバイダー
排出削減サービス
政府および規制機関
鉱業規制当局
環境監視機関
資源管理部門
鉱業安全当局
コンプライアンス検査機関
最終用途別前年比成長傾向分析(2021年~2025年)
最終用途別 絶対的な市場規模(米ドル)の機会分析、2026年から2036年
技術別 2021年から2025年の世界市場分析および2026年から2036年の予測
はじめに/主な調査結果
技術別 過去市場規模(百万米ドル)分析:2021年~2025年
技術別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
ナノ材料技術
ナノコーティング材料
耐摩耗性表面層
防食フィルム
鉱石処理用ナノ粒子
選択的鉱物結合剤
浮選強化材
センサー技術
ナノスケール化学センサー
リアルタイム鉱物検出
地球化学分析システム
ナノ技術を活用した分光分析システム
鉱石組成分析
水処理技術
ナノろ過膜システム
重金属除去フィルター
産業廃水処理
ナノ吸着システム
浄水プロセス
表面工学技術
ナノコーティング成膜システム
機器の表面硬化
摩耗低減システム
プラズマベースのナノコーティング
防食処理
エネルギーおよびプロセスの最適化
技術別前年比(Y-o-Y)成長傾向分析、2021年から2025年
技術別絶対市場規模(米ドル)の機会分析、2026年から2036年
導入形態別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
導入形態別過去市場規模(米ドル百万)の分析、2021年から2025年
導入形態別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
地下鉱山での導入
地下鉱石処理システム
深部鉱山排水処理
設備保護システム
シャフトを用いた採掘効率向上
安全・換気システム
リアルタイム監視システム
露天掘りの導入
露天採掘最適化システム
大規模鉱石処理
粉塵および排出ガス制御
重機保護
掘削効率化システム
処理プラントの導入
選鉱プラントの統合
金属精錬の最適化
工業用分離システム
尾鉱管理システム
廃棄物処理の最適化
探査の展開
現地地質調査システム
掘削およびサンプリングの統合
遠隔検知システム
現場マッピング作業
資源評価システム
展開別 Y to o to Y 成長トレンド分析(2021年~2025年)
展開別絶対額(米ドル)の市場機会分析(2026年~2036年)
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別 2021年から2025年までの過去市場規模(百万米ドル)分析
地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析 2021年から2025年および予測 2026年から2036年、国別
市場規模(百万米ドル)の推移分析(市場分類別、2021年から2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年から2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
市場分類別の市場規模(百万米ドル)予測:2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジアおよび太平洋地域の市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
市場分類別の市場規模(百万米ドル)予測:2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
導入形態別
競合分析
競合の詳細分析
アングロ・アメリカン
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
BHPグループ
リオ・ティント
ヴァーレS.A.
アルロサ
サミット・ナノテック
エナジーX(エナジー・エクスプロレーション・テクノロジーズ社)
ナノストラック・テクノロジーズ
ノヴァリス
リタス
使用された仮定および略語
表一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの技術別世界市場規模(百万米ドル)予測
表6:2021年から2036年までの導入形態別世界市場規模(百万米ドル)予測
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
表11:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表12:北米市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の導入形態別予測、2021年~2036年
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表20:西ヨーロッパ市場規模(百万米ドル)の製品別予測、2021年~2036年
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表30:東ヨーロッパ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表31:東アジア市場規模(百万米ドル)の国別予測(2021年~2036年)
表32: 東アジアの市場規模(百万米ドル)の製品別予測、2021年から2036年
表33:東アジアの市場規模(百万米ドル)の用途別予測、2021年から2036年
表34:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表35:東アジアの市場規模 (百万米ドル)技術別予測、2021年~2036年
表36:東アジアの市場規模(百万米ドル)導入形態別予測、2021年~2036年
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)国別予測、2021年~2036年
表38:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46: 中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:導入形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場における追加収益機会(2026年~2036年)
図25:東アジア市場における追加収益機会(2026年~2036年)
図26:南アジアおよび太平洋地域の市場における追加収益機会(2026年~2036年)
図27:中東・アフリカ市場の追加収益機会(2026年~2036年)
図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年から2036年)
図31:製品別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図37:最終用途別北米市場の魅力度分析
図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年から2036年)
図40:技術別北米市場の魅力度分析
図41:導入形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:導入形態別北米市場の前年比成長率比較(2026年~2036年)
図43:導入形態別北米市場の魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:製品別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:製品別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:製品別ラテンアメリカ市場の魅力度分析
図48:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図50:用途別ラテンアメリカ市場の魅力度分析
図51:ラテンアメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別の市場魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:導入形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:導入形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別市場魅力度分析
図64:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
図66:用途別 西ヨーロッパ市場の魅力度分析
図67:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図68:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図69:最終用途別 西ヨーロッパ市場の魅力度分析
図70:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別前年比成長率の比較(2026年から2036年)
図72:西ヨーロッパ市場における技術別市場魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年から2036年)
図75: 導入形態別 西ヨーロッパ市場の魅力度分析
図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の市場魅力度分析
図83: 2026年および2036年の東欧市場における最終用途別市場価値シェアおよびBPS分析
図84:2026年から2036年までの東欧市場における最終用途別前年比成長率の比較
図85:最終用途別の東欧市場の魅力度分析
図86:東欧市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別の前年比成長率比較(2026年から2036年)
図88:東欧市場における技術別魅力度分析
図89:東欧市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別の市場魅力度分析
図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
図95:製品別東アジア市場の魅力度分析
図96:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図97:用途別東アジア市場の前年比成長率比較(2026年~2036年)
図98:東アジア市場における用途別魅力度分析
図99:東アジア市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別前年比成長率の比較(2026年~2036年)
図101:東アジア市場における最終用途別魅力度分析
図102:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別前年比成長率の比較(2026年から2036年)
図104:東アジア市場における技術別市場魅力度分析
図105:東アジア市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における導入形態別の前年比成長率比較(2026年から2036年)
図107:東アジア市場における導入形態別の魅力度分析
図108:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図109:南アジア・太平洋市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場における製品別の市場魅力度分析
図112:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋市場における用途別の市場魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋市場における最終用途別の市場魅力度分析
図118:南アジア・太平洋市場における技術別の市場価値シェアおよびBPS分析、
2026年および2036年
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における技術別の魅力度分析
図121:南アジア・太平洋市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図12 2:南アジア・太平洋市場における導入形態別前年比成長率の比較(2026年~2036年)
図123:南アジア・太平洋市場における導入形態別の市場魅力度分析
図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:製品別の中東・アフリカ市場の魅力度分析
図128:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図129:用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図130:中東・アフリカ市場における用途別魅力度分析
図131:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における用途別魅力度分析
図134:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:技術別の中東・アフリカ市場の魅力度分析
図137:導入形態別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









