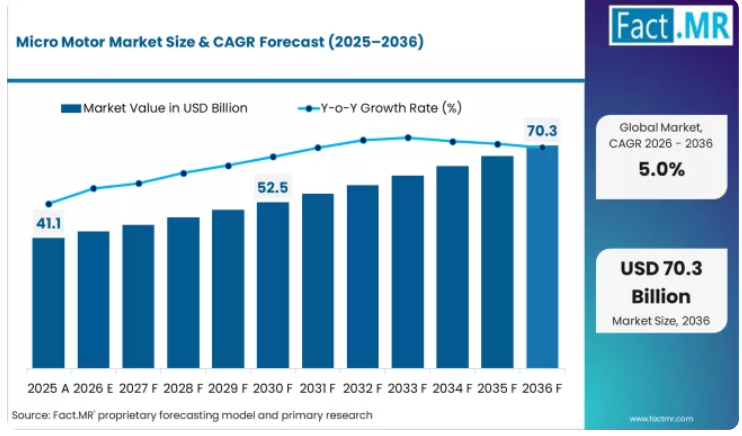
予測期間の10年間で271億4000万米ドルの絶対的な成長が見込まれることから、マイクロモーター市場は、世界の電気機械部品セクターにおいて、絶対値ベースで最も高い成長機会の一つとして位置づけられています。
製品タイプ別シェアの71.0%を占めるDCマイクロモーターは、自動車のボディシステムから医療機器の駆動に至るまで、幅広い用途において直流モーターアーキテクチャが支配的な地位を占めていることを裏付けています。ブラシ付きマイクロモーターが技術別シェアの56.0%を占めていることは、精密用途や耐久性が重視される用途においてブラシレスモーターの採用が拡大しているにもかかわらず、大量生産かつ低デューティサイクルの自動車および民生用電子機器のアクチュエータ用途において、ブラシ付き構造のコストパフォーマンス上の優位性が依然として続いていることを反映しています。
FACT.MRの地域別分析によると、インドは年平均成長率(CAGR)6.4%で首位に立っています。これは、国内の自動車生産能力の急速な拡大、政府主導の産業自動化投資プログラム、および始まったばかりの電気自動車への移行が、マイクロモーター部品の調達における持続的な成長を牽引しているためです。
韓国は6.1%の成長率を示しており、半導体および先端エレクトロニクス製造における自動化の進展と、電気自動車(EV)輸出プラットフォームの電気機械的構成要素が、高性能マイクロモーターの需要を牽引しています。ドイツは5.5%を記録しており、自動車パワートレインの電動化および「インダストリー4.0」による工場自動化への投資が、国内および輸出志向の製造業務において、一貫して高仕様のマイクロモーター調達を支えています。
日本は5.4%の伸びを示しており、製造現場へのロボット導入や、精密医療機器の電気機械的複雑化により、産業用および医療用アプリケーションにおける需要が堅調に維持されています。米国は5.2%を記録しており、防衛、航空宇宙、医療機器、および電気自動車プラットフォームにおける構成部品の増加が、多様かつ高仕様のマイクロモーター需要を支えています。イタリアは5.0%の伸びを示しており、産業用自動化機器の製造や特殊医療機器の生産により、マイクロモーターの調達が堅調に維持されています。
マイクロモーター市場の定義
マイクロモーター市場とは、出力電力が通常1ワット未満から数キロワットまでの小型電気モーターを指し、直流または交流で動作し、自動車のボディおよびシャシーシステム、医療機器、産業用自動化機器、農業機械、航空機システム、建設・鉱山用機器、および3Dプリンティングプラットフォームにおいて、精密駆動部品として利用されています。整流子による電流切り替えを行うブラシ付きDCモーターと、電子整流制御を備えたブラシレスDCおよびACモーターの両方が、本市場の範囲に含まれます。製品は、自動車、産業、医療、および特殊機器メーカーにより、OEM供給契約や流通チャネルを通じて調達されています。
マイクロモーター市場の範囲
本市場の範囲は、自動車、医療機器、産業用オートメーション、農業、航空機、建設・鉱業、および3Dプリンティング用途向けに、12V未満、12V~48V、および48V超の消費電力カテゴリーに属する、ブラシ付きおよびブラシレス技術アーキテクチャのDCおよびACマイクロモーターを網羅しています。地域別分析は、北米、欧州、東アジア、南アジア、オセアニア、ラテンアメリカを対象とし、2026年から2036年の予測期間において、インド、韓国、ドイツ、日本、米国、イタリア、英国、オーストラリア、ニュージーランド、フランス、およびその他40カ国以上について、国別の市場規模を網羅しています。
マイクロモーター市場の除外対象
定義されたマイクロモーターの出力閾値を超える大型産業用モーターおよびトラクションモーターは、市場範囲から除外されます。マイクロモーターの分類境界を大幅に超える定格出力で動作するマクロスケールの電気自動車用駆動モーターや産業用ポンプ駆動モーターも、定義された範囲外となります。
回転モーター構造を持たないリニアアクチュエータおよびソレノイドは除外されます。ステッピングモーターおよびサーボモーターのコントローラーシステムについては、単体のモーター部品ではなく統合型位置決めシステムとして販売されている場合、コントローラーの電子機器が製品の主要な価値を占めるため、モーター単体の市場規模算出からは除外されます。
マイクロモーター市場調査の方法論
- 一次調査:アナリストは、自動車業界のティア1およびティア2の電気機械部品調達マネージャー、医療機器の電気機械設計エンジニア、ならびに産業用オートメーションOEMのサプライチェーン責任者へのインタビューを実施し、アプリケーションの仕様要件、技術導入のタイムライン、およびサプライヤーの認定基準を調査しました。
- デスクリサーチ:データ集計には、自動車業界団体による「1台あたりの自動車電動化比率」トレンドレポート、IECの電気モーター規格文書、および公開されている製造業セクターのレポートに基づく産業オートメーション市場データが含まれます。
- 市場規模の算出と予測:ベースライン値は、用途カテゴリ別の世界的なマイクロモーター出荷台数データのボトムアップ集計に基づき、1台あたりの自動車搭載比率の成長率、医療機器の電気機械統合曲線、および産業オートメーションの導入率を地域別の需要予測に適用して導出されます。
- データの検証および更新サイクル:予測値は、NIDEC Corporation、MABUCHI MOTOR CO. LTD.、Johnson Electric Holdings Limited、MinebeaMitsumi Inc.、およびMaxonの年次投資家向け報告書に記載された、マイクロモーター製品セグメントの業績に関する売上高開示情報と照合して検証されています。
マイクロモーター市場の概要
- マイクロモーター市場の定義
- マイクロモーター市場は、自動車、医療機器、産業用オートメーション、農業、航空機、建設・鉱業、および3Dプリンティング用途向けに、12V未満、12V~48V、および48V超の電力範囲において、ブラシ付きおよびブラシレス技術アーキテクチャを採用したDCおよびACマイクロモーターを網羅しています。
- 市場の需要要因
- 電気自動車(EV)プラットフォームにおける電気機械部品の搭載比率の増加により、マイクロモーターの調達拡大が持続しています。これは、EVの車体、HVAC(空調・換気・冷暖房)、およびシャシーシステムにおいて、1台あたり複数の箇所にブラシ付きおよびブラシレスDCモーターの駆動部品が採用されているためです。
- アジア太平洋地域の製造施設における産業オートメーションの導入拡大は、インド、韓国、ドイツにおける政府の「インダストリー4.0」投資プログラムによって加速されており、ロボットおよびコンベア自動化システムにおけるマイクロモーター部品への大量需要を支えています。
- 外科用ロボット、輸液ポンプ、診断用画像システムにおいて、医療機器の電気機械的統合の複雑さが増すにつれ、認定されたクリーンルーム生産とISO 13485品質管理規格への準拠を備えた、高品質なブラシレスマイクロモーターの調達が進んでいます。
- FACT.MRレポートで分析された主要セグメント
- 製品タイプ別では、DCマイクロモーターが2026年に71.0%のシェアを占めて首位を維持します。自動車、医療、民生用電子機器のアクチュエータ用途にまたがる直流アーキテクチャの広範な適用により、あらゆる消費電力および技術バリエーションにおいて、市場での支配的な地位が維持されています。
- 2026年には、ブラシ付きマイクロモーターが技術別シェアの56.0%を占めます。大量生産かつ低デューティサイクルの自動車ボディシステムや民生用電子機器のアクチュエータ用途におけるコストパフォーマンスの優位性により、精密用途でのブラシレスモーターの採用拡大にもかかわらず、数量面での優位性を維持しています。
- 2026年には、自動車用途がアプリケーション別シェアの32.0%を占め、車体電子機器、HVAC、シート調整、ウィンドウリフト、そして新興のEVシャーシおよび熱管理システムの駆動を通じて、マイクロモーターの単一用途としては最大の販売数量を支えています。
- FACT.MRのアナリスト見解
- FACT.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「マイクロモーター市場では、技術的な二極化が進んでおり、有刷モーターとブラシレスモーターの各製品セグメントにおいて、それぞれ異なる競争力動態が生まれています。中負荷サイクル用途において、電子整流のコストが有刷モーターの総所有コスト(TCO)と同等水準まで低下し続けるにつれ、精密医療および産業用途におけるブラシレスモーターの採用は加速するでしょう。機能安全認証および電気自動車用熱管理の認定を取得した自動車グレードのブラシレス製品ラインを開発するモーターメーカーは、今後10年間にわたるマイクロモーター市場の価値拡大を決定づけるEV搭載量の増加において、最も高い利益率の層を獲得することになるでしょう。」
- 戦略的示唆/経営陣への提言
- 自動車用EVプラットフォームへの搭載を目標とするマイクロモーターメーカーは、ティア1サプライヤーとしての契約を確保するために、AEC-Q200自動車部品認定、機能安全規格ISO 26262の文書化、およびEV熱管理に関するアプリケーションエンジニアリングサポートを備えたブラシレスモーター製品ラインを開発する必要があります。
- 医療機器用途の開発においては、重要な駆動部品に関する医療機器OEMのサプライヤー認定基準を満たすため、ISO 13485品質マネジメント認証、クリーンルーム生産に関する文書、および長期的な部品供給保証プログラムが必要となります。
- インドおよび韓国における産業用オートメーション用途の拡大には、現地での販売パートナーシップ、ロボットおよびコンベアシステム統合のためのアプリケーションエンジニアリングサポート、そしてアジアの既存のマイクロモーター汎用サプライヤーに対する競争力のある価格設定が求められます。
- 調査方法
- 一次調査:FACT.MRは、40カ国にわたる自動車ティア1の調達マネージャーおよび医療機器の電気機械エンジニアへのインタビューを実施し、仕様要件や技術導入のタイムラインを記録しました。デスクリサーチ:アナリストは、自動車1台あたりの電動化に関するトレンドレポート、IECの電気モーター規格、および一般に公開されている製造業セクターの出版物から得られた産業オートメーション市場データを集約しました。市場規模の算出と予測:用途別の世界的なマイクロモーター出荷台数データをボトムアップ方式で集計し、車両1台あたりの自動車用マイクロモーター搭載量の成長率、医療機器への組み込み曲線、および産業用オートメーションの導入率を地域別予測に適用しました。
- データの検証:マイクロモーター部門の業績を網羅した、日本電産株式会社、MABUCHI MOTOR、ジョンソン・エレクトリック・ホールディングス、ミネベアミツミ、およびマクソンの年次投資家向け報告書との相互検証を行いました。
マイクロモーター業界の主な動向と見通し
自動化の進展が売上を牽引
これは、ほとんどの企業、団体、組織が業務において自動化を必要としているためです。ロボット工学、電気自動車、民生用電子機器、モーターなど、さまざまな分野における技術の進歩が、これらの技術の実現に重要な役割を果たしています。企業が小型化と効率化を推進する中、マイクロモーターは小型でありながら信頼性の高い選択肢となり、業界の成長を牽引しています。
高価格が需要の妨げとなる可能性
成長の可能性がある一方で、プレミアム製品の極めて高い価格は重要な課題となっています。高度なモーターには、高度な設計と専門的な部品が必要であり、それが製造コストを押し上げています。さらに、専門的な部品の入手難は製造の拡張性に影響を及ぼし、その結果、一部の業界における業界の成長を阻害する可能性があります。
EV利用の急増による機会
電気自動車(EV)の利用拡大は、巨大な機会を生み出しています。マイクロモーターは、パワーウィンドウ、シート、ファンなどの主要部品に採用されています。電気自動車の需要増加に伴い、その需要も高まるでしょう。スマートデバイスや自動化システムへの需要の高まりも、この機会をさらに拡大させています。
技術の進歩による設計と効率の継続的な改善が、この業界の将来を特徴づけることになるでしょう。ブラシレスモーター技術やモーター制御技術の向上といった画期的な進歩は、エネルギー効率に優れ、信頼性の高い製品への機会を生み出しています。技術の進歩により、特に自動車や民生用電子機器など、さまざまな用途において性能が向上する可能性が高いと考えられます。規制の影響
特に電子機器や自動車分野における規制基準は、業界の拡大を後押しするものと見られます。炭素排出規制など、より厳格なエネルギー・環境基準により、企業は効率性だけでなく環境にも配慮したモーターの開発を迫られています。こうした法規制への準拠はイノベーションにつながりますが、短期的には製造コストの増加を招く可能性があります。
原材料価格に起因する脅威
原材料価格の変動は、この業界にとって最大の脅威の一つです。マイクロモーターは希土類金属や特殊金属に依存しており、これらは特に地政学的緊張や貿易障壁の下で、サプライチェーンの混乱を受けやすい傾向にあります。このような混乱はコストの変動を招き、利益率に影響を及ぼす可能性があります。
マイクロモーター業界の需要分析と影響
この業界の主要なステークホルダーは、生産者、製造業者、投資家、技術サプライヤー、規制当局、インフラ開発業者、およびエンドユーザーです。これらすべての主体は、業界の発展と成長において重要な役割を果たしており、互いに依存し合っています。
生産者と製造業者は、様々な用途で利用されるマイクロモーターを製造・開発する存在として、バリューチェーンの根幹を成しています。彼らは、斬新で高性能な製品への需要に直接牽引されており、小型化と効率化を実現するために研究開発(R&D)への投資を余儀なくされています。こうした企業は、原材料コスト、技術の進歩、および規制面の影響を強く受けています。競争の激しい市場での発展を支えるためには、手頃なコストで厳格な性能要件と環境管理を満たす能力が求められます。
投資家は、事業拡大、研究資金、新たな技術革新に必要な資本を注入することで、業界の発展に大きく貢献しています。投資家は、成長の可能性を秘めている企業や革新的な技術を保有する企業に投資するため、その判断が業界内でどの企業が発展するかを左右する傾向があります。しかし、原材料価格の乱高下や地政学的リスクは、投資家が管理しなければならない変動要因を生み出します。このリスクは、特にユニティ・アセットのサプライチェーンが関与する分野において、資本配分の決定に影響を及ぼす可能性があります。
技術プロバイダーは、高効率化に不可欠なツール、部品、システムを提供することで、業界を牽引する上で極めて重要な役割を果たしています。彼らは、性能とエネルギー効率を向上させる革新的な材料やモーター制御技術を設計することで、イノベーションを推進しています。メーカーが、高効率かつコンパクトなモーターに対する業界の需要に応えるためには、彼らの取り組みが不可欠です。技術サプライヤーとの合弁事業は継続的な開発の余地を残しますが、知的財産権やコスト分担の合意が協力を妨げる場合、対立が生じることがあります。
規制当局は、エネルギー効率、排出ガス、および製品基準を策定することで業界に影響を与えます。基準への準拠はイノベーションを促進しますが、生産コストの上昇を招きます。環境問題が規制をさらに形作るにつれ、業界は持続可能で低炭素な技術を開発するよう圧力も受けています。自動車メーカーから家電メーカーに至るまで、マイクロモーターの応用分野における消費者は、エネルギー効率、信頼性、および性能を優先することで、最終的に需要を決定づけます。
製造企業、テクノロジー企業、政府の規制機関間の協力など、業界間の連携を通じて優位性を獲得する機会があるはずです。新興産業に直面した際、法的要件を遵守し、効果的な技術に投資することが大きな成果をもたらします。新技術によって製造コストが大幅に低下したり、代替材料によって従来の設計が時代遅れになったりすると、業界に大変革が生じる可能性があります。関係者間の相互依存関係においては、緊張を回避しつつイノベーションを促進するために、慎重なバランス調整が求められます。
主要投資セグメント別のマイクロモーター業界分析
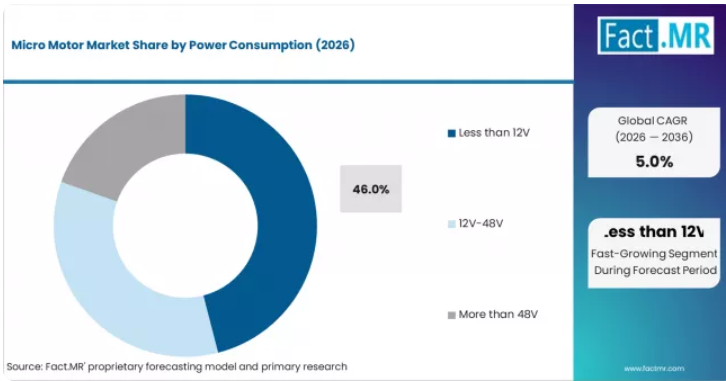
本業界は、消費電力に基づき、12V未満、12V~48V、48V超のカテゴリーに分類されます。製品タイプ別では、ブラシ付きとブラシレスに分けられます。また、技術別には、DCマイクロモーターとACマイクロモーターに分類されます。
用途別では、主要セクターとして、自動車、医療機器システム、産業用オートメーション、農業機器システム、航空機システム、建設・鉱業用機器システム、3Dプリンティングなどが挙げられます。さらに、製品タイプセグメントには、DCおよびACマイクロモーターが含まれます。地域別では、北米、ラテンアメリカ、欧州、アジア太平洋、中東・アフリカにまたがっています。
消費電力別
2025年から2035年にかけて、「48V 超」と指定されたセグメントは、特に高出力モーターが主流である電気自動車および産業用オートメーション分野において、高い成長率を示す見込みです。この業界は、電気自動車向けの高電圧システムの開発や、大規模な産業用途の拡大により、年平均成長率(CAGR)約6.7% で成長すると予想されます。
電気自動車のさらなる普及、特に高性能が求められる車種において、高負荷に耐え、より高速で動作する高効率なマイクロモーターへの需要が高まると予想されます。
製品タイプ別
2025年から2035年にかけて最も収益性が高いのは、DCマイクロモーターとなるでしょう。自動化および電動モビリティ技術の進歩に伴い、2035年まで多くの産業で需要が継続すると見込まれており、DCマイクロモーターは2025年から2035年にかけて約5.5%のCAGRを記録すると予測されています。
DCモーターは、低コスト、シンプルな構造、自動車や民生用電子機器産業など多くの産業への組み込みの容易さから、依然として高い需要があります。小型であり、低電力用途において信頼性が高いため、電気自動車からロボットに至るまで、多くの機器に採用されています。
技術別
2025年から2035年にかけて、ブラシレスマイクロモーターが最も収益性の高い製品タイプセグメントになると予想されます。より優れた性能仕様を備えていることから、ブラシレスマイクロモーターセグメントは、2025年から2035年にかけて、業界全体の成長率と比較して6.2%程度の成長率を達成する見込みです。
より高効率なモーターの開発や寿命の延長といった技術的進歩により、自動車、産業用オートメーション、民生用電子機器などの主要分野で高い需要が生まれています。ブラシレスモーターは、従来のモーターとは対照的に、消費電力が低く、効率が高く、寿命が長く、メンテナンスの必要性が少ないため、高性能な用途に最適です。これは、エネルギー利用効率の向上、環境に配慮した取り組みへの世界的な移行、およびより高い強度と堅牢性を要求する多部品システムによるものです。
用途別
2025年から2035年にかけて、自動車分野が最も収益性の高い用途セグメントとなる見込みです。電気自動車の人気が高まり、自動車技術が進化し続けるにつれ、自動車用マイクロモーターの需要も2025年から2035年にかけて年平均成長率(CAGR)約7.8%で増加し、他の産業に比べてはるかに大きな伸びを示すでしょう。
自動車業界の電気自動車(EV)への移行や、先進運転支援システム(ADAS)の導入促進が、需要を大幅に押し上げています。マイクロモーターは、EVのパワートレイン、HVAC、および自動運転車技術において重要な構成要素となっています。
主要国別のマイクロモーター業界分析
米国
Fact.MRによると、イノベーション、研究開発費の多額な投入、およびより優れた製品に対する消費者需要の高まりにより、米国の同業界は2025年から2035年にかけて年平均成長率(CAGR)5.2%で成長すると見込まれています。自動車、自動化、医療機器システムの3つの分野において、米国はこれらのモーターに依存する世界産業をリードしています。
同国には、特にクリーンテクノロジーや電気自動車の分野においてイノベーションを後押しする好ましい規制環境が整っており、これが業界の成長を牽引しています。また、家電製品への需要の高まりや大手メーカーの存在も、業界の成長を促進しています。さらに、米国には確立されたインフラと、ステークホルダーや技術開発の充実したネットワークがあり、それにより業界への浸透が迅速かつ円滑に行われています。
インド
Fact.MRは、予測期間中、インドの市場が年平均成長率(CAGR)6.4%という高い成長率で拡大すると予測しています。インドの急速に拡大する自動車産業は、生産量の増加や自動化を基盤とする産業基盤を背景に、需要増加の主要な原動力の一つとなっています。電気自動車(EV)の成長や、クリーンエネルギー技術を推進する政府の取り組みも、需要を喚起する要因の一部です。
また、医療機器セクターの力強い成長と可処分所得の増加が相まって、ハイテク応用技術の開発が進んでいます。インドにはインフラ面での課題も残されていますが、「メイク・イン・インド」を実現するための政府の取り組みや、驚異的なペースでの外国直接投資により、これらの困難を克服し、成長を持続させることが見込まれています。
中国
Fact.MRは、中国におけるこのセクターの堅調な成長を予測しており、同業界は2025年から2035年にかけて年平均成長率(CAGR)6.8%で拡大すると見込まれています。中国の工業生産能力および自動車生産能力は、自動車および産業用途における需要に大きく寄与しています。
「中国製造2025」政策により、中国は世界のハイテク製品の主要生産国としての地位を確立しました。都市化の進展と都市部の急速な成長も、自動化システムへの需要増加を後押ししています。さらに、再生可能エネルギー源に関する研究の急速な進展と技術の進歩により、中国はマイクロモーター技術の主要な生産国および消費国としての地位をさらに確固たるものにしています。
イギリス
Fact.MRによると、2025年から2035年にかけて、英国での売上高は年平均成長率(CAGR)4.9%で成長すると予測されています。同国は、自動化と持続可能性への注力を高めているとのことです。英国における堅調なモーターおよび航空宇宙産業の製造基盤は、特に電気自動車や航空システムなどの製品において、需要の確固たる基盤を築いています。
再生可能エネルギー事業、特に洋上風力発電所の拡大も、これらに関連する技術の拡大をもたらしています。並行して、先進的な医療機器の利用拡大に支えられた英国の医療セクターの強さも、長期的な産業成長率を反映しています。
ドイツ
ドイツの市場は、自動車、産業オートメーション、再生可能エネルギー分野におけるドイツのリーダーシップに支えられ、2025年から2035年にかけて年平均成長率(CAGR)5.5%で拡大すると予測されています。欧州最大の自動車メーカーとして、同国における電気自動車(EV)への移行は、高出力モーターに対する膨大な需要を生み出しています。
ドイツのエンジニアリング能力とハイエンド製造への注力は、産業機器、ロボット工学、医療システムにおける応用も支えています。また、グリーンエネルギーに基づくソリューションへの注力は、韓国における同産業のシェア拡大にも寄与しています。
韓国
Fact.MRの分析によると、韓国の同業界は2025年から2035年にかけて年平均成長率(CAGR)6.1%で成長すると予想されています。これは、韓国においてエレクトロニクスおよび自動車製造産業が主導的な地位を占めており、これがスマートデバイス、ロボット、電気自動車の成長を後押ししているためです。
韓国の先進的なインフラと、技術革新を促進するための政府の取り組みが、ハイテクソリューションの導入をさらに加速させています。これに加え、韓国におけるロボット技術や再生可能エネルギーへの投資も、さまざまな産業分野での産業用途の成長にさらなる刺激を与え、その結果、韓国は世界的な産業リーダーとして台頭しています。
日本
Fact.MRは、日本の同セクターが予測期間中に年平均成長率(CAGR)5.4%で着実な成長を記録すると予想しています。日本は、ロボット工学、エレクトロニクス、自動車製造において依然として世界をリードしており、これらの分野ではモーターへの依存度が高いです。産業用および民生用製品における自動化とエネルギー効率への注力が、安定した需要を保証しています。
また、日本の人口の高齢化も、高度な医療機器への需要を牽引しており、産業用途のさらなる拡大につながっています。日本のインフラと技術革新が、同国の業界におけるリーダーシップを支えています。
フランス
Fact.MRは、2025年から2035年にかけて、フランスの市場が年平均成長率(CAGR)4.7%で緩やかに拡大すると予測しています。フランスの自動車および航空宇宙産業は、主に電気自動車の製造や最先端の航空電子技術において、この業界の需要を牽引する主要な要因となっています。
さらに、風力発電などのクリーン技術や環境保全への同国の重点的な取り組みは、エネルギーシステムにおけるこの業界の応用を後押ししています。また、フランスの堅調な医療産業も、先進的な医療技術の応用を促進しており、これが業界を牽引しています。
イタリア
Fact.MRは、自動車産業を牽引役として、2025年から2035年の予測期間において、イタリアの売上高が年平均成長率(CAGR)5.0%で拡大すると予測しています。イタリアには堅調な自動車および機械セクターがあり、これらのモーターは、組立ラインから電気自動車システムに至るまで、多くの用途において重要な構成要素となっています。
イタリアではエネルギー効率と革新的な設計が重視されているため、高性能モーターの需要が高まっています。また、環境に配慮した製造やエネルギーソリューションへの関心の高まりも、産業オートメーションや再生可能エネルギー分野におけるマイクロモーターの採用という、業界全体のトレンドに沿ったものです。
オーストラリア・ニュージーランド
Fact.MRは、オーストラリアおよびニュージーランドにおける同業界が、2025年から2035年にかけて年平均成長率(CAGR)4.8%で成長すると予測しています。同地域における再生可能エネルギー、特に太陽光および風力エネルギーへの注目度の高まりが、電力分野における業界の需要を牽引しています。また、オーストラリアで成長を続ける自動車産業、特に電気自動車の普及も、成長の原動力となっています。
医療分野における高度な医療機器への注力も市場を牽引しており、両国とも診断・治療のための新技術を最優先事項としています。オーストラリアとニュージーランドの強力な研究開発インフラは、イノベーションを促進し、同地域における産業用途の成長を牽引する態勢が整っています。
主要なマイクロモーター企業とその業界シェア
2024年、ビュラー・グループ(25~30%の業界シェア)は、産業オートメーションと持続可能な製造手法に向けた革新的なソリューションにより、業界の最前線に立ち続けました。同社は、食品加工および産業機器分野への先進製品の導入に注力しており、欧州および北米地域における主導的な地位を確固たるものにしています。
コンスター・マイクロモーター株式会社(20~25%)も、アジア市場、特に自動車および医療機器分野に進出しています。同社は精密工学と省エネ製品に重点を置いていることから、急成長を遂げる電気自動車業界において主要なプレーヤーとしての地位を確立しています。
FAULHABER GROUP(15~20%)は、ロボット工学、航空宇宙、医療技術の各分野における高性能モーターを武器に、依然として有力な候補として挙げられます。同社の幅広い製品ポートフォリオと、イノベーションおよび小型化への注力が相まって、精密モーターの需要が拡大し続ける欧州および北米市場での事業拡大を実現しています。
Ineed Electronics(10~15%)は、マイクロモーターソリューションを基盤とした技術主導型のアプローチを通じて、特にアジアにおいて、産業用オートメーションおよび医療分野での基盤を確固たるものにしています。Ineedは、精密な医療機器や自動化装置向けに特注された省電力モーターで業界をリードしています。
Johnson Electric Holdings Limited(8~12%)は、オートメーションおよびモーションシステム事業における世界的なリーダーであり、自動車および家電業界での浸透をさらに強化しています。高効率・低騒音モーターに注力するJohnson Electricは、特にアジアおよびヨーロッパにおいて、事業の多角化を進め、新たな有望分野を開拓しています。
KINETRON(5~8%)は、極めて専門性の高い小型モーター製品により、特に医療および農業分野において業界シェアを拡大していく見込みです。同社は、これらの業界における自動化およびロボット工学への需要の高まりに対応するため、製品ラインの拡充を急速に進めています。
MABUCHI MOTOR CO., LTD.(3~5%)は、特に日本およびアジアにおいて、民生用電子機器および自動車産業に注力しています。効率性と品質における長年の定評を背景に、携帯型製品や電気自動車向けの小型モーターに対する需要が高まるにつれ、同社の業界シェアは今後拡大していく見込みです。
マイクロモーターメーカー、サプライヤー、および販売業者の主要戦略
この業界では、各社が競争力を高めるため、製品の革新と業務の卓越性に注力しています。こうした取り組みの一環として、ロボットや電気自動車といった新たな産業への進出を目指し、モーターの性能向上や小型化を図るための研究開発(R&D)への投資が行われています。
また、各社はテクノロジー企業と戦略的提携を結び、生産プロセスに人工知能(AI)や自動化を導入することで、製造工程の簡素化とコスト効率化を図っています。さらに、需要の拡大をビジネスチャンスとして捉え、高成長が見込まれるアジアやラテンアメリカの市場への進出を図るため、地理的な拡大も重要な分野となっています。
投資家たちは、業界の変動から身を守るため、分散投資のアプローチを採用しています。これには、グリーンテクノロジーへの世界的な投資トレンドに乗じ、高効率で環境に優しいモーターを提供する企業への投資が含まれます。また、投資家は、ブラシレスマイクロモーターや省電力システムなど、将来の業界での成功が期待される次世代ソリューションに取り組むスタートアップ企業にも投資しています。量産や研究開発(R&D)を推進するため、有力なテクノロジー企業との共同投資も検討されています。
規制当局は、より厳格な環境政策やサステナビリティ基準を制定することで、この動きを主導しています。企業は、これらの基準を遵守するため、エネルギー効率を高めつつ価格競争力を維持できるよう、製品仕様の変更を進めています。
こうした規制上の圧力により、環境に配慮したソリューションやサステナビリティ対策を推進するため、製造業者と環境当局との連携も強化されています。さらに、再生可能エネルギーや電気自動車などの分野における製品用途に適した構成を持つ再生可能エネルギー技術の利用が奨励されています。
自動車や医療などの業界のエンドユーザーは、個々の性能や効率性のニーズに合わせたオーダーメイド型のソリューションをますます重視するようになっています。これに伴い、各業界のニーズに合わせた、より専門性の高い製品を製造する組織が増えています。また、一貫性と長期的な価値が不可欠な医療機器システムなどの分野では、サブスクリプション型の料金体系や長期契約が普及するにつれ、価格モデルもますます柔軟なものになりつつあります。
技術プロバイダーは、センサー技術やスマートモーターコントローラーなど、これらの製品向けの高度なコンポーネントを開発しています。メーカーと連携し、モーターの効率向上、メンテナンスコストの削減、全体的な性能の向上につながる最新の技術革新を統合しています。また、企業がモーターシステムを最適化し、製品の寿命を延ばせるよう、リアルタイムのデータ分析や予知保全プラットフォームの提供も戦略の一環としています。
要するに、ステークホルダー各社は、競争圧力や変化する業界の動向に対抗するため、イノベーション、戦略的提携、および地理的拡大を推進しています。技術や規制の変化のペースに適応することで、各グループは業界の需要拡大から確実に恩恵を受ける態勢を整えています。
業界を牽引する主な成功要因
製品の革新と技術の進歩は、このビジネスにおける成功の原動力です。各業界では、コンパクトで高性能かつ高効率なモーターが求められており、企業は革新的な製品を設計するための研究開発に多額の投資を行っています。これには、電気自動車、医療機器、ロボットでの使用に不可欠な、エネルギー効率の向上、小型化、および長寿命化に向けた開発が含まれます。
製造プロセスにおける自動化や人工知能(AI)の統合への段階的な移行も、大きな要因となっており、業務コストの削減と効率の向上を促進しています。製品イノベーションのリーダーとなれる企業は、特に産業オートメーションや3Dプリンティングといった高成長分野において、業界のより大きなシェアを獲得しています。
もう一つの主要な業界の推進要因は、環境管理と持続可能性への重視の高まりです。政府がエネルギー使用量や排出量に制限を課す中、企業は環境に配慮した設計やクリーンエネルギーに注力しています。この動きは、自動車や再生可能エネルギー産業などで最も顕著であり、省エネ・低排出のモーターが急速に汎用品化しつつあります。
企業の成否は、性能や価格を犠牲にすることなく、これらの規制にどれだけ効率的に適応できるかにかかっています。世界中の政府や産業界がより環境に優しい技術を奨励していることから、この業界はまもなく、サステナビリティを専門とする企業によって主導されるようになるでしょう。
その他の主要企業
- Bühler Group
- Constar Micromotor Co., Ltd.
- FAULHABER GROUP
- Ineed Electronics
- Johnson Electric Holdings Limited
- KINETRON
- MABUCHI MOTOR CO., LTD.
- Maxon
- Mirmex Motor
- Mitsuba Corporation
- NIDEC Corporation
- Olimex Ltd.
- Orbray Co., Ltd.
- Pelonis Technologies, Inc.
- Portescap
- Power Electric
- Risun Expanse Corp.
- T-MOTOR
- Vybronics
- FADISEL
- Other Prominent Players
- MinebeaMitsumi Inc.
- Allied Motion Technologies
セグメンテーション
- 消費電力別:
- 12V未満
- 12V~48V
- 48V超
- 技術別:
- ブラシ付きマイクロモーター
- ブラシレスマイクロモーター
- 用途別:
- 自動車
- 医療機器システム
- 産業用オートメーション
- 農業用機器システム
- 航空機システム
- 建設・鉱業用機器システム
- 3Dプリンティング
- 製品タイプ別:
- DCマイクロモーター
- ACマイクロモーター
- 地域別:
- 北米
- ラテンアメリカ
- 欧州
- アジア太平洋
- 中東・アフリカ
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見および現地調査(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
現地調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
前年比(YoY)成長トレンド分析
絶対的な機会規模(米ドル)の分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
消費電力別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
消費電力別 過去市場規模(百万米ドル)の分析(2021年~2025年)
消費電力別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
12V未満
12V~48V
48V超
Y→O→Y 消費電力別成長傾向分析(2021年~2025年)
消費電力別絶対額機会分析(2026年~2036年)
2021年~2025年の世界市場分析および2026年~2036年の予測(技術別)
はじめに/主な調査結果
2021年から2025年までの技術別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの技術別市場規模(現在および将来値、百万米ドル)の分析および予測
ブラシ付きマイクロモーター
ブラシレスマイクロモーター
2021年から2025年までの技術別Y to o to Y成長傾向分析
技術別絶対的市場機会分析(2026年~2036年)
用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)分析(2021年~2025年)
用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
自動車
医療機器システム
産業用オートメーション
農業機器システム
航空機システム
建設・鉱業用機器システム
3Dプリンティング
用途別 年対年(Y-to-O-to-Y)成長傾向分析(2021年~2025年)
用途別 絶対額($)の市場機会分析(2026年~2036年)
製品タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
製品タイプ別、2021年から2025年までの過去の市場規模(百万米ドル)分析
製品タイプ別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
DCマイクロモーター
ACマイクロモーター
2021年から2025年までの製品タイプ別Y対Y成長トレンド分析
2026年から2036年までの製品タイプ別絶対額機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
ラテンアメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
東欧市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
消費電力別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
消費電力別
技術別
用途別
製品タイプ別
主なポイント
南アジアおよび太平洋地域市場分析 2021年~2025年および予測 2026年~2036年、国別
市場分類別 市場規模(百万米ドル)の過去推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
電力消費量別
技術別
用途別
製品タイプ別
市場魅力度分析
国別
電力消費量別
技術別
用途別
製品タイプ別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
電力消費量別
技術別
用途別
製品タイプ別
カナダ
価格分析
市場シェア分析(2025年)
電力消費量別
技術別
用途別
製品タイプ別
メキシコ
価格分析
市場シェア分析(2025年)
電力消費量別
技術別
用途別
製品タイプ別
ブラジル
価格分析
市場シェア分析(2025年)
電力消費量別
技術別
用途別
製品タイプ別
チリ
価格分析
市場シェア分析(2025年)
電力消費量別
技術別
用途別
製品タイプ別
ドイツ
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
英国
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
イタリア
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
スペイン
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
フランス
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
インド
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
ASEAN
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
中国
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
日本
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
韓国
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
ロシア
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
ポーランド
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
ハンガリー
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
トルコ
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
南アフリカ
価格分析
市場シェア分析(2025年)
消費電力別
技術別
用途別
製品タイプ別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
消費電力別
技術別
用途別
製品タイプ別
競合分析
競合の詳細分析
ビュラー・グループ
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
コンスター・マイクロモーター株式会社
ファウラーバー・グループ
アイニード・エレクトロニクス
ジョンソン・エレクトリック・ホールディングス・リミテッド
キネトロン
マブチモーター株式会社
マクソン
ミルメックス・モーター
ミツバ株式会社
日本電産株式会社
オリメックス社
オーブレイ株式会社
ペロニス・テクノロジーズ社
ポルテスカップ
パワー・エレクトリック
リサン・エクスパンス社
T-MOTOR
Vybronics
FADISEL
使用された前提条件および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)の予測(2021年~2036年)
表2:消費電力別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表4:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表5:製品タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表6: 国別北米市場規模(百万米ドル)予測、2021年~2036年
表7:消費電力別北米市場規模(百万米ドル)予測、2021年~2036年
表8:技術別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模 (百万米ドル)用途別予測、2021年~2036年
表10:北米市場規模(百万米ドル)製品タイプ別予測、2021年~2036年
表11:ラテンアメリカ市場規模(百万米ドル)国別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)の予測(消費電力別、2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
表16:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表17:西ヨーロッパ市場規模(百万米ドル)の消費電力別予測、2021年~2036年
表18:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表19:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表21:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表22:東ヨーロッパの市場規模(百万米ドル)の消費電力別予測(2021年~2036年)
表23:東ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表26:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
表27:東アジアの市場規模(百万米ドル)の消費電力別予測、2021年~2036年
表28:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
表29:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表30:東アジアの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表31:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:南アジア・太平洋地域の市場規模(百万米ドル)の予測(消費電力別、2021年~2036年)
表33:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表34:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表35:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表36:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表37:中東・アフリカの市場規模(百万米ドル)の消費電力別予測(2021年~2036年)
表38: 中東・アフリカ地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表39:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:中東・アフリカ地域の市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年~2036年の世界市場規模(百万米ドル)予測
図3:2026年および2036年の消費電力別世界市場シェアおよびBPS分析
図4:2026年~2036年の消費電力別世界市場の前年比成長率比較
図5:消費電力別の世界市場の魅力度分析
図6:技術別の世界市場シェアおよびBPS分析(2026年および2036年)
図7:技術別世界市場の前年比成長率比較(2026年~2036年)
図8:技術別世界市場の魅力度分析
図9:用途別世界市場のシェアおよびBPS分析(2026年および2036年)
図10:用途別世界市場の前年比成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:製品タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図13:製品タイプ別世界市場の前年比成長率比較(2026年~2036年)
図14:製品タイプ別世界市場の魅力度分析
図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図16:地域別世界市場の前年比成長率比較(2026年~2036年)
図17:地域別世界市場の魅力度分析
図18:北米市場の増分ドル機会(2026年~2036年)
図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図22:東アジア市場の増分ドル機会(2026年~2036年)
図23:南アジアおよび太平洋地域の市場における追加収益機会(ドルベース)、2026年~2036年
図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図26:北米市場における電力消費量別市場シェアおよびBPS分析(2026年および2036年)
図27:北米市場における電力消費量別の前年比成長率比較(2026年~2036年)
図28:北米市場における消費電力別の市場魅力度分析
図29:北米市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における技術別の前年比成長率比較(2026年~2036年)
図31:技術別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:製品タイプ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:北米市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図37:北米市場における製品タイプ別の市場魅力度分析
図38:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図39:ラテンアメリカ市場における消費電力別市場シェアおよびBPS分析(2026年および2036年)
図40:ラテンアメリカ市場における消費電力別前年比成長率の比較(2026年~2036年)
図41:消費電力別ラテンアメリカ市場の魅力度分析
図42:技術別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図43:技術別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図44:技術別ラテンアメリカ市場の魅力度分析
図45:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図46:用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図47:用途別ラテンアメリカ市場の魅力度分析
図48:ラテンアメリカ市場における製品タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図50:ラテンアメリカ市場における製品タイプ別の魅力度分析
図51:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図52:西ヨーロッパ市場における電力消費量別の市場価値シェアおよびBPS分析(2026年および2036年)
図53:西ヨーロッパ市場における消費電力別の前年比成長率比較(2026年~2036年)
図54:西ヨーロッパ市場における消費電力別の市場魅力度分析
図55:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図56:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図57:西ヨーロッパ市場における技術別魅力度分析
図58:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図59:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図60:用途別 西ヨーロッパ市場の魅力度分析
図61:製品タイプ別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図62:製品タイプ別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図63:製品タイプ別 西ヨーロッパ市場の魅力度分析
図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図65:東ヨーロッパ市場における消費電力別市場価値シェアおよびBPS分析(2026年および2036年)
図66:東ヨーロッパ市場における消費電力別前年比成長率の比較(2026年~2036年)
図67:東ヨーロッパ市場における電力消費量別の市場魅力度分析
図68:東ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図69:東ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図70:東ヨーロッパ市場における技術別の市場魅力度分析
図71:東欧市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図72:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図73:東欧市場における用途別の魅力度分析
図74:東欧市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図75:東欧市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図76:東欧市場における製品タイプ別の魅力度分析
図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図78:東アジア市場における消費電力別市場シェアおよびBPS分析(2026年および2036年)
図79:東アジア市場における消費電力別前年比成長率の比較(2026年~2036年)
図80:東アジア市場における消費電力別の市場魅力度分析
図81:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図82:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図83:技術別東アジア市場の魅力度分析
図84:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図85:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図86:東アジア市場における用途別の魅力度分析
図87:東アジア市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図88:東アジア市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図89:東アジア市場における製品タイプ別の魅力度分析
図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図91:南アジア・太平洋市場における消費電力別市場シェアおよびBPS分析(2026年および2036年)
図92:南アジア・太平洋市場における消費電力別の前年比成長率比較(2026年~2036年)
図93:電力消費量別の南アジア・太平洋市場の魅力度分析
図94:技術別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図95:技術別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図96: 技術別 南アジア・太平洋市場の魅力度分析
図97:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図98:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図99:用途別 南アジア・太平洋市場の魅力度分析
図100:製品タイプ別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図101:南アジア・太平洋市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図102:南アジア・太平洋市場における製品タイプ別の市場魅力度分析
図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図104:中東・アフリカ市場における消費電力別の市場シェアおよびBPS分析(2026年および2036年)
図105:中東・アフリカ市場における消費電力別の前年比成長率比較(2026年~2036年)
図106:中東・アフリカ市場における消費電力別の市場魅力度分析
図107:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図108:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図109:中東・アフリカ市場における技術別市場魅力度分析
図110:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図111:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図112:中東・アフリカ市場における用途別の市場魅力度分析
図113:中東・アフリカ市場における製品タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図114:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図115:中東・アフリカ市場における製品タイプ別の市場魅力度分析
図116:世界市場 – ティア構造分析
図117:世界市場 – 企業別シェア分析









