主要な市場動向とインサイト
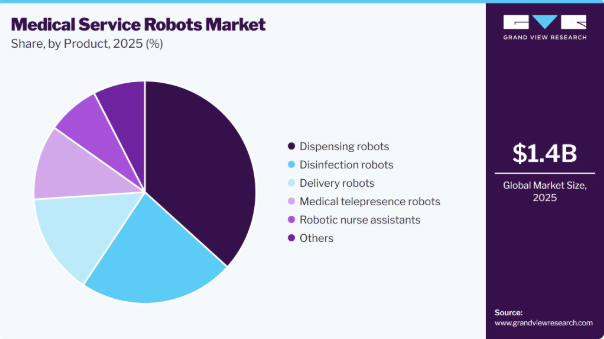
- 製品別:2025年には、ディスペンシングロボットセグメントが36.9%という最大の売上シェアを占めました
地域別の注目点
- 最大の地域市場:北米(2025年の売上シェア47.0%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が北米市場を牽引し、最大の売上高シェアを占めました
市場規模と予測
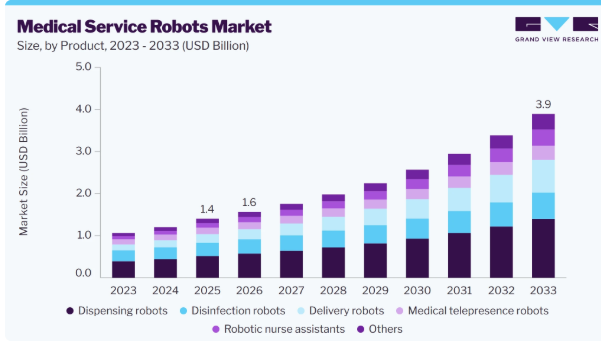
- 2025年の市場規模:14億米ドル
- 2026年の推定市場規模:16億米ドル
- 2033年までの予測市場規模:39億米ドル
- CAGR(2026年~2033年):13.9%
市場の集中度と特徴
医療サービスロボット市場は、人工知能、自律航行、コンピュータビジョン、およびセンサー技術の進歩に牽引され、高度なイノベーションが進んでいます。メーカー各社は、AIを活用した意思決定支援、遠隔監視、ワークフローの自動化により、消毒ロボット、看護補助ロボット、医療用テレプレゼンスロボット、配送ロボット、薬剤調剤ロボットを継続的に強化しています。例えば、2025年10月、Diligent Robotics社は、NVIDIA社のIGX Thor(Blackwellクラス)エッジAIプラットフォームを基盤とした、病院や高齢者施設向けの次世代AI搭載移動型マニピュレーター「Moxi 2.0」を発表しました。
この業界では、いくつかの主要企業による中程度から高水準の合併・買収活動が活発化しています。これは、ロボティクス能力の強化、医療自動化ポートフォリオの拡大、および病院や医療施設における商用化の加速というニーズに後押しされています。また、各社は戦略的提携を結び、人工知能、クラウド接続、病院情報システムを医療サービスロボットに統合することで、製品の機能と事業展開地域を拡大しています。
規制の影響は大きく、医療サービスロボットの開発および商用化は、各地域の規制当局によって管理されています。米国FDA、欧州委員会(EU MDR)、MHRA、PMDAなどの規制当局は、医療機器の安全性、ソフトウェアの検証、サイバーセキュリティ、品質管理、および市販後調査に関する要件を定めています。これらの規制枠組みへの準拠は、製品安全性、臨床性能、および医療環境全体での信頼性の高い導入を確保するために不可欠ですが、一方で開発期間の長期化や認証要件の厳格化をもたらしています。
この業界では、先進国および新興市場の両方において、医療の自動化やスマートホスピタルへの取り組みに対する需要の高まりを背景に、力強い地域的な拡大が見られます。各社は、流通ネットワークの拡大、地域パートナーシップの構築、および商業活動の強化を通じて、グローバルな存在感を高めています。アジア太平洋地域、ラテンアメリカ、中東への進出は、医療インフラへの投資の増加、政府によるデジタルヘルスへの取り組み、および病院や医療施設におけるAI搭載ロボット技術の普及拡大によって支えられています。
アナリストの見解
医療サービスロボット市場は、医療機関が病院運営や患者ケアの改善のためにインテリジェントなロボットプラットフォームをますます導入していることから、力強い成長を見せています。医療従事者の不足の深刻化、患者数の増加、および感染予防への重視の高まりが、需要を牽引する主な要因となっています。サービスロボットは、病院内の物流、薬局の自動化、テレプレゼンス、消毒、介護者支援などの分野で広く導入されています。これらのソリューションは、手作業の負担を軽減し、業務効率を向上させ、患者の安全性を高め、リソースの活用を最適化するのに役立っています。また、スマートホスピタルやデジタルヘルスケアインフラへの投資拡大も、市場を後押ししています。人工知能、自律航行、クラウド接続、およびフリート管理の進歩により、ロボットの性能と機能性が向上しています。病院情報システムとの統合により、シームレスなワークフローの自動化とデータ交換が可能になっています。老舗の自動化企業や専門のロボット企業は、用途に特化した革新的なソリューションを継続的に導入しています。医療施設がネットワーク化され自動化された環境へと移行するにつれ、拡張性と相互運用性を備えたロボットプラットフォームへの需要は増加すると予想されます。実証済みの運用上および臨床上のメリットを備えたAI対応ソリューションを提供するベンダーは、市場での地位を強化する可能性が高いでしょう。
製品インサイト
2025年には、調剤ロボットセグメントが36.9%という最大の売上シェアを占め、市場を牽引しました。調剤ロボットは、病院、小売薬局、長期介護施設において、医薬品の保管、調剤、包装、および検証を自動化することで、薬剤管理の改善に重要な役割を果たしています。これらのシステムは、投薬ミスを減らし、在庫の正確性を高め、処方箋の処理時間を短縮し、自動化された文書化とトレーサビリティを通じて規制順守を支援します。例えば、2026年6月、Queue社は、コンピュータビジョンを活用して医薬品の調剤、確認、配送を行う完全自律型のロボット薬局処方キオスクを発売し、運用コストを96%削減しました。
さらに、病院情報システム、電子カルテ、バーコード検証技術との統合により、ワークフローの効率性、薬剤の安全性、および業務生産性がさらに強化され、調剤ロボットセグメントの継続的な成長を支えています。
配送ロボットセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。配送ロボットは、自律航行技術を用いて、病院内で医薬品、検査検体、医療用品、リネン、滅菌器具などを搬送します。日常的な搬送業務へのスタッフの関与を最小限に抑えることで、配送ロボットは医療従事者が直接的な患者ケアに集中できるようにすると同時に、ワークフローの効率化と運営コストの削減を実現します。病院のインフラ、エレベーター、アクセス制御システムとの統合により、信頼性と継続的な稼働が向上します。スマート病院や医療自動化への投資拡大が、世界的にこのセグメントの成長をさらに牽引すると予想されます。
地域別動向
北米は、医療自動化の進展、労働力不足の深刻化、および病院のデジタル化への積極的な投資に後押しされ、2025年には47.0%という最大の売上シェアを占め、医療サービスロボット市場を牽引しました。医療提供者は、業務効率、感染予防、および患者ケアの向上を図るため、医療サービスロボットを導入しています。老舗のロボットメーカーの存在、医療技術に対する有利な保険償還環境、そして人工知能や自律型ロボットへの継続的な投資が、同地域の市場成長をさらに後押ししています。例えば、2026年1月、Xenex Disinfection Services社の「LightStrike6」UV-C全室除菌ロボットがカナダ保健省の登録を取得し、Xenex社は北米においてUV-C室除菌技術の医療用途が認可された最初かつ唯一の企業となりました。
米国の医療サービスロボット市場の動向
米国の医療サービスロボット市場は、病院における自動化技術の導入拡大や、医療従事者の不足への対応ニーズに牽引され、著しい成長を遂げています。厳格な感染予防プロトコルにより、医療施設全体での消毒ロボットの導入が引き続き加速しています。例えば、Diligent Robotics Inc.は現在、米国全土の25以上の病院に「Moxi」ロボットを導入し、看護師や薬局スタッフによる薬剤の配達や検査サンプルの搬送といった日常業務を支援しています。さらに、同社はAARPのアクセラレータープログラムである「AgeTech Collaborative」への参加を通じて、高齢者向け居住施設分野への事業拡大を計画しています。
欧州の医療サービスロボット市場の動向
欧州の医療サービスロボット市場は、医療のデジタル化の進展、業務効率化への需要の高まり、および患者の安全への重視の増大に牽引され、急速な成長が見込まれています。同地域の医療提供者は、薬局業務、資材搬送、環境消毒、および遠隔での患者とのコミュニケーションを自動化するために、ロボットソリューションへの投資を進めています。支援的な規制枠組み、スマートホスピタル構想の拡大、および医療自動化への投資増加が、欧州の医療システム全体における医療サービスロボットの導入を後押しし続けています。
英国の医療サービスロボット市場は、国民保健サービス(NHS)のデジタルトランスフォーメーションプログラムへの投資拡大や、医療自動化への需要の高まりを背景に、予測期間を通じて成長すると見込まれています。労働力不足の深刻化や病院リソースへの圧力の高まりにより、ロボット看護助手、テレプレゼンスロボット、配送ロボット、調剤ロボットの導入が進められています。人工知能やコネクテッドヘルスケア技術への継続的な投資も、市場の拡大をさらに後押ししています。
2025年時点で、欧州市場においてドイツの医療サービスロボット市場が最大の市場シェアを占めました。この成長は、先進的な医療インフラ、強力な医療技術製造能力、および病院業務の自動化導入の拡大によって支えられています。医療提供者は、効率性を向上させ、患者の安全に関する高い基準を維持するために、消毒ロボット、薬局自動化システム、自律型配送ロボットを導入しています。医療イノベーションやインダストリー4.0イニシアチブに対する政府の支援も、市場の成長をさらに後押ししています。
アジア太平洋地域の医療サービスロボット市場の動向
アジア太平洋地域の医療サービスロボット市場は、医療インフラの拡大、医療費の増加、および病院全体でのロボット技術の急速な導入に牽引され、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予測されています。同地域の各国政府は、人材不足の解消と医療へのアクセス向上を図るため、医療分野におけるデジタル化と人工知能の導入を推進しています。病院の自動化への投資増加や、薬剤調剤・配送・テレプレゼンス・消毒ロボットの導入拡大が、同地域の市場成長を加速させると予想されます。
日本の医療サービスロボット市場は、予測期間中に大幅な成長が見込まれています。急速な高齢化、慢性的な医療従事者不足、そして確立されたロボット産業が、医療サービスロボットの導入を後押ししています。病院や高齢者介護施設では、ケアの提供と業務効率の向上を図るため、医療サービスロボットの導入がますます進んでいます。ロボット技術の導入を促進する政府の取り組みも、市場の拡大を後押しし続けています。
2025年、アジア太平洋市場において、中国の医療サービスロボット市場は売上高シェアで首位を占めました。この成長は、医療インフラの拡充、人工知能(AI)やロボット技術を推進する政府の取り組み、そして国内の製造能力の向上によって支えられています。医療機関では、病院の効率向上と感染管理の強化を図るため、消毒ロボット、調剤ロボット、自律型配送システムが導入されています。例えば、2026年3月、中国初の調剤ロボット「Galbot G1」が、北京市海淀区の薬局で24時間365日の運用を開始し、市販薬を自律的に検索・ピッキング・梱包し、スマート受取キャビネットへ調剤するようになりました。
ラテンアメリカの医療サービスロボット市場の動向
ラテンアメリカの医療サービスロボット市場は、医療インフラへの投資の増加や病院の自動化に対する意識の高まりを背景に、予測期間を通じて大幅な年平均成長率(CAGR)で成長すると見込まれています。医療提供者は、業務効率の向上、手作業の負担軽減、および感染予防対策の強化を図るため、医療サービスロボットを徐々に導入しています。民間医療施設の拡大や近代化の取り組みが、予測期間を通じて市場の成長を支えると予想されます。
中東・アフリカの医療サービスロボット市場の動向
中東・アフリカの医療サービスロボット市場は、予測期間を通じて著しいCAGRで成長すると見込まれています。この市場は、医療の近代化、スマート病院の整備、およびデジタル医療インフラへの投資増加が特徴となっています。自動消毒、薬局の自動化、病院の物流、および遠隔患者コミュニケーションソリューションに対する需要の高まりが、医療施設全体での導入を後押ししています。医療体制の強化と運営効率の向上を目指す政府の取り組みは、医療サービスロボットの導入にとって好機をもたらすと予想されます。
主要な医療サービスロボット企業の動向
医療サービスロボット市場で事業を展開する主要企業は、市場での存在感を高め、製品やサービスの普及範囲を拡大するために、様々な取り組みを行っています。新製品の発売や提携といった戦略が、市場の成長を推進する上で重要な役割を果たしています。
主要な医療サービスロボット企業
本調査では、医療サービスロボット市場に関して、以下の主要企業を分析対象としています:
- UVD Robots
- Hstar Technologies
- Diligent Robotics
- Ava Robotics
- TelepresenceRobots.com
- Aethon, Inc.
- Relay Robotics
- Swisslog Healthcare
- BD (Becton Dickinson, BD Rowa)
- Omnicell, Inc.
- Dassault Systèmes
最近の動向:
- 2026年6月、BayCare Health Systemは、フロリダ州のウィンターヘイブン病院およびウィンターヘイブン・ウィメンズ病院において、2台の新しいRelay Robots「Stork」と「Miles」を導入し、自律型配送ロボット群を拡充しました。これらのロボットは、検査検体、医薬品、医療用品の搬送を24時間365日自動化し、月間500件以上の配送を処理することで、毎月推定150時間以上の臨床業務時間を削減し、看護師が患者のベッドサイドケアにより集中できるようにしています。
- 2026年3月、VSee社はHIMSS 2026において「VSee AIロボット」を発表し、これを病院向けの世界初の完全自律型遠隔医療AIロボットと位置づけました。このロボットはLiDARナビゲーションと30倍の光学・赤外線ビジョンを活用し、現場のスタッフを必要とせずに患者のベッドサイドまで移動することができ、遠隔回診、遠隔脳卒中対応、および複数拠点にわたる専門医による診療を可能にします。
- 2025年9月、病院内搬送および薬局自動化の主要プロバイダーであるSwisslog Healthcareは、Diligent Roboticsとの戦略的提携を発表し、米国の病院に自律型ラストマイル配送ロボットを導入することを明らかにしました。この提携により、Diligent社の自律型移動操作ロボット「Moxi」が、TransLogic空気圧チューブシステムを含むSwisslog社の既存の自動化システムと統合され、医薬品、医療用品、検体のエンドツーエンドの物流システムが構築されました。
「既存のワークフローとシームレスに統合される、信頼性が高く効率的なラストマイル配送ロボットを求めてこられたお客様にとって、ディリジェント・ロボティクス社とのこの協力関係により、スタッフや患者様から信頼される、よりスマートで安全な配送を実現する実績あるソリューションをご提供できるようになります」
– スイスログ・ヘルスケア、輸送自動化戦略プログラム担当ディレクター、レイ・カストロ氏
- 2024年9月、株式会社日立製作所は、ロボットおよび自動化ソリューションを専門とする有力企業であるMA micro automation GmbHの買収を無事に完了しました。
世界の医療用サービスロボット市場のセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品および地域に基づいて世界の医療サービスロボット市場レポートをセグメント化しました。
製品別見通し(売上高、百万米ドル、2021年~2033年)
-
- 消毒ロボット
- 看護補助ロボット
- 医療用テレプレゼンスロボット
- 配送ロボット
- 薬剤調剤ロボット
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.3. 情報分析
1.3.1. 市場の策定とデータの可視化
1.4. データの検証と公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータ分析
1.7. 市場の策定と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の概要
第3章 医療サービスロボット市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場抑制要因の分析
3.3. 医療サービスロボット市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 経済的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
3.3.2.6. 社会的環境
第4章 医療サービスロボット市場:製品別予測およびトレンド分析
4.1. セグメント概要
4.2. 世界の医療サービスロボット市場における製品動向分析
4.3. 世界の医療サービスロボット市場規模およびトレンド分析(製品別、2021年~2033年)(百万米ドル)
4.4. 消毒ロボット
4.4.1. 市場規模の推計および予測(2021年~2033年)(百万米ドル)
4.5. 看護補助ロボット
4.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.6. 医療用テレプレゼンスロボット
4.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.7. 配送ロボット
4.7.1. 2021年から2033年までの市場規模推計および予測(百万米ドル)
4.8. 調剤ロボット
4.8.1. 2021年から2033年までの市場規模推計および予測(百万米ドル)
4.9. その他
4.9.1. 2021年から2033年までの市場規模推計および予測(百万米ドル)
第5章 医療サービスロボット市場:地域別推計および動向分析
5.1. 地域別市場シェア分析(2025年および2033年)
5.2. 地域別市場ダッシュボード
5.3. 市場規模および予測の動向分析(2021年~2033年):
5.4. 北米
5.4.1.
米国
5.4.1.1. 主要国の動向
5.4.1.2. 規制の枠組み
5.4.1.3. 競争状況
5.4.1.4. 米国市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.4.2. カナダ
5.4.2.1. 主要国の動向
5.4.2.2. 規制の枠組み
5.4.2.3. 競争環境
5.4.2.4. カナダ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.4.3. メキシコ
5.4.3.1. 主要な国別動向
5.4.3.2. 規制の枠組み
5.4.3.3. 競争環境
5.4.3.4. メキシコ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5. 欧州
5.5.1. 英国
5.5.1.1. 主要国の動向
5.5.1.2. 規制の枠組み
5.5.1.3. 競争環境
5.5.1.4. 英国市場の推計および予測(2021年~2033年、百万米ドル)
5.5.2. ドイツ
5.5.2.1. 主要国の動向
5.5.2.2. 規制の枠組み
5.5.2.3. 競争環境
5.5.2.4. ドイツ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.3. フランス
5.5.3.1. 主要国の動向
5.5.3.2. 規制の枠組み
5.5.3.3. 競争環境
5.5.3.4. フランス市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.4. イタリア
5.5.4.1. 主要国の動向
5.5.4.2. 規制の枠組み
5.5.4.3. 競争環境
5.5.4.4. イタリア市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.5. スペイン
5.5.5.1. 主要な国の動向
5.5.5.2. 規制の枠組み
5.5.5.3. 競争環境
5.5.5.4. スペイン市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.6. ノルウェー
5.5.6.1. 主要な国の動向
5.5.6.2. 規制の枠組み
5.5.6.3. 競争環境
5.5.6.4. ノルウェー市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.7. スウェーデン
5.5.7.1. 主要な国別動向
5.5.7.2. 規制の枠組み
5.5.7.3. 競争環境
5.5.7.4. スウェーデン市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.8. デンマーク
5.5.8.1. 主要な国別動向
5.5.8.2. 規制の枠組み
5.5.8.3. 競争環境
5.5.8.4.
2021年から2033年までのデンマーク市場の推計および予測(百万米ドル)
5.6. アジア太平洋地域
5.6.1. 日本
5.6.1.1. 主要な国別動向
5.6.1.2. 規制の枠組み
5.6.1.3. 競争環境
5.6.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
5.6.2. 中国
5.6.2.1. 主要国の動向
5.6.2.2. 規制の枠組み
5.6.2.3. 競争状況
5.6.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
5.6.3. インド
5.6.3.1. 主要な国別動向
5.6.3.2. 規制の枠組み
5.6.3.3. 競争環境
5.6.3.4. インド市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.6.4. オーストラリア
5.6.4.1. 主要な国別動向
5.6.4.2. 規制の枠組み
5.6.4.3. 競争環境
5.6.4.4. オーストラリア市場の推計および予測(2021年~2033年、百万米ドル)
5.6.5. 韓国
5.6.5.1. 主要な国別動向
5.6.5.2. 規制の枠組み
5.6.5.3. 競争環境
5.6.5.4. 韓国市場の推計および予測(2021年~2033年、百万米ドル)
5.6.6. タイ
5.6.6.1. 主要な国別動向
5.6.6.2. 規制の枠組み
5.6.6.3. 競争環境
5.6.6.4. タイ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7. ラテンアメリカ
5.7.1. ブラジル
5.7.1.1. 主要な国別動向
5.7.1.2. 規制の枠組み
5.7.1.3. 競争環境
5.7.1.4. ブラジル市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7.2. アルゼンチン
5.7.2.1. 主要な国別動向
5.7.2.2. 規制の枠組み
5.7.2.3. 競争環境
5.7.2.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.8. 中東・アフリカ(MEA)
5.8.1. 南アフリカ
5.8.1.1. 主要な国別動向
5.8.1.2. 規制の枠組み
5.8.1.3. 競争シナリオ
5.8.1.4. 南アフリカ市場の推計および予測(2021年~2033年、百万米ドル)
5.8.2. サウジアラビア
5.8.2.1. 主要な国別動向
5.8.2.2. 規制の枠組み
5.8.2.3.
競争環境
5.8.2.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.8.3. アラブ首長国連邦(UAE)
5.8.3.1. 主要な国別動向
5.8.3.2. 規制の枠組み
5.8.3.3. 競争環境
5.8.3.4. アラブ首長国連邦(UAE)市場の推計および予測、2021年から2033年(百万米ドル)
5.8.4. クウェート
5.8.4.1. 主要な国別動向
5.8.4.2. 規制の枠組み
5.8.4.3. 競争環境
5.8.4.4. クウェート市場の推定値および予測(2021年~2033年、単位:百万米ドル)
第6章 競争環境
6.1. 企業/競合の分類
6.2. 戦略のマッピング
6.3. 2025年の企業市場ポジション分析
6.4. 企業プロフィール/一覧
6.4.1. UVD Robots
6.4.1.1. 企業概要
6.4.1.2. 財務実績
6.4.1.3. 製品ベンチマーク
6.4.1.4. 戦略的取り組み
6.4.2. Hstar Technologies
6.4.2.1. 企業概要
6.4.2.2. 財務実績
6.4.2.3. 製品のベンチマーク
6.4.2.4. 戦略的取り組み
6.4.3. Diligent Robotics
6.4.3.1. 会社概要
6.4.3.2. 財務実績
6.4.3.3. 製品のベンチマーク
6.4.3.4. 戦略的取り組み
6.4.4. Ava Robotics
6.4.4.1. 会社概要
6.4.4.2. 財務実績
6.4.4.3. 製品のベンチマーク
6.4.4.4. 戦略的取り組み
6.4.5. TelepresenceRobots.com
6.4.5.1. 会社概要
6.4.5.2. 財務実績
6.4.5.3. 製品ベンチマーク
6.4.5.4. 戦略的取り組み
6.4.6. Aethon, Inc.
6.4.6.1. 会社概要
6.4.6.2. 財務実績
6.4.6.3. 製品ベンチマーク
6.4.6.4. 戦略的取り組み
6.4.7. Relay Robotics
6.4.7.1. 会社概要
6.4.7.2. 財務実績
6.4.7.3. 製品ベンチマーク
6.4.7.4. 戦略的取り組み
6.4.8. Swisslog Healthcare
6.4.8.1. 会社概要
6.4.8.2. 財務実績
6.4.8.3. 製品ベンチマーク
6.4.8.4. 戦略的取り組み
6.4.9. BD
6.4.9.1. 会社概要
6.4.9.2. 財務実績
6.4.9.3. 製品ベンチマーク
6.4.9.4. 戦略的取り組み
6.4.10. オムニセル社
6.4.10.1. 会社概要
6.4.10.2. 財務実績
6.4.10.3. 製品ベンチマーク
6.4.10.4.
戦略的取り組み
6.4.11. ダッソー・システムズ
6.4.11.1. 会社概要
6.4.11.2. 財務実績
6.4.11.3. 製品ベンチマーク
6.4.11.4. 戦略的取り組み
表の一覧
表1 略語一覧
表 2 2021 年~2033 年の地域別世界の医療サービスロボット市場(百万米ドル)
表 3 2021 年~2033 年の製品別世界の医療サービスロボット市場 (百万米ドル)
表4 北米医療サービスロボット市場(国別、2021年~2033年)(百万米ドル)
表5 北米医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表6 米国医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表7 カナダの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表8 メキシコの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表9 欧州の医療サービスロボット市場(国別、2021年~2033年)(百万米ドル)
表10 欧州の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表11 英国の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表12 ドイツの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表13 フランスにおける医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表14 イタリアにおける医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表15 スペインにおける医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表16 デンマークの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表17 スウェーデンの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表18 ノルウェーの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表19 アジア太平洋地域の医療サービスロボット市場(国別、2021年~2033年)(百万米ドル)
表20 アジア太平洋地域の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表21 中国の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表22 日本の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表23 インドの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表24 韓国の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表25 オーストラリアの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表26 タイの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表27 ラテンアメリカの医療サービスロボット市場(国別、2021年~2033年)
(百万米ドル)
表28 ラテンアメリカの医療サービスロボット市場、製品別、2021年~2033年(百万米ドル)
表29 ブラジルの医療サービスロボット市場、製品別、2021年~2033年(百万米ドル)
表30 アルゼンチンの医療サービスロボット市場、製品別、2021年~2033年 (百万米ドル)
表31 MEA医療サービスロボット市場(国別、2021年~2033年)(百万米ドル)
表32 MEA医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表33 南アフリカ医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表34 サウジアラビアの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表35 アラブ首長国連邦(UAE)の医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
表36 クウェートの医療サービスロボット市場(製品別、2021年~2033年)(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場の策定と検証
図4 医療サービスロボット市場:市場見通し
図5 医療サービスロボット市場:セグメント別見通し
図6 医療サービスロボット市場:競合環境の見通し
図7 親市場の見通し
図8 医療サービスロボット市場の推進要因の影響
図9 医療サービスロボット市場の制約要因の影響
図10 医療サービスロボット市場:製品見通しおよび主なポイント
図11 医療サービスロボット市場:製品動向分析
図12 調剤ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図13 消毒ロボット市場の推計および予測、2021年~2033年 (百万米ドル)
図14 配送ロボット市場の推計値および予測、2021年~2033年(百万米ドル)
図15 医療用テレプレゼンスロボット市場の推計値および予測、2021年~2033年(百万米ドル)
図16 ロボット看護補助機器市場の推計値および予測、2021年~2033年(百万米ドル)
図17 その他市場の推計値および予測、2021年~2033年(百万米ドル)
図18 世界の医療サービスロボット市場:地域別見通しおよび主なポイント
図19 世界の医療サービスロボット市場:地域別動向分析
図20 北米市場の推計値および予測、2021年~2033年(百万米ドル)
図21 主要国の動向
図22 米国市場の推計および予測、2021年~2033年(百万米ドル)
図23 主要国の動向
図24 カナダ市場の推計および予測、2021年~2033年(百万米ドル)
図25 主要国の動向
図26 メキシコ市場の推計値および予測値、2021年~2033年(百万米ドル)
図27 欧州市場の推計値および予測値、2021年~2033年(百万米ドル)
図28 主要国の動向
図29 英国市場の推計値および予測値、2021年~2033年 (百万米ドル)
図30 主要国の動向
図31 ドイツ市場の推計および予測、2021年~2033年(百万米ドル)
図32 主要国の動向
図33 フランス市場の推計値および予測、2021年~2033年(百万米ドル)
図34 主要国の動向
図35 イタリア市場の推計値および予測、2021年~2033年(百万米ドル)
図36 主要国の動向
図37 スペイン市場の推計値および予測、2021年~2033年 (百万米ドル)
図38 主要国の動向
図39 デンマーク市場の推計値および予測、2021年~2033年(百万米ドル)
図40 主要国の動向
図41 スウェーデン市場の推計値および予測、2021年~2033年(百万米ドル)
図42 主要国の動向
図43 ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
図44 アジア太平洋市場の推計および予測、2021年~2033年(百万米ドル)
図45 主要国の動向
図46 日本市場の推計および予測、2021年~2033年(百万米ドル)
図47 主要国の動向
図48 中国市場の推計値および予測値(2021年~2033年)(百万米ドル)
図49 主要国の動向
図50 インド市場の推計値および予測値(2021年~2033年)(百万米ドル)
図51 主要国の動向
図52 タイ市場の推計値および予測値(2021年~2033年)(百万米ドル)
図53 主要国の動向
図54 韓国市場の推計値および予測値(2021年~2033年)(百万米ドル)
図55 主要国の動向
図56 オーストラリア市場の推計値および予測値(2021年~2033年)(百万米ドル)
図57 ラテンアメリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図58 主要国の動向
図59 ブラジル市場の推計値および予測、2021年~2033年(百万米ドル)
図60 主要国の動向
図61 アルゼンチン市場の推計値および予測、2021年~2033年(百万米ドル)
図62 中東・アフリカ市場の推計値および予測、2021年~2033年 (百万米ドル)
図63 主要国の動向
図64 南アフリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図65 主要国の動向
図66 サウジアラビア市場の推計値および予測、2021年~2033年(百万米ドル)
図67 主要国の動向
図68 アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年)(百万米ドル)
図69 主要国の動向
図70 クウェートの市場推計および予測(2021年~2033年)(百万米ドル)









