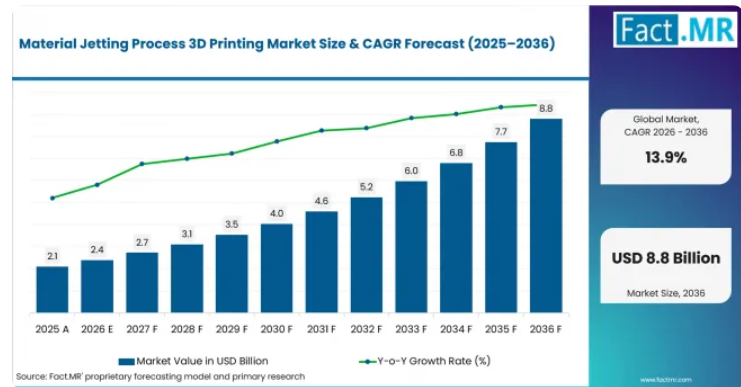
マテリアルジェッティング方式の3Dプリンティング市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、64億米ドルの絶対的な市場機会が見込まれています。
市場を形作っている需要の牽引要因は何でしょうか?
- 製品開発チームは、金型がリリースされる前に、1つの試作品で形状、色、透明度、ソフトタッチの感触を表現する必要がある場合に、マテリアルジェッティング方式を採用します。
- 医療・歯科分野のユーザーは、精細な解剖学的モデル、手術用ガイド、歯科用モデルを重視していますが、それには、規格に準拠した材料、検証済みのワークフロー、そして再現性のある後処理が求められます。
- 製造業者は、設計変更から実物評価までの期間を短縮するために、ジェット方式で製造されたプロトタイプ、治具、固定具、金型、鋳造用原型を利用しています。
- サービス局は、設備への資本投資やメンテナンス、オペレーターのトレーニングに多額の費用を費やすことなく、時折産業用プリンターを利用する必要がある企業にとって、参入障壁を低減しています。
なぜPolyJetが技術の主導権を握っているのでしょうか?
- 技術別:PolyJetが主導的な技術であり、2026年には56%のシェアを占めます。
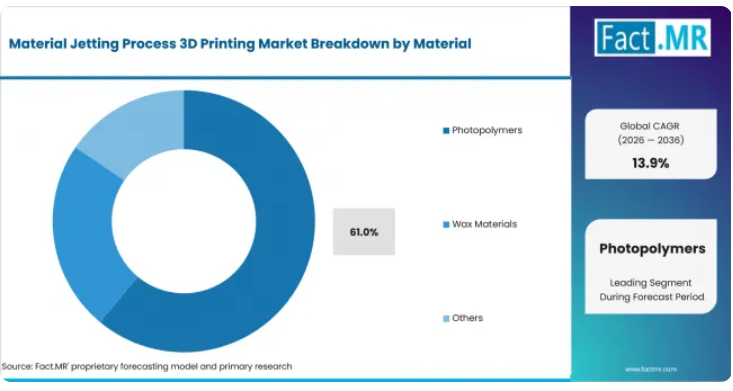
- 材料別:フォトポリマーが2026年に61%のシェアで首位を占めます。
- 用途別:プロトタイピングが2026年に39%のシェアで首位を占めます。
- エンドユーザー別:製造業界が2026年に36%のシェアで首位を占めます。
- プリンターの種類別:2026年には産業用3Dプリンターが68%のシェアで首位を占めます。
Fact.MRのアナリストの見解はどのようなものでしょうか?
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「視覚的な忠実度、材料の組み合わせ、および設計サイクルの短縮が、最低単位コストよりも重要となる場合、マテリアルジェッティングが優位となります。サプライヤーは、プロトタイプ製造の経済性と量産製造の経済性を区別すべきです。なぜなら、生産量が増えるにつれて、樹脂の挙動、サポート材の除去、および適合性要件が購入決定に影響を与えるからです。用途に特化した材料と信頼性の高いサービス体制が、試用段階から継続的な利用へと移行するかどうかを決定づけるでしょう。Fact.MRは、マテリアルジェッティングのサプライヤーは、多材料対応の精度、表面品質、およびサービスサポートの面で評価されると見ています。」
戦略的な意味合いは何でしょうか?プリンターサプライヤーは、単なる機械そのものではなく、検証済みのワークフローを販売すべきです。購入者にとっては、材料の選定、造形準備、サポートの除去、硬化、品質チェックが、一つのプロセスとして機能することが求められます。材料開発者は、差別化されていない樹脂カタログを拡充するのではなく、特定の用途における耐久性、生体適合性、透明性、および色安定性を向上させることで、競争上の優位性を確立できます。サービスプロバイダーは、部品のビジネス目的を踏まえて見積もりを提示すべきです。視覚モデル、機能性プロトタイプ、鋳造用パターンは、それぞれ異なる材料、検査手順、納期要件を必要とします。
韓国は、対象国の中で最も高い年平均成長率(CAGR)14.98%を記録しています。米国が14.43%で続き、カナダは13.97%と予測されています。2036年までに、英国は13.73%、オーストラリアは13.66%、ドイツは13.51%、日本は13.17%の成長が見込まれています。
大規模公開オンライン講座(MOOC)市場は、セグメント別にどのように分類されるのでしょうか?
なぜフォトポリマーが材料部門で首位を占めているのでしょうか?
2026年には、ポリジェットが技術部門で56%のシェアを占め、首位となっています。フォトポリマーは材料部門で61%のシェアを占め、首位となっています。プロトタイピングは用途部門で39%のシェアを占め、首位となっています。製造はエンドユーザー部門で36%のシェアを占め、首位となっています。一方、産業用3Dプリンターはプリンターの種類で68%のシェアを占め、首位となっています。
なぜプロトタイピングが用途別市場を牽引しているのでしょうか?
PolyJetは2026年に56%のシェアを占めると予測されています。
PolyJetが最大の技術シェアを占めているのは、製品開発チームが1回の印刷で、硬質、軟質、透明、着色の各フォトポリマーを組み合わせることができるためです。この機能により、エンジニアリングチームが金型を承認する前に、プロトタイプで外観や触感を確認する必要がある場合に、このプロセスが有用となります。フルカラーPolyJetおよびマルチマテリアルPolyJetは、コンセプトレビューから人間工学的なテストに至るまで、対応可能なワークフローを拡大します。MultiJetプリンティングは、高解像度のフォトポリマー部品やワックスパターンにおいて依然として重要ですが、NanoParticle JettingおよびCustom Material Jettingは、機能性粒子や特注の積層挙動を必要とする専門的なプログラムに対応しています。
なぜ製造分野がエンドユーザーをリードしているのでしょうか?
2026年には、フォトポリマーが61%のシェアを占めます。
フォトポリマーが主導的な地位を占める理由は、制御された液滴として積層でき、紫外線で即座に硬化できるためです。これにより、微細な層、滑らかな表面、精細な形状の再現が可能となります。硬質フォトポリマーは、視覚モデル、形状・嵌合チェック、および金型製作の補助に使用されます。柔軟なフォトポリマーを使用することで、シール、グリップ、オーバーモールドのシミュレーション、および軟組織の模擬品を、同じ設計レビュー内で再現することが可能になります。ワックス材料はインベストメント鋳造において依然として重要な役割を果たしていますが、生体適合性樹脂や透明材料は、サプライヤーが関連する性能要件を文書化できる場合、医療、歯科、および流体流動の用途を拡大しています。
なぜ産業用3Dプリンターがプリンターの種類で首位を占めるのでしょうか?
2026年には、プロトタイピングが39%のシェアを占める見込みです。
マテリアルジェッティング方式が首位を占める理由は、個別の金型や各材料ゾーンの手動組み立てを必要とせず、詳細なデジタル設計をプレゼンテーションに直ちに使える実物モデルに変換できるためです。コンセプトプロトタイプは、設計者が社内の承認を得たり、色を伝えたり、プロポーションを確認したりするのに役立ちます。機能性プロトタイプにより、エンジニアリングチームは設計が確定する前に、嵌合、シール性、グリップ力、および組み立てのアクセスをテストすることができます。医療および歯科用途では、患者固有のデータと管理された材料が不可欠である一方、金型および製造用途では、プリントされた金型、治具、または固定具が、想定される荷重、温度、生産サイクルに耐えられるという、より確固たる証拠が求められます。
マテリアルジェッティング方式の3Dプリンティング市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
採用を加速させている要因としては、多材料を用いた設計検討、高解像度のプロトタイピング、医療・歯科分野でのモデリング、鋳造ワークフロー、およびサービスへのアクセス拡大が挙げられます。一方、市場の拡大を制約している要因としては、樹脂の経済性、最終用途における材料の制限、作業者の安全性、後処理の要件、および印刷された部品が規制対象や生産上重要な用途に投入される前に再現性を検証する必要性が挙げられます。
どの推進要因が最も大きな商業的影響をもたらしているのでしょうか?
多材料・フルカラーによる設計レビュー: 1つのモデルで色、透明度、剛性、および柔軟な領域を表示できるため、1回のレビュー会議のために個別のプロトタイプを組み立てる必要が軽減されます。
金型製作前のプロトタイプ反復を迅速化:設計変更後、エンジニアリングチームは修正された形状をプリントし、金型や機械加工プログラムを確定する前に、適合性や使い勝手の問題を特定することができます。
- 医療・歯科用モデルのワークフロー:詳細なモデルは、画像診断、治療計画、臨床チームの間の通信を向上させますが、その導入は、材料に関する文書化とプロセス管理にかかっています。
最も明確な市場機会はどこにあるのでしょうか?
- 耐久性と生体適合性を兼ね備えたフォトポリマーの開発:細部を保持しつつ、耐熱性、機械的特性、または生体適合性を向上させた材料により、マテリアルジェッティングは単なる視覚モデルにとどまらず、より付加価値の高いワークフローへと発展する可能性があります。
- ジュエリーおよび精密鋳造用のワックスパターン:MJPシステムは、専用の金型を必要とせずに精細な犠牲パターンを製作できるため、カスタマイズされた製品の製造や、小ロットの鋳造生産を可能にします。
- 診療現場向けの解剖学的モデルおよび歯科用モデル:画像変換、プリンターの操作、洗浄、臨床レビューが再現性のあるワークフローとして管理されていれば、病院や歯科技工所も投資の正当性を説明できます。
より広範な利用を妨げる制約要因は何でしょうか?
- 樹脂コストと独自材料エコシステム:購入者は、外注印刷や他の積層造形プロセスと比較して、材料消費量、サポート材の廃棄量、サービス契約、および機械の遊休リスクを精査します。
- 未硬化樹脂の取り扱いと作業場の管理:曝露管理は責任ある導入の一環であるため、オペレーターには、保管、換気、個人防護、および廃棄手順に関する文書化された規定が必要です。
- 適格性およびトレーサビリティの要件:規制対象の分野や生産上重要な分野の購入者は、デジタルファイル、材料ロット、装置設定、後処理、および検査ルートが再現性のある結果を生み出すという証拠を求めます。
マテリアルジェッティング方式の3Dプリンティング市場を最も急速に拡大させている国はどこでしょうか?
記載された各国の見通しは、単一の地域サイクルというよりは、それぞれ異なる導入経路を反映しています。韓国と日本は、先進的な製造プログラムと国内のエンジニアリング能力を組み合わせています。米国は、標準化活動、医療機器に関するガイダンス、そして幅広いサービスへのアクセスを提供しています。カナダとオーストラリアは公的研究インフラへの依存度が高く、一方、ドイツと英国は、積層造形を仕様主導型の産業、プロトタイピング、および共有技術センターと結びつけています。
これら7カ国すべてにおいて、購入のタイミングは、アプリケーションエンジニアリング、認定済み材料、オペレーターによる制御、そして信頼性の高いサービス網によって決まります。このため、解像度、色、または対応材料数だけでプリンターを販売するのではなく、特定の用途に向けた完全なワークフローを実証できるサプライヤーが有利となります。レポートの全範囲には、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
2036年までの韓国の成長を牽引しているのは何でしょうか?
先進的な製造研究と、実用重視の3Dプリンティングインフラに支えられ、年平均成長率(CAGR)は14.98%となっています。
韓国では、電子、精密製造、医療技術、防衛需要に加え、積層造形プロセスの開発を支援する公的機関が融合しています。KITECHは、3Dプリンティング、プロセスモニタリング、マイクロ・ナノ製造、医療用インプラントの生産に関する研究活動を継続しています。このような環境は、プロセスが量産段階に移行する前に、詳細なポリマーモデル、多材料による実証、あるいは小型の機能性構造体が必要なチームによるマテリアルジェッティングの試験に有利に働きます。韓国のバイヤーは、装置を単なるスタンドアロンの試作ツールとしてではなく、厳格な製造システムに統合して運用することを期待しているため、サプライヤーには依然として現地のアプリケーションエンジニアリングが求められます。
米国では需要をどのように拡大しているのでしょうか?
年平均成長率(CAGR)14.4%で、製品開発、医療・歯科用途、標準化活動、および幅広いサービスの利用可能性が牽引しています。
米国には、設計センター、医療機器開発企業、歯科技工所、航空宇宙サプライヤー、および外部委託製造プラットフォームが数多く存在しています。マテリアルジェッティングおよびポリマー積層造形に関するNISTの研究は、測定とプロセスの理解を支援しており、一方、FDAのガイダンスでは、積層造形された医療機器の製造業者に対し、試験、特性評価、およびプロセス管理への対応が求められています。NIOSHによる積層造形に伴う危険性への注目も、樹脂取り扱いに関する運用基準を引き上げています。したがって、市場の転換は、印刷品質だけでなく、検証済みの材料、文書化されたワークフロー、およびサービスサポートにかかっています。
カナダの成長を支えているものは何でしょうか?
13.97%のCAGR(年平均成長率)を達成しており、これは先端材料研究、共同製造プログラム、およびサービスベースの導入によって支えられています。
カナダは、先端材料、ポリマーおよび複合材料の製造、プリンテッドエレクトロニクス、ならびに統合機能のための2Dまたは3Dプリントにおける国立研究評議会(NRC)の能力の恩恵を受けています。これらのプログラムは、実験室での材料開発から産業実証へと至る道筋を築いています。多くのカナダのバイヤーは地理的に分散しており、専用の産業用プラットフォームを導入するだけの十分な材料ジェット処理量を確保できない場合があるため、研究施設やサービスプロバイダーの役割が強化されています。設計支援、材料に関するアドバイス、そして予測可能な納期を組み合わせたサプライヤーは、プロジェクトベースの需要をリピート顧客へと転換することができます。
英国の成長を牽引しているのは何でしょうか?
年平均成長率(CAGR)13.73%。プロトタイピング、カスタマイズ製造、ラピッドツーリング、およびハイバリュー・マニュファクチャリング・ネットワークが牽引しています。
3Dプリンティングの導入に関する英国政府の調査では、プロトタイピング、カスタマイズ製造、ラピッドツーリングが、中小製造業者にとって実用的な道筋であると特定されています。また、同国には「カタパルト(Catapult)」センター、大学の研究所、防衛製造プログラムなどが存在し、企業が資本を投じる前に積層造形プロセスを評価できるよう支援しています。マテリアルジェッティングは、購入者が実物に近いプロトタイプ、解剖学的モデル、人間工学的な研究、あるいは少量生産用の型を必要とする場合に最も適しています。商業的な制約は認知度の低さではなく、熟練したオペレーターへのアクセス、ワークフローの検証、およびサービス局や他の印刷手段との明確なコスト比較の欠如にあります。
オーストラリアの成長を支えている要因は何でしょうか?
13.66%の年平均成長率(CAGR)は、共有された研究インフラと、高付加価値の航空宇宙、医療、産業プロジェクトによって支えられています。
オーストラリアは、単一の拠点では導入の正当化が難しい設備を製造業者が利用できるよう、国立研究施設や産学連携に依存しています。CSIROは、Lab22を産業界が利用できる積層造形センターとして位置づけ、ラピッドプロトタイピング、航空宇宙、医療プロジェクトの実績を公表しています。マテリアルジェッティングのサプライヤーは、設計の可視化、解剖学的情報伝達、教育、および大規模な金属造形インフラを必要としないサービス局向けアプリケーションを支援することで、利益を得ることができます。コンパクトなフルカラーシステムや外注による産業用造形は、ユーザーが主要都市や地方の製造拠点に分散している場合に特に有効です。
ドイツの動向は?
年平均成長率(CAGR)は13.51%で、ポリマー研究、エンジニアリング分野、および仕様主導型の導入が牽引しています。
ドイツには、自動車、産業機器、医療エンジニアリング、および研究の基盤が密に存在しています。フラウンホーファー機関では、積層造形プロセスチェーン、工場計画、ポリマー材料、および医療用途向けの材料を含む光硬化技術の研究に取り組んでいます。ドイツの購入者は、形状、表面、温度、耐久性、再現性といった測定可能な要件に基づいて、マテリアルジェッティング技術を評価する傾向があります。このため、材料の挙動を文書化でき、プリンターを品質管理システムや生産計画システムに連携させることができるサプライヤーが有利となります。また、フォトポリマーが要求される使用条件を満たせない場合、最終用途部品への安易な展開を制限することにもなります。
日本の成長を牽引しているのは何でしょうか?
年平均成長率(CAGR)は13.17%で、高付加価値生産プログラム、精密製造、および国内のフルカラーインクジェット技術がこれを支えています。
日本は、精密な製品開発と、高付加価値生産に向けた積層造形を推進する国家プログラムを組み合わせています。NEDOは3Dプリンティングを次世代製造システムの一環として位置付けており、ミマキはデザイン、教育、ビジュアルコミュニケーション向けのフルカラーUV硬化型インクジェット3Dプリンターを商品化しています。マテリアルジェッティングは、精細な色再現、表面品質、コンパクトなシステム設計により、手動でのモデルの仕上げ作業を削減できるため、日本のニーズに合致しています。ただし、老舗メーカーの場合、綿密な評価や現地でのサービス、そして印刷されたモデルが厳格に管理された開発プロセスを改善するという証拠を必要とするため、導入にはより長い時間がかかる可能性があります。
マテリアルジェッティング方式の3Dプリンティング市場をリードしているのはどの企業でしょうか?
Stratasys Ltd.は、本レポートで取り上げられた企業の中でも積極的に事業を展開しているプロバイダーです。その他、本レポートで取り上げられたプロバイダーには、3D Systems Corporation、HP Inc.、Materialise NV、Proto Labs, Inc.、Voxeljet AG(関連する積層造形プロバイダー)、ミマキエンジニアリング株式会社、Xometry, Inc.、Shining 3D Tech Co., Ltd.、およびキーエンス株式会社が含まれます。
競争は、マテリアルジェッティング方式のプリンターメーカー、材料ポートフォリオ、ソフトウェア、および受託製造サービスに及んでいます。ストラタシス社は、PolyJetシステムと多材料用フォトポリマーを通じて競争力を発揮しています。3Dシステムズ社は、MultiJet Printingを通じてフォトポリマーおよびワックスを用いたワークフローに対応しています。ミマキはフルカラーUVインクジェットモデルに注力している一方、マテリアルライズとプロトラボはサービスベースの生産を通じてソリューションを提供しています。より広範な積層造形サプライヤーやデジタル調達プラットフォームは、たとえその主要プロセスが材料ジェットと隣接するものであっても、購入者の比較検討に影響を与えています。Fact.MRは、普遍的なプロセスの優位性に関する根拠のない主張ではなく、アプリケーションの実証、サービスの対応力、および材料の信頼性こそが、最も強固な地位をもたらすものと考えています。
主要なプロバイダーはどの企業でしょうか?
- Stratasys Ltd.
- 3D Systems Corporation
- HP Inc.
- Materialise NV
- Proto Labs, Inc.
- Voxeljet AG (adjacent additive-manufacturing provider)
- Mimaki Engineering Co., Ltd.
- Xometry, Inc.
- Shining 3D Tech Co., Ltd.
- Keyence Corporation
市場はどのように分類されていますか?
- 技術別:
- PolyJet
- フルカラー PolyJet
- マルチマテリアル PolyJet
- MultiJet Printing (MJP)
- ワックスベースのMJP
- フォトポリマーMJP
- その他
- ナノ粒子ジェッティング
- カスタム材料ジェッティング
- PolyJet
- 材料別:
- フォトポリマー
- 硬質フォトポリマー
- 柔軟性フォトポリマー
- ワックス材料
- 鋳造用ワックス
- 造形用ワックス
- その他
- 生体適合性樹脂
- 透明材料
- フォトポリマー
- 用途別:
- プロトタイピング
- コンセプトプロトタイプ
- 機能性プロトタイプ
- 医療・歯科
- 外科用ガイド
- 歯科用模型
- 金型・製造
- 成形金型
- 治具・固定具
- その他
- 宝飾品
- 消費財
- 教育・研究
- プロトタイピング
- エンドユーザー別:
- 製造
- 自動車
- 産業用機器
- 医療
- 病院
- 歯科技工所
- 航空宇宙・防衛
- 航空機部品
- 防衛用プロトタイピング
- その他
- 教育
- 消費財
- サービス局
- 製造
- プリンター種類別:
- 産業用3Dプリンター
- 大量生産
- プロフェッショナル向けプロトタイピング
- デスクトップ3Dプリンター
- エンジニアリング用デスクトップシステム
- 教育用デスクトップシステム
- 産業用3Dプリンター
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な質問への回答
- 市場の規模はどれくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンス・フレームワーク
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ別予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値:10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2036年までのグローバル市場価格分析
- 2021年から2036年までの技術別グローバル市場分析および予測
- はじめに/主な調査結果
- 技術別 過去市場規模(10億米ドル)分析、2021年~2025年
- 技術別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- PolyJet
- フルカラーPolyJet
- マルチマテリアルPolyJet
- MultiJet Printing (MJP)
- ワックスベースMJP
- フォトポリマーMJP
- その他
- ナノ粒子ジェット
- カスタム材料ジェット
- PolyJet
- 技術別前年比成長傾向分析(2021年~2025年)
- 技術別絶対額市場機会分析(2026年~2036年)
- 材料別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 素材別 過去市場規模(金額、10億米ドル)分析:2021年~2025年
- 素材別 現在および将来の市場規模(金額、10億米ドル)分析および予測:2026年~2036年
- フォトポリマー
- 硬質フォトポリマー
- 軟質フォトポリマー
- ワックス材料
- 鋳造用ワックス
- 造形用ワックス
- その他
- 生体適合性樹脂
- 透明材料
- フォトポリマー
- 素材別前年比成長率分析(2021年~2025年)
- 素材別絶対市場規模分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(金額別、10億米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、10億米ドル)の分析および予測
- プロトタイピング
- コンセプトプロトタイプ
- 機能性プロトタイプ
- 医療・歯科
- 外科用ガイド
- 歯科模型
- 金型・製造
- 成形金型
- 治具・固定具
- その他
- 宝飾品
- 消費財
- 教育・研究
- プロトタイピング
- 用途別前年比成長率分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別、2021年から2025年までの過去の市場規模(金額、10億米ドル)分析
- エンドユーザー別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)分析および予測
- 製造
- 自動車
- 産業用機器
- 医療
- 病院
- 歯科技工所
- 航空宇宙・防衛
- 航空機部品
- 防衛・プロトタイピング
- その他
- 教育
- 消費財
- サービス局
- 製造
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対額市場機会分析(2026年~2036年)
- プリンターの種類別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- プリンター種類別の過去市場規模(金額、10億米ドル)分析、2021年から2025年
- プリンター種類別の現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- 産業用3Dプリンター
- 大量生産
- プロフェッショナル向けプロトタイピング
- デスクトップ3Dプリンター
- エンジニアリング用デスクトップシステム
- 教育用デスクトップシステム
- 産業用3Dプリンター
- プリンター種類ごとの前年比成長傾向分析(2021年~2025年)
- プリンター種類ごとの絶対的な市場機会分析(2026年~2036年)
- 地域別グローバル市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模 (10億米ドル)市場分類別予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額:10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパその他
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(価値:10億米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 技術別
- 材料別
- 用途別
- エンドユーザー別
- プリンター種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 材料別
- 用途別
- エンドユーザー別
- プリンター種類別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンター種類別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 技術別
- 素材別
- 用途別
- エンドユーザー別
- プリンターの種類の別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合分析の詳細
- Stratasys Ltd.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 3D Systems Corporation
- HP Inc.
- Materialise NV
- Proto Labs, Inc.
- Voxeljet AG
- ミマキエンジニアリング株式会社
- Xometry, Inc.
- Shining 3D Tech Co., Ltd.
- キーエンス株式会社
- その他
- Stratasys Ltd.
- 競合分析の詳細
- 事例研究
- 成功事例
- 最近の動向
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:技術別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:素材別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:エンドユーザー別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:プリンターの種類別 世界の市場規模(10億米ドル)予測、2021年~2036年
- 表7:北米市場規模(10億米ドル)予測(国別)、2021年~2036年
- 表8:北米市場規模(10億米ドル)予測(技術別)、2021年~2036年
- 表9:素材別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:用途別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:エンドユーザー別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表12:北米市場規模(10億米ドル)のプリンター種類別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(技術別、2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表16:南米アメリカ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表17:南米アメリカ市場規模(10億米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表18:南米アメリカ市場規模(10億米ドル)の予測(プリンターの種類別、2021年~2036年)
- 表19:西ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表20:西ヨーロッパ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表21:西ヨーロッパ市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表22:西ヨーロッパ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表23:西ヨーロッパ市場規模(10億米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表24: プリンターの種類別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(10億米ドル)予測(国別)、2021年~2036年
- 表26:東ヨーロッパ市場規模(10億米ドル)予測(技術別)、2021年~2036年
- 表27:東ヨーロッパの市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表29:東ヨーロッパの市場規模(10億米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表30:東ヨーロッパの市場規模(10億米ドル)予測:プリンターの種類別、2021年~2036年
- 表31:東アジアの市場規模(10億米ドル)予測:国別、2021年~2036年
- 表32:東アジアの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表33:東アジアの市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表34: 用途別東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表35:エンドユーザー別東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表36:プリンター種類別東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表37:南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表38:南アジアおよび太平洋地域の市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表39:南アジア・太平洋地域の市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表41:南アジア・太平洋地域の市場規模 (10億米ドル)エンドユーザー別予測、2021年~2036年
- 表42:南アジア・太平洋地域の市場規模(10億米ドル)プリンターの種類別予測、2021年~2036年
- 表43:中東・アフリカの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表45:中東・アフリカ地域の市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表46:中東・アフリカ地域の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表47:中東・アフリカ市場規模(10億米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表48:中東・アフリカ市場規模(10億米ドル)の予測(プリンターの種類別、2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の技術別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の技術別世界市場の前年比成長率比較
- 図5:技術別世界市場の魅力度分析
- 図6:素材別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:素材別世界市場の前年比成長率比較(2026年~2036年)
- 図8:素材別世界市場の投資魅力度分析
- 図9:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:エンドユーザー別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
- 図14:エンドユーザー別世界市場の魅力度分析
- 図15:プリンターの種類別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:プリンターの種類別世界市場の前年比成長率比較(2026年~2036年)
- 図17:プリンター種類ごとの世界市場の魅力度分析
- 図18:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別の世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図25:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図26:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場の価値シェアおよびBPS分析(国別)、 2026年および2036年
- 図29:北米市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における技術別前年比成長率の比較(2026年~2036年)
- 図31:技術別北米市場の魅力度分析
- 図32:材料別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:材料別北米市場の前年比成長率比較(2026年~2036年)
- 図34:素材別北米市場の魅力度分析
- 図35:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:エンドユーザー別北米市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図39:エンドユーザー別北米市場の前年比成長率比較(2026年~2036年)
- 図40:エンドユーザー別 北米市場の魅力度分析
- 図41:プリンターの種類別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:プリンターの種類別 北米市場の前年比成長率比較(2026年~2036年)
- 図43:プリンターの種類別 北米市場の魅力度分析
- 図44:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:技術別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:技術別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47: 技術別ラテンアメリカ市場の魅力度分析
- 図48:ラテンアメリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:ラテンアメリカ市場における素材別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における素材別魅力度分析
- 図51:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における用途別前年比成長率比較(2026年~2036年)
- 図53:用途別南米アメリカ市場の魅力度分析
- 図54:エンドユーザー別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:エンドユーザー別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:南米アメリカ市場におけるエンドユーザー別魅力度分析
- 図57:南米アメリカ市場におけるプリンター種類別市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場におけるプリンター種類別前年比成長率比較(2026年~2036年)
- 図59:プリンターの種類による南米アメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における技術別の市場魅力度分析
- 図64:西ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図66:西ヨーロッパ市場における素材別の魅力度分析
- 図67:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図69:西ヨーロッパ市場における用途別の魅力度分析
- 図70:西ヨーロッパ市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図72:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図73:西ヨーロッパ市場におけるプリンター種類別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場におけるプリンター種類ごとの前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場におけるプリンター種類ごとの市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図79:東ヨーロッパ市場における技術別市場魅力度分析
- 図80: ヨーロッパ市場の素材別市場シェアおよびBPS分析(2026年および2036年)
- 図81:ヨーロッパ市場の素材別前年比成長率比較(2026年~2036年)
- 図82:ヨーロッパ市場の素材別市場魅力度分析
- 図83:ヨーロッパ市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図85:ヨーロッパ市場における用途別の魅力度分析
- 図86:ヨーロッパ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図89:ヨーロッパ市場におけるプリンターの種類別市場シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場におけるプリンター種類ごとの前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場におけるプリンター種類ごとの市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場の技術別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場の技術別前年比成長率の比較(2026年~2036年)
- 図95:技術別東アジア市場の魅力度分析
- 図96:素材別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:素材別東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における素材別の魅力度分析
- 図99:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における用途別の魅力度分析
- 図102:東アジア市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図104:東アジア市場におけるエンドユーザー別の魅力度分析
- 図105:東アジア市場におけるプリンター種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場におけるプリンター種類別の前年比成長率比較(2026年~2036年)
- 図107:プリンター種類による東アジア市場の魅力度分析
- 図108:国別による南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:技術別による南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋市場における技術別の市場魅力度分析
- 図112:南アジアおよび太平洋地域の市場シェアおよびBPS分析(素材別、2026年および2036年)
- 図113:南アジアおよび太平洋地域の市場の前年比成長率比較(素材別、2026年~2036年)
- 図114:南アジアおよび太平洋地域の市場の魅力度分析(素材別)
- 図115:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図117:用途別 南アジア・太平洋市場の魅力度分析
- 図118:エンドユーザー別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図120:南アジア・太平洋市場におけるエンドユーザー別の市場魅力度分析
- 図121:南アジア・太平洋市場におけるプリンター種類別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図122: 南アジア・太平洋市場:プリンター種類ごとの前年比成長率比較(2026年~2036年)
- 図123:南アジア・太平洋市場:プリンター種類ごとの市場魅力度分析
- 図124:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場における技術別魅力度分析
- 図128:中東・アフリカ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
- 図130:中東・アフリカ市場における素材別の市場魅力度分析
- 図131:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図133:用途別中東・アフリカ市場の魅力度分析
- 図134:エンドユーザー別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図135:エンドユーザー別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図137:中東・アフリカ市場におけるプリンター種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場におけるプリンター種類別の前年比成長率比較(2026年~2036年)
- 図139:プリンター種類別の中東・アフリカ市場の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









