船舶用発電機市場の概要
市場の概要
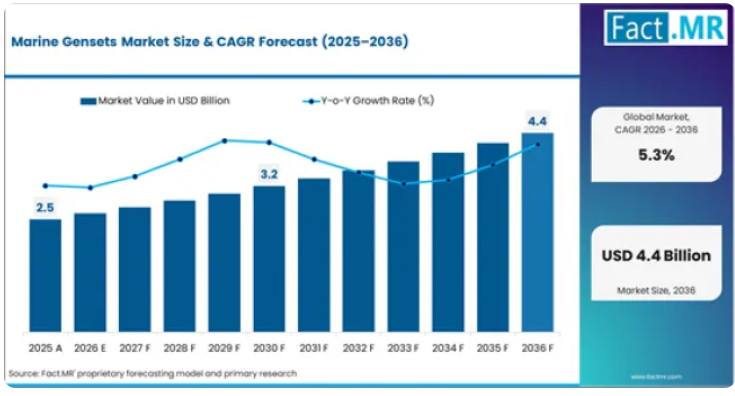
- 2025年、世界の船舶用発電機市場の規模は約26億3,000万米ドルと評価されました。
- 同市場は2026年に26億3,000万米ドルに達すると推定され、2036年までに46億5,000万米ドルに達すると予測されています。
- 船舶用発電機市場は、予測期間中に年平均成長率(CAGR)5.3%で拡大する見込みです。
- 同市場は、2026年から2036年の間に18億7,000万米ドルの絶対的なドルベースの市場機会を創出すると予想されています。
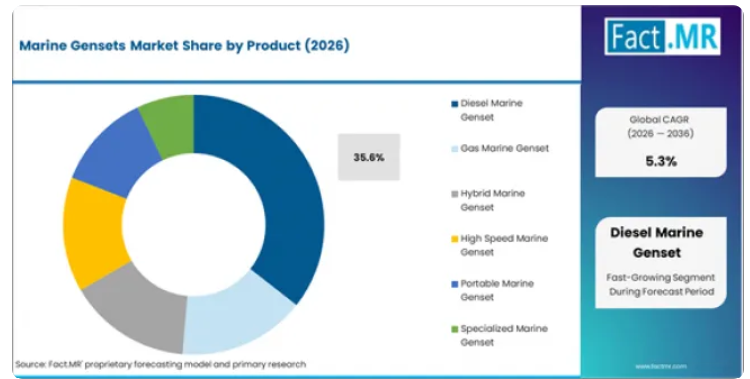
- 2026年時点で、ディーゼル船舶用発電セットは製品セグメントシェアの35.6%を占めています。
- 予測期間中、米国(5.8%)とメキシコ(5.7%)が主要な成長市場となります。
需要と成長の推進要因
- 国際貿易量の増加や、コンテナ船、ばら積み船、タンカーの各セグメントにおける船隊拡充計画により、船舶搭載型発電システムの持続的な調達が生み出されています。
- IMOの排出基準や地域ごとの船舶用燃料規制の厳格化により、運航事業者は、古い船舶を、よりクリーンで燃料効率の高い発電機構成に改造せざるを得なくなっています。
- 風力発電所設置船や浮体式生産設備など、オフショアエネルギー活動の拡大により、稼働サイクルが長い高信頼性の発電機に対する需要が生まれています。
- 特に欧州およびアジア太平洋地域におけるクルーズ船やフェリーの船隊拡大は、ホテル負荷管理機能を備えたハイブリッドおよびデュアルフューエル発電機の採用を後押ししています。
- デジタル監視、負荷最適化ソフトウェア、遠隔診断の統合が進んでいることで、運用上の価値が高まり、機器の仕様決定にも影響を及ぼしています。
製品およびセグメント別見通し
2026年には、ディーゼル船舶用発電セットが製品セグメントの35.6%を占めると見込まれます。これは、その実証済みの信頼性、世界的なバンカーネットワークを通じた燃料の入手可能性、および既存の船舶電力アーキテクチャとの幅広い互換性によって支えられています。2026年には、推進支援システムが用途セグメントの32.4%を占める見込みです。
これは、機関室システム、貨物取扱、および航行のために継続的な補助電力を必要とする商船運航事業者からの需要が牽引しています。中出力船舶用発電機は、定格出力セグメントの37.1%を占めており、中型商船、オフショア支援船、および多目的船隊用途に需要が集中していることを反映しています。
主なセグメンテーションは以下の通りです:
製品タイプ:ディーゼル船舶用発電機、ガス船舶用発電機、ハイブリッド船舶用発電機、高速船舶用発電機、ポータブル船舶用発電機
用途:推進支援システム、オフショアプラットフォームへの電力供給、港湾・埠頭運営、商船、旅客船およびクルーズ船
最終用途:海運会社、石油・ガス会社、海軍および防衛機関、港湾当局、旅客輸送事業者
技術:エンジン技術、電気技術、制御技術、冷却技術、燃料システム技術出力定格:低出力船舶用発電機、中出力船舶用発電機、高出力船舶用発電機
これらのシステムにより、以下のことが可能となります:
船舶の推進支援、航行、および貨物作業のための船内での継続的な電力供給
オフショアプラットフォームおよび港湾インフラ全体における補助および非常用発電
排出ガス規制に準拠した船舶構成のための柔軟な燃料運用および負荷管理
地域別動向および競争環境
北米は主要な需要地域であり、米国およびカナダにおける船隊の近代化、洋上エネルギーへの投資、防衛用船舶の調達に支えられています。欧州では、ドイツ、フランス、英国における洋上風力発電設備設置船、クルーズ船隊の拡大、排出ガス規制に準拠した改造プログラムを牽引役として、船舶用発電セットに対する需要が堅調に推移しています。
アジア太平洋地域は、韓国、中国、日本における造船活動に加え、洋上エネルギー設備の増設が進んでいることを背景に、高成長地域として台頭しています。予測期間中、最も急成長している国別市場としては、米国(5.8%)、メキシコ(5.7%)、ドイツ(5.3%)、韓国(5.3%)が挙げられます。
この市場で活動している主要企業には、キャタピラー社、MTUフリードリヒスハーフェン社、カミンズ社、ワルツィラ社、ボルボ・ペンタ、ヤンマーホールディングス、コーラー社、川崎重工業、MANエナジーソリューションズSE、ロールス・ロイス・ホールディングスなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「船舶用発電機市場は、交換需要主導のカテゴリーから、規制順守や燃料の柔軟性に関する要件によって形作られる市場へと移行しつつあります。運航事業者は、長期的な船隊の脱炭素化戦略の一環として、デュアルフューエルやメタノール対応システムをますます指定するようになっています。
ディーゼルが依然として販売量の主力ですが、成長は排出基準が最も厳しいハイブリッドおよびガス仕様に集中しています。商業的な優位性は、発電ハードウェアにデジタルモニタリング、負荷最適化、ライフサイクルサービスを組み合わせることができるサプライヤーへとシフトしつつあります。燃料に依存しないプラットフォームやモジュール式発電アーキテクチャに投資する企業は、新造船および改造プログラムにおける調達支出を獲得する上で、最も有利な立場に立つでしょう。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- コンテナ船、LNG運搬船、およびオフショア支援船の各セグメントにおける船隊の拡大および新造船の就航プログラムにより、船舶用発電機セットのOEMメーカーにとって、複数年にわたる調達パイプラインが生み出されています。
- IMO 2030および地域ごとの排出規制により、従来のディーゼル専用システムから、デュアルフューエル、LNG対応、およびメタノール対応の発電機セットプラットフォームへの置き換えが加速しています。
- 欧州およびアジア太平洋地域で増加している洋上風力発電設備設置船の船隊には、延長された稼働サイクル定格と冗長性構成を備えた高負荷発電機セットが求められています。
主要な市場の制約
- 船舶の就航までの長い期間や、保守的な海軍仕様策定プロセスが、防衛および商用船隊における新技術の導入ペースを制限しています。
- 主要な港湾ハブ以外におけるLNGおよびメタノール給油のための燃料インフラの不足が、代替燃料発電機セット構成の実用的な導入を制約しています。
- 小規模な船隊運航事業者や漁船所有者の価格への敏感さが、コネクテッド機能や高スペックの発電機システムに対する潜在市場を制限しています。
主要な機会分野
- メタノール対応および燃料非依存型の発電機プラットフォームは、複数の燃料経路にわたって規制に準拠したソリューションを提供できるOEMにとって、差別化の機会を生み出しています。
- デジタルモニタリング、予知保全、遠隔診断を発電機パッケージに統合することで、継続的なサービス収益モデルの確立とライフサイクル価値の創出が可能になっています。
- 老朽化する商用およびオフショア船隊からの改造需要は、特に排出ガス規制の遵守期限が前倒しされている地域において、総調達額のうち大きく、かつ拡大し続ける割合を占めています。
船舶用発電機市場のセグメント別分析
- ディーゼル船舶用発電機は、2026年に製品セグメントの35.6%を占める見込みです。これは、世界的なバンカリングインフラとの互換性、実証済みの運用信頼性、および商用・防衛用途における幅広い受容性によって支えられています。
- 推進支援システムは、2026年に用途セグメントの32.4%を占める見込みです。これは、船舶の航行、貨物取扱、機関室の運用、および船内生活設備システムにおける補助動力への継続的な需要に牽引されています。
- 中出力船舶用発電機は、出力定格セグメントの37.1%を占めており、これは中型商用船舶、オフショア支援船、多目的プラットフォームといった、最も大規模な導入基盤において広く使用されていることを反映しています。
船舶用発電機市場は、製品タイプ、用途、最終用途、技術、および出力定格によって区分されています。製品タイプ別では、市場はディーゼル、ガス、ハイブリッド、高速、およびポータブル型の船舶用発電機を網羅しています。用途別では、推進支援、オフショアプラットフォームへの電力供給、港湾運営、商船、旅客船などが対象となります。ディーゼル式は、確立された燃料供給チェーンと既存の船舶構造との互換性により、金額ベースで首位を占めていますが、ハイブリッド式およびガス式が次の成長段階を牽引すると予想されています。
船舶用発電機市場を支配しているのはどの製品タイプセグメントでしょうか?
2026年には、船舶用ディーゼル発電セットが製品セグメント全体の市場規模の約35.6%を占めると推定されています。ディーゼル仕様が主導的な地位を占めている背景には、船舶用ディーゼル油の確立された世界的な給油ネットワーク、ディーゼル式パワートレインの長い耐用年数、そして新造船および改造プロジェクトの両方で引き続き採用されていることが挙げられます。ディーゼル発電機セットは、燃料の入手可能性、出力密度、およびメンテナンスの簡便さが主要な調達基準となる中型から大型の商用船舶において、依然として標準的な選択肢となっています。
船舶用発電機セット市場を支配しているのはどの用途セグメントでしょうか?
2026年には、推進支援システムが用途セグメントの32.4%を占めると予想されています。需要は、機関室の換気、燃料移送システム、航法機器、通信インフラ、および貨物取扱作業のために継続的な補助電力を必要とする商船運航事業者に集中しています。この用途カテゴリーの発電機セットは、持続的な負荷条件下で稼働するため、デューティサイクルの信頼性が実証されている中出力および高出力の構成が採用される傾向にあります。
推進支援用途は、船舶の電動化が進んでいることからも恩恵を受けており、発電機は電気推進補助システム、バラスト水処理、および排出ガススクラバーへの電力供給をますます担うようになっています。船隊運航事業者がハイブリッドアーキテクチャや陸上電源接続を採用するにつれ、船内発電機の役割は、単独のバックアップから統合型電力管理へと進化しています。この移行により、技術仕様の範囲が拡大し、高度な負荷分散、同期、およびデジタル制御機能を備えた発電機への需要が支えられています。
船舶用発電機市場において、どの出力区分が主流となっているのでしょうか?
2026年には、中出力船舶用発電機が出力区分全体の37.1%を占めると予想されています。この主導的な地位は、一般貨物船、沿岸タンカー、多目的船、オフショア補給船など、中型商用船隊に設置された船舶総トン数が集中していることを反映しています。これらの船舶では通常、500 kWから2,000 kWの範囲の発電機セット構成が必要とされており、これは中出力カテゴリーに該当し、主電源および補助電源の両方の需要に対応しています。
中出力発電機セットは、船隊運営者が船舶の電力アーキテクチャを再設計することなく老朽化した機器を交換する改修プログラムにおいても、幅広い適用性という利点があります。標準化された取り付け方式、モジュール式設計、および複数のOEMメーカーからの供給が可能であることから、このセグメントは競争力のある価格設定と入手しやすさを実現しています。
船舶用発電機市場の次の成長段階を形作っている製品トレンドは何か?
ハイブリッド船舶用発電機は、まだ最大の製品セグメントではありませんが、市場で最も急成長している分野の一つとして台頭しています。船舶運航事業者が、ディーゼルエンジンやガスエンジンとバッテリーエネルギー貯蔵システムを組み合わせた構成へと移行するにつれ、そのシェアは上昇すると予測されています。これにより、可変速運転、ピークシェービング、および排出ガスゼロでの寄港が可能になります。これは特に、フェリー運航事業者、オフショア支援船、および建設船の船隊において、稼働サイクルに頻繁な負荷変動や入港要件が含まれる場合に重要となります。
ハイブリッド構成への移行は、船隊調達における優先順位の広範な変化を反映しています。運航事業者は、発電機システムを評価する際、燃料費や稼働率だけでなく、規制順守、港湾利用料、乗組員の安全性についてもますます重視するようになっています。バッテリーコストの低下と電力管理ソフトウェアの成熟に伴い、ハイブリッド発電機はニッチなプレミアムカテゴリーから、構造的な成長の原動力へと移行しつつあります。エンジンハードウェアに統合型バッテリーシステム、インテリジェントな負荷管理、遠隔診断機能を組み合わせたOEM各社は、次回の調達サイクルにおいて、他を圧倒するシェアを獲得する態勢にあります。
主要市場における地域別見通し
- 米国は、船隊の近代化、IRA(インフレ抑制法)に関連するエネルギー投資、防衛用船舶の調達、および大西洋岸とメキシコ湾岸における洋上風力発電支援船の需要に支えられ、国別成長率で5.8%とトップを走っています。
- 欧州では需要が安定しており、ドイツは5.3%の成長率を示しています。これは、洋上風力発電設備の設置船の就航や、「エネルギー転換(Energiewende)」に沿った船舶排出ガス規制遵守プログラムが牽引しています。
- アジア太平洋地域では、韓国と日本における造船活動が、新造の商船および軍艦への発電機セット搭載に対するOEMレベルの需要を支えています。
- メキシコは5.7%の成長率を示しており、これは洋上石油・ガス事業の拡大、港湾インフラのアップグレード、および海洋支援船の動力システムに対する需要の高まりを反映しています。
米国における船舶用発電セットの市場見通し
需要は、艦隊の近代化プログラム、洋上エネルギー支援船の調達、および防衛造船活動に集中しています。「インフレ抑制法」および関連するエネルギー優遇措置により、冗長構成を備えた高負荷の船舶用発電セットを必要とする洋上風力発電設備設置船への投資が加速しています。また、複数年にわたる国防承認に基づく海軍の造船プログラムも、新型水上戦闘艦および支援艦向けのディーゼルおよびハイブリッド発電セットシステムの調達を支えています。
- 大西洋沿岸における洋上風力発電船の船隊拡大により、大容量の船舶用発電セットに対する新たな調達ニーズが生まれています。
- EPA Tier 4排出ガス規制により、新造プログラムにおける仕様決定は、よりクリーンなデュアルフューエルおよびハイブリッド発電機構成へと向かっています。
メキシコにおける船舶用発電機の需要動向
メキシコ湾における海洋石油・ガス活動に加え、連邦インフラプログラムに基づく港湾近代化投資が、発電機調達の増加を支えています。PEMEXおよび民間事業者による浮体式生産設備や海洋支援船への投資は、中・高出力のディーゼル発電機システムに対する複数年にわたる需要を生み出しています。ベラクルスおよびラサロ・カルデナスにおける港湾拡張プロジェクトも、可搬型および岸壁設置型の発電機セット構成に対する需要を牽引しています。
- PEMEX関連のオフショア船舶運航は、生産・支援プラットフォーム向けの船舶用ディーゼル発電機の継続的な調達を支えています。
- 港湾の近代化およびターミナル拡張プログラムにより、対象市場は従来の船舶への設置を超えて拡大しています。
ドイツの船舶用発電機市場成長評価
EUの産業排出指令の要件や、「エネルギー転換(Energiewende)」に沿った船舶用燃料規制により、ドイツ船籍およびドイツ建造の船舶における発電セットの仕様が形成されています。北海における洋上風力発電設備設置船の就航は主要な需要源となっており、事業者はゼロエミッションの港湾入港目標を達成するために、デュアルフューエルおよびハイブリッド発電セットを指定しています。DIN/EU CE規格およびEASAに準拠した海軍仕様により、ドイツの調達サイクルでは、ライフサイクルにわたるコンプライアンスが文書化された認定OEMシステムが優先されています。
- 北海の洋上風力発電設置船からの需要により、排出ガス規制に準拠した構成を備えた大容量船舶用発電セットの持続的な調達が生み出されています。
- DIN/EU CE認証要件は参入障壁となり、船舶用発電セットのコンプライアンス実績が文書化されている老舗OEMに有利に働いています。
韓国における船舶用発電セットの需要分析
現代重工業、サムスン重工業、大宇造船の国内造船能力により、韓国は船舶用発電機の主要な設置市場としての地位を確立しています。LNG運搬船、コンテナ船、オフショア船にわたる新造船の受注残は、船舶の引き渡しスケジュールに連動した発電機の調達量を生み出しています。次世代推進・動力システムに対する政府の研究開発支援により、韓国で建造される船舶向けのデュアルフューエルおよびハイブリッド発電機プラットフォームの認定が加速しています。
- LNG運搬船およびコンテナ船の造船所受注残は、今後数年間にわたる発電機セットの調達パイプラインを形成しています。
- 船舶用動力システムに対する政府主導の研究開発プログラムにより、代替燃料発電機セット構成の国内での認定が加速しています。
競合ベンチマーキングと企業のポジショニング
企業別船舶用発電機市場分析
- キャタピラー社、ワルティラ社、MANエナジー・ソリューションズ社、およびロールス・ロイス・ホールディングス社は、幅広い出力ポートフォリオ、海軍および民間分野における確立されたOEM関係、ならびにデュアルフューエルおよびハイブリッド発電機プラットフォームにおける能力の向上を通じて、世界の船舶用発電機市場で強固な地位を築いています。
- MTUフリードリヒスハーフェンGmbH、カミンズ社、ボルボ・ペンタ、およびヤンマーホールディングスは、特定の船舶セグメントや地域の造船所チャネルにおいて重要な役割を果たしており、競争はエンジンの効率、サービスネットワークの密度、および燃料の柔軟性によって形作られています。
- 技術の統合は、差別化における重要な障壁となっています。特に、負荷管理ソフトウェア、遠隔診断、ライフサイクルサービス契約が購入者の定着率に影響を与えるハイブリッドおよびデジタル接続型発電機システムにおいて、その傾向が顕著です。
競争環境は適度に統合されており、グローバルなエンジンOEM、専門の船舶用動力プロバイダー、および地域の造船所と連携したサプライヤーが混在しています。キャタピラー、ワルティラ、MANエナジー・ソリューションズ、ロールス・ロイスは、確立されたサービスネットワーク、海軍認定実績、および燃料に依存しない開発プログラムに支えられ、最も幅広い船舶クラスと出力範囲で競争を展開しています。これらの企業は、ライフサイクルサービス契約やコネクテッド発電機監視プラットフォームから継続的な収益を獲得する上で、より有利な立場にあります。
これらの主要企業に次いで、MTU、カミンズ、ボルボ・ペンタ、ヤンマー、コーラー、および川崎重工業は、特定の出力帯、船種、および地理的なサービス地域において存在感を維持しています。このグループ間の競争は、完全に統合された電力管理エコシステムというよりは、エンジンの性能、燃費性能、予備部品の物流、および地域の造船所との関係によって形作られています。
船舶用発電機市場の主要企業
- キャタピラー社、ワルティラ社、MANエナジー・ソリューションズSE、ロールス・ロイス・ホールディングス社は、幅広い船舶用動力ポートフォリオ、海軍および民間OEMとの強固な関係、そして代替燃料およびハイブリッド発電機プラットフォームにおける能力の拡大に支えられ、世界的な主要企業として名を連ねています。
- MTUフリードリヒスハーフェンGmbH、カミンズ社、ボルボ・ペンタ、およびヤンマーホールディングス株式会社は、エンジンの効率性、サービスネットワークの広さ、そして長年にわたる造船所とのパートナーシップに支えられ、特定の船舶セグメント、出力クラス、および地域市場において確固たる地位を築いています。
最近の業界動向
- ギャレット・モーション、技術提携、MEGターボの商用展開(2026年2月):ギャレット・モーションは、ウェイチャイ社と共同で、大型船舶用および発電機用エンジン向けのMEGターボ技術の商用展開を発表しました。これは、ライフサイクルにおける信頼性を向上させつつ、より高い効率と燃料の柔軟性を実現し、エンジンメーカーが既存のプラットフォームを代替燃料に対応できるようにすることを目的としています。
- MANエナジー・ソリューションズSE、製品認証、メタノール発電セットの承認(2025年2月):MANエナジー・ソリューションズは、メタノール対応発電セットについて中国で型式承認を取得しました。これにより、メタノール対応船舶を建造する中国および海外の造船所が利用可能な、認証済みの代替燃料発電セットのラインナップが拡大しました。
- キャタピラー社、製品発売、小型船舶用発電セットの導入(2025年):キャタピラー社は、同社最小の防音型発電機であるC2.2B船舶用発電セットを発売しました。出力範囲は16 ekWから26 ekWまでの4段階です。この製品は、レクリエーション用および小型商用船舶セグメントを対象としており、低出力分野における同社の対象市場を拡大するものです。
- VINCI Energies、買収、Marine Electrical Systems(2025年10月):VINCI Energiesは、Wartsila CorporationからMarine Electrical Systemsを買収し、船舶用電気統合サービスにおける地位を強化するとともに、船舶用電力システムの設計および設置における能力を拡大しました。
- ヴァルティラ・コーポレーション、研究開発投資、燃料非依存型プラットフォームの開発(2025年):ヴァルティラは、燃料非依存型の研究開発に5,000万ユーロを投じ、水素、アンモニア、メタノール混合燃料用のテストベッドを導入しました。これにより、同社は次世代の排出ガス規制に準拠した船舶用動力システムに向けた体制を整えました。
船舶用発電機市場を牽引する主要企業
- Caterpillar Inc.
- MTU Friedrichshafen GmbH
- Cummins Inc.
- Wartsila Corporation
- Volvo Penta (a Volvo Group company)
- Yanmar Holdings Co., Ltd.
- Kohler Co.
- Kawasaki Heavy Industries, Ltd.
- MAN Energy Solutions SE
- Rolls-Royce Holdings plc
船舶用発電機市場のセグメンテーション
- 製品別船舶用発電機市場のセグメンテーション:
- ディーゼル船舶用発電機
- 低速ディーゼル船舶用発電機
- 貨物船の電源
- ばら積み貨物船の補助動力
- 中速ディーゼル船舶用発電機
- コンテナ船の動力システム
- 商業海運業務
- 低速ディーゼル船舶用発電機
- ガス船舶用発電機
- LNG燃料式船舶用発電機
- 低排出ガス船舶運航
- クルーズ船用動力システム
- デュアルフューエル船舶用発電機
- フレキシブルフューエル船舶運航
- オフショア支援船
- LNG燃料式船舶用発電機
- ハイブリッド船舶用発電機
- ディーゼル・電気ハイブリッド発電機
- 高効率船舶推進システム
- 港湾作業用電力支援
- バッテリー一体型船舶用発電機
- 短距離電気航行
- 港湾タグボート運航
- ディーゼル・電気ハイブリッド発電機
- 高速船舶用発電機
- コンパクト高速発電機
- 小型船舶用電源
- 漁船の運航
- 船舶用補助高速発電機
- ヨット用電力システム
- レクリエーション用船舶アプリケーション
- コンパクト高速発電機
- ポータブル船舶用発電機
- スキッドマウント型船舶用発電機
- 船舶用一時電源
- 埠頭での保守作業
- コンテナ型船舶用発電機
- 船舶用緊急バックアップ電源
- 遠隔の海洋施設
- スキッドマウント型船舶用発電機
- 特殊船舶用発電機
- 防爆型船舶用発電機
- 石油・ガス海洋プラットフォーム
- 危険な海洋環境
- 静音型船舶用発電機
- クルーズ船および豪華ヨット
- 乗客の快適性向上のための用途
- 防爆型船舶用発電機
- ディーゼル船舶用発電機
- 用途別に分類された船舶用発電機市場:
- 推進支援システム
- 船舶主発電
- 貨物船のエネルギー供給
- コンテナ船の運航
- 補助動力システム
- 航行・制御システム
- 船舶用非常用電源
- 船舶主発電
- オフショアプラットフォームへの電力供給
- 石油・ガス用オフショアプラットフォーム
- 掘削リグ用動力システム
- 海底作業支援
- 浮体式生産設備
- FPSO用発電
- オフショアエネルギーシステム
- 石油・ガス用オフショアプラットフォーム
- 港湾・埠頭運営
- 港湾設備への電力供給
- クレーンおよび荷役システム
- 陸上電源バックアップ
- 港湾タグボート運航
- 操船支援
- 埠頭電源システム
- 港湾設備への電力供給
- 商船
- コンテナ船運航
- 長距離海上輸送
- 船隊電力管理
- ばら積み貨物船の運航
- 商品輸送船
- ドライバルク輸送
- コンテナ船運航
- 旅客船およびクルーズ船
- クルーズ船の電力システム
- ホテルの負荷管理
- 乗客の快適性システム
- フェリー運航
- 短距離旅客輸送
- 地域海上交通
- クルーズ船の電力システム
- 推進支援システム
- 最終用途別に分類された船舶用発電機市場:
- 海運会社
- コンテナ海運会社
- 国際貨物輸送
- 船隊エネルギー管理
- ばら積み貨物運送事業者
- 商品輸送事業
- グローバル貿易ロジスティクス
- コンテナ海運会社
- 石油・ガス会社
- 海洋探査会社
- 掘削プラットフォームの運航
- 海洋エネルギー生産
- FPSO運航事業者
- 浮体式生産システム
- 洋上電力インフラ
- 海洋探査会社
- 海軍および防衛機関
- 海軍
- 軍艦の電力システム
- 防衛艦艇の運航
- 沿岸警備隊
- 海上パトロール業務
- 監視船の電力
- 海軍
- 港湾当局
- 海運港湾運営事業者
- 貨物取扱インフラ
- ターミナル電力システム
- 港湾管理機関
- 埠頭エネルギー管理
- 運用支援システム
- 海運港湾運営事業者
- 旅客輸送事業者
- クルーズ船運航会社
- 高級海上旅行
- ホテル向け電力システム
- フェリー運航会社
- 短距離旅客輸送
- 地域海上モビリティ
- クルーズ船運航会社
- 海運会社
- 技術別海洋用発電機セット市場:
- エンジン技術
- ディーゼルエンジンシステム
- 高効率船舶用動力
- 燃料最適化運用
- ガスエンジンシステム
- 低排出ガス型船舶用動力
- LNG燃料の統合
- ディーゼルエンジンシステム
- 電気技術
- 同期発電機システム
- 安定した船舶用出力
- 負荷分散システム
- オルタネーターシステム
- 補助発電
- 緊急バックアップシステム
- 同期発電機システム
- 制御技術
- 自動電力管理システム
- リアルタイム負荷最適化
- 燃料効率制御
- 手動制御システム
- 基本的な船舶運用
- オペレーター制御型電力システム
- 自動電力管理システム
- 冷却技術
- 海水冷却システム
- エンジン温度調節
- 船舶用放熱
- 閉ループ冷却システム
- エンジン効率の最適化
- 熱保護システム
- 海水冷却システム
- 燃料システム技術
- マルチ燃料噴射システム
- ディーゼル・ガス切替
- ハイブリッド燃料の最適化
- コモンレール燃料システム
- 精密燃料供給
- 排出ガス低減システム
- マルチ燃料噴射システム
- エンジン技術
- 出力定格別に分類された船舶用発電機市場:
- 中出力船舶用発電機
- 商用船舶用動力システム
- 貨物船の補助動力
- コンテナ船の運航
- オフショア支援船舶の動力
- 掘削支援システム
- 補給船
- 商用船舶用動力システム
- 低出力船舶用発電機
- 小型船舶用動力システム
- 漁船
- 小型フェリー
- 港湾用補助動力装置
- 埠頭支援業務
- 小型船舶用動力システム
- 高出力船舶用発電機
- 大型船舶用動力システム
- クルーズ船
- ばら積み貨物船の運航
- 産業用オフショア動力システム
- FPSOユニット
- 深海輸送業務
- 大型船舶用動力システム
- 中出力船舶用発電機
- 地域別船舶用発電機市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの市場機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
2021年から2025年までの製品別市場規模(百万米ドル)の過去データ分析
製品別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
ディーゼル船舶用発電機
低速ディーゼル船舶用発電機
貨物船の電源
ばら積み貨物船の補助動力
中速ディーゼル船舶用発電機
コンテナ船の動力システム
商業海運業務
ガス船舶用発電機
LNG燃料船舶用発電機
低排出ガス船舶運航
クルーズ船用動力システム
デュアルフューエル船舶用発電機
フレキシブルフューエル船舶運航
ハイブリッド船舶用発電機
ディーゼル電気ハイブリッド発電機
高効率船舶推進システム
港湾作業用電力支援
バッテリー統合型船舶用発電機
短距離電気航行
高速船舶用発電機
コンパクト高速発電機
小型船舶用電源
漁船運航
船舶用補助高速発電機
ヨット用動力システム
ポータブル船舶用発電機
スキッド搭載型船舶用発電機
船舶用一時電源
埠頭での保守作業
コンテナ型船舶用発電機
船舶用緊急バックアップ電源
特殊用途船舶用発電機
防爆型船舶用発電機
石油・ガス海洋プラットフォーム
危険な海洋環境
静音型船舶用発電機
クルーズ船および豪華ヨット
2021年から2025年までの製品別YtoY成長傾向分析
2026年から2036年までの製品別絶対額(米ドル)の市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
はじめに/主な調査結果
用途別 過去市場規模(百万米ドル)分析:2021年~2025年
用途別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
推進支援システム
船舶主発電システム
貨物船のエネルギー供給
コンテナ船の運航
補助動力システム
航行・制御システム
船舶用非常用電源
オフショアプラットフォーム用電源供給
石油・ガスオフショアプラットフォーム
掘削リグ用電源システム
海底作業支援
浮体式生産設備(FPSO)の市場規模(百万米ドル)
FPSO用発電
港湾・埠頭運営
港湾設備用電源供給
クレーンおよび荷役システム
陸上電源バックアップ
港湾タグボート運航
操船支援
商船輸送
コンテナ船運航
長距離海上輸送
船隊電力管理
ばら積み貨物船の運航
商品輸送船
旅客船およびクルーズ船
クルーズ船の電力システム
ホテル負荷管理
乗客快適性システム
フェリー運航
短距離旅客輸送
用途別 YtoY 成長傾向分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
最終用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
最終用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
最終用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
海運会社
コンテナ海運会社
国際貨物輸送
船隊エネルギー管理
ばら積み貨物輸送事業者
商品輸送事業
グローバル貿易ロジスティクス
石油・ガス会社
海洋探査会社
掘削プラットフォーム運営
海洋エネルギー生産
FPSO(浮体式生産・貯蔵・積出設備)事業者
浮体式生産システム
海軍・防衛機関
海軍
軍艦用動力システム
防衛艦艇の運用
沿岸警備隊
海上パトロール業務
港湾当局
港湾運営事業者
貨物取扱インフラ
ターミナル電力システム
港湾管理機関
埠頭エネルギー管理
旅客輸送事業者
クルーズ船運航事業者
高級海上旅行
ホテルの電力システム
フェリー運航事業者
短距離旅客輸送
最終用途別 YoY 成長トレンド分析(2021年~2025年)
最終用途別 絶対額(米ドル)の市場機会分析、2026年から2036年
技術別 世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
技術別 過去市場規模(米ドル百万)の分析、2021年から2025年
技術別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
エンジン技術
ディーゼルエンジンシステム
高効率船舶用動力
燃料最適化運用
ガスエンジンシステム
低排出船舶用動力
LNG燃料の統合
電気技術
同期発電機システム
安定した船舶用出力
負荷平衡システム
オルタネーターシステム
補助発電
制御技術
自動電力管理システム
リアルタイム負荷最適化
燃料効率制御
手動制御システム
基本的な船舶運航
冷却技術
海水冷却システム
エンジン温度調節
船舶用放熱
閉ループ冷却システム
エンジン効率の最適化
燃料システム技術
マルチ燃料噴射システム
ディーゼル・ガス燃料切替
ハイブリッド燃料最適化
コモンレール燃料システム
精密燃料供給
2021年から2025年までの技術別YtoOtoY成長トレンド分析
2026年から2036年までの技術別絶対額市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(出力定格別)
はじめに/主な調査結果
過去市場規模(百万米ドル)の分析(出力クラス別、2021年~2025年)
現在および将来の市場規模(百万米ドル)の分析および予測(出力クラス別、2026年~2036年)
中出力船舶用発電セット
商用船舶用動力システム
貨物船の補助動力
コンテナ船の運航
オフショア支援船舶用動力
掘削支援システム
補給船
低出力船舶用発電セット
小型船舶用動力システム
漁船
小型フェリー
港湾補助動力(単位:百万米ドル)
埠頭支援業務
高出力船舶用発電セット
大型船舶用動力システム
クルーズ船
ばら積み貨物船の運航
産業用オフショア動力システム
FPSOの市場規模(百万米ドル)
出力定格別前年比成長傾向分析(2021年~2025年)
出力定格別絶対的市場機会分析(2026年~2036年)
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別 2021年から2025年までの過去市場規模(百万米ドル)分析
地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
出力定格別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去データ:百万米ドル)およびトレンド分析(市場分類別、2021年~2025年)
市場規模(予測:百万米ドル)および市場分類別予測(2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模 (百万米ドル)市場分類別予測、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
南アジア・太平洋地域の市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析:2021年から2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
中東・アフリカ市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
定格出力別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
定格出力別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
出力別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
出力別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
出力別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
定格出力別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
定格出力別
サウジアラビア王国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
定格出力別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
定格出力別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
出力別
競合分析
競合の詳細分析
キャタピラー社
概要
製品ポートフォリオ
市場セグメント別の収益性(製品/年式/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
MTUフリードリヒスハーフェン社
カミンズ社
ヴァルティラ社
ボルボ・ペンタ (ボルボ・グループ傘下)
ヤンマーホールディングス株式会社
コーラー社
川崎重工業株式会社
MANエナジー・ソリューションズSE
ロールス・ロイス・ホールディングスplc
斗山(ドゥサン)株式会社
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:2021年から2036年までの製品別世界市場規模(百万米ドル)予測
表3:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの技術別世界市場規模 (百万米ドル)の予測(技術別、2021年~2036年)
表6:世界市場規模(百万米ドル)の予測(出力定格別、2021年~2036年)
表7:北米市場規模(百万米ドル)の予測(国別、2021年~2036年)
表8:製品別北米市場規模(百万米ドル)予測(2021年~2036年)
表9:用途別北米市場規模(百万米ドル)予測(2021年~2036年)
表10:最終用途別北米市場規模(百万米ドル)予測(2021年~2036年)
表11: 技術別北米市場規模(百万米ドル)予測、2021年~2036年
表12:出力定格別北米市場規模(百万米ドル)予測、2021年~2036年
表13:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の出力定格別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の予測(出力定格別、2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年~2036年
表30:東ヨーロッパ市場規模(百万米ドル)の出力定格別予測、2021年~2036年
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表35:東アジアの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表36:東アジア市場規模(百万米ドル)の予測(出力別、2021年~2036年)
表37:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
表38:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表39:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
表40:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測
表41:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測
表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(出力別、2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表44: 中東・アフリカ地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の出力定格別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9: 最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の投資魅力度分析
図15:出力定格別世界市場のシェアおよびBPS分析(2026年および2036年)
図16:出力定格別世界市場の前年比成長率比較(2026年~2036年)
図17:出力定格別世界市場の魅力度分析
図18:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図26:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場における製品別市場シェアおよびBPS分析、2026年および2036年
図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
図31:製品別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図37:最終用途別北米市場の魅力度分析
図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年から2036年)
図40:技術別北米市場の魅力度分析
図41: 2026年および2036年の出力定格別北米市場における市場シェアおよびBPS分析
図42:2026年から2036年までの出力定格別北米市場の前年比成長率比較
図43:出力定格別北米市場の魅力度分析
図44:2026年および2036年の国別ラテンアメリカ市場における市場シェアおよびBPS分析
図45:ラテンアメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図47:ラテンアメリカ市場における製品別市場魅力度分析
図48:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図50:ラテンアメリカ市場における用途別の市場魅力度分析
図51:ラテンアメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別の市場魅力度分析
図54:ラテンアメリカ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年~2036年)
図56:ラテンアメリカ市場における技術別の市場魅力度分析
図57:ラテンアメリカ市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における出力定格別の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における出力定格別の市場魅力度分析
図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:製品別西ヨーロッパ市場の魅力度分析
図64:用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図65:用途別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図66:西ヨーロッパ市場における用途別魅力度分析
図67:西ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別前年比成長率比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における出力定格別市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における出力定格別前年比成長率の比較(2026年~2036年)
図75:西ヨーロッパ市場における出力クラス別の市場魅力度分析
図76:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80: 東欧市場:用途別市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場:用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場:用途別市場魅力度分析
図83:東欧市場:最終用途別市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別前年比成長率の比較(2026年~2036年)
図88:東欧市場における技術別魅力度分析
図89:東欧市場における出力定格別市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における出力定格別前年比成長率の比較(2026年~2036年)
図91:出力クラス別 東欧市場の魅力度分析
図92:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図93:製品別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図94: 東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別の前年比成長率の比較(2026年~2036年)
図98:用途別東アジア市場の魅力度分析
図99:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図100:最終用途別東アジア市場の前年比成長率比較(2026年~2036年)
図101:東アジア市場における用途別魅力度分析
図102:東アジア市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
図104:東アジア市場における技術別魅力度分析
図105:東アジア市場における出力クラス別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における出力クラス別の前年比成長率比較(2026年から2036年)
図107:東アジア市場における出力クラス別の市場魅力度分析
図108:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域市場における製品別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場魅力度分析(製品別)
図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
図113:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋市場における用途別の市場魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における最終用途別前年比成長率の比較(2026年~2036年)
図117:南アジア・太平洋市場における最終用途別の市場魅力度分析
図118:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における技術別の市場魅力度分析
図121:南アジア・太平洋市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における出力定格別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における出力定格別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125: 中東・アフリカ市場:製品別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場:製品別前年比成長率の比較(2026年から2036年)
図127:中東・アフリカ市場:製品別市場魅力度分析
図128:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
図130:中東・アフリカ市場における用途別魅力度分析
図131:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年から2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における技術別の魅力度分析
図137:中東・アフリカ市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図138: 中東・アフリカ市場:出力定格別前年比成長率の比較(2026年~2036年)
図139:中東・アフリカ市場:出力定格別の市場魅力度分析
図140:世界市場:ティア構造分析
図141:世界市場:企業別シェア分析









