世界のエネルギー情勢が太陽光や風力などの再生可能エネルギーへと移行する中、エネルギー供給の変動に対応するため、信頼性の高いエネルギー貯蔵ソリューションの必要性がますます高まっています。リチウムイオン電池は、この用途において非常に効率的な選択肢と考えられています。こうしたシステムにおいて、電池用セパレーターは、エネルギーの安全な貯蔵を保証し、安定した性能を維持する上で極めて重要な役割を果たしています。さらに、継続的な研究活動により、より優れた熱安定性、機械的強度の向上、およびさまざまな電解液との高い適合性を備えた高度なセパレータ材料が開発されています。こうした技術の進歩により、バッテリーの寿命が延び、運用上の安全性が向上し、リチウムイオンバッテリーはさまざまな用途に適したものとなっています。これに加え、過熱、熱暴走、火災の危険性といった安全上の懸念に対応するため、各国政府や規制当局はリチウムイオンバッテリーに対して厳格な安全基準を課しています。電池用セパレーターは、負極と正極の直接接触を防ぎ、短絡のリスクを低減するため、これらの基準を満たす上で不可欠です。
米国は、小型で高容量のリチウムイオン電池を必要とするスマートフォン、スマートホーム技術、およびモノのインターネット(IoT)デバイスの普及拡大に牽引され、市場において極めて重要なセグメントとなっています。セパレーターは、これらのデバイスにおけるバッテリーの長期的な寿命と動作中の安全性を保証する上で極めて重要な役割を果たしており、その生産と技術開発の重要性がますます高まっていることが浮き彫りになっています。さらに、米国の規制当局は、国内でのバッテリー製造を促進することで、国際的なバッテリー供給チェーンへの依存度を低減することに注力しています。政策、補助金、インフラへの投資を通じて、セパレーターなどのバッテリー部品の生産を現地化する取り組みが増加しています。例えば、2024年、マイクロポーラス社は、バージニア州ピッツシルバニア郡にリチウムイオン電池用セパレーター工場を建設するため、13億5,000万ドルの投資を発表しました。同工場は、さまざまな用途向けの鉛蓄電池用およびリチウムイオン電池用セパレーターの両方に注力しています。
リチウムイオン電池用セパレーター市場の動向:
電気自動車(EV)の普及拡大
リチウムイオン電池セパレーター市場の成長を後押しする主な要因は、世界的な電気自動車(EV)の急速な普及です。EVには、電池の効率と安全性を高めるために、高性能で信頼性の高いセパレーターが求められています。国際エネルギー機関(IEA)によると、2023年の世界におけるEVの新車登録台数は計1,400万台に達し、2022年比で35%増加しました。2023年、EVは自動車販売総数の18%を占め、2022年の14%、2018年のわずか5%から増加しました。この需要の拡大は、排出ガス規制の厳格化に加え、税制優遇措置や購入補助金、EV充電ネットワークの拡充といった政府による支援策によって後押しされています。EVの性能、安全性、および寿命は、リチウムイオン電池の品質に大きく依存しており、その中でセパレーターは極めて重要な役割を果たしています。これらのセパレーターは安全装置として機能し、内部短絡や熱暴走の防止に貢献しています。EV需要の増加に対応するため、メーカー各社は生産量を拡大するとともに、厳しい自動車基準を満たすために最先端のセパレーター技術への投資を進めています。
民生用電子機器分野における急速な進展民生用電子機器分野は市場に影響を与えており、デバイスにおけるコンパクトで効率的かつ高性能なバッテリーへの需要の高まりに伴い、高度なセパレーター技術が求められています。IMARC Groupの報告書によると、インドの民生用電子機器市場は2024年に837億米ドルに達し、2033年までに1,525.9億米ドルに拡大すると予測されており、2025年から2033年までの年間平均成長率(CAGR)は6.90%となる見込みです。デジタル化の進展に伴い、スマートフォン、ノートパソコン、スマートウォッチなどのガジェットが不可欠なものとなっており、これらはすべて、信頼性の高いエネルギー供給源としてリチウムイオン電池に大きく依存しています。技術の進歩が続く中、これらのデバイスには、より高いエネルギー密度とより速い充電速度を実現する電池が求められています。電池用セパレーターは、効率的なイオンの移動を促進し、熱的安定性を確保することで、こうした要件を満たす上で不可欠な役割を果たしています。その結果、電池性能の向上を求めるユーザーの需要の高まりが、メーカーによる高性能セパレーターの開発を後押ししており、変化し続ける家電市場において、この部品の重要性がさらに強調されています。厳格な安全規制と基準リチウムイオン電池に関連する安全上の問題、特に過熱の危険性や火災のリスクは、世界中で厳格な安全規制や基準の策定につながっています。セパレーターの品質と信頼性は、リチウムイオン電池の性能と安全性に大きな影響を与えます。適切に設計されたセパレーターは、内部短絡を防ぐ上で極めて重要であり、重要な熱シャットダウン機能を提供することで、熱関連事故の発生リスクを低減します。規制当局や標準化機関は、民生用電子機器、EV、産業用システムなど、すべての主要な用途において、厳格な安全基準の策定と実施に一層重点を置いています。この規制監督の強化により、電池およびセパレーターメーカーは、これらの安全基準を満たすだけでなく、しばしばそれを上回る革新的な材料や技術への投資を迫られています。その結果、安全規制への注目の高まりが、リチウムイオン電池用セパレーター業界におけるイノベーションと拡大を推進する重要な要因として浮上しています。
リチウムイオン電池セパレーター産業のセグメンテーション:
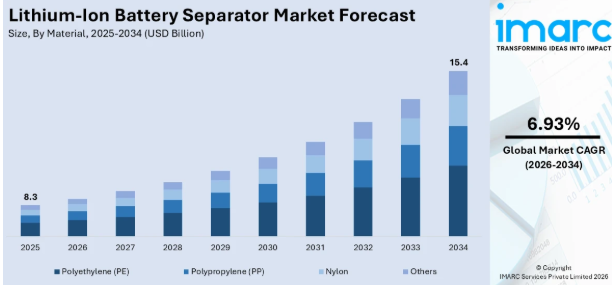
IMARC Groupは、世界のリチウムイオン電池セパレーター市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、素材、厚さ、エンドユーザーに基づいて分類されています。
素材別分析:
- ポリプロピレン(PP)
- ポリエチレン(PE)
- ナイロン
- その他
ポリエチレン(PE)は、2025年に市場シェアの46.4%を占め、最大の構成要素となっています。これは、バッテリーの安全性と寿命を維持するために不可欠な、優れた化学的安定性と機械的強度によるものです。PEセパレーターは、電解液による劣化に対して高い耐性を示し、効率的な熱シャットダウン機能を提供することで、熱暴走の防止に寄与し、バッテリー全体の信頼性を向上させます。その有益な多孔性と均一な細孔構造は、効果的なイオンの移動を促進し、バッテリーの性能とエネルギー効率を向上させます。さらに、PEの軽量性により、携帯型電子機器やEVに対する需要の高まりに応える、コンパクトで高エネルギー密度のバッテリーの製造が可能になります。また、この材料の低コスト性と製造の簡便さも、セパレーター生産における普及を後押ししています。
材料加工およびコーティング技術の進歩により、PEセパレーターの有効性はさらに向上しており、業界で好まれる選択肢としての地位を強めています。
厚さ別分析:
- 16µm
- 20µm
- 25µm
20µmは、機械的強度とイオン透過性の理想的なバランスを提供し、バッテリー全体の効率を高めるため、2025年には53.0%のシェアで市場をリードしています。この厚さにより、高エネルギー密度や急速充電用途に不可欠な効果的なイオン伝導性を維持しつつ、短絡を防ぐのに十分な耐久性が確保されます。20µmのセパレーターは、コンパクトなバッテリー構成を可能にし、現代のデバイスやEVにとって不可欠な軽量化と省スペース化に貢献します。さらに、熱安定性と安全性を高め、バッテリーの過熱に伴うリスクを低減します。製造技術の進歩により、厳格な品質基準を満たす均一な20µmセパレーターを確実に生産することが可能になりました。安全性、性能、設計の汎用性の向上が相まって、20µmの厚さはバッテリーメーカーから特に好まれています。この傾向の高まりは、リチウムイオン電池セパレーター市場全体のトレンドを反映しており、メーカー各社は、さまざまな最終用途分野における進化する性能、安全性、設計要件を満たすために、最適な厚さの選定を優先しています。
エンドユーザー別分析:
- 産業用
- 民生用電子機器
- 自動車
- その他
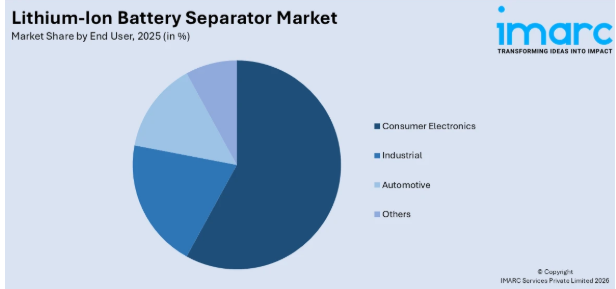
民生用電子機器は最大のセグメントを占めており、世界的な携帯型およびスマートデバイスの需要拡大により、全体の58.0%を占めています。スマートフォン、タブレット、ノートパソコン、ウェアラブル技術の普及が進むにつれ、信頼性が高く、効率的で安全な電池部品の需要が高まっています。これらのコンパクトなデバイスでは、耐久性を確保しつつ軽量かつ薄い材料が求められており、高性能なセパレーターは、電池の寿命と安全性を維持するために不可欠です。セパレーター材料における革新と技術の進歩は、バッテリーの性能とエネルギー密度を向上させ、民生用電子機器の変化する需要に対応しています。さらに、小型化とデバイス機能の高度化という継続的な傾向により、メーカーは先進的なセパレーター技術を優先するようになっています。リチウムイオン電池用セパレーター市場の予測では、民生用電子機器、EV、エネルギー貯蔵システム全体での需要増加に牽引され、成長が見込まれています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が、その先進的な製造インフラ、効率的な生産能力、そして高い技術力により、43.8%という最大の市場シェアを占めました。同地域は、熟練した労働力と強固なサプライチェーンネットワークに支えられ、主要な業界プレーヤーが集中しているという恩恵を受けています。さらに、同地域の各政府機関は、有利な政策、インセンティブ、および研究開発(R&D)への投資を通じて、電池セクターを積極的に支援しています。この積極的な取り組みはイノベーションを促進し、セパレーターの技術、性能、安全性の継続的な向上を確実なものとしています。また、大規模な生産施設の存在により規模の経済が実現され、同地域は国際市場において高い競争力を有しています。2024年、中国を代表するリチウムイオン電池セパレーターメーカーであるシニア・テクノロジー・マテリアル(Senior Technology Material)は、フォルクスワーゲンのバッテリー子会社であるパワーコ(PowerCo)に対し、2032年までに20億9000万平方メートルのセパレーターを供給する契約を締結しました。この契約は、CATL、ノースボルト(Northvolt)、LGエナジーなどを顧客に持つシニア・テクノロジー・マテリアルの国際的な事業拡大の一環でした。
地域別の主なポイント:
米国リチウムイオン電池セパレーター市場分析
北米において、米国の市場シェアは89.60%を占めており、これは電気自動車(EV)の急速な普及と大規模な再生可能エネルギー貯蔵が原動力となっています。米国クリーンパワー協会(ACP)の報告によると、米国の再生可能エネルギー用バッテリー貯蔵容量は、2010年の47 MWから2023年には17,380 MWへと拡大しました。さらに、バッテリー貯蔵容量は2019年の1GWから、2030年までに98GWへと拡大すると予想されています。これにより、高性能バッテリーへの需要が促進され、安全性と効率性の両方を保証する先進的なセパレーターの必要性が高まっています。また、国内でのバッテリー生産やリショアリングを奨励する多額の助成金やインセンティブを含む、好意的な連邦政府の政策が、主要なセパレーター製造工場への投資を後押ししています。安全基準の引き上げやカーボンフットプリントの削減を求める規制上の要件が、セパレーターの材料および製造技術の進歩を後押ししています。さらに、堅牢かつ高性能なバッテリー部品を必要とする航空、船舶、産業用バックアップシステムなど、業界横断的な用途も市場に好影響を与えています。サプライチェーンの現地化と安定化を図る取り組みにより、セパレーターメーカーとバッテリーメーカー間の連携が強化されており、これらはしばしば官民連携プログラムによって支援されています。
北米のリチウムイオン電池セパレーター市場分析
北米のリチウムイオン電池セパレーター市場は、EV需要の拡大、エネルギー貯蔵技術の革新、およびクリーンエネルギーへの取り組みに対する政府の強力な支援によって牽引されています。同地域では、現地のサプライチェーンを強化し、輸入への依存度を低減することを目的として、電池生産インフラへの多額の投資が行われています。この勢いを示す顕著な例として、旭化成バッテリーセパレーター社が2024年に発表した、ホンダとの提携によるオンタリオ州ポートコルボーンでの新たなリチウムイオン電池用セパレーター工場の建設開始が挙げられます。2027年の生産開始を予定しているこの工場は、年間7億平方メートルのセパレーターを生産し、300人以上の雇用を創出することを目指しています。さらに、これはカナダ初となる大規模な湿式法セパレーター製造施設であり、EVやエネルギー貯蔵ソリューションに対する同地域の需要増に対応する上で、極めて重要な役割を果たすことが期待されています。この進展は、バッテリー効率の向上、国内製造能力の強化、そして持続可能なエネルギーの未来への移行を促進することに焦点を当てた、北米における産業活動の活発化という傾向を浮き彫りにしています。
欧州のリチウムイオン電池セパレーター市場分析
欧州のリチウムイオン電池セパレーター市場の拡大は、同地域が脱炭素化と持続可能な交通手段の実現に向けて積極的に取り組んでいることから、主にEVへの需要増加によって牽引されています。欧州環境庁の報告によると、2023年の欧州連合(EU)における新車登録台数の22.7%、および新型バン登録台数の7.7%がEVでした。EUにおけるEVの新規登録台数は2023年に計240万台に達し、2022年の200万台と比較して大幅な伸びを示しています。EVの普及を促進する政策と、排出ガス規制の強化が相まって、自動車メーカーは電動モビリティへの移行を加速させており、その結果、高性能リチウムイオン電池や、その必須部品であるセパレーターなどの需要が高まっています。電池技術の進歩は市場の動向に影響を与えており、メーカー各社は、電池全体の効率と安全性を高めるため、より優れた熱安定性、機械的強度、およびイオン伝導性を備えたセパレーターの開発を目指しています。さらに、バッテリー製造の現地化と輸入への依存度低減に焦点を当てた、欧州におけるギガファクトリーの急速な拡大が、セパレーター材料への需要を後押ししています。バッテリーメーカーと材料サプライヤーとの協業により、性能面だけでなく環境基準にも対応したセパレーター技術の革新が進められています。持続可能性が最優先事項となる中、環境に優しいセパレーター材料への関心が高まっており、業界はより環境に配慮した生産方法やリサイクル可能な部品へと向かっています。
アジア太平洋地域のリチウムイオン電池セパレーター市場分析
アジア太平洋地域におけるリチウムイオン電池セパレーター市場は、太陽光および風力発電プロジェクトに牽引され、エネルギー貯蔵システムの導入が進むにつれて成長しています。これにより、高効率な電池と信頼性の高いセパレーターへの需要が高まっています。例えば、業界レポートによると、2024年の太陽光および風力発電容量の世界的な増加分の50%以上を中国が占めたとされています。2024年、太陽光発電および風力発電の設備容量は、中国の再生可能エネルギー総容量の18%、日本の11%、韓国の6%を占めました。大規模なギガファクトリーへの投資や地域サプライチェーンの統合に後押しされた現地生産の拡大が、高度なセパレーター材料への需要を牽引しています。さらに、材料技術の継続的な進歩がリチウムイオン電池セパレーター市場の成長に影響を与えています。メーカー各社は、電池のエネルギー密度と安全性を向上させるため、熱的・化学的安定性の向上、イオン伝導率の向上、および厚みの低減を実現するセパレーターに、より重点を置いているからです。加えて、地域のスタートアップ企業や学術機関がイノベーションのプロセスにますます参画しており、セパレーター技術の進歩を加速させ、業界の成長を促進しています。
ラテンアメリカのリチウムイオン電池セパレーター市場分析
ラテンアメリカのリチウムイオン電池セパレーター市場は、同地域、特にアルゼンチン、チリ、ボリビアに豊富なリチウム鉱床が存在することから成長を遂げており、世界的な電池サプライチェーンにおいて重要な役割を担う地域として確立されています。インテリジェンス・アンド・セキュリティ・インスティテュート(BISI)の2025年報告書によると、アルゼンチンは世界のリチウム埋蔵量の20%を占め、その量は2,000万メートルトンに上ります。豊富な原材料の供給を背景に、地元企業やグローバル企業から多額の投資が流入しており、強固なリチウム抽出・加工体制の構築が図られています。さらに、超薄型やセラミックコーティングを施したセパレーターの開発など、セパレーター技術の進歩により、バッテリーの性能と安全性が向上し、国際基準に準拠していることから、同地域のリチウムイオン電池用セパレーター市場の見通しは明るいものとなっています。
中東・アフリカのリチウムイオン電池セパレーター市場分析
中東・アフリカにおけるリチウムイオン電池セパレーター市場は、エネルギー貯蔵インフラや送電網の近代化に向けた投資の増加に影響を受けています。例えば、キング・アブドゥッラー石油研究センター(KAPSARC)の報告によると、サウジアラビアは22ギガワット時(GWh)のバッテリーエネルギー貯蔵容量を有しており、これは世界第3位の規模です。2030年までに、同国はバッテリーエネルギー貯蔵容量を48 GWhまで拡大する方針です。この地域の各国がエネルギー源の多様化と石油への依存度低減に努める中、再生可能エネルギーの枠組みにリチウムイオン電池を取り入れることへの注目が高まっています。都市開発やスマートシティの台頭により、効率的なエネルギー貯蔵ソリューションへの需要が高まっており、性能と安全性を確保するためには、高度なバッテリーセパレーターが不可欠となっています。
競争環境:
業界の主要企業は、市場での存在感を高め、世界的に高まる需要に対応するための戦略的取り組みを優先しています。各社は、熱安定性、機械的耐久性、イオン透過性に焦点を当て、セパレーターの効率向上に向けた研究開発(R&D)に資金を投じています。例えば、2024年には、Noco-noco社とGreenfuel Energy Solutions社が提携を発表し、Noco-noco社のX-SEPA™セパレーター技術をEV用バッテリーに組み込むことで、バッテリーの寿命と効率を向上させました。これに加え、各社はコスト効率と拡張性を実現するため、生産能力の増強や製造方法の改良を進めています。さらに、環境問題や規制要件を踏まえ、主要なステークホルダーは持続可能な手法を優先し、環境に配慮した材料の開発に取り組んでいます。これらの取り組みは、急速に変化する市場環境において、持続的な競争力と革新性を確保することを目的としています。
本レポートでは、リチウムイオン電池セパレーター市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Asahi Kasei Corporation
- Beijing SOJO Electric Co. Ltd
- Cangzhou Mingzhu Plastic Co.
- ENTEK International
- Mitsubishi Paper Mills, Ltd
- SK Inc.
- Sumitomo Chemical Co., Ltd.
- Teijin Limited
- Toray Industries Inc.
- UBE Corporation
- W-SCOPE Corporation
- Yunnan Energy New Material Co., Ltd.
最新ニュースと動向:
2025年7月: Mircroporous LLCは、自社施設内に新設したリチウムイオン電池用セパレーターの生産ラインを正式に稼働させました。この製造ラインは、グリーンエネルギーソリューションの推進と排出量の削減を目的として、非常用電源および電気自動車(EV)向けの電池用セパレーターを生産するために設置されました。
2025年6月:INV New Material Technology Sdn Bhdは、推定投資額32億リンギットを投じた新しいリチウムイオン電池用セパレーター工場を正式に稼働させました。この新しく開設された工場では、EV用バッテリーの製造に不可欠な部品である、コーティングおよび湿式処理されたリチウムイオンセパレーターを13億平方メートル生産する見込みです。
2025年5月: Natrion社は、現在のグローバルな供給網の動向に対応するため、同社の第一世代フラッグシップリチウムイオン電池セパレーター製品の予約受付を開始すると発表しました。米国で製造されるこの第1世代アクティブセパレーターは、ナトリオン独自の「リチウム固体イオン複合体(LISIC)」技術を活用しており、リチウムイオン電池セルに一般的に見られる劣化プロセスを軽減する、この種の製品としては史上初かつ唯一のものです。
2025年1月: 中国に拠点を置くリチウムイオン電池用セパレーターフィルムの販売代理店である雲南エネルギー新材料株式会社は、子会社の上海SEMCORPを通じて、韓国に拠点を置くLGエナジーソリューション(LGES)と供給契約を締結したことを明らかにしました。この提携の一環として、LGESは2025年から2027年にかけて、上海SEMCORPおよびその関連会社から、約35億5000万平方メートルのリチウムイオン電池用セパレーターを購入する予定です。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のリチウムイオン電池用セパレータ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 素材別市場内訳
6.1 ポリプロピレン(PP)
6.1.1 市場動向
6.1.2 市場予測
6.2 ポリエチレン(PE)
6.2.1 市場動向
6.2.2 市場予測
6.3 ナイロン
6.3.1 市場の動向
6.3.2 市場予測
6.4 その他
6.4.1 市場の動向
6.4.2 市場予測
7 厚さ別市場内訳
7.1 16µm
7.1.1 市場の動向
7.1.2 市場予測
7.2 20µm
7.2.1 市場の動向
7.2.2 市場予測
7.3 25µm
7.3.1 市場の動向
7.3.2 市場予測
8 エンドユーザー別市場内訳
8.1 産業用
8.1.1 市場動向
8.1.2 市場予測
8.2 民生用電子機器
8.2.1 市場動向
8.2.2 市場予測
8.3 自動車
8.3.1 市場動向
8.3.2 市場予測
8.4 その他
8.4.1 市場動向
8.4.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 旭化成株式会社
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 北京SOJO電気株式会社
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.3 滄州明珠プラスチック株式会社
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.4 ENTEK International
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.5 三菱製紙株式会社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 SK Inc.
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 住友化学株式会社
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 財務状況
14.3.7.4 SWOT分析
14.3.8 帝人株式会社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 東レ株式会社
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.9.4 SWOT分析
14.3.10 UBE株式会社
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.10.4 SWOT分析
14.3.11 W-SCOPE株式会社
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.12 雲南エネルギー新材料株式会社
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.12.3 財務状況
14.3.12.4 SWOT分析
図表一覧
図1:世界:リチウムイオン電池セパレーター市場:主な推進要因と課題
図2:世界: リチウムイオン電池セパレーター市場:売上高(10億米ドル)、2020年~2025年
図3:世界:リチウムイオン電池セパレーター市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:リチウムイオン電池セパレーター市場:素材別内訳(%)、2025年
図5:世界:リチウムイオン電池用セパレータ市場:厚さ別内訳(%)、2025年
図6:世界:リチウムイオン電池用セパレータ市場:エンドユーザー別内訳(%)、2025年
図7:世界:リチウムイオン電池用セパレータ市場:地域別内訳(%)、2025年
図8:世界:リチウムイオン電池用セパレーター(ポリプロピレン・PP)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:リチウムイオン電池用セパレーター(ポリプロピレン・PP)市場の予測:売上高(百万米ドル)、2026年~2034年
図10:世界:リチウムイオン電池用セパレータ(ポリエチレン・PE)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:リチウムイオン電池用セパレータ(ポリエチレン・PE)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:リチウムイオン電池用セパレーター(ナイロン)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:リチウムイオン電池用セパレーター(ナイロン)市場の予測:売上高(百万米ドル)、2026年~2034年
図14:世界:リチウムイオン電池用セパレーター(その他の素材)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:リチウムイオン電池用セパレーター(その他の素材)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:リチウムイオン電池用セパレーター(16µm)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:リチウムイオン電池用セパレーター(16µm)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:リチウムイオン電池用セパレーター(20µm)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:リチウムイオン電池用セパレーター(20µm)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:リチウムイオン電池用セパレーター(25µm)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:リチウムイオン電池用セパレーター(25µm)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:リチウムイオン電池用セパレーター(産業用)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:リチウムイオン電池用セパレーター(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:リチウムイオン電池用セパレーター(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:リチウムイオン電池用セパレーター(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図26: 世界:リチウムイオン電池セパレーター(自動車)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:リチウムイオン電池セパレーター(自動車)市場の予測:売上高(百万米ドル)、2026年~2034年
図28:世界:リチウムイオン電池セパレーター(その他のエンドユーザー)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:リチウムイオン電池セパレーター(その他のエンドユーザー)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図30:北米:リチウムイオン電池セパレーター市場:売上高(単位:百万米ドル)、2020年および2025年
図31:北米:リチウムイオン電池セパレーター市場予測:売上高(単位:百万米ドル)、2026年~2034年
図32:米国:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図33:米国:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図34:カナダ:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図35:カナダ:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図36:アジア太平洋地域:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図37:アジア太平洋地域:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図38:中国:リチウムイオン電池用セパレータ市場:売上高(百万米ドル)、2020年および2025年
図39:中国:リチウムイオン電池用セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図40:日本:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図41:日本:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図42:インド:リチウムイオン電池セパレータ市場:売上高(百万米ドル)、2020年および2025年
図43:インド:リチウムイオン電池セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図44:韓国:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図45:韓国:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図46:オーストラリア:リチウムイオン電池用セパレータ市場:売上高(百万米ドル)、2020年および2025年
図47:オーストラリア:リチウムイオン電池用セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図48:インドネシア:リチウムイオン電池用セパレーター市場:売上高(百万米ドル)、2020年および2025年
図49:インドネシア:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図50:その他:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図51:その他:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図52:欧州:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図53:欧州:リチウムイオン電池セパレーター市場予測:売上高 (百万米ドル)、2026年~2034年
図54:ドイツ:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図55:ドイツ:リチウムイオン電池用セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図56:フランス:リチウムイオン電池用セパレータ市場:売上高(百万米ドル)、2020年および2025年
図57:フランス:リチウムイオン電池用セパレータ市場予測:売上高 (百万米ドル)、2026年~2034年
図58:英国:リチウムイオン電池用セパレーター市場:売上高(百万米ドル)、2020年および2025年
図59:英国:リチウムイオン電池用セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図60:イタリア:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図61:イタリア:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図62:スペイン:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図63:スペイン:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図64:ロシア:リチウムイオン電池セパレータ市場:売上高(百万米ドル)、2020年および2025年
図65:ロシア:リチウムイオン電池セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図66:その他:リチウムイオン電池用セパレータ市場:売上高(百万米ドル)、2020年および2025年
図67:その他:リチウムイオン電池用セパレータ市場予測:売上高(百万米ドル)、2026年~2034年
図68:ラテンアメリカ:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図69:ラテンアメリカ:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図70:ブラジル:リチウムイオン電池セパレーター市場: 売上高(単位:百万米ドル)、2020年および2025年
図71:ブラジル:リチウムイオン電池用セパレータ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図72:メキシコ:リチウムイオン電池用セパレータ市場:売上高(単位:百万米ドル)、2020年および2025年
図73:メキシコ:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図74:その他:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図75:その他:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図76:中東・アフリカ:リチウムイオン電池セパレーター市場:売上高(百万米ドル)、2020年および2025年
図77:中東・アフリカ:リチウムイオン電池セパレーター市場:国別内訳(%)、2025年
図78:中東・アフリカ:リチウムイオン電池セパレーター市場予測:売上高(百万米ドル)、2026年~2034年
図79:世界:リチウムイオン電池セパレーター産業:SWOT分析
図80:世界:リチウムイオン電池セパレーター産業:バリューチェーン分析
図81:世界:リチウムイオン電池セパレータ産業:ポーターの5つの力分析
表一覧
表1:世界:リチウムイオン電池セパレータ市場:主要な業界のハイライト、2025年および2034年
表2:世界:リチウムイオン電池セパレータ市場予測:素材別内訳(百万米ドル)、2026年~2034年
表3:世界:リチウムイオン電池セパレーター市場予測:厚さ別内訳(百万米ドル)、2026年~2034年
表4:世界:リチウムイオン電池セパレーター市場予測:エンドユーザー別内訳(百万米ドル)、2026年~2034年
表5:世界:リチウムイオン電池セパレーター市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:リチウムイオン電池セパレーター市場:競争構造
表7:世界:リチウムイオン電池セパレーター市場:主要企業









