主な市場動向と洞察
- 製品タイプ別:2025年には、クリスタロイド溶液セグメントが58.0%という最大の市場シェアを占めました。
- 販売チャネル別:2025年には、医療機関セグメントが75.0%という最大の売上シェアを占めました。
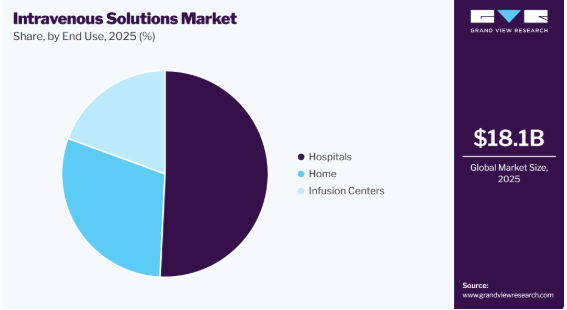
- 最終用途別:2025年には、病院セグメントが50.8%という最高の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
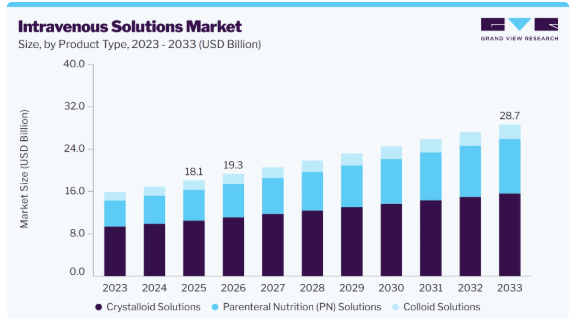
- 2025年の市場規模:181億米ドル
- 2026年の推定市場規模:193億米ドル
- 2033年までの予測市場規模:287億米ドル
- CAGR(2026年~2033年):5.8%
市場の動向
病院、救急医療部門、集中治療室、および外科手術における輸液療法への需要の高まりが、市場の成長を牽引しています。慢性疾患の有病率の上昇、入院患者数の増加、および高齢人口の拡大が、晶質液、コロイド液、および非経口栄養液の使用を促進しています。無菌製造技術、即用型製剤、および病院における輸液実践の継続的な進歩が、市場の拡大をさらに後押ししています。しかし、点滴用液の定期的な供給不足、無菌製造に関する厳格な規制要件、およびカテーテル関連感染症のリスクは、市場参加者にとって引き続き課題となっています。
市場の集中度と特徴
以下の図は、市場の集中度、業界の特徴、および業界参加者間の関係を示しています。X軸は業界の集中度を表しており、低から高までの範囲で示されています。Y軸は、業界の競争状況、規制の影響、提携・協業活動のレベル、イノベーションの度合い、地域的な拡大など、さまざまな業界特性を表しています。
点滴用溶液市場におけるイノベーションの度合いは中程度から高い水準にあり、患者の安全性を向上させ、臨床ワークフローを簡素化し、特殊な栄養要件に対応する「すぐに使用可能な製剤」の開発に重点が置かれています。各メーカーは、小児患者や重症患者のニーズに応えるため、高度な静脈内栄養製剤を臨床栄養製品ポートフォリオに追加して拡大を進めています。例えば、2026年6月、フレゼニウス・カビ社は、小児用静脈内栄養向けの即用型3室バッグ「Pedismof」シリーズを欧州で発売しました。この製品は、早産児および正期産新生児、乳児、小児、思春期の各年齢層に合わせた処方を提供し、同社の臨床栄養製品ポートフォリオを強化しています。同様に、2024年5月には、B.ブラウン・メディカル社が「レベチラセタム塩化ナトリウム注射液」の新製品ラインを発売し、3種類の濃度のレベチラセタムをラインナップに加えることで、抗けいれん薬のポートフォリオを拡充しました。
点滴製剤市場では、主に製品の処方、品質、および臨床性能の向上に焦点を当てた、適度なレベルの提携や協業が見られます。メーカー各社は、点滴の安全性を向上させ、製品ポートフォリオを拡大し、静脈内療法の提供を最適化するために、病院、医療機関、およびテクノロジープロバイダーと提携しています。例えば、2026年3月、バクスター・インターナショナルはヴィジラント・ソフトウェア社と独占的な販売提携を締結し、「IV Verify Line Labeling System」を発売しました。これは、静脈内投与薬のラベル貼付の精度を高め、医療現場における患者の安全性を向上させることを目的とした自動化ソリューションです。こうした取り組みが、静脈内療法の革新を推進しています。
規制は静脈内投与ソリューション市場に大きな影響を及ぼしています。メーカーは、米国FDA、EMA、WHOなどの機関が定める厳格な品質、無菌性、安全性の基準を遵守しなければならないからです。これらの規制は、製剤の純度、ラベル表示の正確性、汚染管理、および適正製造規範(GMP)に基づく製造慣行を規定しています。規制遵守は患者の安全と製品の有効性を確保する一方で、生産の複雑さとコストを増大させ、先進的な製造および品質保証システムへの継続的な投資を促進しています。
各社が製剤品質の最適化、無菌基準の向上、そして信頼性の高い輸液および電解質療法に対する高まる臨床需要への対応に注力していることから、点滴用溶液市場は緩やかな拡大を見せています。
アナリストの見解
新生児スクリーニングプログラムによる遺伝性代謝異常の診断件数の増加、専門的な栄養療法に対する認識の高まり、および希少疾患管理への支援拡大が、市場の成長を牽引しています。各社は、患者ごとのニーズに対応するため、疾患特異的な医療用食品の開発、栄養製剤の改良、および専門製品ポートフォリオの拡充に注力しています。各社は、アクセスの向上と治療の順守率を高めるため、製品の革新、製造能力の拡大、戦略的提携、および流通ネットワークの構築に投資しています。償還支援の拡大と地理的展開の進展が、競争環境をさらに強化しています。
製品タイプ別分析
2025年、静脈内輸液市場において、クリスタロイド輸液セグメントが58.0%という最大の売上シェアを占めました。この優位性は、輸液による蘇生、電解質補充、脱水症状の管理において、生理食塩水、乳酸リンゲル液、ブドウ糖液、およびバランス型クリスタロイドが広く使用されていることに起因しています。これらの輸液は、救急部門、集中治療室、手術室、および一般病棟で日常的に投与されています。その幅広い臨床応用、費用対効果、および高い消費量は、引き続きこのセグメントの市場における主導的な地位を支えています。
静脈内栄養(PN)溶液セグメントは、2026年から2033年までの予測期間において、最も高い年平均成長率(CAGR)で成長すると予想されています。この成長は、栄養失調、胃腸疾患、がんの有病率の増加、および栄養サポートを必要とする未熟児数の増加によって牽引されています。すぐに使用可能なマルチチャンバーバッグ、カスタマイズされた栄養製剤、在宅輸液療法の採用拡大が、市場の成長を牽引しています。さらに、臨床栄養学の進歩や、早期栄養介入に対する意識の高まりにより、PNソリューションの採用が加速すると予想されます。
販売チャネルに関する洞察
2025年には、医療機関セグメントが75.0%という最大の売上シェアを占めました。このセグメントが優位を占めているのは、病院、診療所、日帰り手術センター、長期介護施設における点滴用溶液の消費量が多いことに起因しています。医療機関では、外科手術、救急医療、集中治療、および入院治療のために、大量の晶質液およびコロイド液、ならびに静脈内栄養製品を必要としています。入院患者数および外科手術件数の増加が、引き続きこのセグメントの成長を支えています。
オンラインセグメントは、2026年から2033年までの予測期間において、7.8%という最も高い年平均成長率(CAGR)で成長すると予想されています。デジタルヘルスケアプラットフォームの普及拡大、サプライチェーン能力の向上、およびオンライン調達チャネルを通じた医療製品の入手可能性の高まりが、市場の成長を牽引しています。医療提供者や在宅ケアを受ける患者は、点滴関連製品や消耗品に便利にアクセスするために、オンラインプラットフォームの利用をますます増やしています。在宅点滴療法や遠隔医療サービスの拡大により、オンライン販売チャネルの成長はさらに加速すると予想されます。
最終用途に関する分析
集中治療や入院患者における点滴療法の需要増加により、病院セグメントが市場で最大のシェアを占めました。病院では、輸液、電解質バランス調整、経静脈栄養を必要とする患者を多数受け入れており、点滴溶液は患者管理において重要な要素となっています。
在宅セグメントは、予測期間中に著しい成長が見込まれており、慢性疾患を持つ患者の間で在宅医療への志向が高まっていることを背景に、予測期間中最も高い年平均成長率(CAGR)で成長すると予想されます。化学療法を受けている方、感染症に対する抗生物質治療を受けている方、嚥下障害などの症状に対する水分補給療法を必要とする方など、長期的な点滴療法を必要とする多くの患者は、病院や診療所ではなく自宅で治療を受けることを好みます。この傾向は、頻繁な通院を避け、院内感染のリスクを低減し、より高い生活の質を維持したいという要望に大きく起因しています。
地域別動向
北米は2025年に売上高シェア41.8%を占め、点滴用溶液市場をリードしました。この優位性は、慢性疾患の高い有病率、手術件数の増加、および水分管理や栄養サポートを必要とする高齢人口の増加に起因しています。
米国およびカナダでは、がん、糖尿病、腎臓病、胃腸疾患などの疾患による負担の増大が、クリスタロイド溶液、コロイド溶液、および非経口栄養製品の需要を引き続き牽引しています。
さらに、点滴用液の供給能力の強化と製品の安定供給を確保することに焦点を当てた戦略的取り組みが、同地域の市場成長を支えると予想されます。
例えば、2025年2月、バクスター・インターナショナル社は、ハリケーン・ヘレンによる操業中断の後、大容量静注液を製造するノースカロライナ州ノースコーブの製造施設において、ハリケーン前の生産水準を回復させました。この回復により、米国市場における必須の静注液の供給状況が改善されました。
米国の静注液市場の動向
米国の点滴製剤市場は、慢性疾患の発生率上昇や高齢人口の増加に伴う障害や栄養失調の症例数が増加していることから、市場を牽引しています。これらは、静脈内非経口栄養製品の需要増加につながる要因の一つです。心血管疾患の発生率の上昇により、心筋虚血・再灌流障害の有病率が高まっており、こうした障害の管理を目的とした非経口栄養への需要を国内で押し上げています。
欧州の点滴製剤市場の動向
欧州の点滴製剤市場は、病院や在宅医療の現場における非経口栄養、水分補給療法、および薬剤投与への需要増加に牽引されています。この成長に寄与する主な要因の一つは、同地域の高齢化であり、これにより、点滴療法を必要とするがん、腎臓病、胃腸疾患などの慢性疾患の有病率が高まっています。ユーロスタットのデータによると、2024年時点で、欧州の高齢者人口の割合は総人口の約21%に達しており、着実な上昇傾向を示しています。年齢の中央値は2001年の38.4歳から2023年には44.4歳へと上昇しており、高齢層への人口構成の変化が進行していることを示しています。
英国の静脈内輸液市場は、欧州における主要市場の一つです。高度な医療施設や研究センターが存在すること、また製造・サービス主導型経済であるという事実は、同国の医療制度が十分に整備されていることを示しています。同国では高齢者人口の割合が高く、慢性疾患の有病率も高い水準にあります。2024年、Age UKの報告によると、イングランドには50歳以上の人が2,200万人おり、これは総人口の5人に2人に相当します。この人口層は急速に拡大しており、2024年から2044年にかけて50歳以上の人口が19.3%増加し、430万人増になると予測されています。
ドイツにおける点滴製剤市場の成長は、同国の高齢化と慢性疾患による負担の増大に大きく影響されています。認知症、糖尿病、心血管疾患などの疾患には長期にわたる静脈内療法が必要であり、これが信頼性が高く先進的な静脈内輸液に対する需要の増加につながっています。設備の整った病院や診療所を含むドイツの高度な医療インフラは、最先端の静脈内輸液技術の導入を支えています。このインフラにより、静脈内療法の効率的な提供が可能となり、患者ケアの水準が向上し、市場の成長に寄与しています。
アジア太平洋地域の静脈内輸液市場動向
アジア太平洋地域の静脈内輸液市場は、2026年から2023年までの予測期間において、9.7%という最も高い年平均成長率(CAGR)で成長すると見込まれています。不健康な食習慣による慢性疾患の有病率の増加や、費用対効果の高い医療治療への需要の高まりなどが、市場の成長を牽引する要因として挙げられます。さらに、人口の増加、貧困、栄養に関する認識の低さが栄養失調を招いており、これが市場需要を押し上げる主要な要因の一つとなっています。満たされていない医療ニーズの多さ、高額な自己負担医療費、そして技術的に高度な様々な医療サービスを利用するための購買力の急速な向上などが、予測期間中に市場を後押しすると見込まれています。
日本の点滴製剤市場は、国内の医療費支出の増加により成長を遂げています。さらに、慢性疾患の有病率の上昇は、日本において個人の医療費を抑制するための様々な政府施策が講じられる要因となっています。また、日本は高齢化が進んでおり、これにより国内の点滴製剤に対する需要がさらに増加すると予想されます。例えば、総務省の発表によると、2024年9月時点で、日本の高齢者人口(65歳以上)は過去最高の3,625万人に達し、総人口の29.3%を占めました。
中国の点滴製剤市場は、世界の点滴製剤市場において、最も重要かつ競争の激しい成長市場の一つとして際立っています。その根本的な要因は明確です。大規模かつ急速に高齢化する患者層、慢性疾患や代謝性疾患の罹患率の上昇、そして根強い栄養不良が、同国の医療システム全体において、輸液療法、非経口栄養、および電解質管理に対する構造的かつ長期的な需要を牽引しています。糖尿病だけでも、この変化の規模がうかがえます。『The Lancet Regional Health – Western Pacific』(エルゼビア)の2023年の研究によると、中国の20~79歳の成人における糖尿病の有病率は、2020年の8.2%から2030年までに9.7%へ上昇すると予測されています(患者数は約8,870万人から1億840万人へ増加)。需要の面だけを見ても、中国はこの分野において最も魅力的な拡大市場の一つとなるはずです。
しかし、この需要の伸びは、多国籍メーカーにとってのビジネスチャンスとは切り離されつつあります。中国の点滴用溶液市場は、高度にコモディティ化され、価格主導型の構造へと細分化されており、50社以上の国内サプライヤーが、政府の積極的な調達プログラムの下で販売量の獲得を競い合っています。その結果、利益率の圧迫が深刻化し、世界最大手の企業でさえ市場から撤退せざるを得ない状況となっています。2024年後半、世界有数の点滴製剤メーカーであるバクスター・インターナショナルは、収益性を確保できなくなった競争環境の断片化を理由に、中国の汎用点滴製剤市場から正式に撤退し、商業活動を停止するとともに、上海工場からの国内市場への供給を中止しました。
ラテンアメリカの点滴製剤市場の動向
高齢人口の増加と慢性疾患の有病率の上昇は、ラテンアメリカの点滴用溶液市場を牽引する主要な要因の一つです。ECLACの報告によると、ラテンアメリカおよびカリブ海地域は急速な人口高齢化に直面しています。2022年には、60歳以上の人口は8,860万人で、総人口の13.4%を占めていました。2050年までに、この割合は25.1%(1億9,300万人)に上昇すると見込まれています。
中東・アフリカの点滴製剤市場の動向
中東・アフリカにおける点滴製剤市場の成長は、同地域全体で脱水症状に関連する疾患、慢性疾患、および外科手術の増加によって牽引されています。さらに、特に主要都市における医療インフラの拡充により、病院や外来診療の現場で点滴療法をより利用しやすくなっています。
静脈内輸液ソリューション主要企業の動向
新製品の開発、事業地域の拡大、買収、および提携は、業界の動向に影響を与える主要な戦略的取り組みです。例えば、2023年6月、ヴィフォール・ファーマ(Vifor Pharma)は「インジェクタファー(Injectafer)」についてFDAの承認を取得しました。インジェクタファーは、心不全および鉄欠乏症を患う成人患者向けの唯一の静脈内鉄補充療法です。
主要な静脈内ソリューション企業:
本調査では、静脈内ソリューション市場に関する以下の主要企業について分析を行いました。
- Fresenius Kabi AG
- B. Braun SE
- Baxter
- Otsuka Pharmaceutical Co., Ltd.
- Pfizer, Inc.
- JW Life Science
- Vifor Pharma
- ICU Medical, Inc.
- Grifols, S.A.
- Kelun
- SJZ No.4 Pharmaceutical
- AdvaCare Pharma
最近の動向
- 例えば、2026年2月、KabaFusionは、全米における在宅および代替施設での点滴サービス拡大に向けたNautic Partnersによる成長投資の完了を発表し、在宅点滴ケアへのアクセスを強化しました。こうした取り組みにより、在宅点滴療法の普及が加速しています。
「Nautic社と提携できることを大変嬉しく思います。同社の医療分野における深い専門知識と協働的なアプローチは、当社の成長を加速させ、質の高い点滴ケアへのアクセスを拡大するのに役立つでしょう。Nautic社は、患者第一のモデルを通じて卓越した臨床成果を提供するという当社の取り組みを共有する、まさに理想的なパートナーです。共に、私たちがサービスを提供する患者様や医療従事者の体験を向上させていくことを楽しみにしています。」
– KabaFusionのCEO兼創設者、ソハイル・マスード博士
- 2024年10月、複数の現地メディアが販売代理店に送付された書簡を引用して報じたところによると、バクスター・インターナショナルは中国の静脈内(IV)輸液市場からの撤退を決定しました。
「中国における細分化された静脈内輸液市場は、ここ数年で変貌を遂げており、その結果、バクスターは業績向上のためにあらゆる手段を模索してまいりました。市場環境の変化や、国内に50社以上の静脈内輸液サプライヤーが存在することを踏まえ、中国における静脈内輸液の販促および販売を停止する方針を決定いたしました。」
- 2024年11月、大塚製薬株式会社の事業部門である大塚製薬ファクトリーは、ICUメディカル社と合弁会社を設立しました。この提携は、北米における点滴用輸液の供給体制を強化することを目的としており、推定年間生産量14億単位を誇る、世界最大級の点滴用輸液製造ネットワークの一つを構築することになります。
- 2024年4月、バクスター社は、点滴製剤を含む5つの注射剤を米国で発売し、医薬品ポートフォリオのさらなる拡大を発表しました。
- 2024年3月、カナダ保健省は、成人および小児の鉄欠乏性貧血、ならびに成人の心不全患者における鉄欠乏の治療薬として、「フェリンジェクト(フェリカルボキシマルトース)」を承認しました。この承認により、全身の健康や生活の質に重大な影響を及ぼす可能性のある鉄欠乏症に対処するための新たな治療選択肢が提供されます。
「カナダ保健省による今回の承認は、鉄欠乏性貧血および心不全に伴う鉄欠乏症の治療において重要な前進であり、患者様や公衆衛生に対する当社の約束を支えるものです。今回承認された当社の静注用鉄製剤が、これらの患者様の治療における重要な治療目標の達成に有意義な貢献を果たすものと確信しております。」
– CSL Vifor グローバルメディカルアフェアーズ責任者、ヴィニシウス・ゴメス・デ・リマ博士。
- 2023年5月、大塚製薬株式会社は、子会社である大塚製薬インド(OPI)の株式を追加取得しました。その後の合併・買収を経て、OPIは現在、大塚製薬の完全子会社となっています。
世界の静脈内投与製剤市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国ごとの売上高の成長を予測するとともに、各サブセグメントにおける最新の業界動向の分析を提供しています。本調査において、Grand View Researchは、製品タイプ、販売チャネル、最終用途、および地域に基づいて、世界の静注液市場レポートをセグメント化しました。
- 製品タイプ別売上高見通し(単位:百万米ドル、2021年~2033年)
- クリスタロイド溶液
- 生理食塩水(0.9% 塩化ナトリウム)
- 半生理食塩水(0.45% 塩化ナトリウム)
- ブドウ糖溶液
- ブドウ糖5%注射液
- ブドウ糖10%注射液
- ブドウ糖50%注射液
- ブドウ糖・生理食塩水混合溶液
- ブドウ糖5%および塩化ナトリウム0.9%点滴液
- ブドウ糖4.3%および塩化ナトリウム0.18%輸液
- リンゲル液
- 乳酸リンゲル液
- バランス型クリスタロイド溶液
- プラズマライト
- ノルモソル
- 高張食塩水(3%、5%など)
- その他のクリスタロイド溶液
- コロイド溶液
- 非経口栄養(PN)溶液
- 完全非経口栄養(TPN)
- 標準TPN
- カスタマイズ型TPN
- 即用型マルチチャンバーバッグ
- 末梢非経口栄養(PPN)
- 即用型PPN
- カスタマイズ型PPN
- 完全非経口栄養(TPN)
- クリスタロイド溶液
- 販売チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- オンライン
- 小売
- 医療機関
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 在宅
- 病院
- 点滴センター
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品タイプ
1.2.2. 販売チャネル
1.2.3. 最終用途
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の入手
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜と見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 外科手術件数の増加
3.2.1.2. 早産件数の増加
3.2.1.3. がん発症率の増加
3.2.1.4. 栄養失調リスクの増加
3.2.1.5. 高齢人口の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 製品不足およびサプライチェーンの混乱
3.2.2.2. 経腸栄養の利用増加
3.2.2.3. 感染症のリスクの高さ
3.2.3. 業界の機会分析
3.2.4. 業界の課題分析
3.2.5. 規制の枠組み
3.2.5.1. 基準およびコンプライアンス
3.2.5.1.1. 北米
3.2.5.1.2. 欧州
3.2.5.1.3. アジア太平洋
3.2.5.1.4. ラテンアメリカ
3.2.5.1.5. 中東・アフリカ(MEA)
3.3. ビジネス環境分析
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治情勢
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
3.3.2.4. 環境情勢
3.3.2.5. 法的環境
第4章. 点滴用溶液市場:製品タイプ別推計およびトレンド分析
4.1. 製品タイプ別セグメント概要
4.2. 製品タイプ別市場シェアの推移分析(2025年および2033年)
4.3. 製品タイプ別市場規模・予測およびトレンド分析(2021年~2033年、売上高:百万米ドル)
4.4. クリスタロイド溶液
4.4.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.2. 生理食塩水(0.9% 塩化ナトリウム)
4.4.2.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.3. 半量生理食塩水(0.45%塩化ナトリウム)
4.4.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.4.4. ブドウ糖溶液
4.4.4.1. 2021年~2033年の市場売上高の推計および予測(売上高:百万米ドル)
4.4.4.2. 5% ブドウ糖注射液
4.4.4.2.1. 2021年~2033年の市場売上高の推計および予測(売上高:百万米ドル)
4.4.4.3. 10% デキストロース注射液
4.4.4.3.1. 2021年~2033年の市場収益の推計および予測(収益:百万米ドル)
4.4.4.4. 50% デキストロース注射液
4.4.4.4.1. 2021年~2033年の市場売上高の推計および予測(売上高:百万米ドル)
4.4.5. デキストロース・生理食塩水溶液
4.4.5.1. 2021年~2033年の市場売上高の推計および予測(売上高:百万米ドル)
4.4.5.2. 5% デキストロースおよび 0.9% 塩化ナトリウム点滴液
4.4.5.2.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.4.5.3. ブドウ糖4.3%および塩化ナトリウム0.18%輸液
4.4.5.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.4.6. リンゲル液
4.4.6.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.7. 乳酸リンゲル液
4.4.7.1. 市場売上高の推計および予測、2021年~2033年 (売上高:百万米ドル)
4.4.8. 平衡晶質液
4.4.8.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.8.2. プラズマライト
4.4.8.2.
1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.8.3. ノルモソル
4.4.8.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.4.9. 高張食塩水(3%、5%など)
4.4.9. 1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.4.10. その他のクリスタロイド溶液
4.4.10.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
4.5. コロイド溶液
4.5.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6. 非経口栄養(PN)溶液
4.6.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.2. 完全静脈栄養(TPN)
4.6.2.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.2.2. 標準TPN
4.6.2.2.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.2.3. カスタマイズ型TPN
4.6.2.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.2.4. 即用型マルチチャンバーバッグ
4.6.2.4.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.3. 末梢静脈栄養(PPN)
4.6.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.3.2. 即用型PPN
4.6.3.2.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
4.6.3.3. カスタマイズ型PPN
4.6.3.3.1. 市場収益の推計および予測、2021年~2033年(収益:百万米ドル)
第5章. 静脈内輸液市場:販売チャネルの推計およびトレンド分析
5.1. 販売チャネルセグメントのダッシュボード
5.2. 販売チャネルの市場シェア推移分析、2025年および2033年
5.3. 売上高別市場規模・予測およびトレンド分析、2021年~2033年(売上高:百万米ドル)
5.4. オンライン
5.4.1. 市場売上高の推計および予測、2021年
~2033年(売上高:百万米ドル)
5.5. 小売
5.5.1. 市場売上高の推計および予測(2021年~2033年)(売上高:百万米ドル)
5.6. 医療機関
5.6.1. 市場売上高の推計および予測(2021年~2033年)(売上高:百万米ドル)
第6章. 静脈内輸液市場:最終用途別の推計および動向分析
6.1. 最終用途セグメントの概要
6.2. 最終用途別市場シェアの推移分析(2025年および2033年)
6.3. 最終用途別の市場規模・予測および動向分析(2021年~2033年)(売上高:百万米ドル)
6.4. ホーム
6.4.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
6.5. 病院
6.5.1. 市場売上高の推計および予測、2021年~2033年(売上高:百万米ドル)
6.6. 点滴センター
6.6.1. 2021年~2033年の市場収益の推計および予測(収益:百万米ドル)
第7章. 静脈内輸液市場:地域別推計およびトレンド分析
7.1. 地域別市場ダッシュボード
7.2. 地域別市場:主なポイント
7.3. 北米
7.3.1. 北米の静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 規制の枠組み
7.3.2.3. 競合状況の分析
7.3.2.4. 米国の静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要な国別動向
7.3.3.2. 規制の枠組み
7.3.3.3. 競合に関する洞察
7.3.3.4. カナダの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国別動向
7.3.4.2. 規制の枠組み
7.3.4.3. 競争環境に関する分析
7.3.4.4. メキシコの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.4. 欧州
7.4.1. 欧州の静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.2. ドイツ
7.4.2.1. 主要な国別動向
7.4.2.2. 規制の枠組み
7.4.2.3. 競合状況の分析
7.4.2.4. ドイツの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.3. 英国
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み
7.4.3.3. 競合状況の分析
7.4.3.4.
英国の静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2. 規制の枠組み
7.4.4.3. 競合状況
7.4.4.4. フランスの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み
7.4.5.3. 競合状況に関する分析
7.4.5.4. イタリアの静注液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 規制の枠組み
7.4.6.3. 競合状況の分析
7.4.6.4. スペインの静注液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 規制の枠組み
7.4.7.3. 競合状況の分析
7.4.7.4. デンマークの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要国の動向
7.4.8.2. 規制の枠組み
7.4.8.3. 競合状況の分析
7.4.8.4. スウェーデンの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 規制の枠組み
7.4.9.3. 競合状況の分析
7.4.9.4. ノルウェーの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競合状況の分析
7.5.2.4. 日本の静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競合状況の分析
7.5.3.4. 中国の点滴用溶液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競合状況の分析
7.5.4.4. インドの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.5.5. 韓国
7.5.5.1. 主要国の動向
7.5.5.2. 規制の枠組み
7.5.5.3. 競合状況の分析
7.5.5.4. 韓国における静注液市場の推計および予測(2021年~2033年、売上高:百万米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要国の動向
7.5.6.2. 規制の枠組み
7.5.6.3. 競合状況の分析
7.5.6.4. オーストラリアの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.5.7. タイ
7.5.7.1. 主要国の動向
7.5.7.2. 規制の枠組み
7.5.7.3. 競合状況の分析
7.5.7.4. タイの静脈内輸液市場に関する推計および予測、2021年~2033年 (売上高:百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競合状況の分析
7.6.2.4. ブラジルの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 規制の枠組み
7.6.3.3. 競合状況の分析
7.6.3.4. アルゼンチンの静脈内輸液市場の推計および予測(2021年~2033年、売上高:百万米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 中東・アフリカ(MEA)の静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競合状況の分析
7.7.2.4. 南アフリカの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要国の動向
7.7.3.2. 規制の枠組み
7.7.3.3. 競合状況の分析
7.7.3.4. サウジアラビアの静脈内輸液市場の推計および予測、2021年~2033年(売上高:百万米ドル)
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1.
主要国の動向
7.7.4.2. 規制の枠組み
7.7.4.3. 競合状況の分析
7.7.4.4. アラブ首長国連邦(UAE)の静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 規制の枠組み
7.7.5.3. 競合状況の分析
7.7.5.4. クウェートの静脈内輸液市場に関する推計および予測、2021年~2033年(売上高:百万米ドル)
第8章 競争環境
8.1. 参入企業の概要
8.2. 企業の市場ポジション分析/市場シェア分析(2025年)
8.3. 企業の分類
8.4. 戦略マッピング
8.5. 企業プロファイル/一覧
8.5.1. フレゼニウス・カビAG
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. B. Braun SE
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. バクスター
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. 大塚製薬株式会社
8.5.4.1. 概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. ファイザー社
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品ベンチマーキング
8.5.5.4. 戦略的取り組み
8.5.6. JWライフサイエンス
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品のベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. Vifor Pharma
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品のベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. ICU Medical, Inc.
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. Grifols, S.A.
8.5.9.1. 概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. ケルン
8.5.10.1. 概要
8.5.10.2. 財務実績
8.5.10.3. 製品のベンチマーク
8.5.10.4.
戦略的取り組み
8.5.11. SJZ No.4 Pharmaceutical
8.5.11.1. 概要
8.5.11.2. 財務実績
8.5.11.3. 製品のベンチマーク
8.5.11.4. 戦略的取り組み
8.5.12. AdvaCare Pharma
8.5.12.1. 概要
8.5.12.2. 財務実績
8.5.12.3. 製品のベンチマーク
8.5.12.4. 戦略的取り組み
表の一覧
表 1. 略語一覧
表2. 二次データソース一覧
表3. 北米静注液市場:国別、2021年~2033年(売上高:百万米ドル)
表4. 北米静注液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表5. 北米点滴用溶液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表6. 北米点滴用溶液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表7. 米国点滴用溶液市場:製品タイプ別、2021年 ~2033年(売上高:百万米ドル)
表8. 米国静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表9. 米国静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表10. カナダの点滴用溶液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表11. カナダの点滴用溶液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表12. カナダの静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表13. メキシコの静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表14. メキシコの静脈内輸液市場、販売チャネル別、2021年~2033年 (売上高:百万米ドル)
表15. メキシコの静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表16. 欧州の静脈内輸液市場:国別、2021年~2033年(売上高:百万米ドル)
表17. 欧州の静脈内輸液市場(製品タイプ別、2021年~2033年)(売上高:百万米ドル)
表18. 欧州の静脈内輸液市場(販売チャネル別、2021年~2033年)(売上高:百万米ドル)
表19. 欧州の静脈内輸液市場(最終用途別、2021年~2033年) (売上高:百万米ドル)
表20. ドイツの静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表21. ドイツの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表22. ドイツの静脈内輸液市場(最終用途別、2021年~2033年)(売上高:百万米ドル)
表23. 英国の静脈内輸液市場(製品タイプ別、2021年~2033年)(売上高:百万米ドル)
表24. 英国の静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表25. 英国の静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表26. フランスの静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表27. フランスの静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表28. フランスの静脈内輸液市場、最終用途別、2021年~2033年 (売上高:百万米ドル)
表29. イタリアの静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表30. イタリアの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表31. イタリアの静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表32. スペインの静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表33. スペインの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表34. スペインの静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表35. スウェーデンの静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表36. スウェーデンの静脈内輸液市場、販売チャネル別、2021年~2033年 (売上高:百万米ドル)
表37. スウェーデンの静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表38. デンマークの静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表39. デンマークの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表40. デンマークの静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表41. ノルウェーの静脈内輸液市場:製品タイプ別、2021年~2033年 (売上高:百万米ドル)
表42. ノルウェーの静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表43. ノルウェーの静注液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表44. アジア太平洋地域の静注液市場、国別、2021年~2033年(売上高:百万米ドル)
表45. アジア太平洋地域の静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表46. アジア太平洋地域の静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表47. アジア太平洋地域の静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表48. 中国の静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表49. 中国の静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表50. 中国の静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表51. 日本の静注液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表52. 日本の静注液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表53. 日本の静注液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表54. インドの静注液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表55. インドの点滴用溶液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表56. インドの静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表57. オーストラリアの静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表58. オーストラリアの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表59. オーストラリアの静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表60. タイの静脈内輸液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表61. タイの静脈内輸液市場、販売チャネル別、 2021年~2033年(売上高:百万米ドル)
表62. タイの点滴用溶液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表63. 韓国の点滴用溶液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表64. 韓国の点滴用溶液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表65. 韓国における静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表66. ラテンアメリカにおける静脈内輸液市場:国別、2021年~2033年(売上高:百万米ドル)
表67. ラテンアメリカにおける静脈内輸液市場:製品タイプ別、2021年~2033年 (売上高:百万米ドル)
表68. ラテンアメリカ点滴用溶液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表69. ラテンアメリカ点滴用溶液市場、最終用途別、2021年~2033年 (売上高:百万米ドル)
表70. ブラジルにおける静脈内輸液市場(製品タイプ別)、2021年~2033年(売上高:百万米ドル)
表71. ブラジルにおける静脈内輸液市場(販売チャネル別)、2021年~2033年(売上高:百万米ドル)
表72. ブラジルにおける静注液市場(最終用途別、2021年~2033年)(売上高:百万米ドル)
表73. アルゼンチンにおける静注液市場(製品タイプ別、2021年~2033年)(売上高:百万米ドル)
表74. アルゼンチンの静注液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表75. アルゼンチンの静注液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表76. 中東・アフリカ(MEA)の静注液市場:国別、2021年~2033年(売上高:百万米ドル)
表77. 中東・アフリカ(MEA)の静注液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表78. 中東・アフリカ(MEA)の静注液市場:販売チャネル別、2021年~2033年 (売上高:百万米ドル)
表79. MEA地域の静注液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表80. 南アフリカの静注液市場、製品タイプ別、2021年~2033年(売上高:百万米ドル)
表81. 南アフリカの静脈内輸液市場、販売チャネル別、2021年~2033年(売上高:百万米ドル)
表82. 南アフリカの静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表83. サウジアラビアの静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表84. サウジアラビアの静脈内輸液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表85. サウジアラビアの静脈内輸液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
表86. アラブ首長国連邦(UAE)の静脈内輸液市場:製品タイプ別、2021年~2033年(売上高:百万米ドル)
表87. アラブ首長国連邦(UAE)の静脈内輸液市場:販売チャネル別、2021年~2033年 (売上高:百万米ドル)
表88. アラブ首長国連邦(UAE)の静脈内輸液市場、最終用途別、2021年~2033年(売上高:百万米ドル)
表89. クウェートの静脈内輸液市場、製品タイプ別、2021年~2033年 (売上高:百万米ドル)
表90. クウェート点滴液市場:販売チャネル別、2021年~2033年(売上高:百万米ドル)
表91. クウェート点滴液市場:最終用途別、2021年~2033年(売上高:百万米ドル)
図表一覧
図1. 点滴液市場のセグメンテーション
図2. 市場調査プロセス
図3. 情報収集
図4. 一次調査のパターン
図5. 市場調査のアプローチ
図6. バリューチェーンに基づく市場規模の算出と予測
図7. 市場シェア評価のためのQFDモデリング
図8. 市場の策定と検証
図9. 市場の概要
図10. セグメントの概要
図11. 競合状況
図12. 静脈内輸液市場の動向
図13. 静脈内輸液市場:ポーターの分析
図14. 静脈内輸液市場:PESTEL分析
図15. 製品タイプ別静脈内輸液市場:主なポイント
図16. 製品タイプ別静脈内輸液市場:市場シェア(2025年および2033年)
図17. クリスタロイド溶液市場、2021年~2033年(売上高:百万米ドル)
図18. 生理食塩水(0.9% 塩化ナトリウム)市場、2021年~2033年(売上高:百万米ドル)
図19. 半量生理食塩水(0.45%塩化ナトリウム)市場、2021年~2033年(売上高:百万米ドル)
図20. ブドウ糖溶液市場、2021年~2033年(売上高:百万米ドル)
図21. ブドウ糖5%注射液市場、2021年~2033年 (売上高:百万米ドル)
図22. 10%ブドウ糖注射液市場、2021年~2033年(売上高:百万米ドル)
図23. 50%ブドウ糖注射液市場、2021年~2033年 (売上高:百万米ドル)
図24. ブドウ糖・生理食塩水溶液市場、2021年~2033年(売上高:百万米ドル)
図25. ブドウ糖5%および塩化ナトリウム0.9%輸液市場、2021年~2033年(売上高:百万米ドル)
図26. 4.3%ブドウ糖・0.18%塩化ナトリウム輸液市場、2021年~2033年(売上高:百万米ドル)
図27. リンゲル液市場、2021年~2033年(売上高:百万米ドル)
図28. 乳酸リンゲル液市場、2021年~2033年 (売上高:百万米ドル)
図29. バランス型クリスタロイド溶液市場、2021年~2033年(売上高:百万米ドル)
図30. プラズマライト市場、2021年~2033年(売上高:百万米ドル)
図31. ノルモソル市場、2021年~2033年(売上高:百万米ドル)
図32. 高張食塩水(3%、5%など)市場、2021年~2033年(売上高:百万米ドル)
図33. その他の結晶質溶液市場、2021年~2033年(売上高:百万米ドル)
図34. コロイド溶液市場、2021年~2033年(売上高:百万米ドル)
図35. 非経口栄養(PN)溶液市場、2021年~2033年(売上高:百万米ドル)
図36. 完全静脈栄養(TPN)市場、2021年~2033年(売上高:百万米ドル)
図37. 標準TPN市場、2021年~2033年(売上高:百万米ドル)
図38. カスタマイズ型TPN市場、2021年~2033年 (売上高:百万米ドル)
図39. 即用型マルチチャンバーバッグ市場、2021年~2033年(売上高:百万米ドル)
図40. 末梢静脈栄養(PPN)市場、2021年~2033年(売上高:百万米ドル
図41. 即用型PPN市場、2021年~2033年(売上高:百万米ドル)
図42. カスタマイズ型PPN市場、2021年~2033年(売上高:百万米ドル)
図43. 静脈内輸液市場(販売チャネル別):市場シェア、 2025年および2033年
図44. オンライン市場、2021年~2033年(売上高:百万米ドル)
図45. 小売市場、2021年~2033年(売上高:百万米ドル)
図46. 医療機関向け市場、2021年~2033年 (売上高:百万米ドル)
図47. 静脈内輸液市場(最終用途別):主なポイント
図48. 静脈内輸液市場(最終用途別):市場シェア、2025年および2033年
図49. 在宅市場、2021年~2033年(売上高:百万米ドル)
図50. 病院市場、2021年~2033年(売上高:百万米ドル)
図51. 点滴センター市場、2021年~2033年(売上高:百万米ドル)
図52. 静脈内輸液市場の売上高(地域別)、2025年および2033年(売上高:百万米ドル)
図53. 地域別市場:主なポイント
図54. 地域別市場:主なポイント
図55. 北米の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図56. 主要国の動向
図57. 米国の静脈内輸液市場、2021年~2033年 (売上高:百万米ドル)
図58. 主要国の動向
図59. カナダの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図60. 欧州の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図61. 主要国の動向
図62. 英国の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図63. 主要国の動向
図64. ドイツの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図65. 主要国の動向
図66. フランスの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図67. 主要国の動向
図68. イタリアの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図69. 主要国の動向
図70. スペインの静脈内輸液市場、2021年~2033年 (売上高:百万米ドル)
図71. 主要国の動向
図72. デンマークの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図73. 主要国の動向
図74. スウェーデンの静脈内輸液市場、2021年~2033年 (売上高:百万米ドル)
図75. 主要国の動向
図76. ノルウェーの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図77. アジア太平洋地域の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図78. 主要国の動向
図79. 日本の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図80. 主要国の動向
図81. 中国の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図82. 主要国の動向
図83. インドの静脈内輸液市場、2021年~2033年 (売上高:百万米ドル)
図84. 主要国の動向
図85. オーストラリアの点滴用溶液市場、2021年~2033年(売上高:百万米ドル)
図86. 主要国の動向
図87. 韓国の点滴用溶液市場、2021年~2033年 (売上高:百万米ドル)
図88. 主要国の動向
図89. タイの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図90. ラテンアメリカの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図91. 主要国の動向
図92. メキシコの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図93. 主要国の動向
図94. ブラジルの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図95. 主要国の動向
図96. アルゼンチンの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図97. 中東・アフリカ(MEA)の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図98. 主要国の動向
図99. 南アフリカの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図100. 主要国の動向
図101. サウジアラビアの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図102. 主要国の動向
図103. アラブ首長国連邦(UAE)の静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図104. 主要国の動向
図105. クウェートの静脈内輸液市場、2021年~2033年(売上高:百万米ドル)
図106. 主要企業の分類
図107. ヒートマップ分析
図108. 企業の市場シェア/ポジション分析、2025年
図109. 戦略マッピング









