イメージセンサー市場規模と予測:
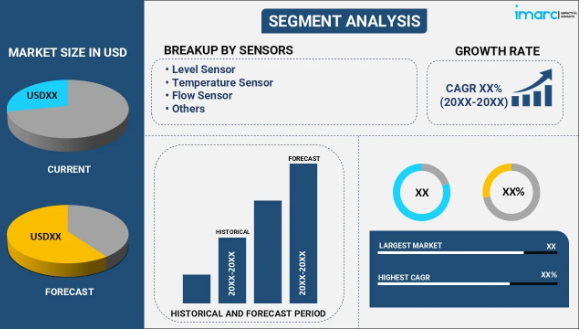
- 産業用センサー市場は、2025年に285億米ドルと評価されました。
- 同市場は、2026年から2034年にかけて年平均成長率(CAGR)7.14%で拡大し、2034年までに540億米ドルに達すると予測されています。
主要セグメント:
- センサー: 製造、化学、上下水道処理などの業界において、正確かつ一貫性のある液面測定ソリューションへのニーズが高まっていることを背景に、液面センサーが市場を牽引しています。
- タイプ: さまざまな産業用途において、高精度で信頼性の高いセンシングソリューションへの需要が増加していることを背景に、接触式が主要な市場セグメントを占めています。
- 最終用途産業:製造業が最大の市場シェアを占めており、ロボット工学やプログラマブル・ロジック・コントローラ(PLC)などの自動化技術の導入拡大など、その成長軌道を形作るいくつかの主要要因に牽引されています。
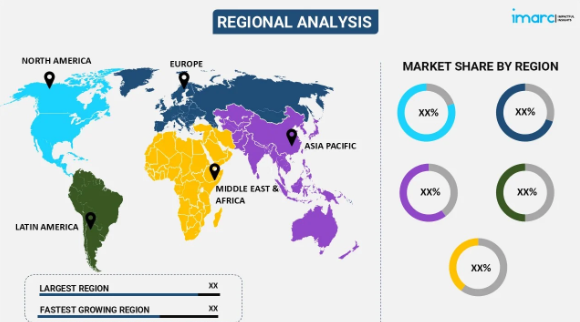
- 地域:北米は、同地域における強固な産業基盤と、早期の技術開発プロジェクトが相まって、世界の産業用センサー市場を支配しています。
主要企業:
産業用センサー市場の主要企業には、ABB Ltd.、Amphenol Corporation、ams AG、Bosch Sensortec GmbH(Robert Bosch GmbH)、Honeywell International Inc.、NXP Semiconductors N.V.、Omega Engineering Inc.(Spectris Plc)、Panasonic Corporation、Renesas Electronics Corporation、Rockwell Automation、Siemens AG、STMicroelectronics、TE Connectivity Ltd.、Texas Instruments Incorporatedなどが挙げられます。
市場成長の主な推進要因:
- 産業オートメーションの拡大: さまざまな産業におけるオートメーションの利用拡大は、産業用センサー市場の主要な推進要因となっています。製造業者が効率、生産性、精度の最大化を図る中、操業状況を追跡・制御するための高度なセンサーへの需要は、着実に高まっています。
- 予知保全へのニーズの高まり:センサーは、機器の稼働状況を監視し、故障の可能性を事前に特定するため、予知保全の中核を担っています。ダウンタイムの最小化と機器の寿命延長への重視が高まっていることが、メンテナンス分野における産業用センサーの導入を後押ししています。
- 技術の進歩:スマートセンサー、ワイヤレスセンサー、モノのインターネット(IoT)対応センサーといった次世代センサーの台頭が、市場の成長を促進しています。これらの新技術は、精度、信頼性、接続性を向上させ、産業分野におけるセンサーの重要性を高めています。
- 業界の仕様や規制の強化: 環境、安全、品質に関する規制が厳格化される中、メーカーは規制を遵守するために、製造プロセスにセンサーを組み入れることを余儀なくされています。これは特に、石油・ガス、自動車、食品・飲料などの業界において顕著です。
- 産業変革イニシアチブ: インダストリー4.0やインテリジェント製造に向けた継続的な変革が、産業用センサーの需要を牽引しています。センサーを人工知能(AI)、機械学習(ML)、データ分析と組み合わせることで、より適切な意思決定と業務効率の向上が支えられています。
今後の見通し:
堅調な成長見通し: 発展途上国の産業が自動化・近代化を進めるにつれ、これらの市場における産業用センサー市場は著しい成長が見込まれています。これは、性能の向上や安全要件の強化に対する需要によって後押しされるでしょう。
市場の進化: 産業におけるモノのインターネット(IoT)技術の重要性が高まるにつれ、接続型センサーの利用がさらに拡大していくでしょう。IoT対応センサーを通じて得られるリアルタイムの情報により、各産業はプロセスを最適化し、業務の透明性を高めることが可能になります。
産業用センサー市場は、産業の運営様式を再定義するさまざまなトレンドに牽引され、急速に成長しています。産業が持続可能性を重視し、カーボンフットプリントの最小化へと移行する中、低エネルギーソリューションへの需要が高まっています。企業が事業運営全般にわたるエネルギー使用状況を追跡し、その利用を最大化するために、産業用センサーの重要性はますます高まっています。エネルギー消費に関するリアルタイム情報の収集を通じて、センサーは企業が非効率性を特定し、省エネ対策を講じ、総カーボンフットプリントを削減するのを支援しています。製造業、石油・ガス業界、公益事業業界では、センサーを活用してエネルギー消費を追跡・管理しており、これによりより環境に配慮した取り組みが進んでいます。さらに、センサーは排出量の追跡、環境法や規制の順守、産業プロセスの環境負荷の最小化にも活用されています。また、行政機関や規制当局も、より厳しい環境規制を着実に施行しており、産業界に対し、センサーを活用したモニタリングシステムの導入を促進しています。
産業用センサー市場の動向:
予知保全の台頭
予知保全は、特に自動車、石油・ガス、製造業などの分野において、産業用センサーの最も重要な用途の一つになりつつあります。企業は、突発的な故障を未然に防ぎ、ダウンタイムを削減するために、予知保全技術をますます積極的に導入しています。産業用センサーは設備の状態を追跡し、組織が潜在的な故障を事前に予測できるようにするリアルタイムデータを提供しています。このデータを通じて、企業は機械の摩耗や劣化を検知し、メンテナンス作業を事前に計画することで、高額な修理や予期せぬダウンタイムの発生頻度を最小限に抑えています。センサーは常に予知保全システムに組み込まれており、設備の性能に関するより精度の高い診断とリアルタイム分析を可能にしています。運用コストの削減と運用効率の向上がますます求められる中、産業用センサーを活用した予知保全は、新たな産業運営の中核をなす要素となりつつあります。この傾向の高まりに伴い、各業界では資産管理の改善、設備の寿命延長、および運用コストの削減が実現しています。IMARC Groupの予測によると、世界の予知保全市場は2033年までに806億米ドルに達すると見込まれています。
自動化とロボティクスの成長
産業現場における自動化の進展とロボティクスの活用拡大は、産業用センサーの需要を牽引しています。ロボットや自動化システムは、効率的に動作するためにセンサーに依存しており、マテリアルハンドリング、組立、品質検査といった作業において精度と効率性を提供しています。自動車、エレクトロニクス、製薬などの業界における自動化への動きに伴い、信頼性が高く正確なセンサーへの需要が高まっています。これらのセンサーは、ロボットが動作を調整したり、障害物を検知したり、周囲の環境をスキャンしたりするのに役立つ重要なフィードバックを提供する役割を担っています。さらに、業界を問わず協働ロボット(コボット)の用途が拡大していることも、産業用センサーの成長を後押ししています。コボットは人間の作業員と協働することを目的としており、その動作は、人間の作業員との安全かつ効果的な相互作用を実現するセンサーに基づいています。自動化が進むにつれ、ロボットや自動化システムにおけるセンサーの使用が増加しており、それが市場を牽引しています。2025年、セイコーエプソンは同社初の協働ロボットソリューションを発売する予定です。製造、物流、そして急速に発展しているライフサイエンスや製薬分野など、さまざまな業界における効率と生産性の向上を目的として開発されたこの革新的なソリューションは、エプソンの自動化製品ラインナップの大幅な拡充を意味します。販売はまず日本と欧州で開始され、その後、段階的に他の地域へと拡大される予定です。
エネルギー効率と持続可能性への注力企業が持続可能性を重視し、カーボンフットプリントの削減に注力する中、エネルギー効率の高い技術への需要が高まっています。産業用センサーは、企業が事業活動全般にわたるエネルギー使用状況を追跡・最適化するための支援において、主導的な役割を果たしています。エネルギー消費に関するリアルタイムの情報を提供することで、センサーは企業が非効率な部分を特定し、省エネ対策を導入し、全体的な炭素排出量を削減することを可能にしています。製造業、石油・ガス、公益事業などの分野では、エネルギー消費の追跡と管理にセンサーを活用し、より環境に配慮した対策を進めています。さらに、センサーは排出量の監視にも利用されており、環境法規の順守を確保し、産業活動による環境への負荷を最小限に抑えています。政府や規制当局による環境基準の厳格化が進む中、産業界はセンサーを活用した監視システムの導入を迫られています。2025年、El-Watch社は、エネルギー使用量の管理と運用コストの削減に効果的なデバイスである「Neuron kWh 電力計」を発売しました。「Neuron kWh 電力計」は、電力使用量をリアルタイムで追跡・記録するワイヤレスセンサーデバイスです。これにより、企業はエネルギー費用を管理し、資源消費を削減する方法を特定し、組織全体で持続可能性への取り組みを推進することが可能になります。
産業用センサー市場の成長要因:
業務の生産性と効率性に対する需要の高まり
製造業は、業務を最大限に活用し、コストを削減し、生産性を向上させるというプレッシャーにさらされています。こうした状況下で、企業は業務をいかに合理化し、より効率的かつ円滑にするかをますます模索しています。産業用センサーは、生産や業務のさまざまなレベルにおけるリアルタイムのデータ収集と分析を提供することで、企業がこれらの目標を達成するのを支援します。また、センサーはプロセス制御システムにも組み込まれ、温度、圧力、湿度、振動などのパラメータを追跡しています。このリアルタイム追跡により、企業は即座に調整を行い、パフォーマンスを最適化するとともに、プロセスが最適なパラメータから逸脱するのを防ぐことができます。例えば、製造現場では、センサーを使用して最適な設定からの変動を追跡することで、オペレーターは生産に影響が出る前にプロセスを修正し、高額なダウンタイムを防ぐことが可能になります。さらに、産業用センサーは、設備や機械の状態や健全性を監視するのに役立つため、資産管理においても重要な役割を果たしています。機器の故障を予測できるということは、組織が予防保全を実施できることを意味し、これによりダウンタイムを最小限に抑え、施設全体の運用効率を維持することができます。品質管理においては、センサーにより製品をリアルタイムで監視し、所定の基準を満たしているかを確認することができます。この自動監視により、品質基準に適合した製品のみが生産されるようになり、廃棄や手直しを回避することで、生産性を向上させることができます。
センサー技術の進歩
産業がますます複雑化し、自動化が進むにつれ、高度なセンサーへの需要が高まっています。センサー技術の進歩により、より小型で、より高精度、かつより信頼性の高いデバイスの実現が可能となり、現在の産業環境の要求に応えることができています。こうした技術的進歩は、産業用センサー業界に新たな道を開き、需要の拡大と用途の多様化を促進しています。最も重要な進展の一つは、よりコンパクトで小型のシステムに組み込めるよう、センサーの小型化が進んでいることです。この小型化により、重量やスペースの制約が最優先事項となる自動車、医療、航空宇宙、民生用電子機器など、さまざまな産業分野でセンサーを活用できるようになりました。また、小型のセンサーは製造コストが低くなる傾向があるため、導入コスト全体を削減し、センサーベースのシステムの普及を促進しています。精度と一貫性の向上も、産業用センサーの拡大を支える重要な進歩です。新しいセンサー技術により、過酷な環境下でもより正確な測定と優れた性能が実現されています。また、産業用センサーの利用拡大において、ワイヤレスセンサーも最前線に立っています。複雑な配線システムを必要としないワイヤレスによるデータ収集・伝送により、センサーの配置や設置の柔軟性が高まります。これにより、設置時間とコストを最小限に抑えられるだけでなく、システムのメンテナンスや拡張も容易になります。さらに、ワイヤレスセンサーは、有線センサーでは設置が不可能な、手の届かない場所や危険な環境にも設置することが可能です。
AIとMLの統合企業がセンサーから膨大なデータを生成する中、AIやMLアルゴリズムが活用され、これまで不可能だった方法でこのデータを分析・解釈できるようになっています。企業は高度な分析技術を活用して、センサーデータからより有意義な知見を引き出し、意思決定の改善や業務効率の向上につなげています。AIを搭載した産業用センサーは、リアルタイムで複雑なデータセットを処理し、人間のオペレーターが見逃しがちなパターン、傾向、異常を認識することができます。この機能により、予知保全業務が向上し、企業は機器の故障の兆候を検知し、最適なメンテナンス計画を策定し、コストのかかるダウンタイムを最小限に抑えることができます。例えば、AIは機器の振動センサーや温度センサーからのデータを処理し、将来の機械的トラブルを示唆する異常なパターンを検知することができます。このデータを活用して、実際に故障が発生する前に事前にメンテナンス計画を立てることで、組織は機器の寿命を延ばし、システム全体の信頼性を高めることができます。また、機械学習(ML)アルゴリズムにより、産業用センサーは過去のデータから学習し、将来の性能予測精度をますます高めていくことができます。これらのセンサーによって収集されるデータが増えるにつれ、アルゴリズムは状態の微細な変化を検出する精度を徐々に向上させ、その結果、将来の性能をより正確に予測できるようになります。新しいデータに基づいて継続的に精度を高めていくこの能力により、企業は将来の問題に一歩先んじて対応することができ、運用効率をさらに向上させ、予期せぬ故障を減らすことができます。AIやMLがさらに発展するにつれ、センサーシステムの知能化や効率化が進み、それによって産業用センサーへの需要が高まると予想されます。高度なデータ分析、異常検知、自律的な意思決定の能力により、センサーデータの価値が高まり、AIベースのセンサーシステムはインダストリー4.0イニシアチブの主要な推進力となるでしょう。
産業用センサー市場のセグメンテーション:
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、センサーの種類、タイプ、および最終用途産業に基づいて市場を分類しています。
センサー別内訳:
- レベルセンサー
- 温度センサー
- 流量センサー
- 位置センサー
- 圧力センサー
- 力センサー
- イメージセンサー
- ガスセンサー
- その他
レベルセンサーが市場を牽引するセグメントとなっています
本レポートでは、センサー種別に基づく市場の詳細な内訳と分析を提供しています。これには、産業用レベルセンサー、温度センサー、流量センサー、位置センサー、圧力センサー、力センサー、イメージセンサー、ガスセンサー、その他が含まれます。レポートによると、レベルセンサーが最大のセグメントを占めています。
レベルセンサーセグメントは、製造、化学、上下水道処理などの業界全体において、正確かつ信頼性の高い液面測定ソリューションへの需要が高まっていることに牽引されています。製造業界では、効率的な生産プロセスを確保し、溢れや不足を防ぐために、タンクや容器内の液面を精密に監視する必要性が高まっており、これがレベルセンサーの導入を後押ししています。これに伴い、有害物質の取り扱いが一般的な化学業界においても、化学物質貯蔵タンクや反応槽を監視するためのレベルセンサーの使用は、安全性と規制順守を確保する上で極めて重要な役割を果たしています。さらに、上下水道処理施設においては、貯水池、処理タンク、および配管内の液面を正確に測定することが、運用の最適化、資源の効果的な管理、および環境基準の維持に不可欠です。さらに、レベルセンサー市場は、精度、信頼性、設置の容易性を向上させる非接触型およびワイヤレス型のレベル検知ソリューションの開発を含む、技術の進歩によっても牽引されています。これに加え、プロセス自動化やIoT、クラウドベースの技術の統合への注目が高まっていることから、遠隔監視、予知保全、リアルタイムデータ分析が可能なスマートレベルセンサーへの需要が拡大しています。
タイプ別内訳:接触式が市場をリードするセグメントとなっています
- 接触式
- 非接触式
本レポートでは、タイプ(接触式および非接触式)に基づいた市場の詳細な内訳と分析を提供しています。レポートによると、接触式が最大のセグメントを占めています。
接触型セグメントは、さまざまな産業用途において、高精度かつ信頼性の高いセンシングソリューションへの需要が高まっていることに牽引されています。このセグメントを推進する主な要因の一つは、産業プロセスにおける効率性と生産性の向上の必要性であり、接触型センサーは正確な測定とフィードバックを提供する上で極めて重要な役割を果たしています。さらに、小型化や耐久性の向上といった技術の進歩により、製造、自動車、航空宇宙などの産業において、接触型センサーの採用が進んでいます。さらに、安全性や品質管理に関する厳格な規制要件も、リアルタイムの監視および検知機能を備えた接触型センサーへの需要をさらに後押ししています。また、IoTやインダストリー4.0の取り組みの範囲が拡大していることも、接触型センサーの成長に寄与しています。これらのセンサーは、データ分析や意思決定のためのデジタルシステムとのシームレスな統合を可能にするからです。
最終用途産業別の内訳:製造業が最大の市場セグメントを占めています
- 鉱業、石油・ガス
- 製造業
- 化学
- エネルギー・電力
- 医療
- 上下水道処理
- 航空宇宙・防衛
- その他
本レポートでは、最終用途産業に基づく市場の詳細な分類と分析が提示されています。これには、鉱業、石油・ガス、製造業、化学、エネルギー・電力、医療、上下水道処理、航空宇宙・防衛、その他が含まれます。レポートによると、製造業が最大のセグメントを占めています。
製造セグメントの成長軌道を形作る主な要因として、ロボット工学やプログラマブルロジックコントローラ(PLC)などの自動化技術の導入拡大が挙げられます。これらは、生産プロセスの効率、精度、柔軟性を高めることで、製造業界に革命をもたらしています。自動化により、製造業者は業務の効率化、人件費の削減、エラーの最小化、市場投入までの期間の短縮が可能となり、市場における競争優位性を獲得しています。これに伴い、プロセス監視、品質管理、予知保全において産業用センサーが果たす極めて重要な役割から、製造部門における産業用センサーへの需要は高まっています。センサーは、温度、圧力、振動、湿度などのパラメータに関するリアルタイムデータを提供し、製造業者が生産を最適化し、製品の品質を一定に保ち、設備の故障を未然に検知することで、コストのかかる稼働停止を未然に防ぐことを可能にします。さらに、モノのインターネット(IoT)や人工知能(AI)といった先進技術の統合により、従来の製造施設はスマートファクトリーへと変貌を遂げています。
地域別内訳:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域が市場をリードしており、産業用センサー市場のシェアを占めています
本レポートでは、北米(米国およびカナダ)、 欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他);アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。本レポートによると、アジア太平洋地域は産業用センサーにおいて最大の地域市場を占めています。
アジア太平洋(APAC)地域は、特に中国やインドといった新興経済国における工業化と都市化の進展に牽引されており、これらの国々では急速なインフラ整備と経済成長が見られます。この成長は、製造、建設、輸送など様々な分野において、業務効率と生産性を向上させるための産業用センサーの需要を後押ししています。さらに、同地域における産業オートメーションやインダストリー4.0技術の導入拡大は、製造プロセスのリアルタイム監視・制御のためのセンサー導入を促進し、需要の増加に寄与しています。また、スマートシティ、再生可能エネルギー、持続可能な開発を推進する政府の取り組みが、エネルギーや環境モニタリングなどの分野におけるセンサーの統合を後押ししています。さらに、自動車、エレクトロニクス、化学などの産業において、品質管理、安全規制、環境コンプライアンスへの注目が高まっていることが、基準の遵守を監視・確保するためのセンサーの導入を促進しています。加えて、同地域における医療や農業などのセクターの拡大は、医療診断や精密農業といった特殊な用途に対応するセンサーメーカーにとって新たな機会を生み出しています。
競争環境:
本レポートでは、世界の産業用センサー市場における競争環境についても包括的な分析を行っています。本レポートでは、市場構造、主要企業別の市場シェア、各企業のポジショニング、成功戦略、競合ダッシュボード、企業評価クアドラントなどの競合分析が網羅されています。また、すべての主要企業の詳細なプロフィールも掲載されています。対象企業の一部は以下の通りです:
- ABB Ltd.
- Amphenol Corporation
- ams AG
- Bosch Sensortec GmbH (Robert Bosch GmbH)
- Honeywell International Inc.
- NXP Semiconductors N.V.
- Omega Engineering Inc. (Spectris Plc)
- Panasonic Corporation
- Renesas Electronics Corporation
- Rockwell Automation
- Siemens AG
- STMicroelectronics
- TE Connectivity Ltd.
- Texas Instruments Incorporated
なお、これは企業のリストの一部に過ぎず、完全なリストは本レポートに記載されています。
産業用センサー市場の主要企業は、競争優位性を維持し、市場機会を最大限に活用するために、いくつかの戦略的取り組みに注力しています。精度、感度、信頼性の向上をはじめとするセンサー機能の強化に向けた研究開発に加え、新たな業界ニーズに対応するための革新的なセンサー技術の開発にも、特に重点が置かれています。さらに、各社は製品ポートフォリオの拡充に投資を行い、さまざまな業界の多様な用途に対応する包括的なセンサー製品群を提供しています。また、市場での存在感を強化し、新規市場への参入を図り、相互に補完し合う技術や専門知識を活用するために、戦略的提携、協業、買収を行う傾向が強まっています。さらに、各社は、現地の顧客により良いサービスを提供し、市場シェアを獲得するために、製造施設、流通ネットワーク、営業拠点を設立することで、特にアジア太平洋地域のような高成長地域における地理的拡大にますます注力しています。また、持続可能性と環境への責任がますます重視されており、各社は、規制要件や持続可能な製品に対する顧客の需要を満たすため、環境に優しいセンサーソリューションを開発し、グリーンな製造慣行を採用しています。
産業用センサー市場のニュース:
2025年6月:クレーン・カンパニーは、税制上の優遇措置を含め10億6000万ドルでプレシジョン・センサーズ・アンド・インスツルメンテーション(PSI)を買収する計画を発表しました。PSIはベイカー・ヒューズ(NASDAQ: BKR)の子会社であり、航空宇宙、原子力、プロセス産業に適用されるセンサー技術を扱っています。この買収により、クレーン・カンパニーの既存のポートフォリオが補完され、特に「航空宇宙・エレクトロニクス」および「プロセス・フロー・テクノロジーズ」の各セグメントが強化されることが期待されています。PSIの2025年の売上高は約3億9,000万ドル、調整後EBITDAは6,000万ドルと予測されています。
2025年6月:テレダイン・ガス&フレイム・ディテクション社は、インダストリアル・ディテクション・ソリューションズ(IDS)社との提携により、サウジアラビア王国のダンマームに699m²の新しい工場を建設し、中東における事業基盤を強化しています。この提携により、国内市場向けに有毒ガスおよび可燃性ガスを検知する高精度センサーの生産が促進され、石油・ガス生産/掘削施設、LNG/CNGターミナル、製油所、石油化学コンビナートにおける労働者と資産の安全確保が図られます。2025年6月19日には、同工場の開所を記念して盛大な開所式が執り行われる予定です。
2025年6月:安全プロセスを自動化する包括的なガス検知プログラムを提供する、業界をリードする革新的なグローバルプロバイダーであるインダストリアル・サイエンティフィック社は、Ventis Pro5向けにH2およびCO High、Tango TX2向けにNH3およびHCNをカバーするセンサーラインを追加しました。H₂およびCO高濃度用センサーは、Ventis Pro5の機能性をさらに高め、有害ガスの徹底的な検知を可能にするほか、石油・ガス、化学、公益事業、鉱業、消防、危険物対応など、さまざまな業界の多様な用途において、重要な安全情報を取得するための接続機能も提供します。
2025年4月:次世代センシングおよび知覚システムのパイオニアであるAeva社は、高精度センサー「Aeva Eve™ 1」シリーズの発売を発表しました。その第一弾となる「Eve 1D」は、工場やプロセスオートメーションなどの大量生産およびインライン産業オートメーション用途向けに最適化された、世界初のFMCW方式レーザー変位センサーです。この新製品は、40億ドル規模に拡大しているレーザー変位センサーの世界市場への対応を目的としています。
2025年3月:onsemi社は、業界初となるリアルタイム間接飛行時間(iToF)センサー「Hyperlux™ IDシリーズ」を発売しました。このセンサーは、高速で移動する物体に対して、正確な長距離測定と3Dイメージングを実現します。onsemiの革新的な独自開発のグローバルシャッター画素設計と統合ストレージを活用することで、「Hyperlux ID」シリーズは、シーン全体を捉えつつ、同時に深度測定処理をリアルタイムで実行することが可能です。この革新的な技術は、従来のiToFセンサーの限界を克服し、従来のiToFセンサーの4倍にあたる最大30メートルの距離での深度検知を、よりコンパクトなサイズで実現しています。
2024年12月:次世代センシングおよび知覚システムのリーダーであるAeva®(NYSE: AEVA)は、センサー駆動型産業用アプリケーション向けソリューションの世界トップサプライヤーであるSICK社との戦略的提携を強化したことを発表しました。SICK社とAeva社は、さまざまな工場自動化シナリオにおける距離および動作管理など、産業用アプリケーション向けのSICK社の高精度非接触センサー製品群に、Aeva社のFMCW技術を組み込むべく協力しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の産業用センサー市場
5.1 市場概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 センサー別市場内訳
6.1 レベルセンサー
6.1.1 市場動向
6.1.2 市場予測
6.2 温度センサー
6.2.1 市場動向
6.2.2 市場予測
6.3 流量センサー
6.3.1 市場の動向
6.3.2 市場予測
6.4 位置センサー
6.4.1 市場の動向
6.4.2 市場予測
6.5 圧力センサー
6.5.1 市場の動向
6.5.2 市場予測
6.6 力センサー
6.6.1 市場動向
6.6.2 市場予測
6.7 イメージセンサー
6.7.1 市場動向
6.7.2 市場予測
6.8 ガスセンサー
6.8.1 市場動向
6.8.2 市場予測
6.9 その他
6.9.1 市場動向
6.9.2 市場予測
7 タイプ別市場内訳
7.1 接触式
7.1.1 市場動向
7.1.2 市場予測
7.2 非接触式
7.2.1 市場動向
7.2.2 市場予測
8 最終用途産業別市場内訳
8.1 鉱業、石油・ガス
8.1.1 市場動向
8.1.2 市場予測
8.2 製造業
8.2.1 市場動向
8.2.2 市場予測
8.3 化学
8.3.1 市場動向
8.3.2 市場予測
8.4 エネルギー・電力
8.4.1 市場動向
8.4.2 市場予測
8.5 ヘルスケア
8.5.1 市場の動向
8.5.2 市場予測
8.6 水処理および廃水処理
8.6.1 市場の動向
8.6.2 市場予測
8.7 航空宇宙・防衛
8.7.1 市場の動向
8.7.2 市場予測
8.8 その他
8.8.1 市場動向
8.8.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ABB Ltd.
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 アンフェノール・コーポレーション
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 ams AG
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.4 Bosch Sensortec GmbH(Robert Bosch GmbH)
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 SWOT分析
14.3.5 Honeywell International Inc.
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 NXP Semiconductors N.V.
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 オメガ・エンジニアリング社(スペクトリス・ピーエルシー)
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.8 パナソニック株式会社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 ルネサス エレクトロニクス株式会社
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.9.4 SWOT分析
14.3.10 ロックウェル・オートメーション
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.10.4 SWOT分析
14.3.11 シーメンスAG
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.11.4 SWOT分析
14.3.12 STマイクロエレクトロニクス
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.12.3 財務状況
14.3.12.4 SWOT分析
14.3.13 TEコネクティビティ社
14.3.13.1 会社概要
14.3.13.2 製品ポートフォリオ
14.3.13.3 財務状況
14.3.13.4 SWOT分析
14.3.14 テキサス・インスツルメンツ社
14.3.14.1 会社概要
14.3.14.2 製品ポートフォリオ
14.3.14.3 財務状況
14.3.14.4 SWOT分析
図表一覧
図1:世界:産業用センサー市場:主な推進要因と課題
図2:世界:産業用センサー市場:売上高(10億米ドル)、2020年~2025年
図3:世界:産業用センサー市場:センサー別内訳(%)、2025年
図4:世界:産業用センサー市場:タイプ別内訳(%)、2025年
図5:世界:
産業用センサー市場:最終用途産業別内訳(%)、2025年
図6:世界:産業用センサー市場:地域別内訳(%)、2025年
図7:世界:産業用センサー市場予測:売上高(10億米ドル)、2026年~2034年
図8:世界:産業用センサー(レベルセンサー)市場:売上高 (百万米ドル)、2020年および2025年
図9:世界:産業用センサー(レベルセンサー)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:産業用センサー(温度センサー)市場:売上高(百万米ドル)、2020年および2025年
図11:世界: 産業用センサー(温度センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:産業用センサー(流量センサー)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:産業用センサー(流量センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:産業用センサー(位置センサー)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:産業用センサー(位置センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:産業用センサー(圧力センサー)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:産業用センサー(圧力センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:産業用センサー(力センサー)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:産業用センサー(力センサー)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図20:世界:産業用センサー(イメージセンサー)市場:売上高(単位:百万米ドル)、2020年および2025年
図21:世界:産業用センサー(イメージセンサー)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図22:世界:産業用センサー(ガスセンサー)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:産業用センサー(ガスセンサー)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:産業用センサー(その他センサー)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:産業用センサー(その他センサー)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:産業用センサー(接触型)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:産業用センサー(接触型)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:産業用センサー(接触式)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:産業用センサー(接触式)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:産業用センサー(鉱業、石油・ガス)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:産業用センサー(鉱業、石油・ガス)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:産業用センサー(製造)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:産業用センサー(製造)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:産業用センサー(化学)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:産業用センサー(化学)市場予測:売上高(百万米ドル)、2026年~2034年
図36:世界:産業用センサー(エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:産業用センサー(エネルギー・電力)市場予測:売上高(百万米ドル)、2026年~2034年
図38:世界:産業用センサー(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図39:世界:産業用センサー(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図40:世界:産業用センサー(上水・下水処理)市場:売上高(百万米ドル)、2020年および2025年
図41:世界:産業用センサー(上水・下水処理)市場予測:売上高(百万米ドル)、2026年~2034年
図42:世界:産業用センサー(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図43:世界:産業用センサー(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図44:世界:産業用センサー(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図45:世界:産業用センサー(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図46:北米:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図47:北米:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図48:米国:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図49: 米国:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図50:カナダ:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図51:カナダ:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図52:アジア太平洋地域:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図53:アジア太平洋地域:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図54:中国:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図55:中国:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図56:日本:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図57:日本:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図58:インド:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図59:インド:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図60:韓国:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図61:韓国:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図62:オーストラリア:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図63:オーストラリア:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図64:インドネシア:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図65:インドネシア:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図66:その他:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図67:その他:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図68:欧州:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図69:欧州:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図70:ドイツ:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図71:ドイツ:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図72:フランス:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図73:フランス:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図74:英国:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図75:英国:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図76:イタリア:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図77:イタリア: 産業用センサー市場の予測:売上高(百万米ドル)、2026年~2034年
図78:スペイン:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図79:スペイン:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図80:ロシア:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図81:ロシア:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図82:その他:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図83:その他:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図84:ラテンアメリカ:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図85:ラテンアメリカ:産業用センサー市場予測:売上高 (百万米ドル)、2026年~2034年
図86:ブラジル:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図87:ブラジル:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図88:メキシコ:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図89:メキシコ:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図90:その他:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図91:その他:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図92:中東・アフリカ:産業用センサー市場:売上高(百万米ドル)、2020年および2025年
図93:中東・アフリカ:産業用センサー市場予測:売上高(百万米ドル)、2026年~2034年
図94:世界:産業用センサー業界:SWOT分析
図95:世界:産業用センサー業界:バリューチェーン分析
図96:世界:産業用センサー業界:ポーターの5つの力分析
表一覧
表1:世界:産業用センサー市場:主要な業界動向、2025年および2034年
表2:世界:産業用センサー市場予測:センサー別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:産業用センサー市場予測:種類別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:産業用センサー市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:産業用センサー市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:産業用センサー市場:競争構造
表7:世界:産業用センサー市場:主要企業









