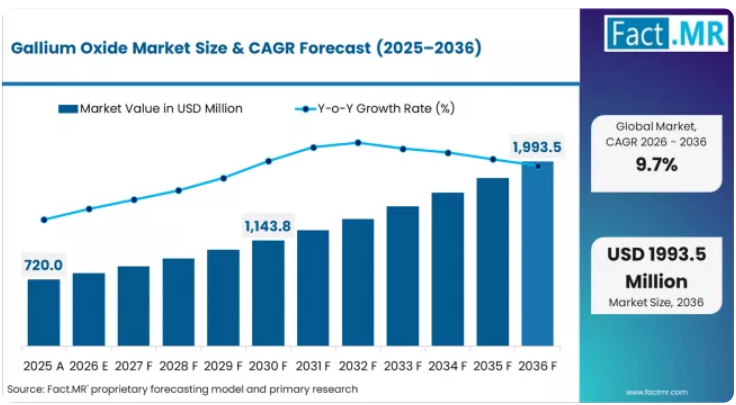
2026年から2036年にかけての絶対的なドルベースの市場規模の拡大額は、約1,203.61百万米ドルに上ります。この成長は、Ga₂O₃が実験室規模の結晶成長から、初期段階の商用基板およびデバイスの生産へと移行していることを反映しています。
この材料の超広帯域ギャップ(4.8 eV、SiCの3.3 eVと比較)により、理論上の絶縁破壊電圧は8 MV/cmを超え、送電網インフラ、EV急速充電、および軍事用電源システムにおける高電圧パワーエレクトロニクスへの適用が可能となります。一方、基板の供給不足、高い欠陥密度、および熱管理上の課題が、採用の障壁となっています。
防衛関連企業や送電網機器メーカーのパワーエレクトロニクスデバイスエンジニアは、SiCデバイスの性能が理論上の限界に近づいている1,200 Vを超える用途向けに、β-Ga₂O₃ショットキーダイオードやMOSFETの評価を進めています。エッジ転位密度が10^4 cm⁻²未満の2インチGa₂O₃ウェハーを供給できない基板サプライヤーは、デバイス製造施設での認定取得の遅れに直面しています。
すべての主要地域市場において、成長率は地域ごとに異なります。米国は年平均成長率(CAGR)11.2%で市場を牽引しています。メキシコはCAGR 10.5%、ドイツはCAGR 9.6%、フランスはCAGR 9.4%、英国はCAGR 9.3%、韓国はCAGR 9.1%となっています。日本のCAGRは8.9%となっています。
酸化ガリウム市場の主なポイント
酸化ガリウム市場の定義
酸化ガリウム(Ga₂O₃)は、5つの多形を持つ超広バンドギャップ半導体材料であり、そのうちβ相(単斜晶系)が熱力学的に安定しており、商業的に有用です。β-Ga₂O₃のバンドギャップは4.8 eVで、これは商業的に開発されている半導体材料の中で最も広く、高耐圧かつ低オン抵抗のパワーデバイスの実現を可能にします。SiCやGaNとは異なり、Ga₂O₃単結晶は、チョクラルスキー法、エッジ定義フィルム供給法(EFG)、フローティングゾーン法を用いて溶融から成長させることができ、大規模生産において基板コストの低減が可能となる可能性があります。
酸化ガリウム市場の範囲
本市場の範囲は、粉末、基板、エピタキシャルウェーハ、およびその他の形態にわたる、酸化ガリウムの世界および地域別の売上高を網羅しています。用途セグメントには、パワーエレクトロニクス、RF/5Gデバイス、およびオプトエレクトロニクスが含まれます。エンドユーザーセグメントは、半導体ファブ、研究機関・実験室、その他に及びます。予測期間は2026年から2036年です。
酸化ガリウム市場の除外項目
本調査の範囲からは、ガリウム金属およびヒ素ガリウム(GaAs)基板は除外されます。窒化ガリウム(GaN)材料およびデバイスも除外されます。半導体機能を持たない触媒や光学コーティング材料として使用される酸化ガリウムも、本調査の対象外となります。
酸化ガリウム市場調査の方法論
- 一次調査: アナリストは、生産地域および消費地域の調達担当者、プロセスエンジニア、サプライチェーン責任者らと対話し、購入や仕様の変更を促す具体的な意思決定基準を把握しました。
- デスクリサーチ: データ収集には、当該製品カテゴリーに関連する規制当局への届出書類、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域ごとの需要曲線を適用して2036年までの普及速度を予測したものです。
- データの検証と更新サイクル:予測値は、公表されている業界の支出見通しと照合され、一次インタビューデータと相互参照されることで、内部の一貫性が確保されています。
酸化ガリウム市場の概要
-
- 酸化ガリウム市場の定義
- 酸化ガリウム(Ga₂O₃)は、5つの多形を有する超広バンドギャップ半導体材料であり、そのうちβ相(単斜晶系)は熱力学的に安定しており、商業的に重要視されています。β-Ga₂O₃のバンドギャップは4.8 eVで、これは商業的に開発された半導体材料の中で最も広く、高い絶縁破壊電圧と低いオン抵抗を備えたパワーデバイスの実現を可能にしています。
- 市場の需要要因
- 米国DARPAおよびDOEによる研究開発投資:米国
- EV急速充電の電圧上昇:ポルシェ(Taycan)、ヒュンダイ(E-GMP)、GM(Ultium)による800Vおよび1,200VのEVアーキテクチャには、定格電圧1,200Vを超える電力スイッチングデバイスが必要です。
- 溶融成長によるコスト優位性の可能性:タムラ株式会社およびノベル・クリスタル・テクノロジー社によるEFG法で成長させたGa₂O₃結晶は、直径4~6インチの基板において、同等のSiC基板よりも30%~50%低い製造コストを実現する可能性を示しています。
- 酸化ガリウム市場の定義
Fact.MRレポートで分析された主要セグメント粉末・基板形態:2026年のシェアは54.0%。パワーエレクトロニクス用途:2026年のシェアは46.0%。米国:2036年まで年平均成長率11.2%。
- Fact.MRのアナリスト見解
- 根本的な利点は、溶融成長が可能であるという点です。SiC基板は2,200℃での昇華法(PVT)によって成長させる必要があり、結晶サイズに制限が生じ、150mmウェーハあたり800~1,500米ドルのコストがかかります。一方、Ga₂O₃は、1,800℃でチョクラルスキー法やEFG法を用いて溶融から成長させることができ、より低いエネルギーコストでより大きな直径へとスケールアップが可能です。Novel Crystal Technology(日本)とKyma Technologies(米国)は、Ga₂O₃基板の主要メーカーであり、デバイスの研究開発プログラム向けに10mmから2インチのウェーハを供給しています。
- 戦略的示唆/経営陣への提言
- 調達チームは、需要の増加が見込まれる前に供給を確保するため、認定されたメーカーと複数年にわたる供給契約を締結する必要があります。
- 製品開発リソースは、主要市場で厳格化が進む規制仕様を満たす配合を優先すべきです。
- 地域展開戦略においては、主要消費国間で異なる成長率や規制環境を考慮に入れる必要があります。
酸化ガリウム市場の定義
酸化ガリウム(Ga₂O₃)は、5つの多形を持つ超広バンドギャップ半導体材料であり、そのうちβ相(単斜晶系)は熱力学的に安定しており、商業的に有用です。β-Ga₂O₃のバンドギャップは4.8 eVであり、これは商業的に開発された半導体材料の中で最も広く、高い絶縁破壊電圧と低いオン抵抗を備えたパワーデバイスの実現を可能にします。SiCやGaNとは異なり、Ga₂O₃単結晶は、チョクラルスキー法、エッジ定義フィルム供給成長法(EFG)、フローティングゾーン法を用いて溶融から成長させることができ、大規模生産において基板コストの低減が可能となる可能性があります。
酸化ガリウム市場の調査範囲
本調査の範囲は、粉末、基板、エピタキシャルウェハー、その他の形態にわたる酸化ガリウムの世界および地域別の売上高を網羅しています。アプリケーション分野には、パワーエレクトロニクス、RF/5Gデバイス、オプトエレクトロニクスが含まれます。エンドユーザー分野は、半導体ファブ、研究機関・実験室、その他に及びます。予測期間は2026年から2036年です。
酸化ガリウム市場の除外項目
本調査の範囲からは、ガリウム金属およびヒ素ガリウム(GaAs)基板が除外されます。窒化ガリウム(GaN)材料およびデバイスも除外されます。半導体機能を持たない触媒や光学コーティング材料として使用される酸化ガリウムも、本調査の対象外となります。
酸化ガリウム市場調査の方法論
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、規制対応の専門家に対する構造化インタビューを通じて、購買決定の枠組みや仕様の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーションを体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、対象地域全体において、生産能力データと貿易フロー分析、および最終用途別消費量のモデリングを整合させました。
- データの検証と更新サイクル:予測結果の正確性を維持するため、すべての予測出力について、一次インタビューの結果および四半期ごとの業界データ発表との照合検証が行われます。
形態別ガリウム酸化物市場分析
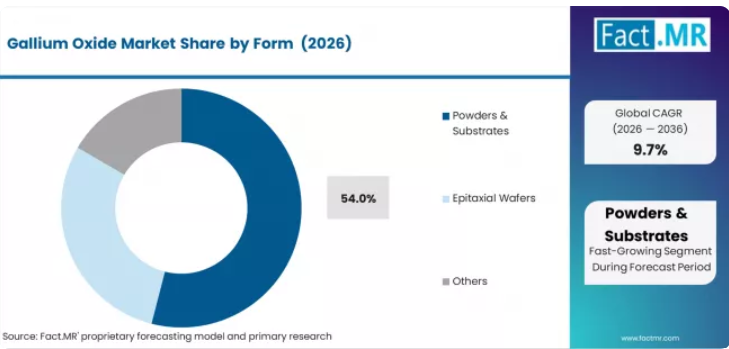
Fact.MRの酸化ガリウム市場レポートによると、2026年には粉末および基板の消費量が54.0%のシェアを占めると推定されています。現在の市場は基板供給主導型であり、半導体研究施設や初期段階のデバイス製造業者におけるすべてのエピタキシャル成長およびデバイス製造活動の基礎材料として、単結晶Ga₂O₃ウェハーが使用されているため、この形態が主流となっています。
- 基板用結晶成長の進捗状況:Novel Crystal Technology(日本)は、EFG法を用いて直径最大2インチのβ-Ga₂O₃基板を製造しており、10×15 mmの基板は市販されており、より大きなサイズの特注品も提供されています。タムラコーポレーションは、直径4インチの製造能力を目標としたGa₂O₃結晶成長プログラムを並行して推進しています[1]。
- セラミックスおよび蛍光体用途向け粉末:Ga₂O₃粉末(純度99.99%)は、透明導電性酸化物の成膜、セラミックスの焼結、およびシンチレータや紫外線検出用途における蛍光体ホスト材料の前駆体として用いられます。住友金属鉱山およびマテリオン社は、エレクトロニクスおよび光学機器メーカーに高純度Ga₂O₃粉末を供給しています[2]。
- 研究用基板の需要:大学や国立研究所におけるGa₂O₃デバイスの研究プログラムが、現在の基板生産量の大部分を占めています。AFRL(空軍研究所)、NREL、および日本やドイツの複数の大学研究グループは、Ga₂O₃デバイスの製造能力を有しており、特性評価済みの基板材料の継続的な供給を必要としています[3]。
用途別酸化ガリウム市場分析
Fact.MRの分析によると、2026年の酸化ガリウム市場シェアのうち、パワーエレクトロニクスが46.0%を占めています。パワーエレクトロニクス分野での主導的地位は、Ga₂O₃開発の主な商業的動機を反映しています。それは、SiCが材料の限界に近づく1,200V以上の用途において、SiCを上回る性能を持つ、より高い絶縁破壊電圧とより低いオン抵抗を実現する電力スイッチングデバイスの開発です。
- 高電圧デバイスの試作:AFRLおよびKyma Technologiesにおいて、耐電圧が2,600Vを超えるベータ型Ga₂O₃垂直ショットキーバリアダイオードの実証が行われました。これらの試作デバイスは、4.8 eVのバンドギャップがもたらす理論上の耐電圧上の優位性を実証するとともに、継続的な研究開発投資を正当化する性能ベンチマークを確立しています[4]。
- 送電網用電力変換への応用可能性:3.3 kV~15 kVで動作する中電圧送電網用電力変換器では、現在、直列接続されたシリコンIGBTが使用されています。定格電圧3,000Vを超えるGa2O3デバイスを採用すれば、これらの直列接続構成を単一デバイスによるソリューションに置き換えることができ、電力変換システムの複雑さと損失を30%~40%低減できます[5]。
- 防衛用電力システム:軍用車両の電動化や指向性エネルギー兵器プログラムでは、1,500Vを超える電圧で、コンパクトかつ高効率な電力変換が求められています。米国陸軍研究所は、デバイスの定格電圧がシステムの電力密度を直接決定するパルス電源および電力調整用途向けのGa₂O₃デバイスの開発に資金を提供しています[6]。
酸化ガリウム市場の推進要因、制約、および機会
Fact.MRの分析によると、酸化ガリウム市場は、ワイドバンドギャップ半導体材料の中で商業開発の最も初期の段階にあります。SiCやGaNが数十億ドル規模の商業市場を確立している一方で、Ga₂O₃は学術研究からパイロット規模のデバイス実証へと移行しており、商用デバイスの市場投入は2027年から2030年の間と予想されています。
その根本的な利点は、溶融成長が可能であるという点です。SiC基板は2,200℃での昇華法(PVT)によって成長させる必要があり、結晶サイズに制限が生じ、150 mmウェーハあたり800~1,500米ドルのコストがかかります。一方、Ga₂O₃は、1,800℃でチョクラルスキー法やEFG法を用いて溶融から成長させることができ、より低いエネルギーコストでより大きな直径へとスケールアップが可能です。Novel Crystal Technology(日本)とKyma Technologies(米国)は、Ga₂O₃基板の主要メーカーであり、デバイスの研究開発プログラム向けに10mmから2インチのウェーハを供給しています。粉末および基板が市場シェアの54%を占めています。半導体ファブがエンドユーザーシェアの61%を占めており、デバイスの試作が現在のGa₂O₃材料消費の大部分を占めています。
酸化ガリウム市場におけるビジネスチャンス
- 米国DARPAおよびDOEによる研究開発投資:米国国防高等研究計画局(DARPA)のSWITCHESプログラムは、Agnitron Technology、AFRL、コーネル大学など複数の実施機関におけるGa₂O₃パワーデバイスの開発に資金を提供しました。さらに、米国エネルギー省(DOE)のARPA-Eプログラムは、高電圧対応能力によってパワーエレクトロニクスシステムのサイズとコストを直接削減できる、グリッド規模の電力変換用途に向けたGa₂O₃研究にも資金を提供しました。
- EV急速充電の電圧向上:ポルシェ(Taycan)、ヒュンダイ(E-GMP)、GM(Ultium)の800Vおよび1,200VのEVアーキテクチャには、定格電圧1,200Vを超えるパワースイッチングデバイスが必要です。耐破断電圧が2,000Vを超えるGa2O3デバイスは、1,500V以上で動作する次世代の超急速充電システムを実現し、DC-DC変換段を排除することで充電時間を短縮することが可能となります。
- 溶融成長によるコスト優位性の可能性:タムラ株式会社およびノベル・クリスタル・テクノロジー社においてEFG法により成長させたGa2O3結晶は、直径4~6インチの基板について、同等のSiC基板に比べて30%~50%低い製造コストを実現する可能性を示しています。欠陥密度や熱伝導率に関する課題が解決されれば、Ga2O3はSiC基板の価格を下回りつつ、優れた耐電圧性能を発揮できる可能性があります。
なぜ酸化ガリウム市場は成長しているのでしょうか?
市場の拡大は、環境の持続可能性に関する目標やエネルギー効率の要件に後押しされ、世界的に電気自動車や再生可能エネルギーシステムへの移行が進んでいることに加え、電力変換効率の向上、高性能電子デバイスの実現、そしてさまざまな半導体製造施設、通信インフラ、パワーエレクトロニクスシステム、自動車用途において熱的安定性を維持できる先進的な半導体材料への需要が高まっていることが支えとなっています。
現代の半導体メーカーや電子機器開発者は、デバイスの性能向上、エネルギー効率の向上、そして過酷な電子環境下でも安定した動作を実現できる酸化ガリウムソリューションの導入に、ますます注力しています。
5G通信やRFアプリケーションへの注目が高まる中、高周波動作をサポートし、高度な通信システムを実現し、包括的な信号処理の有効性を確保できる酸化ガリウム材料への需要が牽引されています。
電子産業のメーカー各社は、優れた電気的特性と熱性能、信頼性を兼ね備えたワイドバンドギャップ半導体を好んで採用しており、これが革新的な材料の導入機会を生み出しています。
エネルギー効率基準の影響力の高まりやパワーエレクトロニクスの進歩もまた、デバイスの性能や動作効率を損なうことなく優れた電気的成果をもたらす酸化ガリウム材料の採用拡大に寄与しています。
セグメント別分析
市場は、形態、用途、エンドユーザーごとに区分されています。形態別では、粉末・基板、エピタキシャルウェハー、その他に分類されます。用途別では、パワーエレクトロニクス、RF/5Gデバイス、オプトエレクトロニクスに分類されます。エンドユーザー別では、半導体ファブ、研究機関・実験室、その他に分けられます。
形態別では、粉末・基板セグメントが市場をリード
粉末・基板セグメントは、2025年においても54.0%の市場シェアを維持し、ガリウム酸化物市場における主導的な地位を保つと予測されており、半導体製造および包括的な電子デバイス製造において、最も好まれる材料形態としての役割を再確認することになります。
半導体メーカーや電子機器開発企業は、その優れた加工特性、卓越した材料品質、そして製造効率と製品の信頼性を維持しつつ先進的なデバイス製造を可能にする実証済みの性能を理由に、粉末・基板をますます活用しています。
粉末・基板技術の実証済みの有効性と加工の汎用性は、多様な電子アプリケーションや製造プロセスにわたる材料の一貫性と信頼性の高いデバイス製造という半導体の要件に直接応えるものです。
この形態セグメントは、半導体製造への貢献度が最も高く、複数の電子用途やデバイスプロトコルにおいて確立された加工実績を持つ材料形態であるため、現代の酸化ガリウム利用の基盤を形成しています。電子産業における先進的な材料加工技術への投資は、メーカーやデバイス生産者間での採用をさらに促進し続けています。
高品質な半導体材料への需要の高まりと実証済みの製造性能により、粉末・基板は技術的目標と生産要件の両方に合致しており、包括的な電子デバイス製造戦略の中核をなしています。
用途別では、パワーエレクトロニクス分野が市場の需要を牽引しています
パワーエレクトロニクス用途セグメントは、2025年に46.0%の市場シェアを占め、ガリウム酸化物需要の最大の割合を占めると予測されています。これは、電力変換システム、電気自動車用充電器、およびエネルギー管理デバイスにおけるガリウム酸化物の主要な用途としての重要な役割を浮き彫りにしています。
電子工学のエンジニアは、その卓越した電気的特性、包括的な効率性能、そして熱的安定性と動作信頼性の目標を維持しつつ複雑な電力変換要件に対応できる能力から、パワーエレクトロニクス用途において酸化ガリウムを好んで採用しています。現代のパワーエレクトロニクスシステムに不可欠な材料として位置づけられる酸化ガリウムは、性能面での優位性と効率面でのメリットの両方を提供します。
このセグメントは、パワーエレクトロニクス技術における継続的な革新と、優れた電気的性能に加え、効率の向上および熱管理の調整改善を可能にする先進的な半導体デバイスの入手可能性の高まりによって支えられています。
さらに、パワーエレクトロニクスシステムでは、効果的かつ持続可能な電力変換に向けた、ますます厳しくなる性能基準や環境要件に対応するため、包括的なエネルギー効率プログラムへの投資が進められています。
パワーエレクトロニクスの基準が進歩し、効率に関する複雑な要件が増加するにつれ、パワーエレクトロニクス用途は市場を支配し続けると同時に、先進的な酸化ガリウムの活用とエネルギー最適化戦略を支えていくでしょう。
エンドユーザー別では、半導体ファブセグメントが市場をリードしています
半導体ファブのエンドユーザーセグメントは、2025年においても酸化ガリウム消費量の最大シェアを維持し、市場シェアは61.0%に達すると予測されています。これは、製造中心の用途、デバイス生産、およびエレクトロニクスの最適化における同セグメントの根本的な役割を浮き彫りにしています。
半導体メーカーは、包括的な製造上の利点、高度な加工能力、そして優れた材料品質と一貫した生産性能を備えた高性能電子デバイスを提供するという実証済みの有効性から、半導体ファブを好んで採用しています。このセグメントは、複数の半導体アプリケーションや製造プロトコルにわたる、現代の酸化ガリウム利用の基盤となっています。
半導体ファブセグメントは、半導体製造における継続的な技術進歩と、電子デバイスアプリケーションにおける先進的な製造プロセスの採用拡大の恩恵を受けています。
高度な電子デバイスへの需要の高まり、性能要件の向上、そして材料品質とデバイスの信頼性を維持しつつ複雑な生産に対応できる製造環境へのニーズにより、半導体ファブへの需要は引き続き拡大しています。
半導体アプリケーションがより高度化し、製造要件が高まるにつれ、半導体ファブのエンドユーザーセグメントは、先進的な酸化ガリウムの製造および電子機器の最適化戦略を支えつつ、市場の成長を引き続き牽引していくでしょう。
酸化ガリウム市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
酸化ガリウム市場は、環境規制やエネルギー効率化の義務化に後押しされた電気自動車の普及や再生可能エネルギーシステムの導入拡大、5Gインフラへの需要の高まり、および通信技術の進歩により、急速に拡大しています。これらは、多様な半導体製造施設、パワーエレクトロニクスシステム、通信インフラ、自動車用途において、優れた電気的性能と熱管理を実現する先進的な半導体材料を必要としています。
しかし、この市場は、高い材料コストや製造の複雑さ、限られた生産能力やサプライチェーンの制約、さらには代替となるワイドバンドギャップ材料や既存の半導体技術との競争といった課題に直面しています。結晶成長技術や材料加工における革新は、製品開発や市場拡大の動向に引き続き影響を与え続けています。
電気自動車インフラおよびパワーエレクトロニクスの拡大
電気自動車用充電システムの導入拡大に伴い、自動車およびインフラ環境において、急速充電機能、エネルギー変換効率の向上、包括的な熱管理サポートといった高効率要件に対応する先進的なパワーエレクトロニクスの需要が高まっています。
電気自動車用途では、信頼性基準と運用効率を維持しつつ、複数の電力パラメータにわたって優れた電気的性能を発揮する、先進的な酸化ガリウム材料が求められています。
エレクトロニクスメーカーは、電力変換の最適化とエネルギー効率の向上に向けた酸化ガリウムの統合がもたらす競争上の優位性をますます認識しており、次世代電気自動車用途向けに特別に設計された革新的な材料への機会が生まれています。
5GインフラとRF技術の統合
現代の通信事業者は、通信性能の向上、帯域幅要件への対応、および最適化された信号処理とインテリジェントな通信システムを通じた包括的な接続性の目標達成のために、5GシステムとRF技術を導入しています。
主要企業は、5G対応デバイスの開発、RF性能向上システムの実装、および高周波アプローチをサポートしつつ通信効果を最大化する通信技術の進歩に取り組んでいます。これらの技術は、接続性能を向上させると同時に、5Gアプリケーション、RFデバイスシステム、通信処理技術など、新たな市場機会を創出しています。
先進的な結晶成長および製造技術の開発
先進的な結晶成長法、製造強化技術、および精密材料加工の拡大により、結晶品質が向上し、特殊な電子特性を備えた酸化ガリウム材料への需要が高まっています。
これらの先進的な用途には、従来の半導体要件を超える精密な結晶制御と卓越した電子的信頼性を備えた特殊な材料プラットフォームが必要とされており、差別化された電子的価値提案を持つプレミアム市場セグメントが創出されています。
メーカー各社は、新興の高性能アプリケーションに対応するとともに、先進的な半導体材料およびエレクトロニクス最適化分野におけるイノベーションを支援するため、先進的な結晶成長能力および製造システムの開発に投資しています。
主要国別の酸化ガリウム市場の分析
酸化ガリウム市場は世界的に堅調な成長を遂げており、米国は2036年までの年間平均成長率(CAGR)11.2%で市場を牽引しています。これは、半導体インフラの拡大やエレクトロニクス分野におけるイノベーションの進展に加え、先端材料技術やパワーエレクトロニクス開発への投資増加が後押ししているものです。
メキシコは10.5%でこれに続き、エレクトロニクス製造の拡大、産業インフラの整備、および国内・地域市場における先端半導体材料への需要増加に支えられています。
ドイツは9.6%の成長率を示しており、材料技術の革新、半導体分野における卓越性、および先端エレクトロニクス開発に重点を置いています。フランスは9.4%の成長率を示しており、エレクトロニクスの進歩と材料技術の導入に支えられています。英国は9.3%の成長率を記録しており、半導体の革新とエレクトロニクス技術の開発に注力しています。
韓国は9.1%の成長率を示しており、エレクトロニクスの近代化と半導体アプリケーションに重点を置いています。日本は8.9%の成長率を示しており、品質基準と特殊な半導体アプリケーションに重点を置いています。
米国は半導体インフラとイノベーションにより、世界市場の成長を牽引
米国における酸化ガリウムの売上高は、半導体インフラの拡大と、デジタルトランスフォーメーションの取り組みや先進材料技術の導入に支えられたエレクトロニクス部門の急速な成長に牽引され、2036年まで年平均成長率(CAGR)11.2%で力強い成長を示すと予測されています。
同国の大規模な半導体産業とパワーエレクトロニクス技術への投資拡大により、先端材料ソリューションに対する大きな需要が生まれています。主要な半導体メーカーやエレクトロニクス企業は、国内市場と輸出機会の両方に対応するため、ガリウム酸化物に関する包括的な能力を構築しています。
- 半導体産業の力強い拡大とエレクトロニクス分野におけるイノベーションの進展が、シリコンバレー、テキサス州、北東部のテクノロジー回廊を含む主要な技術地域全体でガリウム酸化物の需要を牽引しており、半導体ファブとエレクトロニクスメーカーの両方を支えています。
- 電気自動車の普及拡大と再生可能エネルギーの導入拡大は、競争の激しい技術市場において、電力効率の向上と卓越した性能を求めるエレクトロニクス企業の間で、酸化ガリウム技術の急速な採用を後押ししています。
メキシコ:産業インフラ開発とエレクトロニクスの融合
メキシコにおける酸化ガリウムの売上高は、エレクトロニクス製造の成長、産業インフラの拡大、そしてラテンアメリカ市場におけるエレクトロニクスハブとしての戦略的立地を支えに、年平均成長率(CAGR)10.5%で拡大しています。
メキシコの産業開発とエレクトロニクス技術の進歩により、製造セクター全体で高度な酸化ガリウム技術が推進されています。主要なエレクトロニクスメーカーや素材企業は、拡大する国内のエレクトロニクス市場および地域市場の需要に対応するため、大規模な生産拠点を設立しています。
- エレクトロニクスの近代化と製造インフラの拡充により、メキシコ北部やエレクトロニクス開発特区を含む主要工業地域において、半導体システム、エレクトロニクス施設、製造拠点全体で酸化ガリウムが採用される機会が生まれています。
- エレクトロニクス部門の成長と材料技術の拡大は、エレクトロニクスの基準と材料の有効性を維持しつつ、国内および国際市場の両方にサービスを提供しようとするメーカーの間で、先進的な半導体材料の採用を後押ししています。
ドイツ、半導体イノベーションで卓越した材料技術を実証
ドイツにおける酸化ガリウムの売上高は、同国の材料技術におけるリーダーシップ、半導体イノベーション能力、そして高性能な酸化ガリウム用途を支える精密製造の卓越性により、年平均成長率(CAGR)9.6%で拡大しています。
ドイツの材料に関する専門知識とエレクトロニクス技術の革新が、半導体セクター全体において、特殊な酸化ガリウムソリューションへの需要を牽引しています。主要な材料メーカーやエレクトロニクス企業は、次世代半導体技術に向けた包括的なイノベーションプログラムを構築しています。
- 先進的な材料技術の開発と半導体イノベーションの要件により、競争の激しい欧州市場において、電子機器の性能向上と材料の信頼性を追求するメーカーやエレクトロニクス企業の間で、特殊な酸化ガリウム材料への需要が生まれています。
- 材料産業における強固な専門知識と半導体技術のリーダーシップが、バイエルン州やバーデン=ヴュルテンベルク州を含む主要な技術地域全域の半導体施設において、先進的な酸化ガリウム技術の採用とエレクトロニクスの最適化を支えています。
フランス:エレクトロニクスの卓越性と材料イノベーションのリーダーシップ
フランスにおける酸化ガリウムの売上高は、同国のエレクトロニクスの卓越性、材料イノベーションのリーダーシップ、およびパワーエレクトロニクス技術や精密材料開発を含む先駆的な半導体技術向上イニシアチブに支えられ、年平均成長率(CAGR)9.4%で拡大しています。
フランスのエレクトロニクス分野における長い伝統と材料に関する専門知識が、先進的な酸化ガリウム技術への投資を支えています。主要なエレクトロニクス企業や材料技術企業は、酸化ガリウムの進歩とエレクトロニクスの革新を取り入れた包括的な半導体プログラムを構築しています。
- 先進的なエレクトロニクスの革新と材料技術の能力が、主要なエレクトロニクスおよび材料技術地域全体において、エレクトロニクスの卓越性、半導体の進歩、および技術の最適化を支える高品質な酸化ガリウム製品への需要を生み出しています。
- エレクトロニクス分野への強い注力と材料技術におけるリーダーシップが、エレクトロニクス卓越クラスターやイノベーションゾーンにまたがる製造施設全体において、先進的な半導体材料の採用とエレクトロニクスの機能向上を推進しています。
英国はエレクトロニクスの革新と半導体技術開発に注力
英国における酸化ガリウムの売上高は、同国のエレクトロニクス革新、半導体技術開発の取り組み、およびエレクトロニクス・半導体用途向けの先進的な材料ソリューションへの重点的な取り組みに牽引され、年平均成長率(CAGR)9.3%で成長しています。
英国の卓越したエレクトロニクス研究と技術への取り組みは、先進的な酸化ガリウム技術への投資を支えています。主要なエレクトロニクスメーカーや材料技術企業は、先進的な酸化ガリウム配合を組み込んだ包括的な半導体プログラムを確立しています。
- エレクトロニクスのイノベーションと半導体開発の要件により、主要なエレクトロニクスおよび材料技術地域全体において、半導体の進歩、エレクトロニクスのイノベーション、および技術の最適化を支える高性能な酸化ガリウム材料への需要が生まれています。
- 強力な研究能力と技術的指針が、先進的な半導体材料の採用とエレクトロニクスの機能向上を推進しており、競争の激しい世界市場における優れた電子性能と技術的リーダーシップを支えています。
韓国、半導体技術に注力しエレクトロニクス分野でのリーダーシップを発揮
韓国における酸化ガリウムの売上高は、同国のエレクトロニクス分野の近代化、半導体技術の専門知識、そして包括的なエレクトロニクスおよび半導体用途に向けた先進的な材料ソリューションへの強い注力に支えられ、年平均成長率(CAGR)9.1%で拡大しています。
韓国のエレクトロニクス分野における高度な技術力と技術革新への注力は、エレクトロニクス業界全体において高度な酸化ガリウム技術の普及を促進しています。主要なエレクトロニクスメーカーや半導体技術企業は、先進的な材料技術に多額の投資を行っています。
- 先進的なエレクトロニクス開発と半導体技術の革新により、ソウル首都圏やエレクトロニクス革新ゾーンを含む主要な技術地域において、エレクトロニクス用途、半導体システム、製造施設全般にわたって、特殊な酸化ガリウム製品への需要が生まれています。
- 強固なエレクトロニクス産業と半導体技術の専門知識が、優れた電子性能と卓越した技術を必要とする次世代アプリケーションに向けた、革新的な材料技術の採用とエレクトロニクスの最適化を支えています。
日本は、特殊な半導体用途において品質の卓越性に重点を置いています
日本における酸化ガリウムの売上高は、同国の卓越した品質基準、専門的なエレクトロニクス技術力、および先進エレクトロニクス・半導体分野向けの高仕様半導体材料への強い重視に支えられ、年平均成長率(CAGR)8.9%で拡大しています。
日本の高度な品質管理と卓越したエレクトロニクス技術が、高品質な酸化ガリウム製品の需要を牽引しています。大手エレクトロニクス企業や半導体技術企業は、先端エレクトロニクス用途に向けた専門的な技術力への投資を進めています。
- 先端エレクトロニクスの加工および高品質な製造要件により、厳格な品質・性能基準を満たす専門的な半導体生産、エレクトロニクス製造、および技術用途全般において、高品質な酸化ガリウム製品への需要が生まれています。
- 堅調なエレクトロニクス産業と半導体セクターが、専門的な酸化ガリウム技術や先進的な材料システムの採用を後押ししており、これらは、優れた電子性能と一貫性が求められるエレクトロニクスの進歩、半導体開発、および技術分野におけるイノベーションを支えています。
欧州市場の国別内訳
欧州の酸化ガリウム市場は、2026年の2億500万米ドルから2036年には5億1800万米ドルへと成長し、予測期間中に年平均成長率(CAGR)9.7%を記録すると見込まれています。ドイツは、先進的な半導体産業と材料技術力を背景に、2026年には26.8%の市場シェアで首位を維持すると見込まれていますが、2036年までに26.3%へとわずかに低下する見込みです。
フランスは2026年に21.9%のシェアでこれに続き、包括的なエレクトロニクス開発と半導体技術の産業応用を原動力として、2036年までに22.2%に達すると予測されています。英国は2026年に19.1%のシェアを占めていますが、市場の多様化により、2036年までに18.7%に低下すると見込まれています。2026年時点で、イタリアは14.4%、スペインは11.3%のシェアを占めています。
「その他の欧州」地域は勢いを増すと予想され、2036年までにその合計シェアが6.5%から7.0%へと拡大すると見込まれています。これは、北欧諸国における半導体の採用拡大や、先進的な材料技術を導入する東欧の新興エレクトロニクス市場によるものです。
日本におけるエレクトロニクスサービスでは、粉末・基板用途が主流を占めています
日本の酸化ガリウム市場は、製造施設、エレクトロニクスネットワーク、技術運用にわたる既存の半導体インフラと、粉末・基板技術の高度な統合を特徴とする、成熟し、精度を重視した市場構造を示しています。
日本における卓越した品質と電子機器の精度へのこだわりは、包括的な半導体イニシアチブや電子機器事業における規制要件を支える、高信頼性の酸化ガリウムソリューションへの需要を牽引しています。
この市場は、住友金属鉱山やマテリオンといった国際的な材料サプライヤーと、老舗の半導体企業や材料専門企業を含む国内の電子機器大手との強力なパートナーシップの恩恵を受けており、材料の品質と電子機器の精度プログラムを優先する包括的なサービスエコシステムを構築しています。
韓国ではパワーエレクトロニクス用途が技術サービスを牽引
韓国の酸化ガリウム市場は、国際的なエレクトロニクス用途の強い存在感が特徴であり、II-VI、Kyma Technologies、Kojundo Chemicalといった企業が、技術の近代化や半導体用途に向けた包括的なシステム統合およびエレクトロニクスサービス能力を通じて、支配的な地位を維持しています。
韓国のエレクトロニクスプロバイダーが、主要な製造拠点やエレクトロニクス施設に展開されている国内の半導体インフラや先端技術システムと統合されたカスタマイズされたソリューションをますます求めるようになるにつれ、市場では現地化されたエレクトロニクスサポートと迅速な導入能力への重視が高まっています。
現地の材料企業や地域のエレクトロニクスインテグレーターは、グローバルプロバイダーとの戦略的パートナーシップを通じて市場シェアを拡大しており、半導体トレーニングプログラムやエレクトロニクス専門家向けの認定サービスなどの専門サービスを提供しています。
酸化ガリウム市場の競争環境
酸化ガリウム市場は、老舗の材料メーカー、半導体材料専門メーカー、および多角化を進めたテクノロジー企業間の競争が特徴となっています。
各社は、高性能で信頼性が高く、電子的に有効な酸化ガリウムソリューションを提供するため、先進的な結晶成長技術の開発、材料純度の向上、製品ポートフォリオの拡充、および用途特化型材料の開発に投資を行っています。
結晶技術の進歩、製造プロセスの統合、および特殊な材料システムにおけるイノベーションは、市場での地位と競争優位性を強化する上で極めて重要です。
住友金属鉱山は、12.0%のシェアで市場をリードしており、半導体用途、先端材料技術、および多様な半導体・電子機器流通チャネルにわたる統合電子プラットフォームに重点を置いた、包括的な酸化ガリウムソリューションを提供しています。
同社は、先端半導体材料および精密電子ソリューションに対する世界的な需要の高まりに対応するため、結晶成長の統合に向けた主要な技術革新イニシアチブと投資を発表しました。
マテリオン社は、電子性能と純度技術に重点を置いた革新的な材料ソリューションを提供しており、一方、II-VI社は、パワーエレクトロニクスおよび技術用途に焦点を当てた特殊な半導体製品を提供しています。
カイマ・テクノロジーズ社は、複数のエレクトロニクス分野向けの酸化ガリウム製品を含む包括的な半導体ソリューションを提供しており、コジュンド・ケミカル社は、結晶システムとエレクトロニクスの最適化に重点を置いた先進的な材料技術を提供しています。
TAIYO NIPPON SANSOは、先進的な酸化ガリウム技術を用いた基板ソリューションを専門としており、PDI、Novel Crystal、US Crystal、Sparkle Techをはじめとするその他の主要企業も、専門的な材料技術と半導体に関する専門知識を通じて市場競争に貢献しています。
酸化ガリウム市場 — ステークホルダーの貢献枠組み
酸化ガリウムは、エレクトロニクスおよび技術用途における特殊な半導体材料セグメントであり、2025年の7億2,000万米ドルから2035年までに18億2,000万米ドルへと、年平均成長率(CAGR)9.7%で成長すると予測されています。
これらの先端材料製品――主に粉末・基板、エピタキシャルウェーハ、および多様な用途向けの特殊な構成品――は、電子的な精度、デバイスの性能、材料の信頼性が不可欠とされる半導体ファブ、研究施設、電子システム、技術機関において、重要な技術材料として機能しています。
市場の拡大は、パワーエレクトロニクスの需要増加、5Gの普及拡大、電気自動車の導入拡大、および半導体、エレクトロニクス、通信、自動車などの多様な分野における先進的な半導体ソリューションへの需要の高まりによって牽引されています。
技術規制当局は、材料基準とデバイスの安全性をどのように強化できるでしょうか?
材料規格: 半導体製造工場、研究施設、電子システム、および技術機関全体で一貫した有効性を確保するため、純度要件、性能基準、品質検証プロトコル、信頼性ガイドラインを含む、酸化ガリウムに関する包括的な技術仕様を策定します。
デバイス安全性の統合: 先進的な材料管理慣行を促進する規制の枠組みを構築し、製造業者に対し、品質管理システムの導入、性能検証プロトコルの活用、デバイス安全手順の組み込み、および酸化ガリウム開発における測定可能な信頼性の向上を義務付けます。
品質保証要件:多様な半導体用途において材料の有効性とデバイスの安全性を確保するため、純度試験プロトコル、性能検証措置、信頼性検証システムを含む、酸化ガリウム製造に関する義務的な品質管理基準を実施します。
半導体グレードのガイドライン:重要な電子機器に使用される半導体グレードの酸化ガリウムに関する専門的な規制を策定し、高度な信頼性とデバイス保護を必要とする半導体用途に特化した、厳格な純度仕様、性能要件、および規制上の検証に対処します。
イノベーション支援プログラム:電子機器の性能向上、デバイスの安全性強化、および先進的な半導体やパワーエレクトロニクスシステムにおける新興アプリケーションの実現につながる次世代材料技術の開発に対し、規制面の円滑化と研究インセンティブを提供します。
業界団体は、材料技術の基準と市場開発をどのように推進できるでしょうか?
- 技術のベストプラクティス: 酸化ガリウムの選定、電子的最適化、および性能検証手法に関する包括的な技術ガイドラインを策定し、技術の有効性を最大化し、デバイスの安全性を確保するとともに、半導体ファブ、研究施設、および電子機器用途全体において費用対効果を維持します。
- デバイスの安全性に関するベンチマーク: 技術の有効性評価、デバイスの安全性測定、電子的成果の評価、および半導体用途に関する文書化を含む、電子性能に関する業界全体の指標を確立し、比較分析を可能にし、技術最適化の目標に向けた継続的な改善を推進します。
- 専門研修プログラム:半導体エンジニア、電子技術者、および技術専門家向けに、多様な半導体アプリケーションにわたる酸化ガリウムの特性、電子応用、性能要件、および技術手法を網羅した専門的な教育イニシアチブを構築します。
- 技術標準化:性能評価、純度分析、信頼性検証、およびアプリケーション固有の技術指標を含む、酸化ガリウム評価のための標準化された試験手法を開発し、客観的な材料比較と電子的検証を促進します。
- 半導体分野における連携:酸化ガリウムのサプライヤー、電子機器メーカー、研究機関、技術組織間のパートナーシップを促進し、材料技術の開発を推進し、新たな電子分野の課題に対処し、半導体アプリケーションにおけるイノベーションを加速させます。
酸化ガリウムメーカーは、どのようにイノベーションと市場でのリーダーシップを推進できるでしょうか?
- 先進材料技術:結晶成長の向上、純度の最適化、製造技術の開発、およびデバイスの安全性向上に向けた取り組みに投資し、世界市場における材料の信頼性と規制順守を維持しつつ、電子機器の有効性を高めます。
- 特殊材料の開発: 純度の最適化、結晶品質の向上、性能レベルの向上、および新興の半導体分野に向けた用途特化型の信頼性特性を含む、電子特性を強化した特殊酸化ガリウムを開発します。
- 品質管理の統合: リアルタイムの純度モニタリング、予測的な性能評価、自動化された信頼性検証、およびデータ分析を備えたインテリジェントな品質管理システムを導入し、材料の性能を最適化し、電子的な信頼性を確保し、製造の複雑さを軽減します。
- 技術サポートサービス: 電子機器に関するコンサルティング、技術支援、性能トラブルシューティング、および材料に関する専門知識を提供する包括的なカスタマーサービス体制を確立し、顧客との関係を強化するとともに、半導体の導入を成功に導きます。
- グローバルな技術的卓越性: 地域ごとのサービスネットワーク、専門的な電子機器サポート管理、信頼性の高い技術サポートシステム、および迅速なカスタマーサービスを構築し、材料の安定した供給を確保し、技術の品質を維持し、世界中の顧客の半導体要件をサポートします。
エンドユーザー業界は、どのようにして電子性能と技術的成功を最適化できるでしょうか?
- 戦略的な材料選定:電子要件、デバイスのニーズ、規制上の制約、および運用上の考慮事項について包括的な評価を行い、酸化ガリウムの選定を最適化し、望ましい技術的特性を達成すると同時に、電子関連の総コストとデバイスの成果を管理します。
- 技術の最適化:性能検証、信頼性評価、および体系的な技術評価を活用した先進的な電子手法を導入し、酸化ガリウムの電子的メリットを最大化し、技術の複雑さを最小限に抑え、全体的な電子的有効性とデバイスに対する満足度を最適化します。
- デバイスの性能管理:半導体製造工程全体を通じて、酸化ガリウムの効果的な活用を確保し、電子的なメリットを最大化し、一貫した技術性能を維持するための、最適化された技術プロトコル、性能管理手順、および信頼性検証を開発します。
- 品質技術の統合:包括的な半導体目標とデバイスの卓越性を支える技術計画および電子プロセスに、技術のベストプラクティス、デバイスの性能原則、および電子品質に関する考慮事項を取り入れます。
- 戦略的技術パートナーシップ:特定の半導体課題に対処し、材料技術の商用化を加速させるための共同電子プログラム、技術最適化イニシアチブ、および共同イノベーションプロジェクトに向け、酸化ガリウムサプライヤーとの戦略的パートナーシップを確立します。
研究機関はどのようにして材料技術の進歩を可能にできるでしょうか?
技術研究プログラム:酸化ガリウム技術、電子メカニズム、技術最適化、および半導体応用に関する基礎的な調査を実施し、材料への理解を深め、材料技術および電子科学における画期的なイノベーションを実現します。
材料技術開発: デバイスの安全性と費用対効果を維持しつつ、電子性能を向上させる、先進的な結晶技術、純度向上手法、技術強化システムを含む、斬新な電子的手法を開発します。
半導体応用におけるイノベーション: パワーエレクトロニクス、5Gシステム、電気自動車、および特殊な半導体用途における酸化ガリウムの新たな応用を調査し、新たな市場機会を創出し、技術の可能性を拡大します。
技術検証サービス:電子的検証、性能試験、半導体評価、および技術評価手法を活用した高度な材料研究サービスを提供し、酸化ガリウムの特性や半導体応用に関する詳細な理解を可能にします。
材料技術移転:ライセンス契約、スタートアップ育成プログラム、技術出版物、共同研究プロジェクトを通じて技術の商業化を促進し、材料技術イノベーションの導入を加速させ、産学連携を強化します。
投資家や資金提供者は、材料技術市場の成長をどのように支援できるでしょうか?
半導体インフラ投資:高まる電子機器の需要に対応しつつ、運用効率と技術性能を向上させる、酸化ガリウム製造施設の建設、生産能力の拡大、および技術アップグレードプロジェクトに資金を提供します。
材料技術への資金提供:現在の市場の制約を解消し、競争優位性を生み出す、先進的な結晶化手法、製造システム、および斬新な半導体応用を含む、画期的な酸化ガリウム技術の研究開発に資金を提供します。
技術開発支援: 電子機器の性能を向上させ、製造業者が長期的な市場での受容と成長を実現できるよう、材料技術のイノベーションイニシアチブ、性能検証プログラム、規制対応、および技術進歩に資金を提供します。
半導体市場の拡大: 戦略的買収、市場参入イニシアチブ、流通ネットワークの構築、および技術サービス能力を支援し、地理的な拡大を加速させ、高成長の半導体市場における競争力を強化します。
グローバル技術開発:発展途上国における酸化ガリウム製造施設に対し、資金提供および技術支援を行い、新たな材料技術の供給能力を構築し、現地の半導体開発を支援するとともに、技術ソリューションのグローバル市場へのアクセスを拡大します。
酸化ガリウム市場の主要プレイヤー
- Sumitomo Metal Mining Co. Ltd.
- Materion Corporation
- II-VI Incorporated
- Kyma Technologies Inc.
- Kojundo Chemical Laboratory Co. Ltd.
- Taiyo Nippon Sanso Corporation
- PDI (Pacific Digital Imaging/PDI Chemicals)
- Novel Crystal Technology Inc.
- US Crystal Inc.
- Sparkle Tech Co. Ltd.
酸化ガリウム市場のセグメント別内訳
- 形態:
- 粉末および基板
- エピタキシャルウェーハ
- その他
- 用途:
- パワーエレクトロニクス
- RF/5Gデバイス
- オプトエレクトロニクス
- エンドユーザー:
- 半導体ファブ
- 研究機関・研究所
- その他
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 北欧
- ベネルクス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋のその他の地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- ラテンアメリカのその他の地域
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム (二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR 独自の内部データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 分野ごとの専門知識を持つ専門家
- 科学者
- 医師およびその他の医療専門家
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム (二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性が高いシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- YからOへの成長トレンド分析
- 絶対的な市場機会(ドル)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(形態別)
- はじめに/主な調査結果
- 形態別市場規模(過去値、百万米ドル)の分析(2021年~2025年)
- 形態別市場規模(現在および将来、百万米ドル)の分析および予測(2026年~2036年)
- 粉末および基板
- エピタキシャルウェーハ
- その他
- 形態別成長傾向分析(2021年~2025年)
- 形態別絶対的な市場機会分析(2026年~2036年)
- 用途別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 過去市場規模(百万米ドル)の分析:用途別、2021年から2025年
- 現在および将来の市場規模(百万米ドル)の分析および予測:用途別、2026年から2036年
- パワーエレクトロニクス
- RF/5Gデバイス
- オプトエレクトロニクス
- 2021年から2025年までの用途別Y to o to Y成長トレンド分析
- 2026年から2036年までの用途別絶対額市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(エンドユーザー別)
- はじめに/主な調査結果
- エンドユーザー別 過去市場規模(百万米ドル)分析(2021年~2025年)
- エンドユーザー別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 半導体ファブ
- 研究・実験室
- その他
- エンドユーザー別 Y to o to Y 成長トレンド分析(2021年~2025年)
- エンドユーザー別 絶対額機会分析(2026年~2036年)
- 地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析、2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年から2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年から2036年)
- 国別
- 中国
- 日本
- 韓国
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 南アジアおよび太平洋地域市場分析 2021年~2025年および予測 2026年~2036年、国別
- 過去市場規模(百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 形態別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 形態別
- 用途別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 形態別
- 用途別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 形態別
- 用途別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 形態別
- 用途別
- エンドユーザー別
- 競合分析
- 競合の詳細分析
- 住友金属鉱山株式会社
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- マテリオン・コーポレーション
- II-VI インコーポレイテッド
- カイマ・テクノロジーズ社
- 光純度化学研究所株式会社
- 太陽日本酸素株式会社
- PDI(パシフィック・デジタル・イメージング/PDIケミカルズ)
- ノベル・クリスタル・テクノロジー社
- USクリスタル社
- スパークル・テック社
- 住友金属鉱山株式会社
- 競合の詳細分析
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:形態別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:エンドユーザー別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表7:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表8:北米市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の形態別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:西ヨーロッパ市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表24:東アジア市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表25:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表29:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表31:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表32:中東・アフリカ市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の形態別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの形態別世界市場の前年比成長率比較
- 図5:形態別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:エンドユーザー別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
- 図11:エンドユーザー別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図19:東アジア市場の増分ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図22:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図23:北米市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における形態別前年比成長率の比較(2026年から2036年)
- 図25:北米市場における形態別の市場魅力度分析
- 図26:2026年および2036年の北米市場における用途別市場シェアおよびBPS分析
- 図27:2026年から2036年までの北米市場における用途別前年比成長率の比較
- 図28:用途別北米市場の魅力度分析
- 図29:エンドユーザー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:エンドユーザー別北米市場の前年比成長率比較(2026年から2036年)
- 図31:エンドユーザー別北米市場の魅力度分析
- 図32:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場における形態別前年比成長率の比較(2026年~2036年)
- 図35:形態別ラテンアメリカ市場の魅力度分析
- 図36:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図37:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図38:ラテンアメリカ市場における用途別の魅力度分析
- 図39:ラテンアメリカ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場におけるエンドユーザー別の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44: 西ヨーロッパ市場:形態別前年比成長率比較(2026年~2036年)
- 図45:西ヨーロッパ市場:形態別の市場魅力度分析
- 図46:西ヨーロッパ市場:用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場:用途別前年比成長率比較(2026年~2036年)
- 図48:用途別 西ヨーロッパ市場の魅力度分析
- 図49:エンドユーザー別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図50:エンドユーザー別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図51:エンドユーザー別 西ヨーロッパ市場の魅力度分析
- 図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における形態別前年比成長率の比較(2026年から2036年)
- 図55:形態別 東欧市場の魅力度分析
- 図56:用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:用途別 東欧市場の前年比成長率比較(2026年から2036年)
- 図58:東欧市場における用途別魅力度分析
- 図59:東欧市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図61:東欧市場におけるエンドユーザー別の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における形態別前年比成長率の比較(2026年から2036年)
- 図65:形態別東アジア市場の魅力度分析
- 図66:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:用途別東アジア市場の前年比成長率比較(2026年から2036年)
- 図68:東アジア市場における用途別の魅力度分析
- 図69:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場におけるエンドユーザー別の魅力度分析
- 図72:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場における形態別前年比成長率の比較(2026年から2036年)
- 図75:形態別 南アジア・太平洋市場の魅力度分析
- 図76:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図77:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図78:南アジア・太平洋市場における用途別の市場魅力度分析
- 図79:南アジア・太平洋市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場におけるエンドユーザー別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における形態別前年比成長率の比較(2026年から2036年)
- 図85:形態別中東・アフリカ市場の魅力度分析
- 図86:用途別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:用途別中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図88:中東・アフリカ市場における用途別魅力度分析
- 図89:中東・アフリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場におけるエンドユーザー別前年比成長率比較(2026年~2036年)
- 図91:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









