- バナジウムレドックスフロー電池(VRFB)が技術構成の大部分を占めており、亜鉛・臭素および鉄フロー電池も商業導入が進んでいます。
- 送電網の近代化に向けた投資、再生可能エネルギーの出力抑制の削減、および政府による低炭素経済(LDES)政策の支援が、需要を牽引する主な要因となっています。
フロー電池市場の概要
- 市場の概要
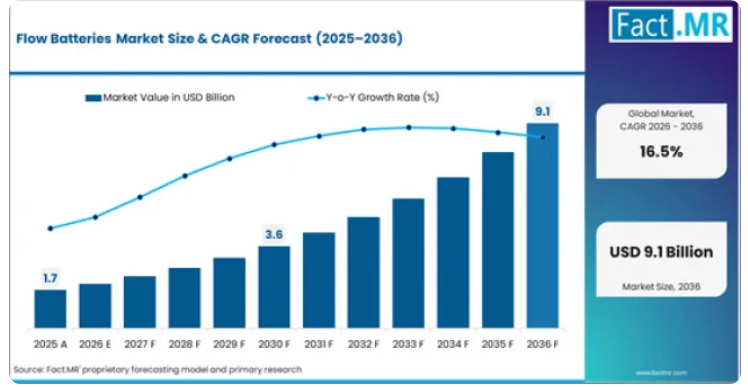
- 2025年、世界のフロー電池市場規模は約17億米ドルと評価されました。
- 同市場は2026年に19億8,000万米ドルに達すると推定され、2036年までに91億2,100万米ドルに達すると予測されています。
- フロー電池市場は、予測期間中に年平均成長率(CAGR)16.5%で拡大する見込みです。
- 2026年から2036年の間に、この市場は71億4,100万米ドルの絶対的なビジネスチャンスを生み出すと見込まれています。
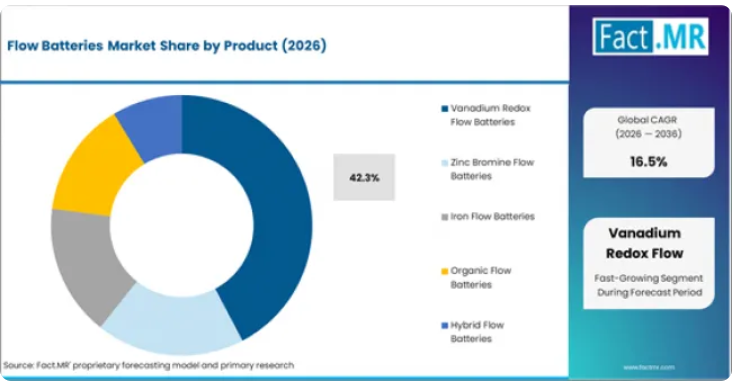
- 2026年時点で、バナジウムレドックスフロー電池は製品セグメントシェアの42.3%を占めています。
- インド(20.0%)と中国(18.0%)は、予測期間中の主要な成長市場となります。
- 需要と成長の推進要因
- 世界的な再生可能エネルギー設備の急速な拡大により、余剰な太陽光や風力発電を吸収し、夕方のピーク時や夜間帯に供給できる長時間エネルギー貯蔵に対する構造的な需要が生まれています。
- 英国のキャップ・アンド・フロア制度、米国エネルギー省(DOE)によるLDES実証事業、中国の各省におけるLDES導入義務化など、政府のLDES政策枠組みは、フロー電池導入に向けたプロジェクトファイナンスを支える収益の確実性を提供しています。
- 再生可能エネルギーの出力抑制コストに対する認識の高まりにより、4~12時間の期間にわたって発電を時間シフトできる蓄電システムへの電力会社の投資が加速しており、この分野においてフロー電池は、サイクル安定性が高く、性能劣化のないという利点を提供しています。
- AIインフラの拡大に牽引されるデータセンターのエネルギー管理要件は、信頼性が高く、不燃性で、長時間のバックアップおよび負荷シフト機能を提供するフロー電池にとって、新たな高付加価値の用途分野を創出しています。
- 製造規模の拡大と電解液コストの削減により、フロー電池の経済性は向上しており、主要メーカーは初期の商用ユニットと比較して30~40%のコスト削減を達成したと報告しており、長時間用途におけるリチウムイオン電池との均等化コスト(LCOE)の差が縮まっています。
- 製品およびセグメント別概況
- 2026年には、バナジウムレドックスフロー電池が製品セグメントの42.3%を占める見込みです。これは、同技術の成熟度、拡張性の高いアーキテクチャ、およびグリッド規模のエネルギー貯蔵における確かな導入実績を反映したものです。
- 2026年には、グリッドエネルギー貯蔵がアプリケーションセグメントの39.4%を占める見込みです。これは、再生可能エネルギーの統合、ピークカット、および系統バランス調整サービスに向けた、電力会社による長時間貯蔵システムの調達に牽引されています。
- 1 MWを超える大規模システムは、電力容量セグメントの45.8%を占めており、これは公益事業規模および大規模商業用蓄電プロジェクトへの需要が集中していることを反映しています。
- 主なセグメンテーションは以下の通りです:
- 製品:バナジウムレドックスフロー電池、全バナジウム電解質システム、混合原子価バナジウムシステム、亜鉛・臭素フロー電池、亜鉛・臭素ハイブリッドシステム、亜鉛・臭素ゲルシステム
- 構成部品:電解質、バナジウム電解質、亜鉛・臭素電解質、有機電解質、セルスタック、膜
- 材料:活物質、バナジウム化合物、亜鉛化合物、臭素化合物、鉄塩
- 電力容量:大規模システム、1メガワット以上、ユーティリティ規模の設備、中規模システム、100キロワット~1メガワット
- 用途:系統連系用エネルギー貯蔵、再生可能エネルギー統合用貯蔵、ピークカットおよび負荷平準化、再生可能エネルギー貯蔵、太陽光発電用エネルギー貯蔵
- これらのシステムにより、以下のことが可能になります:
- 電解液タンクのサイズ設定により、出力(kW)とエネルギー容量(kWh)を個別に調整し、4~12時間以上の長期間エネルギー貯蔵を実現
- 20,000サイクル以上において、容量低下がごくわずかで、サイクル安定性と性能劣化のない性能を発揮し、電解液の再利用により25年以上の稼働寿命を実現
- 不燃性で熱的に安定した動作を実現し、防火安全性が重要な要件となる送電網隣接施設、商業施設、データセンターへの設置に適しています
- 地域別および競争環境の見通し
- 北米では力強い成長が見込まれており、2026年には米国が0.736億米ドルを占める見込みです。これは、米国エネルギー省(DOE)のLDES実証プログラム、IRA(インフレ抑制法)によるインセンティブ、および州レベルで新たに導入されつつある長時間蓄電の義務化措置に支えられています。アジア太平洋地域は成長率でトップを走っており、インド(20.0%)、中国(18.0%)、オーストラリア(17.0%)では、政府によるLDES導入義務、送電網の近代化プログラム、および大規模な再生可能エネルギー統合要件が後押しとなっています。欧州は、LDES専用の支援メカニズムの恩恵を受けており、英国の「キャップ・アンド・フロア」制度がプロジェクトの入札を促進し、欧州大陸の市場では、再生可能エネルギーの設備容量増加に連動した蓄電調達目標が設定されています。
- この市場で活動している主要企業には、Invinity Energy Systems plc、住友電気工業株式会社、Rongke Power Co. Ltd.、ESS Inc.、Primus Power、Redflow Limitedなどが挙げられます。
- アナリストの見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「フロー電池市場は、技術の成熟、製造規模の拡大、および政府のLDES政策枠組みが相まって、商用規模での導入の第一波を牽引する転換点にあります。バナジウムレドックス技術が主導的な地位を占めているのは、その実証済みのサイクル安定性と、出力容量とエネルギー容量を独立して拡張できる能力によるものです。これは、6~12時間の蓄電時間を必要とする電力会社向け用途において極めて重要です。今後の成長段階は、製造コストの継続的な削減、電解液のサプライチェーンの整備、そして再生可能エネルギー比率の高い電力網における長時間蓄電のシステム価値を反映した収益支援メカニズムの導入にかかっています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 再生可能エネルギーの導入が加速する中、4~12時間の時間枠で余剰の太陽光・風力発電をシフトできる長期間蓄電システムに対する構造的な需要が生まれています。この分野において、フロー電池は容量の劣化なく、サイクル安定性の高い性能を発揮します。
- 英国の「キャップ・アンド・フロア」制度、米国エネルギー省(DOE)の実証プログラム、中国の各省における蓄電義務化など、政府による低炭素エネルギー(LDES)支援策は、フロー電池導入に向けたプロジェクトファイナンスや銀行融資の確実性を支えるために必要な収益の確実性を提供しています。
- 製造規模の拡大と電解液のコスト削減により、フロー電池の経済性は向上しており、主要メーカーは初期の商用ユニットと比較して30~40%のコスト削減を達成し、4時間を超える貯蔵時間においてリチウムイオン電池との均等化コスト(LCOE)の差を縮めています。
主な市場の制約
- 4時間未満の用途において、リチウムイオン電池と比較して初期設備コストが高いため、短時間蓄電市場におけるフロー電池の競争力が制限されており、主な需要は長時間用途に限定されています。
- バナジウム電解液の供給集中と価格変動は、特に電解液コストがシステム総費用の相当な割合を占める大規模導入において、調達リスクをもたらしています。
- リチウムイオン電池と比較して導入実績が限られており、運用実績も浅いため、プロジェクトの資金提供者や保険会社は、大規模なフロー電池設備の引受に際して追加の性能データを要求しており、これが資金調達の課題となっています。
主要な機会分野
- AIインフラ向けのデータセンターのエネルギー貯蔵要件は、新たな高付加価値のアプリケーション分野を創出しています。この分野では、フロー電池の不燃性、長時間の稼働能力、および安定したサイクル性能が、安全性と運用信頼性という優先事項に対応しています。
- 再生可能エネルギーの出力抑制の削減は、フロー電池プロジェクトの正当性を裏付ける定量化可能な経済的価値をもたらします。電力会社は、太陽光や風力発電の出力抑制による発電量の損失コストと、貯蔵への投資コストを比較検討しています。
- 資産寿命終了時の電解液の再利用とリサイクルは、循環型経済における優位性をもたらします。バナジウム電解液は25年以上のサイクル後もその価値を維持し、残存価値の回収を通じてライフサイクル経済性を向上させます。
フロー電池市場のセグメント別分析
- 2026年時点で、バナジウムレドックスフロー電池は製品セグメントの42.3%を占めており、これは同技術の成熟度、拡張性の高いアーキテクチャ、および確立されたグリッド規模での導入実績を反映しています。
- 2026年には、電解液がコンポーネントセグメントの34.6%を占めており、これはエネルギー貯蔵容量およびシステム全体のコストを決定する上で、電解液の量が中心的な役割を果たしていることを反映しています。
- グリッドエネルギー貯蔵は、再生可能エネルギーの統合や系統バランス調整を目的とした、電力会社による長時間貯蔵システムの調達に牽引され、アプリケーションセグメントの39.4%を占めています。
フロー電池市場は、製品タイプ、コンポーネント、材料、出力容量、用途、および地域ごとに分類されています。製品タイプ別では、バナジウムレドックス、亜鉛・臭素、鉄、およびその他のフロー電池の化学系が対象となります。用途別では、系統連系用エネルギー貯蔵、再生可能エネルギー貯蔵、ならびに商業用および産業用用途が対象となります。バナジウムレドックス技術は、その確立された実績により、金額および導入量の両面で首位を占めていますが、亜鉛・臭素および鉄系フロー電池システムは、特定の用途プロファイルにおいて、潜在的に低コストな代替手段として位置づけられています。
フロー電池市場を支配しているのはどの製品セグメントでしょうか?
2026年には、バナジウムレドックスフロー電池が製品セグメントの42.3%を占める見込みです。この主導的な地位は、技術の成熟度、導入実績の拡大、および電解液タンクの容量調整を通じて出力とエネルギー容量を独立して拡張できる能力によって支えられています。VRFBは、2万サイクル以上の安定性と無視できる程度の劣化、25年以上の稼働寿命、および不燃性という特長を備えており、電力会社規模および商業用の長時間蓄電用途において、最も好まれる技術となっています。
亜鉛・臭素フロー電池は、2番目に大きな製品カテゴリーを占めており、亜鉛電解液の入手可能性やシンプルなシステム構成が調達上の利点となる特定の用途において、低コストの代替手段として位置付けられています。鉄フロー電池は、材料コストが低くなる可能性を秘めた第3の選択肢として台頭していますが、バナジウムシステムと比較すると、商用化は初期段階にあり、グリッド規模での導入実績は限られています。
フロー電池市場を支配しているのはどの用途セグメントでしょうか?
2026年には、グリッド用エネルギー貯蔵が市場価値の39.4%を占め、アプリケーションセグメントを牽引すると予想されています。需要は、再生可能エネルギー発電の統合、ピークカット、負荷平準化、および系統周波数調整を目的とした、電力会社による長時間貯蔵システムの調達によって牽引されています。貯蔵時間は4~8時間が主な対象範囲ですが、再生可能エネルギーの導入率が高い市場では、8~12時間の構成に対する関心が高まっています。
再生可能エネルギー用蓄電は、2番目に大きな用途カテゴリーであり、系統用蓄電と大きく重複していますが、具体的には太陽光発電や風力発電と併設された専用の蓄電設備を含みます。商業・産業用途も拡大しており、データセンターのバックアップ電源、製造施設の負荷管理、キャンパス規模のマイクログリッドなどが、中規模のフロー電池システムへの需要を生み出しています。
フロー電池市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
予測期間において、フロー電池市場を形作る重要なトレンドは、製造規模の拡大と電解液コストの削減です。主要メーカーは、セルスタックの設計改善、生産プロセスの自動化、および電解液のサプライチェーンの最適化により、初期の商用ユニットと比較して30~40%のコスト削減を達成しています。年間生産能力500 MWh以上を想定して設計された次世代の製造施設は、さらなるコスト低減を牽引し、4時間を超える蓄電時間において、フロー電池の均等化コストをリチウムイオン電池と同等レベルに引き下げると予想されます。
電解液のサプライチェーンの整備も、並行して優先される課題です。電解液の初期調達コストを削減し、供給集中リスクに対処するため、バナジウムの調達、精製、およびリースモデルが開発されています。数十年にわたるサイクル後もその価値を維持するバナジウム電解液の固有のリサイクル可能性により、電解液のリースや循環型経済のビジネスモデルが可能となり、プロジェクトの経済性を向上させ、資金調達リスクを低減しています。生産規模と電解液の供給安定性、そして魅力的な資金調達構造を兼ね備えたメーカーは、ユーティリティ規模のプロジェクト受注を獲得する立場にあります。
主要市場における地域別見通し
- インドは20.0%の成長率で首位を占めており、これは、グリッド規模での再生可能エネルギー統合要件の拡大、政府による蓄電池調達目標、および都市部や産業用グリッド用途における不燃性LDESへの関心の高まりに支えられています。
- 中国(18.0%)は、政府によるLDESへの強力な政策支援、国内でのバナジウム供給の確保、および再生可能エネルギー容量の増強と併せて長寿命フロー電池の導入を具体的に奨励する各省の蓄電義務化が反映されています。
- オーストラリア(17.0%)と米国(16.0%)は、送電網の近代化への投資、再生可能エネルギーの出力抑制コスト、およびフロー電池プロジェクトの資金調達を支援するLDESの実証・奨励プログラムによって牽引されています。
インドにおけるフロー電池の市場見通し
インドは、非化石燃料発電容量を500 GWへと拡大する中で、グリッド規模での再生可能エネルギー統合の要件に後押しされ、年平均成長率(CAGR)20.0%というフロー電池市場で最も急速に成長している市場です。政府によるエネルギー貯蔵の調達目標や、発電制限コストに対する認識の高まりが、長時間貯蔵ソリューションに対する体系的な需要を生み出しています。
- 国のエネルギー貯蔵政策や州レベルの調達義務により、グリッド規模のフロー電池導入に向けた体系的なプロジェクトパイプラインが形成されています。
- 風力や太陽光資源が豊富な州で再生可能エネルギーの出力抑制が増加していることから、発電利用率を最大化するため、電力会社による4~8時間の貯蔵システムへの投資が促進されています。
中国のフロー電池市場の成長評価
国内のバナジウム供給、政府の低炭素エネルギー開発(LDES)政策、および各省の蓄電義務化により、中国は年平均成長率(CAGR)18.0%で、世界で2番目に急速に成長している市場としての地位を確立しつつあります。各省政府は、特に長時間蓄電技術を奨励する蓄電導入目標を設定しており、フロー電池の導入に有利な政策環境を醸成しています。
- 新規再生可能エネルギー設備の設置に併せて4時間以上の蓄電時間を義務付ける各省のLDES規制により、フロー電池専用の調達チャネルが形成されています。
- 国内のバナジウム生産により、輸入バナジウムに依存する市場と比較して、電解液の供給安定性とコスト面での優位性が確保されています。
オーストラリアのフロー電池需要動向
ナショナル・エレクトリシティ・マーケット(NEM)における再生可能エネルギーの高い普及率と系統安定性の課題が、オーストラリアにおける長時間蓄電の需要を年平均成長率(CAGR)17.0%で牽引しています。州および連邦政府の低炭素エネルギー開発(LDES)プログラムに加え、太陽光および風力発電の抑制が増加していることが、プロジェクトパイプラインの開発を後押ししています。
- 州レベルのLDES入札や連邦政府の「容量投資スキーム(CIS)」は、長時間蓄電プロジェクトへの投資に対し、収益の確実性を提供しています。
- 屋上太陽光発電の普及率の高さにより、午後に発電量が過剰となる状況が生じており、これが6~8時間のエネルギーシフトが可能な蓄電システムへの需要を牽引しています。
米国のフロー電池市場の機会
米国市場は、2036年まで年平均成長率(CAGR)16.0%で成長すると予測されています。「インフレ抑制法(IRA)」による独立型蓄電向けの投資税額控除、米国エネルギー省(DOE)の低炭素エネルギー貯蔵(LDES)実証プログラム、および新たに導入されつつある州レベルのLDES調達義務化により、フロー電池の導入に向けた複数の需要経路が創出されています。
- DOE(米国エネルギー省)クリーンエネルギー実証局は、導入実績を積み上げ、資金調達可能性の検証を支援するフロー電池のパイロットプロジェクトに資金を提供しています。
- IRAの独立型蓄電システムに対する投資税額控除は、フロー電池プロジェクトの経済性を向上させており、特にリチウムイオン電池に比べてライフサイクルコストの優位性が最も顕著な長時間蓄電構成においてその効果が顕著です。
ドイツにおけるフロー電池の成長見通し
「エネルギー転換(Energiewende)」の蓄電目標と、再生可能エネルギーの出力抑制コストの増加が、ドイツにおける需要を年平均成長率(CAGR)15.0%で牽引しています。ドイツにおけるフロー電池システムの技術開発および製造への投資は、国内での導入と欧州への輸出供給の両方に寄与しています。
- 北部の送電網ゾーンにおける風力・太陽光発電の出力抑制の増加は、余剰発電量をピーク需要期間にシフトさせる長期間蓄電システムの経済的妥当性を高めています。
- EUによる電池製造支援や「ホライズン・ヨーロッパ」研究プログラムは、ドイツ全土におけるフロー電池技術の開発およびパイロット導入に資金を提供しています。
競合ベンチマークと企業のポジショニング
企業別フロー電池市場分析
- インヴィニティ・エナジー・システムズ、住友電気工業、およびロンケ・パワーは、確立された製造能力、拡大するプロジェクトパイプライン、そしてバナジウムレドックスフロー電池技術における実証済みのグリッド規模導入実績を通じて、強固な地位を築いています。
- ESS Inc.、Primus Power、およびRedflowは、代替化学系、差別化された製造アプローチ、ならびに商業・産業・グリッドエッジ蓄電セグメントにおけるターゲットを絞った応用戦略を通じて競争を展開しています。
- 製造規模と電解液のサプライチェーン管理は重要な競争上の差別化要因であり、生産能力、バナジウム調達の安定性、そして魅力的なプロジェクト資金調達構造を兼ね備えた企業が、ユーティリティ規模のプロジェクト受注を獲得する立場にあります。
競争環境には、約10社から15社の有力な参入企業が存在し、商業導入パイプラインではバナジウムレドックス技術が主流を占めています。Invinity Energy Systemsは、製造能力の拡大、多様なプロジェクトパイプライン、および英国や国際的な政府のLDESプログラムとの戦略的提携を通じて、上場VRFBメーカーの中で主導的な地位を占めています。
住友電気工業とRongke Powerは、それぞれ日本と中国において確立された製造規模と国内市場へのアクセスを背景に、アジアで強固な地位を築いています。ESS社は、低コストの代替技術として位置づけられた鉄フロー電池技術で競争を展開しており、一方、Primus Power社とRedflow社は、亜鉛系化学系を用いた特定の用途分野に対応しています。
市場全体の戦略的優先事項としては、年間生産能力を500 MWh以上に拡大すること、長期契約やリサイクルプログラムを通じてバナジウム電解液の供給を確保すること、銀行融資の妥当性を裏付けるプロジェクトの実績を築くこと、そして従来の電力系統用蓄電を超えて、データセンターや産業用LDES用途への展開を拡大することが挙げられます。
フロー電池市場の主要企業
- インヴィニティ・エナジー・システムズ(Invinity Energy Systems plc)、住友電気工業株式会社、大連栄科エネルギー貯蔵技術開発有限公司、ESS社は、強力なブランド認知度、幅広いサービスポートフォリオ、およびマネージド・エネルギー・ソリューション分野での地位の拡大に支えられ、世界のフロー電池市場における主要企業に数えられます。
- Primus Power、Redflow Limited、Dalian Rongke Energy Storage Technology Development Co. Ltd.、Lockheed Martin Corporationは、専門的な能力と確立された商業的関係に支えられ、特定のサービス分野、最終用途カテゴリー、および地域市場において確固たる地位を築いています。
- セルキューブ・エナジー・ストレージ・システムズ社、ユニエナジー・テクノロジーズ社(UET)、アバロン・バッテリー・コーポレーション、ジンク8・エナジー・ソリューションズ社は、特化された製品・サービス、技術提携、地域サービスネットワークを通じて、引き続き競争を展開しています。
最近の業界動向
- インヴィニティ・エナジー・システムズ、プロジェクト実施、コップウッドVFBエネルギーハブ(2026年5月)
- インヴィニティは、イースト・サセックスにあるコップウッドVFBエネルギーハブに20.7 MWhのバナジウムフロー電池を納入しました。同施設は、2026年の稼働開始により、欧州最大規模のバナジウムフロー電池設備となる予定です。このプロジェクトでは、90基のバナジウムフロー電池と3 MWの太陽光発電アレイを組み合わせ、約3,000世帯の1日分の電力需要を賄える長時間の蓄電機能を提供します。
- インヴィニティ・エナジー・システムズ、エンジニアリング契約、FlexBaseスイスAIデータセンター(2026年)
- インヴィニティは、スイスのFlexBaseグループより、スイス・ラウフェンブルクに建設される新しいAIデータセンターおよびテクノロジーキャンパス向けに、最大1.5 GWhのバナジウムフロー電池システムの設計を委託されました。このシステムは、世界最大規模のフロー電池設備となる見込みであり、敷地内の再生可能エネルギーを支援するとともに、系統安定化サービスを提供する予定です。2026年から2027年にかけての設計段階において、エンジニアリング収益が見込まれています。
- インヴィニティ・エナジー・システムズ、英国LDESスキーム入札、400 MWh以上のプロジェクト9件(2025年6月)
- インヴィニティ社は、英国政府の新たなLDESキャップ・アンド・フロア支援スキームへのプロジェクト入札において、9社の英国開発事業者から選定されました。各プロジェクトの容量は400 MWh以上です。この選定は、大規模なフロー電池技術に対する開発事業者の信頼が高まっていること、および長期蓄電への投資を促進する収益支援メカニズムの可能性を示しています。
フロー電池市場を牽引する主要企業
- Invinity Energy Systems plc
- Sumitomo Electric Industries Ltd.
- Rongke Power Co. Ltd.
- ESS Inc.
- Primus Power
- Redflow Limited
- Dalian Rongke Energy Storage Technology Development Co. Ltd.
- Lockheed Martin Corporation
- CellCube Energy Storage Systems Inc.
- UniEnergy Technologies LLC (UET)
フロー電池市場のセグメンテーション
- 製品別フロー電池市場のセグメンテーション:
- バナジウムレドックスフロー電池
- 全バナジウム電解質システム
- 混合原子価バナジウムシステム
- 亜鉛・臭素フロー電池
- 亜鉛・臭素ハイブリッドシステム
- 亜鉛・臭素ゲルシステム
- 鉄フロー電池
- 鉄塩フローシステム
- 全鉄水系システム
- 有機フロー電池
- 高分子系電解質
- 炭素系電解質
- ハイブリッドフロー電池
- 半固体フローシステム
- リチウムハイブリッドフローシステム
- バナジウムレドックスフロー電池
- 構成部品別のフロー電池市場区分:
- 電解質
- バナジウム電解質
- 亜鉛・臭素電解質
- 有機電解質
- セルスタック
- 膜
- 電極
- 両極板
- ポンプおよびフローシステム
- 循環ポンプ
- フロー管理システム
- 貯蔵タンク
- 単一タンクシステム
- 二重タンクシステム
- 制御システム
- バッテリー管理システム
- 電力変換システム
- 電解質
- 材料別フロー電池市場:
- 活物質
- バナジウム化合物
- 亜鉛化合物
- 臭素化合物
- 鉄塩
- 膜材料
- イオン交換膜
- 高分子膜
- 電極材料
- カーボンフェルト電極
- グラファイト電極
- タンク材料
- ポリエチレン製タンク
- ガラス繊維強化タンク
- 活物質
- 出力容量別フロー電池市場:
- 大規模システム
- 1メガワット以上
- ユーティリティ規模の設備
- 中規模システム
- 100キロワット~1メガワット
- 商業・産業用システム
- 小規模システム
- 100キロワット未満
- 住宅用およびマイクログリッドシステム
- 大規模システム
- 用途別フロー電池市場:
- 系統連系用エネルギー貯蔵
- 再生可能エネルギー統合用貯蔵
- ピークカットおよび負荷平準化
- 再生可能エネルギー貯蔵
- 太陽光発電用貯蔵
- 風力発電用貯蔵
- 商業・産業用
- 非常用電源システム
- 需要料金管理
- マイクログリッドシステム
- 遠隔地向け電力供給
- 孤立系グリッドシステム
- 電気自動車(EV)充電インフラ
- 急速充電対応用蓄電
- 充電ステーションの負荷平準化
- 系統連系用エネルギー貯蔵
- 地域別フロー電池市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次資料)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対的な市場機会($)の分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)分析:2021年~2025年
製品別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
バナジウムレドックスフロー電池
全バナジウム電解質システム
混合原子価バナジウムシステム
亜鉛・臭素フロー電池
亜鉛・臭素ハイブリッドシステム
亜鉛・臭素ゲルシステム
鉄フロー電池
鉄塩フローシステム
全鉄水系システム
有機フロー電池
高分子系電解質
炭素系電解質
ハイブリッドフロー電池
半固体フローシステム
リチウムハイブリッドフローシステム
2021年から2025年までの製品別YtoY成長傾向分析
2026年から2036年までの製品別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(構成部品別)
はじめに/主な調査結果
2021年から2025年までの構成部品別市場規模(過去値、百万米ドル)の分析
現在および将来の市場規模 (百万米ドル) 構成要素別分析および予測(2026年~2036年)
電解液
バナジウム電解液
亜鉛・臭素電解液
有機電解液
セルスタック
膜
電極
双極板
ポンプおよびフローシステム
循環ポンプ
フロー管理システム
貯蔵タンク
シングルタンクシステム
デュアルタンクシステム
制御システム
バッテリー管理システム
電力変換システム
2021年から2025年までの構成要素別YtoY成長トレンド分析
2026年から2036年までの構成要素別絶対額機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(材料別)
はじめに/主な調査結果
2021年から2025年までの素材別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの素材別市場規模(現在および将来値、百万米ドル)の分析および予測
活物質
バナジウム化合物
亜鉛化合物
臭素化合物
鉄塩
膜材料
イオン交換膜
高分子膜
電極材料
カーボンフェルト電極
グラファイト電極
タンク材料
ポリエチレン製タンク
ガラス繊維強化タンク
2021年から2025年までの材料別YtoY成長傾向分析
素材別 絶対的な市場機会分析(2026年~2036年)
発電容量別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
発電容量別 過去の市場規模(百万米ドル)分析(2021年~2025年)
発電容量別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
大規模システム
1メガワット以上
ユーティリティ規模の設備
中規模システム
100キロワット~1メガワット
商業・産業用システム
小規模システム
100キロワット未満
住宅用およびマイクログリッドシステム
2021年から2025年までの発電容量別YtoY成長傾向分析
発電容量別 絶対的な市場機会分析(2026年~2036年)
用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
用途別 過去の市場規模(百万米ドル)分析(2021年~2025年)
現在および将来の市場規模
(百万米ドル) 用途別分析および予測(2026年~2036年)系統連系型エネルギー貯蔵再生可能エネルギー統合用貯蔵ピークシェービングおよび負荷平準化再生可能エネルギー貯蔵太陽光発電用貯蔵風力発電用貯蔵商業・産業用非常用電源システム需要料金管理マイクログリッドシステム遠隔地向け電力供給孤立系グリッドシステム電気自動車充電インフラ急速充電対応蓄電充電ステーションの負荷平準化2021年から2025年までの用途別前年比(Y-o-Y)成長トレンド分析2026年から2036年までの用途別絶対的市場機会分析2021年から2025年までの地域別世界市場分析および2026年から2036年までの予測はじめに過去の市場規模(価値) (百万米ドル)地域別分析(2021年~2025年)現在の市場規模(百万米ドル)地域別分析および予測(2026年~2036年)北米ラテンアメリカ西ヨーロッパ東ヨーロッパ東アジア南アジアおよび太平洋地域中東・アフリカ地域別市場魅力度分析北米市場分析:2021年~2025年および2026年~2036年の予測(国別)過去市場規模(百万米ドル)および市場分類別トレンド分析:2021年~2025年市場規模(百万米ドル)および市場分類別予測:2026年~2036年国別米国カナダメキシコ製品別構成部品別材料別出力容量別用途別市場魅力度分析国別製品別構成部品別材料別出力容量別用途別主なポイントラテンアメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年市場分類別 市場規模(百万米ドル)の予測:2026年~2036年国別ブラジルチリその他のラテンアメリカ製品別構成部品別材料別出力容量別用途別市場魅力度分析国別製品別構成部品別素材別出力容量別用途別主なポイント西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)国別ドイツ英国イタリアスペインフランス北欧諸国ベネルクス西ヨーロッパのその他地域製品別構成部品別材料別電力容量別用途別市場魅力度分析国別製品別構成部品別材料別電力容量別用途別主なポイント東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年市場分類別 市場規模(百万米ドル)の予測、2026年~2036年国別ロシアポーランドハンガリーバルカン・バルト諸国東ヨーロッパのその他製品別構成部品別材料別出力容量別用途別市場魅力度分析
国別製品別構成部品別材料別出力容量別用途別主なポイント東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)国別中国日本韓国製品別構成部品別材料別出力容量別用途別市場魅力度分析国別製品別構成部品別材料別出力容量別用途別主なポイント南アジア・太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年市場分類別の市場規模(百万米ドル)の予測、2026年~2036年国別インドASEANオーストラリア・ニュージーランド南アジア・太平洋地域のその他製品別構成部品別素材別電力容量別用途別市場魅力度分析国別製品別構成部品別素材別電力容量別用途別主なポイント中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別市場分類別過去市場規模(百万米ドル)の推移分析、2021年から2025年市場分類別市場規模(百万米ドル)の予測、2026年から2036年国別サウジアラビア王国その他のGCC諸国トルコ南アフリカその他のアフリカ連合加盟国その他の中東・アフリカ地域製品別構成部品別材料別出力容量別用途別市場魅力度分析国別製品別構成部品別材料別出力容量別用途別主なポイント主要国の市場分析米国価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別カナダ価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別メキシコ価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別ブラジル価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別チリ価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別ドイツ価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別英国価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別イタリア価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別スペイン価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別フランス価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別インド価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別ASEAN価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別オーストラリア・ニュージーランド価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別中国価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別日本価格分析市場シェア分析(2025年)製品別構成部品別材料別電力容量別用途別韓国価格分析市場シェア分析(2025年)製品別構成部品別材料別電力容量別用途別ロシア価格分析市場シェア分析(2025年)製品別構成部品別材料別電力容量別用途別ポーランド価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別ハンガリー価格分析市場シェア分析(2025年)製品別構成部品別素材別出力容量別用途別サウジアラビア王国価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別トルコ価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別南アフリカ価格分析市場シェア分析(2025年)製品別構成部品別材料別出力容量別用途別市場構造分析競合ダッシュボード競合ベンチマーキング主要企業の市場シェア分析地域別製品別構成部品別材料別電力容量別用途別競合分析競合の詳細分析Invinity Energy Systems plc概要製品ポートフォリオ市場セグメント別収益性(製品/年代/販売チャネル/地域)販売拠点戦略概要マーケティング戦略製品戦略チャネル戦略住友電気工業株式会社Rongke Power Co. Ltd.ESS Inc.Primus PowerRedflow Limited大連栄科エネルギー貯蔵技術開発有限公司ロッキード・マーティン社CellCube Energy Storage Systems Inc.UniEnergy Technologies LLC (UET)Avalon Battery CorporationZinc8 Energy Solutions Inc.ViZn Energy Systems Inc.Enerox GmbHJenaBatteries GmbH使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:構成部品別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:材料別世界市場規模(百万米ドル)の予測(2021年~2036年)
表5:2021年から2036年までの出力容量別世界市場規模(百万米ドル)予測
表6:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
表7:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表8:北米市場規模(百万米ドル)の製品別予測(2021年~2036年)
表9:北米市場規模(百万米ドル)の構成部品別予測(2021年~2036年)
表10:北米市場規模(百万米ドル)の素材別予測(2021年~2036年)表11:2021年から2036年までの北米市場規模(百万米ドル)の予測(出力容量別)表12:2021年から2036年までの北米市場規模(百万米ドル)の予測(用途別)表13:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(国別)表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)表15:ラテンアメリカ市場規模(百万米ドル)の構成部品別予測(2021年~2036年)表16:ラテンアメリカ市場規模(百万米ドル)の材料別予測(2021年~2036年)表17: ラテンアメリカ市場規模(百万米ドル)の予測(出力別、2021年~2036年)表18:ラテンアメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)表19:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)表21:西ヨーロッパの市場規模(百万米ドル)の構成部品別予測(2021年~2036年)表22:西ヨーロッパの市場規模(百万米ドル)の材料別予測(2021年~2036年)表23:西ヨーロッパの市場規模(百万米ドル)の予測(出力容量別、2021年~2036年)表24:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)表27:東ヨーロッパの市場規模(百万米ドル)の構成部品別予測(2021年~2036年)表28:東ヨーロッパの市場規模(百万米ドル)の材料別予測(2021年~2036年)表29:東ヨーロッパ市場規模(百万米ドル)の予測(出力容量別、2021年~2036年)表30:東ヨーロッパ市場規模(百万米ドル)の予測(用途別、2021年~2036年)表31:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)表33:東アジアの市場規模(百万米ドル)の構成部品別予測(2021年~2036年)表34:東アジアの市場規模(百万米ドル)の材料別予測(2021年~2036年)表35:東アジア市場規模(百万米ドル)の予測(発電容量別、2021年~2036年)表36:東アジア市場規模(百万米ドル)の予測(用途別、2021年~2036年)表37:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)表38:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)表39:南アジアおよび太平洋地域の市場規模(百万米ドル)の構成部品別予測(2021年~2036年)
表40:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表41:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の出力容量別予測
表42:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
表43:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカの市場規模(百万米ドル)の構成部品別予測(2021年~2036年)
表46:中東・アフリカ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の予測(出力容量別、2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:構成部品別世界市場シェアおよびBPS分析(2026年および2036年)
図7:構成部品別世界市場の前年比成長率比較(2026年~2036年)
図8:構成部品別世界市場の魅力度分析
図9:素材別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:素材別世界市場の前年比成長率比較(2026年から2036年)
図11:素材別世界市場の魅力度分析
図12:発電容量別世界市場シェアおよびBPS分析(2026年および2036年)
図13:発電容量別世界市場の前年比成長率比較(2026年~2036年)
図14:発電容量別の世界市場の魅力度分析
図15:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図16:用途別の世界市場前年比成長率比較(2026年~2036年)
図17:用途別世界市場の魅力度分析
図18:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
図25:東アジア市場の追加ドル機会(2026年~2036年)
図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
図27:中東・アフリカ市場における増分ドル機会(2026年~2036年)
図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
図31:北米市場における製品別の市場魅力度分析
図32:北米市場におけるコンポーネント別の市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における構成部品別の前年比成長率比較(2026年~2036年)
図34:北米市場における構成部品別の市場魅力度分析
図35:北米市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図36: 2026年から2036年までの北米市場における素材別前年比成長率の比較
図37:北米市場における素材別の魅力度分析
図38:2026年および2036年の北米市場における発電容量別の市場シェアおよびBPS分析
図39:2026年から2036年までの北米市場における発電容量別前年比成長率の比較
図40:発電容量別の北米市場の魅力度分析
図41:2026年および2036年の用途別北米市場における市場シェアおよびBPS分析
図42:用途別北米市場の前年比成長率比較(2026年~2036年)
図43:用途別北米市場の魅力度分析
図44:国別ラテンアメリカ市場の市場シェアおよびBPS分析(2026年および2036年)
図45:ラテンアメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における製品別前年比成長率の比較(2026年~2036年)
図47:ラテンアメリカ市場における製品別市場魅力度分析
図48:ラテンアメリカ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における構成部品別の前年比成長率比較(2026年から2036年)
図50:ラテンアメリカ市場における構成部品別の魅力度分析
図51:ラテンアメリカ市場における材料別の市場シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における材料別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における素材別の魅力度分析
図54:ラテンアメリカ市場における発電容量別の市場シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における発電容量別の前年比成長率比較(2026年~2036年)
図56:ラテンアメリカ市場における発電容量別の市場魅力度分析
図57:ラテンアメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における用途別の前年比成長率比較(2026年~2036年)
図59:用途別ラテンアメリカ市場の魅力度分析
図60:国別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図61:製品別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における構成部品別の前年比成長率比較(2026年~2036年)
図66:西ヨーロッパ市場における構成部品別の市場魅力度分析
図67:西ヨーロッパ市場における材料別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における材料別前年比成長率の比較(2026年~2036年)
図69:西ヨーロッパ市場における材料別の魅力度分析
図70:西ヨーロッパ市場における発電容量別の市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における発電容量別の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における発電容量別の市場魅力度分析
図73:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図74: 2026年から2036年までの用途別西ヨーロッパ市場の前年比成長率比較
図75:用途別西ヨーロッパ市場の魅力度分析
図76:2026年および2036年の国別東ヨーロッパ市場の市場シェアおよびBPS分析
図77:東ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別魅力度分析
図80:東欧市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における構成部品別の前年比成長率比較(2026年から2036年)
図82:東欧市場における構成部品別の魅力度分析
図83:東欧市場における材料別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における材料別の前年比成長率比較(2026年~2036年)
図85:東欧市場における素材別の市場魅力度分析
図86:東欧市場における発電容量別の市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における発電容量別の前年比成長率比較(2026年~2036年)
図88:東欧市場における発電容量別の市場魅力度分析
図89:東欧市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図91:東欧市場における用途別の市場魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
図95:東アジア市場における製品別魅力度分析
図96:東アジア市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における構成部品別の前年比成長率比較(2026年~2036年)
図98:東アジア市場における構成部品別の魅力度分析
図99:東アジア市場における材料別の市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における材料別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における材料別の魅力度分析
図102:東アジア市場における発電容量別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における発電容量別の前年比成長率比較(2026年から2036年)
図104:東アジア市場における発電容量別の市場魅力度分析
図105:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における用途別の前年比成長率比較(2026年から2036年)
図107:東アジア市場における用途別の市場魅力度分析
図108:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域の市場における製品別価値シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域の市場における製品別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場魅力度分析(製品別)
図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(コンポーネント別、2026年および2036年)
図113:南アジア・太平洋地域の市場前年比成長率比較(コンポーネント別、2026年から2036年)
図114:南アジア・太平洋市場における構成部品別の市場魅力度分析
図115:南アジア・太平洋市場における材料別の市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における材料別の前年比成長率比較、 2026年から2036年
図117:南アジア・太平洋市場における素材別魅力度分析
図118:南アジア・太平洋市場における発電容量別の市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における発電容量別の前年比成長率比較(2026年から2036年)
図120:南アジア・太平洋地域市場における発電容量別の市場魅力度分析
図121:南アジア・太平洋地域市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋地域市場における用途別の前年比成長率比較(2026年~2036年)
図123:用途別 南アジア・太平洋地域の市場魅力度分析
図124:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図125:製品別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における製品別の市場魅力度分析
図128:中東・アフリカ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における構成部品別の前年比成長率比較(2026年~2036年)
図130:中東・アフリカ市場における構成部品別の市場魅力度分析
図131:中東・アフリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における素材別の前年比成長率比較(2026年~2036年)
図133: 中東・アフリカ市場における材料別市場魅力度分析
図134:中東・アフリカ市場における発電容量別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における発電容量別の前年比成長率比較(2026年~2036年)
図136:発電容量別の中東・アフリカ市場の魅力度分析
図137:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図139:中東・アフリカ市場における用途別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









