高効率産業用冷却システム市場の概要
市場の概要
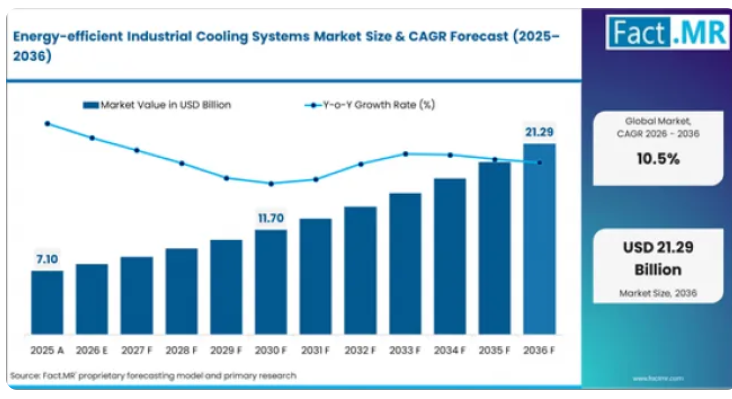
- 2025年、世界の高効率産業用冷却システム市場の規模は約71億米ドルでした。
- 同市場は2026年に78.5億米ドルに達すると推定されており、2036年までに212.9億米ドルに達すると予測されています。
- 省エネ型産業用冷却システム市場は、予測期間中に年平均成長率(CAGR)10.5%で拡大すると見込まれます。
- 2026年から2036年の間に、この市場は134.5億米ドルの絶対的な市場機会を創出すると予想されます。
- 2026年には、コンプレッサーが構成部品シェアの30%を占めます。
- 中国(12.5%)とインド(12.1%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- AIワークロード、クラウドコンピューティング、およびハイパースケール施設の建設によって牽引されるデータセンターの冷却要件は、高いエネルギー効率を備えた精密冷却システムに対する集中的な需要を生み出しています。
- 産業分野におけるエネルギー効率化の規制や電力コストの上昇により、従来の冷却システムから高効率チラー、可変速コンプレッサー、フリークーリングシステムへの置き換えが進んでいます。
- EUのフロンガス規制およびキガリ改正に基づくフロンガスの段階的削減規制により、自然冷媒システムや低GWP冷却技術の導入が加速しています。
- 自動車、金属、食品加工、化学産業にわたる製造部門の近代化により、熱的精度とエネルギー最適化を兼ね備えたプロセス冷却システムへの需要が生まれています。
- スマートビルディングと産業用IoTの統合により、リアルタイムの冷却負荷最適化、予知保全、エネルギー消費量のモニタリングが可能となり、システムの効率を15~25%向上させています。
製品およびセグメント別概況
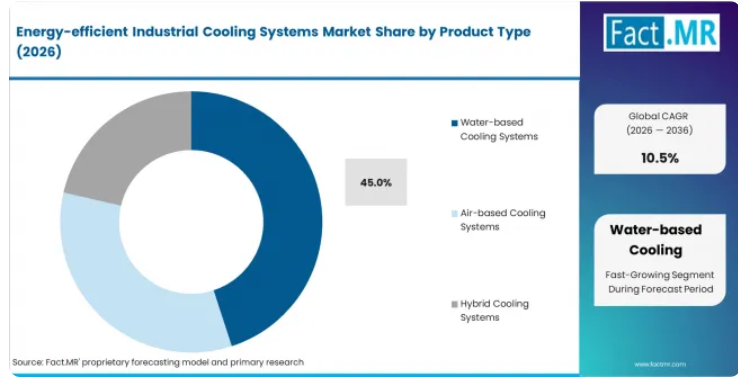
- 2026年には、製造プラント、発電、データセンター用途向けの冷却塔やチラーへの需要に牽引され、水冷式冷却システムが製品種類別セグメントの45%を占める見込みです。
- 2026年には、産業用および商業用アプリケーションの大部分を担う蒸気圧縮式および吸収式冷却システムに支えられ、機械式冷却が技術別セグメントの40%を占める見込みです。
- 中容量システム(500 kW~10 MW)は、冷却能力セグメントの45%を占めており、この範囲で稼働する産業プラントやデータセンターの広範さを反映しています。
- 主なセグメンテーションは以下の通りです:
- 製品種類:水冷式(冷却塔、チラー)、空冷式(工業用空冷機、精密空調)、ハイブリッドシステム
- 技術:機械式冷却、蒸発冷却、フリークーリング
- 用途:製造、発電、データセンター、食品・飲料、化学・石油化学
- 最終用途産業:工業製造、エネルギー・ユーティリティ、IT・データセンター、食品・飲料、化学
- 冷却能力:小容量、中容量、大容量システム
- 構成部品:コンプレッサー、熱交換器、冷却塔、ポンプおよびファン
- これらのシステムにより、以下のことが可能になります:
- フリークーリング、蒸発冷却、ハイブリッド技術により、従来の機械式冷却と比較して30~50%の省エネを実現
- 熱的安定性が極めて重要なデータセンター、半導体製造、食品加工における精密な温度制御
- Fガス規制への準拠と環境負荷の低減を支援する、自然冷媒との互換性
地域別および競合環境の見通し
アジア太平洋地域は、産業の拡大、データセンターの建設、発電所の冷却ニーズ、およびエネルギー効率規制に牽引され、中国とインドを中心に成長をリードしています。北米では、ハイパースケールデータセンターの建設、製造業における冷却システムの更新、およびエネルギー効率基準に支えられ、米国を中心に需要が持続しています。ヨーロッパでは、Fガス規制、産業分野のエネルギー効率義務化、およびデータセンターの冷却技術革新に牽引され、ドイツとフランスを中心に成長を維持しています。
中国(12.5%)とインド(12.1%)が成長を牽引する一方、米国(10.6%)、ドイツ(9.8%)、韓国(9.3%)、日本(8.4%)、フランス(7.6%)が需要を支えています。
主要企業には、ジョンソン・コントロールズ、ABB、アルファ・ラバル、ボルチモア・エアコイル・カンパニー、キャリア、シュナイダーエレクトリック、ダンフォス、トレン・テクノロジーズなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「AIワークロード向けのデータセンター冷却、電力コスト高騰に起因する産業用エネルギー効率規制、および高GWP冷媒の規制による段階的削減という3つの構造的な需要の波が重なり合う中、エネルギー効率の高い産業用冷却市場は史上最速の成長期を迎えています」と述べています。
可変速コンプレッサー、フリークーリングモジュール、IoTベースの負荷最適化を組み合わせた統合型「Cooling-as-a-Service(CAAS)」プラットフォームを提供する企業は、仕様面での優位性を確立しつつあります。施設運営者やデータセンター建設業者からますます求められるサービスおよび分析機能を備えていない部品専業メーカーと、デジタル監視機能を有するフルシステムインテグレーターとの間で、競争上の格差が生じつつあります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- AIやクラウドワークロード向けのデータセンター冷却は、最も急速に成長している需要の牽引要因であり、ハイパースケール施設では、ラックあたり30 kWを超える電力密度での精密冷却が求められています。
- 産業用エネルギー効率規制や電力コストの上昇により、従来のシステムから高効率チラーやフリークーリング技術への置き換えが進んでいます。
- キガリ改正およびEUのFガス規制に基づくFガスの段階的削減規制により、自然冷媒および低GWP冷却システムへの移行が加速しています。
主要な市場の制約
- エネルギー効率の高い冷却システムは、従来の代替システムと比較して初期投資コストが高いため、ライフサイクル全体の運用コストが低いにもかかわらず、導入への抵抗が生じています。
- 既存の産業施設における改修工事の複雑さは、プロジェクト実行上の課題を生み出し、効率化アップグレードの投資回収期間を長期化させています。
- 自然冷媒システムに精通した熟練技術者の確保が困難なため、新興市場では設置や保守においてボトルネックが生じています。
主要な機会分野
- 機器、監視、保守を定期的な収益契約に組み込んだ「Cooling-as-a-Service(冷却サービス)」ビジネスモデルは、差別化の機会を生み出しています。
- AIワークロードにより熱管理が空冷の限界を超えつつある中、高密度データセンターラック向けの液体冷却および浸漬冷却は、成長著しいプレミアムセグメントとなっています。
- リアルタイムの冷却最適化、予知保全、エネルギー分析を可能にする産業用IoTの統合により、機器販売を超えたサービス収益源が創出されています。
省エネ型産業用冷却システム市場のセグメント別分析
- 2026年には、製造、発電、データセンター用途における冷却塔やチラーの需要に牽引され、水冷式冷却システムが製品種類セグメントの45%を占める見込みです。
- 2026年には、産業製造が最終用途産業セグメントの35%を占め、自動車、金属、化学処理における冷却要件を網羅しています。
- 新規設置は設置種類セグメントの60%を占めており、グリーンフィールドの産業プラント建設や新規データセンターの稼働開始を反映しています。
市場は、製品種類、技術、用途、最終用途産業、冷却能力、構成部品、設置形態、および地域ごとに区分されています。製品種類別では水冷式システムが首位を占めています。技術別では機械式冷却が首位です。用途別では製造業が首位であり、冷却能力範囲別では中容量システムが主流となっています。
エネルギー効率の高い産業用冷却システム市場において、どの製品種類セグメントが主導的な地位を占めているのでしょうか?
2026年には、水冷式冷却システムが製品種類別セグメントの45%を占める見込みです。冷却塔や水冷式チラーは、大規模な産業用およびデータセンターの冷却用途の大部分を担っており、水による排熱により、冷却能力単位あたりのエネルギー効率が優れています。湿式および乾式の冷却塔は、発電所、製造施設、データセンターキャンパスなどで利用されています。
産業用空冷機や精密空調機を含む空気冷却システムは、水の供給が限られている場合や、プロセスの要件により厳密な温度制御が求められる用途に利用されています。断熱予冷と機械式チラーを組み合わせたハイブリッドシステムは、フリークーリング時間を最大化することで30~50%の省エネを実現し、最も急成長しているセグメントとなっています。
省エネ型産業用冷却システム市場を支配しているのはどの技術セグメントでしょうか?
2026年には、機械式冷却が技術セグメントの40%を占める見込みです。可変速コンプレッサーを備えた高効率の蒸気圧縮システムは、依然として産業用冷却の中核を成していますが、廃熱を利用した吸収式冷却は、化学プラントや発電施設で採用が進んでいます。
周囲の空気や水温を利用して機械式冷却を削減または排除するフリークーリングは、最も急成長している技術セグメントです。エアサイドおよびウォーターサイドのエコノマイザーは、年間を通じて相当な期間、周囲温度が冷却設定値以下になる気候において大幅な省エネ効果をもたらすため、データセンター用途において特に魅力的です。
省エネ型産業用冷却システム市場において、どの用途セグメントが主導的地位を占めていますか?
2026年には、製造業が用途セグメントの30%を占める見込みです。機械、金属加工、化学反応、および施設の温度管理のためのプロセス冷却が、産業用冷却システムの調達において最大のシェアを占めています。自動車の塗装工場、製鉄所、化学プラントは、冷却負荷が最も高い製造用途を代表しています。
データセンターは、AIワークロードの拡大、クラウドコンピューティングの成長、およびますます高密度化する電力供給下で精密冷却を必要とするハイパースケール施設の建設に牽引され、最も急速に成長している用途セグメントです。発電および食品・飲料加工分野では、タービン冷却、冷蔵保管、加工ラインの温度管理を通じて、安定した需要が維持されています。
省エネ型産業用冷却システム市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
高効率ハードウェアと統合された、AI駆動型の冷却最適化プラットフォームが、決定的なトレンドとなっています。可変速コンプレッサー、フリークーリングモジュール、およびIoTベースのモニタリングの融合により、リアルタイムの熱負荷に合わせて能力を自動的に調整する冷却システムが実現しており、固定速の従来型システムと比較してエネルギー消費量を20~40%削減しています。ジョンソン・コントロールズ、シュナイダーエレクトリック、およびトレイン・テクノロジーズは、機器制御とビル・施設管理の分析機能を組み合わせたプラットフォームにより、この統合を主導しています。
特にデータセンターにおいては、AIチップの電力密度が従来の空冷システムの熱的限界を超えるにつれ、空冷から液体冷却および浸漬冷却への移行が変革的なトレンドとなっています。この移行により、熱管理技術がデータセンター運営事業者にとっての競争上の差別化要因となる、プレミアムな機器セグメントが生まれています。より広範な産業用冷却市場においても、自然冷媒(CO2、アンモニア、プロパン)とデジタルモニタリングの組み合わせにより、規制順守と運用効率の両面でメリットをもたらすシステムが創出され、市場構造が同様に再構築されつつあります。
主要市場における地域別見通し
- 中国は、産業の近代化、データセンターの拡充、発電所の冷却要件、およびエネルギー効率規制に牽引され、12.5%の成長率で市場をリードしています。
- インドは、製造業の拡大、データセンターへの投資、スマートシティの開発、および産業分野におけるエネルギー効率への重視の高まりに支えられ、12.1%の成長率で続いています。
- 米国は、ハイパースケールデータセンターの建設、産業用冷却システムの更新、およびエネルギー効率基準に牽引され、10.6%の成長率を示しています。
- ヨーロッパは、Fガス規制、産業用エネルギー効率の義務化、およびデータセンターの冷却技術革新に牽引され、ドイツ(9.8%)とフランス(7.6%)を中心に成長を維持しています。
中国におけるエネルギー効率の高い産業用冷却システムの市場見通し
中国市場は、2036年まで年平均成長率(CAGR)12.5%で成長すると予測されています。需要は、産業の近代化、ハイパースケールデータセンターの建設、発電所の冷却、および政府によるエネルギー効率化の義務化によって牽引されています。
- 産業の近代化により、従来の冷却システムから高効率システムへの置き換えが進んでいます。
- データセンターの建設により、大規模な精密冷却の需要が生まれています。
- エネルギー効率化の規制により、可変速技術やフリークーリング技術の導入が加速しています。
インドにおけるエネルギー効率の高い産業用冷却システムの需要動向
インド市場は、2036年まで年平均成長率(CAGR)12.1%で成長すると予測されています。この成長は、製造業の拡大、データセンターへの投資、スマートシティ計画、および産業用エネルギー効率への重視の高まりによって支えられています。
- 製造業の拡大は、プロセス冷却システムの調達を促進しています。
- データセンターへの投資は、集中的な冷却設備の需要を生み出しています。
- 産業用エネルギー効率化プログラムは、システムのアップグレード導入を後押ししています。
米国におけるエネルギー効率の高い産業用冷却市場の成長評価
米国市場は、2036年まで年平均成長率(CAGR)10.6%で成長すると予測されています。需要は、ハイパースケールデータセンターの冷却、産業施設のアップグレード、Fガス規制への準拠、およびエネルギー効率化インセンティブプログラムによって牽引されています。
- ハイパースケール・データセンターの計画により、大規模な精密冷却設備の調達が促進されています。
- 産業施設の更新サイクルにより、老朽化した冷却システムが高効率な代替システムに置き換えられています。
- エネルギー効率化インセンティブは、フリークーリングやハイブリッド技術の導入を後押ししています。
ドイツのエネルギー効率の高い産業用冷却市場の需要分析
ドイツ市場は、2036年まで年平均成長率(CAGR)9.8%で成長すると予測されています。需要は、Fガス段階的削減規制への準拠、産業分野におけるエネルギー効率化の主導的役割、データセンターの冷却要件、および自然冷媒システムの導入によって形成されています。
- Fガス規制は、自然冷媒冷却システムへの移行を促進しています。
- 産業分野におけるエネルギー効率化の主導的役割は、高性能なシステム仕様の採用を支えています。
- データセンターの冷却は、拡大する欧州のクラウドインフラ需要に対応しています。
韓国におけるエネルギー効率の高い産業用冷却市場の機会見通し
韓国市場は、2036年まで年平均成長率(CAGR)9.3%で成長すると予測されています。需要は、半導体製造における冷却、データセンターの建設、産業用エネルギー効率化プログラム、および先端製造における冷却要件によって支えられています。
- 半導体製造は、精密冷却の需要を牽引しています。
- データセンターの建設は、集中的なシステム調達を生み出しています。
- 先端製造は、プロセス冷却機器の需要を支えています。
競合ベンチマークと企業のポジショニング
エネルギー効率の高い産業用冷却システム市場分析(企業別)
- ジョンソン・コントロールズ、キャリア、およびトレイン・テクノロジーズは、幅広い冷却製品ポートフォリオ、統合型ビル管理プラットフォーム、およびグローバルなサービスネットワークを通じて市場を支配しています。
- ABB、シュナイダーエレクトリック、およびダンフォスは、オートメーション統合、エネルギー管理プラットフォーム、およびコンポーネントレベルの効率性におけるリーダーシップを通じて競争しています。
- システム統合能力、デジタル監視プラットフォーム、冷媒ポートフォリオの幅広さ、およびエネルギー性能の保証が、主な差別化要因となっています。
競争環境は中程度の統合が進んでいます。ジョンソン・コントロールズは、幅広いHVACおよび冷却製品ポートフォリオ、ヨーク社のチラープラットフォーム、ならびにOpenBlueデジタルビル管理システムを通じて、約12%の市場シェアを占めています。同社の地位は、冷却ハードウェアと分析主導のエネルギー最適化を組み合わせたシステムレベルの統合に基づいています。
キャリア社とトレイン・テクノロジーズ社は、確立されたチラー・プラットフォーム、グローバルなサービス・ネットワーク、および自然冷媒システムにおける能力の拡大を通じて、強固な地位を維持しています。シュナイダーエレクトリック社とABB社は、エネルギー管理の統合を通じて競争力を発揮しており、一方、ダンフォス社は可変速コンプレッサー技術と冷媒コンポーネントの革新において主導的な立場にあります。
アルファ・ラバル社は熱交換器のニーズに対応し、ボルチモア・エアコイル社は冷却塔を専門とし、SPXクーリング・テクノロジーズ社は産業規模の蒸発冷却ソリューションを提供しています。リッタルは、データセンターや産業用エンクロージャー用途向けの精密冷却分野に対応しています。
戦略的優先事項には、自然冷媒技術の拡充、AIを活用した冷却最適化の統合、高密度データセンター向けの液体冷却ソリューションの開発、および「Cooling-as-a-Service(冷却サービス)」ビジネスモデルの構築が含まれます。
高効率産業用冷却システム市場の主要企業
- ジョンソン・コントロールズ、キャリア、およびトレイン・テクノロジーズは、幅広い冷却製品ポートフォリオ、デジタル管理プラットフォーム、そしてグローバルなサービスネットワークを通じて市場をリードしています。
- ABB、シュナイダーエレクトリック、ダンフォスA/Sは、エネルギー管理の統合とコンポーネント技術におけるリーダーシップを通じて、確固たる地位を築いています。
- アルファ・ラバル、ボルチモア・エアコイル・カンパニー(BAC)、SPXクーリング・テクノロジーズ、およびリッタル・プライベート・リミテッドは、専門的な製品への注力と用途に特化した専門知識を通じて競争しています。
最近の産業動向
- ジョンソン・コントロールズ – プラットフォームの強化/OpenBlueによるAI駆動の冷却最適化(2025年)
- ジョンソン・コントロールズは、AI駆動の冷却最適化機能を備えたOpenBlueデジタルプラットフォームの拡充を継続しており、施設運営者がリアルタイムの負荷予測とシステム調整を通じて、冷却エネルギー消費量を最大25%削減できるよう支援しています。
- ダンフォスA/S – 製品イノベーション/自然冷媒コンプレッサー製品ラインの拡充(2025年)
- ダンフォスは、高GWP冷媒からの産業の移行を支援するため、自然冷媒コンプレッサーの製品ポートフォリオを拡充し、欧州および北米の産業用冷却市場におけるFガス規制の遵守要件に対応しました。
- Trane Technologies – サステナビリティの節目/科学に基づくネットゼロ目標の達成に向けた進捗(2025年)
- Trane Technologiesは、科学に基づくネットゼロ目標に向けた進捗を報告しました。同社の次世代冷却システム「EcoWise」ポートフォリオは、効率の向上と低GWP冷媒オプションの採用を通じて、顧客の排出量を削減するように設計されています。
エネルギー効率の高い産業用冷却システム市場を牽引する主要企業
- Johnson Controls
- ABB
- Alfa Laval
- Baltimore Aircoil Company (BAC)
- Carrier
- Schneider Electric
- Danfoss A/S
- SPX Cooling Technologies
- Trane Technologies
- Rittal Pvt Ltd
高効率産業用冷却システム市場のセグメンテーション
- 製品種類別高効率産業用冷却システム市場:
- 水冷式冷却システム
- 冷却塔
- 湿式冷却塔
- 乾式冷却塔
- チラー
- 空冷式チラー
- 水冷式チラー
- 冷却塔
- 空気冷却システム
- 産業用空気冷却器
- 蒸発式空気冷却器
- 乾式空気冷却システム
- 精密空調システム
- 精密空調ユニット(CCU)
- コンピュータ室用空調(CRAC)
- 産業用空気冷却器
- ハイブリッド冷却システム
- 断熱冷却システム
- 予冷ユニット
- 省エネ運転
- 空気・水併用システム
- ハイブリッド冷却塔
- 低水消費量
- 断熱冷却システム
- 水冷式冷却システム
- 技術別エネルギー効率の高い産業用冷却システム市場のセグメント:
- 機械式冷却
- 蒸気圧縮システム
- 高効率コンプレッサー
- 産業用チラー
- 吸収式冷却
- 熱駆動システム
- 廃熱利用
- 蒸気圧縮システム
- 蒸発冷却
- 直接蒸発冷却
- 空冷
- 低エネルギー消費
- 間接蒸発冷却
- 熱交換器ベース
- 湿度制御
- 直接蒸発冷却
- フリークーリング
- エアサイドエコノマイザー
- 外気冷却
- エネルギー使用量の削減
- ウォーターサイドエコノマイザー
- 冷却塔の統合
- 季節効率
- エアサイドエコノマイザー
- 機械式冷却
- 用途別に分類された高効率産業用冷却システム市場:
- 製造
- プロセス冷却
- 機械冷却
- 金属加工
- 施設冷却
- 作業スペース
- 生産エリア
- プロセス冷却
- 発電
- 火力発電所
- タービン冷却
- 発電機冷却
- 再生可能エネルギー
- 太陽光発電所
- 風力タービン部品
- 火力発電所
- データセンター
- サーバー冷却
- ラック冷却
- ホット/コールドアイル封じ込め
- インフラ冷却
- HVACシステム
- 精密冷却
- サーバー冷却
- 食品・飲料
- 食品加工
- 冷却ライン
- 保管エリア
- 冷蔵倉庫
- 冷凍システム
- 冷凍ユニット
- 食品加工
- 化学・石油化学
- プロセス冷却
- 反応器
- 蒸留装置
- 安全冷却
- 危険管理
- 温度調節
- プロセス冷却
- 製造
- エネルギー効率の高い産業用冷却システム市場(最終用途産業別セグメント):
- 工業製造
- 自動車製造
- 組立ライン
- 塗装工場
- 金属・鉱業
- 製錬
- 精製
- 自動車製造
- エネルギー・ユーティリティ
- 発電所
- 火力
- 水力
- 再生可能エネルギー
- 太陽光発電所
- 風力発電所
- 発電所
- ITおよびデータセンター
- ハイパースケールデータセンター
- クラウドインフラ
- 大規模施設
- エンタープライズデータセンター
- 企業IT
- サーバールーム
- ハイパースケールデータセンター
- 食品・飲料産業
- 加工工場
- 乳製品
- 食肉加工
- 保管施設
- 冷蔵倉庫
- 倉庫
- 加工工場
- 化学産業
- 石油化学
- 製油所
- 加工プラント
- 特殊化学品
- バッチ処理
- 連続処理
- 石油化学
- 工業製造
- 冷却能力別に分類された高効率産業用冷却システム市場:
- 中容量
- 500 kW~2 MW
- 産業プラント
- データセンター
- 2~10 MW
- 大規模施設
- 製造ユニット
- 500 kW~2 MW
- 小容量
- 以下100 kW
- 小規模施設
- 局所冷却
- 100~500 kW
- 中規模作業場
- 商業用途
- 以下100 kW
- 大容量
- 10 MW以上
- 発電所
- メガ施設
- 超大容量
- ユーティリティ規模のシステム
- 工業団地
- 10 MW以上
- 中容量
- 構成部品別エネルギー効率の高い産業用冷却システム市場:
- コンプレッサー
- 往復動式コンプレッサー
- 小型システム
- 低容量
- 遠心式コンプレッサー
- 高効率
- 大型システム
- 往復動式コンプレッサー
- 熱交換器
- シェル・アンド・チューブ式
- 産業用冷却
- プロセス用途
- プレート式熱交換器
- コンパクトシステム
- 高効率
- シェル・アンド・チューブ式
- 冷却塔
- 開放式冷却塔
- 蒸発冷却
- 産業用途
- 閉回路式冷却塔
- 流体冷却
- 汚染制御
- 開放式冷却塔
- ポンプおよびファン
- 遠心ポンプ
- 水循環
- プロセス冷却
- 産業用ファン
- 空気移動
- 換気
- 遠心ポンプ
- コンプレッサー
- 設置種類別エネルギー効率の高い産業用冷却システム市場:
- 新規設置
- グリーンフィールドプロジェクト
- 新工場
- インフラ開発
- システム統合
- ターンキーソリューション
- 大規模プロジェクト
- グリーンフィールドプロジェクト
- 改修およびアップグレード
- システムのアップグレード
- 効率向上
- 省エネ
- コンポーネントの交換
- 近代化
- 性能向上
- システムのアップグレード
- 新規設置
- 地域別省エネ型産業用冷却システム市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業のウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
産業誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場での調査
ソーシャルおよびコミュニティでの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
領域別専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対的な市場機会($)の分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品種類別)
はじめに/主な調査結果
製品種類別 過去市場規模(百万米ドル)の分析(2021年~2025年)
製品種類別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
水冷式冷却システム
冷却塔
湿式冷却塔
乾式冷却塔
チラー
空冷式チラー
水冷式チラー
空気冷却システム
産業用空気冷却器
蒸発式空気冷却器
乾式空気冷却システム
精密空調システム
精密空調システム(CCU)の市場規模(百万米ドル) (CCU)
ハイブリッド冷却システム
断熱冷却システム
予冷 市場規模(百万米ドル)
高効率運転
空気・水複合システム
ハイブリッド冷却塔
製品種類別前年比(Y-o-Y)成長傾向分析、2021年~2025年
製品種類別 絶対的な市場規模(米ドル)の機会分析、2026年から2036年
技術別 2021年から2025年の世界市場分析および2026年から2036年の予測
はじめに/主な調査結果
技術別 2021年から2025年の過去の市場規模(米ドル)分析
技術別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
機械式冷却
蒸気圧縮システム
高効率コンプレッサー
産業用チラー
吸収式冷却
熱駆動システム
廃熱利用
蒸発冷却
直接蒸発冷却
空冷
低エネルギー消費
間接蒸発冷却
熱交換器ベース
フリークーリング
エアサイドエコノマイザー
外気冷却
エネルギー使用量の削減
ウォーターサイドエコノマイザー
冷却塔の統合
技術別前年比(YoY)成長傾向分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの用途別過去市場規模(百万米ドル)の分析
2026年から2036年までの用途別現在および将来の市場規模(百万米ドル)の分析と予測
製造
プロセス冷却
機械冷却
金属加工
施設冷却
作業スペース
生産分野
発電
火力発電所
タービン冷却
発電機冷却
再生可能エネルギー
太陽光発電所
データセンター
サーバー冷却
ラック冷却
ホット/コールドアイル封じ込め
インフラ冷却
HVACシステム
食品・飲料
食品加工
冷却ライン
保管エリア
冷蔵倉庫
冷凍システム
化学・石油化学
プロセス冷却
反応器
蒸留(金額:百万米ドル)
安全冷却
ハザード管理
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対的市場機会分析(2026年~2036年)
最終用途産業別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの最終用途産業別市場規模(百万米ドル)の過去データ分析
2026年から2036年までの最終用途産業別市場規模(百万米ドル)の現状および将来予測
工業製造
自動車製造
組立ライン
塗装工場
金属・鉱業
製錬
精製
エネルギー・ユーティリティ
発電所
火力発電
水力発電
再生可能エネルギー
太陽光発電所
IT・データセンター
ハイパースケール・データセンター
クラウド・インフラ
大規模施設
エンタープライズ・データセンター
企業IT
食品・飲料産業
加工工場
乳製品
食肉加工
貯蔵施設
冷蔵倉庫
化学産業
石油化学
製油所
加工価値(百万米ドル)
特殊化学品
バッチ処理
最終用途産業別前年比成長トレンド分析(2021年~2025年)
最終用途産業別絶対的市場機会分析(2026年~2036年)
冷却能力別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
冷却能力別 2021年から2025年までの過去市場規模(百万米ドル)の分析
冷却能力別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
中容量
500 kW~2 MW
産業プラント
データセンター
2~10 MW
大規模施設
製造業(売上高:百万米ドル)
小容量
以下100 kW
小規模施設
局所冷却
100~500 kW
中規模作業場
大容量
10 MW以上
発電所
メガ施設
超大容量
ユーティリティ規模のシステム
2021年から2025年までの冷却能力別YtoY成長トレンド分析
2026年から2036年までの冷却能力別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(構成部品別)
はじめに/主な調査結果
2021年から2025年までの過去市場規模(百万米ドル)の分析(構成部品別)
2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(構成部品別)
コンプレッサー
往復動式コンプレッサー
小型システム
低容量
遠心式コンプレッサー
高効率
大型システム
熱交換器
シェル・アンド・チューブ式
産業用冷却
プロセス用途
プレート式熱交換器
コンパクトシステム
冷却塔
開放式冷却塔
蒸発冷却
産業用
閉回路式冷却塔
流体冷却
ポンプおよびファン
遠心ポンプ
水循環
プロセス冷却
産業用ファン
空気移動
構成要素別前年比(YoY)成長傾向分析(2021年~2025年)
構成要素別の絶対額市場機会分析(2026年~2036年)
設置種類別の世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
設置種類別の過去市場規模(百万米ドル)分析(2021年~2025年)
設置種類別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
新規設置
グリーンフィールドプロジェクト
新工場
インフラ開発
システム統合
ターンキーソリューション
大規模プロジェクト
改修およびアップグレード
システムアップグレード
効率改善
省エネ
部品交換
近代化
設置種類別前年比成長傾向分析(2021年~2025年)
設置種類別絶対的市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
国別
ブラジル
チリ
その他の南米アメリカ諸国
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態の種類別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別の過去市場規模(百万米ドル)の傾向分析、 2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置タイプ別
主なポイント
ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン半島およびバルト諸国
ヨーロッパのその他地域
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態の種類別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去値:百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模 (百万米ドル)市場分類別予測、2026年~2036年
国別
中国
日本
韓国
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置種類別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場魅力度分析
国別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
カナダ
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業種類別
冷却能力別
構成部品別
設置形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業種類別
冷却能力別
構成部品別
設置形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
チリ
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
ドイツ
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
英国
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
イタリア
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
スペイン
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
フランス
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
インド
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
ASEAN
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
中国
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
日本
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
韓国
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
ロシア
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
ポーランド
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
トルコ
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品種類別
技術別
用途別
最終用途産業別
冷却能力別
構成部品別
設置タイプ別
競合分析
競合の詳細分析
ジョンソン・コントロールズ
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
ABB
アルファ・ラバル
ボルチモア・エアコイル・カンパニー (BAC)
キャリア
シュナイダーエレクトリック
ダンフォス A/S
SPX クーリング・テック
トレーン・テクノロジーズ
リッタル Pvt Ltd
使用された仮定および略語
表の一覧
表 1:地域別世界市場規模(百万米ドル)予測、2021 年~2036 年
表2:製品種類別世界市場規模(百万米ドル)予測、2021年~2036年
表3:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表4:世界市場規模 (百万米ドル)の用途別予測(2021年~2036年)
表5:最終用途産業別の世界市場規模(百万米ドル)の予測(2021年~2036年)
表6:冷却能力別世界市場規模(百万米ドル)予測、2021年~2036年
表7:構成部品別世界市場規模(百万米ドル)予測、2021年~2036年
表8:設置形態別世界市場規模(百万米ドル)予測、2021年~2036年
表9:国別北米市場規模(百万米ドル)予測、2021年~2036年
表10:北米市場規模(百万米ドル)の製品種類別予測(2021年~2036年)
表11:北米市場規模(百万米ドル)の技術別予測(2021年~2036年)
表12:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表13:2021年から2036年までの北米市場規模(百万米ドル)の最終用途産業別予測
表14:2021年から2036年までの北米市場規模(百万米ドル)の冷却能力別予測
表15:2021年から2036年までの北米市場規模 (百万米ドル)の予測(構成部品別、2021年~2036年)
表16:北米市場規模(百万米ドル)の予測(設置種類別、2021年~2036年)
表17:南米アメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の製品種類別予測、2021年~2036年
表19:ラテンアメリカ市場規模(百万米ドル)の技術別予測、2021年~2036年
表20:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
表21:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測、2021年~2036年
表22:ラテンアメリカ市場規模(百万米ドル)の冷却能力別予測、2021年~2036年
表23:ラテンアメリカ市場規模(百万米ドル)の構成部品別予測、2021年~2036年
表24:南米アメリカ市場規模(百万米ドル)の設置種類別予測(2021年~2036年)
表25:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の予測(製品種類別、2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表29:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表30:西ヨーロッパの市場規模(百万米ドル)の冷却能力別予測(2021年~2036年)
表31:西ヨーロッパの市場規模(百万米ドル)の予測(構成部品別、2021年~2036年)
表32:西ヨーロッパの市場規模(百万米ドル)の予測(設置形態の種類別、2021年~2036年)
表33:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表34:東ヨーロッパの市場規模(百万米ドル)の予測(製品種類別、2021年~2036年)
表35:東ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表36:ヨーロッパ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表37:ヨーロッパ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表38:東ヨーロッパの市場規模(百万米ドル)の予測(冷却能力別、2021年~2036年)
表39:東ヨーロッパの市場規模(百万米ドル)の予測(構成部品別、2021年~2036年)
表40:東ヨーロッパ市場規模(百万米ドル)の設置形態別予測(2021年~2036年)
表41:東アジア市場規模(百万米ドル)の国別予測(2021年~2036年)
表42:東アジア市場規模(百万米ドル)の製品種類別予測(2021年~2036年)
表43:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
表44: 用途別東アジア市場規模(百万米ドル)予測、2021年から2036年
表45:最終用途産業別東アジア市場規模(百万米ドル)予測、2021年から2036年
表46:冷却能力別東アジア市場規模(百万米ドル)予測、2021年から2036年
表47:東アジア市場規模 (百万米ドル)の予測(構成部品別、2021年~2036年)
表48:東アジアの市場規模(百万米ドル)の予測(設置形態の種類別、2021年~2036年)
表49:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表50:南アジア・太平洋地域の市場規模(百万米ドル)の製品種類別予測(2021年~2036年)
表51:南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表52: 南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表53:南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表54:南アジアおよび太平洋地域の市場規模(百万米ドル)の冷却能力別予測(2021年~2036年)
表55:南アジア・太平洋地域の市場規模(百万米ドル)の予測(構成部品別、2021年~2036年)
表56:南アジア・太平洋地域の市場規模(百万米ドル)の予測(設置形態の種類別、2021年~2036年)
表57:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表58:中東・アフリカの市場規模(百万米ドル)の製品種類別予測(2021年~2036年)
表59:中東・アフリカの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表60:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表61:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表62:中東・アフリカ市場規模(百万米ドル)の冷却能力別予測(2021年~2036年)
表63:中東・アフリカ市場規模(百万米ドル)の予測(構成部品別、2021年~2036年)
表64:中東・アフリカ市場規模(百万米ドル)の予測(設置形態別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品種類別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品種類別世界市場の前年比成長率比較
図5:製品種類別の世界市場の魅力度分析
図6:技術別の世界市場シェアおよびBPS分析(2026年および2036年)
図7:技術別の世界市場の前年比成長率比較(2026年~2036年)
図8:技術別の世界市場の魅力度分析
図9:用途別の世界市場シェアおよびBPS分析、 2026年および2036年
図10:用途別世界市場の前年比成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:最終用途産業別世界市場価値シェアおよびBPS分析(2026年および2036年)
図13:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図14:最終用途産業別の世界市場魅力度分析
図15:冷却能力別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図16:冷却能力別の世界市場前年比成長率比較(2026年~2036年)
図17:冷却能力別の世界市場の魅力度分析
図18:構成部品別の世界市場シェアおよびBPS分析(2026年および2036年)
図19:構成部品別の世界市場の前年比成長率比較(2026年~2036年)
図20:構成部品別の世界市場の魅力度分析
図21:設置種類別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図22:設置種類別の世界市場の前年比成長率比較(2026年~2036年)
図23:設置種類別の世界市場の魅力度分析
図24:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図25:地域別の世界市場の前年比成長率比較(2026年~2036年)
図26:地域別世界市場の魅力度分析
図27:北米市場の増分ドル機会、2026年から2036年
図28:ラテンアメリカ市場の増分ドル機会、2026年から2036年
図29:西ヨーロッパ市場の増分ドル機会、2026年から2036年
図30: 東ヨーロッパ市場の追加ドル機会(2026年~2036年)
図31:東アジア市場の追加ドル機会(2026年~2036年)
図32:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
図33:中東・アフリカ市場の増分ドル機会(2026年~2036年)
図34:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
図35:北米市場の製品種類別市場シェアおよびBPS分析(2026年および2036年)
図36: 北米市場における製品種類別の前年比成長率比較(2026年~2036年)
図37:北米市場における製品種類別の市場魅力度分析
図38:北米市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図39:北米市場における技術種類別の前年比成長率比較(2026年~2036年)
図40:技術別北米市場の魅力度分析
図41:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:用途別北米市場の前年比成長率比較(2026年~2036年)
図43: 用途別北米市場の魅力度分析
図44:最終用途産業別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図45:最終用途産業別北米市場の前年比成長率比較(2026年~2036年)
図46:最終用途産業別北米市場の魅力度分析
図47:冷却能力別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:冷却能力別北米市場の前年比成長率比較(2026年~2036年)
図49: 冷却能力別の北米市場の魅力度分析
図50:構成部品別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図51:構成部品別の北米市場の前年比成長率比較(2026年~2036年)
図52:構成部品別の北米市場の魅力度分析
図53:設置形態別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図54:設置形態別の北米市場の前年比成長率比較(2026年~2036年)
図55:設置形態別の北米市場の魅力度分析
図56:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図57:ラテンアメリカ市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における製品種類別前年比成長率の比較(2026年から2036年)
図59:製品種類別のラテンアメリカ市場の魅力度分析
図60:技術別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図61:技術別のラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図62:技術別ラテンアメリカ市場の魅力度分析
図63:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図64:用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65:用途別ラテンアメリカ市場の魅力度分析
図66:最終用途産業別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図67:最終用途産業別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図68:最終用途産業別ラテンアメリカ市場の魅力度分析
図69:南米アメリカ市場における冷却能力別の市場価値シェアおよびBPS分析(2026年および2036年)
図70:南米アメリカ市場における冷却能力別の前年比成長率比較(2026年から2036年)
図71:冷却能力別の南米アメリカ市場の魅力度分析
図72:構成部品別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図73:構成部品別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
図74:南米アメリカ市場における構成部品別の魅力度分析
図75:南米アメリカ市場における設置形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図76:南米アメリカ市場における設置形態別の前年比成長率比較(2026年~2036年)
図77:設置タイプ別の南米アメリカ市場の魅力度分析
図78:西ヨーロッパ市場の国別市場シェアおよびBPS分析(2026年および2036年)
図79:西ヨーロッパ市場の製品種類別市場シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における製品種類別の前年比成長率比較(2026年~2036年)
図81:西ヨーロッパ市場における製品種類別の市場魅力度分析
図82:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
図84:西ヨーロッパ市場における技術別の市場魅力度分析
図85:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図87:用途別 西ヨーロッパ市場の魅力度分析
図88:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図89:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図90:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図91:西ヨーロッパ市場における冷却能力別の市場価値シェアおよびBPS分析(2026年および2036年)
図92:西ヨーロッパ市場における冷却能力別の前年比成長率比較(2026年~2036年)
図93:西ヨーロッパ市場における冷却能力別の市場魅力度分析
図94:西ヨーロッパ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図95:西ヨーロッパ市場における構成部品別の前年比成長率比較(2026年から2036年)
図96:西ヨーロッパ市場における構成部品別の市場魅力度分析
図97:西ヨーロッパ市場における設置形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図98:西ヨーロッパ市場における設置形態別の前年比成長率比較(2026年~2036年)
図99:西ヨーロッパ市場における設置種類別の魅力度分析
図100:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図101:東ヨーロッパ市場における製品種類別の市場価値シェアおよびBPS分析(2026年および2036年)
図102:東ヨーロッパ市場における製品種類別の前年比成長率比較(2026年~2036年)
図103:東ヨーロッパ市場における製品種類別の市場魅力度分析
図104:東ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図105:ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
図106:ヨーロッパ市場における技術別の魅力度分析
図107:ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図108:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図109:ヨーロッパ市場における用途別の市場魅力度分析
図110:ヨーロッパ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図111:ヨーロッパ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図112:ヨーロッパ市場における最終用途産業別の市場魅力度分析
図113:ヨーロッパ市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)
図114:ヨーロッパ市場における冷却能力別の前年比成長率比較(2026年~2036年)
図115:ヨーロッパ市場における冷却能力別の市場魅力度分析
図116:ヨーロッパ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図117:ヨーロッパ市場における構成部品別前年比成長率の比較(2026年~2036年)
図118:ヨーロッパ市場における構成部品別の市場魅力度分析
図119:ヨーロッパ市場における設置種類別の市場シェアおよびBPS分析(2026年および2036年)
図120:ヨーロッパ市場における設置種類別の前年比成長率の比較(2026年~2036年) 設置種類別前年比成長率の比較(2026年~2036年)
図121:ヨーロッパ市場における設置種類別の市場魅力度分析
図122:東アジア市場における国別市場価値シェアおよびBPS分析、 2026年および2036年
図123:東アジア市場における製品種類別の市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における製品種類別の前年比成長率比較(2026年から2036年)
図125:東アジア市場における製品種類別の市場魅力度分析
図126: 技術別東アジア市場のシェアおよびBPS分析(2026年および2036年)
図127:技術別東アジア市場の前年比成長率比較(2026年~2036年)
図128:技術別東アジア市場の魅力度分析
図129: 用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図130:用途別東アジア市場の前年比成長率比較(2026年から2036年)
図131:用途別東アジア市場の魅力度分析
図132:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図133:東アジア市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図134:東アジア市場における最終用途産業別の市場魅力度分析
図135:東アジア市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)
図136:東アジア市場における冷却能力別の前年比成長率比較(2026年~2036年)
図137:東アジア市場における冷却能力別の市場魅力度分析
図138:東アジア市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図139:東アジア市場における冷却能力別前年比成長率の比較(2026年~2036年)
図140:東アジア市場における構成部品別の魅力度分析
図141:東アジア市場における設置形態別の市場シェアおよびBPS分析(2026年および2036年)
図142:東アジア市場における設置形態別の前年比成長率比較(2026年~2036年)
図143:東アジア市場における設置形態別の魅力度分析
図144:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図145:南アジアおよび太平洋地域の市場における製品種類別価値シェアおよびBPS分析(2026年および2036年)
図146:南アジアおよび太平洋地域の市場における製品種類別前年比成長率の比較(2026年から2036年)
図147:南アジア・太平洋地域の市場魅力度分析(製品種類別)
図148:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
図149:2026年から2036年までの南アジア・太平洋市場における技術別前年比成長率の比較
図150:南アジア・太平洋市場における技術別の魅力度分析
図151:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図152:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図153:南アジア・太平洋市場における用途別市場魅力度分析
図154:南アジア・太平洋市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図155:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図156:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図157:南アジア・太平洋市場における冷却能力別の市場価値シェアおよびBPS分析(2026年および2036年)
図158:南アジア・太平洋市場における冷却能力別の前年比成長率比較(2026年~2036年)
図159:南アジア・太平洋市場における冷却能力別の市場魅力度分析
図160:南アジア・太平洋市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図161:南アジア・太平洋市場における構成部品別の前年比成長率比較(2026年~2036年)
図162:南アジア・太平洋市場における構成部品別の市場魅力度分析
図163: 設置種類別南アジア・太平洋市場における価値シェアおよびBPS分析(2026年および2036年)
図164: 南アジア・太平洋市場:設置タイプ別前年比成長率の比較(2026年~2036年)
図165:南アジア・太平洋市場:設置タイプ別の市場魅力度分析
図166:中東・アフリカ市場:国別市場シェアおよびBPS分析(2026年および2036年)
図167:中東・アフリカ市場における製品種類別市場シェアおよびBPS分析(2026年および2036年)
図168:中東・アフリカ市場における製品種類別の前年比成長率比較(2026年~2036年)
図169:中東・アフリカ市場における製品種類別の市場魅力度分析
図170:中東・アフリカ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図171:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図172:中東・アフリカ市場における技術別の市場魅力度分析
図173:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図174:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図175:中東・アフリカ市場における用途別の市場魅力度分析
図176:中東・アフリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図177:中東・アフリカ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図178:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図179:中東・アフリカ市場における冷却能力別の市場価値シェアおよびBPS分析(2026年および2036年)
図180:中東・アフリカ市場における冷却能力別の前年比成長率比較(2026年~2036年)
図181:中東・アフリカ市場における冷却能力別の市場魅力度分析
図182:中東・アフリカ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図183:中東・アフリカ市場における構成部品別の前年比成長率比較(2026年~2036年)
図184:中東・アフリカ市場における構成部品別の市場魅力度分析
図185:中東・アフリカ市場における設置タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図186:中東・アフリカ市場における設置タイプ別の前年比成長率比較(2026年から2036年)
図187:中東・アフリカ市場における設置種類の市場魅力度分析
図188:世界市場 – ティア構造分析
図189:世界市場 – 企業別シェア分析









