主な市場動向と洞察
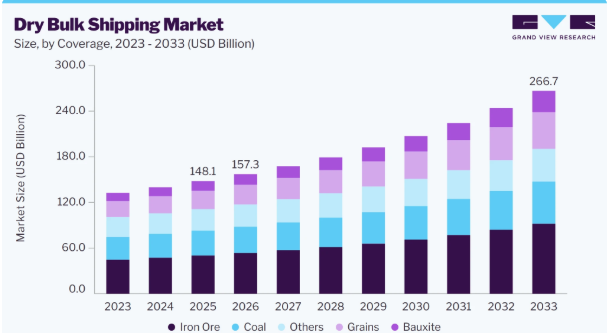
- 対象別:2025年には、鉄鉱石セグメントが34.0%という最大の市場シェアを占めました。
- 船舶別:2025年には、ケープサイズセグメントが最大の市場シェアを占めました。
- 運航形態別:2025年には、自社所有船隊セグメントが市場を席巻しました。
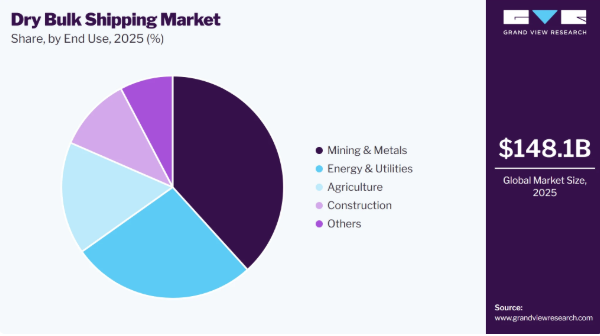
- 最終用途別:2025年には、鉱業・金属セグメントが最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア40.5%)
- 国別:2025年には中国が最大の市場となりました。
市場規模と予測
- 2025年の市場規模:1,481億米ドル
- 2026年の推定市場規模:1,573億米ドル
- 2033年までの予測市場規模:2,667億米ドル
- CAGR(2026年~2033年):5.1%
ドライバルク海運は、依然として世界の商品輸送の基幹をなしており、鉄鉱石、石炭、穀物、ボーキサイト、肥料、セメント、および工業生産や経済成長に不可欠なその他の原材料の輸送を支えています。新興経済国における都市化、工業化、製造活動の拡大に伴い、効率的なバルク輸送サービスへの需要は引き続き高まっています。さらに、船隊の近代化、デジタルによる航海最適化、脱炭素化の取り組みが、運航効率の変革をもたらすと同時に、海運会社が変化し続ける国際海事規制を順守することを可能にしています。
世界的な商品貿易の継続的な拡大は、ドライバルク海運市場にとって依然として主要な推進要因となっています。鉄鉱石、石炭、穀物、ボーキサイト、肥料、セメント、その他のドライバルク商品に対する需要の高まりにより、国際航路における船舶の稼働率が向上しています。新興経済国は、工業化、インフラ整備、再生可能エネルギープロジェクト、都市建設に引き続き多額の投資を行っており、原材料の輸入を大幅に増加させています。一方、先進国は、エネルギー資源、工業用投入資材、農産物を確保するために、安定したドライバルク輸送ネットワークに引き続き依存しています。こうした傾向により、主要な貿易回廊におけるドライバルク海運サービスへの長期的な需要は引き続き強まっています。
デジタル海運技術の導入拡大は、市場の効率性をさらに向上させています。海運各社は、船舶の稼働率を向上させつつ運営コストを削減するため、人工知能、航海最適化ソフトウェア、予知保全プラットフォーム、衛星を利用した船隊監視、気象ルート選定システム、および先進的な燃料管理技術の導入をますます進めています。
さらに、国際海事当局による環境規制の強化により、燃費効率の高い船舶、代替船舶用燃料、省エネ技術、および二酸化炭素排出削減戦略の導入を通じた船隊の近代化が促進されています。これらの取り組みは、運営の持続可能性を向上させると同時に、長期的な競争力を高めています。
加えて、鉱業、鉄鋼製造、再生可能エネルギーインフラ、および世界的な農産物貿易への投資拡大は、ドライバルク海運会社にとって引き続き大きなビジネスチャンスを生み出しています。資源豊富な国々からの鉄鉱石、ボーキサイト、穀物、肥料、工業用鉱物の輸出増加により、長距離海運の需要が拡大しています。
自律航行船舶技術、デジタル貨物管理プラットフォーム、スマート港湾インフラ、および持続可能な海運ソリューションの継続的な進化により、予測期間を通じて市場の成長がさらに加速すると見込まれています。
市場の集中度と特徴
この業界は中程度の分散状態にあり、大手国際海運会社、地域船舶運航会社、商品輸送専門業者、および統合型海運物流プロバイダーが、世界中の貿易ルートで競争を繰り広げています。市場参加各社は、競争力を強化するため、船隊の近代化、低燃費船舶、デジタル航海最適化、予知保全技術、排出ガス削減システム、およびインテリジェントな船隊管理プラットフォームへの投資を継続しています。戦略的な船舶買収、長期用船契約、船隊の拡大、地理的分散、および持続可能性への取り組みは、主要な市場参加者が採用する重要な競争戦略であり続けています。
この市場は、海運のデジタル化、環境規制への対応、および効率的な商品輸送への需要の高まりに牽引された、継続的な技術進歩を特徴としています。海運各社は、船隊の生産性を向上させ、運用リスクを低減させるため、人工知能、衛星を利用した船舶監視、予測分析、気象ルート計画システム、クラウドベースの船隊管理、自律航行技術などを日常業務にますます統合しています。世界の商品貿易が拡大し続け、環境規制がますます厳格化する中、燃料効率に優れ、デジタルで接続され、環境的に持続可能な海運サービスを提供できる事業者は、競争優位性をさらに強めると予想されます。さらに、海運会社、商品輸出業者、港湾当局、物流事業者間の連携が深まることで、業務の革新と長期的な市場成長が引き続き加速していくでしょう。
アナリストの見解
工業化、インフラ開発、国際商品貿易の拡大により、効率的な海上輸送への需要が高まっています。工業用鉱物の消費増加に加え、鉱業および農産物の輸出拡大が相まって、世界の主要海運ルート全体で船舶の稼働率向上を牽引しています。デジタル船隊管理、航海最適化、予知保全、AI、低燃費推進システム、船舶性能分析における技術の進歩により、従来のバルク海運はより効率的な産業へと変貌を遂げています。競争上の差別化は、船隊の近代化、脱炭素化戦略、インテリジェントな航海計画、業務効率、そして進化する国際海事規制への準拠へとますますシフトしており、グリーン海運技術、代替燃料、スマートポート、および長期的な市場成長を強化するデジタル海事エコシステムへの継続的な投資が見込まれます。
調査の概要
2025年、鉄鉱石セグメントは34.0%という最大の市場シェアを占めました。鉄鉱石は、世界の鉄鋼製造およびインフラ開発において極めて重要な役割を果たしているため、依然としてドライバルク貨物の中で支配的な地位を占めています。オーストラリアやブラジルなどの主要輸出国は、中国、日本、韓国、インドなどの鉄鋼生産国に対し、引き続き大量の鉄鉱石を供給しています。鉄鉱石の長距離輸送には、その高い積載能力とコスト効率の高さから、主にケープサイズ船が利用されています。都市インフラ、産業建設、交通網、および再生可能エネルギープロジェクトへの投資拡大が鉄鋼需要を支え続けており、それによって鉄鉱石の輸送量も増加しています。鉱山会社と鉄鋼メーカー間の長期供給契約に加え、主要産出地域からの安定した輸出の流れが、このセグメントの優位性を引き続き強固なものにしています。
ボーキサイト部門は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。自動車の軽量化、航空宇宙分野での用途、再生可能エネルギーインフラ、包装需要、送電プロジェクトに牽引されたアルミニウム生産の増加が、世界のボーキサイト貿易を大幅に押し上げています。中国、インド、インドネシア、中東におけるアルミナ精製能力の急速な拡大により、ボーキサイトの海上輸送量はさらに増加しています。持続可能なアルミニウム生産への投資拡大や、リサイクル可能な軽量素材への需要増加が、引き続き輸送量を牽引すると予想され、ボーキサイトは最も急成長しているドライバルク商品の一つとなる見込みです。
船舶に関する洞察
ケープサイズ船セグメントは、長距離の国際貿易ルートにおいて鉄鉱石や石炭を非常に大量に輸送できることから、2025年には最大の市場シェアを占めました。これらの船舶は、鉱山会社や商品トレーダーにとって、トン当たりの輸送コストを削減しつつ、運用効率を最大化する、大きな規模の経済をもたらします。オーストラリア、ブラジル、アジアを結ぶ主要な輸出回廊は、引き続きケープサイズ船に対する堅調な需要を生み出しています。世界的な鉄鋼生産の増加と大規模な鉱業操業により、予測期間を通じてこの船種の高い稼働率が維持されると見込まれています。
スプラマックスセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。スプラマックス船は、船載の荷役設備を備えており、主要港だけでなく小規模な地域港にも寄港できるため、より高い運航の柔軟性を提供します。その汎用性により、運航会社は穀物、肥料、セメント、鉄鋼製品、林産物、ボーキサイト、およびその他の小規模なバルク商品など、多様な貨物を短・中距離の貿易ルートで輸送することが可能です。アジア域内貿易の拡大、地域インフラの開発、および農産物輸出の増加により、今後数年間でスーパマックス型船舶への需要が加速すると予想されます。
運航に関する洞察
2025年には自社所有船隊セグメントが最大の市場シェアを占め、予測期間中は最も高いCAGRを記録すると予想されます。大手海運会社が、運航管理の強化、船隊稼働率の向上、および長期的な輸送コストの最適化を図るため、船舶の所有への投資を継続していることから、自社所有船隊による運航が市場を支配しています。ケープサイズ、パナマックス、およびスープラマックス船を所有することで、運航事業者は、第三者による用船の確保への依存度を低減しつつ、船舶の配備、航路計画、整備スケジュール、および貨物輸送活動を直接管理することが可能になります。船隊の近代化、燃費効率の高い船舶の取得、およびデジタル船隊管理技術の導入への投資拡大が、自社所有船隊運航の成長をさらに後押ししています。さらに、海運会社は、サプライチェーンの信頼性を強化し、運賃相場が好調な時期の収益性を向上させ、鉱業、エネルギー、および商品取引会社との長期契約を支援するために、自社所有船隊をますます拡大しています。
用船船隊セグメントは2025年に市場の大きなシェアを占めており、海運会社や商品取引業者に対して運航の柔軟性と輸送能力の最適化を提供することで、引き続き重要な役割を果たしています。用船船隊の運用により、企業は多額の設備投資を行うことなく追加の船舶輸送能力を確保でき、季節的な需要の変動、変化する商品取引パターン、および運賃市場の変動に対応することが可能になります。定期用船、航海用船、裸船用船契約は、市場の状況に応じて輸送能力を柔軟に調整することを可能にします。世界的な商品貿易の拡大、柔軟な海運ソリューションへの需要の高まり、および船隊の経済性の最適化へのニーズにより、用船事業への需要は今後も持続すると予想されます。
最終用途に関する洞察
2025年には、鉄鋼生産、アルミニウム製造、および産業用途に必要な鉄鉱石、石炭、ボーキサイト、その他の鉱物商品に対する世界的な需要が堅調であったことから、鉱業・金属セグメントが最大の市場シェアを占めました。オーストラリア、ブラジル、中国、およびその他の主要な商品生産地域における大規模な鉱業事業は、長距離の国際貿易ルートを通じて大量のばら積み貨物を輸送するためのケープサイズ船やパナマックス船に対する多大な需要を生み出しています。新興経済国における鉄鋼生産の増加、インフラ開発、都市化、および産業の拡大は、今後もドライバルク海運サービスへの需要を牽引し続けると予想されます。
農業セグメントは、世界的な食料消費の増加、農産物貿易の拡大、および国際市場における穀物、油糧種子、肥料、飼料の輸送需要の高まりに後押しされ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。ドライバルク船、特にパナマックス型、スーパマックス型、ハンディサイズ型船舶は、地域および国際貿易航路に対応できる柔軟性から、農産物の輸送に広く利用されています。主要生産国からの農産物輸出の拡大、食料安全保障に向けた取り組みの強化、および穀物生産国と輸入国間の貿易増加により、今後数年間で農業分野におけるドライバルク海運サービスの需要が加速すると予想されます。
地域別分析
アジア太平洋地域のドライバルク海運市場は、2025年に40.5%という最大の売上高シェアを占め、予測期間中は9.7%という最も高い年平均成長率(CAGR)を記録すると見込まれています。同地域の優位性は、強固な産業基盤、広範な鉄鋼生産能力、急速な都市化、そして鉄鉱石、石炭、ボーキサイト、穀物に対する高い輸入需要によって支えられています。中国、インド、日本、韓国などの国々は、インフラプロジェクトの拡大、製造業の活発化、および発電需要の増加により、世界のドライバルク貿易において大きなシェアを占めています。港湾インフラ、船隊の近代化、デジタル海運技術、および持続可能な海運運営への投資の増加が、引き続き地域市場の成長を後押ししています。さらに、東南アジア全域における商品輸出入の増加が、船舶の利用率向上を牽引し、ドライバルク海運サービスの長期的な拡大を支えています。
中国のドライバルク海運業界の動向
中国は、鉄鉱石、石炭、ボーキサイトの最大輸入国であることから、ドライバルク海運市場において依然として世界最大の市場を維持しています。同国の巨大な鉄鋼製造産業、インフラ開発計画、および拡大する工業生産は、ドライバルク輸送に対する多大な需要を生み出し続けています。海運各社は、運航効率の向上と輸送コストの削減を図るため、燃費効率の高い船舶、デジタル船隊管理システム、およびインテリジェントな航海最適化技術への投資を拡大しています。
北米のドライバルク海運業界の動向
北米のドライバルク海運市場は、堅調な農産物輸出、鉱業活動、および穀物、石炭、肥料、工業用鉱物の輸出拡大によって牽引されています。バルク貨物ターミナル、港湾の自動化、および船隊最適化技術への投資増加により、同地域の海運能力は引き続き強化されています。
米国におけるドライバルク海運市場は、穀物、石炭、肥料、および工業用商品の大幅な輸出により、北米地域において依然として最大の貢献度を占めています。農業輸出の増加、鉱業活動の拡大、および港湾インフラの近代化により、国内および国際貿易ルートにおけるドライバルク海運サービスへの需要が引き続き支えられています。
欧州のドライバルク海運業界の動向
欧州のドライバルク海運市場は、2025年に21.1%という大きなシェアを占めました。これは、整備された海運インフラ、堅調な農業輸出、工業生産活動、そして広範な海上貿易ネットワークに支えられたものです。同地域は、国際海運ルートにおける穀物、肥料、工業用鉱物、建設資材の輸送において、引き続き重要な役割を果たしています。持続可能な海運技術、脱炭素化の取り組み、および環境基準に準拠した船舶への投資の増加は、欧州の海運会社における船隊の近代化を促進しています。
ドイツのドライバルク海運市場は、その強力な工業経済、主要な海港、そして広範な輸出入活動により、依然として欧州を代表する海運ハブの一つとなっています。自動車、製造、建設産業を支える原材料への需要拡大が、ドライバルク輸送量の増加を牽引し続けています。
英国のドライバルク海運市場は、農産物、工業用鉱物、エネルギー資源の輸入増加により、安定した成長が見込まれています。港湾の近代化に向けた取り組みや、デジタル海運ロジスティクスへの投資により、国内全体の海運効率は引き続き向上しています。
主要ドライバルク海運会社に関する洞察
ドライバルク海運市場は競争が激しく、主要海運各社は市場での地位を強化するため、船隊の拡大、船舶の近代化、デジタル船隊管理、燃料効率の高い運航、および持続可能性への取り組みに注力しています。各社は、運航効率の向上と排出量の削減を図るため、高度な航法システム、航海最適化ソフトウェア、予知保全プラットフォーム、および省燃料技術を備えた、より大型で環境基準に準拠した船舶への投資をますます増やしています。戦略的な船隊の買収、長期用船契約、事業地域の拡大、そしてデジタルトランスフォーメーションは、依然として業界の主要プレイヤーが採用する主要な競争戦略となっています。
- COSCO Shipping Bulk Co.は、ドライバルク海運事業者の一つであり、ケープサイズ、パナマックス、スプラマックス船からなる多様な船隊を通じて、鉄鉱石、石炭、穀物、鉄鋼製品、その他のバルク商品に対するグローバルな輸送サービスを提供しています。同社は、インテリジェントな船隊管理や環境に配慮した海運技術への投資を続けながら、国際海運ネットワークの拡大を進めています。
- オルデンドルフ・キャリアーズ(Oldendorff Carriers)は、鉄鉱石、石炭、肥料、穀物、ボーキサイトなどのバルク商品の全世界輸送を専門とする非上場のドライバルク海運会社です。同社は、航海計画の最適化、デジタル船隊技術、および顧客との長期的なパートナーシップを通じて、運営効率の強化を続けています。
主要なドライバルク海運会社:
本調査では、ドライバルク海運市場に関する分析対象として、以下の主要企業を取り上げています:
- COSCO Shipping Bulk Co.
- Berge Bulk
- Oldendorff Carriers
- Star Bulk Carriers Corp.
- Golden Ocean Group Ltd.
- Pan Ocean Co., Ltd.
- Pacific Basin Shipping Ltd.
- Navios Maritime Partners L.P.
- Genco Shipping & Trading Ltd.
- Ultrabulk A/S
最近の動向:
- 2026年4月、Genco Shipping & Trading Limitedは、スクラバーを搭載したケープサイズ船を取得すると同時に、旧式のスーパマックス船を売却することで、船隊更新プログラムを強化しました。これにより、船隊の効率が向上し、収益性の高い資産への投資比率が高まりました。
- 2025年7月、COSCO Shipping Developmentは、デジタル化および脱炭素化の目標に沿った大規模な「グリーン・インテリジェント船隊」プログラムを開始しました。このプログラムでは、メタノールおよびアンモニア燃料対応の21万DWT級ニューカッスルマックス型ばら積み船10隻が建造され、COSCO SHIPPING Bulkによって長期用船される予定です。
ドライバルク海運市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、対象範囲、船舶、運航、最終用途、および地域に基づいて、世界のドライバルク海運市場レポートをセグメント化しました:
- 対象範囲別見通し(売上高、10億米ドル、2021年~2033年)
- 鉄鉱石
- 石炭
- 穀物
- ボーキサイト
- その他
- 船舶別見通し(売上高、10億米ドル、2021年~2033年)
- ケープサイズ
- パナマックス
- スーパマックス
- その他
- 運航形態別見通し(売上高、10億米ドル、2021年~2033年)
- 自社所有船隊
- 用船船隊
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 鉱業・金属
- 農業
- エネルギー・公益事業
- 建設
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 調査方法
1.2.1. 情報の収集
1.3. 情報またはデータの分析
1.4. 調査方法
1.5. 調査範囲と仮定
1.6. 市場の定義と検証
1.7. 国別セグメントシェアの算出
1.8. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 ドライバルク海運市場の変数、動向、および範囲
3.1. 市場の将来展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 業界が直面する課題
3.3. ドライバルク海運市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的環境
3.3.2.6. 法的環境
第4章 ドライバルク海運市場:市場規模の推計および動向分析
4.1. セグメント概要
4.2. ドライバルク海運市場:市場規模の推移分析(2025年および2033年、10億米ドル)
4.3. 鉄鉱石
4.3.1. 鉄鉱石市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. 石炭
4.4.1. 石炭市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 穀物
4.5.1. 穀物市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. ボーキサイト
4.6.1. ボーキサイト市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章. ドライバルク海運市場:船舶数の推計および動向分析
5.1. セグメント概要
5.2. ドライバルク海運市場:船舶動向分析、10億米ドル、2025年および2033年
5.3. ケープサイズ
5.3.1. ケープサイズ市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. パナマックス
5.4.1. パナマックス市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. スーパーマックス
5.5.1. スーパーマックス市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. その他
5.6.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章. ドライバルク海運市場:運航実績の推計および動向分析
6.1. セグメント概要
6.2. ドライバルク海運市場:運航動向分析、10億米ドル、2025年および2033年
6.3. 自社所有船隊
6.3.1. 自社所有船隊の市場収益推計および予測、2021年~2033年(10億米ドル)
6.4. 用船船隊
6.4.1. 用船船隊の市場収益推計および予測、2021年~2033年(10億米ドル)
第7章 ドライバルク海運市場:最終用途別推計および動向分析
7.1. セグメント概要
7.2. ドライバルク海運市場:最終用途別動向分析、10億米ドル、2025年および2033年
7.3. 鉱業・金属
7.3.1. 鉱業・金属市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 農業
7.4.1. 農業市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. エネルギー・公益事業
7.5.1. エネルギー・公益事業市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6. 建設
7.6.1. 建設市場の収益推計および予測、2021年~2033年(10億米ドル)
7.7. その他
7.7.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章。ドライバルク海運市場:地域別推計および動向分析
8.1. 地域別ドライバルク海運市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米ドライバルク海運市場の推計および予測(2021年~2033年) (10億米ドル)
8.2.2. 米国
8.2.2.1. 米国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. 日本
8.4.3.1. 日本のドライバルク海運市場の推計および予測、2021年~2033年 (10億米ドル)
8.4.4. インド
8.4.4.1. インドのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカのドライバルク海運市場の推計および予測、2021年~2033年 (10億米ドル)
8.6.2. アラブ首長国連邦(UAE)
8.6.2.1. アラブ首長国連邦(UAE)のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア王国(KSA)
8.6.3.1. サウジアラビア(KSA)のドライバルク海運市場の推計および予測(2021年~2033年)(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカのドライバルク海運市場の推計および予測(2021年~2033年)(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場における位置づけ
9.3. 企業のヒートマップ分析
9.4. 企業概要/一覧
9.4.1. COSCO Shipping Bulk Co.
9.4.1.1. 企業概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. ベルゲ・バルク
9.4.2.1. 企業概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. オルデンドルフ・キャリアーズ
9.4.3.1. 参加企業の概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. スター・バルク・キャリアーズ社
9.4.4.1. 参加企業の概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ゴールデン・オーシャン・グループ社
9.4.5.1. 参加企業の概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. パン・オーシャン株式会社
9.4.6.1. 参加企業の概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. パシフィック・ベイスン・シッピング社
9.4.7.1. 参加企業の概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. ナヴィオス・マリタイム・パートナーズ L.P.
9.4.8.1. 参加企業の概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. ジェンコ・シッピング・アンド・トレーディング社
9.4.9.1. 参加企業の概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. ウルトラバルク社
9.4.10.1. 参加企業の概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 世界のドライバルク海運市場の規模推計および予測 2021年~2033年(10億米ドル)
表2 世界のドライバルク海運市場:地域別 2021年~2033年(10億米ドル)
表3 世界のドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表4 世界のドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表5 世界のドライバルク海運市場:運営形態別 2021年~2033年(10億米ドル)
表6 世界のドライバルク海運市場:最終用途別 2021年~2033年(10億米ドル)
表7 鉄鉱石市場:地域別 2021年~2033年(10億米ドル)
表8 石炭市場:地域別 2021年~2033年(10億米ドル)
表9 穀物市場:地域別 2021年~2033年(10億米ドル)
表10 ボーキサイト市場:地域別 2021年~2033年(10億米ドル)
表11 その他市場:地域別 2021年~2033年(10億米ドル)
表12 ケープサイズ市場:地域別 2021年~2033年(10億米ドル)
表13 パナマックス市場:地域別 2021年~2033年 (10億米ドル)
表14 地域別スーパマックス市場 2021年~2033年(10億米ドル)
表15 地域別その他市場 2021年~2033年(10億米ドル)
表16 地域別自社船隊市場 2021年~2033年(10億米ドル)
表17 地域別チャーター船隊市場 2021年~2033年(10億米ドル)
表18 地域別鉱業・金属市場 2021年~2033年(10億米ドル)
表19 地域別農業市場 2021年~2033年 (10億米ドル)
表20 エネルギー・公益事業市場(地域別、2021年~2033年)(10億米ドル)
表21 建設市場(地域別、2021年~2033年)(10億米ドル)
表22 その他市場(地域別、2021年~2033年) (10億米ドル)
表23 北米ドライバルク海運市場(対象範囲別) 2021年~2033年(10億米ドル)
表24 北米ドライバルク海運市場(船舶別) 2021年~2033年(10億米ドル)
表25 北米ドライバルク海運市場(運航形態別) 2021年~2033年 (10億米ドル)
表26 北米ドライバルク海運市場:対象別 2021年~2033年(10億米ドル)
表27 米国ドライバルク海運市場:対象別 2021年~2033年(10億米ドル)
表28 米国ドライバルク海運市場(船舶別)2021年~2033年(10億米ドル)
表29 米国ドライバルク海運市場(運航形態別)2021年~2033年(10億米ドル)
表30 米国ドライバルク海運市場(最終用途別)2021年~2033年 (10億米ドル)
表31 カナダのドライバルク海運市場、対象範囲別 2021年~2033年(10億米ドル)
表32 カナダのドライバルク海運市場、船舶別 2021年~2033年(10億米ドル)
表33 カナダのドライバルク海運市場、運航形態別 2021年~2033年(10億米ドル)
表34 カナダのドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表35 メキシコのドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表36 メキシコのドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表37 メキシコのドライバルク海運市場:運営形態別 2021年~2033年(10億米ドル)
表38 メキシコのドライバルク海運市場:最終用途別 2021年~2033年(10億米ドル)
表39 欧州のドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表40 欧州ドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表41 欧州ドライバルク海運市場:運航形態別 2021年~2033年(10億米ドル)
表42 欧州ドライバルク海運市場:最終用途別 2021年~2033年(10億米ドル)
表43 英国ドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表44 英国ドライバルク海運市場:船種別 2021年~2033年(10億米ドル)
表45 英国のドライバルク海運市場、運営形態別 2021年~2033年(10億米ドル)
表46 英国のドライバルク海運市場、最終用途別 2021年~2033年(10億米ドル)
表47 ドイツのドライバルク海運市場、対象範囲別 2021年~2033年 (10億米ドル)
表48 ドイツのドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表49 ドイツのドライバルク海運市場:運航形態別 2021年~2033年(10億米ドル)
表50 ドイツのドライバルク海運市場:最終用途別 2021年~2033年(10億米ドル)
表51 フランス乾貨物海運市場:対象範囲別 2021年~2033年(10億米ドル)
表52 フランス乾貨物海運市場:船舶別 2021年~2033年(10億米ドル)
表53 フランス乾貨物海運市場:運航形態別 2021年~2033年(10億米ドル)
表54 フランス乾貨物海運市場、対象範囲別 2021年~2033年(10億米ドル)
表55 アジア太平洋地域乾貨物海運市場、対象範囲別 2021年~2033年(10億米ドル)
表56 アジア太平洋地域乾貨物海運市場、船舶別 2021年~2033年(10億米ドル)
表57 アジア太平洋地域のドライバルク海運市場:用途別 2021年~2033年(10億米ドル)
表58 アジア太平洋地域のドライバルク海運市場:用途別 2021年~2033年(10億米ドル)
表59 中国のドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表60 中国のドライバルク海運市場:船種別 2021年~2033年(10億米ドル)
表61 中国のドライバルク海運市場:運航形態別 2021年~2033年(10億米ドル)
表62 中国ドライバルク海運市場、対象別 2021年~2033年(10億米ドル)
表63 インドのドライバルク海運市場、対象別 2021年~2033年(10億米ドル)
表64 インドのドライバルク海運市場、船種別 2021年~2033年 (10億米ドル)
表65 インドのドライバルク海運市場、運営別 2021年~2033年(10億米ドル)
表66 インドのドライバルク海運市場、最終用途別 2021年~2033年(10億米ドル)
表67 日本のドライバルク海運市場、対象範囲別 2021年~2033年 (10億米ドル)
表68 日本のドライバルク海運市場、船種別 2021年~2033年(10億米ドル)
表69 日本のドライバルク海運市場、運営別 2021年~2033年(10億米ドル)
表70 日本のドライバルク海運市場、最終用途別 2021年~2033年(10億米ドル)
表71 オーストラリアのドライバルク海運市場、対象範囲別 2021年~2033年(10億米ドル)
表72 オーストラリアのドライバルク海運市場、船舶別 2021年~2033年(10億米ドル)
表73 オーストラリアのドライバルク海運市場、運航形態別 2021年~2033年(10億米ドル)
表74 オーストラリアのドライバルク海運市場、最終用途別 2021年~2033年 (10億米ドル)
表75 韓国ドライバルク海運市場、対象範囲別 2021年~2033年(10億米ドル)
表76 韓国ドライバルク海運市場、船舶別 2021年~2033年(10億米ドル)
表77 韓国ドライバルク海運市場、運航形態別 2021年~2033年(10億米ドル)
表78 韓国ドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表79 ラテンアメリカ・ドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表80 ラテンアメリカ・ドライバルク海運市場:船舶別 2021年~2033年 (10億米ドル)
表81 ラテンアメリカ乾貨物海運市場、運営別 2021年~2033年(10億米ドル)
表82 ラテンアメリカ乾貨物海運市場、最終用途別 2021年~2033年(10億米ドル)
表83 ブラジル乾貨物海運市場、対象範囲別 2021年~2033年 (10億米ドル)
表84 ブラジル乾貨物海運市場:船舶別 2021年~2033年(10億米ドル)
表85 ブラジル乾貨物海運市場:運航形態別 2021年~2033年(10億米ドル)
表86 ブラジル乾貨物海運市場:最終用途別 2021年~2033年(10億米ドル)
表87 MEAドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表88 MEAドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表89 MEAドライバルク海運市場:運航形態別 2021年~2033年(10億米ドル)
表90 MEAドライバルク海運市場、対象別 2021年~2033年(10億米ドル)
表91 UAEドライバルク海運市場、対象別 2021年~2033年(10億米ドル)
表92 UAEドライバルク海運市場、船種別 2021年~2033年 (10億米ドル)
表93 UAEドライバルク海運市場、運営別 2021年~2033年(10億米ドル)
表94 UAEドライバルク海運市場、最終用途別 2021年~2033年(10億米ドル)
表95 サウジアラビア(KSA)ドライバルク海運市場、対象範囲別 2021年~2033年 (10億米ドル)
表96 サウジアラビア(KSA)ドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表97 サウジアラビア(KSA)ドライバルク海運市場:運航形態別 2021年~2033年(10億米ドル)
表98 サウジアラビア(KSA)ドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表99 南アフリカのドライバルク海運市場:対象範囲別 2021年~2033年(10億米ドル)
表100 南アフリカのドライバルク海運市場:船舶別 2021年~2033年(10億米ドル)
表101 南アフリカのドライバルク海運市場、運営別 2021年~2033年(10億米ドル)
表102 南アフリカのドライバルク海運市場、最終用途別 2021年~2033年 (10億米ドル)
図表一覧
図1 ドライバルク海運市場のセグメンテーション
図2 市場調査の実施形態
図3 情報の調達
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 親市場の分析
図8 市場の策定と検証
図9 ドライバルク海運市場の概要
図10 ドライバルク海運市場セグメントの概要
図11 ドライバルク海運市場の競争環境の概要
図12 市場調査の実施形態
図13 市場推進要因の関連性分析(現在および将来の影響)
図14 市場制約要因の関連性分析(現在および将来の影響)
図15 ドライバルク海運市場:調査範囲の見通しに関する主なポイント(10億米ドル)
図16 ドライバルク海運市場:調査範囲の推移分析(10億米ドル)、2025年および2033年
図17 鉄鉱石市場の収益推計および予測、2021年~2033年(10億米ドル)
図18 石炭市場の収益推計および予測、2021年~2033年(10億米ドル)
図19 穀物市場の収益推計および予測、2021年~2033年 (10億米ドル)
図20 ボーキサイト市場の収益推計および予測、2021年~2033年(10億米ドル)
図21 その他市場の収益推計および予測、2021年~2033年(10億米ドル)
図22 ドライバルク海運市場:船舶見通しの主なポイント(10億米ドル)
図23 ドライバルク海運市場:船舶動向分析(10億米ドル)、2025年および2033年
図24 ケープサイズ市場の収益推計および予測、2021年~2033年(10億米ドル)
図25 パナマックス市場の収益推計および予測、2021年~2033年 (10億米ドル)
図26 スーパーマックス型市場の収益推計および予測、2021年~2033年(10億米ドル)
図27 その他市場の収益推計および予測、2021年~2033年(10億米ドル)
図28 ドライバルク海運市場:運航見通しの要点 (10億米ドル)
図29 ドライバルク海運市場:運航動向分析(10億米ドル)、2025年および2033年
図30 自社所有船隊の市場収益推計および予測、2021年~2033年(10億米ドル)
図31 用船船隊の市場収益推計および予測、2021年~2033年 (10億米ドル)
図32 ドライバルク海運市場:最終用途の見通しに関する主なポイント(10億米ドル)
図33 ドライバルク海運市場:最終用途の推移分析(10億米ドル)、2025年および2033年
図34 鉱業・金属市場の収益推計および予測、2021年~2033年(10億米ドル)
図35 農業市場の収益推計および予測、2021年~2033年(10億米ドル)
図36 エネルギー・公益事業の市場の収益推計および予測、2021年~2033年(10億米ドル)
図37 建設市場の売上高推計および予測、2021年~2033年(10億米ドル)
図38 その他市場の売上高推計および予測、2021年~2033年 (10億米ドル)
図39 地域別市場:主なポイント
図40 ドライバルク海運市場:地域別見通し、2025年および2033年、10億米ドル
図41 北米ドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図42 米国 ドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図43 カナダのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図44 メキシコのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図45 欧州のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図46 英国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図47 ドイツのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図48 フランス・ドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図49 アジア太平洋地域・ドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図50 日本・ドライバルク海運市場の推計および予測、2021年~2033年 (10億米ドル)
図51 中国のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図52 インドのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図53 オーストラリアのドライバルク海運市場の推計および予測、2021年~2033年 (10億米ドル)
図54 韓国ドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図55 ラテンアメリカドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図56 ブラジルのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図57 中東・アフリカ(MEA)のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図58 サウジアラビア(KSA)のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図59 アラブ首長国連邦(UAE)のドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図60 南アフリカのドライバルク海運市場の推計および予測、2021年~2033年(10億米ドル)
図61 戦略フレームワーク
図62 企業の分類









