主な市場動向と洞察
- 技術別:2025年には、自動化・ロボット工学セグメントが約45.0%という最大の市場シェアを占めました。
- 用途別:2025年には、鉄・フェロアロイセグメントが35.0%を超える最大の市場シェアを占めました。
地域別の注目点
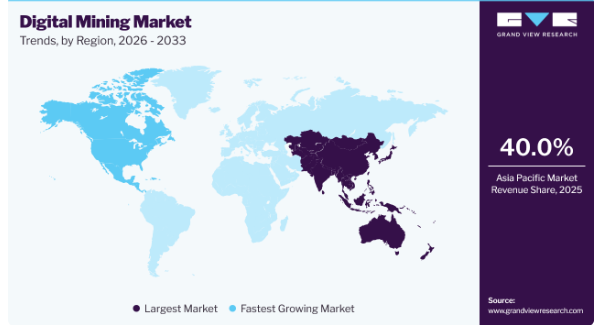
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア40.0%)
- 最も成長が著しい地域市場:北米(2026年~2033年のCAGRが最高)
市場規模と予測
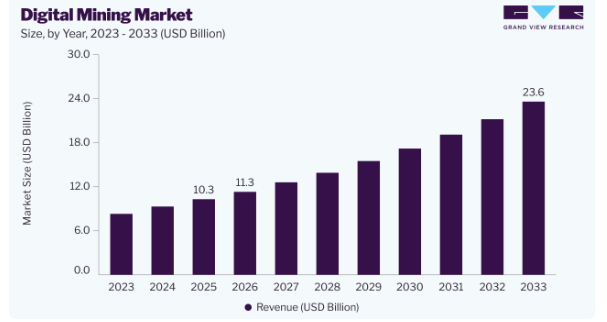
- 2025年の市場規模:103億米ドル
- 2026年の推定市場規模:113億米ドル
- 2033年までの予測市場規模:236億米ドル
- CAGR(2026年~2033年):11.2%
従来の掘削および探査技術により、近年、いくつかの負傷事故が発生しています。デジタル鉱業ソリューションは、物体のスケール調整を必要とせずにディープラーニングアルゴリズムを活用しています。さらに、粒子径分析ソリューションでは、ステレオ画像を用いて継続的なモニタリングを行うことで、日常的な手作業を最小限に抑えるのに役立っています。モノのインターネット(IoT)などの先進技術は、鉱業による環境への影響を低減し、鉱山内の安全性を高める可能性を秘めています。さらに、無人車両や遠隔操作機械は、深部地下鉱山作業における安全性を向上させることができます。
業界全体において、コスト最適化を図るデジタル技術の導入が急務となっています。例えば、デジタル鉱業における3Dモデリング技術は、地下エリアの図面を作成し、より効果的な探査を可能にします。鉱業セクターで進行中のデジタル化は、今後数年間で市場の成長を牽引すると予想されます。米国は鉱業の主要国の一つであるため、多くの米国を拠点とする鉱業企業が、生産性と生産量を向上させるために、プロセスや操業の自動化を開始しています。
例えば2025年には、ニューモント社とキャタピラー社が、完全に連携した自動化・ゼロエミッションの鉱業エコシステムを構築するため、戦略的提携の深化を継続しました。この取り組みには、ニューモント社のタナミ鉱山におけるバッテリー駆動の自律型地下採掘技術の導入計画が含まれています。これは、自動化、電動化、およびキャタピラー社の「MineStar」デジタルプラットフォームを統合し、地下採掘業務全体の生産性、運用効率、および持続可能性を向上させるものです。
デジタル技術は、探鉱、鉱山開発、採掘作業、鉱石処理、物流、販売・マーケティングを含む鉱業のバリューチェーン全体に適用可能です。販売・マーケティングチャネルはこれまでデジタル技術の主要な導入分野ではありませんでしたが、一部の企業はバリューチェーンの後段におけるデジタル化の導入に関心を示しています。このアプローチは、鉱山事業と最終消費産業の顧客との間の需給バランスを整えるのに役立ちます。
ドローン、センサー、ロボティクス、統合技術といった革新的なデジタル技術の導入拡大が、自動化ソリューションへの需要を牽引しています。例えば、2026年5月、エピロック社は「Groundbreaking Intelligence」ポートフォリオの一環として、統合型デジタル鉱山計画ソリューションの包括的なスイートを発表しました。このソリューションは、計画、地質、測量、および運用ワークフローを連携したデジタルプラットフォームに統合しており、鉱山企業は鉱山ライフサイクル全体を通じて、生産性、相互運用性、およびデータ駆動型の意思決定を強化することができます。
テクノロジー・インサイト
2025年には、自動化およびロボティクスが最大のセグメントとなり、売上高の45.0%以上を占めました。これは、デジタルマイニングにおいて市場関係者がこれらの技術にますます注力していることに起因しています。例えば、2025年5月、BHPはAI SingaporeおよびEnterprise Singaporeと提携し、シンガポールに初の「Industry AI Hub」を立ち上げることを発表しました。このハブは、データ駆動型の意思決定、自動化、高度な分析を統合することで、BHPのグローバルな鉱山事業全体における人工知能の導入を加速させ、操業の安全性、生産性、効率性を向上させることを目的としています。データを保護し、潜在的なサイバー脅威から企業を守る必要性が、デジタル鉱業分野におけるサイバーセキュリティの需要を牽引しています。リアルタイムデータの分析には、遠隔操作や予知保全が含まれ、現在の運用上の問題を解決するための最も迅速な手段となります。
オーストラリアの鉱業大手であるBHPは、西オーストラリア州の鉄鉱石事業において、リアルタイム分析を活用して現在の問題を解決しています。これにより、掘削制御から出荷・物流に至るまで、一貫した業務フローが確保されています。鉱業会社のRoy Hillは、遠隔オペレーションセンターでデジタルボードルーム技術を活用し、需要およびサプライチェーンチームにリアルタイムのパラメータデータを提供しています。
「その他の技術」セグメントは、2026年から2033年にかけて2番目に高い年平均成長率(CAGR)を記録する見込みです。このセグメントの成長を牽引する主な要因としては、これらの新興技術への支出の増加や、エンドユーザー産業における高い導入率が挙げられます。例えば、2025年4月、ザ・メタルズ・カンパニーは、米国の「深海底硬質鉱物資源法」に基づき、深海底多金属結核の回収に関する世界初の商業申請を行いました。この申請では、同社のデジタル鉱業プラットフォームを活用しており、高度な環境モニタリング、AIを活用した分析、データ駆動型の運用システムなどを通じて、透明性が高く責任ある深海鉱業活動を支援しています。
用途別分析
2025年には、鉄およびフェロアロイセグメントが売上高の35.0%以上を占めました。用途別では、市場は鉄・フェロアロイ、非鉄金属、貴金属にさらに細分化されています。建設、輸送、重機械、耐久消費財産業における鉄鋼および関連合金の需要拡大が、間接的にデジタル鉱業セクターの成長を牽引しています。生産量を向上させ、生産能力を最大限に活用するため、アングロ・アメリカン、リオ・ティント、BHP、ヴァーレSAなどの企業は、事業全般にわたり様々なデジタル技術を導入しています。アルミニウム、銅、亜鉛などの非鉄金属に対する需要の高まりは、その需要を満たすための操業のデジタル化を推進してきました。
非鉄金属セグメントは、2026年から2033年にかけて高いCAGRで成長すると予測されています。ニューモント・マイニング・コーポレーション、バリック・ゴールド・コーポレーション、ニュークレスト・マイニング・リミテッド、ゴールドコープ・インクなどの貴金属企業は、市場におけるデジタル技術の早期導入企業のひとつです。例えば、ゴールドコープ・インクは、自律走行車両、高度なプロセス制御、スマート鉱山、および高度な分析を通じて鉱山のライフサイクルを最適化するためのデジタル戦略を策定しました。
地域別動向
アジア太平洋地域のデジタル鉱業市場は、2025年に約40.0%という最大のシェアを占めており、予測期間中もその地位を維持する見込みです。デジタル鉱業向けのハードウェアおよびソフトウェアプラットフォームの両方の開発・提供に携わるプロバイダーには、豊富なビジネスチャンスがもたらされると予想されます。地域市場の成長は、中国およびオーストラリアにおける鉱業生産量の着実な増加と、デジタル鉱業分野への自動化およびロボット技術の浸透によって牽引されています。
中国のデジタル鉱業市場の動向
中国のデジタル鉱業市場は、今後数年間で力強い成長が見込まれています。中国は、鉱業を通じて28種類の鉱物原料を生産する世界有数の産出国です。したがって、採掘業務の改善と資源の最適化を図るため、今後数年間でデジタル技術の普及が進むと予想されます。
北米のデジタル鉱業市場の動向
2025年、北米のデジタル鉱業市場は市場全体の25.0%以上を占めました。同市場は、鉱業会社による生産量の増加や、操業改善のためのデジタル技術の導入によって恩恵を受けると予想されます。同地域の鉱業各社は、資源利用の最適化、予知保全の実現、およびリアルタイムの意思決定支援を目的として、デジタルトランスフォーメーションの取り組みを加速させています。主要なテクノロジープロバイダーの存在や、コネクテッド鉱業インフラへの継続的な投資が、地域の成長をさらに後押ししています。例えば、2025年5月、キャタピラー社は自律走行機能を拡張した運搬用「Cat Command」を導入しました。これにより、鉱山事業者は大規模な採掘作業において、生産性の向上、車両管理の強化、安全性の向上を実現できるようになります。自律走行およびコネクテッド鉱業技術の継続的な導入により、北米全域でのデジタル鉱業ソリューションの採用が加速すると予想されます。
米国のデジタル鉱業市場は、同国がこの技術の早期導入国であることから、今後もデジタル鉱業の主要な需要源であり続けると予想されます。鉱業における設備投資の増加に加え、複数のデジタル技術プロバイダーの存在が、米国の国内市場に影響を与える可能性があります。
主要なデジタル鉱業企業に関する洞察
デジタル鉱業業界には、グローバル、地域、およびローカルのさまざまな企業が参入しており、競争の激しい市場となっています。世界をリードする企業は、激しい競争に耐え、市場シェアを拡大するための戦略として、パートナーシップ、提携、買収、合併、および契約を活用しています。デジタル鉱業製品のメーカー各社は、製品の機能強化や新製品開発に多額の投資を行っています。
主要なデジタル鉱業企業
本調査では、デジタル鉱業市場に関する分析対象として、以下の主要企業を取り上げています:
- Caterpillar Inc.
- Sandvik AB
- SAP SE
- ABB Ltd
- Rockwell Automation, Inc.
- GE Vernova Inc.
- Siemens AG
- Komatsu Mining Corp.
- IBM Corporation
- Hexagon AB
最近の動向
- 2025年8月、エピロック(Epiroc)は、インドの地下鉱山事業全体に自社の衝突回避システムを導入するため、ヒンドゥスタン・ジンク・リミテッド(Hindustan Zinc Limited)と戦略的パートナーシップを締結しました。このOEMに依存しないデジタルソリューションは、リアルタイムセンシング、インテリジェントなアラート、および自律走行車両による介入技術を活用し、作業員の安全性を高め、運用の可視性を向上させ、デジタルで接続された鉱山環境を推進します。
- 2025年3月、ヘキサゴンABは、高精度GNSS測位技術のプロバイダーであるセプテントリオの買収を完了しました。この買収により、デジタル鉱業、自律走行機器、およびその他のミッションクリティカルな産業用途における測位、ナビゲーション、安全機能が強化され、ヘキサゴンの自律ソリューションのポートフォリオが拡充されました。
世界のデジタル鉱業市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、技術、用途、地域に基づいて世界のデジタル鉱業市場レポートをセグメント化しました:
- 技術別見通し(収益、百万米ドル、2021年~2033年)
- 自動化・ロボティクス
- リアルタイム分析
- サイバーセキュリティ
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 鉄・フェロアロイ
- 非鉄金属
- 貴金属
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ロシア
- トルコ
- アジア太平洋
- 中国
- オーストラリア
- インド
- インドネシア
- 中南米
- ブラジル
- チリ
- 中東・アフリカ
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 情報の分析
1.3.2. 市場の構築とデータの可視化
1.3.3. データの検証と公開
1.4. 調査範囲と前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 デジタルマイニング市場の変数、動向および範囲
3.1. 市場見通し
3.2. 業界バリューチェーン分析
3.3. 技術の概要
3.4. 規制の枠組み
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 業界が直面する課題
3.5.4. 業界の機会
3.6. 業界分析ツール
3.6.1. ポーターの5つの力分析
3.6.2. PESTEL分析
第4章 デジタル鉱業市場:技術に関する推計およびトレンド分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.2. 自動化およびロボティクス
4.2.1. 市場推計および予測(2021年~2033年、百万米ドル)
4.3. リアルタイム分析
4.3.1. 市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
4.4. サイバーセキュリティ
4.4.1. 市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
4.5. その他
4.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第5章 デジタルマイニング市場:用途別推計およびトレンド分析
5.1. 用途別動向分析および市場シェア、2025年および2033年
5.2. 鉄およびフェロアロイ
5.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3. 非鉄金属
5.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.4. 貴金属
5.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第6章 デジタルマイニング市場:地域別推計および動向分析
6.1. 地域別動向分析および市場シェア(2025年および2033年)
6.2. 北米
6.2.1. 市場推計および予測(2021年~2033年、単位:百万米ドル)
6.2.2. 技術別市場規模および予測、2021年~2033年(百万米ドル)
6.2.3. 用途別市場規模および予測、2021年~2033年(百万米ドル)
6.2.4. 米国
6.2.4.1. 主要国の動向
6.2.4.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.4.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.2.4.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5. カナダ
6.2.5.1. 主要な国別動向
6.2.5.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5.3. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.6. メキシコ
6.2.6.1. 主要国の動向
6.2.6.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.6.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.2.6.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3. ヨーロッパ
6.3.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
6.3.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.3. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.4. ロシア
6.3.4.1. 主要国の動向
6.3.4.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.4.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.3.4.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.5. トルコ
6.3.5.1. 主要国の動向
6.3.5.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.5.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.3.5.4. 市場規模の推計および予測(用途別)、2021年~2033年 (百万米ドル)
6.4. アジア太平洋地域
6.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.3.
用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.4. 中国
6.4.4.1. 主要国の動向
6.4.4.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.4.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.4.4.4. 市場規模の推計および予測(用途別)、2021年~2033年 (百万米ドル)
6.4.5. オーストラリア
6.4.5.1. 主要国の動向
6.4.5.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.5.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.4.5.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.6. インド
6.4.6.1. 主要な国別動向
6.4.6.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.6.3. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.6.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.7. インドネシア
6.4.7.1. 主要な国別動向
6.4.7.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.7.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.4.7.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5. 中南米
6.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.4. ブラジル
6.5.4.1. 主要国の動向
6.5.4.2.
市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.4.3. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.4.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.5. チリ
6.5.5.1. 主要国の動向
6.5.5.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.5.3. 市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
6.5.5.4. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6. 中東・アフリカ
6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 市場規模の推計および予測、技術別、2021年~2033年(百万米ドル)
6.6.3. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4. 南アフリカ
6.6.4.1. 主要国の動向
6.6.4.2. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4.3. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.6.4.4. 用途別市場推計および予測、2021年~2033年(百万米ドル)
第7章 デジタルマイニング市場 – 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. 企業の分類
7.3. 2023年の企業市場ランキング分析
7.4. 企業のヒートマップ分析
7.5. ベンダーの動向
7.5.1. テクノロジープロバイダー一覧
7.5.2. 主要エンドユーザー一覧
7.6. 戦略マッピング
7.7. 企業プロフィール/一覧
7.7.1. キャタピラー
7.7.1.1. 参加企業の概要
7.7.1.2. 財務実績
7.7.1.3. 製品ベンチマーク
7.7.1.4. 最近の動向
7.7.2. サンドビックAB
7.7.2.1. 参加企業の概要
7.7.2.2. 財務実績
7.7.2.3. 製品ベンチマーク
7.7.2.4. 最近の動向
7.7.3. SAP
7.7.3.1. 参加企業の概要
7.7.3.2. 財務実績
7.7.3.3. 製品ベンチマーク
7.7.3.4. 最近の動向
7.7.4. ABB
7.7.4.1. 参加企業の概要
7.7.4.2.
財務実績
7.7.4.3. 製品ベンチマーク
7.7.4.4. 最近の動向
7.7.5. ロックウェル・オートメーション社
7.7.5.1. 参加企業の概要
7.7.5.2. 財務実績
7.7.5.3. 製品ベンチマーク
7.7.5.4. 最近の動向
7.7.6. GE
7.7.6.1. 参加企業の概要
7.7.6.2. 財務実績
7.7.6.3. 製品ベンチマーク
7.7.6.4. 最近の動向
7.7.7. シーメンス
7.7.7.1. 参加企業の概要
7.7.7.2. 財務実績
7.7.7.3. 製品ベンチマーク
7.7.7.4. 最近の動向
7.7.8. コマツ・マイニング社
7.7.8.1. 参加企業の概要
7.7.8.2. 財務実績
7.7.8.3. 製品のベンチマーク
7.7.8.4. 最近の動向
7.7.9. IBM
7.7.9.1. 参加企業の概要
7.7.9.2. 財務実績
7.7.9.3. 製品のベンチマーク
7.7.9.4. 最近の動向
7.7.10. Hexagon AB
7.7.10.1. 参加企業の概要
7.7.10.2. 財務実績
7.7.10.3. 製品ベンチマーク
7.7.10.4. 最近の動向
表の一覧
表1 デジタルマイニング市場の推計および予測、2021年~2033年(百万米ドル)
表2 デジタルマイニング市場の推計および予測(自動化・ロボティクス別)、2021年~2033年(百万米ドル)
表3 デジタルマイニング市場の推計および予測(リアルタイム分析別)、2021年~2033年(百万米ドル)
表4 デジタルマイニング市場の推計および予測(サイバーセキュリティ別)、2021年~2033年(百万米ドル)
表5 デジタル鉱業市場の推計および予測:その他の技術別、2021年~2033年(百万米ドル)
表6 デジタル鉱業市場の推計および予測:鉄およびフェロアロイ別、2021年~2033年(百万米ドル)
表7 デジタル鉱業市場の推計および予測:非鉄金属別、2021年~2033年(百万米ドル)
表8 デジタルマイニング市場の推計および予測(貴金属別、2021年~2033年)(百万米ドル)
表9 デジタルマイニング市場の推計および予測(地域別、2021年~2033年)(百万米ドル)
表10 地域別デジタルマイニング市場の推計および予測、2021年~2033年(百万米ドル)
表11 北米デジタルマイニング市場の推計および予測、技術別、2021年~2033年(百万米ドル)
表12 北米デジタルマイニング市場の推計および予測、用途別、2021年~2033年(百万米ドル)
表13 米国デジタルマイニング市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表14 米国デジタルマイニング市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表15 カナダのデジタルマイニング市場規模(推計値および予測値)、技術別、2021年~2033年(百万米ドル)
表16 カナダのデジタルマイニング市場規模(推計値および予測値)、用途別、2021年~2033年(百万米ドル)
表17 メキシコのデジタルマイニング市場規模(推計値および予測値)、技術別、2021年~2033年(百万米ドル)
表18 メキシコのデジタルマイニング市場規模(推計値および予測値)、用途別、2021年~2033年(百万米ドル)
表19 欧州のデジタルマイニング市場規模(推計値および予測値)、技術別、2021年~2033年(百万米ドル)
表20 欧州のデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表21 ロシアのデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表22 ロシアのデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表23 トルコのデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表24 トルコのデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表25 アジア太平洋地域のデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表26 アジア太平洋地域のデジタルマイニング市場:用途別、2021年~2033年(百万米ドル)
表27 中国のデジタルマイニング市場:技術別、2021年~2033年(百万米ドル)
表28 中国のデジタルマイニング市場:用途別、2021年~2033年 (百万米ドル)
表29 インドのデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表30 インドのデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表31 オーストラリアのデジタルマイニング市場:技術別推計および予測、2021年~2033年 (百万米ドル)
表32 オーストラリアのデジタルマイニング市場規模(推計値および予測値)、用途別、2021年~2033年(百万米ドル)
表33 インドネシアのデジタルマイニング市場規模(推計値および予測値)、技術別、2021年~2033年 (百万米ドル)
表34 インドネシアのデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表35 中南米のデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表36 中南米デジタルマイニング市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表37 ブラジルデジタルマイニング市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表38 ブラジルにおけるデジタルマイニング市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
表39 チリにおけるデジタルマイニング市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表40 チリのデジタルマイニング市場:用途別推計および予測、2021年~2033年(百万米ドル)
表41 中東・アフリカのデジタルマイニング市場:技術別推計および予測、2021年~2033年(百万米ドル)
表42 中東・アフリカのデジタルマイニング市場:用途別推計および予測、2021年~2033年 (百万米ドル)
表43 南アフリカのデジタルマイニング市場規模(推計値および予測値)、用途別、2021年~2033年(百万米ドル)
表44 南アフリカのデジタルマイニング市場規模(推計値および予測値)、用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場のセグメンテーション
図2 情報の調達
図3 データ分析モデル
図4 市場の策定と検証
図5 市場の概要
図6 セグメント別見通し – 技術、用途
図7 競合状況の見通し
図8 デジタルマイニング市場の展望、2021年~2033年(百万米ドル)
図9 デジタルマイニング市場 – バリューチェーン分析
図10 デジタルマイニング市場 – 市場ダイナミクス
図11 デジタルマイニング市場 – ポーターの分析
図12 デジタルマイニング市場 – PESTEL分析
図13 デジタルマイニング市場の推計および予測(技術別):主なポイント
図14 デジタルマイニング市場のシェア(技術別、2025年および2033年)
図15 デジタルマイニング市場の推計および予測(用途別):主なポイント
図16 デジタルマイニング市場のシェア(用途別、2025年および2033年)









