主な市場動向と洞察
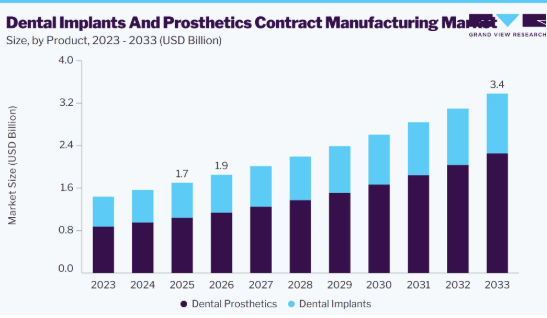
- 製品別:2025年には、歯科補綴セグメントが61.1%という最大の売上シェアを占めました。
- サービス別:2025年には、品質・規制関連サービスセグメントが40.5%という最大の売上シェアで市場をリードしました。
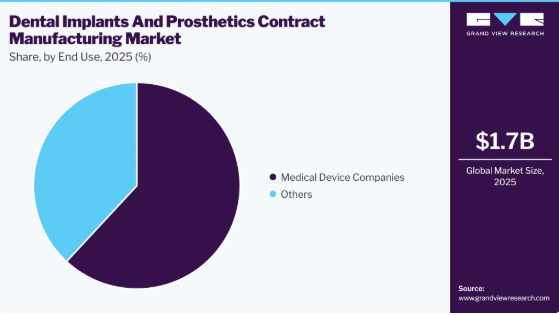
- 最終用途別:2025年には、医療機器メーカーセグメントが61.9%という最大の売上シェアで市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には、米国が北米市場を牽引し、最大の売上高シェアを占めました。
市場規模と予測
- 2025年の市場規模:17億米ドル
- 2026年の推定市場規模:19億米ドル
- 2033年までの予測市場規模:34億米ドル
- CAGR(2026年~2033年):9.0%
歯の喪失率や歯周病の増加、そして高齢化の進展が、修復処置件数の増加を後押ししています。さらに、歯科機器メーカーは、設備投資を削減し、商品化を加速させるため、精密加工、表面処理、補綴物の製造、組立、包装、品質管理サービスを外部委託しています。
市場の動向
歯科インプラントおよび補綴物の受託製造市場は、歯科機器メーカーが精密生産、エンジニアリング、品質管理関連の業務を専門メーカーに外部委託する傾向が強まるにつれて拡大しています。この市場の成長は、インプラント施術件数の増加、審美的な修復に対する需要の高まり、高齢化、およびデジタル設計による歯科ソリューションの普及拡大によって支えられています。同時に、メーカー各社は、より厳格な精度、カスタマイズ、および納期要件を満たすため、CAD/CAMシステム、多軸加工、積層造形、自動検査、および高度な表面処理への投資を進めています。競争上の差別化要因は、基本的な生産能力から、設計支援、試作、検証、部品製造、組立、包装、ライフサイクルサービスを網羅する統合的な能力へと移行しつつあります。顧客は、強固な品質管理体制、信頼性の高い生産能力、地域での製造拠点、そしてサプライチェーンの回復力を備えたサプライヤーを優先しています。市場の統合や戦略的提携により、技術ポートフォリオと地理的展開が強化されている一方、地域的な事業拡大は、リードタイムの短縮と顧客対応力の向上を支えています。
したがって、標準化された歯科製品および患者個別対応の歯科製品の両方において、高度な技術力、拡張可能な事業運営、規制への対応力、柔軟な生産モデルを兼ね備えた受託製造業者に、市場の成長がますます有利に働くことが予想されます。
市場の集中度と特徴
歯科インプラントおよび補綴物の受託製造市場は、中程度の成長段階にあり、成長が加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴によって特徴づけられています。
イノベーションの度合いは中程度から高く、CAD/CAMの統合、積層造形、自動化されたCNC加工、高度な表面処理、およびデジタル検査システムによって牽引されています。受託製造業者は、精度と一貫性を向上させるために、データ駆動型の生産管理や高性能材料を採用しています。さらに、カスタマイズされたインプラントや補綴物の設計により、試作品、小ロット生産、および商業規模の生産を効率的にサポートできる柔軟な製造プラットフォームへの需要が高まっています。
M&A活動は、大手受託製造業者が専門的な機械加工、エンジニアリング、包装、および規制対応能力を獲得する動きにより、引き続き中程度の水準にあります。こうした取引は、企業がサービスポートフォリオを拡大し、新たな地域市場に参入し、確立された顧客関係を確保するのに役立っています。さらに、業界再編により、先進的な設備、熟練した人材、および検証済みの製造施設へのアクセスが可能となり、製造業者は統合されたサービスを提供し、複雑なグローバルな歯科機器アウトソーシングプログラムの受注競争に参入できるようになります。
製品安全性、生体適合性、製造の一貫性、滅菌、およびトレーサビリティに関する厳格な基準により、規制要件は市場の運営に大きな影響を及ぼしています。受託製造業者は、堅牢な品質管理システム、検証済みのプロセス、技術文書、およびサプライヤー管理を維持しなければなりません。さらに、地域固有の医療機器規制への準拠は、運営の複雑さを増しますが、確立された規制に関する専門知識と国際的に認められた認証を持つ製造業者にとっては、競争上の優位性をもたらします。
メーカー各社が部品の生産にとどまらず、設計エンジニアリング、試作、プロセス開発、組立、包装、滅菌調整、規制対応支援などを提供するようになっていることから、サービスの拡大が進んでいます。さらに、歯科機器メーカーは、製品ライフサイクルの複数の段階を管理できる統合型サプライヤーを好む傾向にあります。この変化により、受託製造業者は顧客との関係を強化し、契約額を増大させ、包括的でカスタマイズ可能かつ拡張性のある製造ソリューションを通じて差別化を図ることが可能になります。
受託製造業者が主要な歯科用医療機器市場の近くに施設、パートナーシップ、流通ネットワークを確立するにつれ、地域的な拡大が加速しています。北米と欧州は、確立されたインプラント産業があるため依然として重要ですが、アジア太平洋地域は生産コストが低く、技術力が高まりつつあります。さらに、地域密着型の製造は、納期短縮、サプライチェーンの回復力、規制への適合、顧客サービスの向上を支え、メーカーが地理的な拠点を多様化することを後押ししています。
アナリストの見解
歯科インプラントおよび補綴物の受託製造市場は、単なる取引ベースの調達から、統合されたライフサイクル重視のパートナーシップへと移行しつつあります。成長は、統一された提供モデルを通じて、設計支援、精密製造、検証、包装、および規制順守を提供するサプライヤーに依存すると予想されます。デジタルデンティストリーの拡大は、カスタマイズされた高精度の補綴部材への需要を牽引しており、CAD/CAM、積層造形、デジタル検査、および生産トレーサビリティの導入を促進しています。一方、規制の厳格化やサプライチェーンの多様化により、地域別およびデュアルソースの製造ネットワークが促進されています。競争優位性は、価格のみではなく、品質、スピード、拡張性、技術的専門知識、そして試作から量産に至るまでの信頼性にかかっていることがますます期待されています。
米国の関税が世界の歯科インプラントおよび補綴物受託製造市場に与える影響
米国の関税は、輸入金属、部品、機械、および完成した医療機器の価格を押し上げることで、世界の歯科インプラントおよび補綴物受託製造市場全体にコスト圧力を強めています。最近の米国の措置により、特定の鉄鋼、アルミニウム、銅、および派生製品に追加関税が課され、製造投入物や設備コストに影響を及ぼしています。国境を越えて調達するチタン、精密機械加工部品、金型、包装材料に依存している受託製造業者は、利益率の圧縮に直面するか、あるいはコストを歯科機器メーカーに転嫁する可能性があります。さらに、医療機器の輸入に関する米国の調査に起因する潜在的な関税は、海外のサプライヤーにとってさらなる不確実性をもたらしています。そのため、各社はサプライヤーの多角化、地域内での生産拡大、契約の再交渉、在庫バッファーの確保を進めています。関税は米国における製造投資を促進する可能性がありますが、適格な歯科機器サプライヤーの代替には、事前の徹底的な検証、文書化、規制当局の承認が必要となるため、調達先の切り替えが遅れる恐れがあります。
技術の進歩
技術の進歩により、歯科インプラントおよび補綴物の受託製造は、デジタルで接続され、高精度で、ますます自動化が進んだ生産環境へと変貌を遂げています。CAD/CAMプラットフォームにより、臨床設計やエンジニアリング設計を直接製造工程に反映させることが可能となり、一方で積層造形は、迅速な試作や複雑な患者個別製品の製造を支えています。高度な多軸加工やロボットによる自動化は、商用プログラム全体において、スループット、寸法の一貫性、および設備稼働率を向上させます。さらに、デジタル検査、マシンビジョン、およびプロセス分析は、リアルタイムのモニタリング、欠陥検出、そして生産の完全なトレーサビリティを可能にすることで、品質保証を強化しています。チタン合金、ジルコニア、高性能ポリマー、および表面工学における進展は、製品の耐久性、審美性、生体適合性、およびオッセオインテグレーションを向上させています。これらの技術を総合的に活用することで、開発期間、製造のばらつき、材料の無駄、および手作業による処理の必要性を削減することができます。
デジタル設計、自動化生産、先端材料、および検証済みの検査システムを統合した受託製造業者は、ますます厳しくなる品質、コスト、拡張性、納期への期待に応えつつ、カスタマイズされたプログラムや大量生産プログラムを支援する上で、より有利な立場にあると予想されます。
価格設定モデルの分析
歯科インプラントおよび補綴物の受託製造市場では、製品の複雑さ、生産規模、および顧客の要件に応じて、複数の価格設定モデルが採用されています。標準化されたインプラントや補綴部品については、部品単位の価格設定が依然として最も一般的なモデルであり、透明性が高く予測可能なコストを提供します。プロトタイプ開発、カスタマイズされたインプラントシステム、および技術的な範囲や開発活動を反映した価格設定が行われるエンジニアリング集約型のプログラムでは、プロジェクトベースの価格設定が好まれます。量産製造では、生産量が増えるにつれて単価が低下し、顧客が規模の経済の恩恵を受けられるようにする数量ベースの価格設定が広く採用されています。さらに、歯科機器メーカーが、設計支援、製造、品質保証、包装、滅菌調整、規制関連文書作成を単一の契約の下で管理できる統合的なパートナーをますます求めるようになるにつれ、フルサービス型アウトソーシングの価格設定の重要性が高まっています。デジタルデンティストリー、オーダーメイドの修復物、および包括的なアウトソーシング提携の採用が拡大していることから、メーカーは、コスト効率、技術的複雑性、品質要件、生産の拡張性、そして長期的な顧客関係のバランスをとった柔軟な価格体系の開発を迫られています。
製品インサイト
2025年には、クラウン、ブリッジ、義歯、アバットメント、インプラント支持型修復物に対する需要の高まりを背景に、歯科補綴セグメントが売上高シェア61.1%で市場を牽引しました。さらに、虫歯、歯の喪失、口腔外傷の有病率の増加により、修復処置の件数が増加しています。歯科関連企業は、補綴物の設計、セラミック加工、ミリング、仕上げ、および包装を、専門的な能力を持つメーカーに外注する傾向が強まっています。さらに、デジタル印象、CAD/CAMミリング、および歯科用3Dプリンティングの進歩により、オーダーメイドの修復物の生産が迅速化されています。自然な見た目のジルコニアやセラミック製補綴物に対する消費者の嗜好の高まりに加え、審美歯科への支出の増加も、このセグメントの拡大をさらに後押ししています。
歯科インプラントセグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、歯の喪失、無歯顎、歯周病、および加齢に伴う歯科疾患の有病率の増加に起因すると考えられます。さらに、恒久的な歯の代替ソリューションに対する患者の選好が高まっていることから、チタン製およびジルコニア製インプラントの需要が増加しています。歯科機器メーカーは、設備投資を削減するため、精密加工、表面処理、コーティング、滅菌、および包装を専門の受託製造業者に外注しています。さらに、インプラントの設計、オッセオインテグレーション、CAD/CAM技術、および個別化された治療計画の進歩が、生産要件を支えています。拡大する歯科ツーリズムや、インプラント施術へのアクセス向上も、このセグメントの成長を後押ししています。
サービスに関する洞察
2025年には、高精度な歯科用インプラント、スクリュー、アバットメント、フレームワーク、クラウン、ブリッジ、およびオーダーメイドの補綴部品に対する需要の増加に牽引され、部品製造サービスセグメントが40.5%という最大の売上高シェアを占めました。さらに、歯科機器メーカーは、固定生産コストを削減し、専門的なノウハウを活用するために、CNC加工、フライス加工、鋳造、射出成形、積層造形、および表面処理を外部委託しています。厳格な寸法公差や生体適合性の要件により、経験豊富な製造パートナーへの依存度はさらに高まっています。加えて、チタン、ジルコニア、および先進的な歯科用セラミックの採用拡大により、複雑な生産要件が生じています。自動化、デジタル設計の統合、および拡張可能な製造能力が、このセグメントの成長を支えています。
品質・規制関連サービスセグメントは、2026年から2033年にかけて最も急速な成長を記録すると予測されています。この成長は、歯科インプラントや補綴物の安全性、性能、トレーサビリティ、および市販化を規定する厳格な要件に起因するものです。さらに、メーカーは、品質管理システム、技術文書、リスク管理、バリデーション、生体適合性試験、および規制当局への申請に関する支援を必要としています。製品ポートフォリオの拡大や複数の国際市場への参入により、コンプライアンスの複雑さはさらに増しています。さらに、歯科関連企業は、承認の迅速化と社内リソースの削減を図るため、規制関連業務を専門パートナーに外注する傾向が強まっています。製造プロセス、滅菌、包装の完全性、市販後調査、およびサプライヤーの品質管理に対する監視の強化が、このセグメントの成長を後押ししています。
最終用途に関する洞察
2025年には、医療機器メーカーセグメントが市場を牽引し、売上高シェアで61.9%という最大の割合を占めました。この成長は、歯科インプラントや補綴物の製造活動を専門の生産パートナーに外注する動きが拡大していることに起因しています。さらに、各社は設備投資の削減、業務の柔軟性の向上、製品の市場投入の加速を図っています。受託製造業者は、製品のライフサイクル全体にわたり、設計支援、精密加工、表面処理、組立、包装、滅菌、および規制関連サービスを提供しています。加えて、製品ポートフォリオの拡大やカスタマイズされた歯科ソリューションへの需要の高まりにより、製造の複雑さが増しています。医療機器メーカーは、先進技術へのアクセス、規制順守の維持、変動する生産量の管理、および地域市場への拡大を支援するために、外部パートナーに依存しています。
「その他」セグメントは、歯科技工所、歯科医院、研究機関、販売代理店、および新興の歯科技術企業からの需要増加により、予測期間中に最も急速な成長を記録すると見込まれています。さらに、独立系の歯科技工所では、納期を短縮し、設備コストを抑制するために、デジタル設計、ミリング、積層造形、仕上げ、およびオーダーメイドの補綴物製造を外部委託しています。スタートアップ企業は、社内に設備を整備することなく、技術的専門知識や商業規模の生産にアクセスするために、受託製造業者に依存しています。また、学術・研究機関では、革新的な歯科製品のための試作開発や小ロット生産を必要としています。デジタルデンティストリーの拡大や分散型の修復ワークフローの普及が、こうしたエンドユーザーからの需要をさらに後押ししています。
地域別インサイト
北米における歯科インプラントおよび補綴物の受託製造市場の動向
北米は、歯科インプラント施術件数の多さ、高度な製造インフラ、およびデジタルデンティストリーの積極的な導入に牽引され、2025年には41.5%という最大の売上シェアを占め、世界の歯科インプラントおよび補綴物の受託製造市場をリードしました。さらに、歯科製品メーカーは、精密加工、表面処理、CAD/CAM生産、組立、包装、および規制対応を、専門メーカーに外注する傾向が強まっています。さらに、無歯顎の有病率の上昇や審美的な修復物への需要の高まりが、チタン製インプラント、ジルコニア製コンポーネント、クラウン、ブリッジ、義歯、およびオーダーメイドのアバットメントのスケールアップ可能な生産を支えています。
米国の歯科インプラントおよび補綴物受託製造市場の動向
2025年、米国の歯科インプラントおよび補綴物受託製造市場は、北米地域において最大のシェアを占めました。同国は、歯科患者数の多さ、修復処置への高い支出、先進的な歯科技工所、そしてデジタルワークフローの早期導入といった利点を享受しています。さらに、インプラント企業は、設備投資を削減するため、CNC加工、積層造形、コーティング、滅菌、包装を外部委託する傾向が強まっています。また、オーダーメイドや即日修復に対する需要の高まりにより、メーカーは自動検査、CAD/CAMシステム、生産トレーサビリティ、および柔軟な生産能力への投資を促進されています。
カナダの歯科インプラントおよび補綴物の受託製造市場は、高齢化、歯の置換処置の増加、およびインプラント支持型補綴物の普及拡大に牽引され、予測期間を通じて着実に成長すると見込まれています。さらに、国内の歯科企業や歯科技工所は、精密部品、オーダーメイドの補綴物、および規制に準拠した生産について、外部メーカーへの委託をますます増やしています。また、デジタルデンティストリーの拡大や、審美性に優れたジルコニア製補綴物への需要も、市場の成長を支えています。さらに、米国の製造ネットワークに近いという立地条件により、カナダの企業は効率的な国境を越えた生産や、柔軟な小ロット生産モデルを活用することが可能となっています。
欧州の歯科インプラントおよび補綴物受託製造市場の動向
2025年、欧州は、確立された歯科インプラント産業、強力なエンジニアリングの専門知識、そして先進的な修復ソリューションの広範な利用に牽引され、世界の歯科インプラントおよび補綴物受託製造市場において大きなシェアを占めました。さらに、この地域のメーカーは、精密加工、セラミック加工、表面改質、およびカスタマイズされた補綴物の製造において、幅広い能力を有しています。また、口腔内スキャン、CAD/CAMミリング、歯科用3Dプリンティングの採用拡大が、アウトソーシングの機会を強化しています。さらに、金属を含まないジルコニア修復物や、審美性に優れたプレミアム製品への需要が高まっていることから、歯科ブランドは専門メーカーとの提携を進めています。
2025年、ドイツの歯科インプラントおよび補綴物の受託製造市場は、同国の高度な精密工学基盤、整備された歯科医療インフラ、そして歯科技術企業の強力な存在感に支えられ、欧州市場で最大のシェアを占めました。さらに、ドイツのメーカーは、チタン加工、ジルコニア加工、表面処理、および検証済みの品質管理において幅広い能力を有しています。また、プレミアムな修復物やデジタル製造された補綴物への需要の高まりが、アウトソーシングを後押ししています。さらに、欧州の厳格な品質要件により、信頼性の高い文書化、生産のトレーサビリティ、および拡張可能な製造システムを提供する、定評のある受託製造業者が有利となっています。
英国の歯科インプラントおよび補綴物の受託製造市場は、予測期間中に大幅な成長が見込まれています。この市場の成長は、同国における民間歯科医療費の増加、インプラント支持型修復物への嗜好の高まり、および診療所や歯科技工所におけるデジタルデンティストリーの普及拡大によって支えられています。加えて、歯科サプライヤーは、リードタイムを短縮するために、CAD設計、カスタマイズされたミリング、積層造形、包装、および品質管理サービスを外部委託しています。さらに、歯科技工所間の統合が進んでいることから、拡張性のある生産に対する需要が生まれています。また、審美的なクラウン、ブリッジ、義歯、アバットメントへの需要の高まりが、柔軟な対応が可能な製造業者にとってのビジネスチャンスを生み出しています。
アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場の動向
アジア太平洋地域は、歯科医療インフラの急速な拡大、可処分所得の増加、および修復歯科や審美歯科に対する意識の高まりに牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。さらに、同地域は競争力のある製造コスト、拡大する技術的専門知識、そして精密加工、歯科用セラミックス、デジタル生産における能力の向上を特徴としています。さらに、国際的なインプラント企業は、手頃な価格と市場アクセスを改善するために、現地のサプライヤーネットワークを構築しています。また、CAD/CAMシステム、口腔内スキャン、3Dプリンティングの導入により、メーカーはカスタマイズされたインプラントや補綴物を大規模に生産できるようになっています。
中国の歯科インプラントおよび補綴物受託製造市場は、都市部における歯科サービスの拡大、インプラント施術件数の増加、手頃な価格の修復治療への需要の高まりにより、急速に成長しています。加えて、数量ベースの調達施策によりインプラント価格が低下し、患者のアクセスが拡大したことで、企業は生産の現地化を推進しています。さらに、中国のメーカーは、チタン加工、ジルコニアのフライス加工、表面処理、およびデジタル補綴物製造における能力を強化しています。また、国内製造に対する政府の支援や価格競争の激化により、大量の外注、サプライヤーの統合、および自動化製造設備への投資が促進されています。
日本の歯科インプラントおよび補綴物の受託製造市場は、高齢化、確立された歯科技術のエコシステム、高い品質への期待、そして耐久性に優れた修復ソリューションへの需要によって牽引されています。さらに、日本の歯科関連企業は、精度、生体適合性、表面品質、長期的な臨床性能を重視しており、それによって専門的な製造パートナーへの需要を支えています。また、デジタル印象、CAD/CAM補綴物、および先進的なセラミック材料の採用が進んでいることで、アウトソーシングの機会が拡大しています。さらに、小ロットのカスタマイズ、厳格なプロセスバリデーション、および一貫した部品公差を提供するメーカーは、高級歯科インプラントおよび補綴物の用途に対応する上で有利な立場にあります。
インドの歯科インプラントおよび補綴物の受託製造市場は、競争力のある生産コスト、増加する歯科患者数、およびインプラントや審美修復の普及拡大により、急速な拡大を遂げています。加えて、同国に広がる歯科医院や歯科技工所のネットワークが、手頃な価格のクラウン、ブリッジ、義歯、アバットメント、インプラント部材への需要を牽引しています。さらに、歯科ツーリズムの拡大や、CAD/CAM、CNC加工、3Dプリント技術へのアクセス向上により、国内の生産能力が強化されています。また、メーカー各社は、世界の歯科企業からの受託契約を獲得するため、国際認証の取得や高度な品質管理システムの導入を進めています。
ラテンアメリカの歯科インプラントおよび補綴物受託製造市場の動向
ラテンアメリカの歯科インプラントおよび補綴物受託製造市場は、民間歯科医療の拡大、歯科ツーリズムの増加、およびインプラント支持治療に対する認識の高まりを背景に、大幅な成長が見込まれています。さらに、費用対効果の高いインプラント、クラウン、ブリッジ、義歯、およびオーダーメイドのアバットメントに対する地域的な需要が高まっていることから、歯科企業は専門の生産パートナーとの提携を進めています。さらに、アウトソーシングにより、企業は製造コストを管理し、細分化された各国市場に効率的に対応することが可能になります。また、デジタルラボ、CAD/CAMミリング、人材育成、および現地の流通ネットワークへの投資により、地域の製造能力は徐々に強化され、製品の入手しやすさも向上しています。
ブラジルの歯科インプラントおよび補綴物受託製造市場 は、多数の歯科医療従事者の存在、確立された国内インプラント産業、そして修復歯科および審美歯科に対する強い需要によって牽引されています。加えて、施術件数の多さと比較的リーズナブルなインプラント治療費が、インプラント、アバットメント、クラウン、ブリッジ、義歯のスケール可能な生産を支えています。さらに、現地企業は品質と輸出競争力を高めるため、自動加工、表面処理技術、デジタル設計、セラミック加工への投資を進めています。また、歯科ツーリズムやインプラント支持型フルアーチ修復の普及拡大が、専門の受託製造業者にとってのビジネスチャンスを広げています。
中東・アフリカ(MEA)地域の歯科インプラントおよび補綴物受託製造市場の動向
MEA地域の歯科インプラントおよび補綴物受託製造市場は、歯科インフラの改善、民間医療投資の増加、および修復・審美治療への需要の高まりによって牽引されています。さらに、湾岸諸国では高級インプラントシステムやデジタル製造された補綴物が採用されつつあり、一部のアフリカ市場では都市部の歯科サービスが徐々に拡大しています。また、現地の製造能力が限られていることから、地域間の提携、技術移転、および輸入代替の機会が生まれています。さらに、手頃な価格の部品、カスタマイズされた補綴物、規制面でのサポート、効率的な流通を提供するメーカーが、市場の成長を牽引すると予想されます。
UAEの歯科インプラントおよび補綴物受託製造市場は、医療ツーリズムの拡大、高級歯科クリニックの増加、インプラント支持型および審美的な修復治療への需要の高まりによって牽引されています。さらに、活発な医療投資とデジタル技術に優れた歯科診療所が、カスタマイズされたクラウン、ブリッジ、アバットメント、義歯、全顎補綴物の導入を支えています。さらに、地域の歯科技工所、積層造形(アドディティブ・マニュファクチャリング)プロバイダー、および国際的な受託製造業者にとってのビジネスチャンスも生まれつつあります。また、同国のフリーゾーンのインフラと戦略的な交通網により、中東における歯科用カスタマイズおよび流通のハブとしての地位を確立しつつあります。
歯科インプラントおよび補綴物の受託製造企業に関する主な洞察
市場で事業を展開する主要企業は、市場での競争優位性を獲得するために、新サービスの立ち上げ、合併・買収、提携・契約、事業拡大などの戦略的取り組みを進めています。例えば、2025年7月、ARCHIMED社はZimVie社を買収する契約を締結しました。この買収は、ZimVie社の歯科インプラント製品群を対象としており、これにはインプラント、アバットメント、修復用コンポーネント、生体材料、ガイド手術ソリューション、および歯の置換・修復処置を支援するデジタルワークフローが含まれます。
主要な歯科インプラントおよび補綴物の受託製造企業
本調査では、歯科インプラントおよび補綴物の受託製造市場について、以下の主要企業を分析対象としています。
- Komet Medical
- CPM Precision GmbH
- Acrotec Medtech
- Armbruster GmbH
- Schweizer Feinwerktechnik GmbH
- FMZ Company (FMZ GmbH)
- BIOPLATE
- Halder GmbH
- Micron Products, Inc.
- Cendres+Métaux Medtech
- Yomura Technologies
- ARCH Medical Solutions Corp.
- Tectri SA
- Wesley Coe Ltd
- SteriPack Group
最近の動向
- 2025年10月、ARCHIMED社は、歯科インプラントシステム、修復用コンポーネント、生体材料、デジタルデンティストリーソリューション、および歯の置換処置を専門とするZimVie社の買収を完了しました。この取引により、ZimVie社のインプラント技術革新、製造能力、デジタルワークフロー、および事業地域の拡大に向けた投資が後押しされるものと期待されています。
世界の歯科インプラントおよび補綴物受託製造市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、サービス、最終用途、および地域に基づいて、世界の歯科インプラントおよび補綴物受託製造市場レポートをセグメント化しました。
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 歯科インプラント
- チタン製インプラント
- ジルコニウム製インプラント
- 歯科補綴物
- ブリッジおよびクラウン
- 義歯
- アバットメント
- 歯科インプラント
- サービス別見通し(売上高、10億米ドル、2021年~2033年)
- 設計・エンジニアリングサービス
- 部品製造サービス
- 組立・包装サービス
- 品質・規制対応サービス
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 医療機器メーカー
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- オマーン
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. サービス
1.2.3. 最終用途
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.5. 情報またはデータの分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 歯科インプラントおよび補綴物の受託製造市場における変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネスモデルの分析
3.4. 技術動向
3.5. 価格設定モデルの分析
3.6. 関税および貿易協定の影響分析
3.7. 業界エコシステムの分析
3.8. 市場分析ツール
3.8.1. ポーターの5つの力分析
3.8.2. PESTEL分析
第4章. 歯科インプラントおよび補綴物の受託製造市場:製品別予測およびトレンド分析
4.1. 歯科インプラントおよび補綴物の受託製造市場(製品別):セグメント概要
4.2. 歯科インプラントおよび補綴物の受託製造市場(製品別):動向分析
4.3. 歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
4.4. 歯科インプラント
4.4.1. 歯科インプラント市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2. チタン製インプラント
4.4.2.1. チタン製インプラント市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3. ジルコニウム製インプラント
4.4.3.1. ジルコニウム製インプラント市場の推計および予測、2021年 ~2033年(10億米ドル)
4.5. 歯科補綴物
4.5.1. 歯科補綴物市場の推計および予測、2021年~2033年(10億米ドル)
4.5.2. ブリッジおよびクラウン
4.5.2.1.
ブリッジおよびクラウン市場の推計および予測、2021年~2033年(10億米ドル)
4.5.3. 義歯
4.5.3.1. 義歯市場の推計および予測、2021年~2033年(10億米ドル)
4.5.4. アバットメント
4.5.4.1. アバットメント市場の推計および予測、2021年~2033年 (10億米ドル)
第5章 歯科インプラントおよび補綴物の受託製造市場:サービス別推計および動向分析
5.1. 歯科インプラントおよび補綴物の受託製造市場(サービス別):セグメント概要
5.2. 歯科インプラントおよび補綴物の受託製造市場(サービス別):動向分析
5.3. 歯科インプラントおよび補綴物の受託製造市場規模および予測(サービス別、2021年~2033年)(10億米ドル)
5.4. 設計・エンジニアリングサービス
5.4.1. 設計・エンジニアリングサービス市場規模および予測(2021年~2033年)(10億米ドル)
5.5. 部品製造サービス
5.5.1. 部品製造サービス市場の推計および予測、2021年~2033年(10億米ドル)
5.6. 組立・包装サービス
5.6.1. 組立・包装サービス市場の推計および予測、2021年~2033年(10億米ドル)
5.7. 品質・規制関連サービス
5.7.1. 品質・規制関連サービス市場の推計および予測、2021年~2033年(10億米ドル)
5.8. その他
5.8.1. その他市場の推計および予測、2021年~2033年 (10億米ドル)
第6章. 歯科インプラントおよび補綴物の受託製造市場:最終用途別の推計および動向分析
6.1. 歯科インプラントおよび補綴物の受託製造市場(最終用途別):セグメント概要
6.2. 歯科インプラントおよび補綴物の受託製造市場(最終用途別):動向分析
6.3. 歯科インプラントおよび補綴物の受託製造市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
6.4. 医療機器メーカー
6.4.1. 医療機器メーカー市場の推計および予測、2021年~2033年(10億米ドル)
6.5. その他
6.5.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第7章 歯科インプラントおよび補綴物の受託製造市場:地域別推計および動向分析
7.1. 地域別市場ダッシュボード
7.2. 地域別市場シェア分析、2025年および2033年
7.3. 北米
7.3.1. 北米市場の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 米国市場の推計および予測(2021年~2033年) (10億米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. カナダ市場の推計および予測(2021年~2033年)(10億米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国別動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
7.4. 欧州
7.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 英国
7.4.2.1. 主要な国別動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. フランス
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
7.4.6. スペイン
7.4.6. 1. 主要国の動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. スペイン市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7.
デンマーク
7.4.7.1. 主要国の動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. デンマーク市場の推計および予測、2021年~2033年(10億米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要な国別動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要な国別動向
7.4.9.2. 競争環境
7.4.9.3. 規制の枠組み
7.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 中国市場の推計および予測、2021年~2033年(10億米ドル)
7.5.3. インド
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. インド市場の推計および予測、2021年~2033年(10億米ドル)
7.5.4. 日本
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 日本の市場規模推計および予測、2021年~2033年(10億米ドル)
7.5.5. オーストラリア
7.5.5.1. 主要国の動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
7.5.6. 韓国
7.5.6.1. 主要な国別動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 韓国市場の推計および予測、2021年~2033年 (10億米ドル)
7.5.7. タイ
7.5.7.1. 主要国の動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.
4. タイ市場の推計および予測(2021年~2033年)(10億米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカ市場の推計および予測(2021年~2033年)(10億米ドル)
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. ブラジル市場の推計および予測(2021年~2033年、10億米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年) (10億米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 中東・アフリカ(MEA)市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要な国別動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
7.7.3. アラブ首長国連邦
7.7.3.1. 主要な国別動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(10億米ドル)
7.7.4. サウジアラビア
7.7.4.1. 主要国の動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
7.7.5. クウェート
7.7.5.1. 主要国の動向
7.7.5.2. 競争環境
7.7.5.3. 規制の枠組み
7.7.5.4. クウェート市場の推計および予測、2021年~2033年(10億米ドル)
7.7.6. カタール
7.7.6.1. 主要国の動向
7.7.6.2. 競争環境
7.7.6.3. 規制の枠組み
7.7.6.4. カタール市場の推計および予測、2021年~2033年(10億米ドル)
7.7.7. オマーン
7.7.7.1. 主要な国の動向
7.7.7.2. 競争環境
7.7.7.3. 規制の枠組み
7.7.7.4. オマーン市場の推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要参入企業の分類
8.1.1. 市場リーダー
8.1.2. 新興企業
8.2. 市場評価分析(2025年)(ヒートマップ分析)
8.3. 企業概要
8.3.1. Acrotec Medtech
8.3.1.1. 会社概要
8.3.1.2. 財務実績
8.3.1.3. サービスベンチマーキング
8.3.1.4. 戦略的取り組み
8.3.2. Komet Medical
8.3.2.1. 会社概要
8.3.2.2. 財務実績
8.3.2.3. サービス・ベンチマーキング
8.3.2.4. 戦略的取り組み
8.3.3. CPM Precision GmbH
8.3.3.1. 会社概要
8.3.3.2. 財務実績
8.3.3.3. サービス・ベンチマーキング
8.3.3.4. 戦略的取り組み
8.3.4. Schweizer Feinwerktechnik GmbH
8.3.4.1. 会社概要
8.3.4.2. 財務実績
8.3.4.3. サービス・ベンチマーキング
8.3.4.4. 戦略的取り組み
8.3.5. FMZ GmbH
8.3.5.1. 会社概要
8.3.5.2. 財務実績
8.3.5.3. サービスのベンチマーク
8.3.5.4. 戦略的取り組み
8.3.6. Tectri SA
8.3.6.1. 会社概要
8.3.6.2. 財務実績
8.3.6.3. サービスのベンチマーク
8.3.6.4. 戦略的取り組み
8.3.7. Cendres+Métaux Medtech
8.3.7.1. 会社概要
8.3.7.2. 財務実績
8.3.7.3. サービス・ベンチマーキング
8.3.7.4. 戦略的取り組み
8.3.8. ARCH Medical Solutions Corp.
8.3.8.1. 会社概要
8.3.8.2. 財務実績
8.3.8.3. サービスのベンチマーク
8.3.8.4. 戦略的取り組み
8.3.9. Micron Products, Inc.
8.3.9.1. 会社概要
8.3.9.2. 財務実績
8.3.9.3. サービス・ベンチマーキング
8.3.9.4. 戦略的取り組み
8.3.10. Armbruster GmbH
8.3.10.1. 会社概要
8.3.10.2. 財務実績
8.3.10.3. サービス・ベンチマーキング
8.3.10.4. 戦略的取り組み
8.3.11. SteriPack Group
8.3.11.1. 会社概要
8.3.11.2. 財務実績
8.3.11.3. サービス・ベンチマーキング
8.3.11.4. 戦略的取り組み
8.3.12. ヨムラ・テクノロジーズ
8.3.12.1. 会社概要
8.3.12.2. 財務実績
8.3.12.3. サービス・ベンチマーキング
8.3.12.4. 戦略的取り組み
8.3.13. BIOPLATE
8.3.13.1. 会社概要
8.3.13.2. 財務実績
8.3.13.3. サービスのベンチマーク
8.3.13.4. 戦略的取り組み
8.3.14. ウェスリー・コー社
8.3.14.1. 会社概要
8.3.14.2. 財務実績
8.3.14.3. サービスのベンチマーク
8.3.14.4. 戦略的取り組み
8.3.15. Halder GmbH
8.3.15.1. 会社概要
8.3.15.2. 財務実績
8.3.15.3. サービス・ベンチマーキング
8.3.15.4. 戦略的取り組み
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 世界の歯科インプラントおよび補綴物受託製造市場:製品別推定値および予測(2021年~2033年、10億米ドル)
表4 世界の歯科インプラントおよび補綴物受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表5 世界の歯科インプラントおよび補綴物受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表6 世界の歯科インプラントおよび補綴物受託製造市場の推計および予測(地域別、2021年~2033年)(10億米ドル)
表7 北米の歯科インプラントおよび補綴物受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表8 北米における歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表9 北米における歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表10 北米における歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表11 米国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表12 米国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表13 米国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年
~2033年(10億米ドル)
表14 カナダの歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表15 カナダの歯科インプラントおよび補綴物受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表16 カナダの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年の推計および予測(10億米ドル)
表17 メキシコの歯科インプラントおよび補綴物受託製造市場:製品別、2021年~2033年の推計および予測 (10億米ドル)
表18 メキシコの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表19 メキシコにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表20 欧州における歯科インプラントおよび補綴物の受託製造市場の推計および予測(国別、2021年 ~2033年(10億米ドル)
表21 欧州の歯科インプラントおよび補綴物の受託製造市場:推計および予測(製品別、2021年~2033年)(10億米ドル)
表22 欧州の歯科インプラントおよび補綴物の受託製造市場:推計および予測(サービス別、2021年~2033年)(10億米ドル)
表23 欧州の歯科インプラントおよび補綴物受託製造市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表24 英国の歯科インプラントおよび補綴物受託製造市場:推計および予測(製品別、2021年~2033年)(10億米ドル)
表25 英国の歯科インプラントおよび補綴物受託製造市場:推計および予測(サービス別、2021年~2033年) (10億米ドル)
表26 英国の歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年(10億米ドル)
表27 ドイツの歯科インプラントおよび補綴物受託製造市場:製品別、2021年~2033年 (10億米ドル)
表28 ドイツの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表29 ドイツの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年の推計および予測 (10億米ドル)
表30 フランスにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表31 フランスにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表32 フランスにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別)、 2021年~2033年(10億米ドル)
表33 イタリアの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(製品別、2021年~2033年)(10億米ドル)
表34 イタリアの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(サービス別、2021年~2033年) (10億米ドル)
表35 イタリアの歯科インプラントおよび補綴物受託製造市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表36 スペインの歯科インプラントおよび補綴物受託製造市場:製品別推計および予測、2021年~2033年 (10億米ドル)
表37 スペインの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表38 スペインの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年の推計および予測 (10億米ドル)
表39 デンマークの歯科インプラントおよび補綴物受託製造市場:製品別推計および予測(2021年~2033年)(10億米ドル)
表40 デンマークの歯科インプラントおよび補綴物受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表41 デンマークの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年(10億米ドル)
表42 スウェーデンの歯科インプラントおよび補綴物受託製造市場:製品別、2021年~2033年(10億米ドル)
表43 スウェーデンの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(サービス別、2021年~2033年)(10億米ドル)
表44 スウェーデンの歯科インプラントおよび補綴物受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表45 ノルウェーの歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表46 ノルウェーの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表47 ノルウェーの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年(10億米ドル)
表48 アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場:国別、2021年~2033年(10億米ドル)
表49 アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表50 アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表51 アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表52 中国の歯科インプラントおよび補綴物受託製造市場:推計値および予測(製品別、2021年~2033年) (10億米ドル)
表53 中国の歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表54 中国の歯科インプラントおよび補綴物受託製造市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表55 日本の歯科インプラントおよび補綴物受託製造市場:製品別推計および予測、2021年~2033年(10億米ドル)
表56 日本の歯科インプラントおよび補綴物受託製造市場: および予測、サービス別、2021年~2033年(10億米ドル)
表57 日本の歯科インプラントおよび補綴物の受託製造市場規模の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表58 インドの歯科インプラントおよび補綴物受託製造市場:推計および予測(製品別、2021年~2033年)(10億米ドル)
表59 インドの歯科インプラントおよび補綴物受託製造市場:推計および予測(サービス別、2021年~2033年)(10億米ドル)
表60 インドの歯科インプラントおよび補綴物受託製造市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表61 オーストラリアの歯科インプラントおよび補綴物受託製造市場:推計値および予測(製品別、2021年~2033年) (10億米ドル)
表62 オーストラリアの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年の推計および予測(10億米ドル)
表63 オーストラリアの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年の推計および予測(10億米ドル)
表64 韓国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表65 韓国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表66 韓国における歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表67 タイにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表68 タイの歯科インプラントおよび補綴物受託製造市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表69 タイの歯科インプラントおよび補綴物受託製造市場の推計および予測、 最終用途別、2021年~2033年(10億米ドル)
表70 ラテンアメリカにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表71 ラテンアメリカにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測、製品別、2021年~2033年(10億米ドル)
表72 ラテンアメリカにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測、サービス別、2021年~2033年 (10億米ドル)
表73 ラテンアメリカにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表74 ブラジルにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表75 ブラジルにおける歯科インプラントおよび補綴物の受託製造市場:サービス別、2021年~2033年(10億米ドル)
表76 ブラジルにおける歯科インプラントおよび補綴物の受託製造市場:最終用途別、2021年~2033年 (10億米ドル)
表77 アルゼンチンの歯科インプラントおよび補綴物受託製造市場:製品別推計および予測(2021年~2033年)(10億米ドル)
表78 アルゼンチンの歯科インプラントおよび補綴物受託製造市場:サービス別推計および予測(2021年~2033年)(10億米ドル)
表79 アルゼンチンの歯科インプラントおよび補綴物受託製造市場:推計値および予測(最終用途別、2021年~2033年) (10億米ドル)
表80 中東・アフリカの歯科インプラントおよび補綴物受託製造市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表81 中東・アフリカの歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表82 中東・アフリカの歯科インプラントおよび補綴物受託製造市場:サービス別、2021年~2033年(10億米ドル)
表83 中東・アフリカの歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年(10億米ドル)
表84 南アフリカの歯科インプラントおよび補綴物の受託製造市場:製品別、2021年~2033年(10億米ドル)
表85 南アフリカの歯科インプラントおよび補綴物の受託製造市場:サービス別、2021年~2033年(10億米ドル)
表86 南アフリカの歯科インプラントおよび補綴物受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表87 サウジアラビアの歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表88 サウジアラビアの歯科インプラントおよび補綴物の受託製造市場:推計および予測(サービス別、2021年~2033年)(10億米ドル)
表89 サウジアラビアの歯科インプラントおよび補綴物の受託製造市場:推計および予測(最終用途別、2021年 ~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の歯科インプラントおよび補綴物受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表91 アラブ首長国連邦(UAE)の歯科インプラントおよび補綴物受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表92 アラブ首長国連邦(UAE)の歯科インプラントおよび補綴物受託製造市場:最終用途別、2021年~2033年の推計および予測(10億米ドル)
表93 クウェートの歯科インプラントおよび補綴物受託製造市場:製品別、2021年~2033年の推計および予測(10億米ドル)
表94 クウェートにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表95 クウェートにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表96 オマーンにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表97 オマーンの歯科インプラントおよび補綴物の受託製造市場:サービス別、2021年~2033年(10億米ドル)
表98 オマーンの歯科インプラントおよび補綴物の受託製造市場:最終用途別、2021年~2033年(10億米ドル)
表99 カタールにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表100 カタールにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表101 カタールにおける歯科インプラントおよび補綴物の受託製造市場:最終用途別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模の算出と予測
図8 QFDモデルによる市場規模の算出と予測
図9 ボトムアップ・アプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 関連市場の展望(2025年、10億米ドル)
図16 歯科インプラントおよび補綴物の受託製造市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 歯科インプラントおよび補綴物の受託製造市場:製品別展望と主なポイント
図20 歯科インプラントおよび補綴物の受託製造市場:製品動向分析
図21 歯科インプラント市場の推計および予測、2021年~2033年(10億米ドル)
図22 チタン製インプラント市場の推計および予測、2021年~2033年(10億米ドル)
図23 ジルコニウムインプラント市場の推計および予測、2021年~2033年(10億米ドル)
図24 歯科補綴物市場の推計および予測、2021年~2033年(10億米ドル)
図25 ブリッジおよびクラウン市場の推計値および予測、2021年~2033年(10億米ドル)
図26 義歯市場の推計および予測、2021年~2033年(10億米ドル)
図27 アバットメント市場の推計および予測、2021年~2033年(10億米ドル)
図28 歯科インプラントおよび補綴物の受託製造市場: サービスの展望と主なポイント
図29 歯科インプラントおよび補綴物の受託製造市場:サービスの動向分析
図30 設計・エンジニアリングサービス市場の推計および予測、2021年~2033年(10億米ドル)
図31 部品製造サービス市場の推計および予測、 2021年~2033年(10億米ドル)
図32 組立・包装サービス市場の推計および予測、2021年~2033年(10億米ドル)
図33 品質・規制関連サービス市場の推計および予測、2021年~2033年(10億米ドル)
図34 その他市場の推計および予測、2021年~2033年(10億米ドル)
図35 歯科インプラントおよび補綴物の受託製造市場:最終用途別の見通しと主なポイント
図36 歯科インプラントおよび補綴物の受託製造市場:最終用途別の動向分析
図37 医療機器メーカー市場の推計および予測、2021年~2033年(10億米ドル)
図38 その他市場の推計および予測、2021年~2033年(10億米ドル)
図39 地域別市場:主なポイント
図40 北米の歯科インプラントおよび補綴物の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図41 主要国の動向
図42 米国における歯科インプラントおよび補綴物の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図43 主要国の動向
図44 カナダにおける歯科インプラントおよび補綴物の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図45 主要国の動向
図46 メキシコの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年、10億米ドル)
図47 欧州の歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年、10億米ドル)
図48 主要国の動向
図49 英国の歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図50 主要国の動向
図51 ドイツの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図52 主要国の動向
図53 フランスにおける歯科インプラントおよび補綴物の受託製造市場の推計値および予測(2021年~2033年、10億米ドル)
図54 主要国の動向
図55 イタリアにおける歯科インプラントおよび補綴物の受託製造市場の推計値および予測(2021年~2033年、10億米ドル)
図56 主要国の動向
図57 スペインの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図58 主要国の動向
図59 デンマークの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図60 主要国の動向
図61 スウェーデンの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図62 主要国の動向
図63 ノルウェーの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年) (10億米ドル)
図64 アジア太平洋地域の歯科インプラントおよび補綴物受託製造市場の推計値および予測、2021年~2033年(10億米ドル)
図65 主要国の動向
図66 中国の歯科インプラントおよび補綴物受託製造市場の推計値および予測、2021年~2033年(10億米ドル)
図67 主要国の動向
図68 インドの歯科インプラントおよび補綴物受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図69 主要国の動向
図70 日本の歯科インプラントおよび補綴物受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図71 主要国の動向
図72 オーストラリアの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図73 主要国の動向
図74 韓国における歯科インプラントおよび補綴物の受託製造市場の推計値および予測、2021年~2033年(10億米ドル)
図75 主要国の動向
図76 タイにおける歯科インプラントおよび補綴物の受託製造市場の推計値および予測、2021年~2033年 (10億米ドル)
図77 ラテンアメリカにおける歯科インプラントおよび補綴物の受託製造市場の推計値および予測、2021年~2033年(10億米ドル)
図78 主要国の動向
図79 ブラジルの歯科インプラントおよび補綴物受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図80 主要国の動向
図81 アルゼンチンの歯科インプラントおよび補綴物受託製造市場の推計および予測、2021年~2033年 (10億米ドル)
図82 中東・アフリカ(MEA)の歯科インプラントおよび補綴物の受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図83 主要国の動向
図84 南アフリカの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図85 主要国の動向
図86 アラブ首長国連邦(UAE)の歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図87 主要国の動向
図88 サウジアラビアの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図89 主要国の動向
図90 クウェートの歯科インプラントおよび補綴物の受託製造市場:推計値および予測(2021年~2033年)(10億米ドル)
図91 主要国の動向
図92 カタールの歯科インプラントおよび補綴物の受託製造市場:2021年~2033年の推計値および予測(10億米ドル)
図93 主要国の動向
図94 オマーンの歯科インプラントおよび補綴物の受託製造市場:2021年~2033年の推計値および予測(10億米ドル)









