主なポイント
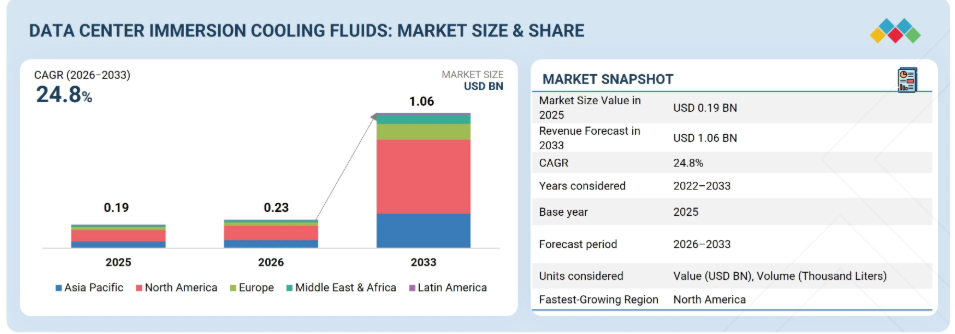
予測期間中、北米は金額ベースで26.6%という最も高い年平均成長率(CAGR)で成長すると予測されています。
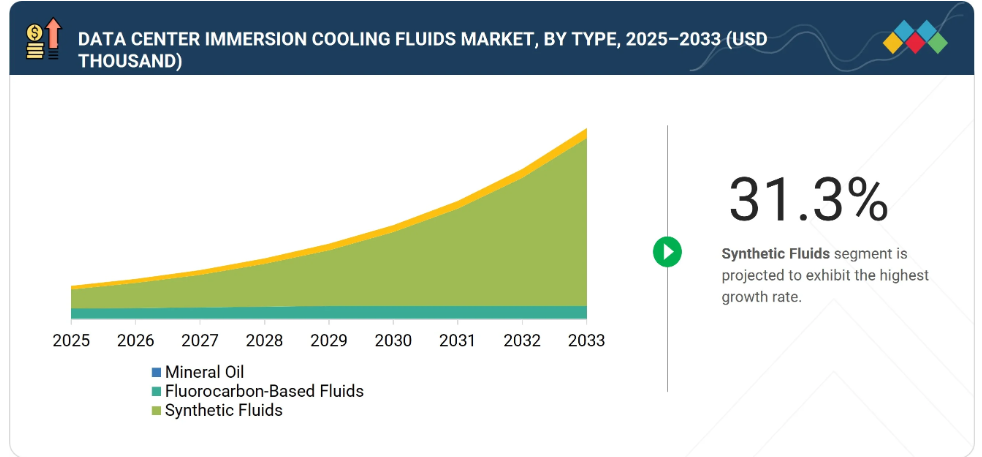
種類別では、2025年に合成流体セグメントが金額ベースで57.0%のシェアを占めました。
技術別では、2025年に単相冷却セグメントが数量ベースで83.0%という最大のシェアを占めました。
データセンターの種類別では、AI/MLデータセンターセグメントが、予測期間中に27.0%という最も高いCAGRを記録すると予想されています。
Shell plc(英国)、The Chemours Company(米国)、Exxon Mobil Corporation(米国)、The Lubrizol Corporation(米国)、およびCastrol Limited(英国)は、その高い市場シェアと製品展開の広さから、データセンター用液浸冷却流体市場の主要プレイヤーとして特定されました。
浙江ノアフッ素化学株式会社(中国)、Fluorez Technology Inc.(台湾)、AMER TECHNOLOGY CO., LTD.(中国)などは、専門的なニッチ分野で確固たる地位を築き、新興市場のリーダーとしての可能性を際立たせているスタートアップ企業や中小企業として注目されています。
データセンター用浸漬冷却液市場における機会としては、AI ベースのメガデータセンターの設置増加、エネルギー効率の高い冷却ソリューションへの需要の高まり、データセンターの所有者や運営者に対するカーボンフットプリント削減への圧力の高まり、および PFAS フリーやバイオベースの冷却液など、環境に優しい冷却液技術への需要の増加などが挙げられます。OEMと材料サプライヤー間の戦略的提携、リサイクル技術への投資、高強度合金や持続可能な複合材料におけるイノベーションなど、新たな取引や開発が業界の様相を一新しつつあります。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。「注目企業」とは、データセンター用浸漬冷却液メーカーの顧客を指します。トレンドの変化やディスラプションといったシフトは、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は、「注目企業」の収益に影響を与え、ひいてはデータセンター用浸漬冷却液メーカーの収益にも影響を及ぼすことになります。
市場の動向
推進要因:データセンターにおける液体冷却技術の利用拡大
データセンターの浸漬冷却液市場は、データセンターにおける液体冷却技術の採用拡大に支えられています。AI、機械学習、HPC(ハイパフォーマンスコンピューティング)のワークロードにより、現代のデータセンターではラックあたりの電力密度が約40~100 kWへと高まっています。これらの熱負荷を管理するには空冷では不十分であり、運用事業者は効率的な液体冷却ソリューションを模索するようになっています。
浸漬冷却とは、サーバー全体を熱伝導性のある絶縁液に浸漬する方式です。環境規制が厳格化する中、省エネ、PUEの改善、節水を実現する持続可能な冷却への需要の高まりが、ますます重要になっています。その導入を後押しするもう一つの要因は、エッジデータセンターやコロケーションデータセンターの台頭です。これらの施設では、限られたスペースにおいて、コンパクトで高効率な冷却が求められています。無毒、生分解性、熱安定性など、流体配合における技術的進歩も、性能とライフサイクルコストの改善につながり、これにより浸漬冷却の成長が促進されています。浸漬冷却流体は、将来のデータセンターインフラの重要な構成要素であり、この市場は2033年まで二桁台の堅調な成長率を維持すると予測されています。
制約要因:浸漬冷却用のPFASフリー二相流体に関する技術開発の遅れ
データセンター用浸漬冷却流体市場の成長を阻害する主な要因は、技術開発の遅れと、PFASフリーの二相流体に対する規制圧力の強まりです。従来、二相浸漬冷却システムでは、優れた誘電特性、熱安定性、および低い沸点といった理由から、PFAS化学物質が使用されてきました。
しかし現在、世界的な環境規制の強化や、特に米国、EU、およびアジアの一部地域における法規制の施行が差し迫っていることを受け、規制当局は、環境中での残留性や潜在的な健康リスクを理由に、PFAS化合物の排除を迫っています。これにより、流体メーカーは、性能面で同等かそれ以上であり、かつPFASを含まない二相システムへの代替品を開発するよう、多大なプレッシャーにさらされる状況が生まれています。」 熱物理的特性を満たす非フッ素系・PFASフリーの誘電液を開発するための研究開発が活発に行われていますが、これらの代替品は依然として検証の初期段階にあります。
現在利用可能なPFASフリーの配合は数が限られており、熱性能、材料との適合性、耐久性、およびコスト効率の面で不十分です。このため、データセンターの運営者は、特に信頼性と性能が絶対条件となるハイパースケール環境において、二相システムへの移行に対して懐疑的であり、不確実性を抱いています。さらに、二相冷却用のPFASフリー流体の市販品が限られていることは、導入の障壁として知られており、調達サイクルを遅らせ、規制不遵守のリスクを高めています。
したがって、この技術的なギャップは、二相浸漬冷却セグメントの成長に対する大きな制約となっており、エネルギー効率の高い熱ソリューションへの需要が高まる中、さらなる普及を妨げています。
機会:AIベースのメガデータセンターの導入拡大
AIベースのメガデータセンターの成長は、データセンターの浸漬冷却流体市場にとっての機会となります。人工知能(AI)、機械学習、深層学習のワークロードが急速に進化するにつれて、高電力密度のコンピューティングインフラへのニーズも高まっています。AIを主軸とするデータセンターでは、強力なGPUやアクセラレータによる熱負荷が発生しますが、これらは従来の空冷技術では管理が困難です。その結果、運用事業者は熱的安定性とエネルギー効率を維持するために、浸漬冷却をますます採用するようになっています。
これは特に、ハイパースケールおよびAI中心の環境において顕著です。浸漬冷却は、IT機器を絶縁液に浸漬することで優れた熱性能を提供し、より効果的な放熱、消費電力の低減、および光熱費の削減を実現します。特に自動運転車、クラウドサービス、フィンテック、ライフサイエンスプロジェクトにおいてAIワークロードが増加するにつれ、メガデータセンターはもはや後付けの対策としてではなく、浸漬冷却を中核として設計されるようになっています。この傾向は、流体メーカーにとって、高性能コンピューティング向けの先進的な単相および二相誘電流体を供給する確かなビジネスチャンスをもたらしています。
課題:メンテナンスの難しさとコスト負担
データセンターの浸漬冷却流体市場における大きな課題は、浸漬冷却システムの導入および維持にかかるコストの高さです。従来の空気冷却や冷却液冷却と比較して、浸漬冷却の導入には多額の設備投資が必要となります。これには、浸漬タンクや改造されたサーバーハードウェアといった専用インフラの設置、絶縁冷却流体(水や冷媒よりもはるかに高価です)、そして特殊なレイアウトに対応するための施設の再設計などが含まれます。
設置コスト以外にも、単相流体は比較的安価である傾向があります。対照的に、二相流体(多くの場合、フッ素系または合成系)は高価な製品であり、総コストを押し上げます。既存のサーバーコンポーネントとの互換性や、液浸冷却に対応した専用ITハードウェアの必要性は、購入者の選択肢を限定し、調達コストを押し上げる要因となるほか、別の側面からは、サプライヤーの選択肢を著しく制限することにもつながります。また、浸漬冷却はニッチな技術であり、新興市場や小規模なデータセンター事業者における導入が限定的であるため、規模の経済による価格面でのメリットも、当面は期待できないでしょう。
市場エコシステム
データセンターの浸漬冷却液市場のエコシステムは、メーカー、原材料サプライヤー、販売代理店、および最終用途産業からなる強固なネットワークで構成されています。
この市場エコシステムは、原材料サプライヤー(例:エクソンモービル社、トタルエナジーズ社)、生産者(例:エクソンモービル社、エンジニアード・フルイッズ社)、およびエンドユーザー(例:デル社、テキサス・アドバンスト・コンピューティング・センター)で構成されています。こうした相互に連携したエコシステムが一体となって、製品の革新を促進し、安定したサプライチェーンを確保し、力強い市場の成長を支えています。
市場セグメント
データセンター用液浸冷却流体市場(種類別)
種類別では、予測期間中、合成流体が最も高い成長率を示すと見込まれています。これらの合成流体は、エステル系、設計済み炭化水素、および新規のPFASフリー配合剤であり、従来の鉱物油や天然エステルとは異なり、優れた熱安定性、絶縁耐力、耐酸化性、および材料適合性を備えています。
これらの特性により、高性能データセンター、AI集約型データセンター、ハイパースケールデータセンターを含む、高度な浸漬冷却運用に適しています。成長の主な推進要因は、過酷な熱ストレス下でも性能が低下することなく連続運転が可能な冷却液への需要の高まりです。合成冷却液は、より長い寿命にわたって一貫した性能を維持するため、頻繁な交換が不要となり、総所有コスト(TCO)を低減します。また、粘度が低く、優れた流動特性を備えているため、効率的な熱伝達が可能となり、ポンプシステムのエネルギー消費を削減できます。
世界的な環境規制への順守と持続可能性への取り組みが進む中、多くのデータセンターでは、PFAS系や鉱物油系の流体から、最新の規制基準を満たす合成代替品への移行が進んでいます。さらに、合成配合は冷却ニーズに合わせて調整されているため、システム設計者はより多くの選択肢を得ることができ、単相および新興のPFASフリー二相浸漬冷却技術において、それらを実現することが可能になります。
データセンター浸漬冷却流体市場:データセンターの種類別
予測期間中、データセンター浸漬冷却流体市場において、ハイパースケールデータセンターセグメントが最も高い成長率を示すと予測されています。Amazon Web Services、Microsoft Azure、Google Cloud、Metaといったクラウド大手が主に運営するハイパースケール施設では、AI、ビッグデータ分析、IoT、クラウドサービスを支えるために膨大な計算能力が必要とされています。
これらの運用には高い熱密度が伴い、ラックあたり40~100 kWを超えることも珍しくありません。そのため、従来の空冷システムでは、大規模な運用において非効率的であり、持続可能性の観点からも不適切となっています。北米、欧州、アジア太平洋地域で急速に拡大しているハイパースケール施設は、AIアプリケーション、クラウドストレージ、高速データ処理における需要の増加により、市場の成長を加速させています。
こうしたデータセンターは性能と効率を最優先し、持続可能性を推進しているため、液浸冷却などの新しい冷却ソリューションへの投資が急増し、ハイパースケールデータセンターは液浸冷却流体市場において最も急成長するセグメントとなる見込みです。
データセンター用液浸冷却流体市場:技術別
技術別に見ると、予測期間中は単相冷却が最も急速に成長すると推定されています。このセグメントの成長率は、単相システムが二相システムに比べて運用が容易でコストも安く、かつ安定性が高いという事実に支えられています。単相浸漬冷却では、IT機器が、放熱中も液体の状態を維持する誘電性液体に浸漬されます。この単純明快な原理により、相変化や蒸気処理の複雑さが軽減され、そうでなければこの新興技術の広範な導入が困難になっていたでしょう。
地域
北米は、予測期間中に最大の市場シェアを占めると見込まれています
データセンター用浸漬冷却液市場は、予測期間中に北米で最も速い成長率を示すと予想されます。この著しい成長は、同地域におけるハイパースケールおよびAIベースのデータセンターの急速な拡大によって牽引されており、Amazon、Microsoft、Google、Meta、NVIDIAといったテクノロジー大手企業がその進化を後押ししています。これらの企業は現在、高性能コンピューティング、生成AI、機械学習、およびクラウドサービスシステムといったアプリケーション向けの次世代データインフラに多額の投資を行っており、これらのシステムには必然的に、多大な熱負荷を発生させる高密度コンピューティング環境が必要とされています。
北米では、浸漬冷却が大きな注目を集めています。カリフォルニア州やワシントン州などにおいて、持続可能性や環境規制への順守に対する意識が高まっていることから、データセンター運営事業者は最先端を走り続け、環境に優しい冷却技術を重視するようになっています。政府によるインセンティブや環境保護の取り組みも、この変化を後押ししています。
データセンター用液浸冷却流体市場:企業評価マトリックス
Shell plc(スター)は、独自のガス・トゥ・リキッド(GTL)技術を用いて配合された単相誘電流体および直接液体冷却(DLC)流体を原動力として、高い市場シェアと広範な製品ラインナップで業界をリードしています。これらの流体は、優れた熱伝達性、低粘度、および材料との適合性を備えており、データセンターのエネルギー消費を削減します。グリーン・レボリューション・クーリング(GRC)(新興リーダー)は、環境に優しく高性能な特殊な単相液体浸漬冷却流体「ElectroSafe」により、注目を集めています。GRCは単相浸漬冷却分野における初期のイノベーターの一つであり、技術面および市場面での高い信頼性を強みとしています。
主要市場プレイヤー
The Chemours Company
Shell plc (UK)
Exxon Mobil Corporation (US)
Lubrizol Corporation (US)
Castrol Limited (UK)
Inventec Performance Chemicals (France)
Green Revolution Cooling (US)
Submer (Spain)
TotalEnergies (France)
Dow, Inc. (US)
DCX Liquid Cooling Systems (Poland)
Engineered Fluids (US)
Valvoline Global Operations (US)
Chevron Phillips Chemical Company LLC (US)
ENEOS Corporation (Japan)
PETRONAS Lubricants International (Malaysia)
FUCHS SE (Germany)
Honeywell International Inc. (US)
Cargill, Incorporated (US)
Oleon NV (Belgium)
Dynalene, Inc. (US)
最近の動向
2024年11月:Oleon NVは、液浸冷却を通じてデータセンターの冷却ソリューションに革命をもたらしたブランド「Qloe」を立ち上げました。Qloeの製品は植物由来で、無毒、生分解性であり、地球温暖化係数(GWP)がゼロであるため、市場で最も持続可能な選択肢となっています。
2024年10月:SubmerとZero Twoは、UAEで成長を続けるAI分野に向けて持続可能なコンピューティングソリューションを提供するため、戦略的パートナーシップを締結しました。この提携により、高度な液浸冷却技術を活用し、AIワークロードの需要増に対応していきます。
2024年5月:Dell Technologies、Submer、およびUNICOM Engineeringが、液浸冷却市場の拡大に向けて提携しました。この提携により、IntelおよびNVIDIAの技術を搭載したDellテクノロジーを採用した、UNICOM Engineering製の液浸冷却対応サーバーが提供され、データセンターのパフォーマンスと効率が向上します。
2024年2月:データセンター向け液浸冷却ソリューションの主要プロバイダーであるGRC(Green Revolution Cooling)は、グローバルなマルチエネルギー企業であるトタルエナジーズ(TotalEnergies)のスペシャル・フルイド部門が、同社の「ElectroSafe Fluid Partner Program」に参加したことを発表しました。この提携は、単相液浸冷却流体の性能と持続可能性の向上を目的としています。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 対象市場および地域範囲 29
1.3.2 調査対象の範囲および除外項目 30
1.3.3 調査対象期間 30
1.4 調査対象通貨 30
1.5 調査対象単位 30
1.6 調査の限界 31
1.7 ステークホルダー 31
1.8 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 34
2.3 データセンター用浸漬冷却流体市場における破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概要:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 データセンター用浸漬冷却液市場における事業者にとって魅力的な機会 37
3.2 データセンター用浸漬冷却液市場(タイプ別) 37
3.3 データセンター用浸漬冷却液市場(技術別) 38
3.4 データセンター用浸漬冷却液市場(データセンターの種類別) 38
3.5 データセンター用液浸冷却液市場(地域別) 39
3.6 データセンター用液浸冷却液市場(国別) 39
4 市場概要 40
4.1 はじめに 40
4.2 市場動向 41
4.2.1 推進要因 41
4.2.1.1 データセンター市場の拡大 41
4.2.1.2 データセンターにおける液体冷却技術の利用拡大が、DTCおよび浸漬冷却流体の需要を後押し 42
4.2.1.3 サーバーラックの密度向上 43 4.2.2 制約要因 44
4.2.2.1 浸漬冷却用の二相性PFASフリー流体に関する技術開発が進められています 44
4.2.2.2 データセンター用途での導入ペースが鈍化しています 44
4.2.3 機会 44
4.2.3.1 AIを活用したメガデータセンターの設置が増加しています 44
4.2.3.2 エネルギー効率の高い冷却ソリューションへの需要の高まり 45
4.2.3.3 データセンターの所有者および運営者は、カーボンフットプリントの削減に向けた圧力の高まりに直面しています 45
4.2.3.4 PFASフリーやバイオベースの流体など、環境に優しい流体技術への需要の高まり 46
4.2.4 課題 46
4.2.4.1 DTC液体冷却技術との競合 46
4.2.4.2 データセンター向け浸漬冷却におけるメンテナンス上の課題とコスト負担 46
4.3 未充足のニーズと未開拓分野 47
4.3.1 データセンターの液浸冷却流体市場における未充足のニーズ 47
4.3.2 未開拓分野におけるビジネスチャンス 47
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 48
4.4.1 相互に関連する市場 48
4.4.2 セクター横断的な機会 49
4.5 新たなビジネスモデルとエコシステムの変容 49
4.5.1 新たなビジネスモデル 49
4.5.2 エコシステムの変容 50
4.6 ティア1/2/3のプレーヤーによる戦略的動き 51
4.6.1 主な動きと戦略的焦点 51
5 業界の動向 52
5.1 ポーターの5つの力分析 52
5.1.1 供給者の交渉力 53
5.1.2 購入者の交渉力 53
5.1.3 新規参入の脅威 53
5.1.4 代替品の脅威 54
5.1.5 競合の激しさ 54
5.2 世界のマクロ経済見通し 54
5.2.1 GDP 55
5.2.2 データセンター業界 57
5.2.3 製造業 57
5.2.4 世界のハイパースケールおよびAIデータセンター業界の動向 58
5.3 バリューチェーン分析 59
5.3.1 原材料サプライヤー 59
5.3.2 流体メーカー/配合メーカー 60
5.3.3 販売代理店/包装・サービス 60
5.3.4 液浸システムOEM/インテグレーター 60
5.3.5 最終用途 60
5.4 エコシステム分析 61
5.5 2026年~2027年の主要な会議およびイベント 62
5.6 顧客のビジネスに影響を与えるトレンド・ディスラプション 64
5.7 投資および資金調達のシナリオ 65
5.8 ケーススタディ分析 65
5.8.1 ダウンアンダー・ジオソリューションズ社がグリーン・レボリューション・クーリング社の浸漬冷却技術を採用 65
5.8.2 グリーン・レボリューション・クーリングとテキサス・アドバンスト・コンピューティング・センターが、スーパーコンピュータの性能向上に向けて協力 66
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 67
6.1 主要技術 67
6.1.1 液浸冷却タンクおよび筐体の設計 67
6.1.2 熱インターフェースの最適化とハードウェア構成 67
6.2 関連技術 67
6.2.1 データセンターインフラの管理 67
6.2.2 液浸冷却対応のハードウェア設計 68
6.3 貿易分析 68
6.3.1 輸入シナリオ (HSコード 2710) 68
6.3.2 輸出シナリオ(HSコード 2710) 69
6.4 特許分析 70
6.4.1 方法論 70
6.5 将来の応用 73
6.5.1 AIおよびHPC向け単相流体 73
6.5.2 二相、低GWPのエンジニアリング流体 74
6.5.3 バイオベースおよび持続可能な流体 74
6.5.4 AIを活用した流体状態のモニタリング 75
6.5.5 熱再利用と高温流体 75
6.6 AIがデータセンターの浸漬冷却流体市場に与える影響 76
6.6.1 主なユースケースと市場の可能性 76
6.6.2 ベストプラクティス:企業・機関のユースケース 77
6.6.3 データセンターの液浸冷却流体市場に関するケーススタディ 77
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 78
6.6.5 データセンター浸漬冷却液市場における生成AI導入に対する顧客の準備状況 79
6.6.5.1 シェル:世界中のデータセンターでの使用についてインテルから認証を受けたシェルの冷却液 79
6.6.5.2 アスペリタス:ハンブルクのシェル・グローバル・ソリューション・テクノロジー・センターで、永続的自然対流(PNC)ソリューションが展示されています 79
6.6.5.3 カストロール:各種浸漬冷却液の開発および試験 80
7 サステナビリティおよび規制環境 81
7.1 規制機関、政府機関、およびその他の組織 81
7.1.1 業界標準 82
7.2 サステナビリティの取り組み 84
7.2.1 データセンター用浸漬冷却液のカーボンインパクトとエコへの応用 84
7.3 サステナビリティへの影響と規制政策の取り組み 85
7.4 認証、表示、および環境基準 87
8 顧客環境と購買行動 90
8.1 意思決定プロセス 90
8.2 主要なステークホルダーと購入基準 94
8.2.1 購買プロセスにおける主要なステークホルダー 94
8.2.2 購入基準 95
8.3 導入の障壁と内部的な課題 95
8.4 各種データセンターにおける未充足ニーズ 97
8.5 市場の収益性 98
8.5.1 収益の可能性 98
8.5.2 コストの動向 99
8.5.3 主要なデータセンタータイプ別の利益率の機会 100
8.6 価格分析 100
8.6.1 地域別、データセンター用浸漬冷却液の平均販売価格の推移(2025年) 101
8.6.2 主要企業別、データセンター用浸漬冷却液の平均販売価格の推移(2025年) 102
8.6.3 2025年のデータセンター用浸漬冷却液の平均販売価格の推移(技術別) 103
9 データセンター用浸漬冷却液市場(種類別) 104
9.1 はじめに 105
9.2 鉱物油 107
9.2.1 入手しやすさと低価格が需要を牽引 107
9.3 フッ素系流体 109
9.3.1 アジア太平洋地域がフッ素系流体の最大市場となる見込み 109
9.4 合成流体 111
9.4.1 低腐食性が需要を牽引 111
9.5 その他の種類 113
10 データセンター用液浸冷却流体市場(技術別) 115
10.1 はじめに 116
10.2 単相冷却 117
10.2.1 メンテナンスの手間が少なく、費用対効果の高さが市場を牽引 117
10.3 二相冷却 118
10.3.1 高密度サーバー環境における効率的で高性能な冷却への需要の高まりが市場を牽引 118
11 データセンターの浸漬冷却液市場(データセンターの種類別) 120
11.1 はじめに 121
11.2 ハイパースケールデータセンター 122
11.2.1 高電力密度と発熱が市場を牽引
12211.3 AI/MLデータセンター 12211.3.1 AI/MLおよびHPCワークロードの急増が浸漬冷却液の需要を牽引 12211.4 仮想通貨マイニングデータセンター 12311.4.1 エネルギー効率、機器の耐用年数、および空間の最適化が市場を牽引 12311.5 その他のデータセンター 12412 地域別データセンター用浸漬冷却液市場 12512.1 はじめに 12612.2 アジア太平洋地域 12812.2.1 中国 13212.2.1.1 市場を牽引する、環境に優しくエネルギー効率の高いインフラを促進する支援的な政策枠組み 13212.2.2 インド 13312.2.2.1 冷却液の需要を増加させるデータセンターの大幅な導入 13312.2.3 日本 13512.2.3.1 市場を牽引する政府の取り組みの拡大と持続可能性への需要の高まり 13512.2.4 韓国 13712.2.4.1 需要を後押しする政府の投資と技術の進歩 13712.2.5 オーストラリア 13812.2.5.1 極端な気候と冷却に関する課題が需要を押し上げる 13812.2.6 マレーシア 14012.2.6.1 政府によるインセンティブとデジタル化への取り組みが需要を押し上げる 14012.2.7 その他のアジア太平洋地域 142 12.3 北米 14312.3.1 米国 14612.3.1.1 市場を牽引する技術革新 14612.3.2 カナダ 14812.3.2.1 市場を牽引する電力密度の向上とハイパフォーマンス・コンピューティング 14812.3.3 メキシコ 15012.3.3.1 市場成長を支える電子商取引の拡大 15012.4 ヨーロッパ 15112.4.1 ドイツ 15612.4.1.1 市場を牽引する強力な産業および自動車セクター 15612.4.2 英国 15712.4.2.1 市場を牽引するデータ保存および処理能力への需要の高まり 15712.4.3 フランス 15912.4.3.1 市場の成長を後押しする技術の進歩と業界の取り組み 15912.4.4 オランダ 16012.4.4.1 需要を押し上げる規制および技術の動向 16012.4.5 スペイン 16212.4.5.1 導入を促進する持続可能性へのインセンティブ 16212.4.6 ロシア 16412.4.6.1 没入型冷却の導入を加速させる仮想通貨マイニングとデータ主権への需要 16412.4.7 イタリア 16512.4.7.1 持続可能なデジタルインフラへの注力、高性能コンピューティング(HPC)の導入拡大、および厳格なEU環境規制への準拠が市場を牽引 165
12.4.8 トルコ 167
12.4.8.1 市場を牽引する、高性能コンピューティングの導入拡大と再生可能エネルギーへの取り組み 167
12.4.9 その他の欧州諸国 169
12.5 中東・アフリカ 170
12.5.1 GCC諸国 174
12.5.1.1 サウジアラビア 174
12.5.1.1.1 市場の成長を支えるデジタルインフラの変革 174
12.5.1.2 UAE 176
12.5.1.2.1 市場の成長を支えるハイパースケール拡大とエネルギー効率目標 176
12.5.1.3 その他のGCC諸国 177
12.5.2 その他の中東・アフリカ地域 179
12.6 南米 181
13 競争環境 184
13.1 はじめに 184
13.2 主要企業の戦略/競争優位性 184
13.3 売上高分析 187
13.4 市場シェア分析 188
13.5 ブランド/製品比較 190
13.6 企業評価マトリックス:主要企業、2025年 192
13.6.1 スター企業 192
13.6.2 新興リーダー企業 192
13.6.3 普及型企業 192
13.6.4 参入企業 193
13.6.5 企業の事業展開:主要プレイヤー、2025年 194
13.6.5.1 企業の事業展開 194
13.6.5.2 地域別の事業展開 195
13.6.5.3 技術別の事業展開 196
13.6.5.4 流体タイプ別の事業展開 197
13.6.5.5 データセンタータイプ別の事業展開 198
13.7 企業評価マトリックス:スタートアップ/中小企業、2025年 199
13.7.1 先進的な企業 199
13.7.2 対応力のある企業 199
13.7.3 ダイナミックな企業 199
13.7.4 スタートブロック 199
13.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 201
13.7.5.1 主要なスタートアップ/中小企業の詳細リスト 201
13.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 202
13.8 企業評価および財務指標 202
13.9 競合シナリオ 204
13.9.1 製品・ソリューションのリリース 204
13.9.2 取引実績 205
14 企業概要 207
14.1 主要企業 207
14.1.1 シェル・ピーエルシー 207
14.1.1.1 事業概要 207
14.1.1.2 提供している製品・ソリューション・サービス 20814.1.1.3 最近の動向 20914.1.1.3.1 製品の発売 20914.1.1.3.2 取引 20914.1.1.4 Mnmの見解 21014.1.1.4.1 主な強み 21014.1.1.4.2 戦略的選択 21014.1.1.4.3 弱点および競合上の脅威 21014.1.2 CHEMOURS 21114.1.2.1 事業概要 21114.1.2.2 提供している製品・ソリューション・サービス 21214.1.2.3 最近の動向 21314.1.2.3.1 新製品の発売 21314.1.2.3.2 取引 21314.1.2.4 Mnmの見解 21414.1.2.4.1 主な強み 21414.1.2.4.2 戦略的選択 21414.1.2.4.3 弱点および競合上の脅威 21414.1.3 エクソンモービル・コーポレーション 21514.1.3.1 事業概要 21514.1.3.2 提供している製品・ソリューション・サービス 21614.1.3.3 最近の動向 21714.1.3.3.1 新製品の発売 21714.1.3.3.2 取引 21714.1.3.4 Mnmの見解 21714.1.3.4.1 主な強み 21714.1.3.4.2 戦略的選択 21714.1.3.4.3 弱点および競合上の脅威 21814.1.4 ルブリゾール・コーポレーション 21914.1.4.1 事業概要 21914.1.4.2 提供している製品・ソリューション・サービス 21914.1.4.3 最近の動向 22014.1.4.3.1 取引 22014.1.4.4 MnMの見解 22114.1.4.4.1 主な強み 22114.1.4.4.2 戦略的選択 22114.1.4.4.3 弱点および競合上の脅威 22114.1.5 カストロール・リミテッド 22214.1.5.1 事業概要 22214.1.5.2 提供している製品・ソリューション・サービス 22214.1.5.3 最近の動向 22314.1.5.3.1 取引 22314.1.5.4 Mnmの見解 22414.1.5.4.1 主な強み 22414.1.5.4.2 戦略的選択 22414.1.5.4.3 弱点および競合上の脅威 22414.1.6 FUCHS SE 22514.1.6.1 事業概要 22514.1.6.2 提供している製品・ソリューション・サービス 226
14.1.6.3 最近の動向 227
14.1.6.3.1 新製品の発売 227
14.1.7 SUBMER GROUP LTD. 228
14.1.7.1 事業概要 228
14.1.7.2 提供している製品・ソリューション・サービス 228
14.1.7.3 最近の動向 228
14.1.7.3.1 取引 228
14.1.7.3.2 事業拡大 229
14.1.7.3.3 その他の動向 230
14.1.8 インベンテック・パフォーマンス・ケミカルズ 231
14.1.8.1 事業概要 231
14.1.8.2 提供している製品・ソリューション・サービス 231
14.1.8.3 最近の動向 232
14.1.8.3.1 新製品の発売 232
14.1.9 GRC(GREEN REVOLUTION COOLING) 233
14.1.9.1 事業概要 233
14.1.9.2 提供している製品・ソリューション・サービス 233
14.1.9.3 最近の動向 234
14.1.9.3.1 取引 234
14.1.10 エンジニアード・フルイド 235
14.1.10.1 事業概要 235
14.1.10.2 提供している製品・ソリューション・サービス 235
14.1.10.3 最近の動向 236
14.1.10.3.1 取引 236
14.1.11 カーギル社 237
14.1.11.1 事業概要 237
14.1.11.2 提供している製品・ソリューション・サービス 237
14.1.11.2.1 最近の動向 238
14.1.11.2.2 新製品の発売 238
14.1.12 ヴァルボライン・グローバル・オペレーションズ(サウジアラビア石油会社) 239
14.1.12.1 事業概要 239
14.1.12.2 提供している製品・ソリューション・サービス 240
14.1.12.3 最近の動向 241
14.1.12.3.1 取引 241
14.1.13 ENEOS CORPORATION 242
14.1.13.1 事業概要 242
14.1.13.2 提供している製品・ソリューション・サービス 243
14.1.13.3 最近の動向 244
14.1.13.3.1 取引実績 244
14.1.14 トタレネジーズ 245
14.1.14.1 事業概要 245
14.1.14.2 提供している製品・ソリューション・サービス 246
14.1.14.3 最近の動向 246
14.1.14.3.1 取引実績 246
14.1.15 DYNALENE, INC. 247
14.1.15.1 事業概要 247
14.1.15.2 提供している製品・ソリューション・サービス 247
14.1.16 DCX LIQUID COOLING SYSTEMS 248
14.1.16.1 事業概要 248
14.1.16.2 提供している製品・ソリューション・サービス 248
14.1.17 DOW INC. 249
14.1.17.1 事業概要 249
14.1.17.2 提供している製品・ソリューション・サービス 250
14.1.17.3 最近の動向 251
14.1.17.3.1 製品の発売 251
14.1.18 ペトロナス・ルブリカンツ・インターナショナル(ペトロリアム・ナシオナル・ベルハド[ペトロナス]) 252
14.1.18.1 事業概要 252
14.1.18.2 提供している製品・ソリューション・サービス 253
14.1.18.2.1 取引 253
14.1.19 OLEON NV 254
14.1.19.1 事業概要 254
14.1.19.2 提供している製品・ソリューション・サービス 254
14.1.19.3 最近の動向 254
14.1.19.3.1 新製品の発売 254
14.1.19.3.2 取引実績 255
14.1.20 CHEVRON PHILLIPS CHEMICAL COMPANY LLC (CHEVRON CORPORATION) 256
14.1.20.1 事業概要 256
14.1.20.2 提供している製品・ソリューション・サービス 257
14.1.20.3 最近の動向 257
14.1.20.3.1 事業拡大 257
14.2 その他の主要企業 258
14.2.1 三明ヘキサフルオロケミカルズ株式会社 258
14.2.2 ZHEJIANG NOAH FLUOROCHEMICAL CO., LTD. 258
14.2.3 FLUOREZ TECHNOLOGY, INC. 259
14.2.4 SHENZHEN HUAYI BROTHER TECHNOLOGY CO., LTD. 260
14.2.5 AMER TECHNOLOGY CO., LTD. 261
15 調査方法論 262
15.1 調査データ 262
15.1.1 二次データ 263
15.1.1.1 二次情報源からの主要データ 263
15.1.2 一次データ 263
15.1.2.1 一次情報源からの主要データ 264
15.1.2.2 専門家へのインタビューの内訳 264
15.2 需要側分析において考慮したマトリックス 265
15.3 市場規模の推計 265
15.3.1 ボトムアップ・アプローチ 266
15.3.2 トップダウン・アプローチ 266
15.4 供給側分析のための算出 268
15.5 成長予測 268
15.6 データの三角測量 268
15.7 調査の前提条件 269
15.8 調査の限界 270
15.9 リスク評価 270
15.10 因子分析 270
16 付録 271
16.1 ディスカッション・ガイド 271
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 273
16.3 カスタマイズオプション 275
16.4 関連レポート 275
16.5 著者情報 276
表1 データセンター用浸漬冷却液市場:ポーターの5つの力分析 53
表2 実質GDP成長率(前年比変化率) 、国別、2021年~2029年 55
表3 データセンター用浸漬冷却液市場:エコシステム 62
表4 データセンター用浸漬冷却液市場:
会議・イベント一覧、2026年~2027年 62
表5 データセンターの浸漬冷却液に関連する主要な特許
(2015年~2025年) 71
表6 主なユースケースと市場の可能性 76
表7 ベストプラクティス:ユースケースを導入している企業 77
表8 データセンター浸漬冷却液市場:汎用AI(GEN AI)導入に関するケーススタディ 77
表9 相互に関連する隣接エコシステムと市場プレイヤーへの影響 78
表10 北米:規制機関、政府機関、およびその他の組織 81
表11 欧州:規制機関、政府機関、およびその他の組織 82
表12 アジア太平洋地域:規制機関、政府機関、およびその他の組織 82
表13 データセンター用浸漬冷却液の規格 83
表14 データセンター用浸漬冷却液の持続可能性への影響 85
表15 データセンターの浸漬冷却液市場に影響を与える規制政策の取り組み 86
表16 データセンター浸漬冷却液市場における認証、表示、および環境基準 88
表17 データセンターの種類別、ステークホルダーが購買プロセスに及ぼす影響
(%) 94
表18 データセンターの種類別 主要な購入基準 95
表19 データセンター用浸漬冷却液の
平均販売価格の推移(地域別、2025年)(米ドル/リットル) 101
表20 データセンター用浸漬冷却液の平均販売価格の推移
(企業別、2025年)(米ドル/リットル) 102
表21 データセンター用浸漬冷却液の平均販売価格の推移(技術別、2025年) (米ドル/リットル) 103
表22 データセンター用浸漬冷却液市場(タイプ別)、
2022年~2025年(千米ドル) 105
表23 データセンター用浸漬冷却液市場(タイプ別)、
2026年~2033年(千米ドル) 106
表24 データセンター用浸漬冷却液市場(タイプ別)、
2022年~2025年(千リットル) 106
表25 データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 106
表26 鉱物油:データセンター浸漬冷却液市場、地域別、2022年~2025年(千米ドル) 107
表27 鉱物油:データセンター浸漬冷却液市場、地域別、2026年~2033年 (千米ドル) 108
表28 鉱物油:データセンター浸漬冷却液市場、
地域別、2022年~2025年(千リットル) 108
表29 鉱物油:データセンター用浸漬冷却流体市場、
地域別、2026年~2033年(千リットル) 108
表30 フッ素系流体:データセンター用浸漬冷却流体市場、 地域別、2022–2025年(千米ドル) 109
表31 フッ素系流体:データセンター浸漬冷却流体市場、地域別、2026–2033年(千米ドル) 110
表32 フッ素系流体:データセンター浸漬冷却流体市場、地域別、2022年~2025年(千リットル) 110
表33 フッ素系流体:データセンター浸漬冷却流体市場、地域別、2026年~2033年 (千リットル) 110
表34 合成流体:データセンター浸漬冷却流体市場、
地域別、2022年~2025年(千米ドル) 111
表35 合成流体:データセンターの浸漬冷却流体市場、
地域別、2026年~2033年(千米ドル) 112
表36 合成流体:データセンター浸漬冷却流体市場、
地域別、2022年~2025年(千リットル) 112
表37 合成流体:データセンター浸漬冷却流体市場、
地域別、2026–2033年(千リットル) 112
表38 その他の種類:データセンター浸漬冷却流体市場、地域別、2022–2025年 (千米ドル) 113
表39 その他の種類:データセンター浸漬冷却流体市場、地域別、2026年~2033年(千米ドル) 114
表40 その他の種類:データセンター用浸漬冷却液市場(地域別、2022年~2025年)(千リットル) 114
表41 その他の種類:データセンター用浸漬冷却液市場、地域別、2026年~2033年(千リットル) 114
表42 データセンター用浸漬冷却液市場、技術別、
2022年~2025年 (千リットル) 116
表43 データセンター用浸漬冷却液市場、技術別、
2026年~2033年(千リットル) 117
表44 単相:データセンター用浸漬冷却液市場(地域別、2022年~2025年)(千リットル) 118
表45 単相:データセンター用浸漬冷却液市場、地域別、2026年~2033年(千リットル) 118
表46 二相式:データセンター浸漬冷却液市場、地域別、2022年~2025年(千リットル) 119
表47 二相式:データセンター浸漬冷却液市場、地域別、2026年~2033年 (千リットル) 119
表48 データセンター浸漬冷却液市場:データセンタータイプ別、2022年~2025年(千リットル) 121
表49 データセンター浸漬冷却液市場:データセンターの種類別、2026年~2033年(千リットル) 122
表50 データセンター浸漬冷却液市場:地域別、
2022年~2025年 (千リットル) 126
表51 データセンター用浸漬冷却液市場、地域別、
2026年~2033年(千リットル) 127
表52 データセンター用浸漬冷却液市場(地域別)、
2022年~2025年(千米ドル) 127
表53 データセンター用浸漬冷却液市場(地域別)、
2026年~2033年(千米ドル) 127
表54 アジア太平洋地域:データセンター用浸漬冷却液市場、国別、2022年~2025年 (千リットル) 128
表 55 アジア太平洋地域:データセンター用浸漬冷却液市場、国別、2026年~2033年(千リットル) 129
表56 アジア太平洋地域:データセンター用浸漬冷却液市場(国別、2022年~2025年)(千米ドル) 129
表57 アジア太平洋地域:データセンター用浸漬冷却液市場(国別、2026年~2033年)(千米ドル) 130
表58 アジア太平洋地域:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千リットル) 130
表59 アジア太平洋地域:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千リットル) 130
表60 アジア太平洋地域: データセンター用浸漬冷却液市場、種類別、2022年~2025年(千米ドル) 131
表61 アジア太平洋地域:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千米ドル) 131
表62 アジア太平洋地域:データセンター用浸漬冷却液市場、
技術別、2022年~2025年(千リットル) 131
表63 アジア太平洋地域:データセンター用浸漬冷却液市場、
技術別、2026年~2033年(千リットル) 131
表64 中国:データセンター浸漬冷却液市場、種類別、
2022–2025年(千リットル) 132
表65 中国:データセンター浸漬冷却液市場、種類別、
2026年~2033年(千リットル) 132
表66 中国:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 133
表67 中国:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千米ドル) 133
表68 インド:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 134
表69 インド:データセンター用浸漬冷却液市場、種類別、
2026年~2033年(千リットル) 134
表70 インド:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 134
表71 インド:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 135
表72 日本:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年 (千リットル) 135
表73 日本:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 136
表74 日本:データセンター用液浸冷却液市場(種類別)、
2022年~2025年(千米ドル) 136
表75 日本:データセンター用液浸冷却液市場(種類別)、
2026年~2033年 (千米ドル) 136
表76 韓国:データセンター用液浸冷却液市場、
種類別、2022年~2025年(千リットル) 137
表77 韓国:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千リットル) 137
表78 韓国:データセンター用浸漬冷却液市場、
種類別、2022年~2025年(千米ドル) 138
表79 韓国:データセンター用浸漬冷却液市場、
種類別、2026–2033年(千米ドル) 138
表80 オーストラリア:データセンター用浸漬冷却液市場、種類別、2022–2025年(千リットル) 139
表81 オーストラリア:データセンター用浸漬冷却液市場、種類別、2026年~2033年(千リットル) 139
表82 オーストラリア:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千米ドル) 139
表83 オーストラリア:データセンター用浸漬冷却液市場、種類別、2026年~2033年(千米ドル) 140
表84 マレーシア:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 140
表85 マレーシア:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 141
表86 マレーシア:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 141
表87 マレーシア:データセンター用浸漬冷却液市場、種類別、
2026年~2033年(千米ドル) 141
表88 アジア太平洋地域その他:データセンター用浸漬冷却液市場、
種類別、2022–2025年(千リットル) 142
表89 アジア太平洋地域その他:データセンター用浸漬冷却液市場、
種類別、2026–2033年(千リットル) 142
表90 アジア太平洋地域その他:データセンター浸漬冷却液市場、
種類別、2022–2025年(千米ドル) 142
表91 アジア太平洋地域その他:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千米ドル) 143
表92 北米:データセンター用浸漬冷却液市場、
国別、2022年~2025年(千リットル) 144
表93 北米:データセンター用浸漬冷却液市場、
国別、2026年~2033年(千リットル) 144
表94 北米:データセンター用浸漬冷却液市場、
国別、2022–2025年(千米ドル) 144
表95 北米:データセンター用浸漬冷却液市場、
国別、2026–2033年 (千米ドル) 144
表96 北米:データセンター用浸漬冷却液市場、種類別、2022年~2025年(千リットル) 145
表97 北米:データセンター用浸漬冷却液市場、種類別、2026年~2033年(千リットル) 145
表98 北米:データセンター用浸漬冷却液市場、種類別、2022年~2025年 (千米ドル) 145
表 99 北米:データセンター用浸漬冷却液市場、種類別、2026年~2033年(千米ドル) 146
表 100 北米:データセンター用浸漬冷却液市場、
技術別、2022年~2025年(千リットル) 146
表101 北米:データセンター用浸漬冷却液市場、
技術別、2026年~2033年(千リットル) 146
表102 米国:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 147
表103 米国:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 147
表104 米国:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年 (千米ドル) 147
表105 米国:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 148
表106 カナダ:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 148
表107 カナダ:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 149
表108 カナダ:データセンター用浸漬冷却液市場(種類別)、
2022–2025年(千リットル) 149
表109 カナダ:データセンター用浸漬冷却液市場(種類別)、
2026–2033年 (千米ドル) 149
表110 メキシコ:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 150
表 111 メキシコ:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千リットル) 150
表 112 メキシコ:データセンター用浸漬冷却液市場(種類別)、
2022–2025年(千米ドル) 151
表113 メキシコ:データセンター用浸漬冷却液市場、種類別、
2026–2033年(千米ドル) 151
表 114 欧州:データセンター用浸漬冷却液市場(国別)、2022–2025年(千リットル) 152
表 115 欧州:データセンター用浸漬冷却液市場、国別、2026年~2033年(千リットル) 153
表116 欧州:データセンター用浸漬冷却液市場、国別、2022年~2025年 (千米ドル) 153
表 117 欧州:データセンター用浸漬冷却液市場、国別、2026–2033年(千米ドル) 154
表 118 欧州:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 154
表119 欧州:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年 (千リットル) 154
表 120 欧州:データセンター用浸漬冷却液市場(種類別)、
2022–2025年(千米ドル) 155
表121 欧州:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 155
表122 欧州:データセンター用浸漬冷却液市場、技術別、2022年~2025年 (千リットル) 155
表 123 欧州:データセンター用浸漬冷却液市場、技術別、2026年~2033年(千リットル) 155
表124 ドイツ:データセンター用浸漬冷却液市場(タイプ別、2022年~2025年) (千リットル) 156
表 125 ドイツ:データセンター用浸漬冷却液市場、種類別、2026–2033年(千リットル) 156
表126 ドイツ:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千米ドル) 157
表127 ドイツ: データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千米ドル) 157
表128 英国:データセンター用浸漬冷却液市場(種類別、
2022年~2025年 (千リットル) 158
表129 英国: データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 158
表130 英国:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 158
表131 英国:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 159
表132 フランス: データセンター用浸漬冷却液市場(種類別)、
2022–2025年(千リットル) 159
表133 フランス:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千リットル) 160
表134 フランス:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 160
表135 フランス:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 160
表136 オランダ:データセンター用浸漬冷却液市場(種類別)、2022年~2025年(千リットル) 161
表137 オランダ: データセンター用浸漬冷却液市場(種類別)、2026–2033年(千リットル) 161
表138 オランダ:データセンター用浸漬冷却液市場(種類別)、2022–2025年(千米ドル) 161
表139 オランダ:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千米ドル) 162
表140 スペイン:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 162
表141 スペイン:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 163
表142 スペイン:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 163
表143 スペイン:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千米ドル) 163
表144 ロシア:データセンター用浸漬冷却液市場(種類別)、
2022–2025年 (千リットル) 164
表145 ロシア:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 164
表146 ロシア:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 165
表147 ロシア:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 165
表148 イタリア:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 166
表149 イタリア:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 166
表150 イタリア:データセンター用浸漬冷却液市場、種類別、
2022年~2025年(千米ドル) 166
表 151 イタリア:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千米ドル) 167
表 152 トルコ:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 167
表153 トルコ:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 168
表154 トルコ: データセンター用浸漬冷却液市場(種類別)、
2022–2025年(千米ドル) 168
表155 トルコ:データセンター用浸漬冷却液市場(種類別)、
2026–2033年(千米ドル) 168
表156 欧州その他:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千リットル) 169
表 157 欧州その他地域:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千リットル) 169
表 158 欧州その他地域:データセンター用浸漬冷却液市場、種類別、2022年~2025年(千米ドル) 170
表159 欧州その他地域:データセンター用浸漬冷却液市場、種類別、2026年~2033年 (千米ドル) 170
表160 中東・アフリカ:データセンター用浸漬冷却液市場、
国別、2022年~2025年(千リットル) 171
表161 中東・アフリカ:データセンター用液浸冷却液市場、
国別、2026年~2033年(千リットル) 171
表162 中東・アフリカ:データセンター用液浸冷却液市場、
国別、2022–2025年(千米ドル) 171
表163 中東・アフリカ:データセンター用浸漬冷却液市場、
国別、2026–2033年(千米ドル) 172
表164 中東・アフリカ:データセンター用浸漬冷却液市場、
種類別、2022年~2025年(千リットル) 172
表165 中東・アフリカ:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千リットル) 172
表166 中東・アフリカ:データセンター用浸漬冷却液市場、
種類別、2022年~2025年(千米ドル) 173
表167 中東・アフリカ:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千米ドル) 173
表168 中東・アフリカ:データセンター用浸漬冷却液市場、
技術別、2022–2025年(千リットル) 173
表169 中東・アフリカ:データセンター浸漬冷却液市場、
技術別、2026–2033年(千リットル) 173
表170 サウジアラビア:データセンター用浸漬冷却液市場、種類別、2022年~2025年(千リットル) 174
表171 サウジアラビア:データセンター用浸漬冷却液市場、種類別、2026年~2033年(千リットル) 175
表172 サウジアラビア:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千米ドル) 175
表173 サウジアラビア:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千米ドル) 175
表174 アラブ首長国連邦(UAE):データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千リットル) 176
表175 アラブ首長国連邦(UAE): データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千リットル) 176
表176 UAE:データセンター用浸漬冷却液市場(種類別)、
2022年~2025年(千米ドル) 177
表177 UAE:データセンター用浸漬冷却液市場(種類別)、
2026年~2033年(千米ドル) 177
表178 GCC諸国(その他):データセンター用浸漬冷却液市場(種類別)、2022年~2025年 (千リットル) 178
表179 GCC諸国(その他):データセンター用浸漬冷却液市場(種類別)、2026年~2033年(千リットル) 178
表180 GCC諸国(その他): データセンター用液浸冷却液市場(種類別、2022年~2025年)(千米ドル) 178
表181 GCC諸国以外:データセンター用液浸冷却液市場(種類別、2026年~2033年) (千米ドル) 179
表 182 中東・アフリカのその他の地域:データセンター用浸漬冷却液市場(種類別、2022年~2025年)(千リットル) 179
表 183 中東・アフリカのその他の地域:データセンター用液浸冷却液市場(種類別、2026年~2033年)(千リットル) 180
表184 中東・アフリカのその他の地域:データセンター用液浸冷却液市場(種類別、2022年~2025年)(千米ドル) 180
表185 中東・アフリカのその他の地域:データセンター用浸漬冷却液市場(種類別、2026年~2033年)(千米ドル) 180
表186 南米:データセンター用浸漬冷却液市場、
種類別、2022年~2025年(千リットル) 181
表187 南米:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千リットル) 181
表188 南米:データセンター用浸漬冷却液市場、
種類別、2022年~2025年(千米ドル) 182
表189 南米:データセンター用浸漬冷却液市場、
種類別、2026年~2033年(千米ドル) 182
表190 南米:データセンター用浸漬冷却液市場、
技術別、2022年~2025年(千リットル) 182
表191 南米:データセンター用浸漬冷却液市場、
技術別、2026年~2033年(千リットル) 183
表192 データセンター用浸漬冷却液市場: 主要企業が採用する戦略の概要、2021年~2026年 184
表193 データセンター用浸漬冷却液市場:
競争の激しさ、2025年 188
表194 データセンター浸漬冷却流体市場:地域別展開状況 195
表195 データセンター浸漬冷却流体市場:技術別展開状況 196
表196 データセンター浸漬冷却流体市場: 流体タイプ別市場規模 197
表197 データセンター浸漬冷却流体市場:データセンタータイプ別市場規模 198
表198 データセンター浸漬冷却流体市場:主要スタートアップ/中小企業
の詳細リスト 201
表199 データセンター浸漬冷却流体市場:主要スタートアップ/中小企業の競合ベンチマーク 202
表200 データセンター浸漬冷却流体市場: 製品・ソリューションの発売状況(2021年1月~2026年10月) 204
表201 データセンター浸漬冷却液市場:取引状況、
2021年1月~2026年10月 205
表 202 シェル PLC:企業概要 207
表 203 シェル PLC:提供製品・ソリューション・サービス 208
表 204 シェル PLC:製品発売 209
表 205 シェル PLC:取引 209
表206 ケムアーズ:会社概要 211
表207 ケムアーズ:提供製品・ソリューション・サービス 212
表208 ケムアーズ:新製品発売 213
表209 ケモアーズ:取引 213
表 210 エクソンモービル・コーポレーション:会社概要 215
表 211 エクソンモービル・コーポレーション:提供製品・ソリューション・サービス 216
表 212 エクソンモービル・コーポレーション: 新製品の発売 217
表 213 エクソンモービル社:取引 217
表 214 ルブリゾール社:会社概要 219
表 215 ルブリゾール社:提供している製品・ソリューション・サービス 219
表 216 ルブリゾール・コーポレーション:取引 220
表 217 カストロール・リミテッド:会社概要 222
表 218 カストロール・リミテッド:提供製品・ソリューション・サービス 222
表 219 カストロール・リミテッド:取引実績 223
表 220 フックス SE:会社概要 225
表 221 フックス SE:提供製品・ソリューション・サービス 226
表 222 フックス SE:新製品発売 227
表223 サブマー・グループ・リミテッド:会社概要 228
表224 サブマー・グループ・リミテッド:製品・ソリューション・提供サービス 228
表225 サブマー・グループ・リミテッド:取引実績 228
表 226 サブマー・グループ・リミテッド:事業拡大 229
表 227 サブマー・グループ・リミテッド:その他の動向 230
表 228 インベンテック・パフォーマンス・ケミカルズ:会社概要 231
表 229 インベンテック・パフォーマンス・ケミカルズ:提供製品/ソリューション/
サービス 231
表 230 インベンテック・パフォーマンス・ケミカルズ:新製品の発売 232
表 231 GRC(グリーン・レボリューション・クーリング):会社概要 233
表 232 GRC(グリーン・レボリューション・クーリング):提供製品・ソリューション・サービス 233
表 233 GRC(グリーン・レボリューション・クーリング):取引実績 234
表 234 エンジニアード・フルイッズ:会社概要 235
表 235 ENGINEERED FLUIDS:提供製品・ソリューション・サービス 235
表 236 ENGINEERED FLUIDS:取引実績 236
表 237 カーギル社:会社概要 237
表 238 カーギル社:提供製品・ソリューション・サービス 237
表 239 カーギル社:新製品発売 238
表 240 バルボライン・グローバル・オペレーションズ:会社概要 239
表 241 バルボライン・グローバル・オペレーションズ:提供製品・ソリューション・サービス 240
表 242 バルボライン・グローバル・オペレーションズ:取引事例 241
表243 ENEOS株式会社:会社概要 242
表244 ENEOS株式会社:提供製品・ソリューション・サービス 243
表245 ENEOS株式会社:取引実績 244
表246 トタルエナジーズ:会社概要 245
表 247 トタルエナジーズ:提供製品・ソリューション・サービス 246
表 248 トタルエナジーズ:取引実績 246
表 249 ダイナリーン社:会社概要 247
表 250 ダイナリーン社:提供製品・ソリューション・サービス 247
表 251 DCX 液体冷却システム社:会社概要 248
表 252 DCX 液体冷却システム社: 提供製品・ソリューション・サービス 248
表 253 ダウ・インク:会社概要 249
表 254 ダウ・インク:提供製品・ソリューション・サービス 250
表 255 ダウ・インク:新製品発売 251
表 256 ペトロナス・ルブリカンツ・インターナショナル:会社概要 252
表 257 ペトロナス・ルブリカンツ・インターナショナル:提供製品・ソリューション・
サービス 253
表 258 ペトロナス・ルブリカンツ・インターナショナルの取引 253
表 259 オレオン NV:会社概要 254
表 260 オレオン NV:製品・ソリューション・提供サービス 254
表 261 オレオン NV:新製品発売 254
表 262 オレオン NV 255
表 263 シェブロン・フィリップス・ケミカル・カンパニー LLC(シェブロン・コーポレーション):会社概要 256
表 264 CHEVRON PHILLIPS CHEMICAL COMPANY LLC(CHEVRON CORPORATION):提供製品・ソリューション・サービス 257
表 265 CHEVRON PHILLIPS CHEMICAL COMPANY LLC(CHEVRON CORPORATION):事業拡大 257
表266 三明ヘキサフルオロケミカルズ株式会社:会社概要 258
表267 浙江ノア・フルオロケミカル株式会社:会社概要 258
表268 フルオレズ・テクノロジー株式会社:会社概要 259
表269 深セン華益兄弟テクノロジー株式会社:会社概要 260
表270 AMERテクノロジー株式会社:会社概要 261









