「イノベーション、顧客サービス、そして『人を第一に考える』企業文化への深い取り組みを通じて、当社は持続可能なパッケージングのリーディングカンパニーとなることを長期的なビジョンとしています」と、ベリー・グローバルのCEOであるケビン・クウィリンスキー氏は述べました。「当社が設計・開発する製品、事業運営、あるいは他者との関わり方において、当社の成果は、循環型でネットゼロ経済への移行を加速させる形で、パッケージングがもたらす多くのメリットを提供することで、顧客のニーズを満たすことに深く根ざしています。」
国別の成長率は、輸出の比重と産業用包装材の需要を反映しています。中国が8.9%でトップ、次いでインドが8.5%となっています。ドイツは7.8%、ブラジルは7.2%の成長率を示しています。米国は6.8%を記録しています。英国は5.9%、日本は5.0%の成長率となっており、これらはより成熟しているものの、着実な成長を続ける産業用包装材市場を反映しています。
市場の定義
クロスコーナー工業用バッグ市場は、FIBCまたはジャンボバッグとして知られる、大型のポリプロピレンおよびポリエチレン製織物バルクコンテナを対象としています。これらのバッグは、クレーンやフォークリフトによる運搬用に四隅にリフティングループを備えており、500 kgから2,000 kgの乾燥バルク材料を収容できます。主な最終用途には、食品、農業、化学、建設、鉱業などが含まれます。コーティング加工された製品は、湿気に敏感な用途や屋外での使用に対応しています。
市場の対象範囲
本レポートでは、2026年から2036年までの世界および地域別の売上高を、素材、容量、製品タイプ、投入口構成、および最終用途別に分析しています。また、バージンおよび再生ポリプロピレンの動向、コーティング済み製品と未コーティング製品の動向、ならびにサステナビリティ認証の経済性についても評価しています。対象地域には、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカが含まれ、中国、インド、ドイツ、ブラジル、米国、英国、日本については国別分析が行われています。
市場の対象外
硬質IBC、ドラム缶、金属製ペール缶、および段ボール製のバルク容器は対象外となります。ジュート製バッグは、ハイブリッドPP構造で使用される場合を除き、対象外となります。FIBCライナーおよび加工前のPP織物は対象外です。本調査では、コーティングと注入口設計が一体となった完成品のクロスコーナーバッグに焦点を当てています。
調査方法
- 一次調査:主要地域におけるFIBCの購入者、輸出業者、化学品販売業者、物流事業者、および製造業者に対してインタビューを実施しました。
- デスクリサーチ:情報源には、LC Packaging、Packem Umasree、EUの包装規制文書、インドのプラスチック廃棄物規制、FAOの貿易統計、およびUSDAの輸出データが含まれます。
- 市場規模の算出と予測:商品貿易量および工業生産高のデータと、容量およびコーティングの種類別のバッグ価格を組み合わせたハイブリッドモデルを採用しました。普及率は、販売代理店へのインタビューを通じて検証されました。
- データの検証および更新サイクル:結果は、メーカーの生産能力拡大および規制のスケジュールと照合されました。予測は、原材料およびコンプライアンスの変更について毎年見直されます。
概要
市場の定義
- クロスコーナー工業用バッグは、織物ポリプロピレンまたはポリエチレン製のバルクコンテナであり、4隅に吊り上げ用ループを備え、食品、農業、化学、建設、鉱業の各セクターにおいて、500kgから2,000kgの乾燥物質を輸送するように設計されています。
需要の推進要因
- インド、ブラジル、米国からの農産物輸出の増加に伴い、バルク物流におけるFIBCの使用量が増加しています。
- EUのリサイクル素材含有率に関する規制により、プレミアム価格での認証済みrPPバッグへの需要が生まれています。
- インドの2025年4月からの再生プラスチック使用要件により、国内におけるrPETおよびrPPの生産への投資が加速しています。
分析対象の主要セグメント
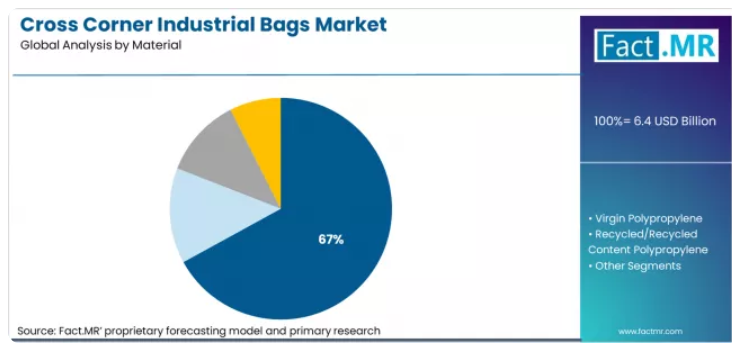
- 素材別:ポリプロピレンは、強度、耐薬品性、およびコスト効率の高さから、約67%のシェアを占めています。
- 容量別:500~1,000kgの容量帯は、標準的なバルク輸送サイズとして約38%のシェアを占めています。
- 製品タイプ別:湿気や汚染からの保護ニーズから、コーティングバッグが約56%のシェアを占めています。
- 地域別では、アジア太平洋地域が生産量で首位を占めていますが、欧州はサステナビリティ基準を通じてプレミアム収益を主導しています。
FACT.MRのアナリスト見解
FACT.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「2036年までの規制要件によって形成される、コスト主導のコモディティ層と、プレミアムな認証済み再生素材層へと市場が分断されていく状況を理解する上で、本レポートは経営幹部(CXO)にとって不可欠なものとなるでしょう」と述べています。戦略的示唆メーカーは、EUおよびインドの規制要件を満たすため、認定済み再生ポリプロピレンの製造プロセスに投資すべきです。
流通業者は、より高い利益率を確保するために、コーティング済みおよび食品グレードのFIBC製品への展開を拡大すべきです。中国市場に参入する企業は、コストとリードタイムで競争するために、現地生産パートナーシップを優先すべきです。調査方法市場規模の算出には、FAOおよびUSDAの輸出量に、FIBCの普及率およびメーカーの開示情報を組み合わせています。
再生素材の採用状況については、認証の達成状況およびEU規制のスケジュールを基準として比較しました。地域別のモデル化には、インドのPLI(生産連動型インセンティブ)投資、EU規制のスケジュール、中国の工業生産データ、およびブラジルのコモディティ輸出予測を組み込みました。
セグメント別分析
素材別クロスコーナー工業用バッグ市場分析
ポリプロピレン製バッグは、2026年には67%のシェアを占めると予測されています。PPは、優れた引張強度、添加剤による紫外線安定性、耐薬品性を備えており、織物ポリエチレンよりも低コストです。FIBCの試験規格や購入者の仕様の多くはPPを基準として策定されており、その確固たる地位をさらに強めています。
- LC PackagingのrPP認証: LC Packagingは、2024年2月、FIBCにおける再生ポリプロピレンの使用に関してQA CER認証を取得しました。これにより、欧州のPCR品質基準への準拠が確認され、規制対象となる食品関連用途での使用が可能となりました。これは、認証済み再生材料の採用に向けた大きな転換点となります。[1]
- Packem Umasree社のrPET製FIBC製造施設:Packem Umasree社は、2024年4月にグジャラート州で、rPETボトルからFIBCまでを一貫して生産する施設を稼働させました。同工場では、使用済みPETボトルをクロスコーナーバッグ用の織物に再生しています。これにより、インドにおける持続可能な素材の選択肢がrPP以外にも拡大することになります。[3]
- ポリプロピレン価格の変動による制約: PP樹脂は、FIBCの生産コストの60~70%を占めています。2024年、アジアのPPスポット価格は1メトリックトンあたり900~1,150米ドルの範囲で推移しました。この価格変動は、メーカーの利益率やバイヤーの調達計画に影響を及ぼしています。[6]
容量別クロスコーナー工業用バッグ市場分析
2026年には、500~1,000 kgの容量セグメントが38%のシェアを占めると予測されています。このサイズは、パレットの寸法、ISOコンテナへの積載、および標準的なフォークリフトの積載制限に適合しています。また、一般的な穀物、肥料、化学製品の処理要件にも合致しています。安全性およびコンプライアンスに関する文書のほとんどは、この基準容量に基づいています。
- ストースック社の容量範囲の拡大:ストースック・グループは、標準および特殊な容量のクロスコーナーバッグを供給しています。同社の2024年および2025年の自動化への投資は、バルクFIBCサプライチェーンへの移行を進める欧州の食品および化学品バイヤーからの需要増に対応するものです。[7]
- 食品グレードのコーティング済みバッグに対する需要:食品・飲料のバイヤーは、500~1,000 kgのコーティング済みバッグをますます多く使用しています。BRCやSQFなどのGFSI準拠規格では、厳格な衛生管理に関する文書化が求められています。認証済みのコーティング済みバッグは、コーティングなしの製品に比べて10~25%の価格プレミアムが付いています。
- 鉱業セクターにおける大容量需要: 鉱業生産者は、鉱石濃縮物の輸出に2,000kgを超えるFIBCを採用しています。チリ、ブラジル、オーストラリアの銅、鉄鉱石、リチウム生産者は、重量とコスト効率の観点から、スチールドラムからより大型のFIBCへと移行しています。[5]
推進要因、制約要因、および機会
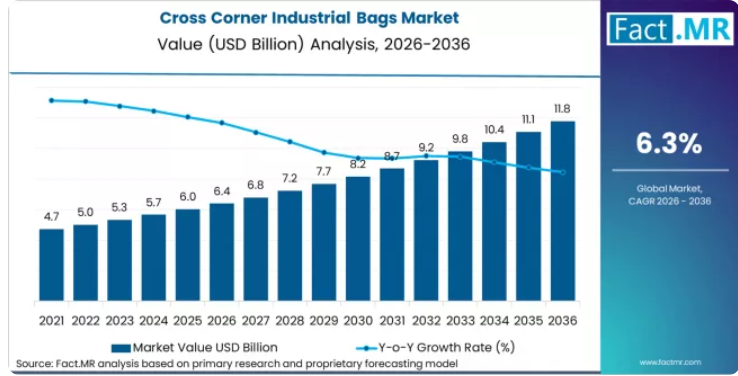
Fact.MRの推計によると、クロスコーナー型産業用バッグ市場は2025年に59億米ドルに達しました。FIBCは、乾燥商品にとって依然として1トンあたりのコストが最も低いバルク包装オプションです。硬質IBCの25~40kgに対し、FIBCの重量は1~2kgと軽量であるため、輸送コストを大幅に削減できます。この利点により、インド、ブラジル、米国からアジアやヨーロッパへの農業輸出ルートにおいて、長期にわたる採用が後押しされてきました。
素材シェアの67%を占めるコスト効率の高いバージンポリプロピレン製バッグと、高まる持続可能性への要請との間には、大きな緊張関係が存在しています。1個あたり約3~8米ドルの標準的なバージンPP製バッグは、価格に敏感な用途で主流となっています。
EU包装規制における再生プラスチック含有率の義務化:EUの「包装および包装廃棄物に関する規則」では、2030年および2035年までの再生プラスチック含有率目標が義務付けられています。5リットルを超える工業用プラスチックバッグも対象に含まれます。LC Packaging社は2024年2月、rPP製FIBCのQA CER認証を取得し、早期の規制順守に向けた体制を整えました。[2]
インドの再生プラスチック含有率義務化:インドは、拡大生産者責任(EPR)規則に基づき、2025年4月から再生プラスチック含有率を義務化しました。これにより、国内のrPPおよびrPETの生産能力拡大が進んでいます。Packem Umasree社は、この変化に対応するため、2024年4月にインド初のrPETボトルからFIBCへの製造施設を稼働させました。[4]アジア太平洋地域における農業用FIBCの採用: APEDAの報告によると、2024~25会計年度のインドの農産物輸出額は約530億米ドルでした。穀物や食品原料の輸送では、500~2000kgのFIBCの使用がますます増加しています。この需要は、農業サイクルを通じて安定しています。
地域別分析
クロスコーナー型工業用バッグ市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域を対象に分析されており、各地域については、農産物の輸出量、工業生産の集中度、持続可能性に関する規制の導入スケジュール、およびFIBC製造拠点の強さといった観点から評価されています。国別では、中国、インド、ドイツ、ブラジル、米国、英国、日本を対象としています。本レポートの全文では、商品貿易インフラ、再生素材含有量の認証の有無、および最終用途産業の成長軌跡をベンチマークとした、市場の魅力度分析を提供しています。
アジア太平洋地域のクロスコーナー工業用バッグ市場分析
アジア太平洋地域は、クロスコーナー工業用バッグにとって最大の生産拠点であると同時に、最も急速に成長している消費地域でもあります。インドのグジャラート州、ラジャスタン州、アンドラ・プラデーシュ州には、世界最大規模のFIBC輸出クラスターが立地しています。中国は、農業、化学、建設分野からの旺盛な需要に支えられ、最大の国内消費市場となっています。
- 中国:中国におけるクロスコーナー工業用バッグの需要は、2036年まで年平均成長率(CAGR)8.9%で増加すると予測されています。この成長は、中国の広大な化学製品生産拠点と大規模な農業生産量に支えられています。また、第14次および第15次五カ年計画に基づく建設活動も、セメントや骨材用バッグの需要を牽引しています。
- インド:インドにおけるクロスコーナー工業用バッグの需要は、2036年まで年平均成長率(CAGR)8.5%で増加すると予測されています。インドは、世界的な輸出のリーダーシップと、高まる国内消費を兼ね備えています。APEDAの報告によると、2024~25会計年度の農産物輸出額は約530億米ドルに達し、その大部分がFIBCで取り扱われました。2025年4月に施行される再生プラスチック使用義務化により、rPPおよびrPETへの投資が促進されており、Packem Umasree社のグジャラート州工場がこれを支えています。
FACT.MRのアジア太平洋地域分析は、中国、インド、日本、韓国、オーストラリア、ニュージーランド、ASEAN、およびその他のアジア太平洋地域を対象としています。これには、生産能力、輸出量、認証スケジュール、およびコンプライアンスデータが含まれます。
欧州のクロスコーナー工業用バッグ市場分析
欧州は、クロスコーナー工業用バッグにおける持続可能性主導の仕様アップグレードを牽引しています。EUの「包装および包装廃棄物規制」により、バージンPPから認証済みrPPバッグへの移行が加速しています。LC Packagingなどの流通業者やStorsackなどの製造業者は、規制に準拠したマルチトリップおよび帯電防止ソリューションを通じて、工業、食品、化学分野のバイヤーを支援しています。
- ドイツ:ドイツにおけるクロスコーナー工業用バッグの需要は、2036年まで年平均成長率(CAGR)7.8%で増加すると予測されています。ドイツの化学・製造産業基盤が、安定した需要を牽引しています。EUのリサイクル素材含有率目標により、バイヤーは認証済みrPPサプライヤーへの移行を迫られています。LC PackagingのQA CER認証および2024年1月のWeiterer社との合併により、ドイツ国内での事業基盤が強化されました。業界団体のサステナビリティガイドラインも、rPPの採用をさらに後押ししています。
- イギリス:イギリスにおけるクロスコーナー型工業用袋の需要は、2036年まで年平均成長率(CAGR)5.9%で増加すると予測されています。英国のプラスチック包装税は、再生素材含有率が30%未満の包装に対して課徴金を課しています。これにより、rPP規格に準拠した袋の調達が促進されています。食品小売業者や穀物取引業者は、英国小売業協会(BRC)のプラスチック・ロードマップの目標に沿って、サプライヤーに対するサステナビリティ要件を厳格化しています。
FACT.MRの欧州分析は、ドイツ、フランス、英国、ノルウェー、スペイン、オランダ、北欧諸国、およびその他の欧州諸国を対象としています。これには、再生素材含有率の導入スケジュール、税制、およびセクターごとの仕様更新情報が含まれています。
北米におけるクロスコーナー工業用袋市場の分析
北米は、効率性と仕様の向上に重点を置いた成熟した市場です。需要は、米国の穀物輸出、化学製品生産、および食品原料のサプライチェーンによって牽引されています。BAG CorpやFlexSackなどの流通業者は、国内およびインド産の製品を用いて、食品、鉱業、産業の各セクターにサービスを提供しています。
- 米国:米国におけるクロスコーナー工業用バッグの需要は、2036年まで年平均成長率(CAGR)6.8%で増加すると予測されています。この成長は、バルク原料の取り扱いおよび、2024年に1億メトリックトンを超えると見込まれる堅調な農産物輸出に起因しています。また、米国の化学産業も、特に帯電防止タイプのCおよびDバッグに対する需要を支えています。FlexSack社のrPPを30%使用したエコFIBCは、持続可能性への関心の高まりを反映しています。
FACT.MRの北米分析は、米国、カナダ、メキシコを対象としています。本分析では、輸出データ、化学セクターの仕様、リサイクル素材含有量のベンチマーク、および鉱業関連の調達動向を提供しています。
ラテンアメリカにおけるクロスコーナー工業用バッグ市場分析
ラテンアメリカは、堅調な農産物輸出、鉱業活動、および拡大するバルクコモディティ物流に支えられ、クロスコーナー工業用バッグの成長市場となっています。ブラジルが地域需要の大部分を占めていますが、その他の国々も農産物や鉱物の輸出を通じて需要に貢献しています。
- ブラジル: ブラジルにおけるクロスコーナー型工業用バッグの需要は、2036年まで年平均成長率(CAGR)7.2%で増加すると予測されています。この成長は、ブラジルが世界最大の大豆輸出国であり、砂糖輸出では世界第2位であるという地位に支えられています。CONABの報告によると、2024年から25年にかけての大豆生産量は約1億6,600万メートルトンに達し、貯蔵および輸出チェーンにおけるFIBCの需要を堅調に支えています。
FACT.MRのラテンアメリカ分析は、ブラジル、メキシコ、アルゼンチン、およびその他のラテンアメリカ諸国を対象としています。読者の皆様は、農産物の輸出量、鉱業セクターにおけるFIBC需要の動向、再生素材の採用に関するベンチマーク、および地域別の生産能力データをご覧いただけます。
最近の動向
- 2025年2月、United Bags, Inc.はBAG Corpの買収を完了し、「SUPER SACK」バルクバッグを含むFIBC製品ラインナップを拡充することで、より幅広いバルク包装ソリューションの提供を実現しました
- 2025年、LC Packaging International BVは、同社のFIBC生産においてQA-CERリサイクルポリプロピレン認証を取得しました。これにより、欧州で新たに導入されつつあるリサイクル素材含有率に関する規制への準拠体制を整え、認証を受けた持続可能なクロスコーナー型工業用バッグの市場投入に向けた製品ポジショニングを効果的に推進しています。
主要企業
- Sack Industrials Inc.
- Interjute
- Sinopack
- Aditya Timpack Pvt Ltd.
- Storsack Group
- Bonus Bags
- Accon
- Years Sentetik
- Virgo Polymer India Ltd.
- Vishish Bulkpack Solution
- Jumbo Bag Ltd.
- LC Packaging International BV
- Halsted Corporation
クロスコーナー工業用バッグ市場のセグメント別分析
- 素材別
- ポリプロピレン
- バージンポリプロピレン
- 再生/再生素材含有ポリプロピレン
- 織物ポリエチレン
- ポリプロピレン
- 容量別
- 500 kg以下
- 500~1000 kg
- 1000~2000 kg
- 2000 kg以上
- 製品タイプ別
- コーティング
- PEコーティング
- ラミネート
- UVコーティング
- コーティングなし
- コーティング
- 注入口タイプ別
- スパウトトップ
- オープントップ
- ダフルトップ
- フラップ付きスパウトトップ
- 用途別
- 食品・飲料
- 穀物およびシリアル
- 砂糖および塩
- 食品原料
- 香辛料およびナッツ
- 化学製品
- 工業用化学製品
- ポリマーおよび樹脂
- 肥料
- 医薬品
- 農業
- 動物用飼料
- 種子
- 農産物
- 建築・建設
- セメント
- 砂および骨材
- 建設用化学製品
- 鉱業
- 鉱物精鉱
- 鉱石
- 鉱業用化学製品
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- ノルウェー
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- ASEAN
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東およびアフリカ諸国
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格資料
- 業界誌、専門誌、アナリスト・ブリーフ
- 学会論文集、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による知見およびフィールドワーク(一次情報)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次資料が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および現場調査
- 社会的・コミュニティ的交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療専門家
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場のダイナミクス
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材別)
- はじめに/主な調査結果
- 2021年から2025年までの素材別市場規模(百万米ドル)の過去分析
- 素材別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- ポリプロピレン
- バージンポリプロピレン
- 再生/再生含有ポリプロピレン
- 織物用ポリエチレン
- 素材別、Yからoへの成長トレンド分析、2021年から2025年
- 素材別、絶対額(ドル)の機会分析、2026年から2036年
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(生産能力別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(生産能力別)
- 生産能力別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 500 kg以下
- 500~1000 kg
- 1000~2000 kg
- 2000 kg以上
- 生産能力別、2021年から2025年までのY to o to Y成長トレンド分析
- 容量別 絶対額によるビジネスチャンス分析(2026年~2036年)
- 地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年~2036年の予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 素材別
- 生産能力別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 生産能力別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 素材別
- 容量別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 容量別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 素材別
- 生産能力別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 生産能力別
- 主なポイント
- 東欧市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場規模(百万米ドル)、市場分類別予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- 素材別
- 生産能力別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 生産能力別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年から2025年
- 市場規模(予測:百万米ドル)および市場分類別予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 素材別
- 生産能力別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 生産能力別
- 主なポイント
- 南アジア・太平洋地域市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他の南アジア・太平洋地域
- 素材別
- 生産能力別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 生産能力別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年から2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 素材別
- 容量別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 容量別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 容量別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 生産能力別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材別
- 生産能力別
- 競合分析
- 競合の詳細分析
- Sack Industrials Inc.
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Interjute
- Sinopack
- Aditya Timpack Pvt Ltd.
- Storsack Group
- Bonus Bags
- Accon
- Years Sentetik
- Virgo Polymer India Ltd.
- Vishish Bulkpack Solution
- Jumbo Bag Ltd.
- LC Packaging International BV
- Halsted Corporation
- Sack Industrials Inc.
- 競合の詳細分析
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:2021年から2036年までの生産能力別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの素材別北米市場規模(百万米ドル)予測
- 表6:北米市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
- 表7:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパ市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)予測(生産能力別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)予測(素材別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の生産能力別予測
- 表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表23:2021年から2036年までの中東・アフリカ地域の市場規模 (百万米ドル)の予測(素材別、2021年~2036年)
- 表24:中東・アフリカ市場の市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場の市場規模(百万米ドル)の予測(2021年~2036年)
- 図3:素材別、2026年および2036年の世界市場シェアおよびBPS分析
- 図4:素材別、2026年から2036年までの世界市場のY対Y成長率比較
- 図5:素材別の世界市場魅力度分析
- 図6:生産能力別の世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:生産能力別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図8:生産能力別の世界市場の魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場のYからOへの成長率比較(2026年から2036年)
- 図11:地域別の世界市場の魅力度分析
- 図12:北米市場における追加ドル機会(2026年から2036年)
- 図13:ラテンアメリカ市場における追加ドル機会(2026年から2036年)
- 図14:西ヨーロッパ市場における追加ドル機会(2026年から2036年)
- 図15:東ヨーロッパ市場における追加ドル機会(2026年から2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における素材別のYからOへの年間成長率比較(2026年~2036年)
- 図22:北米市場における素材別の市場魅力度分析
- 図23:北米市場における生産能力別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における生産能力別のYtoY成長率比較(2026年~2036年)
- 図25:北米市場における生産能力別の市場魅力度分析
- 図26:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:ラテンアメリカ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場における素材別のYtoOtoY成長率比較(2026年から2036年)
- 図29:ラテンアメリカ市場の魅力度分析(素材別)
- 図30:ラテンアメリカ市場の価値シェアおよびBPS分析(生産能力別、2026年および2036年)
- 図31:ラテンアメリカ市場のYtoOtoY成長率比較(生産能力別、2026年から2036年)
- 図32:ラテンアメリカ市場の魅力度分析(生産能力別)
- 図33: 西ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場:素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場:素材別YtoOtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場:素材別市場魅力度分析
- 図37:西ヨーロッパ市場の売上高シェアおよびBPS分析(生産能力別、2026年および2036年)
- 図38:西ヨーロッパ市場のYtoY成長率比較(生産能力別、2026年から2036年)
- 図39:西ヨーロッパ市場の魅力度分析(生産能力別)
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における素材別YtoOtoY成長率の比較(2026年~2036年)
- 図43:東ヨーロッパ市場における素材別の市場魅力度分析
- 図44:東ヨーロッパ市場における生産能力別の市場シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における生産能力別のY-to-o-to-Y成長率比較(2026年~2036年)
- 図46:東ヨーロッパ市場における生産能力別の市場魅力度分析
- 図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における素材別YからoへのY成長率比較(2026年から2036年)
- 図50:東アジア市場における素材別の市場魅力度分析
- 図51:東アジア市場における生産能力別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における生産能力別のY→o→Y成長率比較(2026年~2036年)
- 図53:東アジア市場における生産能力別の魅力度分析
- 図54:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋市場における素材別の前年比成長率比較(2026年~2036年)
- 図57:南アジア・太平洋市場における素材別の市場魅力度分析
- 図58:南アジア・太平洋市場における生産能力別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:南アジアおよび太平洋市場における生産能力別の前年比成長率比較(2026年~2036年)
- 図60:南アジアおよび太平洋市場における生産能力別の市場魅力度分析
- 図61:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における材料別市場シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における材料別YtoOtoY成長率の比較(2026年から2036年)
- 図64:中東・アフリカ市場の魅力度分析(素材別)
- 図65:中東・アフリカ市場の価値シェアおよびBPS分析(生産能力別、2026年および2036年)
- 図66:中東・アフリカ市場のYtoY成長率比較(生産能力別、2026年から2036年)
- 図67:中東・アフリカ市場における生産能力別の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









