主な市場動向と洞察
- 製品別:自動乳房超音波検査(ABUS)セグメントが市場を牽引し、2025年には売上高シェアの約64.0%を占めました。
- 用途別:2025年には、病院セグメントが48.0%を超える売上高シェアで最大の割合を占めました。
地域別の注目点
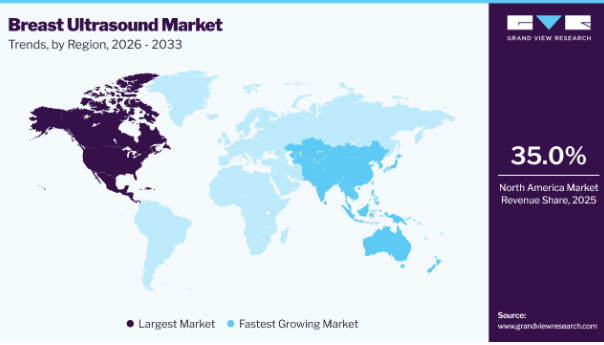
- 最大の地域市場:北米(2025年の売上高シェア35.0%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
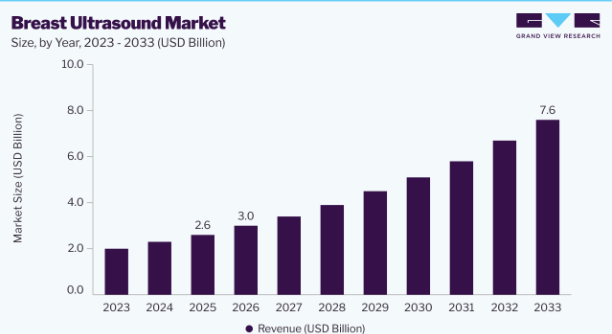
- 2025年の市場規模:26億米ドル
- 2026年の推定市場規模:30億米ドル
- 2033年までの予測市場規模:76億米ドル
- CAGR(2026年~2033年):14.2%
2024年4月にNBCユニバーサルが発表した記事によると、米国予防医療サービス作業部会(USPSTF)の専門家たちは、乳房を持つ人に対し、40歳から毎年マンモグラフィ検査を受けることを推奨しました。世界中で乳がんの有病率が増加していることが、製品の需要を後押しすると予想されます。がんは世界的に主要な死因の一つであり、乳がんは世界で2番目に多いがんです。女性の場合、乳がんは最も罹患率の高いがんのトップに挙げられます。
座りがちな生活、肥満、食習慣の変化の増加は、乳がんの主な要因の一部です。さらに、アルコール摂取量の増加も、この疾患のリスクを高めると予想されます。リスクは、1日あたりのアルコール摂取量1単位につき、約7%から10%増加します。このような疾患の有病率の増加により、近い将来、乳房超音波検査の需要が拡大すると予想されます。
この疾患の予防および治療に対する需要の高まりを受け、主要企業や研究機関は、乳房超音波市場での地位を強化するため、技術的に先進的な製品を相次いで発売しています。さらに、米国がん協会(American Cancer Society)の『Cancer Facts & Figures 2025』によると、2025年には米国の女性において316,950件以上の新たな浸潤性乳がんが診断されると推定されており、高度な乳房画像診断技術に対する継続的なニーズが浮き彫りになっています。
加えて、女性における高密度乳房組織の有病率の増加や、補助的スクリーニングに対する意識の高まりも、市場の成長をさらに後押ししています。マンモグラフィは、高密度乳房組織を持つ女性において感度が低下することが多いため、乳房超音波検査は病変の早期発見に向けた重要な補完的画像診断法となっています。2024年9月に施行される米国FDAの乳房密度通知規則によれば、マンモグラフィ検査施設は患者に乳房密度について通知することが義務付けられており、これにより乳房超音波検査などの補助的スクリーニングの選択肢に対する認識が高まっています。この規制の動向は、予測期間において乳房超音波検査の導入を後押しすると見込まれています。
製品インサイト
自動乳房超音波検査(ABUS)セグメントは、乳がんの補助的スクリーニングにおける導入拡大、継続的な技術進歩、有利な規制当局の承認、およびユーザーフレンドリーなワークフロー機能により、2025年には市場の約64.0%を占め、市場を支配しました。再現性の向上、操作者への依存度の低減、画像の一貫性の向上など、自動乳房超音波検査のさまざまな利点が、機器の導入を促進し、市場の成長を後押ししています。さらに、高密度乳房組織のスクリーニングに対する認識の高まりも、このセグメントの成長を支えています。マンモグラフィは高密度乳房組織を持つ被検者において感度が低下するため、自動乳房超音波検査などの補助的なスクリーニング手法へのニーズが高まっています。乳房画像診断技術の継続的な進歩と、規制面での好意的な支援により、診断精度と運用効率が向上し、それによって乳房超音波検査市場の継続的な成長が後押しされると予想されます。
従来型乳房超音波(CBUS)セグメントは、その費用対効果の高さ、広範な普及、および病院や画像診断センターにおける日常的な乳房検査への高い導入率により、予測期間を通じて最も高い年平均成長率(CAGR)で成長すると予想されます。従来型乳房超音波は、腫瘍、嚢胞、その他の乳房異常の検出に広く利用されており、特にマンモグラフィーと併用される補完的な画像診断ツールとして活用されています。多くの医療提供者は、特に新興市場において、低コスト、運用上の柔軟性、および既存の診断ワークフローへの統合の容易さから、従来型超音波システムを引き続き利用しています。例えば、キヤノンメディカルは、高解像度の乳房画像診断と診断精度の向上をサポートする「Aplio」シリーズなどの先進的な画像診断システムにより、従来型超音波製品のラインナップを強化し続けています。早期発見や診断評価における従来型乳房超音波の継続的な利用が、予測期間中の同セグメントの成長を支えると見込まれます。
エンドユーザー別の分析
2025年には、病院セグメントが市場の48.0%を占め、市場をリードしました。多くの病院が、早期発見と診断精度の向上を図るため、高度な乳房超音波システムを導入し、乳房画像診断および腫瘍学の能力を拡大しています。例えば、モフィットがんセンターは、乳がんの早期発見を強化し、高度な診断技術へのアクセスを改善するために乳房画像診断サービスを拡充しており、病院現場における乳房超音波の利用拡大を支えています。診断インフラやがん治療サービスへの投資増加に支えられ、病院による高度な乳房超音波システムの導入が拡大していることは、予測期間を通じてこのセグメントの成長を牽引すると予想されます。
診断画像検査室セグメントは、診断センターの増加、画像診断技術への需要の高まり、および世界的な疾患有病率の高さにより、予測期間において最も高いCAGRで成長すると見込まれています。画像診断プロバイダーとテクノロジー企業との戦略的提携は、診断効率をさらに高め、同セグメントの成長を支えています。例えば、2026年4月、GEヘルスケアとRadNet傘下のDeep Healthは、AIを活用した乳房画像診断ソリューションを世界的に展開するため、提携を拡大しました。この提携により、GEヘルスケアのマンモグラフィシステムとDeep HealthのAI技術が融合され、診断画像センターや放射線科ネットワーク全体において、乳がん検診の精度向上、ワークフローの最適化、そして患者の転帰改善が図られます。AIを活用した乳房画像診断ソリューションの統合と、診断画像ネットワークの継続的な拡大により、乳がん診断における画像診断ラボの役割が強化されると予想され、その結果、予測期間を通じてこのセグメントが最も急速な成長を遂げると見込まれます。
地域別インサイト
北米の乳房超音波検査業界は、確立された医療インフラ、高い検診意識、および先進的な診断画像技術の積極的な導入により、2025年には世界市場において約35.0%のシェアを占め、最大の売上高シェアを占めました。喫煙、肥満、運動不足などの生活習慣に関連するリスク要因に起因する同地域における乳がん有病率の上昇に加え、政府による支援策や医療費の増加が、市場の拡大を牽引しています。乳房超音波検査に対する保険適用範囲の拡大に加え、乳房密度の通知を促進する規制上の取り組みが相まって、同地域全体で先進的な乳房画像診断技術の導入がさらに加速しています。例えば、2026年4月、Dense Breast-infoは、38の州およびワシントンD.C.が乳房画像診断に関する保険適用範囲の拡大法を施行したことを報じました。また、HRSA(米国保健資源サービス局)の新しいガイドラインでは、対象となる個人に対し、超音波検査を含む追加の画像診断手技について無償での保険適用が義務付けられました。これらの措置は、経済的障壁を軽減し、乳がんの早期発見へのアクセスを改善することを目的としています。
米国の乳房超音波市場の動向
米国の乳房超音波業界は、世界トップクラスの医療施設や著名な診断センターの存在、および乳がんの有病率の増加により、乳房検査の需要が高まっていることから、2025年には約78.0%のシェアを占め、北米市場をリードしました。例えば、米国がん協会(American Cancer Society)の予測によると、2024年には米国で浸潤性乳がんが約310,720例、非浸潤性乳がんが約56,500例確認されると見込まれています。
欧州の乳房超音波市場の動向
欧州の乳房超音波市場は、主要な市場プレーヤーの存在、政府による支援策、および医療インフラへの投資拡大により、今後数年間で大幅な成長が見込まれています。乳がんの早期発見に対する意識の高まりや、高度な画像診断技術の導入拡大も、同地域全体の市場成長をさらに後押ししています。例えば、HologicやSiemens Healthineersといった主要企業は、診断精度とワークフローの効率性を向上させるため、欧州の医療施設全体で先進的な乳房画像診断ソリューションの導入を拡大しています。こうした動きは、乳房超音波を含む先進的な乳房画像診断技術が、同地域全体でより広く採用されることを後押ししています。継続的な技術の進歩、業界内の強力な連携、そして好意的な医療施策により、乳房画像診断サービスへのアクセスが改善され、乳房超音波システムの導入が促進されると予想され、欧州における市場の継続的な成長を支えるものと見込まれます。
アジア太平洋地域の乳房超音波市場の動向
アジア太平洋地域の乳房超音波市場は、乳がん検診や早期診断に対する意識の高まりに加え、地域全体での医療サービスへのアクセス改善により、予測期間において最も高いCAGRで成長すると見込まれています。主要メーカーによる継続的な製品革新とAI搭載画像診断ソリューションの統合により、診断能力が向上し、乳房超音波システムの導入が加速しています。例えば、2025年11月、サムスン・インディアは次世代AI技術を搭載した超音波診断装置「R20」を発売しました。このプラットフォームには、AIベースのツール「Live BreastAssist」が組み込まれており、BIRADS分類およびレポート機能を用いた乳房病変のリアルタイム検出を可能にし、診断精度とワークフローの効率を向上させています。サムスンは、R20が乳房画像診断を含む幅広い用途において優れた画質を提供するように設計されていると述べています。技術的に高度な超音波システムの普及が進み、乳がん検診および診断インフラへの投資が増加していることから、乳房超音波技術の導入が促進され、アジア太平洋市場における急速な成長が後押しされると予想されます。
ラテンアメリカの乳房超音波市場の動向
ラテンアメリカの乳房超音波業界は、乳がんの早期発見に対する意識の高まり、画像診断サービスへのアクセス改善、および地域全体での医療投資の増加に牽引され、予測期間を通じて着実な成長が見込まれています。乳がんの有病率の増加に加え、政府主導の検診取り組みの拡大が相まって、高度な乳房画像診断技術への需要が加速しています。さらに、病院や画像診断センターにおける技術的に高度な超音波システムの導入により、診断効率が向上し、市場の成長を支えています。医療インフラの継続的な改善に加え、がん治療や診断サービスへの投資増加により、ラテンアメリカにおける乳房超音波システムの導入がさらに促進され、市場の継続的な拡大が後押しされると予想されます。
中東・アフリカにおける乳房超音波市場の動向
中東・アフリカにおける乳房超音波業界は、予測期間中に大幅な成長が見込まれています。同地域の当局は、がんの検出と治療を強化するために、さまざまな戦略的取り組みを進めています。組織による先進技術の導入が、同地域の市場成長に寄与しています。例えば、2024年7月、カタールのプライマリー・ヘルスケア・コーポレーション(PHCC)は、早期発見の向上を目的として、AIを活用した乳がん検診ソリューション「Lunit INSIGHT MMG」の導入を開始しました。AI搭載の診断ソリューションの導入拡大や、がん検診インフラへの投資増加により、早期発見率が向上し、先進的な乳房画像診断技術の導入が促進されると予想されます。その結果、予測期間において中東・アフリカの乳房超音波市場の成長が牽引されるものと見込まれます。
乳房超音波市場の主要企業に関する洞察
乳房超音波市場の主要企業には、GEヘルスケア、Koninklijke Philips N.V.、Siemens Healthineers AG、キヤノン株式会社、Telemed Medical Systems Srl、Hologic, Inc.、フクダ電子、SuperSonic Imagine、Lunit Inc.、サムスン・ヘルスケアなどが挙げられます。各社は、業界における競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は、合併・買収や他の大手企業との提携など、いくつかの戦略的取り組みを進めています。
- GEヘルスケアは、医療技術、スマートデバイス、ケアソリューションを扱う企業であり、幅広い製品とサービスを提供しています。同社は、製品セグメントのイメージングカテゴリーにおいて、マンモグラフィソリューションを提供しています。一方、超音波カテゴリーには、がんの早期発見を目的とした「Voluson Women’s Health Ultrasound」などのシステムが含まれています。
- Hologic, Inc.は、乳房の健康、性健康、婦人科の健康など、女性の健康関連製品を専門としています。乳房の健康分野には、生検、診断、スクリーニングなどのカテゴリーに属する様々な機器が含まれています。同社は、乳がんやその他の異常を診断するための様々な機器やソフトウェアシステムを提供しています。
主要な乳房超音波企業
本調査では、乳房超音波市場に関する分析として、以下の主要企業を取り上げています:
- GE HealthCare.
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- Canon Inc.
- Telemed Medical Systems Srl
- Hologic, Inc.
- FUKUDA DENSHI
- SuperSonic Imagine
- Lunit Inc.
- SamsungHealthcare.com
最近の動向
- 2026年4月、Lunit社は、同社のAIを活用した乳房画像診断エコシステムが330か所以上の検診拠点に拡大し、年間約100万件のマンモグラフィ検査をサポートしていると発表しました。また、同社は次世代3DマンモグラフィAIソリューションについてFDAの認可を取得し、乳がん診断分野における地位を強化しました。
- 2025年3月、GEヘルスケアは、高密度乳房を持つ女性における追加スクリーニングを迅速化し、がん検出率を向上させることを目的とした、AI搭載の自動乳房超音波診断システム「Invenia ABUS Premium」を発売しました。このプラットフォームには、生産性と診断の確信度を高めるための高度なワークフロー機能が組み込まれています。
世界の乳房超音波市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、最終用途、地域に基づいて、世界の乳房超音波市場レポートをセグメント化しました:
- 製品別見通し(収益、10億米ドル、2021年~2033年)
- 従来型乳房超音波検査(CBUS)
- 自動乳房超音波検査(ABUS)
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 画像診断検査室
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 乳房超音波市場の変数、動向、および範囲
3.1. 市場の概要/将来展望
3.2. 市場規模と成長見通し(百万米ドル)
3.3. 市場動向
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.4. 乳房超音波市場の分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 乳房超音波市場:製品別見通し、推計およびトレンド分析
4.1. セグメント概要
4.2. 乳房超音波市場:製品別見通しの推移分析(単位:百万米ドル、2025年および2033年)
4.3. 従来型乳房超音波(CBUS)
4.3.1. 従来型乳房超音波(CBUS)市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.4. 自動乳房超音波(ABUS)
4.4.1. 自動乳房超音波(ABUS)市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章 乳房超音波市場:最終用途別の推計および動向分析
5.1. セグメント概要
5.2. 乳房超音波市場:最終用途別の推移分析(百万米ドル、2025年および2033年)
5.3. 病院
5.3.1. 病院市場の売上高推計および予測(2021年~2033年、百万米ドル)
5.4. 画像診断検査機関
5.4.1. 画像診断検査機関市場の収益推計および予測、2021年~2033年(百万米ドル)
5.5. その他
5.5.1. その他市場の収益推計および予測、2021年~2033年 (百万米ドル)
第6章. 乳房超音波市場:地域別推計およびトレンド分析
6.1. 地域別乳房超音波市場シェア(2025年および2033年、百万米ドル)
6.2. 北米
6.2.1. 北米乳房超音波市場の推計および予測(2021年~2033年、百万米ドル)
6.2.2. 米国
6.2.2.1. 米国の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.2.3. カナダ
6.2.3.1. カナダの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.2.4. メキシコ
6.2.4.1. メキシコの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3. 欧州
6.3.1. 欧州の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 英国
6.3.2.1. 英国の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.3. ドイツ
6.3.3.1. ドイツの乳房超音波市場の推計および予測、2021年~2033年 (百万米ドル)
6.3.4. フランス
6.3.4.1. フランスの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.5. イタリア
6.3.5.1. イタリアの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.6. スペイン
6.3.6.1. スペインの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.7. デンマーク
6.3.7.1. デンマークの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.8. スウェーデン
6.3.8.1. スウェーデンの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.3.9. ノルウェー
6.3.9.1. ノルウェーの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 日本
6.4.2.1. 日本の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 中国
6.4.3.1. 中国の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. インド
6.4.4.1. インドの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.5. オーストラリア
6.4.5.1. オーストラリアの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.6. 韓国
6.4.6.1. 韓国の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.4.7. タイ
6.4.7.1. タイの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. ブラジル
6.5.2.1. ブラジルの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.5.3. アルゼンチン
6.5.3.1. アルゼンチンの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.6. 中東およびアフリカ
6.6.1. 中東およびアフリカの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 南アフリカ
6.6.2.1. 南アフリカの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.6.3. サウジアラビア
6.6.3.1. サウジアラビアの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.6.4. アラブ首長国連邦
6.6.4.1. アラブ首長国連邦の乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
6.6.5. クウェート
6.6.5.1. クウェートの乳房超音波市場の推計および予測、2021年~2033年(百万米ドル)
第7章 競争環境
7.1. 主要市場参加者による最近の動向および影響分析
7.2. 企業の分類
7.3. 企業のヒートマップ分析
7.4. 企業概要
7.4.1. GEヘルスケア
7.4.1.1. 企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.1.4. 最近の動向/戦略的取り組み
7.4.2. コニンクレイケ・フィリップスN.V.
7.4.2.1. 企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.2.4. 最近の動向/戦略的取り組み
7.4.3. シーメンス・ヘルスインアーズ AG
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品ベンチマーク
7.4.3.4. 最近の動向/戦略的取り組み
7.4.4. キヤノンメディカルシステムズ株式会社
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.4.4. 最近の動向/戦略的取り組み
7.4.5. テレメド・メディカル・システムズ社
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.5.4. 最近の動向/戦略的取り組み
7.4.6. Hologic, Inc.
7.4.6.1. 対象企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.6.4. 最近の動向/戦略的取り組み
7.4.7. フクダ電子
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.7.4. 最近の動向/戦略的取り組み
7.4.8. スーパーソニック・イマジン
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.8.4. 最近の動向/戦略的取り組み
7.4.9. Lunit Inc.
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品のベンチマーク
7.4.9.4. 最近の動向/戦略的取り組み
7.4.10. Delphinus Medical Technologies, Inc.
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品のベンチマーク
7.4.10.4. 最近の動向/戦略的取り組み









