主な市場動向と洞察
- 技術別:2025年には、LiDARベースのシステムセグメントが市場を牽引し、世界の売上高の44.8%を占めました。
- サービスモデル別:2025年には、公共交通セグメントが市場を牽引し、世界の売上高の45.5%を占めました。
- 車両サイズ別:2025年には、中型シャトル(乗客定員16~30名)セグメントが世界売上高の最大のシェアを占めました。
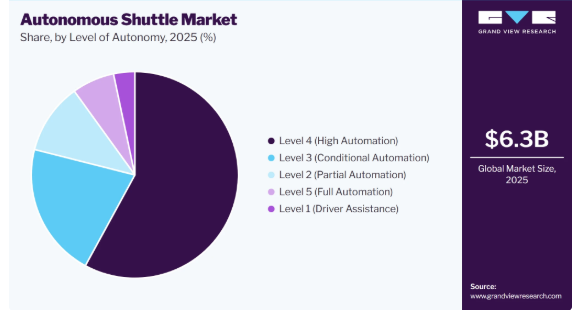
- 自動運転レベル別:2025年には、レベル4(高度自動化)セグメントが市場売上高の最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:欧州(2025年の売上高シェア35.7%)
- 国別:2025年には英国が最大の市場シェアを占めました。
市場規模と予測
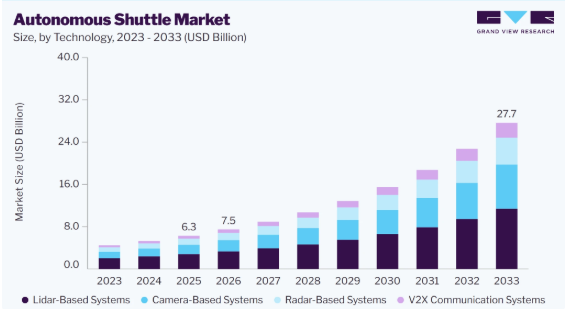
- 2025年の市場規模:63億米ドル
- 2026年の推定市場規模:75億米ドル
- 2033年までの予測市場規模:277億米ドル
- CAGR(2026年~2033年):20.5%
各国政府や都市当局は、都市のモビリティを改善し、持続可能な交通ソリューションを支援するため、スマートシティインフラや高度道路交通システム(ITS)への投資を拡大しています。この投資により、空港、ビジネスパーク、大学、住宅地における「ファーストマイル」および「ラストマイル」の接続手段として、自動運転シャトルの導入が促進されています。こうしたソリューションの採用拡大に伴い、自動運転ソフトウェア、高度なセンサー、コネクテッドモビリティ技術への需要が高まっています。その結果、拡大するスマートモビリティの取り組みが、市場の商業化と成長を支えています。
自動運転シャトル業界では、人工知能、高度なセンサー、コネクテッド技術の採用が進む傾向にあります。これらの技術は、自動運転シャトルのナビゲーション、安全性、および経路最適化の向上に寄与しています。スマートシティインフラとの統合により、リアルタイムのデータ共有が可能となり、効率的なファーストマイルおよびラストマイルの交通ソリューションが実現されます。
この傾向により、都市部、空港、商業施設において、自動運転シャトルの導入がさらに広がっています。
政府や規制当局は、公道での安全な導入を確保するため、自動運転シャトルの安全枠組みを強化しています。世界的な規制は、自動運転技術の安全性検証、サイバーセキュリティ、システム監視、および性能要件に重点を置いています。これらの基準は、運用上の信頼性を向上させ、輸送事業者や乗客の信頼を高めることで、自動運転シャトルの商用化を後押ししています。
レベル4の自動運転シャトル分野は、人間の介入なしに車両の安全な運行を確保することの複雑さゆえに、課題に直面しています。広範な試験、安全性の検証、および規制当局の承認は、メーカーや車両運営事業者にとって開発コストを増大させ、商用展開を遅らせています。これらの課題は、自動運転シャトルサービスの拡大を遅らせ、公共交通ネットワーク全体での大規模な導入を制限しています。これらの問題に対処するため、各社は、車両の信頼性を向上させ、商用化を加速させるべく、高度なAIアルゴリズム、センサーフュージョン技術、シミュレーションプラットフォーム、および厳格な試験プログラムに投資しています。
市場の集中度と特徴
自動運転シャトル業界は、既存の自動車メーカー、自動運転技術プロバイダー、モビリティソリューション企業、そして業界のさまざまなセグメントで競合する新興スタートアップが存在するため、中程度の集中度を示しています。各社は、自動運転シャトルプラットフォーム、人工知能(AI)ベースの運転システム、センサー技術、車両管理ソリューション、およびスマートモビリティサービスの開発に積極的に注力しています。市場は現在、パイロットプロジェクトから商用展開へと移行しつつあり、その結果、単一のグローバルリーダーによる支配というよりは、技術志向の企業や自動車メーカー間の競争が繰り広げられています。自動運転やコネクテッドカー技術の継続的な進歩、およびスマート交通インフラへの投資拡大により、市場参加者間の競争はさらに激化しています。
また、WeRide、Navya、Aurrigo International PLCといった専門の自動運転モビリティ企業の存在感が高まっていることも市場の原動力となっています。これらの企業は、空港、キャンパス、公共交通機関、および管理された環境向けに専用の自動運転シャトルソリューションを開発しています。同時に、Mobileye、Baidu、トヨタ自動車株式会社を含む大手テクノロジー企業や自動車メーカーは、自動運転プラットフォームやコネクテッドモビリティのエコシステムへの投資を拡大しています。市場参加者は、市場シェアの支配力というよりも、主に自動運転技術の能力、安全性能、規制当局の認可、導入パートナーシップ、およびモビリティソリューションの拡張性を通じて競争を行っており、これにより業界内では引き続き適度に統合された構造が維持されています。
アナリストの見解
自動運転シャトル市場は、パイロット事業ベースの導入から、スマートシティ構想、交通の自動化、および人工知能の進歩に牽引された商用規模のモビリティソリューションへと移行しつつあります。レベル4の自動運転システム、電気自動車プラットフォーム、コネクテッドモビリティ技術の採用拡大が、競争環境を一新しつつあります。今後の投資は、拡張性の高い自動運転プラットフォーム、車両管理ソリューション、およびインテリジェント交通インフラとの統合に重点が置かれると予想されます。商用化を加速させるためには、テクノロジープロバイダー、自動車メーカー、交通事業者間の戦略的提携がますます重要になってきています。
技術動向
技術別に見ると、2025年にはLiDARベースのシステムセグメントが世界売上高の44.8%を占め、最大のシェアとなりました。LiDARベースのシステムは、正確な3Dマッピング、物体検知、および環境認識を提供できることから、自動運転シャトルにおいて重要性を高めています。車両の安全性と信頼性の向上への注目が高まる中、メーカー各社はLiDARセンサーをAIベースの自動運転プラットフォームに統合するようになっています。これらのシステムにより、シャトルは複雑な環境を走行し、障害物を検知し、キャンパス、空港、都市部のルートなどの管理されたエリアで効率的に運行する能力が向上します。その結果、高度な知覚技術に対する需要の高まりが、LiDARベースの自動運転シャトルソリューションの導入を後押ししています。
V2X通信システムセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。自動運転シャトルの運営事業者が、車両のコネクティビティと運用効率の向上に注力するにつれ、V2X通信システムの導入が進んでいます。これらのシステムは、シャトルと周囲の車両、交通インフラ、クラウドプラットフォーム間のリアルタイム通信を可能にし、安全性と交通調整の向上に寄与します。スマートシティ構想やコネクテッド交通ネットワークの拡大は、V2X対応のモビリティソリューションへの投資を促進しています。その結果、インテリジェントな交通インフラの導入拡大が、自動運転シャトルにおけるV2X通信システムの成長を支えています。
サービスモデルに関する分析
サービスモデル別に見ると、2025年には公共交通セグメントが世界売上高の45.5%を占め、最大のシェアとなりました。公共交通セグメントは、都市部における効率的で利用しやすく、持続可能な交通ソリューションへの需要の高まりにより、成長を遂げています。交通当局は、ファーストマイルおよびラストマイルの接続性を向上させると同時に、従来の交通システムに伴う運用上の課題を軽減するため、自律走行シャトルの導入をますます模索しています。自律走行シャトルを公共交通ネットワークに統合することで、ルートの柔軟性が向上し、排出ガスが削減され、乗客のアクセス性が向上します。都市が交通インフラの近代化を進めるにつれ、公共交通における自律走行シャトルサービスの導入は増加しています。
オンデマンド・モビリティサービスセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。オンデマンド・モビリティサービス分野は、便利で柔軟な交通手段を好む消費者の傾向が強まっていることから、勢いを増しています。デジタルモビリティプラットフォームと連携した自動運転シャトルにより、乗客はリアルタイムの需要に基づいて共有型交通サービスを利用できるようになります。このモデルは、事業者が車両の稼働率を向上させ、ルートを最適化し、運営コストを削減するのに役立ちます。Mobility-as-a-Service(MaaS)プラットフォームの拡大が続くにつれ、オンデマンド交通における自動運転シャトルの導入はさらに増加すると予想されます。
車両サイズの分析
車両サイズ別では、中型シャトル(乗客定員16~30名)セグメントが市場を牽引し、2025年の世界売上高の大部分を占めました。中型自動運転シャトルは、乗客定員、運用効率、導入の柔軟性のバランスが取れていることから、需要が高まっています。これらの車両は、空港、企業キャンパス、大学、および適度な乗客移動が求められる公共交通路線などの用途に適しています。大型車両に比べて運用コストが低く、小型シャトルに比べて定員が多いことから、さまざまなモビリティ用途に適しています。事業者が拡張性が高く費用対効果の高い自動運転輸送ソリューションを求めるにつれ、中型シャトルの需要は増加しています。
大型シャトル(乗客定員31名以上)セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。都市交通網、空港、大規模商業施設などで、多数の乗客を効率的に輸送できるソリューションへの需要が高まっていることから、大型シャトル(乗客定員31名以上)セグメントが注目を集めています。これらのシャトルは、運航事業者が乗客の処理能力を向上させ、運営コストを削減し、移動需要の高い固定ルートにおけるモビリティの効率を高めるのに役立ちます。自動運転公共交通やスマートシティ構想への注目が高まっていることが、大容量の自動運転シャトルの導入を後押ししています。交通事業者が拡張性の高いモビリティソリューションを求める中、大型自動運転シャトルへの需要が同セグメントの成長を支えています。
自動運転レベルの分析
自動運転レベル別に見ると、2025年にはレベル4(高度自動化)が世界の売上高において最大のシェアを占めました。レベル4の自動運転シャトルは、定義された運行エリア内で人の介入なしに運行できることから、導入が進んでいます。これらの車両は、空港、キャンパス、工業団地、および運行条件が予測可能な専用交通ルートなど、管理された環境での導入がますます増えています。AI、センサー技術、自動運転ソフトウェアの進歩により、車両の信頼性が向上し、商用展開が可能になっています。その結果、無人モビリティソリューションへの需要の高まりが、レベル4の自動運転シャトルサービスの拡大を支えています。
レベル5(完全自動化)は、予測期間において最も高いCAGRで成長すると見込まれています。自動車メーカーやテクノロジー企業が完全自動運転の輸送ソリューションの開発を継続する中、レベル5の自動運転セグメントにはますます多くの投資が集まっています。これらの車両は、あらゆる走行条件下で人の支援なしに走行できるよう設計されており、将来のモビリティサービスに向けた機会を創出しています。人工知能、演算能力、センサー技術の継続的な進歩により、完全自動化に必要な機能が向上しています。商用導入は依然として限定的ですが、進行中の研究開発活動が、レベル5の自動運転シャトルの長期的な成長機会を支えています。
地域別動向
欧州の自動運転シャトル市場は、2025年に売上高シェア35.7%で首位を占め、2026年から2033年にかけて最も高いCAGRを記録すると予想されています。欧州では、各国が持続可能でコネクテッドな交通ネットワークの構築に注力していることから、自動運転シャトルの導入が着実に拡大しています。公共交通機関の近代化に向けた取り組みや、都市部のモビリティ課題の解消に向けた努力により、各都市は既存の交通システムに自動運転シャトルサービスを統合するよう促されています。
英国の自動運転シャトル市場の動向
英国の自動運転シャトル市場は、政府が支援する実証実験やモビリティプログラムにより、無人輸送ソリューションの試験が加速していることから、世界市場において勢いを増しています。利用しやすく柔軟な交通手段への需要の高まりが、都市部や交通拠点における自動運転シャトルの利用を後押ししています。
ドイツの自動運転シャトル市場は、欧州地域において大きなシェアを占めています。ドイツは、自動車分野における高い専門知識と車両自動化技術への注力に後押しされ、自動運転シャトルの主要市場となりつつあります。同国によるコネクテッドインフラや自動運転公共交通プロジェクトへの投資は、先進的なモビリティソリューションへの移行を支えています
北米の自動運転シャトル市場の動向
北米の自動運転シャトル市場は、自動運転モビリティやスマート交通ソリューションへの投資拡大に支えられ、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。同地域では、空港、大学、商業施設などにおいて、短距離の移動手段としてシャトルの導入が増加しており、これにより交通効率が向上しています。
2025年、米国の自律走行シャトル市場は最大の市場シェアを占めました。技術開発企業や自動車メーカーが試験運用および商用化活動を拡大し続けていることから、米国は市場において重要な地位を占めています。空港や企業キャンパスなどの管理された環境における自律走行シャトルの利用拡大は、拡張性の高いモビリティソリューションに向けた新たな機会を生み出しています。
アジア太平洋地域の自動運転シャトル市場の動向
2025年、アジア太平洋地域の自動運転シャトル市場は大きなシェアを占めました。アジア太平洋市場は、都市化の進展、家計支出の増加、そして先進的な交通ソリューションへの需要の高まりに後押しされ、急速な成長を遂げています。同地域では、消費者の購買力の向上、日常的なモビリティサービスの普及拡大、および自動運転シャトル分野全体での需要増加が市場拡大を支えています。
中国は、アジア太平洋地域において自動運転シャトル市場で圧倒的なシェアを占めました。中国は、自動運転技術とスマート交通インフラの著しい進歩に支えられ、自動シャトルの主要市場となっています。大規模なスマートシティ開発や商用展開の取り組みにより、都市モビリティネットワークへの自動シャトルの統合が加速しています。
日本の自動シャトル業界は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。日本は、高齢化や地方コミュニティにおける交通課題に対処するための革新的なソリューションを模索しており、市場を拡大しています。自動運転シャトルは、信頼性の高い移動手段を提供し、アクセシビリティを向上させ、地域の交通ネットワークを強化することで、その重要性を高めています。
自動運転シャトル企業の主な動向
自動運転シャトル分野で事業を展開する主要企業には、WeRide.ai、Navya Mobility、beep、Mobileye、TOYOTA MOTOR CORPORATION、Aurrigo International PLC、BENTELER、Baidu、PIXMOVING, INC.、Ohmioなどが挙げられます。自動運転シャトル市場の主要企業は、車両の安全性の向上、運用効率の改善、および自動運転シャトルサービスの商用展開を加速させるため、自動運転技術、人工知能(AI)ベースのモビリティプラットフォーム、高度なセンサー統合、車両管理ソリューション、ならびに戦略的パートナーシップに多額の投資を行っています。
- WeRide.aiは、グローバルな自動運転技術企業です。同社は、交通の安全性、アクセシビリティ、および効率性を向上させることを目的とした自動運転モビリティ技術を開発しています。同社は、Robotaxi、Robobus、Robovan、Robosweeper、および先進運転支援システム(ADAS)を含む多様な自動運転製品ポートフォリオを提供しており、スマートモビリティ、スマートロジスティクス、スマート清掃分野にわたるアプリケーションをサポートしています。同社は、公共交通、都市モビリティ、および管理された環境での導入向けに設計された自動運転バスおよびシャトルソリューションに注力しています。
- Navya Mobilityは、自動運転モビリティ企業です。同社は、旅客輸送向けの「Autonom Shuttle」や、貨物・物流の自動輸送向けの「Autonom Tract(AT135)」など、自動運転モビリティソリューションを提供しています。Navya Mobilityは、先進的なハードウェア、ソフトウェア、運用ツールを統合することで、持続可能でインテリジェントなモビリティソリューションの提供に注力しています。
主要な自動運転シャトル企業
本調査では、自動運転シャトル市場に関する主要企業として、以下の企業を取り上げています。
- WeRide.ai。
- Navya Mobility
- beep
- Mobileye
- トヨタ自動車株式会社
- Aurrigo International PLC
- BENTELER
- Baidu
- PIXMOVING, INC.
- Ohmio
最近の動向
- 2025年3月、WeRide.aiは、多国籍自動車メーカーであるルノー・グループと提携し、スペインのバルセロナでレベル4の自律走行「ロボバス」の試験運行を開始しました。この開始により、同社は実際の都市交通環境下における自律シャトル技術の能力を実証し、欧州のモビリティ市場への進出を強化しました。この提携は、自律型公共交通ソリューションの導入を加速させ、商用自律シャトルの展開に対する信頼を高めることで、市場の成長を支えると期待されています。
2025年9月、トヨタ自動車株式会社は、自動運転シャトルサービスを含む柔軟な輸送用途向けに設計されたバッテリー式電気モビリティプラットフォーム「次世代e-Palette」を発表しました。この発表は、コネクテッドで、アクセスしやすく、拡張性のある輸送ソリューションを推進することで、同社のスマートモビリティ戦略を支えるものです。この取り組みは、将来の自動運転モビリティサービスの展開を可能にすることで、市場における同社の存在感を強めるものです。
世界の自動運転シャトル市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、サービスモデル、車両サイズ、自動運転レベル、および地域に基づいて、自動運転シャトル市場レポートをセグメント化しました:
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- LiDARベースのシステム
- カメラベースのシステム
- レーダーベースのシステム
- V2X通信システム
- サービスモデル別見通し(売上高、10億米ドル、2021年~2033年)
- 公共交通
- 都市間輸送
- 企業向けシャトルサービス
- オンデマンド・モビリティサービス
- 車両サイズ別見通し(売上高、10億米ドル、2021年~2033年)
- 小型シャトル(乗客10~15名)
- 中型シャトル(乗客16~30名)
- 大型シャトル(乗客31名以上)
- 自動運転レベル別見通し(売上高、10億米ドル、2021年~2033年)
- レベル1(運転支援)
- レベル2(部分自動運転)
- レベル3(条件付き自動運転)
- レベル4(高度自動運転)
- レベル5(完全自動運転)
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/業界の将来展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場の機会の影響分析
3.4. 自動運転シャトル市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済・社会情勢
3.4.2.3. 技術情勢
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章. 自動運転シャトル市場:技術予測およびトレンド分析
4.1. セグメント概要
4.2. 自動運転シャトル市場:技術動向分析、2025年および2033年(10億米ドル)
4.3. ライダー(LiDAR)ベースのシステム
4.3.1. ライダー(LiDAR)ベースのシステム市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. カメラベースのシステム
4.4.1. カメラベースのシステム市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. レーダーベースのシステム
4.5.1. レーダーベースのシステム市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. V2X通信システム
4.6.1. V2X通信システム市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 自動運転シャトル市場:サービスモデルの推計および動向分析
5.1. セグメント概要
5.2. 自動運転シャトル市場:サービスモデルの推移分析(2025年および2033年)(10億米ドル)
5.3. 公共交通機関
5.3.1. 公共交通機関市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. 都市間輸送
5.4.1. 都市間輸送市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. 企業向けシャトルサービス
5.5.1. 企業向けシャトルサービスの市場収益推計および予測、2021年~2033年(10億米ドル)
5.6. オンデマンド・モビリティサービス
5.6.1. オンデマンド・モビリティサービスの市場収益推計および予測、2021年~2033年 (10億米ドル)
第6章 自動運転シャトル市場:車両規模の推計および動向分析
6.1. セグメント概要
6.2. 自動運転シャトル市場:車両規模の推移分析、2025年および2033年(10億米ドル)
6.3. 小型シャトル(乗客10~15名)
6.3.1. 小型シャトル(10~15人乗り)市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. 中型シャトル (16~30人乗り)
6.4.1. 中型シャトル(16~30人乗り)市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 大型シャトル(31名以上)
6.5.1. 大型シャトル(31名以上)市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 自動運転シャトル市場:自動運転レベルの推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 自動運転シャトル市場:自動運転レベルの推移分析、2025年および2033年(10億米ドル)
7.3. レベル1(運転支援)
7.3.1. レベル1(運転支援)市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. レベル2(部分自動化)
7.4.1. レベル2(部分自動化)市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. レベル3(条件付き自動化)
7.5.1. レベル3(条件付き自動化)の市場収益推計および予測、2021年~2033年(10億米ドル)
7.6. レベル4(高度な自動化)
7.6.1. レベル4(高度な自動化)の市場収益推計および予測、2021年~2033年(10億米ドル)
7.7. レベル 5(完全自動化)
7.7.1. レベル 5(完全自動化)の市場収益の推計および予測、2021 年~2033 年(10 億米ドル)
第 8 章. 自律走行シャトル市場:地域別推計およびトレンド分析
8.1. 地域別自動運転シャトル市場シェア、2025年および2033年(10億米ドル)
8.2. 北米
8.2.1.
北米の自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国の自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3. ヨーロッパ
8.3.1. 欧州の自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の自動運転シャトルに関する推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の自動運転シャトルに関する推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国の自律走行シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアの自律走行シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの自動運転シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東・アフリカにおける自律走行シャトルの推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)における自律走行シャトルの推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)の自律走行シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの自律走行シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略マッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. 提携・協業
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. WeRide.ai.
9.7.1.1. 企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品のベンチマーク
9.7.1.4. 最近の動向
9.7.2. Navya Mobility
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品のベンチマーク
9.7.2.4. 最近の動向
9.7.3. beep
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品ベンチマーク
9.7.3.4. 最近の動向
9.7.4. モービルアイ
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品ベンチマーク
9.7.4.4. 最近の動向
9.7.5. トヨタ自動車株式会社。
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. Aurrigo International PLC
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. 製品ベンチマーク
9.7.6.4. 最近の動向
9.7.7. ベンテラー。
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品ベンチマーク
9.7.7.4. 最近の動向
9.7.8. Baidu
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品ベンチマーク
9.7.8.4. 最近の動向
9.7.9. PIXMOVING, INC.
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品のベンチマーク比較
9.7.9.4. 最近の動向
9.7.10. Ohmio
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品のベンチマーク比較
9.7.10.4. 最近の動向
表一覧
表1 自動運転シャトル市場、2021年~2033年(10億米ドル)
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 技術別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 サービスモデル別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 車両サイズ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 自動運転レベル別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表7 地域別LiDARベースのシステム技術市場、2021年~2033年(10億米ドル)
表8 地域別カメラベースのシステム市場、2021年~2033年(10億米ドル)
表9 地域別レーダーベースのシステム市場、 2021年~2033年(10億米ドル)
表10 V2X通信システム市場(地域別、2021年~2033年)(10億米ドル)
表11 公共交通市場(地域別、2021年~2033年)(10億米ドル)
表12 都市間輸送市場(地域別、2021年~2033年)(10億米ドル)
表13 企業向けシャトルサービス市場(地域別、2021年~2033年)(10億米ドル)
表14 オンデマンド・モビリティサービス市場(地域別、2021年~2033年) (10億米ドル)
表15 小型シャトル(乗客10~15名)市場、地域別、2021年~2033年(10億米ドル)
表16 中型シャトル(乗客16~30名)市場、地域別、2021年~2033年(10億米ドル)
表17 大型シャトル (31名以上)市場、地域別、2021年~2033年(10億米ドル)
表18 レベル1(運転支援)市場、地域別、2021年~2033年 (10億米ドル)
表19 レベル2(部分自動運転)市場:地域別、2021年~2033年(10億米ドル)
表20 レベル3(条件付き自動運転)市場:地域別、2021年~2033年(10億米ドル)
表21 レベル4(高度自動化)市場:地域別、2021年~2033年(10億米ドル)
表22 レベル5(完全自動化)市場:地域別、2021年~2033年(10億米ドル)
表23 北米の自動運転シャトル市場:技術別、2021年~2033年(10億米ドル)
表24 北米の自動運転シャトル市場(サービスモデル別)、2021年~2033年(10億米ドル)
表25 北米の自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表26 北米の自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表27 米国自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表28 米国自動運転シャトル市場(サービスモデル別)、2021年~2033年(10億米ドル)
表29 米国自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表30 米国の自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表31 カナダの自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表32 カナダの自動運転シャトル市場(サービスモデル別)、2021年~2033年(10億米ドル)
表33 カナダの自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表34 カナダの自動運転シャトル市場(自律レベル別)、2021年~2033年(10億米ドル)
表35 メキシコの自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表36 メキシコの自動運転シャトル市場(サービスモデル別)、2021年~2033年(10億米ドル)
表37 メキシコの自動運転シャトル市場、車両サイズ別、2021年~2033年(10億米ドル)
表38 メキシコの自動運転シャトル市場、自動運転レベル別、2021年~2033年(10億米ドル)
表39 欧州の自動運転シャトル市場、技術別、2021年~2033年(10億米ドル)
表40 欧州の自動運転シャトル市場、サービスモデル別、2021年~2033年(10億米ドル)
表41 欧州の自動運転シャトル市場、車両サイズ別、2021年~2033年 (10億米ドル)
表42 欧州の自動運転シャトル市場、自動運転レベル別、2021年~2033年(10億米ドル)
表43 ドイツの自動運転シャトル市場、技術別、2021年~2033年(10億米ドル)
表44 ドイツの自動運転シャトル市場、サービスモデル別、2021年~2033年 (10億米ドル)
表45 ドイツの自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表46 ドイツの自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表47 英国の自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表48 英国の自動運転シャトル市場(サービスモデル別、2021年~2033年)(10億米ドル)
表49 英国の自動運転シャトル市場(車両サイズ別、2021年~2033年)(10億米ドル)
表50 英国の自動運転シャトル市場(自動運転レベル別、2021年~2033年)(10億米ドル)
表51 フランスの自動運転シャトル市場(技術別、2021年~2033年)(10億米ドル)
表52 フランスの自動運転シャトル市場(サービスモデル別、2021年~2033年)(10億米ドル)
表53 フランスの自動運転シャトル市場(車両サイズ別、2021年~2033年) (10億米ドル)
表54 フランスの自動運転シャトル市場、自動運転レベル別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の自動運転シャトル市場、技術別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域の自動運転シャトル市場、サービスモデル別、2021年~2033年(10億米ドル)
表57 アジア太平洋地域の自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表58 アジア太平洋地域の自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表59 中国の自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表60 中国の自動運転シャトル市場(サービスモデル別)、2021年~2033年 (10億米ドル)
表61 中国の自動運転シャトル市場、車両サイズ別、2021年~2033年(10億米ドル)
表62 中国の自動運転シャトル市場(自律レベル別)、2021年~2033年(10億米ドル)
表63 インドの自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表64 インドの自動運転シャトル市場(サービスモデル別)、2021年~2033年 (10億米ドル)
表65 インドの自動運転シャトル市場、車両サイズ別、2021年~2033年(10億米ドル)
表66 インドの自動運転シャトル市場、自動運転レベル別、2021年~2033年 (10億米ドル)
表67 日本の自動運転シャトル市場:技術別、2021年~2033年(10億米ドル)
表68 日本の自動運転シャトル市場:サービスモデル別、2021年~2033年(10億米ドル)
表69 日本の自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表70 日本の自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表71 韓国の自動運転シャトル市場(技術別)、2021年~2033年 (10億米ドル)
表72 韓国自動運転シャトル市場、サービスモデル別、2021年~2033年(10億米ドル)
表73 韓国自動運転シャトル市場、車両サイズ別、2021年~2033年(10億米ドル)
表74 韓国自動運転シャトル市場、自動運転レベル別、2021年~2033年 (10億米ドル)
表75 オーストラリアの自動運転シャトル市場(技術別、2021年~2033年)(10億米ドル)
表76 オーストラリアの自動運転シャトル市場(サービスモデル別、2021年~2033年)(10億米ドル)
表77 オーストラリアの自動運転シャトル市場(車両サイズ別、2021年~2033年)(10億米ドル)
表78 オーストラリアの自動運転シャトル市場(自律レベル別)、2021年~2033年(10億米ドル)
表79 ラテンアメリカの自動運転シャトル市場(技術別)、2021年~2033年(10億米ドル)
表80 ラテンアメリカの自動運転シャトル市場(サービスモデル別)、2021年~2033年(10億米ドル)
表81 ラテンアメリカの自動運転シャトル市場(車両サイズ別)、2021年~2033年(10億米ドル)
表82 ラテンアメリカの自動運転シャトル市場(自動運転レベル別)、2021年~2033年(10億米ドル)
表83 ブラジルの自動運転シャトル市場(技術別)、2021年~2033年 (10億米ドル)
表84 ブラジル自動運転シャトル市場、サービスモデル別、2021年~2033年(10億米ドル)
表85 ブラジル自動運転シャトル市場、車両サイズ別、2021年~2033年 (10億米ドル)
表86 ブラジルの自動運転シャトル市場、自動運転レベル別、2021年~2033年(10億米ドル)
表87 中東・アフリカ(MEA)の自動運転シャトル市場、技術別、2021年~2033年(10億米ドル)
表88 中東・アフリカ(MEA)の自動運転シャトル市場:サービスモデル別、2021年~2033年(10億米ドル)
表89 中東・アフリカ(MEA)の自動運転シャトル市場:車両サイズ別、2021年~2033年(10億米ドル)
表90 中東・アフリカ(MEA)の自動運転シャトル市場:自動化レベル別、2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)の自動運転シャトル市場:技術別、2021年~2033年 (10億米ドル)
表92 アラブ首長国連邦(UAE)の自動運転シャトル市場:サービスモデル別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の自動運転シャトル市場:車両サイズ別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)の自動運転シャトル市場:自動運転レベル別、2021年~2033年 (10億米ドル)
表95 サウジアラビア王国(KSA)の自動運転シャトル市場:技術別、2021年~2033年(10億米ドル)
表96 サウジアラビア王国(KSA)の自動運転シャトル市場:サービスモデル別、2021年~2033年(10億米ドル)
表97 サウジアラビア王国(KSA)の自動運転シャトル市場(車両サイズ別、2021年~2033年)(10億米ドル)
表98 サウジアラビア王国(KSA)の自動運転シャトル市場(自動運転レベル別、2021年~2033年)(10億米ドル)
表99 南アフリカの自動運転シャトル市場:技術別、2021年~2033年(10億米ドル)
表100 南アフリカの自動運転シャトル市場:サービスモデル別、2021年~2033年(10億米ドル)
表101 南アフリカの自動運転シャトル市場:車両サイズ別、2021年~2033年(10億米ドル)
表102 南アフリカの自動運転シャトル市場:自動化レベル別、2021年~2033年(10億米ドル)
表103 企業別市場シェア、2025年
表104 企業ヒートマップ分析
表105 事業拡大を進めている主要企業
表106 提携を進めている主要企業
表107 新しいサービスモデルの立ち上げを進めている主要企業
表108 M&Aを進めている主要企業
表109 その他の戦略を展開している主要企業
図表一覧
図1 自動運転シャトル市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公開
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 自動運転シャトル – 産業バリューチェーン分析
図11 自動運転シャトルの動向
図12 自動運転シャトル:ポーターの分析
図13 自動運転シャトル:PESTEL分析
図14 自動運転シャトル(技術別):主なポイント
図15 自律走行シャトル(技術別):市場シェア(2025年および2033年)
図16 自律走行シャトルの推計および予測(LiDARベースのシステム別、2021年~2033年)(10億米ドル)
図17 自律走行シャトルの推計および予測(カメラベースのシステム別、2021年~2033年)(10億米ドル)
図18 自動運転シャトルの推計および予測(レーダーベースのシステム別、2021年~2033年)(10億米ドル)
図19 自動運転シャトルの推計および予測(V2X通信システム別、2021年~2033年)(10億米ドル)
図20 自動運転シャトル:サービスモデル別 主なポイント
図21 自動運転シャトル:サービスモデル別 市場シェア(2025年および2033年)
図22 自動運転シャトルの推計および予測:公共交通機関別、2021年~2033年(10億米ドル)
図 図23 自動運転シャトルの推計および予測(都市間輸送別、2021年~2033年)(10億米ドル)
図24 自動運転シャトルの推計および予測(企業シャトルサービス別、2021年~2033年)(10億米ドル)
図25 自動運転シャトルの推計および予測(オンデマンド・モビリティサービス別、2021年~2033年) (10億米ドル)
図26 自動運転シャトル(車両サイズ別):主なポイント
図27 自動運転シャトル(車両サイズ別):市場シェア(2025年および2033年)
図28 自動運転シャトルの推計および予測(小型シャトル(乗客10~15名)別)、2021年~2033年 (10億米ドル)
図29 自律走行シャトルの推計および予測(中型シャトル(16~30人乗り)別)、2021年~2033年(10億米ドル)
図30 自律走行シャトルの推計および予測(大型シャトル(31人以上)別)、2021年~2033年(10億米ドル)
図31 自動運転シャトル、自動運転レベル別:主なポイント
図32 自動運転シャトル、自動運転レベル別:市場シェア、2025年および2033年
図33 自動運転シャトルの推計および予測(レベル1(運転支援)別)、2021年~2033年(10億米ドル)
図34 自動運転シャトルの推計および予測(レベル2(部分自動化)別)、2021年~2033年(10億米ドル)
図35 レベル3(条件付き自動化)別の自動運転シャトルの推計および予測、2021年~2033年(10億米ドル)
図36 レベル4(高度自動化)別の自動運転シャトルの推計および予測、2021年~2033年 (10億米ドル)
図37 レベル5(完全自動化)別の自動シャトル市場規模の推計および予測、2021年~2033年(10億米ドル)
図38 北米の自動運転シャトル市場、2021年~2033年(10億米ドル)
図39 米国の自動運転シャトル市場、2021年~2033年(10億米ドル)
図40 カナダの自動運転シャトル市場、2021年~2033年 (10億米ドル)
図41 メキシコの自動運転シャトル市場、2021年~2033年(10億米ドル)
図42 欧州の自動運転シャトル市場、2021年~2033年(10億米ドル)
図43 ドイツの自動運転シャトル市場、2021年~2033年(10億米ドル)
図44 英国の自動運転シャトル市場、2021年~2033年(10億米ドル)
図45 フランスの自動運転シャトル市場、2021年~2033年(10億米ドル)
図46 アジア太平洋地域の自動運転シャトル市場、2021年~2033年(10億米ドル)
図47 中国の自動運転シャトル市場、2021年~2033年(10億米ドル)
図48 インドの自動運転シャトル市場、2021年~2033年(10億米ドル)
図49 日本の自動運転シャトル市場、2021年~2033年(10億米ドル)
図50 韓国の自動運転シャトル市場、2021年~2033年(10億米ドル)
図51 オーストラリアの自動運転シャトル市場、2021年 ~2033年(10億米ドル)
図52 ラテンアメリカの自動運転シャトル市場、2021年~2033年(10億米ドル)
図53 ブラジルの自動運転シャトル市場、2021年~2033年(10億米ドル)
図54 中東・アフリカ(MEA)の自動運転シャトル市場、2021年~2033年(10億米ドル)
図55 アラブ首長国連邦(UAE)の自動運転シャトル市場、2021年~2033年(10億米ドル)
図56 サウジアラビア王国(KSA)の自動運転シャトル市場、2021年~2033年(10億米ドル)
図57 南アフリカの自律走行シャトル市場、2021年~2033年(10億米ドル)
図58 企業の市場における位置づけ
図59 企業の市場シェア分析、2025年
図60 戦略的枠組み









