主な市場動向と分析
- 構成部品別:2025年には、アンテナセグメントが23.0%という最大の市場シェアを占めました
- 通信モード別:2025年には、空対地セグメントが46.0%という最大の売上シェアを占めました。
- 寸法別分析:2025年には、2Dセグメントが55.0%という最大の市場シェアを占めました。
- 通信距離別:2025年には、長距離セグメントが売上高シェア31.0%で市場をリードしました。
- 周波数帯別:2025年には、Xバンドセグメントが売上高シェア19.0%で市場をリードしました。
地域別のハイライト
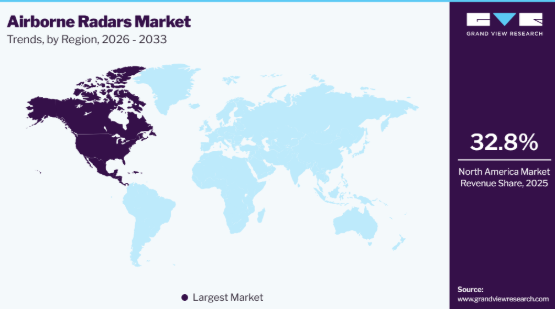
- 最大の地域市場:北米(2025年の売上高シェア32.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
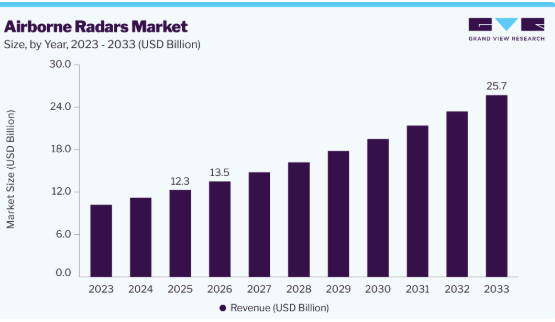
- 2025年の市場規模:123億米ドル
- 2026年の推定市場規模:135億米ドル
- 2033年までの予測市場規模:257億米ドル
- CAGR(2026年~2033年):9.6%
レーダーシステムを搭載した無人航空機(UAV)は、監視、偵察、国境警備、その他の用途において極めて重要な役割を果たしています。UAVに適したコンパクトで軽量、かつ高効率なレーダーソリューションへの需要が、世界市場におけるイノベーションを牽引しており、軍事、民間、商業の各分野における無人航空システムの要件を満たしています。
世界的に防衛および航空宇宙の近代化プログラムへの投資が増加していることが、市場の成長に寄与しています。各国政府や防衛機関は、技術的優位性を維持し、国家安全保障を確保するために、最先端のレーダーシステムを用いて航空プラットフォームをアップグレードするための予算を割り当てています。有人および無人航空機の継続的な開発と調達により、高度な航空機搭載レーダーシステムへの需要が高まり、市場の拡大が促進されています。
高度な監視・偵察能力に対する需要の高まりが、市場の成長を牽引しています。最新の航空機搭載レーダーシステムは、リアルタイムの状況認識の提供、標的の探知・追跡、および情報・監視・偵察(ISR)任務の遂行において極めて重要な役割を果たしています。陸上、空中、海上といった多様な環境における効果的な監視の必要性が高まる中、探知、画像化、および標的識別能力が強化された航空機搭載レーダーシステムへの需要が拡大しています。
世界的な安全保障上の脅威の増大が、市場の成長を後押ししています。電子走査、マルチモード動作、標的識別といった高度な機能を備えた航空機搭載レーダーシステムは、軍隊や防衛機関にとって不可欠です。早期警戒、複数の標的の同時追跡、複雑な電子戦環境下での運用能力は、進化し続ける脅威シナリオに対応するものです。
民間および商業用途における航空機搭載レーダーの利用拡大も、市場の成長を後押ししています。軍事用途以外にも、航空機搭載レーダーは気象監視、災害管理、環境モニタリングなどに活用されています。さまざまな非軍事目的のために有益なデータを提供する航空機搭載レーダーシステムの汎用性により、民間航空、気象学、科学研究分野での採用が進み、市場は防衛用途の枠を超えて拡大しています。
コンポーネントに関する分析
アンテナセグメントは、2025年に23.0%を超える最大の売上シェアを占め、市場を牽引しており、予測期間を通じて引き続き業界をリードすると予想されます。フェーズドアレイアンテナや電子走査アレイ(ESA)の登場により、機載レーダーシステムの性能は大幅に向上しました。フェーズドアレイアンテナは、迅速かつ精密なビームステアリングを可能にし、ターゲットの迅速な捕捉と追跡を実現します。多機能アンテナ(MFA)への需要が市場の成長を牽引しています。MFAは、監視、追跡、通信など、さまざまな機能を同時に実行できます。高度なMFAの統合により、航空機搭載レーダーシステムの汎用性が向上し、軍事および防衛分野での応用が可能になります。
グラフィカルユーザーインターフェース(GUI)セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。このセグメントの成長は、状況認識能力の向上に対するニーズに起因しています。現代の航空機搭載レーダーシステムは、空中および地上の目標、環境条件、電子戦上の脅威に関する情報を含む膨大なデータセットを生成します。GUIセグメントは、この情報を理解しやすい形式で提示するという課題に対処し、オペレーターが迅速かつ的確な判断を下せるようにします。直感的なグラフィカル表示と対話型機能により、データの迅速な理解が促進され、その結果、軍事、防衛、監視用途における状況認識能力が向上します。
モード別インサイト
2025年には、空対地セグメントが46.0%を超える最大の売上高シェアを占め、市場を牽引しました。統合型多用途航空機への需要の高まりが、空対地セグメントのさらなる成長を後押ししています。現代の軍用機には、対地任務を含む幅広い機能を遂行できる汎用性の高いレーダーシステムが搭載されていることが多くあります。この多用途能力により、軍は航空資産を最適化でき、さまざまな作戦シナリオにおいて柔軟性と適応性を発揮できます。対地レーダーシステムの汎用性は、防衛機関の調達決定において不可欠であり、市場全体の成長を支えています。
対空セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。第5世代戦闘機への注目が高まっていることも、対空セグメントをさらに後押ししています。第5世代プラットフォームを含む現代の戦闘機には、探知距離、ステルス機探知、および目標攻撃の面で優れた性能を発揮する高度なレーダーシステムが搭載されています。高性能な対空レーダーシステムの統合は、これらの先進的な戦闘機の全体的な有効性にとって極めて重要であり、制空権確保における役割を支え、対空任務の成功を確実なものにします。
ディメンション・インサイト
2025年には、2Dセグメントが市場を牽引し、売上高シェアは55.0%以上と最大となりました。民間部門では、航空交通管制(ATC)や海上監視において、2Dレーダー技術の恩恵を受けています。航空交通管制では、2Dレーダーシステムが航空機の動きを監視するために採用され、安全かつ効率的な航空旅行を確保しています。同様に、海上用途におけるこれらのレーダーシステムは、船舶の動きを監視し、航行の安全性を高め、捜索救助活動を支援しています。2Dレーダーの適応性により、軍事および民間のユーザーの多様な監視ニーズに対応しています。
3Dセグメントは、予測期間中に最も高いCAGRを記録すると予想されています。軍事分野では、防空、早期警戒、および目標追跡の用途において、3Dレーダー技術に大きく依存しています。3Dレーダーシステムは、検知された目標の高度を正確に測定することで、空域に関するより包括的な把握を可能にします。この機能は、特に異なる高度から脅威が接近する可能性のある状況において、航空機、ドローン、ミサイルを識別・追跡するために不可欠です。3次元で動作する能力は、軍事作戦の有効性を高め、潜在的な脅威に対してタイムリーかつ正確な対応を可能にします。
範囲別分析
2025年には、長距離セグメントが市場を牽引し、31.0%を超える最大の売上高シェアを占めました。新たな安全保障上の課題に直面する中で、早期警戒および監視へのニーズが高まっていることも、長距離レーダーシステムの需要に影響を与えています。相当な距離から潜在的な脅威を検知・追跡することで、軍や治安部隊は先手を打って対応することが可能となり、防衛および安全保障戦略全体に貢献します。
中距離セグメントは、予測期間中に最も高いCAGRで成長すると見込まれています。中距離レーダーシステムは、適度な範囲内で十分な監視能力を提供するように設計されており、さまざまな軍事および民間用途に汎用的に活用できます。これらのレーダーシステムは、広範囲のカバーと詳細な目標情報の両方が求められる状況において、極めて重要な役割を果たします。中距離航空機搭載レーダーは、長距離探知と近接目標の解像度のバランスを取り、多様な作戦上のニーズに対応しています。
周波数帯に関する分析
2025年には、Xバンドセグメントが19.0%を超える最大の売上シェアを占め、市場を牽引しました。Xバンドが持つ気象透過性の利点は、その重要性をさらに高めています。Xバンドは、低周波数のレーダー帯域に比べ、雨や大気干渉などの悪天候の影響を受けにくいという特徴があります。この気象透過能力により、Xバンドレーダーシステムは様々な環境条件下でも信頼性を発揮し、悪天候下においても一貫した性能と作戦上の有効性を確保します。この点は、過酷な気象環境下での運用能力が極めて重要となる軍事および民間用途において、特に重要です。
マルチバンド航空機搭載レーダーセグメントは、予測期間中に最も高いCAGRを記録すると予想されています。電子対抗措置(ECM)に対する耐性の向上は、マルチバンドレーダーシステムの導入を後押ししています。これらのレーダーシステムは、複数の帯域を用いた同時ジャミングやスプーフィングといった電子戦戦術に対して、より高い耐性を示します。この耐性により、レーダーは進化し続ける電子的脅威に直面してもその有効性を維持し、航空プラットフォームの全体的な生存性に寄与します。さらに、画像合成技術は、エンターテインメントやゲーム分野において、より現実的で没入感のある仮想世界を構築するために活用されています。
設置タイプ別の分析
レトロフィット(改修)セグメントは、67.0%を超える最大の売上シェアを占め、市場を牽引しました。レトロフィットセグメントにおいて、サイバーセキュリティの強化はますます重要になっています。デジタル接続性やデータ共有機能が現代のレーダーシステムに不可欠となる中、レトロフィットにより堅牢なサイバーセキュリティ機能を組み込むことが可能になります。アップグレードされたレーダーシステムには、サイバー脅威から保護するための高度なサイバーセキュリティ対策が装備され、重要なミッションデータの完全性と機密性が確保されます。
新規導入セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。政府の取り組みや防衛近代化プログラムは、軍用機隊全体での先進的なレーダーシステムの導入を促進することで、新規設置セグメントに貢献しています。世界中の政府や防衛機関は、新たな脅威や課題に対処するため、航空機搭載能力のアップグレードに投資しています。これらの取り組みには、新航空機の取得や既存機隊の近代化が含まれており、状況認識の向上、標的の識別、およびミッション全体の成功という目標に沿った最先端のレーダーシステムを導入する機会を生み出しています。例えば、2025年10月、L3Harris Technologies, Inc.は、韓国空軍向けに改良型ボンバルディア・グローバル6500空中早期警戒管制(AEW&C)機を納入する契約を獲得したと発表しました。同機は、実戦実績のあるレーダーカバレッジを高高度で提供するように設計されています。
技術インサイト
2025年には、能動型電子走査アレイ(AESA)セグメントが市場を牽引し、24.0%を超える最大の売上シェアを占めました。軍事分野は、特に空対空および空対地作戦において、AESAレーダー技術から多大な恩恵を受けています。AESAレーダーは、目標の探知、識別、および交戦能力を向上させ、戦闘シナリオにおいて決定的な優位性をもたらします。高精度での運用能力と妨害波への耐性を兼ね備えていることから、AESAレーダーシステムは現代の軍用機やミサイル防衛プラットフォームにとって不可欠なものとなっています。
デジタルビームフォーミング分野は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。ネットワーク中心の戦争の台頭や、異なる防衛システム間の相互運用性の必要性が、デジタルビームフォーミング技術の採用を後押ししています。デジタルビームフォーミングレーダーシステムが、より広範な指揮統制ネットワークにシームレスに統合される能力は、様々な防衛資産間の連携を強化します。この相互運用性は、統一された防衛および監視アプローチを実現するために不可欠です。
用途別分析
2025年には、商業・ビジネス分野が市場を牽引し、売上高シェアの61.0%を占めました。もう一つの重要な推進要因は、商業およびビジネス用途向けの無人航空機(UAV)へのレーダー技術の統合です。UAVは、空中監視、測量、貨物輸送にますます活用されています。搭載型レーダーシステムは、障害物検知、衝突回避、地形マッピング機能を提供することでUAVの能力を向上させ、安全かつ効率的な自律運用を可能にします。農業、インフラ点検、物流などの業界におけるUAV市場の成長は、商業・ビジネス用途の特定のニーズに合わせたレーダーシステムへの需要をさらに高めています。
防衛・軍事分野は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。世界的な地政学的動向や新たな安全保障上の課題が、防衛・軍事分野における高度なレーダーシステムの需要を大幅に押し上げています。各国は、特に地域紛争、地政学的緊張、そして現代戦争の様相の変化に対応するため、防衛能力を強化するべく、高度な航空機搭載レーダー技術への投資を進めています。複雑で競合の激しい環境下で動作する堅牢なレーダーシステムの必要性は極めて重要であり、継続的な研究開発の取り組みを推進しています。
地域別分析
北米は2025年に売上高シェア32.8%で世界の航空機搭載レーダー市場を支配しており、予測期間を通じて最も高いCAGRで成長すると見込まれています。情報・監視・偵察(ISR)および国境監視能力に対する需要の高まりが、北米における市場成長の勢いを後押ししています。広大な国境、沿岸地域、および海域を監視する必要性から、長距離での探知、追跡、識別が可能なレーダーシステムへの投資が進められています。こうした要件は、違法な取引、密輸、および無許可の越境といった安全保障上の課題への対応につながっています。
米国の航空機搭載レーダー市場の動向
米国の航空機搭載レーダー市場は、2025年に大きな売上シェアを占めると予想され、予測期間を通じて著しいCAGRで成長すると見込まれています。米軍が「マルチドメイン・ドミナンス(多領域優位性)」の達成に注力していることが、高度な航空機搭載レーダーシステムへの需要をさらに後押ししています。これらのレーダーシステムは、統合航空・ミサイル防衛に貢献し、陸・空・海・宇宙の各領域にわたる包括的な状況認識を提供します。相互運用性とネットワーク中心の能力の追求は、航空機搭載レーダーの「戦力倍増要因」としての役割を強化し、合同軍事作戦を支援するとともに、米防衛軍の有効性を高めています。
アジア太平洋地域の航空機搭載レーダー市場
アジア太平洋地域の航空機搭載レーダー市場は、予測期間中に最も高いCAGRで成長すると見込まれています。アジア太平洋地域の複数の国々における軍事能力の近代化と拡大が、高度な航空機搭載レーダーシステムへの需要増加を牽引しています。各国は、競争優位性を維持するために最先端技術の取得に重点を置き、防衛インフラのアップグレードに多額の投資を行っています。
2025年、中国の航空機搭載レーダー市場はアジア太平洋地域において大きなシェアを占めました。高度な戦闘機や海軍艦艇の開発を含む、中国の広範な軍事戦略への航空機搭載レーダーの統合が、先進的なレーダーシステムへの需要をさらに後押ししています。
インドの航空機搭載レーダー市場は、予測期間中に著しいCAGRで成長すると見込まれています。国境警備への継続的な注力と、インドの広大な陸上および海上国境沿いでの継続的な監視の必要性が、高度な機上レーダーシステムへの需要をさらに後押ししています。
主要な機上レーダー企業に関する洞察
機上レーダー業界には、グローバル、地域、およびローカルのさまざまな企業が参入しており、競争の激しい市場となっています。世界をリードする企業は、激しい競争に耐え、市場シェアを拡大するための戦略として、パートナーシップ、提携、買収、合併、および契約を活用しています。
例えば、2024年1月、リトアニア共和国国防省は、オランダの軍需・IT調達機関(COMMIT)と契約を締結し、タレス社の「グラウンド・マスター200 マルチミッション・コンパクト」レーダーの導入を決定しました。タレス社は、リトアニアのパートナー企業であるELSIS社と連携し、特にレーダーシステムを車両に統合することに重点を置いて、本プロジェクトを推進します。このコンパクトレーダーは、ドローンを含む現在および新たな脅威を同時に検知、追跡、分類する能力を備えています。
主要な航空機搭載レーダー企業
本調査では、世界の航空機搭載レーダー市場について、以下の主要企業を分析対象としています:
- Lockheed Martin Corporation
- Thales
- Leonardo S.p.A.
- Hensoldt
- Honeywell Aerospace
- L3Harris Technologies, Inc.
- Elbit Systems Ltd.
- Israel Aerospace Industries.
- Indra
- OPTIMARE Systems GmbH
- Echodyne Corp.
最近の動向
- 2025年12月、サーブ社は、フランス国防装備庁と契約を締結したことを発表しました。この契約は、2機のAEW&C(空中早期警戒管制)機で構成される「グローバルアイ(GlobalEye)」空中早期警戒管制システムを供給するものです。同システムは、長距離レーダーとセンサースイートを備えており、空中、海上、陸上の脅威に対して長距離および至近距離での監視を可能にし、フランスの空中監視および早期警戒能力を大幅に向上させます。
- 2024年1月、ロッキード・マーティン社とノースロップ・グラマン社は、米海軍のE-2Dアドバンスト・ホークアイに75基目のAPY-9レーダーを供給するために協力しました。「アドバンスト・ホークアイ」の最新型には、ロッキード・マーティン社のAPY-9レーダーシステムが搭載されています。ノースロップ・グラマン社が製造するE-2は、空・陸・海を同時に監視する卓越した能力を発揮しています。
世界の機載レーダー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、コンポーネント、モード、寸法、探知距離、周波数帯、設置タイプ、技術、用途、および地域に基づいて、世界の機載レーダー市場レポートをセグメント化しました:
- 構成要素別見通し(売上高、10億米ドル、2021年~2033年)
- アンテナ
- 受信機
- プロセッサ
- 送信機
- グラフィカルユーザーインターフェース
- 安定化システム
- その他
- モード別見通し(売上高、10億米ドル、2021年~2033年)
- 空対地
- 空対空
- 空対海
- 寸法別見通し(売上高、10億米ドル、2021年~2033年)
- 2D
- 3D
- 4D
- 射程別見通し(売上高、10億米ドル、2021年~2033年)
- 長距離
- 中距離
- 短距離
- 超短距離
- 周波数帯別見通し(売上高、10億米ドル、2021年~2033年)
- Xバンド
- Cバンド
- KUバンド
- Sバンド
- HF/VHF/UHF
- KAバンド
- マルチバンド
- Lバンド
- 設置形態別見通し(売上高、10億米ドル、2021年~2033年)
- 新規設置
- 改修
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 能動型電子走査アレイ
- ソフトウェア定義レーダー
- 合成開口レーダー
- デジタルビームフォーミング
- マルチスタティックレーダーシステム
- 低探知確率
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 防衛・軍事
- 戦闘機
- 特殊任務
- 輸送機
- ヘリコプター
- 無人航空機(UAV)
- エアロスタット
- 民間・ビジネス
- ナローボディ機
- ワイドボディ機
- ジェット機
- ヘリコプター
- 都市航空モビリティ(UAM)
- エアロスタット
- 防衛・軍事
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- イタリア
- フランス
- スペイン
- オランダ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 構成要素
1.2.2. モード
1.2.3. 次元
1.2.4. 範囲
1.2.5. 周波数帯
1.2.6. 設置形態
1.2.7. 技術
1.2.8. 用途
1.2.9. 対象地域
1.2.10. 推計および予測の期間
1.3. 調査方法
1.3.1. 情報収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の定義およびデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. コンポーネント別見通し
2.2.2. モード別見通し
2.2.3. 寸法別見通し
2.2.4. 範囲別見通し
2.2.5. 周波数帯別見通し
2.2.6. 設置タイプ別見通し
2.2.7. 技術別見通し
2.2.8. 用途別見通し
2.3. 競合状況の分析
第3章。航空機搭載レーダー市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 世界的なセキュリティ脅威の増加
3.2.1.2. 拡大する民間航空セクターと高まる航空旅行需要
3.2.2. 市場制約要因の分析
3.2.2.1. 高い開発コストと長期にわたる調達サイクル
3.2.3. 市場機会の分析
3.2.3.1. 4Dレーダーに対する需要の高まり
3.3. 航空機搭載レーダー市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境情勢
3.3.2.6. 法的環境
第4章 航空機搭載レーダー市場:構成要素の推計および動向分析
4.1. セグメント概要
4.2. 航空機搭載レーダー市場:構成要素の推移分析(2025年および2033年、百万米ドル)
第4章. 航空機搭載レーダー市場:構成要素別の推計および動向分析 4.1. セグメント概要 4.2. 航空機搭載レーダー市場:構成要素別の推移分析(2025年および2033年)(百万米ドル)4.2.1. アンテナ
4.2.1.1. アンテナ市場の推計および予測(2021年~2033年)(百万米ドル)
4.2.2. 受信機
4.2.2.1. 受信機市場の推計および予測(2021年~2033年)(百万米ドル)
4.2.3. プロセッサ
4.2.3.1. プロセッサ市場の推計および予測、2021年から2033年(百万米ドル)
4.2.4. 送信機
4.2.4.1. 送信機の市場規模推計および予測、2021年から2033年(百万米ドル)
4.2.5. グラフィカルユーザーインターフェース
4.2.5.1. グラフィカルユーザーインターフェースの市場規模推計および予測、2021年から2033年(百万米ドル)
4.2.6. 安定化システム
4.2.6.1. 安定化システム市場の推計および予測、2021年から2033年(百万米ドル)
4.2.7. その他
4.2.7.1. その他市場の推計および予測、2021年から2033年(百万米ドル)
第5章 航空機搭載レーダー市場:モード別推計およびトレンド分析
5.1. セグメント概要
5.2. 航空機搭載レーダー市場:モード別推移分析、2025年および2033年(百万米ドル)
5.2.1. 空対地
5.2.1.1. 空対地市場の推計および予測、2021年から2033年(百万米ドル)
5.2.2. 空対空
5.2.2.1. 空対空市場の推計および予測、2021年から2033年(百万米ドル)
5.2.3. 空対海
5.2.3.1. 空対海市場の推計および予測、2021年から2033年(百万米ドル)
第6章 機載レーダー市場:規模の推計および動向分析
6.1. セグメント概要
6.2. 機載レーダー市場:規模の推移分析、2025年および2033年(百万米ドル)
6.2.1. 2D
6.2.1.1. 2D市場の推計および予測、2021年から2033年(百万米ドル)
6.2.2. 3D
6.2.2.1. 3D市場の推計および予測、2021年から2033年(百万米ドル)
6.2.3. 4D
6.2.3.1. 4D市場の推計および予測、2021年から2033年(百万米ドル)
第7章 航空機搭載レーダー市場:範囲の推計およびトレンド分析
7.1. セグメント概要
7.2. 航空機搭載レーダー市場:範囲の推移分析、2025年および2033年(百万米ドル)
7.2.1. 長距離
7.2.1.1. 長距離市場の推計および予測、2021年から2033年(百万米ドル)
7.2.2. 中距離
7.2.2.1. 中距離市場の推計および予測、2021年から2033年 (百万米ドル)
7.2.3. 短距離
7.2.3.1. 短距離市場の推計および予測、2021年から2033年(百万米ドル)
7.2.4. 超短距離
7.2.4.1. 超短距離市場の推計および予測、2021年から2033年(百万米ドル)
第8章 航空機搭載レーダー市場:周波数帯別の推計およびトレンド分析
8.1. セグメント概要
8.2. 航空機搭載レーダー市場:周波数帯別動向分析、2025年および2033年(百万米ドル)
8.2.1. Xバンド
8.2.1.1. Xバンド市場の推計および予測、2021年から2033年(百万米ドル)
8.2.2. Cバンド
8.2.2.1. Cバンド市場の推計および予測、2021年から2033年(百万米ドル)
8.2.3. KUバンド
8.2.3.1. KUバンド市場の推計および予測、2021年から2033年 (百万米ドル)
8.2.4. Sバンド
8.2.4.1. 2021年から2033年までのSバンド市場の推計および予測(百万米ドル)
8.2.5. HF/VHF/UHF
8.2.5.1. 2021年から2033年までのHF/VHF/UHF市場の推計および予測 (百万米ドル)
8.2.6. KAバンド
8.2.6.1. KAバンド市場の推計および予測(2021年~2033年)(百万米ドル)
8.2.7. マルチバンド
8.2.7.1. マルチバンド市場の推計および予測(2021年~2033年)(百万米ドル)
8.2.8. Lバンド
8.2.8.1. Lバンド市場の推計および予測、2021年から2033年(百万米ドル)
第9章. 航空機搭載レーダー市場:設置タイプ別の推計および動向分析
9.1. セグメント概要
9.2. 航空機搭載レーダー市場:設置形態別の推移分析(2025年および2033年)(百万米ドル)
9.2.1. 新規設置
9.2.1.1. 新規設置市場の推計および予測(2021年~2033年)(百万米ドル)
9.2.2. 改修
9.2.2.1. 改修市場の推計および予測、2021年から2033年(百万米ドル)
第10章 航空機搭載レーダー市場:技術別推計および動向分析
10.1. セグメント概要
10.2. 航空機搭載レーダー市場:技術動向分析、2025年および2033年(百万米ドル)
10.2.1. 能動型電子走査アレイ
10.2.1.1. 能動型電子走査アレイ市場の推計および予測、2021年から2033年(百万米ドル)
10.2.2. ソフトウェア定義レーダー
10.2.2.1. ソフトウェア定義レーダー市場の推計および予測、2021年から2033年(百万米ドル)
10.2.3. 合成開口レーダー
10.2.3.1. 合成開口レーダー市場の推計および予測、2021年から2033年(百万米ドル)
10.2.4. デジタルビームフォーミング
10.2.4.1. デジタルビームフォーミング市場の推計および予測、2021年から2033年(百万米ドル)
10.2.5. マルチスタティックレーダーシステム
10.2.5.1. マルチスタティックレーダーシステムの市場規模推計および予測、2021年から2033年(百万米ドル)
10.2.6. 低探知確率(LPIP)
10.2.6.1. 低探知確率(LPIP)市場の推計および予測、2021年から2033年(百万米ドル)
第11章. 航空機搭載レーダー市場:用途別推計およびトレンド分析
11.1. セグメント概要
11.2. 機載レーダー市場:用途別動向分析、2025年および2033年(百万米ドル)
11.2.1. 防衛・軍事
11.2.1.1. 防衛・軍事市場の推計および予測、2021年から2033年(百万米ドル)
11.2.2. 商用・ビジネス
11.2.2.1. 商用・ビジネス市場の推計および予測、2021年~2033年(百万米ドル)
第12章. 航空機搭載レーダー市場:地域別推計および動向分析
12.1. 航空機搭載レーダーの市場シェア(地域別)、2025年および2033年(百万米ドル)
12.2. 北米
12.2.1. 北米の機載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.2.2. 米国
12.2.2.1. 米国の機載レーダー市場の推計および予測、2021年~2033年 (百万米ドル)
12.2.3. カナダ
12.2.3.1. カナダの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.3. 欧州
12.3.1. 欧州の航空機搭載レーダー市場の推計および予測(2021年~2033年)(百万米ドル)
12.3.2. 英国
12.3.2.1. 英国の航空機搭載レーダー市場の推計および予測(2021年~2033年)(百万米ドル)
12.3.3. ドイツ
12.3.3.1. ドイツの航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.3.4. フランス
12.3.4.1. フランスの航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.3.5. イタリア
12.3.5.1. イタリアの航空機搭載レーダー市場の推計および予測、2021年から2033年(百万米ドル)
12.3.6. スペイン
12.3.6.1. スペインの航空機搭載レーダー市場の推計および予測、2021年から2033年(百万米ドル)
12.3.7. オランダ
12.3.7.1. オランダの機載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.4. アジア太平洋地域
12.4.1. アジア太平洋地域の機載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.4.2. 日本
12.4.2.1. 日本の航空機搭載レーダー市場の推計および予測、2021年から2033年(百万米ドル)
12.4.3. 中国
12.4.3.1. 中国の航空機搭載レーダー市場の推計および予測、2021年から2033年(百万米ドル)
12.4.4. インド
12.4.4.1. インドの航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.4.5. オーストラリア
12.4.5.1. オーストラリアの航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.4.6. 韓国
12.4.6.1. 韓国における航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.5. ラテンアメリカ
12.5.1. ラテンアメリカにおける航空機搭載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
12.5.2. ブラジル
12.5.2.1. ブラジルの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.5.3. メキシコ
12.5.3.1. メキシコの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.5.4. アルゼンチン
12.5.4.1. アルゼンチンの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.6. 中東・アフリカ
12.6.1. 中東・アフリカの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.6.2. 南アフリカ
12.6.2.1. 南アフリカの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.6.3. サウジアラビア
12.6.3.1. サウジアラビアの航空機搭載レーダー市場の推計および予測、2021年~2033年(百万米ドル)
12.6.4. アラブ首長国連邦(UAE)
12.6.4.1. アラブ首長国連邦(UAE)の機載レーダー市場の推計および予測(2021年~2033年、百万米ドル)
第13章 競争環境
13.1. 主要市場参加者別の最近の動向および影響分析
13.2. 主要市場参加者別の最近の動向および影響分析
13.3. 企業の分類
13.4. 企業の市場における位置づけ
13.5. 企業の市場シェア分析
13.6. 企業のヒートマップ分析
13.7. 戦略のマッピング
13.7.1. 事業拡大
13.7.2. 合併・買収
13.7.3. 提携・協業
13.7.4. 新製品の発売
13.7.5. 研究開発
13.8. 企業概要
13.8.1. ロッキード・マーティン社
13.8.1.1. 企業概要
13.8.1.2. 財務実績
13.8.1.3. 製品ベンチマーク
13.8.1.4. 戦略的取り組み
13.8.2. タレス
13.8.2.1. 会社概要
13.8.2.2. 財務実績
13.8.2.3. 製品のベンチマーク
13.8.2.4. 戦略的取り組み
13.8.3. レオナルド S.p.A.
13.8.3.1. 会社概要
13.8.3.2. 財務実績
13.8.3.3. 製品のベンチマーク
13.8.3.4. 戦略的取り組み
13.8.4. ヘンソルト
13.8.4.1. 会社概要
13.8.4.2. 財務実績
13.8.4.3. 製品ベンチマーク
13.8.4.4. 戦略的取り組み
13.8.5. ハネウェル・エアロスペース
13.8.5.1. 会社概要
13.8.5.2. 財務実績
13.8.5.3. 製品ベンチマーク
13.8.5.4. 戦略的取り組み
13.8.6. L3Harris Technologies, Inc.
13.8.6.1. 会社概要
13.8.6.2. 財務実績
13.8.6.3. 製品ベンチマーク
13.8.6.4. 戦略的取り組み
13.8.7. エルビット・システムズ社
13.8.7.1. 会社概要
13.8.7.2. 財務実績
13.8.7.3. 製品のベンチマーク
13.8.7.4. 戦略的取り組み
13.8.8. イスラエル・エアロスペース・インダストリーズ
13.8.8.1. 会社概要
13.8.8.2. 財務実績
13.8.8.3. 製品のベンチマーク
13.8.8.4. 戦略的取り組み
13.8.9. インドラ
13.8.9.1. 会社概要
13.8.9.2. 財務実績
13.8.9.3. 製品のベンチマーク
13.8.9.4. 戦略的取り組み
13.8.10. テレフォニクス・コーポレーション
13.8.10.1. 会社概要
13.8.10.2. 財務実績
13.8.10.3. 製品のベンチマーク
13.8.10.4. 戦略的取り組み
13.8.11. OPTIMARE Systems GmbH
13.8.11.1. 会社概要
13.8.11.2. 財務実績
13.8.11.3. 製品のベンチマーク比較
13.8.11.4. 戦略的取り組み
13.8.12. Echodyne Corp.
13.8.12.1. 会社概要
13.8.12.2. 財務実績
13.8.12.3. 製品のベンチマーク比較
13.8.12.4. 戦略的取り組み
表の一覧
表1 略語一覧
表2 世界の航空機搭載レーダー市場、2021年~2033年(百万米ドル)
表3 世界の航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表4 世界の航空機搭載レーダー市場、モード別、2021年 – 2033年(百万米ドル)
表5 世界の航空機搭載レーダー市場(サイズ別)、2021年~2033年 (百万米ドル)
表6 世界の航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表7 世界の航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表8 世界の航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表9 世界の航空機搭載レーダー市場、技術別、2021年~2033年(百万米ドル)
表10 世界の航空機搭載レーダー市場、用途別、2021年~2033年 (百万米ドル)
表11 北米航空機搭載レーダー市場:地域別、2021年~2033年(百万米ドル)
表12 北米航空機搭載レーダー市場:構成部品別、2021年~2033年(百万米ドル)
表13 北米航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表14 北米の航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表15 北米の航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表16 北米航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表17 北米航空機搭載レーダー市場:設置形態別、2021年~2033年(百万米ドル)
表18 北米航空機搭載レーダー市場:技術別、2021年~2033年(百万米ドル)
表19 北米航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表20 北米航空機搭載レーダー市場、地域別、2021年~2033年(百万米ドル)
表21 北米航空機搭載レーダー市場、構成部品別、2021年~2033年 (百万米ドル)
表22 北米航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表23 北米航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表24 北米航空機搭載レーダー市場、探知距離別、2021年~2033年 (百万米ドル)
表25 北米航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表26 北米航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表27 北米航空機搭載レーダー市場、技術別、2021年~2033年(百万米ドル)
表28 北米航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表29 米国航空機搭載レーダー市場:構成部品別、2021年~2033年(百万米ドル)
表30 米国航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表31 米国航空機搭載レーダー市場:寸法別、2021年~2033年(百万米ドル)
表32 米国航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表33 米国航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表34 米国航空機搭載レーダー市場、設置形態別、2021年~2033年 (百万米ドル)
表35 米国航空機搭載レーダー市場、技術別、2021年~2033年(百万米ドル)
表36 米国航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表37 カナダの航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表38 カナダの航空機搭載レーダー市場(モード別)、2021年~2033年(百万米ドル)
表39 カナダの航空機搭載レーダー市場(寸法別)、2021年~2033年 (百万米ドル)
表40 カナダの航空機搭載レーダー市場:探知距離別、2021年~2033年(百万米ドル)
表41 カナダの航空機搭載レーダー市場:周波数帯別、2021年~2033年(百万米ドル)
表42 カナダの航空機搭載レーダー市場:設置形態別、2021年~2033年(百万米ドル)
表43 カナダの航空機搭載レーダー市場(技術別)、2021年~2033年(百万米ドル)
表44 カナダの航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表45 欧州の航空機搭載レーダー市場(地域別)、2021年~2033年(百万米ドル)
表46 英国の航空機搭載レーダー市場:構成部品別、2021年~2033年(百万米ドル)
表47 英国の航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表48 英国の航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表49 英国の航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表50 英国の航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表51 英国の航空機搭載レーダー市場:設置形態別、2021年~2033年(百万米ドル)
表52 英国の航空機搭載レーダー市場:技術別、2021年~2033年(百万米ドル)
表53 英国の航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表54 ドイツの航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表55 ドイツの航空機搭載レーダー市場(モード別)、2021年~2033年(百万米ドル)
表56 ドイツの航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表57 ドイツの航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表58 ドイツの航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表59 ドイツの航空機搭載レーダー市場、設置形態別、2021年 ~2033年(百万米ドル)
表60 ドイツの航空機搭載レーダー市場:技術別、2021年~2033年(百万米ドル)
表61 ドイツの航空機搭載レーダー市場:用途別、2021年~2033年 (百万米ドル)
表62 フランス航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表63 フランス航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表64 フランス航空機搭載レーダー市場、寸法別、2021年~2033年 (百万米ドル)
表65 フランス航空機搭載レーダー市場(探知距離別)、2021年~2033年(百万米ドル)
表66 フランス航空機搭載レーダー市場(周波数帯別)、2021年~2033年(百万米ドル)
表67 フランス航空機搭載レーダー市場(設置形態別)、2021年~2033年(百万米ドル)
表68 フランス航空機搭載レーダー市場(技術別)、2021年~2033年(百万米ドル)
表69 フランス航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表70 イタリア航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表71 イタリアの航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表72 イタリアの航空機搭載レーダー市場:サイズ別、2021年~2033年(百万米ドル)
表73 イタリアの航空機搭載レーダー市場:探知距離別、2021年~2033年(百万米ドル)
表74 イタリアの航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表75 イタリアの航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表76 イタリアの航空機搭載レーダー市場(技術別)、2021年~2033年(百万米ドル)
表77 イタリアの航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表78 スペインの航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表79 スペインの航空機搭載レーダー市場:モード別、2021年~2033年(百万米ドル)
表80 スペインの航空機搭載レーダー市場:サイズ別、2021年~2033年(百万米ドル)
表81 スペインの航空機搭載レーダー市場:探知距離別、2021年~2033年(百万米ドル)
表82 スペインの航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表83 スペインの航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表84 スペインの航空機搭載レーダー市場、技術別、2021年 ~2033年(百万米ドル)
表85 スペインの航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表86 オランダの航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表87 オランダの航空機搭載レーダー市場(モード別)、2021年~2033年(百万米ドル)
表88 オランダの航空機搭載レーダー市場(寸法別)、2021年~2033年(百万米ドル)
表89 オランダの航空機搭載レーダー市場(探知距離別)、2021年~2033年(百万米ドル)
表90 オランダの航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表91 オランダの航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表92 オランダの航空機搭載レーダー市場、技術別、2021年~2033年 (百万米ドル)
表93 オランダの航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表94 アジア太平洋地域の航空機搭載レーダー市場、地域別、2021年~2033年(百万米ドル)
表95 アジア太平洋地域の航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表96 アジア太平洋地域の航空機搭載レーダー市場(モード別)、2021年~2033年(百万米ドル)
表97 アジア太平洋地域の航空機搭載レーダー市場(寸法別)、2021年~2033年(百万米ドル)
表98 アジア太平洋地域の航空機搭載レーダー市場(探知距離別)、2021年~2033年(百万米ドル)
表99 アジア太平洋地域の航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表100 アジア太平洋地域の航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表101 アジア太平洋地域の航空機搭載レーダー市場、技術別、2021年~2033年 (百万米ドル)
表102 アジア太平洋地域の航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表103 中国の航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表104 中国の航空機搭載レーダー市場(モード別、2021年~2033年)(百万米ドル)
表105 中国の航空機搭載レーダー市場(寸法別、2021年~2033年)(百万米ドル)
表106 中国の航空機搭載レーダー市場(探知距離別)、2021年~2033年(百万米ドル)
表107 中国の航空機搭載レーダー市場(周波数帯別)、2021年~2033年(百万米ドル)
表108 中国の航空機搭載レーダー市場(設置形態別)、2021年~2033年(百万米ドル)
表109 中国の航空機搭載レーダー市場(技術別)、2021年~2033年(百万米ドル)
表110 中国の航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表111 日本の航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表112 日本の航空機搭載レーダー市場、モード別、2021年~2033年(百万米ドル)
表113 日本の航空機搭載レーダー市場、寸法別、2021年~2033年(百万米ドル)
表114 日本の航空機搭載レーダー市場、 探知距離別、2021年~2033年(百万米ドル)
表115 日本の航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表116 日本の航空機搭載レーダー市場、設置形態別、2021年~2033年(百万米ドル)
表117 日本の航空機搭載レーダー市場、技術別、2021年~2033年(百万米ドル)
表118 日本の航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表119 インドの航空機搭載レーダー市場、構成部品別、2021年~2033年(百万米ドル)
表120 インドの航空機搭載レーダー市場(モード別)、2021年~2033年(百万米ドル)
表121 インドの航空機搭載レーダー市場(寸法別)、2021年~2033年(百万米ドル)
表122 インドの航空機搭載レーダー市場(探知距離別)、2021年~2033年(百万米ドル)
表123 インドの航空機搭載レーダー市場:方式別、2021年~2033年(百万米ドル)
表124 インドの航空機搭載レーダー市場:設置形態別、2021年~2033年(百万米ドル)
表125 インドの航空機搭載レーダー市場(技術別)、2021年~2033年(百万米ドル)
表126 インドの航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表127 韓国の航空機搭載レーダー市場(構成部品別)、2021年~2033年 (百万米ドル)
表128 韓国機載レーダー市場、モード別、2021年~2033年(百万米ドル)
表129 韓国機載レーダー市場、寸法別、2021年 ~2033年(百万米ドル)
表130 韓国航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表131 韓国航空機搭載レーダー市場、周波数帯別、2021年~2033年(百万米ドル)
表132 韓国航空機搭載レーダー市場、設置形態別、2021年 – 2033年(百万米ドル)
表133 韓国における航空機搭載レーダー市場、技術別、2021年~2033年(百万米ドル)
表134 韓国における航空機搭載レーダー市場(用途別)、2021年~2033年(百万米ドル)
表135 オーストラリアにおける航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表136 オーストラリアにおける航空機搭載レーダー市場(モード別)、2021年~2033年 (百万米ドル)
表137 オーストラリアの航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表138 オーストラリアの航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表139 オーストラリアの航空機搭載レーダー市場(周波数帯別)、2021年~2033年(百万米ドル)
表140 オーストラリアの航空機搭載レーダー市場(設置形態別)、2021年~2033年(百万米ドル)
表141 オーストラリアの航空機搭載レーダー市場(技術別)、2021年~2033年 (百万米ドル)
表142 オーストラリアの航空機搭載レーダー市場、用途別、2021年~2033年(百万米ドル)
表143 ラテンアメリカの航空機搭載レーダー市場(地域別)、2021年~2033年(百万米ドル)
表144 ラテンアメリカの航空機搭載レーダー市場(構成部品別)、2021年~2033年(百万米ドル)
表145 ラテンアメリカの航空機搭載レーダー市場(モード別)、2021年~2033年 (百万米ドル)
表146 ラテンアメリカ航空機搭載レーダー市場、サイズ別、2021年~2033年(百万米ドル)
表147 ラテンアメリカ航空機搭載レーダー市場、探知距離別、2021年~2033年(百万米ドル)
表148 ラテンアメリカ航空機搭載レーダー市場、周波数帯別、2021年~2033年 (百万米ドル)
表149 ラテンアメリカの航空機搭載レーダー市場:設置形態別、2021年~2033年(百万米ドル)









