世界市場は、複雑な電子システムのシームレスな動作を可能にする高度なIC基板の採用拡大によって、主に牽引されています。これに加え、主要企業による専用施設の整備や戦略的投資が、市場に有望な成長機会をもたらしています。例えば、2024年9月4日、Onto Innovation社は、半導体パッケージングおよび基板製造における最先端技術の進展に焦点を当てた「パッケージング・アプリケーション・センター・オブ・エクセレンス」をシンガポールに開設すると発表しました。同センターは、5G、人工知能(AI)、自動車用電子機器といった主要市場における高性能デバイスの開発を可能にすることを目的としています。これに加え、拡張現実(AR)、仮想現実(VR)、高解像度(HD)ディスプレイといった高度な機能に対する消費者の嗜好の高まりも、市場の成長に寄与しています。さらに、世界中でモノのインターネット(IoT)デバイスの利用が拡大していることも、市場の成長を後押ししています。
米国は、高性能電子デバイスへの需要の高まりにより著しい成長を遂げている主要な地域市場であり、機能性と小型化を実現する高度なIC基板が求められています。さらに、政府による施策の実施により、国内の半導体製造および研究を強化するための多額の資金が提供されており、市場の成長をさらに加速させています。例えば、2024年11月21日、米国商務省は、ジョージア州、カリフォルニア州、アリゾナ州における先進的な半導体パッケージング研究を支援するため、最大3億米ドルの資金提供を発表しました。この資金は、ハイパフォーマンス・コンピューティング、AI、および次世代ワイヤレス技術に不可欠な先進的な基板の開発を目的としています。「CHIPS for America」イニシアチブの一環であるこの投資は、基板技術と製造における画期的な進歩を支援することで、半導体パッケージング分野における米国の競争力を強化することになります。これに加え、フリップチップやファンアウト・ウェーハレベル・パッケージングを含む半導体パッケージング技術の継続的な進歩も、先進IC基板市場の発展に寄与しています。
先進IC基板市場の動向:
高性能電子機器への需要の高まり
スマートフォン、タブレット、パーソナルコンピュータ(PC)、ウェアラブルデバイス、ノートパソコンなどの先進電子機器への需要の高まりが、市場シェアを拡大させています。高性能電子デバイスへの需要は、中産階級の拡大やライフスタイルの変化によって後押しされています。例えば、ウェアラブルデバイスやスマートテレビの利用増加には、より高度な技術への移行が表れています。さらに、業界レポートによると、スマートフォンやスマートデバイスの普及に加え、AIを活用したアプリケーションの受け入れ拡大や技術的ブレークスルーが相まって、2028年までに世界の民生用電子機器産業の市場規模が1兆米ドルを超えると予測されています。加えて、消費者は、シームレスなマルチタスク、高速接続、および強化されたグラフィックス性能を実現する電子機器をますます好むようになっています。また、没入感のある体験を提供するデバイスも採用が進んでいます。これとは別に、高性能プロセッサ、メモリモジュール、通信コンポーネントの統合に対応できる高度なIC基板への需要も高まっています。その結果、メーカー各社は、遅延を最小限に抑えながら効率的なデータ転送を保証する、最適化された電気的経路と信号整合性を備えた基板への投資を進めています。
小型化の人気の高まり
個人ユーザーの間で、より小型・軽量・省エネなデバイスへの需要が高まっていることに加え、世界的な小型化の流行が、先進IC基板市場の規模を拡大させています。小型化を後押しする主な要因の一つは、小型で高性能な民生用デバイスへのニーズです。例えば、調査によると、米国の家庭における新しい電子機器の年間購入費用は約1,480米ドルに上ります。アメリカ人の家庭では平均24台の電子機器を所有しており、これはより小型で機能性の高いガジェットへの需要が高まっていることを示しています。これに伴い、コンパクトで高密度な先進IC基板への需要も高まっています。さらに、これらの基板には、最適な機能を維持しつつ、複数の層の部品を積層し、デバイスの設置面積を削減できるという利点があります。単一の基板上に様々な部品を集積できることで、効率が向上し、信号干渉のリスクが低減され、デバイス全体の性能が向上するため、市場の展望は明るいものとなっています。
データセンター数の増加
世界中でデータセンターやクラウドコンピューティングサービスの数が増加していることが、市場の成長を後押ししています。報告書によると、現在、ハイパースケールサイトは523カ所、コロケーションサイトは5,186カ所あり、2024年末までに世界中で5,709カ所のパブリックデータセンターが存在することになります。データセンターの立地はアジア太平洋地域に最も集中しており、次いで欧州、北米が続きます。企業や個人は、膨大な量の情報を保存・管理するために、クラウドコンピューティング、ビッグデータ分析、オンラインサービスへの依存度をますます高めています。データセンターには、膨大な量の熱を発生させる無数のサーバー、ストレージシステム、ネットワーク機器が設置されています。これに伴い、過熱を防ぎ、中断のない運用を確保するためには、効率的な放熱が求められています。さらに、高度なIC基板は、熱管理能力と熱拡散性を向上させており、これらのシステムの信頼性と長寿命の維持に貢献しています。また、熱を効果的に管理できる高性能基板への需要の高まりが、市場の成長を後押ししています。
先進IC基板業界のセグメンテーション:
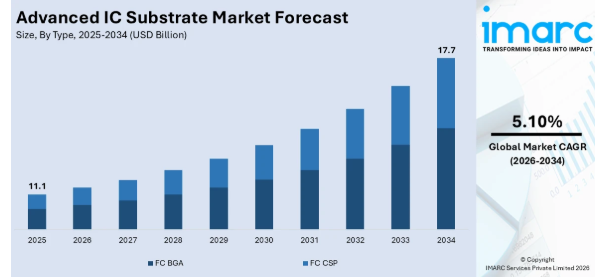
IMARC Groupは、世界の先進IC基板市場レポートの各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場をタイプおよび用途に基づいて分類しています。
タイプ別分析:
- FC BGA
- FC CSP
2025年には、FC BGAが市場をリードしています。フリップチップ・ボールグリッドアレイ(FC BGA)は、集積回路を基板に直接接続することを可能にし、性能を向上させます。FC BGAでは、ICを裏返し、そのアクティブ面を、導電接続として機能する微細なはんだボールを用いて基板に接続します。FC BGAを採用した基板は、より高い入出力密度、優れた電気的性能、および小型のパッケージサイズを実現します。これは、スマートフォン、サーバー、民生用電子機器など、複雑で高速なデバイスでの使用に適した汎用性の高い基板タイプです。FC BGAは、信号速度の向上に対応できるだけでなく、設計上極めてコンパクトであるため、5G、人工知能(AI)、モノのインターネット(IoT)といった先端技術における幅広い用途で高く評価されています。
また、この構成には、信号経路の短縮、電気的性能の向上、基板との直接接触による放熱性の向上など、数多くの利点があります。より小型で高速、かつ高性能なデバイスに対する消費者の需要が高まるにつれ、先進IC基板市場におけるFC BGAの重要性はますます高まっています。
用途別分析:
- 民生用電子機器
- 自動車・輸送機器
- IT・通信
- その他
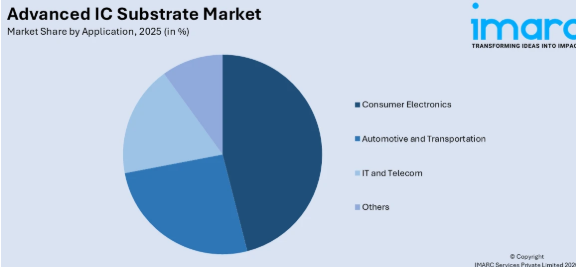
2025年には、民生用電子機器が市場を牽引すると見込まれています。民生用電子機器には、スマートフォン、ノートパソコン、タブレット、ゲーム機、ウェアラブル機器など、幅広いデバイスが含まれます。より小型で、高速かつ高効率なデバイスへの需要が高まる中、先進的なIC基板は、こうしたイノベーションを実現する上で極めて重要な役割を果たしています。また、先進的なIC基板は、これらのデバイスの性能と機能性を向上させます。民生用電子機器において、これらの基板は高性能プロセッサ、メモリモジュール、接続コンポーネントの統合を可能にし、シームレスなマルチタスク、高速データ転送、そして没入感のあるユーザー体験を保証します。さらに、これらの基板は、高解像度ディスプレイ、拡張現実(AR)、人工知能(AI)などの高度な機能をサポートしています。効率的な熱管理と最適化された消費電力による、より洗練されたデザインやバッテリー寿命の延長に対する需要の高まりが、市場の成長を後押ししています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、製造拠点の整備が進んだことから、アジア太平洋地域が最大の市場シェアを占めました。これに伴い、個人ユーザーの間で革新的な電子機器への需要が高まっていることが、アジア太平洋地域における市場の成長を後押ししています。さらに、同地域における政府の支援策も、市場の成長を支えています。中国、日本、韓国、台湾は、半導体製造産業において確固たる地位を築いていることから、IC基板の設計・生産拠点として極めて重要な位置を占めています。同地域の主要なIC基板メーカーは、この分野からの需要増に対応しています。これに加え、電気自動車(EV)の需要増加に伴う車載電子機器の人気の高まりも、同地域の市場成長に寄与しています。
地域別の主なポイント:
米国における先進IC基板市場の分析
米国における先進IC基板市場の主な推進要因は、5Gインフラ、先進パッケージング技術、およびハイパフォーマンスコンピューティング(HPC)に対する需要の増加です。クアルコム、AMD、ブロードコム、インテルといった主要企業は、世界のチップ設計活動の50%以上を占めており、半導体イノベーションをリードする米国に拠点を置いています。これらの施設ではサーバー用プロセッサ向けに高度なIC基板が必要とされるため、同地域全体でデータセンターの数が増加していることが重要な推進要因となっています。報告書によると、2023年には900カ所以上のハイパースケール施設が稼働する見込みです。半導体製造および研究開発に500億米ドル以上を割り当てる米国政府の「CHIPS and Science Act(CHIPS・サイエンス法)」は、国内生産をさらに促進し、ひいてはIC基板の需要を拡大させています。さらに、自動車業界における自動運転技術や電気自動車への依存度が高まっており、業界レポートによれば、2030年までに新車販売の50%を占める見込みです。これにより、センサーや先進運転支援システム(ADAS)に使用されるIC基板の需要が増加しています。また、小型で効率的なICパッケージングソリューションを必要とする民生用電子機器、特にウェアラブル機器やAR/VRデバイスの成長も、市場のさらなる牽引要因となっています。
欧州の先進IC基板市場分析
欧州の先進IC基板市場は、半導体生産への投資拡大に加え、自動車およびIoT技術の普及拡大によって牽引されています。IC基板の需要を大幅に拡大するため、430億ユーロ(449億米ドル)の資金が投入された欧州連合(EU)の「チップ法」では、2030年までに地域の半導体生産能力を世界市場シェアの20%まで拡大する計画です。自動車におけるADAS(先進運転支援システム)やエンターテインメントシステムの普及拡大は、主に自動車産業によって牽引されており、業界レポートによると、同産業は欧州のGDPの約7%を占めています。ドイツ、フランス、イタリアで販売される新車の半数以上には、IC基板を必要とする複雑な電気システムが搭載されています。そのため、これらがこの市場の主要な牽引役となっています。IoTデバイスの人気拡大には、欧州がグリーンエネルギーやスマートシティを強く重視していることも影響しています。こうしたデバイスは、効率的な通信を実現するために高性能なIC基板に依存しているからです。これらの事実に加え、アジアの基板メーカーと欧州のチップメーカーとの提携は、同地域の技術的優位性をさらに高め、成長をさらに加速させるでしょう。
アジア太平洋地域の先進IC基板市場分析
アジア太平洋地域は、半導体の組立・製造拠点であることから、世界の先進IC基板市場をリードしています。業界レポートによると、世界の半導体の70%以上が中国、台湾、韓国、日本で生産されており、これがIC基板の需要増加につながっています。2.5Dおよび3D IC集積を含む最先端のパッケージング技術を有する、台湾のTSMCと韓国のサムスンという2大半導体メーカーは、基板に対する膨大な需要を生み出しています。中国の「中国製造2025」戦略と半導体の自給自足への注力により、国内のIC基板製造への巨額の投資が行われています。もう一つの重要な成長要因は、5G端末の普及です。報告書によると、2022年までにアジア太平洋地域の5G加入者数は12億人を超える見込みです。さらに、同地域、特にインドや東南アジアにおける家電・電子機器セクターの拡大も市場を後押ししています。これらの地域では、ウェアラブル端末、ゲーム機、スマートフォンへの需要が著しく増加しており、これらすべてに小型で高効率なIC基板が求められています。
ラテンアメリカにおける先進IC基板市場の分析
ラテンアメリカでは、民生用電子機器や産業用オートメーションへの応用拡大が、先進IC基板市場を牽引しています。業界レポートによると、同地域における半導体輸入の50%以上が、最大の市場であるブラジルとメキシコに流入しています。IC基板の需要は、ノートパソコンやスマートフォンの普及率向上によっても後押しされており、報告書によれば、スマートフォンの普及率は2030年までに90%を超える見込みです。さらに、同地域の自動車業界、特にメキシコでは、インフォテインメントや安全機能など、ますます複雑化する電子システムが導入されており、これにより先進的なICパッケージング手法への需要が高まっています。また、半導体製造への投資を誘致する政府の計画や、ブラジルにおける電子機器製造向けの税制優遇措置なども、市場を後押ししています。製造業や農業におけるモノのインターネット(IoT)ベースのアプリケーションの成長は、コネクテッドデバイス向けのIC基板に対する需要増加をさらに支える要因となっています。
中東・アフリカにおける先進IC基板市場の分析
通信およびテクノロジー分野への投資拡大が、中東・アフリカにおける先進IC基板市場を牽引しています。通信機器における高度なIC基板の需要は、湾岸協力会議(GCC)諸国における5Gネットワークの展開に基づいています。業界レポートによると、2023年までにアラブ首長国連邦(UAE)およびサウジアラビアの大都市圏の70%以上が5Gのカバー範囲内となる見込みです。さらに、サウジアラビアの通信会社であるstcグループは、国内75都市以上に5Gネットワークを拡大しています。この地域ではさらに、サウジアラビアのNEOMプロジェクトをはじめとするスマートシティ構想の進展が、IoTデバイスおよび関連半導体部品の需要を牽引しています。アフリカにおける主な推進要因の一つは、スマートフォンの普及率の拡大であり、報告書によると、2023年までに人口の50%近くに達しました。さらに、特に南アフリカやケニアにおいて、電子機器製造の地域拠点創設を目指す政府の取り組みが、最先端のIC基板の利用への道を開いています。
競争環境:
市場の主要企業は、先進的なIC基板材料および技術を開発するため、研究開発(R&D)活動に継続的に投資しています。各社は、高性能な用途に対応するため、熱伝導率、信号整合性、電気的性能が向上した新規材料の探索を進めています。半導体企業と民生用電子機器メーカーは、パートナーシップを締結しています。戦略的提携により、専門知識、技術、リソースの共有が可能となり、関連市場に特化したソリューションの開発につながっています。さらに、各社は、先進的なIC基板の製造において、精度の向上、スケーラビリティの向上、および低コスト化を実現するため、製造技術の改善に取り組んでいます。これには、リソグラフィー、レーザー穴あけ、および先進的なパッケージング技術などの先進技術の採用が含まれており、企業間の競争を激化させています。
本レポートでは、先進IC基板市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- ASE Group
- AT & S Austria Technologie & Systemtechnik Aktiengesellschaft
- Fujitsu Limited
- Ibiden Co. Ltd.
- JCET Group Co. Ltd
- Kinsus Interconnect Technology Corp.
- Korea Circuit Co. Ltd.
- KYOCERA Corporation
- LG Innotek Co. Ltd.
- Nan Ya PCB Co. Ltd. (Nan Ya Plastics Corporation)
- TTM Technologies Inc.
- Unimicron Technology Corporation (United Microelectronics Corporation)
最近の動向:
2024年10月:KLA社は、半導体パッケージング技術の開発を目的として、幅広いIC基板製品群を発売しました。この製品群には、複雑なIC基板製造プロセスの要件を満たすように設計された検査、計測、およびデータ分析ソリューションが含まれています。これらの技術革新は、歩留まり、性能、信頼性の向上に重点を置くことで、システム・イン・パッケージ(SiP)設計やヘテロジニアス統合といった先進パッケージング用途における課題に対処するものです。
2024年10月:デュポンとZhen Ding Technology Groupは、先進的なプリント基板(PCB)技術を推進するための提携契約を締結しました。この提携の目的は、高性能コンピューティング、5G、人工知能などの用途に向けた次世代PCBソリューションのイノベーションを加速させることにあります。業界の課題を解決し、設計および生産効率の向上を促進するため、Zhen Dingの製造技術とデュポンの材料科学に関する知見を活用していきます。
2023年2月:LGイノテックは、「CES 2023」において、最新のFC-BGAを初公開しました。この製品は、高集積化、多層化、大規模化が図られており、微細なパターン形成と多数のマイクロビアを備えています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の先進IC基板市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 FC BGA
6.1.1 市場動向
6.1.2 市場予測
6.2 FC CSP
6.2.1 市場動向
6.2.2 市場予測
7 用途別市場内訳
7.1 民生用電子機器
7.1.1 市場動向
7.1.2 市場予測
7.2 自動車・輸送
7.2.1 市場動向
7.2.2 市場予測
7.3 IT・通信
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場動向
7.4.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場の動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場の動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場の動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 ASEグループ
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.2 AT & S Austria Technologie & Systemtechnik Aktiengesellschaft
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.3 富士通株式会社
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 イビデン株式会社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 JCETグループ株式会社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.6 Kinsus Interconnect Technology Corp.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.7 Korea Circuit Co. Ltd.
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.8 京セラ株式会社
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 LG Innotek Co. Ltd.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 Nan Ya PCB Co. Ltd. (Nan Ya Plastics Corporation)
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.11 TTM Technologies Inc.
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 ユニミクロン・テクノロジー社(ユナイテッド・マイクロエレクトロニクス社)
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
図表一覧
図1:世界:先進IC基板市場:主な推進要因と課題
図2:世界:先進IC基板市場:売上高(10億米ドル)、2020年~2025年
図3:世界:先進IC基板市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:先進IC基板市場:タイプ別内訳(%)、2025年
図5:世界:先進IC基板市場:用途別内訳(%)、2025年
図6:世界:先進IC基板市場:地域別内訳(%)、2025年
図7:世界:先進IC基板(FC BGA)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:先進IC基板(FC BGA)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:先進IC基板(FC CSP)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:先進IC基板(FC CSP)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:先進IC基板(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:先進IC基板(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:先進IC基板(自動車・輸送機器)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:先進IC基板(自動車・輸送機器)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:先進IC基板(ITおよび通信)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:先進IC基板(ITおよび通信)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:先進IC基板(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:先進IC基板(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図19:北米:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図20:北米:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図21:米国:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図22:米国:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図23:カナダ:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図24:カナダ:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図25:アジア太平洋地域:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図26:アジア太平洋地域:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図27:中国:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図28:中国:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図29:日本:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図30:日本:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図31:インド:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図32:インド:先端IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図33:韓国:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図34:韓国:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図35:オーストラリア:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図36:オーストラリア:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図37:インドネシア:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図38:インドネシア:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図39:その他:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図40:その他:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図41:欧州:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図42:欧州:先端IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図43: ドイツ:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図44:ドイツ:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図45:フランス:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図46:フランス:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図47:英国:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図48:英国:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図49:イタリア:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図50:イタリア:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図51:スペイン:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図52:スペイン:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図53:ロシア:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図54:ロシア:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図55:その他:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図56:その他:先端IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図57:ラテンアメリカ:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図58:ラテンアメリカ:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図59:ブラジル:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図60:ブラジル:先進IC基板市場予測:売上高(百万米ドル)、2026年~2034年
図61:メキシコ:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図62:メキシコ:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図63:その他:先進IC基板市場:売上高(百万米ドル)、2020年および2025年
図64:その他:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図65:中東・アフリカ:先端IC基板市場:売上高(百万米ドル)、2020年および2025年
図66:中東・アフリカ:先端IC基板市場:国別内訳(%)、2025年
図67:中東・アフリカ:先進IC基板市場の予測:売上高(百万米ドル)、2026年~2034年
図68:世界:先進IC基板産業:SWOT分析
図69:世界:先進IC基板産業:バリューチェーン分析
図70:世界:先進IC基板産業:ポーターの5つの力分析
表の一覧
表1:世界:先進IC基板市場:主要な業界動向、2025年および2034年
表2:世界:先進IC基板市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:先端IC基板市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:先端IC基板市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:先進IC基板市場:競争構造
表6:世界:先進IC基板市場:主要企業









