高度なHDPE樹脂市場の概要
- 市場の需要を牽引する要因
- パイプメーカーは、加圧配管網における徐裂の進行に耐性を持つPE100およびPE100-RCグレードを必要としています。
- 包装加工業者は、ボトルやキャップの強度を維持しつつ、材料使用量を削減するために、高度なHDPE樹脂を使用しています。
- 産業製品メーカーは、耐薬品性と耐衝撃性を兼ね備えたHDPEグレードを必要としています。
- 分析対象の主要セグメント
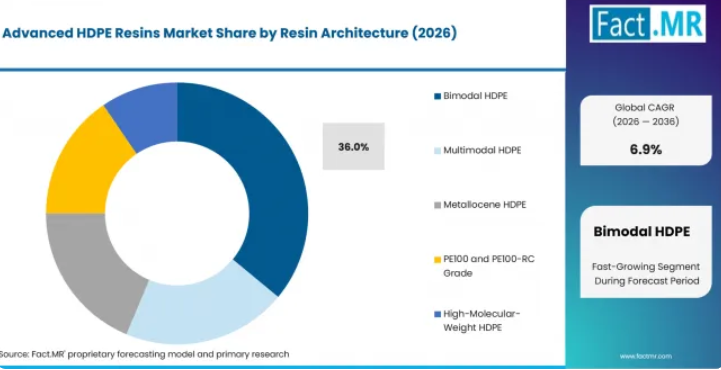
- 樹脂構造別:バイモーダルHDPEは、パイプおよび包装用途において剛性と靭性のバランスに優れているため、2026年には36.0%のシェアを占めると予想されます。
- 加工方法別:水道および導管システムには認定されたHDPEグレードが必要であるため、パイプ押出成形は2026年に41.0%のシェアを占める見込みです。
- 用途別:ユーティリティネットワークでは長寿命の樹脂性能が求められるため、2026年には加圧配管が33.0%のシェアを占めると予測されています。
- 性能グレード別:配管や産業包装のユーザーは長期的な耐久性を必要としているため、2026年には耐応力亀裂グレードが34.0%のシェアを占めると見込まれています。
- 最終用途別:水道および導管プロジェクトでは高度なHDPEグレードが使用されるため、2026年にはインフラおよびユーティリティが35.0%のシェアを占めると予想されます。
- 地域別:パイプインフラおよび包装加工が拡大しているため、中国は2036年まで年平均成長率(CAGR)8.4%を記録すると予測されています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「高度なHDPE樹脂は、もはやメルトインデックスや価格だけで選ばれるものではありません。パイプメーカーは、そのグレードが耐圧試験や耐亀裂試験に合格できるかどうかを問います。包装加工業者は、充填ラインで不具合を起こさずに樹脂の軽量化が可能かどうかを問います。」
- 戦略的示唆
- 配管用樹脂サプライヤーは、ユーティリティの承認を得るために、PE100-RCに関するより充実した文書化が必要です。
- 包装用コンバーターは、生産ライン規模の変更に先立ち、薄肉化されたHDPEグレードの適格性を確認すべきです。
- 樹脂メーカーは、加工業者が試作による損失を削減できるよう支援するアプリケーションラボを整備する必要があります。
高度なHDPE樹脂の需要は、ますます仕様基準に基づいたものになりつつあります。配管メーカーには、圧力配管の性能と応力亀裂抵抗性を支えることができるマルチモーダルHDPEグレードが求められています。リヨネルバセル社は2025年1月28日、Hostalen ACP技術により、剛性と靭性のバランス、耐衝撃性、耐応力亀裂性、および加工上の利点を兼ね備えた高性能なマルチモーダルHDPE樹脂が製造され、インフラ用パイプ、フィルム、ブロー成形、キャップおよびクロージャーに活用されていると発表しました[1]。包装加工業者は、剛性と加工性のバランスが取れたHDPEグレードを必要としています。
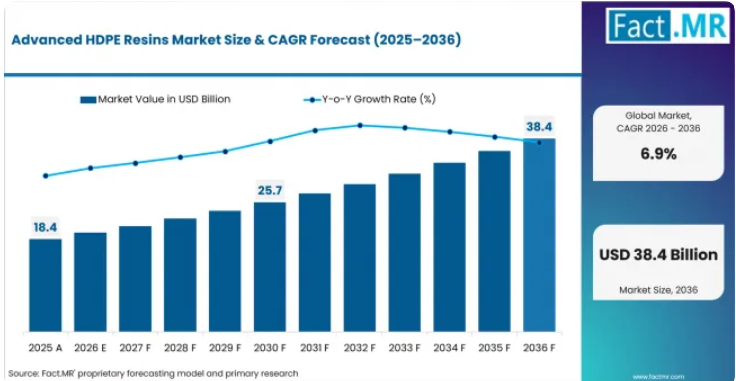
中国では、配管インフラや包装加工分野における先進的なHDPE樹脂の利用拡大により、2036年までに年平均成長率(CAGR)8.4%を記録すると予測されています。インドでは、水道管プロジェクトや硬質包装の需要拡大によりPE100およびバイモーダル樹脂の採用が進むことから、CAGR 8.1%を記録する見込みです。米国では、電線管や配管の交換需要が高性能HDPEの需要を支えることから、CAGR 6.8%を記録すると予想されています。ドイツでは、PE100-RCパイプ規格や循環型包装設計がプレミアムグレードの需要を支えることから、2036年までに年平均成長率(CAGR)6.1%で拡大すると予測されています。日本では、特殊包装や高品質パイプ用グレードの用途がすでに成熟しているため、年平均成長率(CAGR)5.6%を記録する見込みです。
高度なHDPE樹脂市場は、セグメント別にどのように分類されますか?
樹脂構造別 高度なHDPE樹脂市場分析
2026年には、バイモーダルHDPEが樹脂構造の需要を牽引し、36.0%のシェアを占める見込みです。これは、パイプや高強度フィルム向けに、剛性と靭性のバランスが取れているためです。マルチモーダルHDPEは、より高い靭性を必要とするパイプおよび包装用グレードに対応しています。メタロセンHDPEは、より厳密な性能管理が求められる用途に用いられます。PE100およびPE100-RCグレードは、圧力配管システムに対応しています。
- バイモーダル・バランス: バイモーダルHDPEは、剛性と靭性を兼ね備えたパイプおよび包装用グレードに対応しています。
- マルチモーダル・強度: マルチモーダルHDPEは、過酷な用途において加工性と耐久性を向上させます。
- PE100の用途: PE100およびPE100-RCグレードは、より高い耐亀裂性を備えた加圧配管システムに対応しています。
加工方法別 先進HDPE樹脂市場分析
高度HDPEグレードは水道および導管システムで広く使用されているため、パイプ押出成形が主導的な地位を占めています。ブロー成形は、硬質ボトルやドラム缶の製造に用いられます。加圧および導管用途には適格な樹脂グレードが必要であるため、2026年にはパイプ押出成形セグメントが41.0%のシェアを占める見込みです。フィルムおよびシート押出成形は、頑丈な袋やライナーの製造に活用されています。
- パイプ押出成形: パイプ押出成形では、圧力配管および導管システム向けにPE100およびPE100-RCグレードが使用されます。
- ブロー成形: ブロー成形では、ボトルや産業容器向けに高度なHDPEグレードが使用されます。
- フィルム加工: フィルムおよびシート押出成形では、ライナーや高耐久性袋向けにHDPEが使用されます。
用途別高度HDPE樹脂市場分析
圧力配管は、水道および導管システムにおいて長寿命の樹脂性能が求められるため、2026年には33.0%のシェアを占めると予測されています。硬質包装では、ボトルや容器にHDPEが使用されています。キャップや閉鎖部品には、剛性と寸法精度が求められます。高耐久性フィルムでは、耐穿刺性と強度を確保するために高度なグレードが使用されています。
- 加圧配管: 加圧配管には、長期間の使用にわたり亀裂の進展に耐える樹脂グレードが必要です。
- 硬質包装: 硬質包装では、ボトルや化学薬品用容器にHDPEが使用されています。
- キャップおよび閉鎖部品: キャップおよび閉鎖部品には、剛性の制御と良好な成形性能が求められます。
性能グレード別の高度なHDPE樹脂市場分析
配管や産業用包装用途では長期的な耐久性が求められるため、耐応力亀裂グレードが主流となっています。高剛性グレードは、薄肉化された包装材を支えています。耐衝撃グレードは、重量のある容器や耐久消費財を支えています。PE100-RCや産業用包装の需要が拡大するにつれ、2026年には耐応力亀裂グレードのシェアが34.0%に達すると予測されています。
- 耐亀裂性: 耐応力亀裂グレードは、配管や容器を長期的な破損から保護します。
- 剛性制御: 高剛性グレードは、包装加工業者が肉厚を薄くするのを支援します。
- 衝撃強度: 耐衝撃性HDPEグレードは、耐久消費財や重量のある容器を支えます。
最終用途別 高度HDPE樹脂市場分析
水道および導管ネットワークでは認定済みのHDPEパイプグレードが使用されるため、インフラおよびユーティリティが市場を牽引しています。包装加工業者は、ボトルや高耐久性フィルムに先進HDPEを使用しています。パイプネットワークには試験済みの樹脂性能が求められるため、2026年にはインフラおよびユーティリティが市場シェアの35.0%を占めると予想されます。自動車および産業ユーザーには、耐薬品性と耐久性が求められます。
ユーティリティネットワーク: インフラユーザーは、水道および導管システム用にHDPE樹脂を必要としています。
包装加工: 包装加工業者は、軽量化と剛性のバランスを図るために、高度なHDPEを使用しています。
産業用部品: 産業メーカーは、耐薬品性タンクや部品にHDPEを使用しています。
高度なHDPE樹脂の採用を加速させている要因と、その妨げとなっている要因は何でしょうか?
インフラ用パイプの需要は、高度なHDPE樹脂の主な推進要因です。ユーティリティネットワークでは、圧力や設置時の応力に耐えられるパイプ材料が求められています。PIPAは2024年4月、PE 100パイプ材料はオーストラリアおよび国際規格に基づく最低の徐裂成長性能要件を満たさなければならないと表明し、耐亀裂性を高めたPE 100材料は、過酷なパイプ用途において強化された耐性を提供すると述べています[2]。
認定に時間がかかるため、樹脂の切り替えが遅れる可能性があります。配管および包装加工業者は、本格的に使用を開始する前に樹脂グレードの試験を行います。長期契約期間中、樹脂価格の変動により加工業者の信頼感が低下する恐れがあります。また、材料の代替後も高度な樹脂の性能を維持する必要があるため、再生材含有率の要件が複雑さを増す要因となります。
高度なHDPE樹脂市場における機会
PE100-RC配管: 樹脂サプライヤーは、トレンチレスおよびサンドレス配管施工のニーズをターゲットにできます。
薄肉化された包装: 包装加工業者は、高剛性のHDPEグレードを使用することで、樹脂の使用量を削減できます。
単一素材フィルム: 高度なHDPEグレードは、PEベースのリサイクル可能な包装構造をサポートできます。
高度なHDPE樹脂の需要が最も急速に拡大している国はどこでしょうか?
地域別分析に基づき、高度なHDPE樹脂市場は、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカに区分されています。
東アジアの高度なHDPE樹脂市場分析
東アジアの需要は、配管インフラおよび電子機器関連の耐久消費財に起因しています。中国は、ユーティリティ用配管や硬質包装材のメーカーが認定されたHDPEグレードを必要としているため、地域内の需要を牽引しています。日本は、高品質な包装材や特殊な産業用途を通じて、プレミアム製品の需要を支えています。
- 中国: パイプインフラおよび包装加工における高度なHDPE樹脂の使用増加により、中国では2026年から2036年にかけて年平均成長率(CAGR)8.4%を記録すると予測されています。パイプメーカーは、加圧システム向けにPE100およびPE100-RCグレードを必要としています。包装加工業者は、剛性と生産ラインの効率性を両立させるバイモーダルグレードを必要としています。
- 日本:特殊包装や産業用途において高品質なHDPEが求められることから、日本の需要は堅調です。日本の高度HDPE樹脂市場は、2036年まで年平均成長率(CAGR)5.6%を記録する見込みです。加工業者は、安定した成形性を重視しており、これにより、よりクリーンな製品が得られ、生産上の問題も減少します。表面品質の向上が求められる包装においては、樹脂のクリーンな性能が重要です。一貫したグレードと技術サポートを提供できるサプライヤーが、より有利な立場に立つでしょう。
南アジアおよび太平洋地域の高度HDPE樹脂市場分析
南アジアの需要は、水道インフラと硬質包装市場の急速な成長に連動しています。インドでは、水道管工事や消費財の包装が樹脂需要を生み出しているため、導入が急速に進んでいます。現地の加工業者は、押出成形および射出成形設備の両方で性能を発揮するグレードを必要としています。
- インド: インドでは、水道管プロジェクトや硬質包装の需要が高度HDPE樹脂の使用を後押ししているため、2036年まで年平均成長率(CAGR)8.1%を記録する見込みです。配管メーカーは、加圧配管網向けにPE100グレードを必要としています。包装加工業者は、より軽量なボトルと優れた耐落下強度を実現する樹脂を必要としています。
北米における高度HDPE樹脂市場の分析
北米の需要は、配管の更新や包装分野を通じて米国が牽引しています。同地域では、HDPEの生産体制が確立されており、配管の認定基準も厳格に運用されています。樹脂サプライヤーは、グレードの安定性と技術サービスを通じて競争しています。
- 米国: 米国では、導管および配管の更新が高度なHDPEの利用を後押しするため、2026年から2036年にかけて年平均成長率(CAGR)6.8%を記録すると予想されます。PPIは、導管用途向けの耐圧規格PE4710パイプに関する2025年版ガイドラインを発表しました。[3] PE4710を扱っており、配管試験のサポート体制を備えた樹脂サプライヤーは、ユーティリティからの承認をより確実に得ることができます。
ヨーロッパの高度なHDPE樹脂市場分析
ヨーロッパの需要は、配管規格および高性能樹脂の認定によって牽引されています。ドイツは、配管メーカーや包装加工業者が文書化された材料性能を要求しているため、地域内の需要を牽引しています。
- ドイツ: ドイツでは、PE100-RC配管の使用や循環型包装設計がプレミアムHDPEグレードを後押しするため、2036年までに年平均成長率(CAGR)6.1%で拡大すると予測されています。TEPPFAは、PE100-RCが通常のPE100よりも高い遅延亀裂成長(SCG)要件を有していると指摘しています。[4] 認証サポートを提供する樹脂サプライヤーは、仕様への適合性を高めることができます。
高度なHDPE樹脂市場の動向を牽引しているのはどの企業でしょうか?
高度なHDPE樹脂の需要は、より強度の高いパイプ用グレードや信頼性の高い包装材料を必要とする加工業者と密接に関連しています。LyondellBasell Industries N.V. / LYBは、Hostalen ACP製品を通じて、インフラおよび包装用途を支援しています。エクソンモービル・プロダクト・ソリューションズ(ExxonMobil Product Solutions)は、フィルムや成形品に使用されるポリエチレン樹脂プラットフォームを通じて、コンバーターにサービスを提供しています。ダウ・インク(Dow Inc.)は、産業用加工に使用される高性能ポリエチレングレードで競争力を発揮しています。
SABICおよびINEOSグループは、パイプや耐久性製品向けのHDPE材料を通じて供給体制を強化しています。加工業者の承認は、価格のみに基づくものではありません。パイプメーカーは、スロークラック性能や圧力パイプの認証を確認します。包装用コンバーターは、樹脂の流動性と剛性に重点を置いています。これら両方が製品の品質に影響を与えるためです。
2036年までに、安定したグレードと実用的な技術サポートを提供できるサプライヤーが、より有利な立場に立つでしょう。高度なHDPE樹脂については、加工業者が使用を拡大する前に、配管ラインや包装生産工程での実績が求められます。マルチモーダル樹脂技術と現地での用途サポートを備えた生産者は、より強固なリピート需要を築くことができます。
主要なプレーヤーはどの企業でしょうか?
- LyondellBasell Industries N.V. / LYB
- ExxonMobil Product Solutions
- Dow Inc.
- SABIC
- INEOS Group
市場はどのように分類されていますか?
- 樹脂構造別:
- バイモーダルHDPE
- マルチモーダルHDPE
- メタロセンHDPE
- PE100およびPE100-RCグレード
- 高分子量HDPE
- 加工手段別:
- パイプ押出成形
- ブロー成形
- 射出成形
- フィルム・シート押出成形
- 回転成形
- 用途別:
- 圧力配管
- 硬質包装
- キャップおよび閉鎖部品
- 高強度フィルム
- 耐久消費財
- 性能グレード別:
- 耐ストレスクラック性グレード
- 高剛性グレード
- 耐衝撃性グレード
- 耐薬品性グレード
- リサイクル可能な単一素材グレード
- 最終用途別:
- インフラおよびユーティリティ
- 包装加工業者
- 自動車および産業用
- 医療用包装
- 消費財
- 地域別:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 東アジア
- 中国
- 日本
- 韓国
- 南アジア・太平洋地域
- インド
- ASEAN
- オーストラリア・ニュージーランド
- ラテンアメリカ
- ブラジル
- メキシコ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 北米
目次
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチ・プログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 産業誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次証拠が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- 社会・コミュニティとの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチ・プログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対額($)の機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
樹脂構造別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 樹脂構造別 過去市場規模(百万米ドル)分析、2021年~2025年
- 樹脂構造別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- バイモーダルHDPE
- マルチモーダルHDPE
- メタロセンHDPE
- PE100およびPE100-RCグレード
- 高分子量HDPE
- Y→O→Yの成長傾向分析(樹脂構造別)、2021年~2025年
- 絶対的な市場機会分析(樹脂構造別)、2026年~2036年
加工方法別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 加工方法別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 加工方法別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- パイプ押出成形
- ブロー成形
- 射出成形
- フィルムおよびシート押出成形
- 回転成形
- 2021年から2025年までの加工方法別YtoY成長傾向分析
- 2026年から2036年までの加工方法別絶対的市場機会分析
用途別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 2021年から2025年までの用途別過去市場規模(百万米ドル)分析
- 2026年から2036年までの用途別現在および将来の市場規模(百万米ドル)分析および予測
- 圧力管
- 硬質包装
- キャップおよび閉鎖部品
- 高耐久性フィルム
- 耐久消費財
- 2021年から2025年までの用途別Y対Y成長トレンド分析
- 2026年から2036年までの用途別絶対額市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(性能グレード別)
- はじめに/主な調査結果
- 性能グレード別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 性能グレード別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- 耐応力亀裂グレード
- 高剛性グレード
- 耐衝撃グレード
- 耐薬品性グレード
- リサイクル可能な単一素材グレード
- Yからoへ、そしてYへの成長傾向分析(性能グレード別、2021年~2025年)
- 絶対的な市場機会分析(性能グレード別、2026年~2036年)
最終用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、百万米ドル)の分析および予測
- インフラおよびユーティリティ
- 包装加工業者
- 自動車および産業
- 医療用包装
- 消費財
- 2021年から2025年までの用途別前年比成長傾向分析
- 2026年から2036年までの用途別絶対的市場機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場規模 (百万米ドル)市場分類別予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場規模(過去データ、単位:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(単位:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
東ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場規模(過去値、百万米ドル)の推移分析:市場分類別、2021年から2025年
- 市場規模(予測値、百万米ドル):市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
南アジア・太平洋地域市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 樹脂構造別
- 加工方法別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工方法別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 主なポイント
主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 樹脂構成別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 樹脂構成別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構成別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構成別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 樹脂構造別
- 加工手段別
- 用途別
- 性能グレード別
- 最終用途別
競合分析
- 競合の詳細分析
- LyondellBasell Industries N.V. / LYB
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エクソンモービル・プロダクト・ソリューションズ
- ダウ・インク
- SABIC
- INEOSグループ
- LyondellBasell Industries N.V. / LYB
前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:樹脂構造別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:加工手段別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5: 性能グレード別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:最終用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:樹脂構造別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:加工手段別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:北米市場規模(百万米ドル)の予測(性能グレード別、2021年~2036年)
- 表12:北米市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表13:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の予測(樹脂構造別、2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)の予測(加工手段別、2021年~2036年)
- 表16:南米アメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表17:南米アメリカ市場規模(百万米ドル)の予測(樹脂構造別、2021年~2036年)
- 表18:南米アメリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表19:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(樹脂構造別、2021年~2036年)
- 表21:西ヨーロッパの市場規模(百万米ドル)の予測(加工方法別、2021年~2036年)
- 表22:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の用途別予測
- 表23:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の性能グレード別予測
- 表24:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の最終用途別予測
- 表25:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表26:東ヨーロッパの市場規模(百万米ドル)予測(樹脂構造別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)予測(加工手段別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表29: 東ヨーロッパ市場規模(百万米ドル)の予測(性能グレード別、2021年~2036年)
- 表30:東ヨーロッパ市場規模 (百万米ドル)最終用途別予測、2021年~2036年
- 表31:東アジアの市場規模(百万米ドル)国別予測、2021年~2036年
- 表32:東アジアの市場規模(百万米ドル)樹脂構造別予測、2021年~2036年
- 表33:東アジアの市場規模(百万米ドル)、加工手段別予測、2021年~2036年
- 表34:東アジアの市場規模(百万米ドル)、用途別予測、2021年~2036年
- 表35:東アジアの市場規模(百万米ドル)、性能グレード別予測、2021年~2036年
- 表36:東アジアの市場規模(百万米ドル)の予測(加工方法別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表38:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(樹脂構造別、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(百万米ドル)の加工方法別予測、2021年~2036年
- 表40:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表41:南アジア・太平洋地域の市場規模 (百万米ドル)の予測(性能グレード別、2021年~2036年)
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表44:中東・アフリカの市場規模(百万米ドル)、樹脂構造別予測、2021年~2036年
- 表45:中東・アフリカの市場規模(百万米ドル)、加工手段別予測、2021年~2036年
- 表46:中東・アフリカの市場規模 (百万米ドル)用途別予測、2021年~2036年
- 表47:中東・アフリカ市場規模(百万米ドル)性能グレード別予測、2021年~2036年
- 表48:中東・アフリカ市場規模(百万米ドル)最終用途別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の樹脂構造別世界市場シェアおよびBPS分析
- 図4:樹脂構造別世界市場の前年比成長率比較(2026年~2036年)
- 図5:樹脂構造別世界市場の魅力度分析
- 図6:加工方法別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:加工方法別世界市場の前年比成長率比較(2026年~2036年)
- 図8:加工方法別世界市場の投資魅力度分析
- 図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:性能グレード別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:性能グレード別世界市場の前年比成長率比較(2026年~2036年)
- 図14:性能グレード別世界市場の魅力度分析
- 図15:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図16:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図17:最終用途別の世界市場の魅力度分析
- 図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加収益機会(ドルベース、2026年~2036年)
- 図25:東アジア市場の追加収益機会(ドルベース、2026年~2036年)
- 図26:南アジア・太平洋市場の追加収益機会(ドルベース、2026年~2036年)
- 図27:中東・ アフリカ市場の追加ドル機会、2026年から2036年
- 図28:北米市場における国別の価値シェアおよびBPS分析、2026年および2036年
- 図29:北米市場における樹脂構造別の価値シェアおよびBPS分析、2026年および2036年
- 図30:北米市場における樹脂構造別前年比成長率の比較(2026年から2036年)
- 図31:北米市場における樹脂構造別の市場魅力度分析
- 図32:北米市場における加工方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:ResinArchitectureによる北米市場の前年比成長率比較(加工方法別、2026年~2036年)
- 図34:加工方法別の北米市場の魅力度分析
- 図35:用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:用途別の北米市場の前年比成長率比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:性能グレード別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:性能グレード別北米市場の前年比成長率比較(2026年~2036年)
- 図40:北米市場における性能グレード別の市場魅力度分析
- 図41:北米市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図43:北米市場における最終用途別の市場魅力度分析
- 図44:国別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図45:樹脂構造別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図46:樹脂構造別南米アメリカ市場の前年比成長率比較(2026年から2036年)
- 図47:樹脂構造別 南米アメリカ市場の魅力度分析
- 図48:加工方法別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:ResinArchitectureによる南米アメリカ市場の加工方法別前年比成長率の比較(2026年~2036年)
- 図50:ResinArchitectureによる南米アメリカ市場の加工方法別魅力度分析
- 図51:ResinArchitectureによる南米アメリカ市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図53:南米アメリカ市場における用途別の市場魅力度分析
- 図54:南米アメリカ市場における性能グレード別の市場シェアおよびBPS分析(2026年および2036年)
- 図55:南米アメリカ市場における性能グレード別の前年比成長率比較(2026年から2036年)
- 図56:南米アメリカ市場における性能グレード別の魅力度分析
- 図57:南米アメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図59:南米アメリカ市場における用途別魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における樹脂構造別市場シェアおよびBPS分析(2026年および2036年)
- 図62: 2026年から2036年までの西ヨーロッパ市場における樹脂構造別前年比成長率の比較
- 図63:樹脂構造別 西ヨーロッパ市場の魅力度分析
- 図64:加工方法別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:加工方法別 西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図66:加工方法別の西ヨーロッパ市場の魅力度分析
- 図67:用途別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:用途別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:用途別 西ヨーロッパ市場の魅力度分析
- 図70:性能グレード別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図71:性能グレード別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図72:性能グレード別 西ヨーロッパ市場の魅力度分析
- 図73:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年から2036年)
- 図75:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における樹脂構造別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における樹脂構造別の前年比成長率比較(2026年から2036年)
- 図79:樹脂構造別 ヨーロッパ市場の魅力度分析
- 図80:加工方法別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:加工方法別 ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図82:加工方法別のヨーロッパ市場の魅力度分析
- 図83:用途別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図85:ヨーロッパ市場における用途別の市場魅力度分析
- 図86:ヨーロッパ市場における性能グレード別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における性能グレード別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場における性能グレード別の市場魅力度分析
- 図89:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場における樹脂構造別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における樹脂構造別の前年比成長率比較(2026年から2036年)
- 図95:樹脂構造別 東アジア市場の魅力度分析
- 図96:加工手段別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:加工手段別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:加工手段別 東アジア市場の魅力度分析
- 図99:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:用途別東アジア市場の前年比成長率比較(2026年から2036年)
- 図101:用途別東アジア市場の魅力度分析
- 図102:東アジア市場における性能グレード別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場における性能グレード別の前年比成長率比較(2026年から2036年)
- 図104:東アジア市場における性能グレード別の魅力度分析
- 図105:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図107: 最終用途別東アジア市場の魅力度分析
- 図108:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:樹脂構造別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図110:2026年から2036年までの樹脂構造別南アジア・太平洋市場の前年比成長率比較
- 図111:樹脂構造別の南アジア・太平洋市場の魅力度分析
- 図112:2026年および2036年の加工方法別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図113:南アジア・太平洋市場における加工方法別の前年比成長率比較(2026年~2036年)
- 図114:南アジア・太平洋市場における加工方法別の市場魅力度分析
- 図115:用途別南アジア・太平洋市場における価値シェアおよびBPS分析(2026年および2036年)
- 図116:用途別南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
- 図117: 用途別 南アジア・太平洋市場の魅力度分析
- 図118:性能グレード別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図119:性能グレード別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図120:性能グレード別 南アジア・太平洋市場の魅力度分析
- 図121:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年から2036年)
- 図123:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における樹脂構造別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における樹脂構造別の前年比成長率比較(2026年から2036年)
- 図127:樹脂構造別の中東・アフリカ市場の魅力度分析
- 図128:加工方法別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における加工方法別の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における加工方法別の市場魅力度分析
- 図131:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場における用途別の市場魅力度分析
- 図134:中東・アフリカ市場における性能グレード別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における性能グレード別の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場における性能グレード別の市場魅力度分析
- 図137:中東・アフリカ市場における最終用途別の価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図139:中東・アフリカ市場における用途別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









