先端炭素材料市場の概要
- 需要の牽引要因
- バッテリー製造の拡大により、先端導電性材料への需要が高まっています。エネルギー貯蔵分野への投資が市場の成長を支えています。
半導体の開発により、高性能な炭素ソリューションへの需要が生まれています。電子製品の生産拡大が消費を後押ししています。
軽量化への要求が高まる中、輸送および航空宇宙分野での利用が拡大しています。材料の代替が進み、需要を支えています。
- バッテリー製造の拡大により、先端導電性材料への需要が高まっています。エネルギー貯蔵分野への投資が市場の成長を支えています。
- 分析対象の主要セグメント
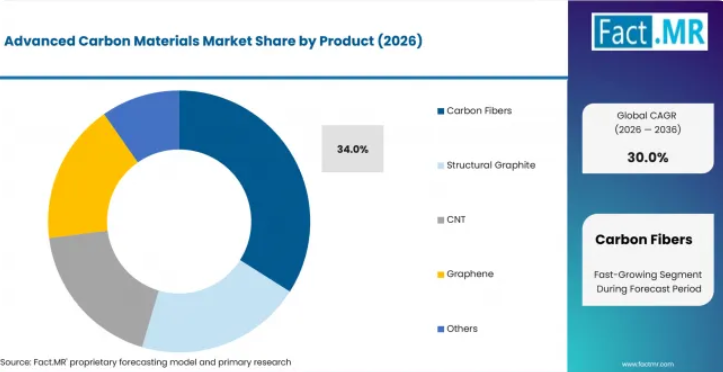
- 製品別:カーボンファイバーは、輸送および航空宇宙分野での広範な利用により、2026年には34.0%のシェアを占める見込みです。
用途別:航空宇宙および防衛分野は、軽量構造材料への需要に支えられ、28.0%のシェアを占めています。
製造プロセス別:化学気相成長法(CVD)は、グラフェンおよびCNTの大規模生産ニーズにより、2026年には37.0%のシェアを占める見込みです。
最終用途産業別:電子・半導体分野は、電子部品全般における先進的な材料への需要に牽引され、30.0%のシェアを占めています。
材料形態別:粉末は、産業用途全般における加工の柔軟性に支えられ、2026年には41.0%のシェアを占める見込みです。
地域別:中国は、先端材料製造への投資に支えられ、2036年まで年平均成長率(CAGR)34.5%を記録すると予測されています。
- 製品別:カーボンファイバーは、輸送および航空宇宙分野での広範な利用により、2026年には34.0%のシェアを占める見込みです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「今後の成長は、エネルギー貯蔵および半導体用途における生産規模と商業的展開によって形作られるでしょう。高度な製造能力を持つ企業は、市場での存在感を強める立場にあります。」
- 戦略的示唆
- 材料メーカーは、先進的な炭素技術の生産能力を拡大すべきです。規模の経済により、商業的競争力が向上します。
- 技術開発企業は、電池および電子機器メーカーとの提携を強化すべきです。用途開発を進めることで、商用化の機会が広がります。
- 産業用サプライヤーは、サプライチェーンの信頼性を向上させるべきです。安定した材料の供給は、顧客との長期的な関係を支えます。
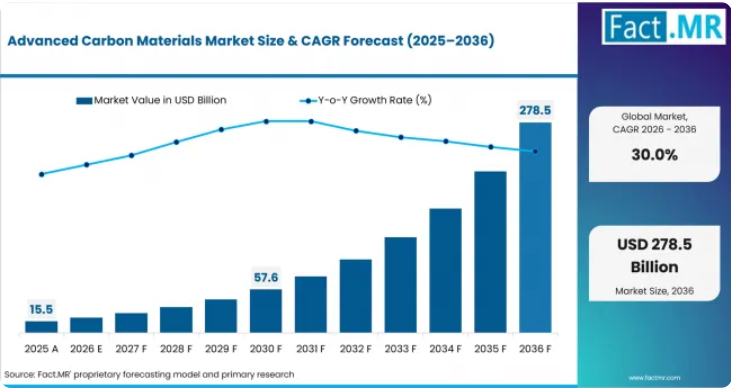
この市場は、2026年から2036年の間に2,583億米ドルの追加収益を生み出すと予測されています。この拡大は、電池、半導体、および軽量産業用途における先進炭素材料の採用拡大を反映しています。この成長は、生産能力の拡大と材料の革新によって支えられています。一方、採用の拡大は、生産コストや、先進的な製造プロセス全般にわたるスケールアップの課題によって制約されています。
中国は、電池材料への投資と国内の製造能力に支えられ、年平均成長率(CAGR)34.5%で拡大すると予測されています。韓国は、半導体およびエネルギー貯蔵の需要に牽引され、CAGR 33.8%で成長すると見込まれています。インドは、電子機器生産の拡大と産業投資により、CAGR 32.5%を記録すると予測されています。米国は、グラフェン応用技術の商用化に支えられ、年平均成長率(CAGR)30.4%を記録すると見込まれています。ドイツは、自動車の軽量化への取り組みに牽引され、CAGR 29.7%で成長すると予測されています。日本は、先端材料の研究および電子機器製造の需要に支えられ、CAGR 28.0%で成長すると推定されています。
セグメント別分析
製品別先端炭素材料市場分析
炭素繊維は、2026年には市場シェアの34.0%を占めると予測されています。この素材は、過酷な産業用途において、軽量性と高い機械的強度を兼ね備えています。その採用は、性能向上と軽量化が求められる輸送および航空宇宙分野のプロジェクトに集中しています。プレミア・グラフェン社は、コンクリート用途での評価を目的として、世界有数の建設資材メーカーに独自のグラフェン懸濁液サンプルを出荷し、グラフェンを強化した建築資材の商用化を支援しました。[1]
- 軽量設計:炭素繊維は、構造性能を損なうことなく部品の重量を軽減します。エンジニアリング要件が需要の伸びを支えています。
- 産業分野での採用:航空宇宙メーカーは、航空機の構造体に炭素系複合材料をますます組み込んでいます。材料の性能がその利用を後押ししています。
- 効率性のメリット:輸送機器メーカーは、エネルギー効率を向上させるために、より軽量な材料を求めています。軽量化が商業的な需要を強めています。
用途別先進炭素材料市場分析
航空宇宙・防衛分野は、2026年に28.0%のシェアを占めると推定されています。先進炭素材料は、システム全体の重量を軽減しつつ、構造的完全性を支えています。商用および防衛プラットフォーム全体で、材料の代替が進んでいます。BeDimensional社は、グラフェンおよびその他の二次元結晶材料の生産拡大に向け、ヨーロッパ投資銀行(EIB)から2,000万ユーロの資金調達を確保し、ヨーロッパの先進材料サプライチェーンを支えています。同社はジェノヴァに新しいグラフェン生産工場を開設し、2028年までに年間生産能力を3トン超から30トン以上に引き上げる計画です。[2]
- 軽量化:航空機メーカーは、運用効率向上のために軽量材料を優先しています。材料の需要は、性能要件を反映しています。
- 構造強度:炭素系材料は、過酷な運用条件下でも耐久性を発揮します。用途への適合性が、採用を後押ししています。
- 技術投資:航空宇宙プログラムでは、先端材料の統合がますます重視されています。開発活動が、このセグメントの需要を支えています。
製造プロセス別 先端炭素材料市場分析
化学気相成長(CVD)は、2026年に37.0%のシェアを占めると予測されています。このプロセスは、グラフェンやカーボンナノチューブの商業規模での生産を支えています。製造効率の高さが、先端材料のサプライチェーン全体におけるその地位を強固なものにしています。Smartkem社は、先進原子炉技術向けの原子力グレード黒鉛の生産に注力するCarbonium Core社の買収に関する合意を締結しました。この取引により、Smartkem社は高性能炭素材料分野での存在感を拡大することになります。[3]
- 生産規模: 化学気相成長法は、より大規模な生産量を可能にします。製造能力の向上により、利用が促進されています。
- 材料品質: このプロセスにより、産業用途向けに材料特性を制御することが可能になります。性能の一貫性が需要を支えています。
- 商用展開: 先端材料メーカーは、生産施設の拡張を続けています。生産能力の拡大により、プロセスの採用が促進されます。
用途別 先端炭素材料市場分析
2026年には、電子・半導体産業が市場シェアの30.0%を占めると推定されています。先端炭素材料は、電子部品全般における導電性と熱管理を支えています。技術開発により、材料の利用が促進されています。Volt Carbon社は、独自の黒鉛加工プラットフォームを通じたグラフェンおよび膨張性黒鉛の開発における進展を発表しました。同社は、高付加価値の先進炭素材料の商用化に向けた取り組みを推進しています。[4]
- 熱性能: 電子システムには、効果的な熱管理ソリューションが求められます。材料特性が採用を後押ししています。
- 導電性の利点: 炭素系材料は、先進的な用途全般において電気的性能を向上させます。機能的な利点が需要を後押ししています。
- 半導体の成長: 半導体製造の拡大に伴い、材料の消費量が増加しています。産業からの投資が利用を後押ししています。
材料形態別 先端炭素材料市場分析
Fact.MRの先端炭素材料市場レポートによると、2026年には粉末が市場シェアの41.0%を占めると推定されています。この形態は、電池材料や産業製造用途において、加工の柔軟性を支えています。幅広い適用性が需要の集中を後押ししています。
- 加工の柔軟性: 粉末材料は、製造ワークフローに効率的に組み込まれます。生産要件が利用を後押ししています。
- 産業用途: 電池および電子機器メーカーは、複数の用途において粉末ベースの材料を活用しています。商業的な需要が成長を支えています。
- 材料の取り扱い: 粉末形態は、輸送および保管の要件を簡素化します。運用上の利点が採用を促進しています。
推進要因、制約要因、および機会
先端炭素材料市場は、研究中心の展開から商業規模での採用へと移行しています。初期の成長は、特殊用途やパイロット規模のプロジェクトに集中していました。現在の拡大は、エネルギー貯蔵システム、半導体生産、および軽量化エンジニアリングプログラムへの統合が進んでいることを反映しています。Black Swan Graphene社は、グラフェンの製造能力を年間40トンから140トンに拡大する次世代生産システムを発注しました。この投資は、産業市場全体におけるグラフェン強化材料の大規模な商用化を支えています。[5]
商業的な需要は、導電性、熱性能の向上、および軽量化が求められる用途へとシフトしています。生産能力の拡大により、材料の入手可能性が向上しています。製造コストは、いくつかの先端炭素技術において依然として重要な課題となっています。製造プロセスが複雑であるにもかかわらず、産業投資により商業化が加速しています。
エネルギー貯蔵の拡大:需要は、バッテリー製造の成長と、エネルギー貯蔵インフラへの投資増加によって牽引されています。先端炭素材料は、導電性と性能の向上を支えています。
半導体開発:電子メーカーは、熱管理や次世代コンポーネントの設計に向けて、先端炭素技術を評価しています。技術投資が市場の拡大を支えています。
生産コストの圧力: 複雑な製造プロセスと高い生産コストが、導入の障壁となっています。商業的な展開は、スケールアップの効率性とコスト削減の取り組みによって左右されます。
地域別分析
先進炭素材料市場は、北米、ヨーロッパ、アジア太平洋、南米アメリカを対象に評価されています。本調査では、主要経済圏における製造能力、技術の商用化、産業需要、および先進材料の導入状況を評価しています。
中国における先端炭素材料市場の需要見通し
バッテリー材料メーカーが先端炭素製造施設への投資を拡大するにつれ、中国市場は2036年まで年平均成長率(CAGR)34.5%で拡大すると予測されています。同国は、グラフェン、グラファイト、カーボンナノチューブの生産において強固な地位を維持しています。産業需要は、エネルギー貯蔵および電子機器製造に集中しています。材料サプライヤーは、確立されたサプライチェーンと生産規模の恩恵を受けています。この成長は、製造能力の拡大とバッテリー産業への投資によるものです。
- 電池材料の生産が、先端炭素材料の需要を支えています。
- 生産規模の拡大により、世界市場における商業的な競争力が向上しています。
- 電子およびエネルギー貯蔵産業が、材料消費を後押ししています。
韓国における先端炭素材料市場の売上分析
韓国では、半導体生産と電池技術の開発に支えられ、年平均成長率(CAGR)33.8%を記録すると予想されています。電子スメーカーは、熱管理用途に向けた先端炭素材料の評価をますます進めています。研究活動が、産業分野全体での商用化を後押ししています。この成長は、先端材料と技術製造との強固な連携を反映しています。
- 半導体生産の拡大により、導電性材料への需要が高まっています。
- 先端材料は、熱管理の要件を満たす役割を果たしています。
- 技術投資が、商用化活動を加速させています。
インドにおける先端炭素材料市場の機会評価
インドでは、電子機器製造の拡大と産業投資プログラムにより、年平均成長率(CAGR)32.5%での成長が見込まれています。先端材料の用途全般において、国内の生産能力が向上しています。産業開発の取り組みが、高性能材料への需要を強めています。この成長は、製造活動の活発化と技術導入の進展を反映しています。
- 電子製造の拡大が、材料の利用を後押ししています。
- 産業投資が、先端材料への需要を強化しています。
- 生産能力の開発により、国内市場の潜在力が向上しています。
日本の先端炭素材料市場の機会分析
日本は、先端材料の研究および強力な電子製造能力により、2036年まで年平均成長率(CAGR)28.0%で拡大すると予測されています。産業では、性能向上のためにカーボン技術の評価が続けられています。需要は精密製造および電子機器用途に集中しています。成長は、技術開発と商用化への取り組みによって支えられています。
- 先端材料の研究は、イノベーション活動を強化しています。
- 電子機器製造は、材料の消費を支えています。
- 精密エンジニアリング分野での応用は、商業的な機会を拡大しています。
米国における先端炭素材料市場の詳細分析
米国では、産業分野全体におけるグラフェンおよびカーボンナノチューブ技術の商用化に支えられ、2036年まで年平均成長率(CAGR)30.4%で拡大すると予測されています。材料開発企業は、半導体およびエネルギー貯蔵用途への注力を強めています。需要は、高付加価値製造業における技術導入を反映しています。成長は、イノベーションへの投資と産業分野での採用によって牽引されています。
- 商用化活動が、先端材料の導入を後押ししています。
- 半導体用途が材料需要を増加させています。
- エネルギー貯蔵技術の開発が市場の拡大を後押ししています。
ドイツにおける先進炭素材料市場の需要評価
ドイツでは、自動車および産業エンジニアリング分野における軽量材料の採用に支えられ、年平均成長率(CAGR)29.7%を記録すると予想されています。メーカー各社は、効率性と構造性能を向上させる材料を優先しています。産業開発プログラムが、先進炭素技術の商用化を後押ししています。この成長は、工学分野のイノベーションと製造への投資を反映しています。
- 自動車業界の軽量化への取り組みが、材料需要を強化しています。
- 産業エンジニアリング分野での応用が、商用化活動を後押ししています。
- 製造への投資は、材料の採用可能性を高めます。
市場参入企業間の競争状況
先端炭素材料市場では、材料メーカー、技術開発企業、特殊化学品メーカー間の競争が展開されています。生産能力は、産業用途全般における市場での位置づけに影響を与えます。確立された製造インフラを持つ企業は、より高い供給の信頼性を維持しています。
製造規模の拡大は、コスト効率を高め、市場へのアクセスを改善します。高度な生産技術を持つ企業は、材料の一貫性と品質管理の強化というメリットを享受しています。商業的な成功は、生産能力や用途開発の専門知識とますます密接に関連しています。産業メーカーは、材料の性能や供給の安定性に基づいてサプライヤーを評価しています。長い認定サイクルは、航空宇宙、電子、エネルギー貯蔵産業におけるサプライヤーの選定に影響を与えています。技術的な連携は、新興用途における採用を後押しします。
競争上の位置づけは、商品化能力や製造規模の拡大によってますます形作られています。需要は、より大規模な生産量で一貫した品質を提供できるサプライヤーへとシフトしています。技術的リーダーシップは、先進炭素材料市場全体において重要な差別化要因として台頭しています。
主要企業
- Toray Industries, Inc.
- Hexcel Corporation
- SGL Carbon SE
- Jiangsu Cnano Technology Co., Ltd.
- Haydale Graphene Industries plc
セグメント別先進炭素材料市場
- 製品別
- 炭素繊維
- 構造用グラファイト
- CNT
- グラフェン
- その他
- 用途別
- 航空宇宙・防衛
- エネルギー
- 電子
- スポーツ
- 自動車
- 建設
- その他
- 製造プロセス別
- 化学気相成長法
- アーク放電
- レーザーアブレーション
- 熱分解
- その他
- 最終用途産業別
- 電子・半導体
- 航空宇宙・防衛
- 自動車・輸送
- エネルギー貯蔵
- 医療
- 工業製造
- 材料形態別
- 粉末
- 繊維
- シート・フィルム
- 複合構造体
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- UAE
- その他の中東・アフリカ諸国
- 北米
目次
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格資料
- 産業誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- 定期購読データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次エビデンス)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次証拠が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- 社会・コミュニティとの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 当該領域の専門家
- 科学者
- 医師およびその他の医療専門家
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長傾向分析
- 絶対的な市場機会($)分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 製品別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 製品別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 炭素繊維
- 構造用グラファイト
- CNT
- グラフェン
- その他
- 製品別、2021年から2025年までの前年比成長傾向分析
- 製品別絶対的市場機会分析(2026年~2036年)
用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析(2021年~2025年)
- 用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
- 航空宇宙・防衛
- エネルギー
- 電子
- スポーツ
- 自動車
- 建設
- その他
- 用途別、2021年から2025年までの前年比成長傾向分析
- 用途別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
製造プロセス別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 製造プロセス別、2021年から2025年までの市場規模(金額別、百万米ドル)の分析
- 製造プロセス別、2026年から2036年までの市場規模(現在および将来値、百万米ドル)の分析および予測
- 化学気相成長法
- アーク放電
- レーザーアブレーション
- 熱分解
- その他
- 2021年から2025年までの製造プロセス別Y to o to Y成長傾向分析
- 2026年から2036年までの製造プロセス別絶対的市場機会分析
最終用途産業別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 最終用途産業別 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 最終用途産業別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(金額別)
- 電子・半導体
- 航空宇宙・防衛
- 自動車・輸送
- エネルギー貯蔵
- 医療
- 工業製造
- 2021年から2025年までの最終用途産業別前年比成長傾向分析
- 2026年から2036年までの最終用途産業別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(材料形態別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(材料形態別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(材料形態別)
- 粉末
- 繊維
- シート・フィルム
- 複合構造
- その他
- 2021年から2025年までの素材形態別Y対Y成長傾向分析
- 2026年から2036年までの素材形態別絶対的市場機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
2021年から2025年までの南米アメリカ市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場規模(金額別、単位:百万米ドル)および市場分類別トレンド分析
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ諸国
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
南アジアおよび太平洋地域の市場分析 2021年~2025年および予測 2026年~2036年、国別
- 過去の市場規模(価値) (百万米ドル) 市場分類別トレンド分析、2021年から2025年
- 市場規模(金額)(百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 過去市場規模(百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模 (百万米ドル)市場分類別予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他地域
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- 主なポイント
主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 製造工程別
- 最終用途産業別
- 材料形態別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 用途別
- 製造プロセス別
- 最終用途産業別
- 材料形態別
競合分析
- 競合の詳細分析
- 東レ株式会社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ヘクセル・コーポレーション
- SGLカーボンSE
- 江蘇Cnanoテクノロジー株式会社
- ヘイデール・グラフェン・インダストリーズplc
- 東レ株式会社
前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:製造プロセス別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:世界市場規模 (百万米ドル)最終用途産業別予測、2021年から2036年
- 表6:素材形態別世界市場規模(百万米ドル)予測、2021年から2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年から2036年
- 表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:製造プロセス別北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:北米市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表12:北米市場規模(百万米ドル)の材料形態別予測(2021年~2036年)
- 表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:南米アメリカ市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
- 表17:南米アメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表18:南米アメリカ市場規模(百万米ドル)の材料形態別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(製品別、2021年~2036年)
- 表21:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表22:西ヨーロッパの市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
- 表23:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表24:西ヨーロッパの市場規模(百万米ドル)の材料形態別予測(2021年~2036年)
- 表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年から2036年)
- 表26:東ヨーロッパの市場規模(百万米ドル)の予測(製品別、2021年から2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年から2036年)
- 表28: 東ヨーロッパの市場規模(百万米ドル)の製造プロセス別予測、2021年から2036年
- 表29:東ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
- 表30:東ヨーロッパの市場規模(百万米ドル)の材料形態別予測、2021年から2036年
- 表31:2021年から2036年までの東アジア市場規模(百万米ドル)の国別予測
- 表32:2021年から2036年までの東アジア市場規模(百万米ドル)の製品別予測
- 表33:2021年から2036年までの東アジア市場規模(百万米ドル)の用途別予測
- 表34:東アジアの市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
- 表35:東アジアの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表36:東アジアの市場規模(百万米ドル)の予測(材料形態別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表38: 南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
- 表41: 2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途産業別予測
- 表42:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の材料形態別予測
- 表43:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表45:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表46:中東・アフリカ市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
- 表47:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表48: 中東・アフリカ市場規模(百万米ドル)の予測:材料形態別、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測:2021年~2036年
- 図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の投資魅力度分析
- 図9:製造プロセス別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:製造プロセス別世界市場の前年比成長率比較(2026年~2036年)
- 図11:製造プロセス別世界市場の魅力度分析
- 図12:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途産業別世界市場の魅力度分析
- 図15:素材形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:素材形態別世界市場の前年比成長率比較(2026年~2036年)
- 図17:素材形態別の世界市場の魅力度分析
- 図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図29:北米市場における製品別市場シェアおよびBPS分析、2026年および2036年
- 図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図31:北米市場における製品別の市場魅力度分析
- 図32:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図33: 用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:製造プロセス別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:製造プロセス別北米市場の前年比成長率比較(2026年~2036年)
- 図37:製造プロセス別北米市場の魅力度分析
- 図38:最終用途産業別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:最終用途産業別北米市場の前年比成長率比較(2026年~2036年)
- 図40:最終用途産業別 北米市場の魅力度分析
- 図41:材料形態別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:材料形態別 北米市場の前年比成長率比較(2026年~2036年)
- 図43:材料形態別 北米市場の魅力度分析
- 図44:国別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図45:製品別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図47:南米アメリカ市場における製品別の市場魅力度分析
- 図48:南米アメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図50:用途別 南米アメリカ市場の魅力度分析
- 図51:製造プロセス別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:製造プロセス別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:製造プロセス別南米アメリカ市場の魅力度分析
- 図54:最終用途産業別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:最終用途産業別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:最終用途産業別南米アメリカ市場の魅力度分析
- 図57: 南米アメリカ市場:材料形態別市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場:材料形態別前年比成長率の比較(2026年~2036年)
- 図59:南米アメリカ市場:材料形態別市場魅力度分析
- 図60:西ヨーロッパ市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
- 図63:製品別 西ヨーロッパ市場の魅力度分析
- 図64:用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:用途別 西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図66:用途別 西ヨーロッパ市場の魅力度分析
- 図67:西ヨーロッパ市場における製造プロセス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における製造プロセス別の前年比成長率比較(2026年~2036年)
- 図69:製造プロセス別 西ヨーロッパ市場の魅力度分析
- 図70:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図71:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図73:西ヨーロッパ市場における材料形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における材料形態別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における材料形態別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
- 図79:製品別ヨーロッパ市場の魅力度分析
- 図80:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:用途別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図82:ヨーロッパ市場における用途別の魅力度分析
- 図83:ヨーロッパ市場における製造プロセス別の市場シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における製造プロセス別の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における製造プロセス別の市場魅力度分析
- 図86:ヨーロッパ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
- 図88:ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図89:ヨーロッパ市場における材料形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における素材形態別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場における素材形態別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
- 図95:製品別東アジア市場の魅力度分析
- 図96:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における用途別魅力度分析
- 図99:東アジア市場における製造プロセス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における製造プロセス別前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における製造プロセス別魅力度分析
- 図102:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場における最終用途産業別前年比成長率の比較(2026年~2036年)
- 図104:東アジア市場における最終用途産業別の市場魅力度分析
- 図105:東アジア市場における材料形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における素材形態別の前年比成長率比較(2026年~2036年)
- 図107:東アジア市場における素材形態別の魅力度分析
- 図108:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図111:製品別南アジア・太平洋市場の魅力度分析
- 図112:用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図113:用途別南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
- 図114:用途別 南アジア・太平洋市場の魅力度分析
- 図115:製造プロセス別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:製造プロセス別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図117:製造プロセス別 南アジア・太平洋地域の市場魅力度分析
- 図118:最終用途産業別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
- 図121:南アジア・太平洋市場における材料形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における素材形態別の前年比成長率比較(2026年~2036年)
- 図123:南アジア・太平洋市場における素材形態別の市場魅力度分析
- 図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場における製品別市場魅力度分析
- 図128:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
- 図130:中東・アフリカ市場における用途別魅力度分析
- 図131: 中東・アフリカ市場:製造プロセス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場:製造プロセス別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場:製造プロセス別市場魅力度分析
- 図134:中東・アフリカ市場における最終用途産業別市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
- 図136:中東・アフリカ市場における最終用途産業別の市場魅力度分析
- 図137:中東・アフリカ市場における材料形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における材料形態別の前年比成長率比較(2026年~2036年)
- 図139:中東・アフリカ市場における素材形態別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









