主な市場動向と洞察
- 種類別:2025年には、手術用顕微鏡セグメントが約40.0%という最大の市場シェアを占めました。
- 顕微手術の種類別:2025年には、眼科顕微手術セグメントが約32.0%という最大の市場シェアを占めました。
- エンドユーザー別:2025年には、病院セグメントが約68.0%という最大の市場シェアを占めました。
地域別の注目点
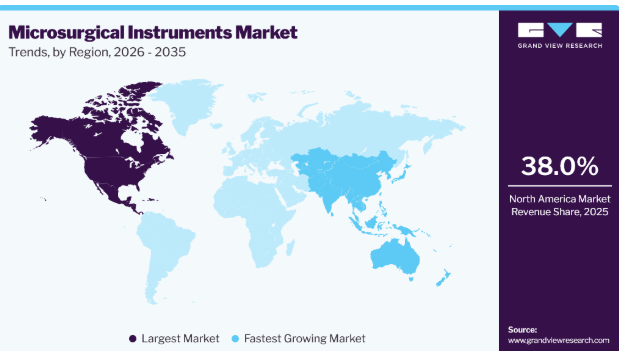
- 最大の地域市場:北米(2025年の売上高シェア38.0%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2035年のCAGRが最高)
市場規模と予測
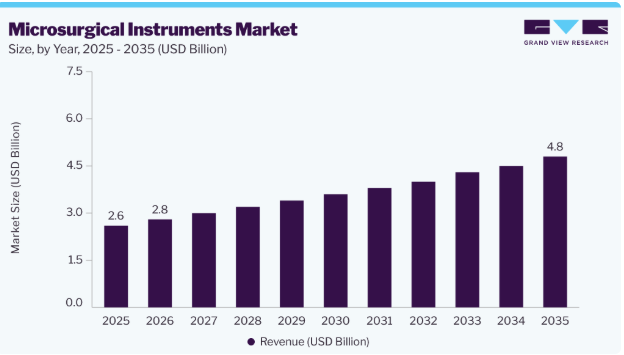
- 2025年の市場規模:26億米ドル
- 2026年の推定市場規模: 28億米ドル
- 2035年までの市場規模予測:48億米ドル
- CAGR(2026年~2035年):6.4%
顕微手術器具市場は、精密性を重視した手術技術の採用拡大、眼科、神経科、整形外科、および再建外科分野における疾患有病率の上昇、ならびに高度な外科手術に対する需要の高まりによって牽引されています。手術用可視化システム、高精度器具、および特殊な顕微手術用器具の進歩により、外科医はより高い精度で複雑な手術を行い、患者の転帰を改善できるようになっています。さらに、高齢化の進展、医療費の増加、専門手術センターの拡大、および先進医療技術への投資拡大が、市場の成長を支えています。手術の精度向上、組織への損傷の軽減、回復期間の短縮、および手術効率の改善を可能にする術式への志向が高まっていることが、さまざまな医療専門分野における顕微手術器具の導入をさらに加速させています。
しかし、市場は、高度な顕微手術機器の高コスト、複雑な顕微手術手技の訓練を受けた外科医の不足、および医療機器承認に関する厳格な規制要件によって制約を受けています。発展途上の医療システムにおける予算の制約や、専用器具の保守・滅菌に関連する課題も、導入を制限する要因となっています。こうした課題があるにもかかわらず、ロボット支援下マイクロサージェリーの開発、人工知能や先進的な画像技術の統合、新興経済国における医療インフラへの投資拡大を通じて、大きな機会が存在しています。外来および日帰り手術の普及が進んでいることに加え、マイクロサージェリー用器具の設計における継続的な革新により、予測期間中にさらなる成長の機会が生まれると見込まれています。
タイプ別分析
2025年には、手術用顕微鏡セグメントが約40.0%と最大のシェアを占めました。このセグメントの大きなシェアは、複雑な顕微手術において、高倍率の可視化、手術精度の向上、および操作性の向上を実現する上で、手術用顕微鏡が不可欠な役割を果たしていることに起因しています。デジタルイメージング、蛍光可視化、3D可視化機能などの先進的な光学技術の採用拡大が、手術用顕微鏡への需要をさらに後押ししています。さらに、病院による先進的な手術室インフラへの投資増加が、このセグメントの市場での地位を強化しています。例えば、2025年12月、エルムハーストにあるNYC Health + Hospitalsは、クイーンズ区長からの100万米ドルの投資を受け、最先端のライカ製手術用顕微鏡3台を導入しました。これらの顕微鏡は、耳鼻咽喉科、脳神経外科、一般外科、再建外科の各分野で使用されており、さまざまな複雑な外科手術において、高度な手術用顕微鏡の採用が拡大していることを示しています。
マイクロ縫合糸セグメントは、予測期間中に最も急速な成長を遂げると予想されています。繊細な組織修復手術への需要の高まり、低侵襲な顕微手術技術の採用拡大、および血管外科、再建外科、移植外科における用途の拡大が、このセグメントの成長を牽引しています。吸収性および非吸収性の縫合材料の進歩により、取り扱いのしやすさが向上し、効果的な創傷閉鎖が促進されるとともに、繊細な外科手術中の組織への外傷が軽減されています。精密手術への注目が高まっていることや、新興医療市場におけるマイクロサージェリーの応用範囲の拡大が、高度なマイクロ縫合糸の採用をさらに後押ししています。
マイクロ手術の種類別分析
2025年には、眼科マイクロ手術セグメントが約32.0%と最大のシェアを占めました。このセグメントの大きなシェアは、白内障、緑内障、網膜疾患、角膜疾患など、視力に関連する疾患の有病率の高さに起因しており、これらが精密な眼科手術への需要を後押ししています。高齢化の進展、視力回復手術への需要の高まり、および眼科手術技術の継続的な進歩が、専用の顕微手術器具の採用を後押ししています。さらに、白内障、網膜、角膜の手術において、高度な手術用顕微鏡、マイクロ鉗子、その他の精密器具の使用が増加していることも、このセグメントの成長に寄与しています。先進国および新興国における眼科医療サービスへのアクセス拡大と、眼科手術インフラへの投資増加が、このセグメントの主導的地位をさらに強固なものにしています。
神経外科用マイクロサージェリーセグメントは、予測期間中に最も急速な成長を遂げると予想されています。このセグメントの成長は、神経疾患の有病率の上昇、脳および脊髄疾患の発生率の増加、そして複雑な神経外科手術における先進的な手術技術の採用拡大によって支えられています。手術用可視化システム、ロボット支援マイクロサージェリー、および精密器具の改良により、外科医は精度を高め、リスクを低減しながら複雑な手術を行うことが可能になっています。ロボット技術の統合により、脳神経外科におけるマイクロサージェリー器具の適用範囲はさらに拡大しています。例えば、2025年10月、Medical Microinstruments(MMI)社は、同社の「Symani Surgical System」を用いて、世界初のロボット支援下マイクロサージェリーによる頭蓋内脳手術を成功させ、神経外科分野におけるロボット支援下マイクロサージェリーの大きな進歩を遂げました。この革新は、複雑な神経疾患の治療精度を向上させ、治療の可能性を広げる上で、先進的なマイクロサージェリー・プラットフォームの役割がますます重要になっていることを浮き彫りにしています。
エンドユーザーに関する洞察
2025年には、病院セグメントが約68.0%と最大のシェアを占めました。このセグメントが主導的な地位にある主な要因は、高度な手術インフラの整備、専門医療従事者の存在、そして病院環境で行われる複雑な顕微手術の件数が多いためです。病院は、高精度な器具や高度な可視化システムを必要とする眼科、神経外科、再建外科、移植外科、およびその他の専門手術の主要な拠点となっています。手術室の近代化、専門診療科の拡充、および先進的な手術技術の導入に向けた投資の増加が、病院における顕微手術器具への需要をさらに後押ししています。さらに、手術件数の増加、医療投資の拡大、および患者の転帰改善への注目の高まりが、病院全体での顕微手術器具の継続的な導入に寄与しています。
外来手術センター(ASC)セグメントは、予測期間中に最も急速な成長を遂げると予想されます。このセグメントの成長は、低侵襲手術や外来手術への移行が進んでいること、費用対効果の高い治療モデルへの重視が高まっていること、および短期入院への志向が強まっていることによって牽引されています。ASCsでは、効率的な手術を支援し、回復を早め、患者の利便性を向上させるために、高度な手術器具の導入がますます進んでいます。外来手術インフラの拡充、専門外科医の確保が進んでいること、およびコンパクトで使いやすい顕微手術システムの進歩が、このセグメントの成長をさらに後押ししています。医療システムが価値に基づくケアや効率的な手術提供モデルを優先し続ける中、外来手術センターは、顕微手術器具の導入においてますます重要な役割を果たすと予想されます。
地域別分析
2025年には、北米が約38.0%と最大のシェアを占めました。この地域での優位性は、先進的な医療インフラの存在、高度な手術システムの普及率の高さ、および主要な医療機器メーカーの強力な存在感に起因しています。低侵襲手術への需要の高まり、眼科および神経系の疾患の有病率の上昇、そして外科分野のイノベーションへの継続的な投資が、病院や専門外科センターにおけるマイクロサージャリー器具の導入を後押ししています。さらに、有利な償還政策、医療費の増加、熟練した外科医の確保が進んでいることも相まって、北米の世界市場における主導的な地位は引き続き強固なものとなっています。
アジア太平洋地域の顕微手術器具市場の動向
アジア太平洋地域は、予測期間中に最も急速な成長を遂げると見込まれています。同地域の成長は、医療インフラの改善、医療費の増加、手術件数の増加、そしてインドや中国などの新興経済国における先進医療技術へのアクセス拡大によって牽引されています。医療提供者による投資の増加、専門病院の拡大、および精密を要する外科手術への需要の高まりが、顕微手術器具メーカーにとって大きなビジネスチャンスを生み出しています。先進的な手術システムの導入拡大と、アフターサービスネットワークの改善が相まって、同地域全体での市場浸透をさらに後押ししています。さらに、技術サポートおよびサービスインフラの拡充により、先進的な手術機器へのアクセスとメンテナンスが改善されています。例えば、2025年9月、オリンパス・インディアはグルグラムに外科事業向けの追加修理施設を開設し、手術用デバイスおよび器具のサービス体制を強化するとともに、インドにおける低侵襲手術への需要拡大に対応しました。
主要な顕微手術器具メーカーに関する洞察
顕微手術器具市場は、製品の革新、精密工学、および先進的な外科ソリューションの拡大に注力するグローバルな医療機器メーカーの存在が特徴です。各社は、手術の精度と患者の転帰を改善するため、高性能な器具、ロボット支援顕微手術プラットフォーム、先進的な可視化システム、および人間工学に基づいた設計に投資しています。市場参加各社は、新製品の発売、規制当局の承認取得、戦略的提携、および医療技術能力の拡充を通じて、製品ポートフォリオの強化を図っています。低侵襲手術の普及が進み、眼科、脳神経外科、再建外科、移植手術の各分野において専門的な器具への需要が高まっていることから、各社は精度と信頼性を向上させた先進的なソリューションの開発に注力しています。主要企業はまた、グローバルな事業展開の拡大、外科医向け研修プログラムの充実、そして先進国および新興国の医療市場における先進的な顕微手術技術へのアクセス向上にも注力しています。
主要な顕微手術器具メーカー
本調査では、顕微手術器具市場に関する主要企業として、以下の企業を分析対象としています:
- Alcon Inc.
- B. Braun SE
- Baxter International Inc.
- Beaver-Visitec International, Inc.
- Danaher Corporation (Leica Microsystems)
- Global Surgical Corporation
- Haag-Streit Surgical
- Integra LifeSciences
- Johnson & Johnson Services, Inc. (Ethicon)
- Karl Kaps GmbH
最近の動向
- 2026年2月、ZEISS Medical Technology社は、中国国家薬品監督管理局(NMPA)より、眼科用顕微鏡「ARTEVO 750」および「ARTEVO 850」の承認を取得しました。これにより、RGB照明と統合されたデジタルワークフロー機能を備えた先進的な眼科用可視化ソリューションの展開が可能となり、精度を重視した眼科手術を支援することになります。
- 2025年12月、メディカル・マイクロインスツルメンツ(MMI)は、NanoWristハサミおよび鉗子についてFDA 510(k)認可を取得しました。これにより、Symani Surgical Systemの機能が拡張され、高度な精密手術のためのロボット支援下顕微手術プラットフォームが強化されました。
- 2025年10月、AROSurgical Instruments Corporationは、造影性を持つ次世代チタンスプリング式微小血管クランプを発表しました。これは、再建外科、手外科、移植外科における微小血管吻合用に設計された、FDA承認済みの使い捨て微小外科用クランプです。
世界のマイクロサージャリー用器具市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2035年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、世界のマイクロサージャリー用器具市場レポートを、種類、マイクロサージャリーの種類、エンドユーザー、および地域に基づいてセグメント化しています:
- 製品タイプ別見通し(売上高、10億米ドル、2021年~2035年)
- 手術用顕微鏡
- マイクロ縫合糸
- マイクロ鉗子
- マイクロ外科用針ホルダー
- マイクロハサミ
- その他
- マイクロ外科手術の種類別見通し(売上高、10億米ドル、2021年~2035年)
- 眼科マイクロサージェリー
- 神経外科マイクロサージェリー
- 整形外科マイクロサージェリー
- 形成・再建外科マイクロサージェリー
- 耳鼻咽喉科マイクロサージェリー
- 歯科マイクロサージェリー
- 婦人科・泌尿器科マイクロサージェリー
- その他
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2035年)
- 病院
- 外来手術センター
- 学術・研究機関
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2035年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 調査方法、セグメンテーションおよび範囲
1.2. 市場の定義
1.3. 調査方法論
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公表
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章. 顕微手術器具市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.3.3. 業界の機会
3.4. 顕微手術器具:市場分析ツール
3.4.1. 業界分析 – ポーターの
3.4.2. PESTLE分析
第4章. 顕微手術器具市場、タイプ別分析
4.1. セグメント概要
4.2. 顕微手術器具:タイプ別推移分析、2025年および2035年(10億米ドル)
4.3. 手術用顕微鏡
4.3.1. 手術用顕微鏡市場の推計および予測、2021年~2035年(10億米ドル)
4.4. マイクロ縫合糸
4.4.1. マイクロ縫合糸市場の推計および予測、2021年~2035年(10億米ドル)
4.5. マイクロ鉗子
4.5.1. マイクロ鉗子市場の推計および予測、2021年~2035年(10億米ドル)
4.6. 顕微手術用針ホルダー
4.6.1. 顕微手術用針ホルダー市場の推計および予測、2021年~2035年(10億米ドル)
4.7. マイクロハサミ
4.7.1. マイクロハサミ市場の推計および予測、2021年~2035年(10億米ドル)
4.8. その他
4.8.1. その他市場の推計および予測、2021年~2035年(10億米ドル)
第5章. 顕微手術器具市場、顕微手術の種類別分析
5.1. セグメント概要
5.2. 顕微手術器具:顕微手術の種類別推移分析、2025年および2035年(10億米ドル)
5.3. 眼科顕微手術
5.3.1. 眼科用マイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
5.4. 神経外科用マイクロサージェリー
5.4.1. 神経外科用マイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
5.5. 整形外科用マイクロ手術
5.5.1. 整形外科用マイクロ手術市場の推計および予測、2021年~2035年(10億米ドル)
5.6. 形成・再建マイクロサージェリー
5.6.1. 形成・再建マイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
5.7. 耳鼻咽喉科マイクロサージェリー
5.7.1. 耳鼻咽喉科マイクロサージェリー市場の推計および予測、2021年~2035年 (10億米ドル)
5.8. 歯科用マイクロサージェリー
5.8.1. 歯科用マイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
5.9. 婦人科・泌尿器科用マイクロサージェリー
5.9.1. 婦人科・泌尿器科マイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
5.10. その他のマイクロサージェリー
5.10.1. その他のマイクロサージェリー市場の推計および予測、2021年~2035年(10億米ドル)
第6章 顕微手術器具市場、エンドユーザー分析
6.1. セグメント概要
6.2. 顕微手術器具:エンドユーザーの動向分析、2025年および2035年(10億米ドル)
6.3. 病院
6.3.1. 病院市場の推計および予測、2021年~2035年(10億米ドル)
6.4. 外来手術センター
6.4.1. 外来手術センター市場の推計および予測、2021年~2035年(10億米ドル)
6.5. 学術・研究機関
6.5.1. 学術・研究機関市場の推計および予測、2021年~2035年(10億米ドル)
6.6. その他
6.6.1. その他市場の推計および予測、2021年~2035年(10億米ドル)
第7章. 顕微外科用器具市場、地域別分析
7.1. 地域別顕微外科用器具市場シェア(2025年および2035年):
7.2. 北米
7.2.1. 北米の顕微外科用器具市場、2021年~2035年(10億米ドル)
7.2.2. 米国
7.2.2.1. 米国の顕微手術器具市場、2021年~2035年(10億米ドル)
7.2.2.2. 米国の顕微手術器具市場(種類別)、2021年~2035年(10億米ドル)
7.2.2.3. 米国の顕微手術器具市場:顕微手術の種類別、2021年~2035年(10億米ドル)
7.2.2.4. 米国の顕微手術器具市場:エンドユーザー別、2021年~2035年(10億米ドル)
7.2.3. カナダ
7.2.3.1. カナダの顕微手術器具市場、2021年~2035年(10億米ドル)
7.2.3.2. カナダの顕微手術器具市場、種類別、2021年~2035年(10億米ドル)
7.2.3.3. カナダの顕微手術器具市場、顕微手術の種類別、2021年~2035年(10億米ドル)
7.2.3.4. カナダの顕微手術器具市場、エンドユーザー別、2021年~2035年(10億米ドル)
7.2.4. メキシコ
7.2.4.1. メキシコの顕微手術器具市場、2021年~2035年(10億米ドル)
7.2.4.2. メキシコの顕微手術器具市場、種類別、2021年~2035年(10億米ドル)
7.2.4.3. メキシコの顕微手術器具市場:顕微手術の種類別、2021年~2035年(10億米ドル)
7.2.4.4. メキシコの顕微手術器具市場:エンドユーザー別、2021年~2035年(10億米ドル)
7.3. ヨーロッパ
7.3.1. 欧州の顕微手術器具市場、2021年~2035年(10億米ドル)
7.3.2. 英国
7.3.2.1. 英国の顕微手術器具市場、2021年~2035年(10億米ドル)
7.3.2.2. 英国の顕微手術器具市場(種類別)、2021年~2035年(10億米ドル)
7.3.2.3. 英国の顕微手術器具市場(顕微手術の種類別)、2021年~2035年(10億米ドル)
7.3.2.4. 英国の顕微手術器具市場、エンドユーザー別、2021年~2035年(10億米ドル)
7.3.3. ドイツ
7.3.3.1. ドイツの顕微手術器具市場、2021年~2035年(10億米ドル)
7.3.3.2. ドイツの顕微手術器具市場、種類別、2021年~2035年(10億米ドル)
7.3.3.3. ドイツの顕微手術器具市場、顕微手術の種類別、2021年~2035年(10億米ドル)
7.3.3.4. ドイツの顕微手術器具市場、エンドユーザー別、2021年~2035年(10億米ドル)
7.3.4. フランス
7.3.4.1. フランスの顕微手術器具市場、2021年~2035年(10億米ドル)
7.3.4.2. フランスの顕微手術器具市場、種類別、2021年~2035年(10億米ドル)
7.3.4.3. フランスの顕微手術器具市場、顕微手術の種類別、2021年~2035年(10億米ドル)
7.3.4.4. フランスの顕微手術器具市場、エンドユーザー別、2021年~2035年(10億米ドル)
7.3.5. イタリア
7.3.5.1. イタリアの顕微手術器具市場、2021年~2035年(10億米ドル)
7.3.5.2.









