主な市場動向と洞察
- 原料別:2025年には、植物油セグメントが40.1%という最大の売上高シェアを占めました。a
- 用途別:2025年には、ガソリンセグメントが34.8%の売上高シェアで市場をリードしました。
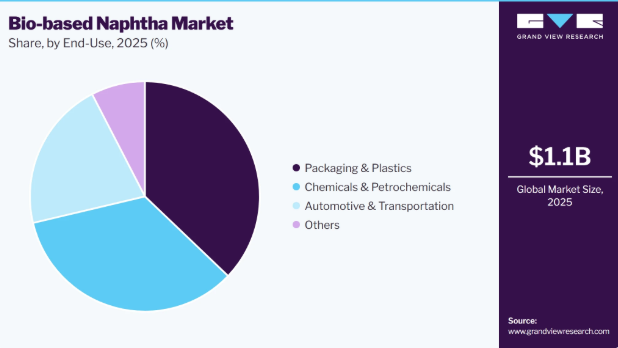
- 最終用途別:包装・プラスチックセグメントは、2026年から2033年にかけて15.9%という最も高い年平均成長率(CAGR)で成長すると予想されています。
地域別のハイライト
- 最大の地域市場:欧州(45.7%、売上高シェア、2025年)
- 最も成長が著しい地域市場:アジア太平洋地域(最も高い年平均成長率(CAGR)、2026年~2033年)
- 国別:2025年にはドイツが最大のシェアを占めました
市場規模と予測
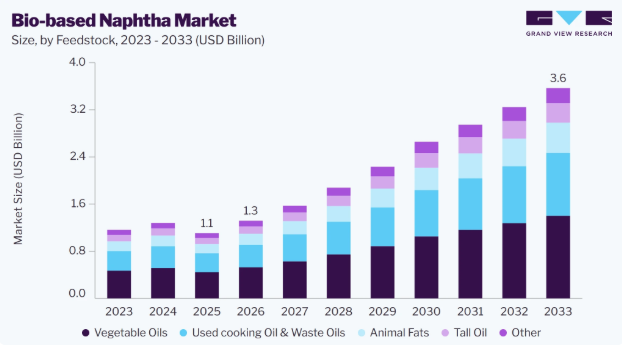
- 2025年の市場規模:11億米ドル
- 2026年の推定市場規模:13億米ドル
- 2033年までの予測市場規模:36億米ドル
- CAGR(2026年~2033年):15.3%
低炭素原料や、従来の化石由来ナフサに代わる持続可能な代替品への需要の高まりが、バイオベースナフサの採用を後押ししています。バイオベースナフサは、植物油、使用済み食用油、動物性脂肪、農業残渣、その他のバイオマス由来資源などの再生可能原料から製造されます。これは、石油化学製品、プラスチック、樹脂、溶剤、コーティング剤、その他の化学製品の製造における再生可能原料として利用可能です。持続可能なプラスチックへの需要の高まり、循環型およびバイオベースの化学製品生産への投資拡大、再生可能燃料施設の拡充、ならびに企業の炭素排出量削減に向けた取り組みが、市場の成長を支えています。
市場の動向
この業界は、化学および石油化学産業全体における再生可能原料への移行が進んでいることに支えられています。バイオベースナフタは、既存のいくつかの石油化学製造プロセスとの互換性を維持しつつ、化石由来のナフタに代わる再生可能な代替品を製造業者に提供します。また、再生可能ディーゼルや持続可能な航空燃料の生産への投資が増加していることも市場の発展を支えています。これは、バイオベースナフタが、水素化処理に基づく再生可能燃料生産の副産物として生成されるためです。廃棄物由来の原料の入手可能性の高まり、製油所との統合、技術の進歩、および認証済み再生可能原料への需要増加が、主要地域全体で市場を強化しています。
市場の集中度と特徴
この業界は、統合型エネルギー企業、再生可能燃料生産者、バイオレフィナリー、および特殊な再生可能原料メーカーの存在が特徴です。競争上の優位性は、生産能力、原料の入手可能性、加工技術、製品の品質、持続可能性の実績、認証、供給の信頼性、および下流の化学・燃料事業との統合によって決まります。各社は、再生可能燃料およびバイオレフィナリーの生産能力の拡大、持続可能な原料供給の確保、変換効率の向上、ならびに化学・ポリマーメーカーとの提携の構築に注力しています。原料調達、精製、再生可能燃料の生産、および下流の石油化学用途にわたる統合により、各社はコストと供給をより厳格に管理できるようになります。
主要企業は、生産能力の拡大、再生可能原料の調達、戦略的提携、および化学・石油化学のバリューチェーン全体にわたるパートナーシップに注力しています。各社は、生産効率の向上、原料の柔軟性の拡大、再生可能ナフサの供給確保を図るため、先進的なバイオマス変換および精製技術への投資を行っています。また、化学メーカー、ポリマー生産者、下流の顧客とのパートナーシップも、持続可能な用途の開発を支援し、市場へのアクセスを強化しています。
原料に関する洞察
2025年には、植物油セグメントが市場を支配し、総収益の40.1%を占めました。大豆、菜種、パーム、その他の植物由来の油は、統合型バイオリファイニング事業において再生可能な炭素源として利用されています。これらの原料は、確立された商業的なサプライチェーン、工業規模での入手可能性、および水素化処理技術との互換性を備えており、生産者にとって比較的成熟した原料供給経路を提供しています。再生可能ディーゼルや持続可能な航空燃料の生産拡大も、植物油由来のバイオベースナフサの供給を支えており、市場全体の売上高への貢献度を高めています。
使用済み食用油および廃油セグメントは、予測期間中に年平均成長率(CAGR)15.7%で拡大すると見込まれており、バイオベースナフサ生産の重要な供給源となるでしょう。廃油の回収、処理、および商業化に向けた取り組みの拡大により、これらの原料の供給が改善されると同時に、食品グレードの原材料への依存度が低下しています。また、これらの利用は、特に優れた持続可能性の特性を備えた原料を求める生産者において、廃棄物の価値向上や低炭素生産戦略を後押ししています。
用途に関する洞察
ガソリンセグメントは市場を支配しており、2025年には総収益の34.8%を占めました。バイオベースナフサは、再生可能燃料の製造プロセスに組み込むことができ、低炭素輸送用燃料を生産するための炭化水素原料として使用されます。需要は、より厳格な排出削減目標、再生可能燃料政策、および燃料生産者による原料ポートフォリオの多様化に向けた取り組みの強化によって支えられています。また、バイオベースナフサを既存の精製および燃料生産インフラに統合することで、確立された処理システムを全面的に再構築することなく、再生可能成分の割合を高める機会も生まれます。
バイオエチレン分野は最も急速な成長を記録すると予想され、予測期間中に年平均成長率(CAGR)16.2%で拡大する見込みです。バイオベースナフサは、クラッキング工程を経てエチレン生産用の再生可能炭素を供給することができ、低炭素ポリエチレンやその他の石油化学製品への道筋を築きます。持続可能なプラスチックへの需要の高まり、再生可能原料やマスバランス原料の採用拡大、そして化学業界全体における脱炭素化への取り組みが、この用途を支えています。下流のポリマー生産能力の拡大と、認証済み再生可能素材への需要の高まりにより、バイオエチレンの商業的重要性はさらに高まると予想されます。
最終用途に関する洞察
2025年には、包装・プラスチックセグメントが売上高シェア37.1%を占め、業界を牽引しました。バイオベースナフサは、フレキシブル包装、硬質容器、フィルム、消費者向け包装、その他のプラスチック製品に使用されるポリマーを製造するための再生可能炭素を供給します。化石資源の消費や製品レベルの炭素排出量を削減すべきという圧力が高まっていることから、包装メーカーやブランドオーナーは、サプライチェーンに再生可能原料を取り入れるよう促されています。認証済みおよびマスバランス方式のプラスチックの入手可能性が高まっていることも、この最終用途セグメントにおけるバイオベースナフサの商業的潜在力を高めています。
化学・石油化学セグメントは、予測期間中に年平均成長率(CAGR)15.5%で成長すると見込まれています。化石由来のナフサを再生可能な代替品に置き換える取り組みが活発化しており、石油化学プロセスや化学製品製造全般において、バイオベース原料の活用機会が生まれています。バイオベースナフタは、オレフィン、芳香族化合物、ポリマー、樹脂、溶剤、その他の化学中間体向けに再生可能な炭素源を提供することができ、生産者は既存のインフラを活用しつつ、製品の化石由来成分を低減することが可能になります。
地域別動向
2025年、欧州のバイオベースナフタ市場は売上高シェア45.7%を占め、市場をリードしました。同地域の強固な地位は、野心的な脱炭素化目標、化学・ポリマー産業における再生可能原料への需要の高まり、そして確立された再生可能燃料およびバイオレフィニングのインフラの存在によって支えられています。持続可能な航空燃料、再生可能ディーゼル、循環型化学品生産への投資拡大も、バイオベースナフサの供給をさらに増やしています。欧州のメーカー各社は、化石原料の消費を削減し、企業および規制上の持続可能性目標を達成するために、再生可能ナフサを石油化学のバリューチェーンに組み込んでいます。
ドイツのバイオベースナフサ市場は、大規模な化学・自動車製造基盤と、産業部門の炭素排出削減への重視が高まっていることから、欧州内でも重要な市場となっています。同国の確立された精製インフラ、強力なリサイクルおよび循環型経済への取り組み、そして持続可能なプラスチックへの注力が、バイオベースナフサの導入機会を創出すると予想されます。再生可能原料の供給業者、精製業者、および下流の化学メーカー間のパートナーシップも、市場の発展を支えています。
アジア太平洋地域のバイオベースナフサ市場の動向
アジア太平洋地域のバイオベースナフサ市場は、予測期間中に最も急速な成長を記録すると見込まれており、年平均成長率(CAGR)は15.8%と予測されています。化学・石油化学製造業の急速な拡大、再生可能燃料への投資増加、および持続可能なプラスチックへの需要の高まりが、バイオベースナフサにとって好ましい条件を生み出しています。また、同地域の各国では、原料供給の多様化を図るため、廃油、植物油、その他の再生可能資源の利用を拡大しています。再生可能ディーゼル、SAF(持続可能な航空燃料)、バイオレフィナリー、および先進的なバイオマス変換技術への投資により、地域の生産能力が向上し、導入が加速すると予想されます。
中国では、再生可能エネルギー、持続可能な化学、および先端材料産業の拡大に伴い、バイオベースナフサ市場が重要な市場として台頭しています。環境規制の強化や、石油化学製品の生産における炭素強度の低減に向けた取り組みが進む中、メーカー各社は化石由来の原料に代わる再生可能原料の評価を進めています。同国が持つ大規模なプラスチック・化学製品製造基盤は、特にポリマーやその他の石油化学用途において、バイオベースナフサに大きな下流市場の潜在力をもたらしています。バイオマス利用、廃棄物由来の原料、および低炭素生産技術への投資拡大が、市場のさらなる発展を支えると予想されます。
北米のバイオベースナフサ市場の動向
北米のバイオベースナフサ市場は、再生可能燃料生産者や化学メーカーが低炭素の原料代替案を追求する中、成長を遂げています。同地域は、確立された再生可能ディーゼルおよびSAF(持続可能な航空燃料)の生産能力を強みとしており、これらから副産物として再生可能ナフサを生成することが可能です。使用済み食用油、農業資源、その他の再生可能原料の豊富な供給が、生産拡大の機会をもたらしています。持続可能なプラスチックや化学製品への需要の高まりと、企業の排出削減への取り組みが相まって、再生可能ナフサが石油化学のバリューチェーンにさらに統合されることが期待されます。
米国のバイオベース・ナフサ市場の動向
米国のバイオベース・ナフサ市場は、大規模な再生可能燃料産業、広範な精製インフラ、そして充実した下流の化学製品製造基盤によって支えられています。連邦および州レベルの脱炭素化イニシアチブ、企業のサステナビリティ目標、そして廃棄物由来の原料に対する関心の高まりが、生産者に対し、再生可能原料と加工能力を統合した体制の構築を促しています。
ラテンアメリカのバイオベースナフサ市場の動向
ラテンアメリカのバイオベースナフサ市場は、強力な農業セクターと、植物油、農業残渣、その他のバイオマス資源の入手可能性により、大きな可能性を秘めています。バイオ燃料産業が確立されている国々は、既存の原料サプライチェーンや加工インフラを活用して、再生可能炭化水素の生産を拡大することができます。持続可能な航空燃料、再生可能ディーゼル、およびバイオベース化学品への投資拡大は、バイオベースナフサにとって新たな機会を生み出すと予想されます。また、同地域における農業および産業基盤の拡大は、地元産の原料から化学品に至るバリューチェーンを構築する余地も提供しています。
中東のバイオベースナフサ市場の動向
中東におけるバイオベースナフサ市場は、エネルギーポートフォリオの多様化や低炭素な化学製品生産の開発に向けた広範な取り組みの一環として、徐々に拡大しています。主要な精製・石油化学企業は、再生可能原料を既存の加工インフラに統合する可能性があり、従来の製品と並行してバイオベース炭化水素の生産機会を創出できます。同地域の強力な石油化学産業は、再生可能原料にとって重要な下流の顧客基盤も提供しており、特に生産者がプラスチックや化学製品の炭素強度を低減しようとしている状況において、その重要性は高まっています。
バイオベースナフサに関する主要企業の動向
バイオベースナフサ市場で事業を展開する企業は、製品ポートフォリオの拡大、生産能力の増強、原料の統合、精製技術、および高品質なDCPD製品への投資を通じて、競争力を強化しています。主要メーカー各社は、DCPDの純度、製品の均一性、プロセス効率、供給の信頼性、および用途別グレードの向上に注力するとともに、不飽和ポリエステル樹脂、炭化水素樹脂、EPDMエラストマー、環状オレフィンポリマー、ポリ-DCPD、その他の特殊用途分野において、その存在感を拡大しています。
- シェブロン・フィリップス・ケミカル社は、同市場の主要な参入企業であり、統合された石油化学事業とC5炭化水素処理能力を活用して、粗DCPDを生産・供給しています。同社は、安定した原料の確保、効率的な炭化水素分離、製品品質、および下流の顧客への安定供給に注力しています。同社のDCPD生産能力は、炭化水素樹脂、不飽和ポリエステル樹脂、エラストマー、その他の特殊化学製品などの用途を支え、世界のDCPDバリューチェーンにおける同社の地位を強化しています。
- シェル・ケミカルズは、市場における有力な参入企業であり、統合された石油化学インフラとC5炭化水素の処理能力を活用して、DCPDを製造・供給しています。同社は、一貫した製品品質、安定した供給、生産効率、および下流用途向けの技術サポートを重視しています。同社のDCPD製品ポートフォリオは、樹脂、ポリマー、エラストマー、その他の特殊化学製品にまたがる用途に対応しており、その広範な製造・流通ネットワークが、世界市場における競争力を支えています。
主要なバイオベースナフサ企業
本調査では、バイオベースナフサ市場に関する分析として、以下の主要企業を取り上げています。
- Neste
- EcoCeres Limited
- Enilive S.p.A
- UPM Global
- Chevron
- TotalEnergies
- Montana Renewables, LLC
- OMV
- Galp
- Greenjoules Pvt Ltd.
最近の動向
- 2023年5月、インド石油公社(IOC)は、脱炭素化の取り組みの一環として、石油化学クラッカー向けの再生可能原料としてのバイオナフサの利用を検討していると発表しました。同社はファリダバードの施設で研究開発を行っており、バイオナフサの生産に向けて、使用済み食用油とバイオエタノールの両方の経路を評価していました。
世界のバイオベースナフサ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの販売量および売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、原料、用途、最終用途、および地域に基づいて、世界のバイオベースナフサ市場レポートをセグメント化しました:
- 原料別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 植物油
- 使用済み食用油および廃油
- 動物性脂肪
- トール油
- その他のバイオマス由来原料
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- ガソリン
- バイオエチレン
- バイオベンゼン
- バイオフィノール
- その他の用途
- 最終用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 包装・プラスチック
- 化学品・石油化学製品
- 自動車・輸送
- その他の最終用途
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証および公表
1.6.1. 調査範囲および仮定
1.6.2. データ活用例一覧
第2章. エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. バイオベースナフサ市場の変数、動向および範囲
3.1. 市場の系譜/関連市場の展望
3.2. 業界のバリューチェーン分析
3.2.1. 販売チャネル分析
3.2.2. 製造動向/技術の進歩
3.2.3. 原材料の動向
3.3. 技術の進歩
3.3.1. 技術成熟度評価
3.4. 原料の現状分析
3.4.1. 主要な原料
3.4.2. 地域ごとの入手可能性
3.4.3. 持続可能性に関する懸念
3.5. 規制の枠組み
3.5.1. 規制の影響分析
3.5.2. 規制および基準
3.6. 市場の動向
3.6.1. 市場推進要因の分析
3.6.2. 市場抑制要因の分析
3.6.3. 業界の機会
3.6.4. 業界の課題
3.7. 消費者行動の分析
3.8. 未充足ニーズおよび機会の分析
3.8.1. 市場ギャップの分析
3.9. その他のビジネス環境分析ツールによる分析
3.9.1. ポーターの5つの力分析
3.9.1.1. 供給者の交渉力
3.9.1.2. 購入者の交渉力
3.9.1.3. 代替品の脅威
3.9.1.4. 新規参入者の脅威
3.9.1.5. 競合他社間の競争
3.9.2. PESTLE分析
3.9.2.1. 政治的環境
3.9.2.2. 経済的環境
3.9.2.3. 社会的環境
3.9.2.4. 技術的環境
3.9.2.5. 環境的要因
3.9.2.6. 法的環境
第4章 バイオベースナフサ市場:原料の推計および動向分析
4.1. 原料の動向分析および市場シェア(2025年および2033年)
4.1.1. 植物油
4.1.1.1. 植物油別のバイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
4.1.2. 使用済み食用油および廃油
4.1.2.1. 使用済み食用油および廃油別のバイオベースナフサ市場の推計および予測(キロトン) (10億米ドル)
4.1.3. 動物性脂肪
4.1.3.1. 動物性脂肪別のバイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
4.1.4. トール油
4.1.4. 1. バイオベースナフサ市場の推計および予測:トールオイル別(キロトン)(10億米ドル)
4.1.5. その他のバイオマス由来原料
4.1.5.1. バイオベースナフサ市場の推計および予測:その他のバイオマス由来原料別(キロトン)(10億米ドル)
第5章 バイオベースナフサ市場:用途別推計および動向分析
5.1. 用途別動向分析および市場シェア(2025年および2033年)
5.1.1. ガソリン
5.1.1.1. ガソリン別バイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
5.1.2. バイオエチレン
5.1.2.1. バイオエチレン別バイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
5.1.3. バイオベンゼン
5.1.3.1. バイオベンゼン別バイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
5.1.4. バイオフェノール
5.1.4.1. バイオフェノール別バイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
5.1.5. その他の用途
5.1.5.1. その他の用途別バイオベースナフサ市場の推計および予測(キロトン) (10億米ドル)
第6章 バイオベースナフサ市場:最終用途別の推計および動向分析
6.1. 最終用途別の動向分析および市場シェア(2025年および2033年)
6.1.1. 包装・プラスチック
6.1.1.1. バイオベースナフサ市場の推計および予測(バイオポリエチレン (バイオPE)別(キロトン)(10億米ドル)
6.1.2. 化学品・石油化学製品
6.1.2.1. 化学品・石油化学製品別のバイオベースナフサ市場の推計および予測(キロトン)(10億米ドル)
6.1.3. 自動車・輸送
6.1.3.1. バイオベースナフサ市場の推計および予測(自動車・輸送別)(キロトン)(10億米ドル)
6.1.4. その他の最終用途
6.1.4.1. バイオベースナフサ市場の推計および予測(その他の最終用途別) (キロトン)(10億米ドル)
第7章 バイオベースナフサ市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 北米におけるバイオベースナフサの推計および予測(2021年~2033年)(キロトン)(10億米ドル)
7.2.2. 北米におけるバイオベースナフサ市場の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.2.3. 北米バイオベースナフサ市場の見積もりおよび予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.2.4. 北米バイオベースナフサ市場の見積もりおよび予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
7.2.5. 米国
7.2.5.1. 米国バイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.2.5.2. 米国バイオベースナフサ市場の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.2.5.3. 米国バイオベースナフサ市場の推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.2.5.4. 米国バイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.2.6. カナダ
7.2.6.1. カナダのバイオベースナフサ市場の推計および予測、2021年 ~2033年(キロトン)(10億米ドル)
7.2.6.2. カナダのバイオベースナフサ市場の見積もりおよび予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.2.6.3. カナダのバイオベースナフサ市場の見積もりおよび予測、 用途別、2021年~2033年(キロトン)(10億米ドル)
7.2.6.4. カナダのバイオベースナフサ市場規模推計および予測、最終用途別、2021年~2033年(キロトン)(10億米ドル)
7.2.7. メキシコ
7.2.7.1. メキシコのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.2.7. 2. メキシコのバイオベースナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.2.7.3. メキシコのバイオベースナフサ市場規模の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.2.7.4. メキシコのバイオベースナフサ市場:推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3. 欧州
7.3.1. 欧州のバイオベースナフサ市場規模の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
7.3.2. 欧州のバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.3.3. 欧州のバイオベースナフサ市場:推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.4. 欧州のバイオベースナフサ市場の見積もりおよび予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.5. ドイツ
7.3.5.1. ドイツのバイオベースナフサ市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.5.2. ドイツのバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.3.5.3. ドイツのバイオベースナフサ市場:推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.5.4. ドイツのバイオベースナフサ市場の見積もりおよび予測、最終用途別、2021年~2033年(キロトン)(10億米ドル)
7.3.6. 英国
7.3.6.1. 英国のバイオベースナフサ市場の見積もりおよび予測、2021年~2033年(キロトン)(10億米ドル)
7.3.6.2. 英国のバイオベースナフサ市場の見積もりおよび予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.3.6.3. 英国のバイオベースナフサ市場:推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.6.4. 英国のバイオベースナフサ市場規模の推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.7. フランス
7.3.7.1. フランスのバイオベースナフサ市場規模の推計および予測(2021年~2033年)(キロトン)(10億米ドル)
7.3.7.2. フランスのバイオベースナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.3.7.3. フランスのバイオベースナフサ市場規模の推計および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
7.3.7.4. フランスにおけるバイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン) (10億米ドル)
7.3.8. イタリア
7.3.8.1. イタリアのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.8.2. イタリアのバイオベースナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.3.8.3. イタリアのバイオベースナフサ市場規模の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.8.4. イタリアのバイオベースナフサ市場:推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.3.9. スペイン
7.3.9.1. スペインのバイオベースナフサ市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.3.9.2. スペインのバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.3.9.3. スペインのバイオベースナフサ市場:推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.3.9.4. スペインのバイオベースナフサ市場:推計および予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域のバイオベースナフサ市場規模の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
7.4.2. アジア太平洋地域のバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
7.4.3. アジア太平洋地域のバイオベースナフサ市場:用途別推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.4.4. アジア太平洋地域のバイオベースナフサ市場の見積もりおよび予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.4.5. 中国
7.4.5.1. 中国のバイオベースナフサ市場の見積もりおよび予測、2021年~2033年 (キロトン)(10億米ドル)
7.4.5.2. 中国のバイオ由来ナフサ市場規模の推計および予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
7.4.5.3. 中国のバイオベースナフサ市場:推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.4.5.4. 中国のバイオベースナフサ市場:推計および予測(最終用途別)、2021年~2033年 (キロトン)(10億米ドル)
7.4.6. インド
7.4.6.1. インドのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.4.6.2. インドのバイオベースナフサ市場規模および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.4.6.3. インドのバイオベースナフサ市場規模および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
7.4.6.4. インドのバイオベースナフサ市場:推計および予測(最終用途別、2021年~2033年)(キロトン) (10億米ドル)
7.4.7. 日本
7.4.7.1. 日本のバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.4.7.2. 日本のバイオベースナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.4.7.3. 日本のバイオベースナフサ市場:推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
7.4.7.4. 日本のバイオベースナフサ市場:推計および予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
7.4.8. 韓国
7.4.8.1. 韓国のバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.4.8.2. 韓国のバイオ 由来ナフサ市場の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.4.8.3. 韓国におけるバイオ由来ナフサ市場の推計および予測、用途別、2021年~2033年(キロトン) (10億米ドル)
7.4.8.4. 韓国におけるバイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカにおけるバイオ由来ナフサの市場規模推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.5.2. ラテンアメリカにおけるバイオ由来ナフサ市場の推計および予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
7.5.3. ラテンアメリカにおけるバイオベースナフサ市場の推計および予測(用途別)、2021年~2033年(キロトン) (10億米ドル)
7.5.4. ラテンアメリカにおけるバイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.5.5. ブラジル
7.5.5.1. ブラジルのバイオベースナフサ市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.5.5.2. ブラジルにおけるバイオベースナフサ市場の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.5.5.3. ブラジルにおけるバイオベースナフサ市場の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.5.5.4. ブラジルにおけるバイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル
7.5.6. アルゼンチン
7.5.6.1. アルゼンチンのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.5.6.2. アルゼンチンのバイオベースナフサ市場の見積もりおよび予測、原料別、2021年~2033年(キロトン)(10億米ドル)
7.5.6.3. アルゼンチンのバイオベースナフサ市場の見積もりおよび予測、用途別、2021年~2033年 (キロトン)(10億米ドル)
7.5.6.4. アルゼンチンのバイオベースナフサ市場の見積もりおよび予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 中東・アフリカのバイオベースナフサ市場規模の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
7.6.2. 中東・アフリカのバイオベースナフサ市場:推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.6.3. 中東・アフリカのバイオベースナフサ市場:推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
7.6.4. 中東・アフリカのバイオベースナフサ市場:推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. サウジアラビアのバイオベースナフサ市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.6.5. 2. サウジアラビアのバイオベースナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.6.5.3. サウジアラビアのバイオベースナフサ市場規模の推計および予測(用途別、2021年~2033年) (キロトン)(10億米ドル)
7.6.5.4. サウジアラビアのバイオベースナフサ市場:推定値および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
7.6.6. 南アフリカ
7.6.6.1. 南アフリカのバイオベースナフサ市場規模の推計および予測、2021年~2033年(キロトン)(10億米ドル)
7.6.6.2. 南アフリカのバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
7.6.6.3. 南アフリカのバイオベースナフサ市場:推計および予測(用途別)、2021年~2033年(キロトン) (10億米ドル)
7.6.6.4. 南アフリカのバイオベースナフサ市場:推計および予測(原料別、2021年~2033年)(キロトン) (10億米ドル)
第8章 競争環境
8.1. 主要企業別の最近の動向および影響分析
8.2. 企業の市場ポジション分析、2025年
8.3. 競合分類
8.4. 企業のヒートマップ分析
8.5. 戦略マッピング
8.5.1. 買収
8.5.2. 新製品の発売
8.5.3. 提携およびパートナーシップ
8.5.4. 事業拡大
8.5.5. その他の戦略
第9章. バイオベースナフサ市場 – 競合企業プロファイル
9.1. ネステ
9.1.1. 企業概要
9.1.2. 財務実績
9.1.3. 製品ベンチマーク
9.2. エコセレス・リミテッド
9.2.1. 会社概要
9.2.2. 財務実績
9.2.3. 製品ベンチマーク
9.3. Enilive S.p.A
9.3.1. 会社概要
9.3.2. 財務実績
9.3.3. 製品ベンチマーク
9.4. UPM Global
9.4.1. 会社概要
9.4.2. 財務実績
9.4.3. 製品ベンチマーク
9.5. シェブロン
9.5.1. 会社概要
9.5.2. 財務実績
9.5.3. 製品ベンチマーク
9.6. トタルエナジーズ
9.6.1. 会社概要
9.6.2. 財務実績
9.6.3. 製品ベンチマーク
9.7. モンタナ・リニューアブルズ社(Montana Renewables, LLC)
9.7.1. 会社概要
9.7.2. 財務実績
9.7.3. 製品ベンチマーク
9.8. OMV
9.8.1. 会社概要
9.8.2. 財務実績
9.8.3. 製品ベンチマーク
9.9. Galp
9.9.1. 会社概要
9.9.2. 財務実績
9.9.3. 製品ベンチマーク
9.10. Greenjoules Pvt Ltd.
9.10.1. 会社概要
9.10.2. 財務実績
9.10.3. 製品ベンチマーク
表一覧
表1 主要企業のプロファイル
表2 主要市場参加者別の最近の動向および影響分析
表3 企業のヒートマップ分析
表4 買収を進めている主要企業
表5 新製品を発売している主要企業
表6 提携・パートナーシップを開始している主要企業
表7 事業拡大を進めている主要企業
表8 その他の戦略を進めている主要企業
表9 企業概要
表10 財務実績
表11 製品ベンチマーク
図一覧
図1 バイオベースナフサ市場のセグメンテーションと範囲
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 バイオベースナフサ市場の概況、2025年、(キロトン)(10億米ドル)
図7 バイオベースナフサ市場のセグメント概要(2025年)(キロトン)(10億米ドル)
図8 バイオベースナフサ市場:競合状況の概要
図9 バイオベースナフサの推計値および予測(2021年~2033年)、 (キロトン)(10億米ドル)
図10 バイオベースナフサ市場の推計・予測およびトレンド分析(原料別)
図11 バイオベースナフサ市場の推計・予測およびトレンド分析(原料別)、2025年および2033年の市場シェア
図12 バイオベースナフサ市場の推計・予測およびトレンド分析(植物油別、2021年~2033年)(キロトン)(10億米ドル)
図13 バイオベースナフサ市場の推計・予測およびトレンド分析(使用済み食用油・廃油別、2021年~2033年)(キロトン) (10億米ドル)
図14 バイオベースナフサ市場の推計・予測およびトレンド分析(動物性脂肪別)、2021年~2033年(キロトン)(10億米ドル)
図15 バイオベースナフサ市場の推計・予測およびトレンド分析(トールオイル別)、2021年~2033年 (キロトン)(10億米ドル)
図16 バイオベースナフサ市場の推計・予測およびトレンド分析(その他のバイオマス由来原料別)、2021年~2033年(キロトン)(10億米ドル)
図17 バイオベースナフサ市場の推計・予測およびトレンド分析(用途別)
図18 バイオベースナフサ市場の推計・予測およびトレンド分析(用途別、2025年および2033年の市場シェア)
図19 バイオベースナフサ市場の推計・予測およびトレンド分析(ガソリン別、2021年 ~2033年(キロトン)(10億米ドル)
図20 バイオベースナフサ市場の推計・予測およびトレンド分析(バイオエチレン別、2021年~2033年)(キロトン)(10億米ドル)
図21 バイオベースナフサ市場の推計・予測およびトレンド分析(バイオベンゼン別、2021年~2033年)(キロトン)(10億米ドル)
図22 バイオベースナフサ市場の推計・予測およびトレンド分析(バイオフィノール別、2021年~2033年)(キロトン)(10億米ドル)
図23 バイオベースナフサ市場の推計・予測およびトレンド分析(その他の用途別、2021年~2033年)(キロトン)(10億米ドル)
図24 バイオベースナフサ市場の推計・予測およびトレンド分析(最終用途別)
図25 バイオベースナフサ市場の推計・予測およびトレンド分析(最終用途別)、 2025年および2033年の市場シェア
図26 バイオ由来ナフサ市場の推計・予測およびトレンド分析(包装・プラスチック別)、2021年~2033年(キロトン)(10億米ドル)
図27 バイオ由来ナフサ市場の推計・予測およびトレンド分析(化学・石油化学製品別)、2021年~2033年 (キロトン)(10億米ドル)
図28 バイオベースナフサ市場の推計・予測およびトレンド分析(自動車・輸送分野別、2021年~2033年)(キロトン)(10億米ドル)
図29 バイオベースナフサ市場の推計・予測およびトレンド分析(その他の最終用途別、2021年~2033年)(キロトン) (10億米ドル)
図30 バイオベースナフサ市場の売上高(地域別、2025年および2033年)、(キロトン)(10億米ドル)
図31 北米バイオベースナフサ市場の推計・予測、2021年~2033年、 (キロトン)(10億米ドル)
図32 北米バイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図33 北米バイオベースナフサ市場の推計および予測、用途別、2021年~2033年 (キロトン)(10億米ドル)
図34 北米バイオベースナフサ市場の推計および予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
図35 米国バイオベースナフサ市場の推計および予測、2021年~2033年 (キロトン) (10億米ドル)
図36 米国バイオベースナフサ市場の推計および予測(原料別)、2021年~2033年 (キロトン) (10億米ドル)
図37 米国バイオ由来ナフサ市場の推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図38 米国バイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)
図39 カナダのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図40 カナダのバイオベースナフサ市場規模の推計および予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
図41 カナダのバイオベースナフサ市場の見積もりおよび予測、用途別、2021年~2033年(キロトン)(10億米ドル)
図42 カナダのバイオベースナフサ市場の見積もりおよび予測、最終用途別、2021年~2033年(キロトン) (10億米ドル)
図43 メキシコのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図44 メキシコのバイオベースナフサ市場の見積もりおよび予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
図45 メキシコのバイオベースナフサ市場の見積もりおよび予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
図46 メキシコのバイオベースナフサ市場の見積もりおよび予測、最終用途別、2021年~2033年(キロトン)(10億米ドル)
図47 欧州のバイオベースナフサ市場の見積もりおよび予測、2021年~2033年(キロトン) (10億米ドル)
図48 欧州のバイオベースナフサ市場の見積もりおよび予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図49 欧州のバイオベースナフサ市場の見積もりおよび予測、用途別、2021年~2033年(キロトン)(10億米ドル)
図50 欧州のバイオベースナフサ市場の見積もりおよび予測、最終用途別、2021年 ~2033年(キロトン)(10億米ドル)
図51 ドイツのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図52 ドイツのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年 (キロトン)(10億米ドル)
図53 ドイツのバイオベースナフサ市場の見積もりおよび予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図54 ドイツのバイオベースナフサ市場の見積もりおよび予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
図55 英国のバイオベースナフサ市場の見積もりおよび予測(2021年~2033年)(キロトン)(10億米ドル)
図56 英国のバイオベースナフサ市場の見積もりおよび予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
図57 英国のバイオベースナフサ市場の見積もりおよび予測、用途別、2021年~2033年(キロトン)(10億米ドル)
図58 英国のバイオベースナフサ市場の見積もりおよび予測、最終用途別、2021年~2033年 (キロトン)(10億米ドル)
図59 フランスにおけるバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図60 フランスにおけるバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
図61 フランスにおけるバイオベースナフサ市場の推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図62 フランスにおけるバイオベースナフサ市場の推計および予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
図63 イタリアのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図64 イタリアのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
図65 イタリアのバイオベースナフサ市場の推計および予測、用途別、2021年~2033年(キロトン)(10億米ドル)
図66 イタリアのバイオベースナフサ市場の推計および予測、 最終用途別、2021年~2033年(キロトン)(10億米ドル)
図67 スペインのバイオベースナフサ市場規模推計および予測、2021年~2033年(キロトン)(10億米ドル)
図68 スペインのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図69 スペインのバイオベースナフサ市場の推計および予測、用途別、2021年~2033年(キロトン) (10億米ドル)
図70 スペインのバイオベースナフサ市場の見積もりおよび予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
図71 アジア太平洋地域のバイオベースナフサ市場の見積もりおよび予測、2021年~2033年(キロトン) (10億米ドル)
図72 アジア太平洋地域のバイオベースナフサ市場の見積もりおよび予測(原料別)、2021年~2033年(キロトン)(10億米ドル)
図73 アジア太平洋地域のバイオベースナフサ市場の見積もりおよび予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図74 アジア太平洋地域のバイオベースナフサ市場の推計および予測、最終用途別、2021年~2033年(キロトン)(10億米ドル)
図75 中国のバイオベースナフサ市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図76 中国のバイオベースナフサ市場の見積もりおよび予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図77 中国のバイオベースナフサ市場の見積もりおよび予測、 用途別、2021年~2033年(キロトン)(10億米ドル)
図78 中国のバイオ由来ナフサ市場の推計および予測、最終用途別、2021年~2033年(キロトン) (10億米ドル)
図79 インドのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図80 インドのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年 (キロトン)(10億米ドル)
図81 インドのバイオベースナフサ市場:推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図82 インドのバイオベースナフサ市場:推計および予測(最終用途別)、2021年~2033年 (キロトン)(10億米ドル)
図83 日本のバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図84 日本のバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
図85 日本のバイオベースナフサ市場:推計および予測(用途別、2021年~2033年)(キロトン) (10億米ドル)
図86 日本のバイオベースナフサ市場の推計および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
図87 韓国のバイオベースナフサ市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図88 韓国バイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図89 韓国におけるバイオベースナフサ市場の推計および予測(用途別、2021年~2033年)(キロトン)(10億米ドル)
図90 韓国におけるバイオベースナフサ市場の推計および予測(最終用途別、2021年~2033年)(キロトン) (10億米ドル)
図91 ラテンアメリカにおけるバイオベースナフサの推計値および予測、2021年~2033年、(キロトン)(10億米ドル)
図92 ラテンアメリカにおけるバイオベースナフサ市場の推計値および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図93 ラテンアメリカにおけるバイオベースナフサ市場の推計および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図94 ラテンアメリカにおけるバイオベースナフサ市場の推計および予測(最終用途別)、2021年~2033年(キロトン) (10億米ドル)
図95 ブラジルにおけるバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図96 ブラジルにおけるバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン) (10億米ドル)
図97 ブラジル:用途別バイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図98 ブラジル:最終用途別バイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図99 アルゼンチンのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図100 アルゼンチンのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年(キロトン)(10億米ドル)
図101 アルゼンチンのバイオベースナフサ市場の見積もりおよび予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図102 アルゼンチンのバイオベースナフサ市場の見積もりおよび予測(最終用途別)、2021年~2033年(キロトン)(10億米ドル)
図103 中東・アフリカのバイオベースナフサ市場規模の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図104 中東・アフリカのバイオベースナフサ市場規模の推計および予測、原料別、2021年~2033年 (キロトン)(10億米ドル)
図105 中東・アフリカのバイオベースナフサ市場:推計値および予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図106 中東・アフリカのバイオベースナフサ市場:推計値および予測(原料別、2021年~2033年)(キロトン)(10億米ドル)
図107 サウジアラビアのバイオベースナフサ市場:推計値および予測(2021年~2033年)(キロトン)(10億米ドル)
図108 サウジアラビアのバイオ由来ナフサ市場規模の推計および予測(原料別、2021年~2033年)(キロトン) (10億米ドル)
図109 サウジアラビアのバイオベースナフサ市場の見積もりおよび予測(用途別)、2021年~2033年(キロトン)(10億米ドル)
図110 サウジアラビアのバイオベースナフサ市場の見積もりおよび予測(最終用途別)、2021年~2033年(キロトン) (10億米ドル)
図111 南アフリカのバイオベースナフサ市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図112 南アフリカのバイオベースナフサ市場の推計および予測、原料別、2021年~2033年 (キロトン)(10億米ドル)
図113 南アフリカのバイオベースナフサ市場の見積もりおよび予測、用途別、2021年~2033年 (キロトン)(10億米ドル)
図114 南アフリカのバイオベースナフサ市場:推計および予測(最終用途別、2021年~2033年)(キロトン)(10億米ドル)









