主な市場動向と洞察
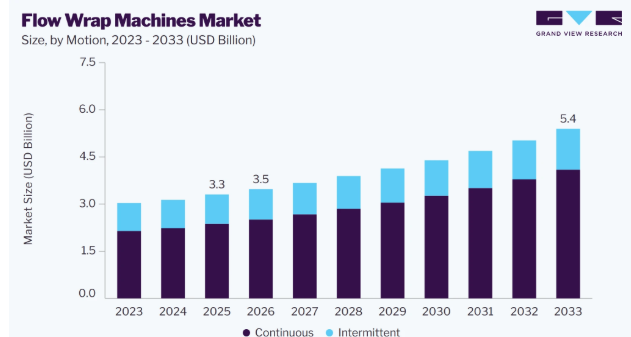
- 動作方式別:2025年には、連続式セグメントが71.7%という最大の売上シェアを占めました。
- 給紙方式別:2026年から2033年にかけて、半自動/手動給紙セグメントが4.0%という最も高い年平均成長率(CAGR)で成長すると予想されています。
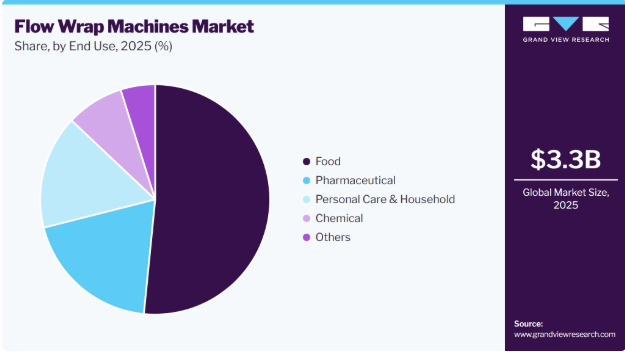
- 最終用途別:2025年には食品セグメントが市場を支配し、51.6%の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア37.7%)
- 国別:2025年、アジア太平洋地域において中国が最大のシェアを占めました。
市場規模と予測
- 2025年の市場規模:33億米ドル
- 2026年の推定市場規模:35億米ドル
- 2033年までの予測市場規模:54億米ドル
- CAGR(2026年~2033年):6.5%
スナック、ベーカリー製品、菓子、即席食品、その他の包装食品の消費拡大に伴い、大量生産に対応できる効率的な包装設備への需要が高まっています。フローラップ機は、連続的な包装作業、安定したシール、柔軟な包装形式を実現するため、生産量の増加が見込まれる食品メーカーに適しています。
メーカー各社は、生産効率の向上、手作業の削減、および生産量の増加に対応するため、自動包装設備の導入をますます進めています。柔軟な包装形式への需要、製品の保存期間の延長、および材料利用率の向上も、市場の発展をさらに後押ししています。
市場の動向
世界のフローラップ機業界は、工場自動化、工作機械の近代化、および高精度製造への投資拡大に伴い、発展を続けています。フローラップ機には、加工精度、スループット、生産の柔軟性を向上させるため、より高速な処理アーキテクチャ、多軸補間、産業用ネットワーク、リアルタイム監視、および統合された自動化機能が組み込まれています。また、旧式の制御システムの置き換えや、CNC設備とコネクテッド製造環境との統合も、技術開発や調達決定に影響を与えています。
市場の集中度と特徴
フローラップ機市場は適度に細分化されており、世界の包装機器メーカー、地域サプライヤー、および専門機械メーカーが、食品、医薬品、パーソナルケア、消費財の各用途において競合しています。各社は、機械の速度、包装の柔軟性、自動化、シール性能、機器構成、価格設定を通じて差別化を図っています。地域サプライヤーはカスタマイズとサービスで競争力を発揮する一方、老舗メーカーは幅広い製品ポートフォリオと流通ネットワークの恩恵を受けています。
この市場は、特に高速処理、多軸制御、精密加工、リアルタイム監視、および駆動装置や自動化システムとのシームレスな統合において、高度な技術集約性と多大な開発要件を特徴としています。メーカー各社は、デジタルで接続された製造環境の進化する要件に対応するため、コントローラのアーキテクチャ、ソフトウェア機能、接続性、およびユーザーインターフェースの強化をますます進めています。
規制基準、サイバーセキュリティ要件、および機械安全に関する規定は、各地域市場における製品開発と商品化に影響を及ぼしています。コントローラ、サーボシステム、モーター、工作機械、および生産ソフトウェア間の高度な統合が求められるため、新規参入企業にとっては技術的障壁や切り替えの障壁となっています。戦略的提携、技術投資、地域展開、および買収は、市場での存在感を強化し、適用範囲を拡大するための重要なアプローチであり続けています。
モーションに関する洞察
モーション方式別では、2025年に連続式セグメントが71.7%という最大の売上シェアを占めました。メーカー各社は、大量生産向けの高速包装ソリューションを求めています。連続式フローラップ機は、製品の供給、包装、シール、切断を中断することなく行えるため、高いスループットと一貫した包装を実現します。スナック、ベーカリー製品、菓子、その他の包装食品の生産増加が、自動化された包装工程全体における連続式機械への需要を支えると予想されます。
間欠式セグメントは、メーカーがサイズ、形状、包装要件の異なる製品に対応できる柔軟な包装設備を必要としていることから、予測期間中に最も高いCAGRを記録すると見込まれています。間欠式フローラップ機は、製品の移動を制御し、精密なシールが可能であるため、小ロットの生産や多様な製品形態に適しています。食品、医薬品、パーソナルケア、消費財分野からの需要が、その導入を後押しすると予想されます。
供給方式に関する分析
供給方式別に見ると、2025年には自動供給セグメントが64.9%という最大の売上シェアを占めました。メーカー各社は、処理能力の向上と一貫した製品取り扱いの実現に向け、自動包装ラインの導入をますます進めています。自動供給システムは、手作業による介入を削減し、製品の位置決めを改善し、連続フローラップ包装をサポートします。食品、医薬品、パーソナルケア、消費財の各分野における生産量の増加に伴い、自動供給システムへの需要が高まると予想されます。
半自動/手動供給セグメントは、中小規模のメーカーや、多様な製品を扱う事業において着実に成長すると予想されます。これらのシステムは投資コストが低く、さまざまな製品サイズや生産量に対して高い柔軟性を提供します。小規模な食品加工業者、専門メーカー、および頻繁な製品切り替えが行われる用途からの需要が、半自動および手動供給システムの導入を後押しすると予想されます。
最終用途に関する分析
2025年には、食品セグメントが売上高シェアの最大を占めました。メーカー各社は、効率的な包装ソリューションを必要とするパッケージ食品やコンビニエンスフードの生産を拡大しています。フローラップ機は、スナック菓子、ベーカリー製品、菓子類、加工食品、その他の製品に広く使用されています。パッケージ食品の消費増加、生産量の拡大、および一貫したシール性と製品保護への需要の高まりが、食品製造施設全体での導入を後押しすると予想されます。
医薬品セグメントは、医薬品の生産増加や、錠剤、医療製品、その他の包装品に対する効率的な包装への需要に牽引され、予測期間中に7.7%という最も高いCAGRを記録すると予測されています。フローラップ機は、単品およびマルチパック形式の製品に対し、制御された包装、シール、および製品ハンドリングを提供します。医薬品製造の拡大、包装の自動化、および一貫性のある衛生的な包装への要件が、このセグメントの拡大を後押しすると予想されます。
地域別インサイト
アジア太平洋地域のフローラップ機市場の動向
アジア太平洋地域のフローラップ機業界は、2025年に世界市場をリードし、中国、インド、日本、韓国、および東南アジアにおける包装食品生産の拡大により、予測期間を通じて最も高いCAGRで成長すると見込まれています。個別包装されたスナック、ベーカリー製品、菓子、およびコンビニエンスフードの消費増加により、高速包装装置への需要が高まっています。医薬品製造の成長も、さらなる用途の拡大をもたらしています。組織化された食品製造の拡大や、自動包装ラインへの投資が、同地域全体での設備導入を後押ししています。
中国のフローラップ機産業は、スナック菓子、ベーカリー製品、菓子、インスタント食品、その他のコンビニエンス食品の大規模な生産により、アジア太平洋地域において重要な市場を占めています。食品加工施設の拡大に伴い、自動化された高速包装への需要が高まっています。また、医薬品製造においても、単品包装やマルチパック包装への需要が生じています。中国のメーカーは、処理能力の向上と手作業の削減を目的として、包装ラインのアップグレードを積極的に進めており、これがフローラップ機の更新および新規導入を後押ししています。
インドのフローラップ機市場は、パッケージスナック、ビスケット、ベーカリー製品、菓子、即食食品の生産拡大に伴い、成長が見込まれています。組織化された食品加工の増加により、包装業務は、より大きな生産量を処理できる自動化機械へと移行しつつあります。また、インドで拡大を続ける医薬品製造業界も、新たな応用分野となっています。包装食品の消費拡大、加工施設の整備、および自動包装ラインへの投資により、フローラップ機の需要が増加すると予想されます。
北米のフローラップ機市場の動向
北米のフローラップ機業界は、北米における確立されたスナック食品、ベーカリー製品、菓子、および冷凍食品の生産によって牽引されています。米国とカナダには大規模な自動食品加工施設があり、高速包装機器への需要を生み出しています。医薬品製造およびプライベートブランド包装食品の成長も、導入を後押ししています。旧式の包装機械の更新や、自動供給・シール・検査システムへのアップグレードが、この地域の需要をさらに押し上げています。
米国のフローラップ機市場の動向
米国のフローラップ機業界は、スナック食品、ベーカリー製品、菓子、冷凍食品、および調理済み食品の生産量が多いことを背景に、引き続き主要な市場であり続けると予想されます。同国の大規模な医薬品製造基盤は、製品の自動包装に対するさらなる需要を生み出しています。プライベートブランド食品の生産拡大や国内製造能力への投資が、包装ラインの自動化を促進しています。また、処理能力が高く、製品の自動搬送機能を備えた機器への旧式機械の置き換えも、需要を支えています。
欧州のフローラップ機市場の動向
欧州のフローラップ機業界は、ベーカリー製品、菓子、スナック、調理済み食品、および医薬品の生産量の高さに牽引されています。ドイツ、英国、イタリア、フランスは、この地域の包装機器需要に大きく貢献しています。また、欧州のメーカーは、包装ラインをリサイクル可能で軽量なフレキシブル素材に対応させるよう適応を進めています。生産施設の近代化や自動包装機器への投資が、食品および医薬品製造分野におけるフローラップ機の導入を後押ししています。
ドイツは、大規模なベーカリー、菓子、食肉加工、および包装食品産業に支えられ、欧州でも有数の市場の一つとなっています。同国には大規模な医薬品製造拠点もあり、食品用途以外の需要も生み出しています。ドイツのメーカー各社は、処理能力の向上と手作業の削減を目的として、自動化された生産・包装ラインへの投資を進めています。リサイクル可能な包装材料への移行は、変化するフレキシブル包装フォーマットに対応可能な機械へのアップグレードをさらに後押ししています。
英国のフローラップ機業界は、特に製パン、製菓、スナック、調理済み食品、および製薬産業を通じて、予測期間中に成長が見込まれています。個別包装食品の消費量が多いことが、連続包装用途を支えています。コンビニエンスフードや即食食品の生産拡大により、さらなる設備需要が生まれています。また、英国のメーカー各社は、リサイクル可能な素材に対応し、材料効率を向上させるために包装工程を改良しており、これにより既存のフローラッピング機械の入れ替えやアップグレードが促進されています。
中東・アフリカのフローラッピング機械市場の動向
中東およびアフリカのフローラッピング機械業界は、予測期間中に年平均成長率(CAGR)7.6%で成長すると見込まれる新興市場です。この成長は、食品製造能力の増加、特にフローラップ包装機の需要を牽引している包装済みベーカリー製品、スナック、菓子、調理済み食品の分野における生産能力の拡大に起因しています。湾岸諸国では国内の食品生産および加工能力を拡大しており、一方、アフリカ市場では包装済み食品の製造が増加しています。一部の国における医薬品生産も、さらなる需要を生み出しています。現地の加工施設の開発は、自動包装・梱包設備への投資を促進しています。
サウジアラビアのフローラップ機市場は、国内の食品製造、特にベーカリー製品、スナック、菓子、冷凍食品、調理済み食品の拡大に伴い、成長が見込まれています。食品加工能力への投資により、自動包装設備への需要が高まっています。同国が推進する現地での食品生産・加工の拡大は、新たな包装ラインの導入を後押ししています。また、医薬品や消費財の製造も、フローラップ設備のさらなる用途を提供しています。
ラテンアメリカのフローラップ機市場の動向
ラテンアメリカのフローラップ機産業は、確立された食品加工産業、特にベーカリー、菓子、スナック、加工食品、肉製品によって牽引されています。ブラジル、メキシコ、アルゼンチン、コロンビアが、重要な食品製造活動を占めています。包装食品の消費増加が、自動包装機器の需要を支えています。食品加工施設の拡張と包装ラインの近代化により、メーカーは手作業や旧式の設備を、より高スループットのフローラップシステムに置き換えるよう促されています。
ブラジルのフローラップ機産業は、大規模な食品加工産業、特にベーカリー製品、菓子、スナック、加工食品、および食肉製品によって牽引されています。同国の大規模な国内食品市場は、大量包装の需要を支えています。加工食品生産の拡大と製造施設の近代化により、自動包装機器への需要が高まっています。製薬製造も、フローラップ機のさらなる応用分野となっています。
主要なフローラップ機メーカーに関する洞察
この市場で事業を展開する主要企業には、Syntegon Technology GmbHやIMA Groupなどが挙げられます。
- Syntegon Technology GmbHは、ドイツに拠点を置くグローバルテクノロジー企業であり、製薬、バイオテクノロジー、食品産業向けの加工・包装ソリューションを専門としています。同社は、水平型フローラッピングマシンを含む包装機械および統合システムを提供し、幅広い産業用包装ニーズに対応しています。その事業範囲は、自動包装機器、加工技術、デジタルソリューション、ライフサイクルサービスに及びます。Syntegonは、自動化、生産効率、柔軟性、および包装性能に重点を置き、グローバルな製造、販売、サービスネットワークを通じて、国際市場全域の顧客にサービスを提供しています。
- IMA Groupは、イタリアを拠点とする自動加工・包装機械のグローバルメーカーであり、製薬、医療機器、食品、化粧品、茶、コーヒー、消費財などの業界にサービスを提供しています。同社は、多様な製品および包装要件に対応するため、フローラッピングマシンや統合型水平成形・充填・密封(HFFS)包装ソリューションを提供しています。同社の製品ポートフォリオには、一次および二次包装機器、加工システム、自動化技術、そして完全な生産ラインが含まれています。IMAグループは、機械工学、カスタマイズ、自動化、および国際的なサービス能力を組み合わせることで、複数の産業分野にわたる包装要件に対応しています。
主要なフローラッピング機メーカー:
本調査では、フローラッピング機市場に関する分析として、以下の主要企業を取り上げています。
- Syntegon Technology GmbH
- IMA Group
- ULMA Packaging
- FUJI MACHINERY CO., LTD.
- Omori Machinery Co., Ltd.
- PFM Packaging Machinery S.p.A.
- BW Flexible Systems
- Theegarten-Pactec GmbH & Co. KG
- PAC Machinery
- Paxiom Group
- Mespack
- Cavanna Packaging Group S.p.A.
- Reepack S.r.l.
- Campbell Wrapper Corporation
- JOIEPACK Industrial Co., Ltd.
最近の動向:
- 2025年4月8日、ULMA Packaging社は、生鮮食品の高速調整雰囲気包装(MAP)向けに開発された水平フローラッパー「FM 400」を発売しました。本機は毎分最大150パックの処理速度を実現し、確実な気密シールを実現する「ロング・ドウェル」シールヘッドを搭載しています。トップリール、ボトムリール、サイドシールといった構成に対応しており、さまざまなバリアフィルムを使用可能です。また、FM 400はタッチスクリーン式操作パネルを備え、MES、ERP、SCADAとの連携に加え、リモートサービスやOEEモニタリング機能も搭載しています。
- 2025年4月2日、Syntegon社は、柔軟な包装自動化を求める中小企業向けに設計された、アップグレード版「Pack 103」水平フローラッパーを発表しました。本機は、最大毎分175パックの速度を実現し、さまざまな製品サイズや包装形式に対応しています。コンパクトな設計、簡素化された操作、迅速な段取り替えにより、効率的な生産と運用上の柔軟性の向上を支援します。Pack 103はPack 102の後継機種であり、食品、非食品、医療製品向けのSyntegonのフローラッピング製品ラインナップを拡充します。
世界のフローラッピング機市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、動作方式、供給方式、最終用途、および地域に基づいて、フローラッピング機市場レポートをセグメント化しました:
- 動作方式別見通し(売上高、10億米ドル、2021年~2033年)
- 連続式
- 間欠式
- 供給方式別見通し(売上高、10億米ドル、2021年~2033年)
- 自動供給
- 半自動/手動供給
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 食品
- 医薬品
- パーソナルケア・家庭用品
- 化学
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 調査方法
1.2. 調査範囲と仮定
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者の見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の定義とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 世界のフローラップ機市場の変数、動向、および範囲
3.1. 市場浸透率および成長見通しのマッピング
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.4. 市場ダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場制約要因の分析
3.4.3. 市場機会の分析
3.4.4. 業界が直面する課題
3.5. ポーターの5つの力モデル
3.5.1. 供給者の交渉力
3.5.2. 購入者の交渉力
3.5.3. 代替品の脅威
3.5.4. 新規参入者の脅威
3.5.5. 競合他社間の競争
3.6. PESTEL分析
3.6.1. 政治的状況
3.6.2. 環境的状況
3.6.3. 社会的状況
3.6.4. 技術的状況
3.6.5. 経済的状況
3.6.6. 法的状況
3.7. 経済的メガトレンド分析
第4章 世界のフローラップ機市場:モーション別推計およびトレンド分析
4.1. モーション別動向分析および市場シェア(2025年および2033年)
4.2. 世界のフローラップ機市場の推計および予測(モーション別、2021年~2033年) (百万米ドル)
4.3. 連続式
4.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
4.4. 間欠式
4.4.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
第5章. 世界のフローラップ機市場:供給方式別の市場規模推計およびトレンド分析
5.1. 供給方式の動向分析および市場シェア(2025年および2033年)
5.2. 世界のフローラップ機市場規模推計および予測(供給方式別、2021年~2033年)(百万米ドル)
5.3. 自動供給
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. 半自動/手動供給
5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章。世界のフローラップ機市場:最終用途別の推計および動向分析
6.1. 最終用途別の動向分析および市場シェア、2025年および2033年
6.2. 世界のフローラップ機市場:最終用途別動向分析、2025年および2033年
6.3. 食品
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 医薬品
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. パーソナルケアおよび家庭用品
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. 化学
6.6.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
6.7. その他
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章. 世界のフローラップ機市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア、2025年および2033年
7.2. 北米
7.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 動作方式別の市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.3. 供給方式別の市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.2. モーション別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.3. 給餌別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6. カナダ
7.2.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.2. 動作別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.3. 給餌方法別市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.2.7. メキシコ
7.2.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.2. 市場規模の推計および予測(モーション別)、2021年~2033年(10億米ドル)
7.2.7.3. 市場規模の推計および予測(給餌別)、2021年~2033年 (10億米ドル)
7.2.7.4. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)
7.3. ヨーロッパ
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.3.3. 給餌方法別の市場推計および予測、2021年~2033年(10億米ドル)
7.3.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 市場推計および予測、2021年~2033年 (10億米ドル)
7.3.5.2. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.3. 給餌別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.3.6. 英国
7.3.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.3. 供給形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7. フランス
7.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.2. 動作別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.3. 給餌別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.4. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.3.8. スペイン
7.3.8.1. 市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.3.8.2. モーション別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.3. 給餌別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.3.9. イタリア
7.3.9.1. 市場推計および予測、2021年~2033年(10億米ドル)
7.3.9.2. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)
7.3.9.3. 2021年~2033年の市場規模推計および予測(供給形態別)(10億米ドル)
7.3.9.4. 2021年~2033年の市場規模推計および予測(最終用途別)(10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.4.3. 供給方法別市場規模推計および予測、2021年~2033年(10億米ドル)
7.4.4. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)
7.4.5. 中国
7.4.5.1. 市場規模推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.3. 給餌方法別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6. インド
7.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.4.6.3. 給餌方法別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7. 日本
7.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. 市場規模の推計および予測、モーション別、2021年~2033年(10億米ドル)
7.4.7.3. 市場規模の推計および予測、給餌方法別、2021年~2033年(10億米ドル)
7.4.7.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
7.4.8. オーストラリア
7.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.4.8.3. 市場規模の推計および予測(飼料用途別)、2021年~2033年(10億米ドル)
7.4.8.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
7.4.9. 韓国
7.4.9.1. 2021年~2033年の市場規模推計および予測(10億米ドル)
7.4.9.2. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.9.3. 給餌別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.9.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.5.3. 市場規模の推計および予測(飼料用途別)、2021年~2033年(10億米ドル)
7.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.5.5.3. 市場規模の推計および予測(飼料用途別)、2021年~2033年 (10億米ドル)
7.5.5.4. 2021年~2033年の市場推計および予測(用途別)(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 2021年~2033年の市場推計および予測 (10億米ドル)
7.5.6.2. モーション別市場推計および予測、2021年~2033年(10億米ドル)
7.5.6.3. 給餌方法別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. モーション別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.3. 給餌別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.4. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.6.5.3. 給餌別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6. アラブ首長国連邦(UAE)
7.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.2. 市場規模の推計および予測、用途別、2021年~2033年 (10億米ドル)
7.6.6.3. 給餌別市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7.2. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)
7.6.7.3. 2021年~2033年の市場規模推計および予測(供給別)(10億米ドル)
7.6.7.4. 2021年~2033年の市場規模推計および予測(最終用途別)(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業ダッシュボード分析
8.4. 企業のポジショニング分析
8.5. 2025年の企業ヒートマップ分析
8.6. 戦略マッピング
8.7. 企業概要
8.7.1. Syntegon Technology GmbH
8.7.1.1. 企業概要
8.7.1.2. 財務実績
8.7.1.3. 製品ベンチマーク
8.7.1.4. 戦略的取り組み
8.7.2. IMA Group
8.7.2.1. 企業概要
8.7.2.2. 財務実績
8.7.2.3. 製品ベンチマーク
8.7.2.4. 戦略的取り組み
8.7.3. ULMA Packaging
8.7.3.1. 会社概要
8.7.3.2. 財務実績
8.7.3.3. 製品ベンチマーク
8.7.3.4. 戦略的取り組み
8.7.4. 富士機械株式会社
8.7.4.1. 会社概要
8.7.4.2. 財務実績
8.7.4.3. 製品ベンチマーク
8.7.4.4. 戦略的取り組み
8.7.5. 大森機械株式会社
8.7.5.1. 会社概要
8.7.5.2. 財務実績
8.7.5.3. 製品ベンチマーク
8.7.5.4. 戦略的取り組み
8.7.6. PFM Packaging Machinery S.p.A.
8.7.6.1. 会社概要
8.7.6.2. 財務実績
8.7.6.3. 製品ベンチマーク
8.7.6.4. 戦略的取り組み
8.7.7. BW Flexible Systems
8.7.7.1. 会社概要
8.7.7.2. 財務実績
8.7.7.3. 製品のベンチマーク
8.7.7.4. 戦略的取り組み
8.7.8. Theegarten-Pactec GmbH & Co. KG
8.7.8.1. 会社概要
8.7.8.2. 財務実績
8.7.8.3. 製品のベンチマーク
8.7.8.4. 戦略的取り組み
8.7.9. PAC Machinery
8.7.9.1. 会社概要
8.7.9.2. 財務実績
8.7.9.3. 製品のベンチマーク
8.7.9.4. 戦略的取り組み
8.7.10. Paxiom Group
8.7.10.1. 会社概要
8.7.10.2. 財務実績
8.7.10.3. 製品ベンチマーク
8.7.10.4. 戦略的取り組み
8.7.11. Mespack
8.7.11.1. 会社概要
8.7.11.2. 財務実績
8.7.11.3. 製品ベンチマーク
8.7.11.4. 戦略的取り組み
8.7.12. Reepack S.r.l.
8.7.12.1. 会社概要
8.7.12.2. 財務実績
8.7.12.3. 製品のベンチマーク
8.7.12.4. 戦略的取り組み
8.7.13. Cavanna Packaging Group S.p.A.
8.7.13.1. 会社概要
8.7.13.2. 財務実績
8.7.13.3. 製品のベンチマーク
8.7.13.4. 戦略的取り組み
8.7.14. キャンベル・ラッパー・コーポレーション
8.7.14.1. 会社概要
8.7.14.2. 財務実績
8.7.14.3. 製品ベンチマーク
8.7.14.4. 戦略的取り組み
8.7.15. JOIEPACK Industrial Co., Ltd.
8.7.15.1. 会社概要
8.7.15.2. 財務実績
8.7.15.3. 製品ベンチマーク
8.7.15.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 世界のフローラップ機市場規模の推計および予測(動作方式別、2021年~2033年)(10億米ドル)
表 3 世界のフローラップ機市場規模の推計および予測(供給方式別、2021年~2033年)(10億米ドル)









