主な市場動向と洞察
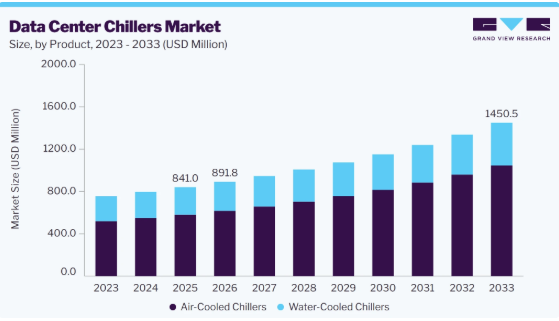
- 製品別:2025年には、空冷式チラーセグメントが売上高シェア69.0%で市場をリードしました。
- 導入形態別:2025年には、新規設置セグメントが売上高シェア74.4%で市場をリードしました。
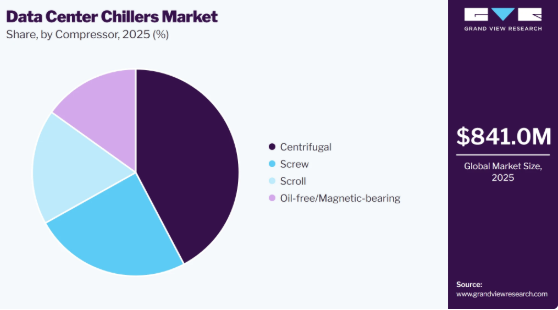
- コンプレッサー別:2025年には、遠心式セグメントが売上高シェア42.3%で市場をリードしました。
- モジュール容量別:2025年には、500 kW未満のセグメントが売上高シェア32.1%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア56.6%)
- 国別:2025年には、米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:8億4,100万米ドル
- 2026年の推定市場規模:8億9,180万米ドル
- 2033年までの予測市場規模:14億5,050万米ドル
- CAGR(2026年~2033年):7.2%
クラウドの導入拡大、デジタル化、およびAIワークロードの増加に伴い、演算能力とラックの電力密度が高まっており、その結果、熱負荷が増大し、信頼性の高い熱管理への需要が高まっています。高密度のAIおよびHPCインフラには、継続的なワークロードをサポートしながら安定した動作温度を維持できる高度な冷却システムが必要とされており、これにより、大容量の空冷式および水冷式チラーへの需要が生まれています。
エネルギー効率、運用信頼性、および冷却の最適化への注目が高まっていることも、チラーの導入をさらに後押ししています。データセンター運営者は、冷却に関連するエネルギー消費を削減し、PUEを改善し、大規模な施設全体で稼働時間を維持できる効率的なシステムを求めています。これにより、特にハイパースケールや24時間稼働の施設において、可変速コンプレッサー、オイルフリー/磁気軸受技術、フリークーリング構成、および高効率の水冷システムの導入が促進されています。同時に、データセンターの急速な建設と容量拡大により、新しいチラーの設置や老朽化した冷却機器の更新に対する需要がさらに高まっています。
市場の動向
データセンター用チラー市場は、ハイパースケール、クラウド、コロケーション、およびAI指向のデータセンターの急速な拡大によって形成されており、これにより冷却能力の要件とラックレベルの熱負荷の両方が増加しています。同時に、事業者らはエネルギー効率、稼働時間、拡張性、および環境への影響低減を優先しており、高効率チラー、先進的なコンプレッサー、フリークーリング構成、インテリジェント制御、およびモジュール式冷却インフラの導入を促進しています。また、高密度のAIワークロードにおいて、液体補助型または液体冷却アーキテクチャの必要性が高まっていることから、市場は進化を続けており、チラーメーカーにとっては競争圧力となる一方で、新たな機会も生み出されています。
市場の集中度と特徴
データセンター用チラー市場は集中しており、少数の確立されたグローバルなHVACおよびミッションクリティカル冷却メーカーが大きなシェアを占めています。ジョンソン・コントロールズ、トレーン・テクノロジーズ、キャリア、ダイキン、バーティブなどが主要な参入企業であり、幅広い製品ポートフォリオ、グローバルなサービスネットワーク、データセンターにおける豊富な導入実績、そして先進的なチラー技術の恩恵を受けています。しかし、STULZ、Airedale、Geoclimaなどの地域メーカーや専門の冷却プロバイダーも、特定の用途や地域において引き続き競争を繰り広げています。これにより、大手グローバル企業が大規模プロジェクトを支配する一方で、ニッチな分野や地域のサプライヤーが専門的な機会を獲得するという競争構造が形成されています。
世界のデータセンター用チラー業界は、ラック密度の上昇、AIワークロードの増加、そして信頼性を損なうことなく冷却効率を向上させる必要性に後押しされ、高いイノベーションが推進されています。メーカー各社は、高効率な遠心式、スクリュー式、スクロール式、およびオイルフリー/磁気軸受式チラーの開発を進めるとともに、可変速制御、インテリジェントな監視機能、フリークーリング構成、ハイブリッド冷却アーキテクチャの導入も進めています。また、AIやHPC施設における熱要件の高まりにより、チラーと液体冷却システムのより緊密な統合が促進されており、急速に変化する負荷プロファイルに適応できる冷却インフラへの需要が生まれています。
データセンターは電力、そして多くの冷却構成において水を大量に消費するため、規制や業界標準は市場に大きな影響を及ぼしています。ASHRAE 90.4 などの標準規格は、データセンターの設計、建設、運用、および保守におけるエネルギー効率要件を定めており、環境面での配慮も、エネルギー消費、水使用量、温室効果ガス排出量への対応をますます重視するようになっています。これらの要件により、事業者は高効率のチラー、エコノマイゼーション技術、高度な制御システム、および節水型の冷却構成を選択するよう促されています。ASHRAE 90.4の2025年版の導入は、データセンターの冷却に関する意思決定において、エネルギーおよび環境性能の重要性をさらに強めています。
市場では、特に大規模な導入においてエンドユーザーの集中度が高く、ハイパースケールクラウドプロバイダー、コロケーション事業者、および大手テクノロジー企業が、新規データセンターの容量および冷却要件の大部分を占めています。これらの顧客は通常、冷却システムを大量に調達し、エネルギー効率、稼働時間、拡張性、ライフサイクル性能に関して厳しい要件を課しているため、技術の選定やサプライヤーの仕様に対して大きな影響力を持っています。AIインフラの急速な拡大により、この集中傾向はさらに強まっています。これは、高密度施設には専門的で信頼性の高い熱管理ソリューションが求められるためです。
製品インサイト
2025年には、空冷式チラーセグメントが市場を牽引し、売上高シェア69.0%という最大のシェアを占めました。これは、設置が簡便で、インフラ要件が低く、水への依存度が低いことが背景にあります。これらのシステムは冷却塔や凝縮水回路を必要としないため、水資源が逼迫している地域にあるデータセンターや、迅速な導入とメンテナンスの容易さを優先する施設にとって魅力的です。モジュラー型、エッジ型、および中小規模のデータセンターへの適性は、特に設置の複雑さや初期のインフラコストを最小限に抑えたいと考える事業者において、導入をさらに後押ししています。
水冷式チラーは、ハイパースケール、コロケーション、AI、およびハイパフォーマンス・コンピューティング施設において、大規模かつ継続的な熱負荷に対する効率的な冷却への需要が高まっていることから、予測期間中に年平均成長率(CAGR)5.7%で成長すると見込まれています。エネルギー効率と拡張性に優れているため、冷却塔や水システムに関連する追加のインフラが必要となるものの、冷却要件が大きな大規模データセンターキャンパスには特に適しています。ラック密度が高まり、事業者がエネルギー効率や総所有コスト(TCO)に一層注力するにつれ、水冷式システムは大規模な導入において支持を広げており、予測期間中に空冷式チラーとの差を縮めると見込まれています。
モジュラー型容量に関する分析
2025年には、500 kW未満のセグメントが市場を牽引し、32.1%という最大の売上高シェアを記録しました。これは、中小規模のデータセンター、エッジ施設、およびモジュラー型導入からの需要に支えられたものです。これらのチラーは、比較的コンパクトな設置面積、低い初期投資、および中程度の冷却負荷を持つ施設に対する柔軟性を提供します。分散型コンピューティングおよびエッジインフラの継続的な拡大は、特に局所的なIT負荷に応じて冷却要件を拡張する必要がある場合において、低容量システムの需要を牽引しています。
501~1,000 kWのセグメントは、中規模の企業向けデータセンターやコロケーションデータセンターの導入増加、およびモジュラー型冷却アーキテクチャへの選好の高まりに後押しされ、年平均成長率(CAGR)8.2%で最も急速な成長を記録すると予想されます。この容量範囲のチラーは、冷却出力、効率、拡張性、冗長性のバランスが取れており、運用者は複数のユニットを導入して、変化するワークロードに合わせて冷却能力を調整することができます。AIや高密度コンピューティングの要件の高まりにより、データセンターの運用者はこの範囲の拡張可能なチラー構成の採用をさらに進めており、一方、メーカー各社は500 kWおよび1,000 kW前後の容量を持つデータセンター専用チラーをますます提供しています。
コンプレッサーに関する洞察
2025年には、遠心式セグメントが市場を牽引し、売上高シェア42.3%という最大のシェアを占めました。これは主に、大容量の冷却用途への適性と、高負荷時における優れた効率によるものです。比較的高い効率で大幅な冷却能力を提供できるため、継続的かつ信頼性の高い熱除去が不可欠なハイパースケール、コロケーション、およびその他の大規模データセンター施設に最適です。また、遠心式技術は拡張性と可変速運転への対応性を備えており、変動するデータセンターの負荷を効率的に管理することを可能にします。
オイルフリー/磁気軸受式コンプレッサーは、エネルギー効率の重視、メンテナンスの軽減、および部分負荷時の性能向上を背景に、予測期間を通じて8.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。磁気軸受式コンプレッサーは、機械的な接触や従来の潤滑を不要とし、摩擦損失を低減するとともに、冷媒回路へのオイル混入を防止します。その部分負荷時の高い効率性は、ITの利用状況によって冷却需要が大きく変動するデータセンターにおいて特に価値があります。これらの利点に加え、エネルギーコストの上昇や持続可能性の目標が相まって、初期投資額が高いにもかかわらず、データセンター運営事業者はオイルフリーチラー技術の採用を進めています。
導入動向
2025年には、世界的なハイパースケール、コロケーション、エンタープライズ、およびAI特化型データセンターの急速な発展に牽引され、新規設置セグメントが売上高シェア74.4%で市場をリードしました。デジタルインフラの継続的な拡大に伴い、電気・ITインフラと並行して新たな冷却プラントの設計が必要となっており、高効率チラー、冗長化された冷却システム、および拡張可能な構成に対する大きな需要が生まれています。特に高密度AIワークロード向けの新規データセンター容量への投資増加は、新規チラー設置への需要をさらに強めています。
更新セグメントは、老朽化したデータセンターの冷却インフラの近代化、およびエネルギー効率、信頼性、冷却能力の向上の必要性に後押しされ、予測期間中に7.9%という最も高い年平均成長率(CAGR)で成長すると見込まれています。既存の施設では、より高いラック密度や変化する熱負荷に対応しつつ、運用コストを削減し、より厳格な効率性および環境要件を満たすため、レガシーなチラーのアップグレードがますます進められています。更新プロジェクトには、可変速、オイルフリー、磁気軸受、低GWP技術へのアップグレードも含まれるため、既存設備は市場需要のますます重要な源泉となっています。
地域別インサイト
北米は2025年に売上高シェア56.6%を占め、データセンター用チラー市場を牽引しており、ハイパースケール、コロケーション、AI向けデータセンターが同地域に集中していることを背景に、今後も最も急成長する地域の一つであり続けると予想されます。同地域の容量の大部分は米国が占めており、AIインフラや高密度コンピューティングへの急速な投資により、大容量かつ高度な冷却システムへの需要が高まっています。大手クラウドサービスプロバイダーの強力な存在感、確立されたデータセンターエコシステム、そして新規施設への多額の設備投資が、効率的で信頼性の高いチラーに対する同地域の需要をさらに後押ししています。
米国のデータセンター用チラー市場の動向
2025年、米国のデータセンター用チラー業界は北米市場を牽引しました。これは、同国の広範なデータセンター基盤と、高まるコンピューティング需要を反映したものです。米国エネルギー省(DOE)によると、2023年のデータセンターの電力消費量は約176 TWhで、これは米国の総電力消費量の4.4%を占めています。DOEは、この需要が2028年までに325~580 TWhに増加し、米国の電力消費量の約6.7%~12%に相当すると推計しています。電力使用量の急増は、AIワークロードを含むコンピューティングインフラの拡大と密接に関連しており、これにより信頼性が高くエネルギー効率に優れた冷却設備へのニーズが高まり、先進的なチラーの導入に好ましい環境が生まれています。
欧州のデータセンター用チラー市場の動向
欧州のデータセンター用チラー業界は、クラウドサービス、データ主権、AIインフラ、およびエネルギー効率の高いデータセンター運用に対する需要の高まりを原動力として、着実な成長を遂げると予測されています。この地域では、持続可能性に関する要件が特に大きな影響力を持ち、事業者に対し、エネルギーと水の消費を削減しつつ、施設全体の効率を向上させる冷却システムの導入を促しています。ロンドン、フランクフルト、アムステルダム、パリなどの確立されたデータセンターハブは引き続き投資を集めており、一方、北欧市場では、好ましい気候条件や、データセンターから排出される熱を地域暖房ネットワークに統合できる点から、さらなる機会が生まれています。
2025年、ドイツのデータセンター用チラー市場は、確立されたデジタルインフラ、強固な産業基盤、およびエンタープライズ、コロケーション、クラウドデータセンターの集積に支えられ、欧州市場を牽引しました。クラウドサービス、AIアプリケーション、デジタル技術の採用拡大により、コンピューティング要件が高まり、信頼性の高い冷却インフラへの需要がさらに高まっています。また、同国がエネルギー効率と持続可能なデータセンター運営に注力していることも、効率の向上、インテリジェントな制御、環境負荷の低減を実現した先進的なチラーの導入を後押ししています。
英国のデータセンター用チラー市場は、ハイパースケール、コロケーション、クラウド、およびAI指向の施設の継続的な開発に牽引され、予測期間を通じて力強い成長が見込まれています。ロンドンをはじめとする既存のデータセンターハブは、デジタルサービスやコンピューティング能力への需要が拡大するにつれ、投資を集めています。エネルギー効率の高いインフラ、運用レジリエンス、持続可能な施設設計への重視が高まる中、事業者らは冷却システムの近代化を進め、ますます高密度化するコンピューティング環境に対応可能な先進的なチラー技術の導入を促進しています。
アジア太平洋地域のデータセンター用チラー市場の動向
アジア太平洋地域のデータセンター用チラー業界は、急速なデジタル化、クラウド導入の拡大、および中国、インド、日本、韓国、その他の東南アジア市場におけるハイパースケールおよびコロケーション施設の開発増加に支えられ、力強い成長を記録すると予想されます。また、同地域ではAIやハイパフォーマンスコンピューティングへの投資が拡大している一方で、電力の供給状況、用地、環境性能に関する制約により、事業者はより効率的な冷却アーキテクチャの導入を迫られています。データセンターの容量増加とコロケーション活動の活発化は、従来のチラーと先進的な冷却技術の両方にとって大きなビジネスチャンスを生み出しています。
2025年、中国のデータセンター用チラー市場は、大規模なデジタルインフラ基盤、クラウドの急速な普及、およびコンピューティング・通信インフラの継続的な拡大に支えられ、アジア太平洋地域で主導的な地位を占めました。また、同国ではAI向けコンピューティング能力や統合データセンターネットワークの開発が加速しており、信頼性の高い熱管理システムの需要が高まっています。中国工業情報化部(MIIT)によると、2025年末時点で、大手通信事業者3社の外部保守対応可能なデータセンターラック数は93万8,000ラックに達し、前年比で10万8,000ラック増加しました。データセンターインフラとインテリジェントコンピューティングサービスの継続的な拡大により、効率的で拡張性の高い冷却システムに対する持続的な需要が生まれています。
インドのデータセンター用チラー市場は、急速なデジタル化、クラウドの導入、AIワークロード、および国内のデータセンターインフラへの投資拡大に牽引され、予測期間中に力強い成長が見込まれています。インド政府によると、国内のデータセンター容量は2020年の約375 MWから2026年には約1,575 MWへと増加し、データセンターの電力需要は2031~32年までに約17 GWに達すると予測されています。現在、ムンバイとナビ・ムンバイは最大のデータセンター拠点となっており、インドの総容量の25%以上を占めていますが、いくつかの州にまたがる新興地域も新たな投資を呼び込んでいます。AIやハイパフォーマンスコンピューティングの規模拡大に伴い、高効率チラーやその他の先進的な冷却技術に対する需要が高まると予想されます。
中東・アフリカのデータセンター用チラー市場の動向
中東・アフリカのデータセンター用チラー業界は、デジタルトランスフォーメーションの取り組み、クラウドの導入、データのローカライゼーション要件、およびAIやデジタルインフラへの政府主導の投資に支えられ、予測期間中に成長すると見込まれています。アラブ首長国連邦(UAE)とサウジアラビアは、重要なデータセンター開発市場として台頭しており、過酷な気候条件下でも確実に稼働させるために堅牢な冷却ソリューションを必要とする大規模プロジェクトが進められています。アフリカでは、クラウドサービスの利用拡大やコロケーション施設の導入が進むにつれ、最新の冷却インフラに対する需要が徐々に高まっており、エネルギー効率に優れ、節水を重視したチラー技術にビジネスチャンスが生まれています。
サウジアラビアのデータセンター用チラー市場は、同国のデジタルトランスフォーメーション計画や、クラウドコンピューティング、人工知能、データセンターインフラへの投資拡大に支えられ、中東・アフリカ地域において重要な市場となっています。同国は、AI開発やデジタルインフラに焦点を当てた取り組みを通じて、地域のテクノロジーハブとしての地位を強化しており、信頼性の高いエネルギーの供給が、大規模なコンピューティング施設を支えています。「ビジョン2030」に関連するデータセンターの拡大や、専用のクラウドおよびデジタルインフラの開発により、過酷な気候条件下でも稼働可能な、信頼性が高く高効率な冷却システムへの需要が増加すると予想されます。
ラテンアメリカのデータセンター用チラー市場の動向
ラテンアメリカのデータセンター用チラー業界は、予測期間中に採用が拡大すると見込まれており、その主な要因は、クラウドサービス、コロケーションインフラ、デジタルバンキングの拡大、および地域的なコンテンツ配信要件の増加です。ブラジルは引き続き同地域をリードするデータセンター市場であり、サンパウロはハイパースケールおよびコロケーション開発の主要なハブとして機能しています。デジタルインフラへの投資拡大、データ消費量の増加、そして信頼性の高い熱管理へのニーズの高まりが、地域全体における効率的なチラーシステムへの需要を支えています。しかし、電力供給状況、送電網の信頼性、およびインフラの制約が、特定の市場におけるデータセンターの拡張ペースに影響を与える可能性があります。
ブラジルのデータセンター用チラー市場は、クラウドコンピューティングの拡大、AIの導入、デジタルサービス、および国内のデジタルインフラへの投資に支えられ、予測期間を通じてラテンアメリカをリードし続けると予想されます。ブラジル国立電気通信庁によると、同国はデータセンターの地域ハブとしての地位をますます確立しており、施設の集中度が最も高いのは南東部地域となっています。データセンターインフラの強化、エネルギー効率の向上、および投資誘致を目的とした政府の取り組みが、市場の発展をさらに後押ししています。
データセンター用チラー主要企業の概要
この市場で事業を展開する主要企業には、ジョンソン・コントロールズ、トレーン・テクノロジーズ、キャリアなどが挙げられます。
- ジョンソン・コントロールズは、建物の効率化、熱管理、自動化、およびインフラの最適化に向けたソリューションを提供しています。同社は、HVAC、冷凍、ビル制御、デジタル技術など幅広い製品・サービスを提供しており、そのソリューションはデータセンター、医療、製造、商業ビルなどの分野で活用されています。インテリジェントビルシステムおよび冷却技術における同社の能力は、データセンターインフラおよび熱管理市場における重要なプレイヤーとしての地位を確立しています。
- トレイン・テクノロジーズのブランドであるトレイン(Trane)は、熱管理、HVAC、エネルギー、サステナビリティ、およびビルオートメーションソリューションのグローバルプロバイダーです。同社は、データセンター、医療、教育、政府機関、小売、商業ビルなど、幅広い用途に対応しています。その製品ポートフォリオには、空冷式および水冷式チラー、モジュラー型およびプロセス用チラー、液体冷却システム、ビル制御システム、エネルギー効率化サービスが含まれており、顧客がエネルギーおよび脱炭素化の目標を達成しつつ、運用パフォーマンスを向上できるよう支援しています。Traneは、グローバルな技術的専門知識と現地のサービス体制を組み合わせ、顧客のビルおよび冷却インフラのライフサイクル全体を通じてサポートを行っています。
主要なデータセンター用チラー企業
本調査では、データセンター用チラー市場について、以下の主要企業を分析対象としています。
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin Applied
- Vertiv Group Corp.
- Schneider Electric
- Mitsubishi Electric Corporation
- STULZ GMBH
- AIREDALE INTERNATIONAL AIR CONDITIONING LTD.
- LG Electronics
- Thermax
- Blue Star Limited
- Geoclima International S.r.l.
- Danfoss
- Munters
最近の動向
- 2026年2月、ジョンソン・コントロールズは、多階建てのデータセンターやAIに特化した施設向けに開発された高密度空冷式チラー「YORK YDAM」を発表しました。このシステムは、磁気軸受式遠心圧縮機技術を採用しており、設置面積を最小限に抑えつつ、高い冷却能力を発揮するように設計されています。温水冷却との互換性により、高度なGPUインフラの熱要件に対応し、全体的な冷却効率の向上に寄与します。
- 2026年7月、Traneは、特にアジア太平洋市場向けに、要求の厳しいデータセンターの冷却用途に焦点を当てた磁気軸受式遠心チラー「HSWE」を発売しました。この水冷式システムは、オイルフリーの磁気軸受技術と、先進的な熱交換器および制御技術を組み合わせることで、高効率かつ安定した性能を実現しています。データセンター向けに最大1,500 RT以上の能力を提供し、フリークーリングシステムとの統合に向けて、より高い冷水温度にも対応しています。
世界のデータセンター用チラー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、モジュール容量、コンプレッサー、導入形態、および地域に基づいて、世界のデータセンター用チラー市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 空冷式チラー
- 水冷式チラー
- モジュール容量別見通し(売上高、百万米ドル、2021年~2033年)
- 500 kW未満
- 501~1000 kW
- 1001~1500kW
- 1501kW超
- コンプレッサー別見通し(売上高、百万米ドル、2021年~2033年)
- 遠心式
- スクリュー式
- スクロール式
- オイルフリー/磁気軸受式
- 導入形態別見通し(売上高、百万米ドル、2021年~2033年)
- 新規設置
- 更新
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 世界のデータセンター用チラー市場の変数、動向および範囲
3.1. 市場集中度および成長見通しのマッピング
3.2. 業界のバリューチェーン分析
3.2.1. 原材料・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. エンドユーザーの見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場の課題分析
3.5.4. 市場機会の分析
3.6. 経済のメガトレンド分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章. 世界のデータセンター用チラー市場:製品別推計およびトレンド分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.2. 世界のデータセンター用チラー市場規模の推計および予測(製品別、2021年~2033年)(百万米ドル)
4.3. 空冷式チラー
4.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4. 水冷式チラー
4.4.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
第5章 世界のデータセンター用チラー市場:モジュール容量の推計および動向分析
5.1. モジュール容量の推移分析および市場シェア、 2025年および2033年
5.2. モジュール容量別、世界のデータセンター用チラー市場の推計および予測、2021年~2033年(百万米ドル)
5.3. 500 kW未満
5.3.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
5.4. 501~1000kW
5.4.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
5.5. 1001~1500kW
5.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6. 1501kW超
5.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第6章. 世界のデータセンター用チラー市場:コンプレッサーの推計および動向分析
6.1. コンプレッサーの動向分析および市場シェア、2025年および2033年
6.2. コンプレッサー別、2021年~2033年の世界のデータセンター用チラー市場の推計および予測(百万米ドル)
6.3. 遠心式
6.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.4. スクリュー
6.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5. スクロール
6.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6. オイルフリー/磁気軸受
6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章 世界のデータセンター用チラー市場: 導入状況の推計および動向分析
7.1. 導入動向の分析および市場シェア(2025年および2033年)
7.2. 導入別、2021年~2033年の世界のデータセンター用チラー市場の推計および予測(百万米ドル)
7.3. 新規設置
7.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
7.4. 更新
7.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第8章. 世界のデータセンター用チラー市場:地域別推計および動向分析
8.1. 地域別動向分析および市場シェア、2025年および2033年
8.2. 北米
8.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.4. コンプレッサー別市場規模の推計および予測、2021年~2033年 (百万米ドル)
8.2.5. 導入形態別市場規模推計および予測、2021年~2033年(百万米ドル)
8.2.5.1. 米国
8.2.5.1.1. 市場規模推計および予測、2021年~2033年(百万米ドル)
8.2.5.1.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.1.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.1.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.1.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.2. カナダ
8.2.5.2.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.2.2. 市場推計および予測(製品別)、2021年~2033年(百万米ドル)
8.2.5.2.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.2.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.2.5. 導入形態別市場推計および予測、2021年 ~2033年(百万米ドル)
8.2.5.3. メキシコ
8.2.5.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.5.3.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.3.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.3.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.2.5.3.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.3. ヨーロッパ
8.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.4. コンプレッサー別市場規模の推計および予測、2021年~2033年 (百万米ドル)
8.3.5. 導入形態別市場規模推計および予測、2021年~2033年(百万米ドル)
8.3.5.1. ドイツ
8.3.5.1.1. 市場規模推計および予測、2021年~2033年 (百万米ドル)
8.3.5.1.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.1.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.1.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.1.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2. フランス
8.3.5.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2.5. 導入形態別市場規模推計および予測、2021年~2033年(百万米ドル)
8.3.5.3. 英国
8.3.5.3.1. 市場規模推計および予測、2021年~2033年(百万米ドル)
8.3.5.3.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.3.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.3.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.3.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.4. イタリア
8.3.5.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.4.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.4.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.4.4. コンプレッサー別市場推計および予測、2021年 ~2033年(百万米ドル)
8.3.5.4.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.5. スペイン
8.3.5.5.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.5.2. 市場推計および予測、製品別、2021年~2033年(百万米ドル)
8.3.5.5.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.5.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.5.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.4. アジア太平洋地域
8.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 市場規模の推計および予測(製品別)、2021年~2033年(百万米ドル)
8.4.3. 市場規模の推計および予測(モジュール容量別)、2021年~2033年 (百万米ドル)
8.4.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.1. 中国
8.4.5.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.1.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.1.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.1.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.1.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.2. インド
8.4.5.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.2.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5. 2.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.2.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.2.5. 導入形態別市場推計および予測、2021年~2033年 (百万米ドル)
8.4.5.3. 日本
8.4.5.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.3.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.3.3. 2021年~2033年のモジュール容量別市場推計および予測(百万米ドル)
8.4.5.3.4. 2021年~2033年のコンプレッサー別市場推計および予測(百万米ドル)
8.4.5.3.5. 導入形態別の市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.4. オーストラリア
8.4.5.4.1. 市場推計および予測、2021年 ~2033年(百万米ドル)
8.4.5.4.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.4.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.4.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.4.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.5. 韓国
8.4.5.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.5.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.5.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.5.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5.5.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.5. ラテンアメリカ
8.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.1. ブラジル
8.5.5.1.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.1.2. 市場推計および予測、製品別、2021年~2033年(百万米ドル)
8.5.5.1.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.1.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.1.5. 導入形態別市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.2. アルゼンチン
8.5.5.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.2.2. 製品別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.2.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.2.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.5.5.2.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6. 中東・アフリカ
8.6.1. 市場規模および予測、2021年~2033年(百万米ドル)
8.6.2. 市場規模および予測、製品別、2021年~2033年(百万米ドル)
8.6.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6. 5.1. サウジアラビア
8.6.5.1.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.1.2. 市場推計および予測、製品別、2021年~2033年(百万米ドル)
8.6.5.1.3. 市場推計および予測、 モジュール容量別、2021年~2033年(百万米ドル)
8.6.5.1.4. 市場推計および予測、コンプレッサー別、2021年~2033年(百万米ドル)
8.6.5.1.5. 市場推計および予測、導入形態別、2021年~2033年 (百万米ドル)
8.6.5.2. 南アフリカ
8.6.5.2.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.2.2. 市場推計および予測、製品別、2021年~2033年(百万米ドル)
8.6.5.2.3. モジュール容量別市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.2.4. コンプレッサー別市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.2.5. 導入形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5.3. アラブ首長国連邦(UAE)
8.6.5.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5.3.2. 製品別市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.3.3. モジュール容量別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5.3.4. コンプレッサー別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5.3.5. 導入形態別市場規模の推計および予測、2021年~2033年 (百万米ドル)
第9章 世界のデータセンター用チラー市場 ― 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. 企業のポジショニング分析(2025年)
9.4. 企業のヒートマップ分析(2025年)
9.5. 戦略マッピング
9.6. 企業プロファイル
9.6.1. ジョンソン・コントロールズ
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 最近の動向
9.6.2. トレーン・テクノロジーズ
9.6.2.1. 企業概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 最近の動向
9.6.3. キャリア
9.6.3.1. 参加企業の概要
9.6.3.2. 財務実績
9.6.3.3. 製品のベンチマーク
9.6.3.4. 最近の動向
9.6.4. ダイキン・アプライド
9.6.4.1. 参加企業の概要
9.6.4.2. 財務実績
9.6.4.3. 製品のベンチマーク
9.6.4.4. 最近の動向
9.6.5. バーティブ・グループ・コーポレーション
9.6.5.1. 参加企業の概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 最近の動向
9.6.6. シュナイダー・エレクトリック
9.6.6.1. 参加企業の概要
9.6.6.2. 財務実績
9.6.6.3. 製品ベンチマーク
9.6.6.4. 最近の動向
9.6.7. 三菱電機株式会社
9.6.7.1. 参加企業の概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 最近の動向
9.6.8. STULZ GMBH
9.6.8.1. 参加企業の概要
9.6.8.2. 財務実績
9.6.8.3. 製品のベンチマーク
9.6.8.4. 最近の動向
9.6.9. AIREDALE INTERNATIONAL AIR CONDITIONING LTD.
9.6.9.1. 参加企業の概要
9.6.9.2. 財務実績
9.6.9.3. 製品のベンチマーク比較
9.6.9.4. 最近の動向
9.6.10. LGエレクトロニクス
9.6.10.1. 参加企業の概要
9.6.10.2. 財務実績
9.6.10.3. 製品のベンチマーク比較
9.6.10.4. 最近の動向
9.6.11. サーマックス
9.6.11.1. 参加企業の概要
9.6.11.2. 財務実績
9.6.11.3. 製品ベンチマーク
9.6.11.4. 最近の動向
9.6.12. Blue Star Limited
9.6.12.1. 参加企業の概要
9.6.12.2. 財務実績
9.6.12.3. 製品ベンチマーク
9.6.12.4. 最近の動向
9.6.13. Geoclima International S.r.l.
9.6.13.1. 参加企業の概要
9.6.13.2. 財務実績
9.6.13.3. 製品のベンチマーク
9.6.13.4. 最近の動向
9.6.14. ダンフォス
9.6.14.1. 参加企業の概要
9.6.14.2. 財務実績
9.6.14.3. 製品ベンチマーク
9.6.14.4. 最近の動向
9.6.15. Munters
9.6.15.1. 参加企業の概要
9.6.15.2. 財務実績
9.6.15.3. 製品のベンチマーク
9.6.15.4. 最近の動向
表の一覧
表 1 世界のデータセンター用チラー市場の推計および予測、2021年~2033年(百万米ドル)
表 2 世界のデータセンター用チラー市場の推計および予測(製品別)、2021年~2033年(百万米ドル)
表 3 世界のデータセンター用チラー市場の推計および予測(モジュール容量別)、2021年~2033年(百万米ドル)
表4 世界のデータセンター用チラー市場規模の推計および予測(コンプレッサー別)、2021年~2033年(百万米ドル)
表5 世界のデータセンター用チラー市場規模の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表6 世界のデータセンター用チラー市場規模の推計および予測(地域別)、2021年~2033年(百万米ドル)
表7 北米データセンター用チラー市場の推計および予測、2021年~2033年(百万米ドル)
表8 北米データセンター用チラー市場の推計および予測(製品別)、2021年~2033年(百万米ドル)
表9 北米データセンター用チラー市場の推計および予測(モジュール容量別)、2021年~2033年(百万米ドル)
表10 北米データセンター用チラー市場の推計および予測(コンプレッサー別)、2021年~2033年(百万米ドル)
表11 北米データセンター用チラー市場の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表12 米国データセンター用チラー市場の推計値および予測(2021年~2033年)(百万米ドル)
表13 米国データセンター用チラー市場の推計値および予測(製品別、2021年~2033年)(百万米ドル)
表14 米国データセンター用チラー市場の実績および予測(モジュール容量別、2021年~2033年)(百万米ドル)
表15 米国データセンター用チラー市場の推計値および予測(コンプレッサー別、2021年~2033年)(百万米ドル)
表16 米国データセンター用チラー市場の推計値および予測(導入形態別、2021年 ~2033年(百万米ドル)
表17 カナダのデータセンター用チラー市場の推計および予測、2021年~2033年(百万米ドル)
表18 カナダのデータセンター用チラー市場の推計および予測、製品別、2021年~2033年(百万米ドル)
表19 カナダのデータセンター用チラー市場規模の推計および予測(モジュール容量別、2021年~2033年) (百万米ドル)
表20 カナダのデータセンター用チラー市場:推計値および予測(コンプレッサー別、2021年~2033年)(百万米ドル)
表21 カナダのデータセンター用チラー市場:推計値および予測(導入形態別、2021年~2033年)(百万米ドル)
表22 メキシコのデータセンター用チラー市場:推計値および予測(2021年~2033年) (百万米ドル)
表23 メキシコのデータセンター用チラー市場:製品別推計および予測、2021年~2033年(百万米ドル)
表24 メキシコのデータセンター用チラー市場:モジュール容量別推計および予測、2021年~2033年(百万米ドル)
表25 メキシコのデータセンター用チラー市場:コンプレッサー別推計および予測、 2021年~2033年(百万米ドル)
表26 メキシコデータセンター用チラー市場の見積もりおよび予測、導入形態別、2021年~2033年(百万米ドル)
表27 欧州データセンター用チラー市場の見積もりおよび予測、2021年~2033年(百万米ドル)
表28 欧州のデータセンター用チラー市場の見積もりおよび予測(製品別)、2021年~2033年(百万米ドル)
表29 欧州のデータセンター用チラー市場の見積もりおよび予測(モジュール容量別)、2021年~2033年(百万米ドル)
表30 欧州のデータセンター用チラー市場:推計値および予測(コンプレッサー別、2021年~2033年)(百万米ドル)
表31 欧州のデータセンター用チラー市場:推計値および予測(導入形態別、2021年~2033年)(百万米ドル)
表32 ドイツのデータセンター用チラー市場:推計値および予測(2021年~2033年)(百万米ドル)
表33 ドイツのデータセンター用チラー市場:製品別推計および予測、2021年~2033年(百万米ドル)
表34 ドイツのデータセンター用チラー市場:モジュール容量別推計および予測、2021年 ~2033年(百万米ドル)
表35 ドイツのデータセンター用チラー市場:推計値および予測(コンプレッサー別、2021年~2033年)(百万米ドル)
表36 ドイツのデータセンター用チラー市場:推計値および予測(導入形態別、2021年~2033年)(百万米ドル)
表37 フランスにおけるデータセンター用チラー市場の推計値および予測(2021年~2033年)(百万米ドル)
表38 フランスにおけるデータセンター用チラー市場の推計値および予測(製品別、2021年~2033年)(百万米ドル)
表39 フランスにおけるデータセンター用チラー市場の推計値および予測(モジュール容量別、2021年~2033年)(百万米ドル)
表40 フランスにおけるデータセンター用チラー市場の推計および予測(コンプレッサー別)、2021年~2033年(百万米ドル)
表41 フランスにおけるデータセンター用チラー市場の推計および予測(導入形態別)、2021年~2033年(百万米ドル)
表42 イタリアにおけるデータセンター用チラー市場の推計および予測、2021年~2033年(百万米ドル)
表43 イタリアのデータセンター用チラー市場:製品別推計および予測、2021年~2033年(百万米ドル)
表44 イタリアのデータセンター用チラー市場:モジュール容量別推計および予測、2021年~2033年(百万米ドル)
表45 イタリアのデータセンター用チラー市場:コンプレッサー別推計および予測、2021年~2033年 (百万米ドル)
表46 イタリアのデータセンター用チラー市場:導入形態別、2021年~2033年の推計および予測(百万米ドル)
表47 スペインのデータセンター用チラー市場:2021年~2033年の推計および予測(百万米ドル)
表48 スペインのデータセンター用チラー市場:製品別、 2021年~2033年(百万米ドル)
表49 スペインのデータセンター用チラー市場規模の推計および予測(モジュール容量別、2021年~2033年)(百万米ドル)
表50 スペインのデータセンター用チラー市場規模の推計および予測(コンプレッサー別、2021年~2033年)(百万米ドル)
表51 スペインのデータセンター用チラー市場の見積もりおよび予測(導入形態別)、2021年~2033年









