主な市場動向と洞察
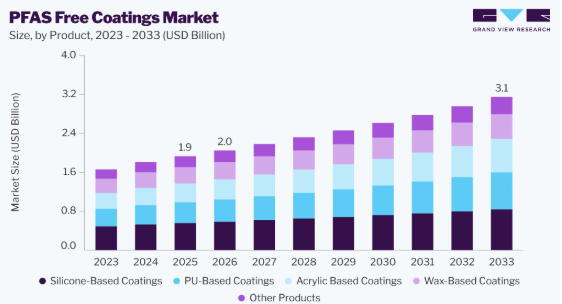
- 製品別:2025年には、シリコーン系コーティングが28.9%という最大の売上シェアを占めました。
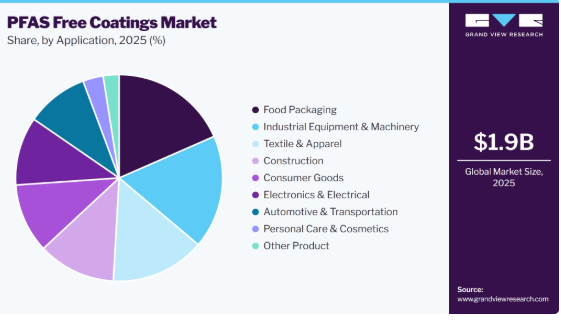
- 用途別:2025年には、食品包装が18.4%の売上シェアで業界をリードしました。
地域別の注目点
- 最大の地域:アジア太平洋地域(2025年の売上シェア32.6%)
- 国別:2025年には中国が地域別で最大のシェアを占めました
市場規模と予測
- 2025年の市場規模:19億米ドル
- 2026年の推定市場規模:20億米ドル
- 2033年までの予測市場規模:31億米ドル
- CAGR(2026年~2033年):6.3%
市場の動向
この業界は構造的な転換期を迎えており、規制当局による監視の強化、企業の持続可能性目標、および顧客の嗜好の変化などが、フッ素系コーティング技術の代替を加速させています。PFASに関する規制は、特に食品包装、繊維、産業用機器、電子機器、および撥水性、非粘着性、耐薬品性が従来フッ素系化学物質に依存してきたその他の用途に大きな影響を与えています。2026年8月12日から適用される、食品接触用包装材に対するEUのPFAS規制は、代替要件をさらに強化しています。同時に、技術の進歩により、代替ソリューションの商業的実現可能性も向上しています。フッ素化物質を使用せずに用途に応じた性能を実現するため、シリコーン、炭化水素、セラミック、バイオベース、ポリマー、およびプラズマを活用したシステムが開発されています。しかし、耐久性、耐薬品性、加工要件、およびコストの違いが、過酷な環境下での採用に依然として影響を及ぼしています。サプライヤー各社は、残存する性能のギャップを埋めるため、配合の最適化、表面工学、およびスケーラブルな塗布プロセスに注力しています。これにより、規制要件を満たしつつ、運用効率と製品性能を維持できる差別化された技術への機会が生まれています。
市場の集中度と特徴
この業界は中程度の分散状態にあり、競争はコーティング性能、配合技術、用途特化型技術、規制順守、生産のスケーラビリティ、およびフッ素系システムに代わる商業的に実現可能な代替案を提供する能力を中心に展開されています。主要企業は、包装、調理器具、繊維、エレクトロニクス、自動車、医療機器、および産業用途にわたる代替要件に対応するため、ノンスティック、バリア、撥水・撥油、保護、コンフォーマル、離型、および減摩ソリューションにわたり、製品ポートフォリオを拡大しています。顧客が規制順守と耐久性および機能性能を兼ね備えたソリューションを求める中、シリコーン、セラミック、ゾルゲル、高分子、バイオベース、および先進的な表面工学技術への投資が、重要な競争上の差別化要因となりつつあります。
また、各社は戦略的提携、技術ライセンス供与、製品開発パートナーシップ、ならびに製造および技術サービス能力の拡充を通じて、市場での地位を強化しています。各社は、コンバーター、部品メーカー、調理器具メーカー、電子機器サプライヤー、および産業ユーザーと連携し、特定の使用条件に合わせて配合やコーティングプロセスを最適化しています。
さらに、塗布試験、パイロットスケール生産、プロセス最適化、および知的財産への投資により、サプライヤーは認定サイクルを短縮し、性能上のギャップを解消することが可能になっています。老舗のコーティングメーカーは、グローバルな生産ネットワークと顧客関係を活かしている一方、専門の技術開発企業は、差別化された配合や独自の塗布方法を通じて競争力を高めています。
製品インサイト
2025年には、シリコーン系コーティングが売上高シェア28.9%を占め、市場をリードしました。ノンスティック、離型、撥水、保護用途における定評のある性能が、幅広い商業的採用を支えています。これらのシステムは、フッ素系化学物質に依存することなく重要な表面特性を提供できるため、代替素材としての取り組みにおいて重要な役割を果たしています。用途は、調理器具、食品関連機器、繊維、包装、および制御された表面挙動が求められる工業用表面に及びます。一貫した配合開発は、耐久性、密着性、耐熱性、およびさまざまな基材との適合性の向上に重点が置かれています。しかし、特に強力な耐グリース性や過酷な使用条件が求められる場合、性能要件は依然として用途ごとに異なります。
アクリル系コーティング分野は、予測期間において7.6%という最も高い年平均成長率(CAGR)を記録すると見込まれています。その成長は、配合の柔軟性に加え、接着性、柔軟性、耐候性、および保護特性を調整できる能力によって支えられています。アクリル系システムは、さまざまな基材や使用条件に合わせて調整が可能であり、産業用および民生用アプリケーションにおける可能性を広げています。メーカー各社は、既存のコーティングプロセスに適合しつつ、目的とする表面機能を実現できるフッ素フリーの配合を開発しています。その適応性により、顧客が耐久性と表面性能の特定の組み合わせを必要とする場合、カスタマイズされたソリューションの機会も生まれています。配合設計と加工効率のさらなる進歩により、確立されたフッ素系技術に対する競争力が向上すると予想されます。
用途に関する洞察
食品包装セグメントは、PFASを含む食品接触材料、特に耐グリース・耐油性の紙および板紙包装に対する規制の強化に支えられ、2025年には18.4%という最大の売上シェアを占めました。米国食品医薬品局(FDA)は、PFASを含む耐油性物質が、米国において紙および板紙製の食品包装への使用を目的として販売されなくなったと述べています。代替技術としては、耐湿性および耐油性を提供するように設計された、セルロース系、シリコーン系、ワックス系、高分子系、その他のバリアシステムが挙げられます。また、EUが資金提供している「ZeroF」イニシアチブでは、包装用途向けにセルロース脂肪酸エステルを用いたフッ素フリーのコーティング手法も開発されています。リサイクル可能な包装や化学物質規制への対応がますます重視される中、加工業者や食品ブランドにおける代替素材への移行は今後も後押しされ続けるでしょう。
自動車・輸送分野は、2026年から2033年にかけて年平均成長率(CAGR)8.4%という最も高い成長率を示すと予想されています。この需要は、車両部品全般における保護、減摩、コンフォーマル、離型、および耐腐食性の表面処理に対する要件によって支えられています。電気自動車やソフトウェア定義型車両への移行により、電子アセンブリ、ディスプレイ、センサー、その他の部品に使用される特殊コーティングの新たな用途が生まれています。例えば、ヘンケル社は自動車用ディスプレイ向けに、PFASおよびフッ素を含まないシリコーン系指紋防止コーティング2種類を発売しており、この分野における商業開発が活発化していることを示しています。自動車OEM各社も、材料のコンプライアンス、持続可能性、耐久性、およびサプライチェーンの透明性をより重視するようになっています。メーカーが技術仕様と変化する化学物質に関する要件の両方を満たす代替品を求める中、これらの要因がフッ素フリー技術のさらなる認定を促進すると考えられます。
地域別動向
アジア太平洋地域のPFASフリーコーティング市場は、2025年に32.6%という最大のシェアを占め、2026年から2033年にかけて最も高い年平均成長率(CAGR)を記録すると予想されています。同地域では、エレクトロニクス、繊維、自動車、包装、工業製品における製造活動が拡大しており、フッ素フリー表面技術の幅広い顧客基盤が形成されています。また、オーストラリア、日本、中国、その他の経済圏において規制の動きが活発化しており、メーカー各社はフッ素系材料の再評価や代替品の認定を進めています。同地域の巨大な生産拠点、競争力のある製造コスト、そして高まる持続可能性への注目が、現地生産のコーティング技術への投資を呼び込んでいます。導入は引き続き用途ごとに異なるものと予想されますが、電子機器、繊維、調理器具、工業用部品といった分野では大きなビジネスチャンスが見込まれます。
2025年、中国のPFASフリーコーティング市場はアジア太平洋地域をリードしました。これは、エレクトロニクス、自動車部品、調理器具、繊維、包装、産業機器に及ぶ広範な製造エコシステムが存在するため、大きなビジネスチャンスとなっているからです。環境面での監視の強化やPFASに対する規制の進展により、国内メーカーは代替表面処理技術の評価を進めています。また、中国に確立された化学・コーティングのサプライチェーンは、シリコーン、セラミック、ゾルゲル、およびポリマーベースのソリューションの、コスト効率の高い開発と商用化を支えています。輸出志向の製造業が盛んなことも相まって、サプライヤーにとっては、海外市場でますます厳格化する要件に対応した配合を提供するインセンティブがさらに高まっています。
北米のPFASフリーコーティング市場の動向
北米のPFASフリーコーティング市場では、規制要件、企業のサステナビリティへの取り組み、および顧客の仕様がフッ素系材料への圧力を強めていることから、代替化が加速しています。米国は、大規模な電子機器、自動車、包装、医療機器、および産業用製造拠点を背景に、依然として主要な需要拠点となっています。連邦および州レベルでの規制動向により、企業は化学物質の在庫管理を強化し、代替材料の評価を進めるよう促されています。また、この地域は、成熟した特殊塗料産業、確立された研究開発能力、そして高性能な代替品の認定に対する顧客の強い意欲という恩恵も受けています。
米国のPFASフリー塗料市場の動向
米国のPFASフリー塗料市場は、その広範な産業基盤と、製品のライフサイクル全体にわたるPFASに対する規制上の注目が高まっていることから、市場を牽引しています。2026年5月、EPA(米国環境保護庁)は包括的なPFAS戦略を再確認し、PFAS処理および飲料水保護に関連する約10億米ドルの新規資金提供を発表しました。これにより、曝露低減に向けた広範な政策的焦点がさらに強化されました。2026年8月には、連邦控訴裁判所も、スーパーファンド法に基づくPFOAおよびPFOSの有害物質指定を支持する判決を下し、PFAS関連の責任を管理する企業への圧力が維持されました。こうした動向により、包装、電子機器、自動車、医療機器、および産業用途全般において、規制に準拠した代替品への需要が高まっています。
欧州のPFASフリーコーティング市場の動向
欧州のPFASフリーコーティング市場は、厳格な化学物質政策と強力な持続可能性目標に支えられ、フッ素系コーティング技術からの移行において最も進んだ市場の一つです。欧州委員会は、複数のPFAS群を段階的に規制しており、規制やイノベーションの取り組みを通じて、より広範な代替を進めています。2026年8月12日以降、規定の限度値を超えるPFASを含む食品接触用包装材はEU市場に流通できなくなり、これにより包装メーカーには差し迫った代替要件が生じることになります。同地域の強力な特殊化学品セクターと循環型経済への重点的な取り組みは、先進的なフッ素フリーコーティングシステムの開発をさらに後押ししています。
ドイツのPFASフリーコーティング市場は、自動車、機械、化学、包装、および工業製造の各セクターが堅調であることから、欧州でも有数の市場となっています。欧州での規制が強化され、顧客がより持続可能な素材を求める中、国内メーカーはフッ素フリーの代替品をますます評価するようになっています。EUの「包装および包装廃棄物に関する規則」の施行は、食品接触用途を扱うドイツの包装メーカーや加工業者にとって特に重要な意味を持ちます。また、ドイツは広範な材料研究能力を活かし、先進的なセラミック、ゾルゲル、プラズマ、およびポリマーベースの代替品の商用化を支援しています。
中東・アフリカのPFASフリーコーティング市場の動向
中東・アフリカにおけるPFASフリー塗料市場は、導入の初期段階にありますが、産業の多角化、インフラ開発、自動車製造、食品加工、包装、および消費財生産を通じて、新たな機会が生まれつつあります。需要は当初、PFAS規制の遵守がますます求められる輸出市場に供給する多国籍メーカーや企業に集中すると予想されます。同地域における塗料および特殊化学品のインフラが整備されつつあることから、国際的なサプライヤーが現地でのパートナーシップや技術サポートネットワークを構築する余地が生まれています。成長は、規制の動向、顧客の意識、費用対効果の高い代替品の入手可能性、および地域における配合・塗布能力への投資に左右されるでしょう。
ラテンアメリカのPFASフリー塗料市場の動向
ラテンアメリカのPFASフリー塗料市場は緩やかなペースで発展しており、その普及は主に多国籍メーカー、輸出志向型産業、サステナビリティプログラム、およびPFASに関連する環境リスクへの意識の高まりと関連しています。ブラジルとメキシコは、食品加工、包装、自動車、繊維、および工業製造の基盤が充実しているため、最も大きな商業的潜在力を有しています。現地の生産者が自社製品を北米や欧州の顧客が課す要件に適合させるにつれ、需要は増加する見込みです。しかし、先進的な配合技術の現地での入手可能性が限られており、規制の成熟度が比較的低いことから、欧州や北米に比べて代替のペースは遅くなる可能性があります。
PFASフリーコーティングに関する主要企業の動向
各社は、独自のフッ素フリー技術への投資、用途特化型製品ポートフォリオの拡充、そして厳しい最終用途要件に対応するためのコーティング性能の向上を通じて、PFASフリーコーティング市場における地位を強化しています。また、産業用および民生用アプリケーションにおける認定と採用を加速させるため、戦略的な顧客パートナーシップ、技術サポート、拡張可能な生産能力、および地理的範囲の拡大にも注力しています。
- エリコン社は、DLCおよびセラミックコーティングに基づく先進的な薄膜ソリューションを通じて、その地位を強化しています。同社のPFASフリー製品ポートフォリオには、過酷な産業用途において、低摩擦、非粘着性、耐摩耗性、および耐薬品性を発揮するように設計された製品が含まれています。同社は、確立された表面工学の専門知識を活用し、機械部品、ポンプ、シール、ポリマー加工、自動車、エレクトロニクス、その他の高性能環境に関わる用途向けの代替ソリューションを提供しています。コーティング技術を既存の生産プロセスに統合し、硬度、摩擦、膜厚、密着性などの特性を最適化できる能力は、顧客が運用性能を損なうことなく規制に準拠した代替品を求める中で、競争上の優位性となっています。
- イースト・ミッドランド・コーティングス(EMC)は、「Matrix Pro」および「Fusion Sol-Gel」コーティング技術を通じて、フッ素フリーの表面ソリューション分野での地位を拡大しており、非粘着性能、熱安定性、耐摩耗性、および耐久性が極めて重要な用途をターゲットとしています。同社は主に、ベーキング用品、調理器具、食品加工機器、およびその他の産業用途にサービスを提供しており、OEMや製造業者に対し、開発段階から量産規模のプログラムに至るまで、コーティングソリューションを提供しています。同社のPFASフリーシステムは、ゾルゲル技術を用いてセラミックのような表面を実現すると同時に、意図的に添加されたPFASを排除しており、顧客が進化する規制や調達要件に対応できるよう支援しています。食品関連メーカーが代替の非粘着技術への移行を加速させる中、EMCの確立された工業用コーティング技術、アプリケーションに関する専門知識、およびスケーラブルな生産への注力が、同社の競争力を強化しています。
主要なPFASフリーコーティング企業
PFASフリーコーティング市場に関する本調査では、以下の主要企業が取り上げられています。
- PPG Industries
- Oerlikon
- Actnano
- ILAG Industrielack AG
- HÜNI+CO
- Hydromer
- East Midland Coatings
- PFLUON
- Kansai Polymer
- Zhongshan FLEAD Coatings
- INOMETA
- NordCoat / Ipinium AB
最近の動向
- 2025年5月、エリコン社は、スイス・アールガウ州にある同社の新しいイノベーション・生産拠点「キャンパス・ライヒホルト」に対し、4,870万米ドル(4,000万スイスフラン)の投資を発表しました。この施設は、研究開発、エンジニアリング、生産、顧客サービスを統合するものであり、同社のグローバルなコーティング技術能力の強化を目的としています。
- 2026年1月、PPGインダストリーズは、ハニカムテクスチャのステンレス製調理器具向けに特別に設計された、PFASフリーのゾルゲルセラミック非粘着コーティング「FUSION EDGE」を発表しました。この技術は、食品接触に関する規制要件を満たしつつ、高温耐性を備えた硬く耐久性のある非粘着表面を実現するように設計されています。
世界のPFASフリーコーティング市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの販売数量および売上高の成長予測を行い、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、地域に基づいて、世界のPFASフリーコーティング市場レポートを以下のセグメントに分類しています:
- 製品別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- シリコーン系コーティング
- ワックス系コーティング
- PU系コーティング
- アクリル系コーティング
- バイオ系コーティング
- その他の製品
- 用途別見通し(数量:キロトン、 売上高、10億米ドル、2021年~2033年)
- 繊維・アパレル
- 食品包装
- 建設
- 産業用機器・機械
- 消費財
- 自動車・輸送
- 電子・電気
- パーソナルケア・化粧品
- その他の用途
- 地域別見通し(販売量、キロトン;売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証および公開
1.6.1. 調査範囲および仮定
1.6.2. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 PFASフリー塗料市場の変数、動向および範囲
3.1. 市場の系譜と見通し
3.1.1. 水処理市場とPFASフリーコーティング市場のベンチマークマトリックス
3.2. TAM-SAM-SOM分析
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の見通し
3.3.2. 製造動向
3.3.3. 販売チャネル分析
3.4. 技術の進歩
3.4.1. 技術成熟度評価
3.5. 規制の枠組み
3.6. 価格動向分析(USD/KG)
3.6.1. 価格に影響を与える要因
3.7. 市場のダイナミクス
3.7.1. 市場推進要因の分析
3.7.2. 市場の制約要因分析
3.7.3. 業界の課題
3.7.4. 業界の機会
3.8. 業界分析ツール
3.8.1. ポーターの5つの力分析
3.8.2. マクロ環境分析
第4章 PFASフリーコーティング市場:製品別推計およびトレンド分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.1.1. シリコーン系コーティング
4.1.1.1. シリコーン系コーティング別のPFASフリーコーティング市場の推計および予測
4.1.2. ワックス系コーティング
4.1.2.1. ワックス系コーティング別のPFASフリーコーティング市場の推計および予測
4.1.3. PU系コーティング
4.1.3.1. PU系コーティング別のPFASフリーコーティング市場の推計および予測
4.1.4. アクリル系コーティング
4.1.4.1. PFASフリーコーティング市場の推計および予測(アクリル系コーティング別)
4.1.5. バイオベースコーティング
4.1.5.1. PFASフリーコーティング市場の推計および予測(バイオベースコーティング別)
4.1.6. その他の製品
4.1.6.1. PFASフリーコーティング市場の推計および予測(その他の製品)
第5章 PFASフリーコーティング市場:用途別推計および動向分析
5.1. 用途別動向分析および市場シェア(2025年および2033年)
5.1.1. 繊維・アパレル
5.1.1.1. 繊維・アパレル分野別のPFASフリーコーティング市場の推計および予測
5.1.2. 食品包装
5.1.2.1. 食品包装分野別のPFASフリーコーティング市場の推計および予測
5.1.3. 建設
5.1.3.1. 建設分野別のPFASフリーコーティング市場の推計および予測
5.1.4. 産業用機器・機械
5.1.4.1. 産業用機器・機械分野別のPFASフリーコーティング市場の推計および予測
5.1.5. 消費財
5.1.5.1. 消費財別の PFAS フリーコーティング市場の推計および予測
5.1.6. 自動車・輸送
5.1.6.1. 自動車・輸送別の PFAS フリーコーティング市場の推計および予測
5.1.7. 電子・電気
5.1.7.1. 電子・電気分野におけるPFASフリーコーティング市場の推計および予測
5.1.8. パーソナルケア・化粧品
5.1.8.1. パーソナルケア・化粧品分野における PFAS フリーコーティング市場の推計および予測
5.1.9. その他の用途
5.1.9.1. その他の用途における PFAS フリーコーティング市場の推計および予測
第6章 PFASフリーコーティング市場:地域別推計および動向分析
6.1. 北米
6.1.1. PFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.1.2. 米国
6.1.2.1. 主要国の動向
6.1.2.2. 米国のPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.1.3. カナダ
6.1.3.1. 主要国の動向
6.1.3.2. カナダの PFAS フリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.1.4. メキシコ
6.1.4.1. 主要国の動向
6.1.4.2. メキシコのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2. 欧州
6.2.1. 欧州のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.2. ドイツ
6.2.2.1. 主要国の動向
6.2.2.2. ドイツの PFAS フリー塗料市場の推計および予測、2021 年~2033 年(10 億米ドル)(キロトン)
6.2.3. 英国
6.2.3.1. 主要国の動向
6.2.3.2. 英国のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.4. フランス
6.2.5. 主要国の動向
6.2.5.1. 主要国の動向
6.2.5.2. フランスにおけるPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.6. イタリア
6.2.6.1. 主要国の動向
6.2.6.2. イタリアのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.7. スペイン
6.2.7.1. 主要国の動向
6.2.7.2. スペインのPFASフリー塗料市場の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.3. アジア太平洋地域
6.3.1. アジア太平洋地域のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.2. 中国
6.3.2.1. 主要国の動向
6.3.2.2. 中国のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. インド
6.3.3.1. 主要国の動向
6.3.3.2. インドのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4. 日本
6.3.4.1. 主要国の動向
6.3.4.2. 2021年~2033年の日本のPFASフリー塗料市場の推定値および予測(10億米ドル) (キロトン)
6.3.5. 韓国
6.3.5.1. 主要国の動向
6.3.5.2. 韓国におけるPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. ラテンアメリカ
6.4.1. ラテンアメリカのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. ブラジル
6.4.2.1. 主要国の動向
6.4.2.2. ブラジルのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. アルゼンチン
6.4.3.1. 主要国の動向
6.4.3.2. アルゼンチンのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. 中東およびアフリカ
6.5.1. 中東およびアフリカの PFAS フリー塗料市場の推定値および予測、2021 年~2033 年(10 億米ドル)(キロトン)
6.5.2. サウジアラビア
6.5.2.1. 主要な国別動向
6.5.2.2. サウジアラビアのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.3. 南アフリカ
6.5.3.1. 主要な国別動向
6.5.3.2. 南アフリカのPFASフリーコーティング市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章 競争環境
7.1. 主要企業別の最近の動向および影響分析
7.2. 2025年の企業別市場ポジション分析
7.3. 競争の分類
7.4. 企業ヒートマップ分析
7.5. ベンダーの動向
7.5.1. 潜在的なエンドユーザー一覧
7.5.2. 潜在的な販売代理店一覧
7.6. 戦略マッピング
7.6.1. 合併・買収
7.6.2. 新製品の発売
7.6.3. 提携・パートナーシップ
7.6.4. 事業拡大
7.6.5. その他の戦略
第8章 PFASフリーコーティング市場 – 競合企業の概要
8.1. PPGインダストリーズ
8.1.1. 企業概要
8.1.2. 財務実績
8.1.3. 製品ベンチマーク
8.2. エリコン
8.2.1. 会社概要
8.2.2. 財務実績
8.2.3. 製品ベンチマーク
8.3. アクタナノ
8.3.1. 会社概要
8.3.2. 財務実績
8.3.3. 製品ベンチマーク
8.4. ILAG Industrielack AG
8.4.1. 会社概要
8.4.2. 財務実績
8.4.3. 製品ベンチマーク
8.5. HÜNI+CO
8.5.1. 会社概要
8.5.2. 財務実績
8.5.3. 製品ベンチマーク
8.6. ハイドロマー
8.6.1. 会社概要
8.6.2. 財務実績
8.6.3. 製品ベンチマーク
8.7. イースト・ミッドランド・コーティングス
8.7.1. 会社概要
8.7.2. 財務実績
8.7.3. 製品ベンチマーク
8.8. PFLUON
8.8.1. 会社概要
8.8.2. 財務実績
8.8.3. 製品ベンチマーク
8.9. 関西ポリマー
8.9.1. 会社概要
8.9.2. 財務実績
8.9.3. 製品ベンチマーク
8.10. Zhongshan FLEAD Coatings
8.10.1. 会社概要
8.10.2. 財務実績
8.10.3. 製品ベンチマーク
8.11. INOMETA
8.11.1. 会社概要
8.11.2. 財務実績
8.11.3. 製品ベンチマーク
8.12. NordCoat / Ipinium AB
8.12.1. 会社概要
8.12.2. 財務実績
8.12.3. 製品ベンチマーク
表一覧
表 1 PFAS フリーコーティング市場の推計および予測(製品別、2021 年~2033 年)(10 億米ドル)(キロトン)
表2 2021年~2033年のPFASフリー塗料市場の推計および予測(シリコーン系塗料)(10億米ドル)(キロトン)
表3 2021年~2033年のPFASフリー塗料市場の推計および予測(ワックス系塗料)(10億米ドル)(キロトン)
表4 PFASフリーコーティング市場の推計および予測(PU系コーティング、2021年~2033年)(10億米ドル)(キロトン)
表5 PFASフリーコーティング市場の推計および予測(アクリル系コーティング、2021年~2033年)(10億米ドル)(キロトン)
表6 PFASフリー塗料市場の推計および予測(バイオベース塗料)、2021年~2033年(10億米ドル)(キロトン)
表7 PFASフリー塗料市場の推計および予測(その他の製品)、2021年~2033年(10億米ドル)(キロトン)
表8 PFASフリーコーティング市場の推計および予測:用途別、2021年~2033年(10億米ドル)(キロトン)
表9 PFASフリーコーティング市場の推計および予測:繊維・アパレル分野、2021年~2033年(10億米ドル)(キロトン)
表10 食品包装分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表11 建設分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表12 産業用機器・機械分野におけるPFASフリーコーティング市場の推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表13 消費財分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表14 自動車・輸送分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表15 電子・電気分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表16 パーソナルケア・化粧品分野におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表17 その他の用途におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表18 地域別PFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表19 北米におけるPFASフリーコーティング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表20 北米におけるPFASフリーコーティング市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表21 北米PFASフリー塗料市場の推計および予測(用途別)、2021年~2033年(10億米ドル)(キロトン)
表22 米国PFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表23 米国におけるPFASフリー塗料市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表24 米国におけるPFASフリー塗料市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表25 カナダのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表26 カナダのPFASフリー塗料市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表27 カナダのPFASフリー塗料市場の推計および予測、用途別、2021年~2033年(10億米ドル)(キロトン)
表28 メキシコのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表29 メキシコのPFASフリーコーティング市場の見積もりおよび予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表30 メキシコのPFASフリーコーティング市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表31 欧州のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表32 欧州のPFASフリー塗料市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表33 欧州のPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表34 ドイツのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表35 ドイツのPFASフリー塗料市場の推計および予測、製品別、2021年~2033年 (10億米ドル)(キロトン)
表36 ドイツのPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
表37 英国のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表38 英国のPFASフリー塗料市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表39 英国のPFASフリー塗料市場:推計値および予測(2021年~2033年、用途別)(10億米ドル)(キロトン)
表40 フランスのPFASフリー塗料市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表41 フランスにおけるPFASフリー塗料市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表42 フランスにおけるPFASフリー塗料市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表43 イタリアのPFASフリーコーティング市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表44 イタリアのPFASフリーコーティング市場:製品別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表45 イタリアのPFASフリー塗料市場の推計および予測、用途別、2021年~2033年(10億米ドル)(キロトン)
表46 スペインのPFASフリー塗料市場の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表47 スペインのPFASフリーコーティング市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表48 スペインのPFASフリーコーティング市場規模の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表49 アジア太平洋地域のPFASフリーコーティング市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表50 アジア太平洋地域のPFASフリーコーティング市場:製品別推計値および予測(2021年~2033年)(10億米ドル) (キロトン)
表51 アジア太平洋地域のPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表52 中国のPFASフリー塗料市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表53 中国のPFASフリー塗料市場:推計値および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表54 中国のPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表55 日本のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表56 日本のPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表57 日本のPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表58 インドのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表59 インドのPFASフリー塗料市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表60 インドのPFASフリー塗料市場の推計および予測、用途別、2021年~2033年(10億米ドル)(キロトン)
表61 韓国のPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表62 韓国におけるPFASフリーコーティング市場の推計および予測(製造モデル別、2021年~2033年)(10億米ドル)(キロトン)
表63 韓国におけるPFASフリーコーティング市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表64 ラテンアメリカにおけるPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表65 ラテンアメリカにおけるPFASフリー塗料市場の推計および予測(製造モデル別)、2021年~2033年(10億米ドル) (キロトン)
表66 ラテンアメリカにおけるPFASフリー塗料市場の推計および予測、用途別、2021年~2033年(10億米ドル)(キロトン)
表67 ブラジルにおけるPFASフリー塗料市場の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表68 ブラジルにおけるPFASフリー塗料市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表69 ブラジルにおけるPFASフリー塗料市場の推計および予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
表70 アルゼンチンのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表71 アルゼンチンのPFASフリー塗料市場:推計値および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表72 アルゼンチンのPFASフリー塗料市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表73 中東・アフリカのPFASフリー塗料市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表74 中東・アフリカのPFASフリー塗料市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表75 中東・アフリカのPFASフリーコーティング市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表76 サウジアラビアのPFASフリーコーティング市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表77 サウジアラビアのPFASフリーコーティング市場:推計値および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表78 サウジアラビアのPFASフリーコーティング市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表79 南アフリカのPFASフリーコーティング市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表80 南アフリカのPFASフリーコーティング市場の見積もりおよび予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表81 南アフリカのPFASフリーコーティング市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ ― ボトムアップ・アプローチ
図5 市場調査のアプローチ ― トップダウン・アプローチ
図6 市場調査のアプローチ ― 複合アプローチ
図7 PFASフリーコーティング市場 ― 市場の概要
図8 PFASフリーコーティング市場 ― セグメントの概要(1/2)
図9 PFASフリーコーティング市場 – セグメント概要(2/2)
図10 PFASフリーコーティング市場 – 競合状況の概要
図11 PFASフリーコーティング市場:バリューチェーン分析
図12 PFASフリーコーティング市場:ポーターの5つの力分析
図13 PFASフリーコーティング市場:PESTEL分析
図14 PFASフリーコーティング市場:製品動向分析(2025年および2033年)
図15 PFASフリーコーティング市場:用途動向分析(2025年および2033年)
図16 PFASフリーコーティング市場:地域別動向分析(2025年および2033年)
図17 PFASフリーコーティング市場:企業のポジショニング分析
図18 PFASフリーコーティング市場:戦略マッピング









