主な市場動向と洞察
- シャーシ別:2025年にはモノコックセグメントが市場を牽引し、世界売上高の62.3%を占めました。
- 素材別:2025年にはスチールセグメントが市場を牽引し、世界売上高の64.9%を占めました。
- 車種別:2025年には乗用車が市場を牽引し、売上高シェアは63.1%でした。
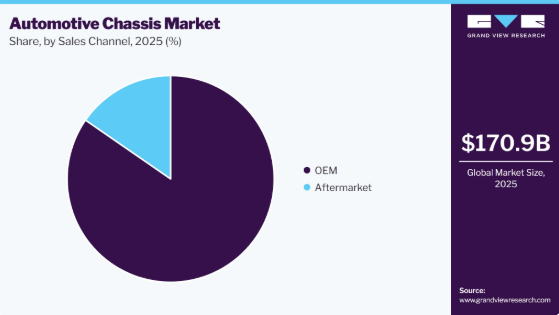
- 販売チャネル別:2025年にはOEMセグメントが84.6%という最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア45.5%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
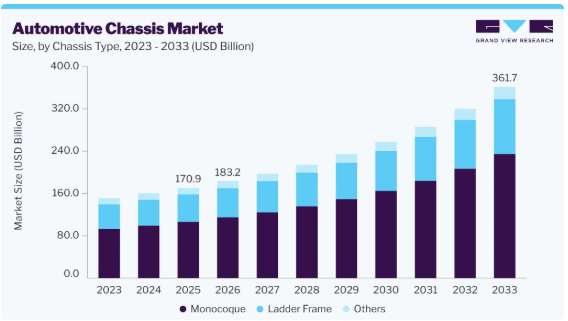
- 2025年の市場規模:1,709億米ドル
- 2026年の推定市場規模:1,832億米ドル
- 2033年の予測市場規模:3,617億米ドル
- CAGR(2026年~2033年):10.2%
電気自動車(EV)およびハイブリッド車の普及が進むにつれ、多様なパワートレインレイアウト、バッテリーパック、車両アーキテクチャに対応する先進的な自動車シャーシシステムへの需要が高まっています。また、電動化に伴い、構造強度と車両軽量化のバランスを両立させるシャーシ設計の重要性が増しています。これは、不要な重量を削減することで、車両の効率性と全体的な走行性能の向上につながるためです。さらに、自動車メーカーは、複数の車種やパワートレイン構成に対応できる柔軟な車両プラットフォームを開発しており、これがモジュラー式シャーシシステムへの需要創出につながっています。よりクリーンなモビリティへの移行が継続する中、シャーシアーキテクチャの再設計や軽量構造ソリューションへの投資が促進されています。
自動車メーカーが開発の複雑さを軽減し、複数のモデルで共通の車両アーキテクチャを採用しようとする中、モジュラー式シャーシプラットフォームの採用拡大が重要なトレンドとして浮上しています。メーカー各社は、ステアリング、ブレーキ、サスペンション、バッテリー支持構造、その他の車両システムを、より最適化されたシャーシ設計に統合し、パッケージング効率と車両性能の向上を図っています。ソフトウェア定義型および電動化車両への移行もまた、変化する電子機器やパワートレインの要件に対応できるシャーシアーキテクチャを促進しています。その結果、シャーシサプライヤーは、乗用車、商用車、ハイブリッド車、およびバッテリー式電気自動車にまたがって適応可能な柔軟な設計に注力しています。
車両の安全性に対する規制上の重視の高まりは、自動車シャーシシステムの設計およびエンジニアリング要件に影響を与えています。UNECE(国連欧州経済委員会)の車両規制は、UN規則第79号に基づくステアリング装置、UN規則第13号に基づく大型車両のブレーキ、およびUN規則第13-H号に基づく乗用車のブレーキなど、シャーシに関連する重要な分野を網羅しています。規制の動向も電動化に伴い進化しており、UNECEは電気自動車向けの次世代ブレーキシステムに関する規定を導入し、ブレーキ性能とエネルギー効率に一層重点を置いています。これらの要件により、さまざまな車両カテゴリーにおいて、シャーシの部品やシステムが厳格な安全性、耐久性、および性能基準を満たす必要性が高まっています。
高い開発・製造コストは、自動車シャーシ市場、特に軽量化、モジュール化、および電動化対応のアーキテクチャにおいて、依然として主要な制約要因となっています。高度なシャーシシステムには、多くの場合、新しい材料、製造プロセス、金型、試験、および検証が必要となり、自動車メーカーとサプライヤーの双方にとって投資要件が増大しています。厳しい構造、ステアリング、ブレーキ、耐久性、および安全性の要件を満たす必要性は、開発期間とエンジニアリング費用をさらに増加させます。こうしたコスト面での圧力は、価格に敏感な車両セグメントや新興の自動車市場における、先進的なシャーシ技術の採用を制限する可能性があります。
市場の動向
この市場は、車両の電動化、生産台数の増加、軽量化の要件、および先進的な車両制御技術の統合によって影響を受けています。車両の安全性、走行性能、構造耐久性、およびエネルギー効率の向上に対する需要の高まりは、メーカーに対し、より先進的なシャーシアーキテクチャの開発を促しています。同時に、電子部品の使用増加やソフトウェア定義車両への移行により、シャーシシステムの機能範囲が拡大しています。こうした動向は、従来の構造部品から、軽量で統合されたモジュール式かつ技術を活用したシャーシソリューションへの移行を後押ししています。
市場の集中度と特徴
この業界は、世界的な大手自動車部品サプライヤーと地域に特化した専門メーカーが混在しており、適度な統合が進んでいます。主要企業は、自動車メーカーとの強固な関係や広範なグローバル生産ネットワークに支えられ、シャシーモジュール、サスペンションシステム、ステアリングシステム、ブレーキシステム、アクスル、サブフレーム、および構造部品において確固たる能力を確立しています。一方で、さまざまなシャシーカテゴリーに複数のサプライヤーが存在するため、市場が完全に集中することはありません。競争は主に、製品の品質、エンジニアリング能力、製造規模、コスト効率、軽量素材、および電気自動車やソフトウェア定義車両向けの統合シャーシソリューションを開発する能力によって左右されます。
この市場は高度なイノベーションが見られる一方で、パートナーシップや協業も比較的活発であり、各社は先進的なシャーシシステムを開発するために、自動車メーカーや技術プロバイダーとの連携をますます強化しています。規制の影響度は中程度から高い水準にあり、特に安全性、排出ガス、車両効率、電動化に関する要件が、メーカーに対しシャーシ性能の向上や、軽量化・電子制御技術の採用を促しています。
シャーシシステムは車両の不可欠な構造であるため、代替品の影響は中程度ですが、代替材料、アーキテクチャ、および統合技術によって従来のソリューションに取って代わることは可能です。車両の安全性、乗り心地、ハンドリング、電動化、および高度な車両ダイナミクスに対する需要の高まりに支えられ、エンドユーザーによる採用率は比較的高い水準にあります。さらに、車両の電動化と高度なシャーシ技術の統合が進んでいることを背景に、市場は指数関数的な成長を加速させている段階にあります。
シャーシに関する洞察
2025年には、モノコックシャーシセグメントが62.3%という最大のシェアを占め、予測期間中は最も高いCAGRで成長すると見込まれています。モノコックは、ボディとシャーシ構造が一体化しているため、効率的な重量配分と空間利用が可能であり、乗用車向けの車両アーキテクチャで広く採用されています。このアーキテクチャは、統一された車両構造の中で、構造剛性、衝突性能、車両のハンドリング、および製造効率を最適化する機会を提供します。燃費効率の高い車両や電気自動車への需要の高まりにより、変化するパワートレインやバッテリー構成に対応しつつ、車両重量を削減するためのモノコック構造のさらなる最適化が促進されています。メーカー各社が軽量化や効率的な車両パッケージングをますます重視するにつれ、このセグメントでは堅調な需要が維持されると予想されます。
ラダーフレームシャーシ分野は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。ラダーフレーム分野は、特に高い構造強度、耐久性、および積載能力が求められる車両において、重要なシャーシ構造となっています。その分離型フレーム構造は、パワートレイン、サスペンション、ボディ、およびその他の主要な車両システムを取り付けるための強固な基盤を提供します。牽引能力、オフロード性能、積載性能、および構造的耐久性が購入時の重要な判断基準となる車両用途において、需要は引き続き支えられています。メーカー各社が車両性能の向上を図りつつ総重量を抑制しようとする中、より強固で軽量なフレーム構造の開発が継続されることで、このセグメントが支えられると見込まれます。
材料に関する洞察
鋼材セグメントは、2025年に64.9%という最大のシェアを占め、その構造強度、耐久性、入手容易性、および確立された製造インフラにより、予測期間を通じて最も高いCAGRで成長すると見込まれています。高度な鋼材グレードにより、メーカーは材料の厚みを減らし、車両全体の重量を抑制しながら、より高い強度を実現することが可能になります。この材料は、フレーム、サブフレーム、クロスメンバー、サスペンション構造、その他の荷重支持部品において、引き続き広く使用されています。メーカーが構造性能、生産効率、材料コスト、および車両の安全要件のバランスを取る中で、需要は堅調に推移すると予想されます。
アルミニウム合金セグメントは、従来の鋼材に比べて密度が低く、車両重量を軽減できる可能性を秘めていることから、予測期間中に著しいCAGRで成長すると見込まれています。軽量なシャーシ構造は、電動車両においてエネルギー効率、車両ダイナミクス、および航続距離の向上に寄与することができます。電気自動車の普及が進むにつれ、車両質量を削減することでバッテリーシステムに伴う重量を相殺できるため、アルミニウム製シャーシ部品にはさらなる機会が生まれています。また、成形、鋳造、接合、および材料加工技術の進歩も、このセグメントの成長を支えています。
車両に関する洞察
乗用車セグメントは2025年に63.1%という最大のシェアを占め、その大規模な生産基盤と多様な構造要件により、予測期間を通じて最も高いCAGRで成長すると見込まれています。需要は、安全性、乗り心地、操縦性、耐久性、および重量効率に対する期待の高まりに影響を受けています。また、電気自動車やハイブリッド乗用車への移行により、バッテリーシステムや新しいパワートレインレイアウトに対応できるシャーシ構造への需要も生まれています。先進的なサスペンション、ステアリング、ブレーキ、および車両制御技術の統合が進むにつれ、乗用車に使用されるシャーシシステムの価値と複雑性はさらに高まると予想されます。
小型商用車セグメントは、積載能力、耐久性、機動性、および運用効率のバランスが求められることから、予測期間中に著しいCAGRで成長すると見込まれています。シャーシ構造は、適切な車両性能を維持しつつ、頻繁な積載、長時間の稼働サイクル、および変化する道路状況に耐えなければなりません。小型商用車フリートの電動化が進むにつれ、積載能力を大幅に低下させることなくバッテリーシステムを収容できる軽量構造やシャーシアーキテクチャに対する要件が高まっています。したがって、商用車事業者がさらなる効率化と運用コストの削減を求めるにつれ、モジュール式で耐久性に優れたシャーシソリューションへの需要は増加すると予想されます。
販売チャネルに関する洞察
2025年には、OEMセグメントが84.6%という最大のシェアを占めました。これは、車両製造時に組み込むためのシャーシ構造、コンポーネント、モジュール、および統合システムの直接供給に支えられたものです。このチャネルを通じた需要は、車両生産台数、新型車両プラットフォームの立ち上げ、モデルの再設計、およびパワートレインアーキテクチャの変更と密接に関連しています。車両の電動化が進み、先進的な車両プラットフォームが開発されるにつれ、構造的・技術的な付加価値の高いシャーシシステムへの需要が生まれています。長期的な供給契約や、車両プラットフォームへのシャーシコンポーネントの統合が進むことで、OEMチャネルの重要性はさらに高まるでしょう。
アフターマーケットセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。アフターマーケットセグメントは、車両が稼働を開始した後のシャーシ部品の交換、修理、およびメンテナンスを通じて需要を生み出します。需要は、車両の経年、走行距離、道路状況、使用頻度、事故による損傷、および車両保有台数の総数によって影響を受けます。商用車や高走行距離の車両では、サスペンション、構造部品、およびその他のシャーシ関連部品の定期的な交換需要が生じることがあります。車両保有台数の増加と車両メンテナンス需要の高まりが、アフターマーケットの機会を後押しすると予想されますが、需要は車種、部品の耐久性、および交換サイクルによって異なります。
地域別インサイト
アジア太平洋地域の自動車シャーシ市場は、2025年に世界売上高の45.5%を占めて首位となり、2026年から2033年にかけて最も高い成長率を記録すると予想されています。これは、同地域における広範な自動車製造拠点と、乗用車および商用車に対する需要の高まりによるものです。自動車生産の増加、電気自動車の普及拡大、および自動車製造への投資拡大が、同地域全体におけるシャーシ構造への需要を支えています。また、コスト効率の高い製造や軽量な車両アーキテクチャへの注目が高まっていることも、シャーシの設計や材料選定に影響を与えています。
中国の自動車シャーシ市場の動向
中国の自動車シャーシ市場は、その大規模な自動車製造基盤と急速に拡大する電気自動車産業に支えられ、アジア太平洋地域において圧倒的なシェアを占めています。電気自動車およびハイブリッド車の生産増加により、軽量構造、強化されたアンダーボディシステム、およびバッテリー式パワートレインに対応したシャーシアーキテクチャへの需要が生まれています。自動車業界における競争の激化もまた、メーカーに対し、シャーシの性能、製造効率、および構造的統合の向上を促しています。
日本の自動車シャーシ市場は、確立された自動車製造エコシステムと、製造効率および車両品質への強い注力により、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。電動化車両プラットフォームの開発により、軽量かつ構造的に効率的なシャーシシステムへの要求が高まっています。車両の安全性、耐久性、軽量化、および先進的なモビリティ技術への継続的な重視が、次世代のシャーシソリューションの開発を支えると予想されます。
欧州の自動車シャーシ市場の動向
欧州の自動車シャーシ市場は、成熟した自動車製造エコシステムと、車両の効率性、安全性、電動化への注目の高まりに支えられ、2026年から2033年にかけて大幅な成長が見込まれています。自動車メーカーは、変化する車両性能やエネルギー効率の要件を満たすため、軽量かつ構造的に最適化されたシャーシシステムをますます求めています。また、電気自動車やハイブリッド車への移行により、新しいパワートレインやバッテリー構成に対応したシャーシ構造の開発がさらに促進されています。
英国の自動車シャーシ市場は、確立された自動車製造活動と、整備された自動車部品サプライチェーンに支えられています。電気自動車およびハイブリッド車への需要の高まりは、車両効率の向上を支える軽量なシャーシ構造や部品への機会を生み出しています。また、この市場は、車両の安全性、構造性能、および先進的なシャーシ技術に対する要求の高まりにも影響を受けています。
ドイツの自動車シャーシ市場は、その高度な自動車エンジニアリング能力により、欧州において大きなシェアを占めています。シャーシ構造への需要は、乗用車、商用車、および電動化車両プラットフォームによって支えられています。軽量化、車両ダイナミクスの向上、および統合型シャーシ技術への移行により、先進的なシャーシソリューションに対するさらなる需要が生まれると予想されます。
北米の自動車シャーシ市場の動向
北米の自動車シャーシ市場は、乗用車、SUV、ピックアップトラック、商用車に対する堅調な需要に支えられ、2025年には世界市場で大きなシェアを占めました。同地域では、より大型で重量のある車両アーキテクチャが好まれる傾向にあり、これが堅牢なフレーム、サスペンション構造、および荷重を支えるシャーシ部品への需要を支えています。また、車両の電動化要件の高まりも、構造的に最適化されたシャーシシステムの採用を後押ししています。
米国の自動車シャーシ市場は、耐久性が高く高強度のシャーシ構造に対する需要により、2026年から2033年にかけて著しい成長を記録すると予想されます。電気自動車への移行が進むにつれ、車両の安全性と性能を維持しつつバッテリーシステムを収容できる軽量シャーシアーキテクチャへの需要がさらに高まっています。
自動車シャーシ企業の主な動向
自動車シャーシ市場で事業を展開する主要企業は、軽量シャーシ製品のラインナップ拡充、統合型シャーシシステムの開発、電気自動車用シャーシ技術の強化、生産能力の増強、および自動車メーカーとの長期供給契約の確保に注力しています。また、各社は、製品性能の向上と競争力の強化を図るため、モジュール式シャーシアーキテクチャ、先端材料、製造の自動化、およびシステムレベルの統合を重視しています。
- マグナ・インターナショナル社は、自動車業界最大のサプライヤーであり、幅広いシャーシシステムおよびアセンブリのポートフォリオを提供しています。同社の製品には、シャーシサブフレーム、サスペンションリンクおよびアーム、ツイストアクスル、構造用アセンブリ、およびフレームアセンブリ一式が含まれます。同社は、ハイドロフォーミング、ロールフォーミング、鋳造、プレス加工、曲げ加工、溶接、組立などのプロセスを用いてシャーシアセンブリを製造しており、アルミニウムや先進高張力鋼などの素材を扱っています。
- ZFフリードリヒスハーフェンAGは、乗用車、商用車、および産業用途向けのモビリティ製品およびシステムを提供するグローバルなテクノロジー企業です。自動車シャーシ市場において、同社はダンピング、サスペンション、ステアリング、ブレーキ、X-by-Wire技術、およびシャーシ部品を含む「車両運動制御(Vehicle Motion Control)」ソリューションを提供しています。
主要な自動車シャーシ企業
本調査では、自動車シャーシ市場に関する分析として、以下の主要企業を取り上げています。
- マグナ・インターナショナル社
- ZFフリードリヒスハーフェン社
- ベンテラー社
- ゲスタンプ
- ヒュンダイ・モビス
- アイシン精機株式会社
- マーティンレア・インターナショナル社
- シェフラーAG
- HLマンドー株式会社
- メタルサ。
最近の動向
- 2026年3月、ヒュンダイ・モビスはハンガリーに新しいシャーシモジュール生産工場を立ち上げ、欧州における製造能力を拡大し、ドイツの高級自動車メーカー向けに電気自動車およびハイブリッド車用のフロントおよびリアの完全なアクスルアセンブリを供給することとなりました。
- 2025年2月、マグナ・インターナショナル社は、メルセデス・ベンツとの長期的なパートナーシップを拡大し、その対象を車体およびシャシー部品、電動化、パワートレイン、ADAS、車両組立にまで広げました。この提携には、新型電気オフロード車向けの「eDS Duo」電気駆動システムも含まれており、先進的な電動化車両システムにおける能力を強化しています。
世界の自動車シャシー市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、シャーシ、素材、車種、販売チャネル、および地域に基づいて、世界の自動車シャーシ市場レポートをセグメント化しました。
- シャーシの展望(売上高、10億米ドル、2021年~2033年)
- ラダーフレーム
- モノコック
- その他
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- 鋼
- アルミニウム合金
- 炭素繊維複合材
- マグネシウム
- その他
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 商用車
- 大型電気自動車
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- OEM
- アフターマーケット
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/業界の将来展望
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 自動車シャーシ市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 買い手の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済・社会情勢
3.4.2.3. 技術情勢
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章 自動車シャーシ市場:シャーシの推定値およびトレンド分析
4.1. セグメント概要
4.2. 自動車シャーシ市場:シャーシの出荷動向分析(2025年および2033年) (10億米ドル)
4.3. ラダーフレーム
4.3.1. ラダーフレーム市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. モノコック
4.4.1. モノコック市場の収益推計および予測(2021年~2033年)(10億米ドル)
4.5. その他
4.5.1. その他市場の収益推計および予測(2021年~2033年)(10億米ドル)
第5章。自動車シャーシ市場:材料の推定値およびトレンド分析
5.1. セグメント概要
5.2. 自動車シャーシ市場:材料の推移分析、2025年および2033年(10億米ドル)
5.3. 鉄鋼
5.3.1. 鉄鋼市場の収益推定値および予測、2021年~2033年(10億米ドル)
5.4. アルミニウム合金
5.4.1. アルミニウム合金市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. 炭素繊維複合材料
5.5.1. 炭素繊維複合材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.6. マグネシウム
5.6.1. マグネシウム市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. その他
5.7.1. その他市場の収益推計および予測、2021年~2033年 (10億米ドル)
第6章. 自動車シャーシ市場:車両推計およびトレンド分析
6.1. セグメント概要
6.2. 自動車シャーシ市場:車両動向分析、2025年および2033年(10億米ドル)
6.3. 乗用車
6.3.1. 乗用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.4. 商用車
6.4.1. 商用車市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 大型電気自動車
6.5.1. 大型電気自動車市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 自動車シャーシ市場:販売チャネルの推計および動向分析
7.1. セグメント概要
7.2. 自動車シャーシ市場:販売チャネルの推移分析(2025年および2033年)(10億米ドル)
7.3. OEM
7.3.1. OEM市場の売上高推計および予測(2021年~2033年)(10億米ドル)
7.4. アフターマーケット
7.4.1. アフターマーケットの市場収益推計および予測、2021年~2033年(10億米ドル)
第8章. 自動車シャーシ市場:地域別推計および動向分析
8.1. 地域別自動車シャーシ市場シェア、2025年および2033年(10億米ドル)
8.2. 北米
8.2.1. 北米自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの自動車シャーシ市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の自動車シャーシ市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国における自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアにおける自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)の自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの自動車シャーシ市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 各社の市場における位置づけ
9.4. 各社の市場シェア分析
9.5. 各社のヒートマップ分析
9.6. 戦略のマッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. 提携・協業
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. マグナ・インターナショナル社
9.7.1.1. 参加企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品ベンチマーク
9.7.1.4. 最近の動向
9.7.2. ZFフリードリヒスハーフェン社
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品ベンチマーク
9.7.2.4. 最近の動向
9.7.3. ベンテラー。
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品ベンチマーク
9.7.3.4. 最近の動向
9.7.4. ゲスタンプ
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品ベンチマーク
9.7.4.4. 最近の動向
9.7.5. ヒュンダイ・モビス
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. アイシン精機株式会社
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. 製品ベンチマーク
9.7.6.4. 最近の動向
9.7.7. マーティンレア・インターナショナル社
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品ベンチマーク
9.7.7.4. 最近の動向
9.7.8. シェフラー社
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品ベンチマーク
9.7.8.4. 最近の動向
9.7.9. HL Mando Corp.
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品ベンチマーク
9.7.9.4. 最近の動向
9.7.10. METALSA.
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品ベンチマーク
9.7.10.4. 最近の動向
表の一覧
表 1 自動車シャーシ市場、2021年~2033年(10億米ドル)
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 シャーシ別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表4 素材別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 車種別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 販売チャネル別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7 ラダーフレーム市場:地域別、2021年~2033年(10億米ドル)
表8 モノコック市場:地域別、2021年~2033年(10億米ドル)
表9 その他市場:地域別、2021年~2033年(10億米ドル)
表10 鉄鋼市場、地域別、2021年~2033年(10億米ドル)
表11 アルミニウム合金市場、地域別、2021年~2033年 (10億米ドル)
表12 地域別炭素繊維複合材料市場、2021年~2033年(10億米ドル)
表13 地域別マグネシウム市場、2021年~2033年(10億米ドル)
表14 地域別その他市場、2021年~2033年 (10億米ドル)
表15 乗用車市場(地域別、2021年~2033年)(10億米ドル)
表16 商用車市場(地域別、2021年~2033年)(10億米ドル)
表17 大型電気自動車市場(地域別、2021年~2033年)(10億米ドル)
表18 地域別OEM市場、2021年~2033年(10億米ドル)
表19 地域別アフターマーケット、2021年~2033年(10億米ドル)
表20 北米自動車シャーシ市場(シャーシ別、2021年~2033年)(10億米ドル)
表21 北米自動車シャーシ市場(車種別、2021年~2033年)(10億米ドル)
表22 北米自動車シャーシ市場(販売チャネル別、2021年~2033年)(10億米ドル)
表23 北米自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表24 米国自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表25 米国自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表26 米国自動車シャーシ市場(車種別)、2021年~2033年(10億米ドル)
表27 米国自動車シャーシ市場(販売チャネル別)、2021年~2033年(10億米ドル)
表28 カナダ自動車シャーシ市場(シャーシ別)、2021年~2033年(10億米ドル)
表29 カナダの自動車シャーシ市場(素材別)、2021年~2033年(10億米ドル)
表30 カナダの自動車シャーシ市場(車種別)、2021年~2033年(10億米ドル)
表31 カナダの自動車シャーシ市場(販売チャネル別)、2021年~2033年(10億米ドル)
表32 メキシコ自動車シャーシ市場、シャーシ別、2021年~2033年(10億米ドル)
表33 メキシコ自動車シャーシ市場、素材別、2021年~2033年(10億米ドル)
表34 メキシコ自動車シャーシ市場、車種別、2021年~2033年 (10億米ドル)
表35 メキシコ自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表36 欧州自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表37 欧州自動車シャーシ市場:素材別、2021年~2033年 (10億米ドル)
表38 欧州の自動車シャーシ市場(車種別、2021年~2033年)(10億米ドル)
表39 欧州の自動車シャーシ市場(販売チャネル別、2021年~2033年)(10億米ドル)
表40 英国の自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表41 英国の自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表42 英国の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表43 英国の自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表44 ドイツの自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表45 ドイツの自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表46 ドイツの自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表47 ドイツの自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表48 フランスの自動車シャーシ市場:シャーシ別、2021年~2033年 (10億米ドル)
表49 フランス自動車シャーシ市場、素材別、2021年~2033年(10億米ドル)
表50 フランス自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表51 フランス自動車シャーシ市場、販売チャネル別、2021年~2033年(10億米ドル)
表52 アジア太平洋地域の自動車シャーシ市場(シャーシ別、2021年~2033年)(10億米ドル)
表53 アジア太平洋地域の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表54 アジア太平洋地域の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表56 中国の自動車シャーシ市場(シャーシ別)、2021年~2033年(10億米ドル)
表57 中国の自動車シャーシ市場(素材別)、2021年~2033年(10億米ドル)
表58 中国の自動車シャーシ市場(車種別)、2021年~2033年 (10億米ドル)
表59 中国の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表60 日本の自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表61 日本の自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表62 日本の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表63 日本の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表64 インドの自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表65 インドの自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表66 インドの自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表67 インドの自動車シャーシ市場、販売チャネル別、2021年~2033年(10億米ドル)
表68 韓国自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表69 韓国自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表70 韓国自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表71 韓国自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表72 オーストラリア自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表73 オーストラリアの自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表74 オーストラリアの自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表75 オーストラリアの自動車シャーシ市場、販売チャネル別、2021年~2033年 (10億米ドル)
表76 ラテンアメリカ自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表77 ラテンアメリカ自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表78 ラテンアメリカ自動車シャーシ市場:車種別、2021年~2033年 (10億米ドル)
表79 ラテンアメリカ自動車シャーシ市場、販売チャネル別、2021年~2033年(10億米ドル)
表80 ブラジル自動車シャーシ市場、シャーシ別、2021年~2033年 (10億米ドル)
表81 ブラジル自動車シャーシ市場:素材別、2021年~2033年(10億米ドル)
表82 ブラジル自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表83 ブラジル自動車シャーシ市場:販売チャネル別、2021年~2033年 (10億米ドル)
表84 中東・アフリカ(MEA)の自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表85 中東・アフリカ(MEA)の自動車シャーシ市場:素材別、2021年~2033年 (10億米ドル)
表86 中東・アフリカ(MEA)の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表87 中東・アフリカ(MEA)の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表88 サウジアラビア王国における自動車シャーシ市場(シャーシ別、2021年~2033年)(10億米ドル)
表89 サウジアラビア王国における自動車シャーシ市場(素材別、2021年~2033年)(10億米ドル)
表90 サウジアラビア王国における自動車シャーシ市場(車種別、2021年~2033年)(10億米ドル)
表91 サウジアラビア王国の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)の自動車シャーシ市場:シャーシ別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の自動車シャーシ市場:材質別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)の自動車シャーシ市場:車種別、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)の自動車シャーシ市場:販売チャネル別、2021年~2033年(10億米ドル)
表96 南アフリカの自動車シャーシ市場:シャーシ別、2021年~2033年 (10億米ドル)
表97 南アフリカ自動車シャーシ市場、素材別、2021年~2033年(10億米ドル)
表98 南アフリカ自動車シャーシ市場、車種別、2021年~2033年(10億米ドル)
表99 南アフリカ自動車シャーシ市場、販売チャネル別、2021年~2033年 (10億米ドル)
表100 企業別市場シェア、2025年
表101 企業別ヒートマップ分析
表102 事業拡大を進めている主要企業
表103 提携を進めている主要企業
表104 新しいシャーシタイプの発売を進めている主要企業
表105 合併・買収を進めている主要企業
表106 その他の戦略を進めている主要企業
図表一覧
図1 自動車シャーシ市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 自動車シャーシ市場 – 産業バリューチェーン分析
図11 自動車シャーシ市場の動向
図12 自動車シャーシ市場:ポーターの分析
図13 自動車シャーシ市場:PESTEL分析
図14 自動車シャーシ市場(シャーシ別):主なポイント
図15 自動車シャーシ市場(シャーシ別):市場シェア(2025年および2033年)
図16 自動車シャーシ市場の見積もりおよび予測(ラダーフレーム別、2021年~2033年)(10億米ドル)
図17 自動車シャーシ市場の見積もりおよび予測(モノコック別、2021年~2033年)(10億米ドル)
図18 自動車シャーシ市場の見積もりおよび予測(その他別、2021年~2033年) (10億米ドル)
図19 自動車シャーシ市場(材質別):主なポイント
図20 自動車シャーシ市場(材質別):市場シェア(2025年および2033年)
図21 自動車シャーシ市場の推計および予測(鋼材別、2021年~2033年)(10億米ドル)
図22 自動車シャーシ市場の推計および予測(アルミニウム合金別、2021年~2033年)(10億米ドル)
図23 自動車シャーシ市場の見積もりおよび予測(炭素繊維複合材別、2021年~2033年)(10億米ドル)
図24 自動車シャーシ市場の見積もりおよび予測(マグネシウム別、2021年~2033年)(10億米ドル)
図25 自動車シャーシ市場の見積もりおよび予測(その他別、2021年~2033年) (10億米ドル)
図26 自動車シャーシ市場(車種別):主なポイント
図27 自動車シャーシ市場(車種別):市場シェア、2025年および2033年
図28 自動車シャーシ市場の推計および予測(乗用車別、2021年~2033年)(10億米ドル)
図29 自動車シャーシ市場の推計および予測(商用車別、2021年~2033年) (10億米ドル)
図30 自動車シャーシ市場の見積もりおよび予測(大型電気自動車別、2021年~2033年)(10億米ドル)
図31 自動車シャーシ市場(販売チャネル別):主なポイント
図32 自動車シャーシ市場(販売チャネル別):市場シェア(2025年および2033年)
図33 自動車シャーシ市場の推計および予測(OEM別、2021年~2033年)(10億米ドル)
図34 自動車シャーシ市場の推計および予測(アフターマーケット別、2021年~2033年) (10億米ドル)
図35 北米自動車シャーシ市場、2021年~2033年(10億米ドル)
図36 米国自動車シャーシ市場、2021年~2033年(10億米ドル)
図37 カナダ自動車シャーシ市場、2021年~2033年(10億米ドル)
図38 メキシコの自動車シャーシ市場、2021年~2033年(10億米ドル)
図39 欧州の自動車シャーシ市場、2021年~2033年(10億米ドル)
図40 英国の自動車シャーシ市場、2021年~2033年(10億米ドル)
図41 ドイツの自動車シャーシ市場、2021年~2033年(10億米ドル)
図42 フランスの自動車シャーシ市場、2021年~2033年(10億米ドル)
図43 アジア太平洋地域の自動車シャーシ市場、2021年~2033年 (10億米ドル)
図44 中国の自動車シャーシ市場、2021年~2033年(10億米ドル)
図45 インドの自動車シャーシ市場、2021年~2033年(10億米ドル)
図46 日本の自動車シャーシ市場、2021年~2033年(10億米ドル)
図47 韓国自動車シャーシ市場、2021年~2033年(10億米ドル)
図48 オーストラリア自動車シャーシ市場、2021年~2033年(10億米ドル)
図49 ラテンアメリカ自動車シャーシ市場、2021年~2033年(10億米ドル)
図50 ブラジルの自動車シャーシ市場、2021年~2033年(10億米ドル)
図51 中東・アフリカの自動車シャーシ市場、2021年~2033年(10億米ドル)
図52 サウジアラビア王国(KSA)の自動車シャーシ市場、2021年~2033年(10億米ドル)
図53 アラブ首長国連邦(UAE)の自動車シャーシ市場、2021年~2033年(10億米ドル)
図54 南アフリカの自動車シャーシ市場、2021年~2033年(10億米ドル)
図55 企業の市場における位置づけ
図56 企業の市場シェア分析、2025年
図57 戦略的枠組み









