ユニオン・パシフィック社のCEO、ジム・ヴェナ氏は、断片化した地域輸送から、統一された競争力のある米国のサプライチェーンへの移行を次のように強調しました。「競合他社は過去に固執しているように見えますが、私たちは鉄道業界に新たな活力を吹き込み、米国のサプライチェーン全体をより強固にする大胆な一歩を踏み出しています。縮小する鉄道業界のシェアを争うだけでは満足しません。米国経済の成長を支えるためには、強力で革新的な鉄道が必要であり、我々はそれを実現してまいります」。[1]
中国は、「一帯一路」の貨物回廊の拡大や内陸部の接続プロジェクトに牽引され、年平均成長率(CAGR)5.2%で首位を維持しています。ブラジルは、農産物輸出用鉄道や鉱業回廊の開発に支えられ、4.8%で続いています。欧州は、TEN-T(欧州横断交通網)の近代化や国境を越えた貨物輸送の調和により、3.8%の成長率を示しています。英国や米国(3.7%)、ドイツ(3.6%)、韓国(3.2%)、日本(2.5%)といった成熟市場は、依然として主に設備更新が成長の原動力となっており、近代化や電化プログラムに支えられてはいるものの、既存のネットワークの飽和状態や新規拡張の機会が限られていることから、成長には制約を受けています。
市場の定義
貨物鉄道インフラとは、貨物鉄道サービスの運営に必要な固定資産およびシステムを指し、線路網、橋梁やトンネルなどの土木構造物、牽引用電力のための電化システム、列車管理のための信号・制御機器、およびインターモーダル輸送のためのターミナル施設などが含まれます。このインフラは、バルク貨物、コンテナ貨物、および特殊貨物を輸送する鉄道貨物事業者にとって、基盤となる資本基盤として機能します。
市場の範囲
本レポートでは、2026年から2036年までの世界および地域別の貨物鉄道インフラ市場規模を網羅しており、インフラの種類(線路および土木工事、電化システム、信号・制御技術、ターミナルおよび操車場施設)、プロジェクトの種類(グリーンフィールド(新規路線)、ブラウンフィールド(既存路線の改良)、電化転換、保守・改修)、所有形態(公共部門、民間事業者、官民パートナーシップ)、および地域別の詳細なセグメント別内訳を掲載しています。分析には、主要な貨物輸送回廊における設備投資の動向、技術導入率、および規制遵守コストが含まれます。
市場の除外範囲
本レポートの範囲からは、統合型ターンキーインフラ契約の一部である場合を除き、車両(機関車、貨車、保守車両)の調達は除外されます。また、フォワーディング、通関代行、倉庫業務などの下流物流サービスも除外され、固定インフラ資産に厳密に焦点を当てています。ライトレール、地下鉄、および旅客専用高速鉄道インフラは、共用回廊で貨物輸送が行われている場合を除き、対象外となります。本レポートでは、鉄道ターミナルに隣接する不動産開発や、貨物輸送インフラに関係のない商業活動については扱いません。
調査方法
一次調査:一次調査では、北米、欧州、アジア太平洋地域のインフラ請負業者、鉄道事業者、技術サプライヤー、および各国の運輸省庁を対象に、構造化されたインタビューを実施しました。
デスクリサーチ:デスクリサーチでは、各国の鉄道行政機関、多国間開発銀行のインフラ融資データベース、公共調達記録、および設備投資動向に関する業界団体の報告書から得られたデータを統合しました。
市場規模の算出と予測:市場規模の算出には、トップダウンとボトムアップを組み合わせたハイブリッドアプローチを採用し、政府の運輸予算とプロジェクトパイプラインのデータ、および貨物トン数に対する過去のインフラ支出比率を照合しました。
データの検証と更新サイクル
分析結果は、上場鉄道事業者から開示されたインフラ投資数値と相互検証され、主要なプロジェクト落札発表と四半期ごとに照合されました。
主なポイント
市場の定義
- 貨物鉄道インフラとは、世界中の貨物鉄道事業を支える線路網、電化システム、信号技術、およびインターモーダルターミナルなどの固定資本資産で構成されます。
需要の推進要因
- 都市部の渋滞、排出ガス規制、および物流総コストの最適化に起因する、道路貨物輸送から鉄道貨物輸送へのモーダルシフトにより、財政的制約があるにもかかわらず、インフラ投資が維持されています。
- インターモーダルコンテナ輸送の成長には、より長距離・重量の列車の運行を可能にするため、ターミナル容量の拡大と、旅客輸送から分離された専用の貨物回廊が必要です。
- Fact.MRによると、欧州における脱炭素化の義務化や、世界的に導入されつつある炭素価格設定メカニズムにより、電化への転換やエネルギー効率の高い信号システムへのアップグレードが加速しています。
分析対象の主要セグメント
- インフラの種類別では、線路・土木が40%のシェアを占めており、これはグリーンフィールドプロジェクトおよび改修プロジェクトの双方において、用地取得、土工、橋梁、レール敷設が主要なコスト要素となっていることを反映しています。
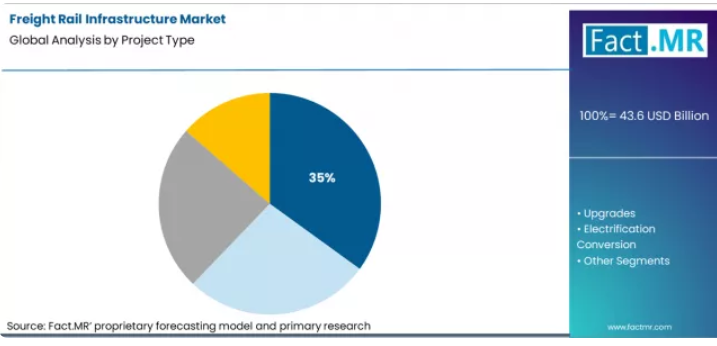
- プロジェクト種別では、新路線が35%のシェアを占めており、混雑した旅客ネットワークから貨物を分離するための専用貨物回廊を建設している新興市場に集中しています。
- 地域別では、アジア太平洋地域が32%のシェアで首位を占めており、中国の「一帯一路」インフラ投資やインドの専用貨物回廊建設計画が牽引しています。
FACT.MRのアナリスト見解
- FACT.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様は、電化、信号、ターミナル自動化といったどのサブセグメントが、他を圧倒するほどの資本配分を集めているかについて、詳細な洞察を得ることができるでしょう。私の分析では、事業者が純粋なネットワーク容量の拡大よりも、デジタル貨物管理や自動化による効率化をますます優先しており、長期的なインフラ投資戦略を再構築していることが浮き彫りになっています。」
戦略的示唆/経営陣への提言
- インフラ請負業者は、短期サイクルの線路プロジェクトではなく、長期にわたる電化および信号システムの契約に注力すべきです。技術要件によりプロジェクトの工期は長期化しますが、より高い利益率が見込めるためです。
- 鉄道事業者は、トンキロ当たりのコスト優位性が輸送密度や貨物構成によって異なるため、既存の路線におけるブラウンフィールド型の容量増強と、グリーンフィールド型の専用貨物線との間で、資本配分のバランスを取る必要があります。
- 機器サプライヤーは、レガシーインフラと互換性があり、モジュール式で後付け改修が可能な信号・電化システムを開発すべきです。ネットワーク全体の全面的な更新は、ほとんどの事業者にとって依然として財政的に実現不可能なためです。
調査方法
- 市場規模の算出には、各国の運輸省の予算配分、多国間開発銀行によるインフラ融資の実行額、および上場鉄道事業者から開示された設備投資額を照合して行いました。
- 47の各国鉄道当局および23のクラスI貨物事業者からのプロジェクトパイプラインデータにより、トップダウン方式による国レベルの予測をボトムアップ方式で検証しました。
- ETCS信号システム、架線式電化、および自動化ターミナル設備の技術導入曲線は、シーメンス・モビリティ、アルストム、日立レールから開示された導入率を用いて算出しました。
セグメント別分析
プロジェクトタイプ別の貨物鉄道インフラ市場分析
FACT.MRの貨物鉄道インフラ市場レポートによると、2026年には「新線」プロジェクトの需要が市場シェアの35%を占めると推定されています。グリーンフィールド型の専用貨物回廊がプロジェクトタイプの内訳において主流となっているのは、既存の路線が持つ幾何学的制約を受けずに、高い軸重、長い列車編成、および自動化された運行に最適化された専用インフラを構築できるためです。新線建設では、工事中の運行維持、既存の公共施設の移設、旅客・貨物混走への対応といったブラウンフィールド案件特有の複雑な問題を回避できるため、用地が確保されている地域では、プロジェクトの早期完成と1キロメートルあたりのコスト削減が可能となります。
- インドのDFC(専用貨物回廊)の供用開始状況: インド専用貨物回廊公社(DFCCIL)は、全長1,504キロメートルの西部専用貨物回廊が本格的な商業運転を開始したと発表しました。これにより、デリーとムンバイ間の所要時間は60~70時間から40~45時間に短縮されました。また、東部回廊は、総額170億米ドルのグリーンフィールド投資により、2025年12月までに完成する予定です[2]。
- 北米インターモーダル回廊の拡張:BNSF鉄道は、35億5,000万米ドルの資本投資計画を公表しました。これには、同社のサザン・トランスコン路線における500マイルの新規複線建設が含まれており、ネットワーク全体の拡張ではなく、高密度回廊の選択的な拡張を反映したものです[3]。
- 「一帯一路」中央アジアの接続性:中国国家鉄道グループは、全長523キロメートルの中国・キルギス・ウズベキスタン鉄道に対し、80億米ドルの資金調達を確保したと報告しました。これは、商業貨物の見通しが不透明であるにもかかわらず、地政学的な回廊への投資が行われていることを示しています[4]。
所有形態別貨物鉄道インフラ市場分析
FACT.MRの貨物鉄道インフラ市場レポートによると、2026年には公的所有のシェアが55%に達すると推定されています。鉄道ネットワークは自然独占の特性を示し、渋滞の緩和、排出量の削減、直接的な商業的収益を超えた地域開発の恩恵といった正の外部性を生み出すため、政府所有のインフラが主流となっています。
- 欧州におけるインフラ管理者の分離:欧州連合指令2012/34/EUは、インフラ管理と列車運行の分離を義務付けており、ネットワーク・レール(英国)、SNCFレゾー(フランス)、DBネッツ(ドイツ)などの公的インフラ管理者を設立しています。これらは、アクセス料金や政府補助金によって資金調達されつつ、競争的な貨物輸送へのアクセスを可能にしています[5]。
- 北米の民間貨物鉄道モデル:米国鉄道協会(Association of American Railroads)の報告によると、クラスI鉄道によるインフラ投資額は270億米ドルに上り、これは高密度回廊に焦点を当てた垂直統合型の民間所有体制を反映しています[6]。
- オーストラリアのリース・コンセッション構造:オーストラリア鉄道軌道公社(Australian Rail Track Corporation)は、政府所有の公社として、50年間のコンセッション契約に基づきリースされた州間貨物線路を管理しており、基盤となる線路資産を民営化することなく、23億豪ドルの民間車両投資を呼び込んでいます[7]。
貨物鉄道インフラ市場の推進要因、制約、および機会
Fact.MRの分析によると、貨物鉄道インフラ市場は、鉄道が持つ構造的なエネルギー効率の優位性によって支えられており、道路貨物輸送と比較してトンキロ当たり2~4倍低いエネルギー消費を実現しています。この効率性が、長期的な脱炭素化政策における重要性を裏付けています。
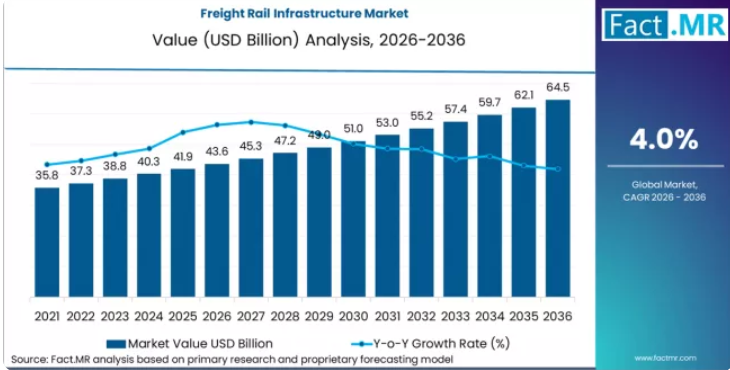
しかし、この市場は、線路、信号、ターミナル資産に紐づく高い固定費によって制約を受けており、短期的な需要変動に応じて輸送能力を柔軟に拡大することが困難となっています。現在の420億~430億米ドルの市場評価額は、老朽化したネットワーク全体にわたる更新のための設備投資によって主に支えられていますが、漸進的な成長は、貨物量がネットワーク全体の全面的な更新ではなく、対象を絞ったインフラ拡張を正当化するような、貨物輸送量の多い回廊に集中しています。
FACT.MRは、ディーゼル車両の改修と電化との間で、依然として戦略的なトレードオフが存在すると考えています。電化された貨物輸送システムは、運営コストと排出量を削減しますが、架線や変電所への多額の初期投資を必要とします。ディーゼル車両が依然として運用可能な場合、炭素価格の上昇による圧力が高まっているにもかかわらず、事業者は電化を先送りしています。電化は輸送能力の向上ではなくコスト効率の改善をもたらすため、収益の拡大は資本投入に遅れがちであり、これにより期待収益は抑制される傾向にあります。
規制によるシグナリングの義務化:FACT.MRのアナリストは、TEN-T規則に基づくETCSの導入が、コンプライアンス主導の更新需要を生み出し、新たな線路の追加なしに路線の輸送能力を向上させていると指摘しています。
アジア太平洋地域の回廊開発:インドや「一帯一路」地域における専用貨物回廊は、グリーンフィールド投資を牽引していますが、資金調達や用地取得のリスクにより、スケジュールが延長されています。
インターモーダル最適化:FACT.MRは、ターミナルの自動化とデジタル貨物管理が、広範なネットワーク拡張よりも高い処理能力の向上をもたらしていると指摘しています。
地域別分析
地域別評価に基づき、貨物鉄道インフラ市場は、北米、ラテンアメリカ、欧州、アジア太平洋地域の40カ国以上にわたって分析されています。
北米の貨物鉄道インフラ市場分析
北米では、クラスI事業者が線路と車両の両方を所有する民営統合型貨物鉄道市場が運営されており、インフラ投資が貨物収入と直接連動しています。資本は、港湾と内陸のハブを結ぶ高密度のインターモーダル回廊に集中しています。規制は、公共運送事業者としての義務を維持しつつ、市場原理に基づく価格設定と持続的な近代化を支援しています。
- 米国: Fact.MRによると、米国における貨物鉄道インフラへの需要は、2036年まで年平均成長率(CAGR)3.7%で増加すると予測されています。この成長は、「インフラ投資・雇用法(Infrastructure Investment and Jobs Act)」による予算配分、ポジティブ・トレイン・コントロール(PTC)システムの継続的な最適化、および主要なインターモーダル回廊の複線化、橋梁の改修、貨物処理効率を向上させるターミナルの自動化改修に焦点を当てたクラスI事業者による数十億ドル規模の資本投資プログラムによって支えられています。
FACT.MRによる北米の貨物鉄道インフラ市場分析には、米国を含む各国別の評価が含まれています。読者の皆様は、クラスI事業者別の詳細なインフラ投資内訳、インターモーダルターミナルの容量増強、および主要路線におけるポジティブ・トレイン・コントロール(PTC)システムの導入スケジュールをご覧いただけます。
アジア太平洋地域の貨物鉄道インフラ市場分析
アジア太平洋地域は、中国の「一帯一路」イニシアチブやインドの専用貨物回廊プログラムに支えられ、世界的なグリーンフィールド鉄道建設の中心地としての役割を果たしており、これら2つの取り組みを合わせると、世界最大の新規貨物鉄道輸送能力のパイプラインを構成しています。この地域の投資は、純粋な商業的収益性の閾値を超える政府主導の資本投入が特徴であり、垂直統合型の公共鉄道モデルにより、長期的なインフラ計画が可能となっています。
- 中国: Fact.MRによると、中国の貨物鉄道インフラ需要は2036年まで年平均成長率(CAGR)5.2%で増加すると予測されています。この成長は、中国国家鉄道集団の投資プログラムによる大規模な回廊拡張、孟華鉄道などの石炭・鉄鉱石輸送用重荷重路線の改良、および「中国・欧州鉄道エクスプレス」や「新西部陸海回廊」イニシアチブに基づく国境を越えた輸送能力の拡大によって支えられています。
- 日本: 日本の貨物鉄道インフラへの需要は、2036年まで年平均成長率(CAGR)2.5%で増加すると予測されています。Fact.MRの分析によると、この需要は、貨物専用線区間の輸送能力最適化に対する助成金、主要コンテナターミナルにおける港湾・鉄道側線の拡張、および貨物専用トンネルインフラの実現可能性調査によって支えられています。
- 韓国:韓国の貨物鉄道インフラへの需要は、2036年まで年平均成長率(CAGR)3.2%で増加すると予測されています。Fact.MRによると、この成長は、外環状貨物回廊の建設、釜山新港における港湾ターミナルの自動化、および国家物流枠組みに基づく戦略的回廊保護政策と関連しています。
Fact.MRによるアジア太平洋地域の貨物鉄道インフラ市場分析は、中国、日本、韓国、およびその他の地域経済を対象とした国別の評価で構成されています。読者の皆様は、貨物種別ごとのインフラ資本集約度、専用貨物回廊プロジェクトのスケジュール、「一帯一路」イニシアチブの資金調達構造などを確認することができます。
欧州の貨物鉄道インフラ市場分析
欧州の貨物鉄道市場は、EUの相互運用性、排出ガス規制、およびオープンアクセスに関する義務付けによって形作られる、規制主導型の市場として機能しています。投資は、TEN-T(欧州横断交通網)の国境を越える回廊、ETCS(欧州列車制御システム)の導入、電化、およびデジタル信号システムのアップグレードに重点が置かれています。公共インフラ管理者は資本配分を主導しており、大規模な新規線路拡張よりも、輸送能力の最適化と近代化を優先しています。
ドイツ:ドイツにおける貨物鉄道インフラへの需要は、2036年まで年平均成長率(CAGR)3.6%で増加すると予測されています。Fact.MRの分析によると、需要の牽引要因としては、連邦気候政策に基づく電化拡大目標、第3線路による回廊分離プロジェクト、列車長740メートルに対応したインフラ調整、および開発銀行融資による資金調達が行われるエネルギー効率向上への投資が挙げられます。
英国: 英国における貨物鉄道インフラの需要は、2036年まで年平均成長率(CAGR)3.7%で増加すると予測されています。Fact.MRによると、需要の拡大は、インターモーダル回廊の軌間拡幅プログラム、戦略的貨物ネットワーク(Strategic Freight Network)の保護措置、HS2関連による既存幹線路線の輸送能力解放、およびコンテナ取扱量の増加を支える港湾鉄道ターミナルの拡張と関連しています。
Fact.MRによる欧州の貨物鉄道インフラ市場分析は、ドイツや英国を含む国別の評価で構成されています。読者の皆様は、ETCSの導入スケジュール、電化のタイムライン、および回廊レベルでの共同資金配分に関する洞察をご覧いただけます。
ラテンアメリカの貨物鉄道インフラ市場分析
ラテンアメリカは資源主導型の貨物鉄道市場として機能しており、インフラの拡張は鉄鉱石や農産物の輸出回廊と密接に関連しています。投資は、重量貨物輸送能力の向上、軸重の引き上げ、および港湾接続の近代化に集中しています。公的資金と民間コンセッションが相まって回廊開発を形作っている一方、環境許認可に関する考慮事項がプロジェクトのタイムラインや実施スケジュールに影響を与えています。
- ブラジル:Fact.MRによると、ブラジルの貨物鉄道インフラへの需要は、2036年まで年平均成長率(CAGR)4.8%で増加すると予測されています。この成長は、ヴァーレ社による120億レアル規模のカラジャス鉄道の輸送能力拡大、ノルテ・スル回廊への連邦政府の資金援助、ルモ・ロジスティカ社による大豆輸出ルートでの軸重引き上げ、および環境訴訟のリスクがあるにもかかわらずコンセッション方式で進められているフェログラン鉄道の開発によって支えられています。
Fact.MRによるブラジルの貨物鉄道インフラ市場分析は、重量貨物輸送用の鉱業路線、農産物輸出ルート、およびコンセッション主導のインフラ拡張を網羅する回廊レベルの評価で構成されています。読者の皆様は、長期的な貨物輸送能力の発展を形作る、軸重引き上げの動向、港湾接続への投資、およびプロジェクトの資金調達構造について確認することができます。
市場参加者の競争上の共通点
貨物鉄道インフラ市場は、信号、電化、ターミナル自動化といった技術集約型セグメントに集中している一方、線路や橋梁の建設を含む土木工事分野では依然として細分化された状態が続いています。シーメンス・モビリティ、アルストム、日立レールは、独自の制御システムと事業者との長期的な関係に支えられ、世界の信号および電化契約の大部分を合わせて占めています。対照的に、線路や構造物のプロジェクトは、国際コンソーシアムが参入する大規模な回廊プログラムを除き、通常は地域の請負業者に発注されます。
競争上の優位性は、線路、電化、信号、ライフサイクル保守をパッケージ化したターンキーEPCソリューションを提供する垂直統合型サプライヤーにますます傾いています。このような統合により、サブシステムのインターフェースリスクが低減され、長期サービス契約を通じて継続的な収益が確保されます。買い手の動向も同様に集中しています。大規模な国有鉄道事業者は、優先サプライヤーと複数年にわたる枠組み契約を交渉する一方で、国内製造パートナーシップを義務付ける現地調達要件を課しています。小規模な民間事業者は交渉力が弱いため、利益率は低いが発注量の多い公共契約と、専門性が高く利益率の高い民間インフラプロジェクトとの間に二極化が生じています。
最近の動向
- 2025年8月、ニューヨークを拠点とする物流インフラ開発企業のFTAI Infrastructureは、The Wheeling Corporationを10億5,000万米ドルで買収することに合意し、貨物鉄道プラットフォームを拡大するとともに、Wheeling & Lake Erie Railway Companyの経営権を資産ポートフォリオに追加しました [8]。
- 2025年7月、ユニオン・パシフィックとノーフォーク・サザンは、米国鉄道史上最大規模の合併案の一つを推進する合意に達し、東西を結ぶ貨物鉄道ネットワークの構築を目指しています[9]。
主要企業
- Siemens Mobility AG
- Alstom SA
- Hitachi Rail Ltd
- China Railway Signal & Communication Corporation (CRSC)
- Wabtec Corporation
- Thales Group
- Nokia Corporation (Rail Communications Division)
- Construcciones y Auxiliar de Ferrocarriles (CAF)
- Stadler Rail AG
- China Railway Engineering Corporation
貨物鉄道インフラ市場のセグメント別分析
- インフラの種類別:
- 線路・土木
- 電化
- 信号・制御
- ターミナル・操車場
- プロジェクトの種類別:
- 新線
- 改良
- 電化への転換
- 維持管理・改修
- 所有形態別:
- 公的
- 民間
- PPP(官民パートナーシップ)
- 地域:
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- その他のアジア太平洋地域
- ヨーロッパ
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中東欧
- その他のヨーロッパ地域
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次証拠)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
プロジェクト種別別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
プロジェクト種別別 過去市場規模(百万米ドル)分析(2021年~2025年)
プロジェクト種別別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
新規路線
アップグレード
電化・転換
保守・改修
プロジェクト種別ごとのY→O→Y成長傾向分析(2021年~2025年)
プロジェクト種別ごとの絶対的市場機会分析(2026年~2036年)
2021年~2025年の世界市場分析および2026年~2036年の予測(所有形態別)
はじめに/主な調査結果
所有形態別 過去市場規模(百万米ドル)分析、2021年から2025年
所有形態別 現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
公的
民間
PPP(官民パートナーシップ)
所有形態別 Y→o→Y 成長トレンド分析、2021年から2025年
所有形態別 絶対額($)の機会分析(2026年~2036年)
地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別 過去市場規模(百万米ドル)分析:2021年~2025年
地域別 現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(百万米ドル)の推移分析(市場分類別)、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別)、2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
国別
中国
日本
韓国
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
過去市場規模(百万米ドル)および市場分類別トレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
プロジェクトタイプ別
所有形態別
市場魅力度分析
国別
プロジェクトタイプ別
所有形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
カナダ
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
メキシコ
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
ブラジル
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
チリ
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
ドイツ
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
英国
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
イタリア
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
スペイン
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
フランス
価格分析
市場シェア分析(2025年)
プロジェクト種別別
所有形態別
インド
価格分析
市場シェア分析(2025年)
プロジェクト種別別
所有形態別
ASEAN
価格分析
市場シェア分析(2025年)
プロジェクト種別別
所有形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
プロジェクトタイプ別
所有形態別
中国
価格分析
市場シェア分析、2025年
プロジェクトタイプ別
所有形態別
日本
価格分析
市場シェア分析、2025年
プロジェクトタイプ別
所有形態別
韓国
価格分析
市場シェア分析、2025年
プロジェクトタイプ別
所有形態別
ロシア
価格分析
市場シェア分析、2025年
プロジェクト種別
所有形態別
ポーランド
価格分析
市場シェア分析、2025年
プロジェクト種別
所有形態別
ハンガリー
価格分析
市場シェア分析、2025年
プロジェクト種別
所有形態別
サウジアラビア王国
価格分析
市場シェア分析、2025年
プロジェクト種別
所有形態別
トルコ
価格分析
市場シェア分析、2025年
プロジェクトタイプ別
所有形態別
南アフリカ
価格分析
市場シェア分析、2025年
プロジェクトタイプ別
所有形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
プロジェクトタイプ別
所有形態別
競合分析
競合の詳細分析
シーメンス・モビリティAG
概要
製品ポートフォリオ
市場セグメント別収益性(製品/製造年/販売チャネル/地域)
販売網
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
アルストムSA
日立レール株式会社
中国鉄道信号通信集団(CRSC)
ワブテック・コーポレーション
タレス・グループ
ノキア・コーポレーション(鉄道通信部門)
Construcciones y Auxiliar de Ferrocarriles (CAF)
Stadler Rail AG
中国鉄道工程集団
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:プロジェクト種別別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:所有形態別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)の予測(2021年~2036年)
表5:プロジェクト種別別北米市場規模(百万米ドル)予測、2021年~2036年
表6:所有形態別北米市場規模(百万米ドル)予測、2021年~2036年
表7:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表8:ラテンアメリカ市場規模(百万米ドル)の予測(プロジェクト種別、2021年~2036年)
表9:ラテンアメリカ市場規模(百万米ドル)の予測(所有形態別、2021年~2036年)
表10:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表11:西ヨーロッパの市場規模(百万米ドル)のプロジェクト種別予測(2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)のプロジェクト種別予測(2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表17:東アジアの市場規模(百万米ドル)のプロジェクト種別予測(2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:南アジアおよび太平洋地域の市場規模(百万米ドル)のプロジェクト種別予測(2021年~2036年)
表21:南アジア・太平洋地域の市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
表22:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:中東・アフリカ地域の市場規模(百万米ドル)のプロジェクト種別予測(2021年~2036年)
表24:中東・アフリカの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年のプロジェクト種別別世界市場シェアおよびBPS分析
図4:2026年から2036年までのプロジェクト種別別世界市場のYtoY成長率比較
図5:プロジェクトタイプ別の世界市場の魅力度分析
図6:所有形態別の世界市場規模シェアおよびBPS分析(2026年および2036年)
図7:所有形態別の世界市場のYtoOtoY成長率比較(2026年~2036年)
図8:所有形態別の世界市場の魅力度分析
図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図10:地域別の世界市場のYからOへの年間成長率比較(2026年から2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年から2036年
図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図17:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における増分ドル機会(2026年~2036年)
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場におけるプロジェクト種別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場におけるプロジェクト種別ごとのYからOへの成長率比較(2026年~2036年)
図22:北米市場におけるプロジェクト種別ごとの魅力度分析
図23:北米市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
図24:所有形態別北米市場のYtoY成長率比較(2026年~2036年)
図25:所有形態別北米市場の魅力度分析
図26:国別ラテンアメリカ市場の市場シェアおよびBPS分析(2026年および2036年)
図27:ラテンアメリカ市場におけるプロジェクト種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図28:ラテンアメリカ市場におけるプロジェクト種別ごとのYtoOtoY成長率の比較(2026年から2036年)
図29:プロジェクト種別によるラテンアメリカ市場の魅力度分析
図30:所有形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図31:所有形態別ラテンアメリカ市場のYtoOtoY成長率比較(2026年~2036年)
図32:所有形態別ラテンアメリカ市場の魅力度分析
図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場におけるプロジェクト種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場におけるプロジェクト種別ごとのYtoOtoY成長率比較(2026年から2036年)
図36:西ヨーロッパ市場におけるプロジェクト種別ごとの市場魅力度分析
図37:西ヨーロッパ市場における所有形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における所有形態別のYtoOtoY成長率比較(2026年から2036年)
図39:西ヨーロッパ市場における所有形態別の市場魅力度分析
図40:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場におけるプロジェクト種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場におけるプロジェクト種別ごとのYtoOtoY成長率比較(2026年から2036年)
図43:プロジェクト種別による東ヨーロッパ市場の魅力度分析
図44:所有形態別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図45:所有形態別東ヨーロッパ市場のYtoOtoY成長率比較(2026年から2036年)
図46:所有形態別東ヨーロッパ市場の魅力度分析
図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場におけるプロジェクト種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場におけるプロジェクト種別ごとのYtoOtoY成長率の比較(2026年から2036年)
図50:プロジェクト種別による東アジア市場の魅力度分析
図51:所有形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図52:所有形態別東アジア市場のYtoOtoY成長率比較(2026年から2036年)
図53:所有形態別東アジア市場の魅力度分析
図54:南アジア・太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図55:南アジア・太平洋地域の市場価値シェアおよびBPS分析(プロジェクト種別、2026年および2036年)
図56:南アジア・太平洋地域の市場YtoOtoY成長率の比較(プロジェクト種別、2026年から2036年)
図57:南アジア・太平洋地域の市場魅力度分析(プロジェクト種別)
図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(所有形態別、2026年および2036年)
図59:南アジア・太平洋地域の市場YtoY成長率比較(所有形態別、2026年から2036年)
図60:所有形態別 南アジア・太平洋地域の市場魅力度分析
図61:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図62:プロジェクト種別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図63:中東・アフリカ市場におけるプロジェクト種別ごとの前年比成長率の比較(2026年~2036年)
図64:中東・アフリカ市場におけるプロジェクト種別ごとの市場魅力度分析
図65:中東・アフリカ市場における所有形態別の市場シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における所有形態別の前年比成長率比較(2026年~2036年)
図67:中東・アフリカ市場における所有形態別の魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









