主な市場動向と洞察
- 樹脂別:2025年には、ポリメチルメタクリレート(PMMA)樹脂セグメントが、売上高シェア70.4%で市場をリードしました。
- 硬化方法別:2025年には、熱硬化型樹脂セグメントが、売上高シェア60.7%で市場をリードしました。
- 用途別:2025年には、総義歯セグメントが売上高シェア41.7%で市場をリードしました。
- 製品形態別:2025年には、従来の粉末・液体混合型義歯床用樹脂セグメントが売上高シェア69.9%で市場をリードしました。
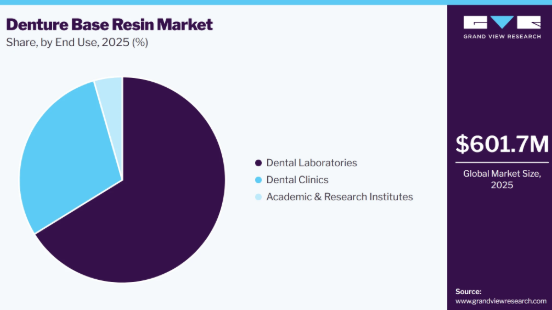
- 最終用途別:2025年には、歯科技工所セグメントが売上高シェア66.2%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア32.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大のシェアを占めました
市場規模と予測
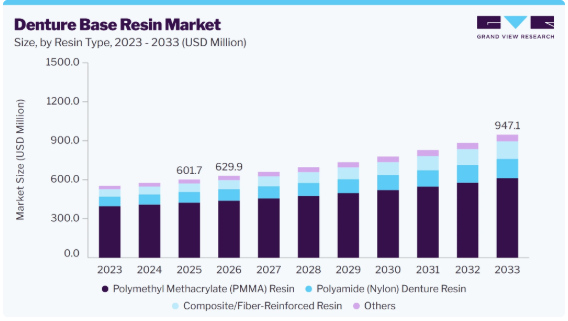
- 2025年の市場規模:6億170万米ドル
- 2026年の推定市場規模:6億2990万米ドル
- 2033年までの予測市場規模:9億4710万米ドル
- CAGR(2026年~2033年):6.0%
CAD/CAMミリングや3Dプリンティング技術を含むデジタルデンティストリーの拡大も、高度な義歯床用樹脂への需要を支えています。さらに、世界的な義歯床用樹脂市場の成長は、デジタル義歯製造や高度な3Dプリンティング技術の採用拡大によって牽引されています。歯科医院や歯科技工所は、従来の義歯製作から、より高度な自動化、生産効率、ワークフローの標準化、そしてオーダーメイドの義歯を製造できるデジタルワークフローへと移行しつつあります。例えば、2024年1月、デンツプライ・シロナ社は、同社の「Primeprint Solution」と併用するための「Lucitone Digital Print Denture System」を発売しました。FDAおよびCEの認可を取得したこのシステムにより、歯科医院や歯科技工所は、高度に自動化され、検証済みの3Dプリンティングおよび後処理ワークフローを通じて、院内または歯科技工所内で義歯を製造できるようになりました。こうした統合型デジタル義歯ワークフローの採用拡大は、高性能で生体適合性があり、3Dプリント可能な義歯床用レジンへの需要を支えると予想され、ひいては市場の成長に寄与すると見込まれています。
歯の喪失や無歯顎による大きな負担は、義歯床用レジン市場の重要な推進要因となっています。これは、部分的または完全な歯の喪失を抱える患者が、口腔機能や審美性を回復するために、取り外し可能な歯科補綴物を必要とすることが多いためです。虫歯や重度の歯周病は依然として歯の喪失の主な原因ですが、高齢化、喫煙、外傷、予防歯科医療へのアクセス制限も、補綴治療を必要とする患者数の増加にさらに寄与しています。CDC(米国疾病予防管理センター)の2024年「口腔保健サーベイランス報告書」によると、米国の65~74歳の成人の11.4%、75歳以上の成人の19.7%が全歯を失っていました。WHOの2025年版「口腔保健ファクトシート」でも同様に、世界的に20歳以上の成人の約7%が全歯喪失の状態にあり、60歳以上ではその割合が約23%に増加すると推定されています。これは、義歯床材料に対する需要が引き続き高まっていることを裏付けています。
世界的な無歯顎の有病率の増加
世界的な無歯顎の有病数は、2021年の2,680万人から2022年には2,750万人へと増加し、2023年には2,790万人、2024年には2,840万人に達しました。この着実な増加は、全歯喪失を経験し、補綴治療を必要とする人口が増加していることを示しています。無歯顎患者にとって、義歯は口腔機能と審美性を回復するための重要な治療選択肢であり続けているため、無歯顎の有病率の上昇に伴い、義歯の製作および交換に対する需要が増加すると予想されます。
市場の動向
義歯床用樹脂市場は、歯の喪失や無歯顎の有病率の増加、高齢人口の拡大、および取り外し可能な歯科補綴物への需要の高まりにより、着実な成長を遂げています。義歯床用樹脂は、総義歯や部分義歯の構造的基盤を製造するために広く使用されており、人工歯を支えるとともに、機能性、耐久性、審美性に寄与しています。さらに、CAD/CAMミリングや3Dプリンティング技術を含むデジタルデンティストリーの普及が進んでおり、これにより、より効率的で自動化された、患者一人ひとりに合わせた義歯の製作が可能となっていることも、市場の成長を後押ししています。デジタルスキャナー、設計ソフトウェア、積層造形システム、および高度な後処理技術の統合により、印刷やミリングが可能な特殊な義歯床用樹脂の利用も拡大しています。
市場の集中度と特徴
義歯床用樹脂市場は、中程度から高いレベルの革新性が特徴であり、メーカー各社は従来の義歯床材料が持つ固有の限界を改善することに注力しています。製品開発は、衝撃強度、曲げ強度、破断抵抗性、色安定性、耐摩耗性、および長期耐久性の向上を目指しています。また、残留モノマーの放出を低減し、生体適合性を向上させることにも革新の焦点が当てられています。さらに、研究者やメーカーは、機械的特性や機能性を高めるために、繊維、ナノ粒子、その他の添加物を組み込んだ強化・改質樹脂の配合を模索しています。メーカーが微生物の付着を低減し、義歯の衛生状態を改善しようとしていることから、抗菌性およびバイオフィルム耐性を備えた義歯床用樹脂の開発も、新たな革新分野として台頭しています。
義歯床用樹脂業界では、主に歯科材料およびデジタルデンティストリー業界全体における統合の動きに牽引され、適度な合併・買収活動が見られています。大手歯科技術企業は、歯科技工所、CAD/CAM技術、3Dプリンティングプラットフォーム、歯科材料、デジタルワークフローソリューションを巻き込んだ買収や戦略的提携を通じて、事業ポートフォリオを拡大しています。例えば、2026年6月、HeyGears社とDentsply Sirona社は提携し、UltraCraft Multi-Material Fusion(MMF)3Dプリンターを用いた一体型義歯の製造向けに、「Lucitone Digital Print Denture Resins」の検証を行いました。この提携は、接着工程を削減することでデジタル義歯製造の効率化を図ると同時に、耐久性と審美性に優れた義歯の製造を支援することを目的としていました。
規制要件は、特に長期の口腔内使用を目的とした材料において、義歯床用レジン開発および商品化に大きな影響を及ぼします。メーカーは、生体適合性、機械的性能、化学的安全性、および意図された歯科用途への適合性を実証しなければなりません。米国では、歯科用樹脂は用途や分類に応じてFDAの規制要件の対象となる場合がありますが、欧州連合(EU)で販売される製品は、医療機器規則(MDR)2017/745に準拠する必要があります。
義歯床用樹脂市場は、代替材料や修復治療の選択肢からの適度な競争に直面しています。金属フレームワーク、柔軟な熱可塑性材料、その他のポリマー系材料は、特定の可撤式補綴用途に使用可能です。さらに、適切な患者様においては、固定式ブリッジや歯科インプラントにより、従来の取り外し式義歯の必要性が低減される可能性があります。しかし、義歯床用樹脂、特にPMMA系材料は、審美性、コスト、加工の容易さ、修復性、および臨床的受容性のバランスに優れているため、引き続き広く使用されています。
義歯床用樹脂の需要は、主に歯科技工所、歯科医院・病院、および学術・研究機関に集中しています。歯科技工所は、従来の方法、CAD/CAMミリング、および3Dプリンティングのワークフローを用いて総義歯や部分義歯を製造しているため、主要な最終用途セグメントを占めています。歯科医院や病院では、治療計画の立案や、場合によっては院内での製作にデジタル義歯システムが使用されています。チェアサイドおよび歯科技工所ベースのデジタルデンティストリーの導入が進んでいることも、専用の印刷・切削可能な義歯床用樹脂への需要を増加させています。
樹脂に関する洞察
ポリメチルメタクリレート(PMMA)樹脂セグメントは、2025年に市場シェアの70.4%を占め、義歯床用樹脂市場を支配しました。この優位性は、PMMAの確立された臨床使用実績、優れた審美性、生体適合性、費用対効果、加工・修復の容易さ、そして十分な機械的・寸法的特性によって支えられています。ポリメチルメタクリレートは、義歯床の製造において依然として最も広く使用されている材料であり、総義歯および部分義歯の両方に適した特性を兼ね備えています。さらに、現在進行中の研究では、補強や材料改質を通じて、耐破断性や抗菌性能など、PMMAの限界の克服に焦点が当てられています。
コンポジット/繊維強化樹脂セグメントは、軽量で薄く、機械的強度が強化された義歯床への需要の高まりにより、予測期間中に最も高い成長率を示すと予想されます。繊維補強により、メーカーは樹脂材料の構造的性能を向上させると同時に、義歯床に必要な材料量を削減できる可能性があります。これは、義歯の厚さが快適性、発話、口腔内への適合性を損なう恐れがある、より薄い義歯設計を必要とする患者にとって特に重要です。患者の快適性、義歯の耐久性、および材料の最適化への注目が高まっていることから、予測期間中に複合樹脂および繊維強化樹脂の採用が加速すると予想されます。
硬化方法に関する分析
熱硬化型樹脂セグメントは、義歯床樹脂業界を支配しており、2025年には市場の60.7%を占めました。この優位性は、熱重合PMMAの臨床での長年にわたる使用実績、予測可能な重合特性、優れた機械的特性、および日常的な総義歯・部分義歯の製作への適性によって支えられています。また、熱硬化はPMMAの制御された重合を可能にし、歯科技工所のワークフローにおいて広く定着しています。
光重合型樹脂セグメントは、光重合可能な義歯床材料の入手可能性の高まり、迅速な重合、および重合状態や材料特性を制御した義歯床の製造が可能であることから、予測期間中に最も高い成長率を示すと予想されます。光重合型樹脂は、特に新しい積層造形(アディティブ・マニュファクチャリング)による義歯製造ワークフローにおいて重要であり、この手法では樹脂を選択的に重合させた後、必要な機械的特性や表面特性を得るために後硬化を行います。
用途に関する洞察
2025年には、総義歯セグメントが市場を支配し、41.7%のシェアを占めました。この優位性は、特に高齢者を中心に世界的に多くの人が全歯喪失を経験していること、および手頃で費用対効果の高い歯の代替手段として総義歯が引き続き使用されていることによって支えられています。総義歯では、人工歯を支え、咀嚼能力、発話、顔面の審美性を回復させるために、総義歯床が必要となります。したがって、無歯顎の負担の増大は、義歯床用樹脂の需要に直接寄与しています。世界的に見ると、貴社の市場データセットにおける無歯顎の発生数は、2021年の2,680万人から2024年には2,840万人へと増加しており、これは完全な歯の代替ソリューションに対する継続的なニーズを示しています。
インプラント支持型オーバーデンチャーセグメントは、インプラント支持型補綴治療の採用拡大や、義歯の安定性、保持力、および患者の快適性に対する需要の高まりにより、予測期間中に最も高い成長率を示すと見込まれています。従来の総義歯とは異なり、インプラント支持型オーバーデンチャーは歯科インプラントを利用して保持力と安定性を高めているため、従来の義歯での使用に困難を感じている患者にとって魅力的な選択肢となっています。
製品形態に関する分析
従来の粉末・液体式義歯床樹脂セグメントは、義歯床樹脂市場を支配しており、2025年には69.9%のシェアを占めました。この優位性は、長年にわたる臨床での使用実績、比較的低い材料コスト、取り扱いの容易さ、そして確立された義歯の製作・補修手順との互換性によって支えられています。粉末・液体タイプのPMMAシステムは、歯科技工所が混合および加工の過程で材料を調整できるため、総義歯、部分義歯、リライニング、および補修用途に適しています。臨床現場での幅広い認知度と、確立された歯科材料のサプライチェーンを通じた入手容易性は、特に従来の義歯製作が依然として主流であるコスト重視の市場において、継続的な採用をさらに後押ししています。
3Dプリント用義歯床樹脂セグメントは、プリント可能な義歯床材料の臨床的有効性の証明が進んでいること、機械的性能の向上、および固定式義歯用途向けに特別に配合された樹脂の入手可能性が高まっていることから、予測期間中に最も高い成長率を示すと予想されます。重要な点として、このセグメントの成長は、単に3Dプリンターの導入によるものではなく、材料開発によって支えられています。
最終用途に関する洞察
2025年には、歯科技工所セグメントが66.2%のシェアを占め、市場を席巻しました。この優位性は、歯科技工所で行われる義歯の製作、修理、裏打ち、交換といった処置の件数が多いためであるほか、歯科医院への補綴物の加工・供給において歯科技工所が中心的な役割を果たしていることにも起因しています。民間歯科技工所は、複数の歯科医師や補綴歯科診療所を同時に担当しており、総義歯、部分義歯、インプラント支持型オーバーデンチャーにわたる義歯床材料に対する継続的な需要を生み出しています。さらに、歯科技工所の数が増加していることや、歯科医院による義歯製作のアウトソーシングが継続していることから、義歯床樹脂市場における民間歯科技工所の優位な地位は今後も維持されると予想されます。
歯科医院セグメントは、予測期間中に最も高い成長率を示すと予想されます。この成長は、歯科医院ネットワークの拡大、補綴サービスの利用機会の増加、および院内での義歯製作・修理体制の導入拡大によって牽引されています。特に新興市場における組織化された歯科医療提供者の拡大は、総義歯および部分義歯治療へのアクセスを改善し、補綴治療に携わる歯科医院の数を増加させています。例えば、2026年2月、Clove Dentalは1日で48の新規クリニックを開設し、インド国内26都市にまたがる715カ所のネットワークへと拡大しました。創業15周年を記念するこの拡大により、組織化された歯科医療、標準化された臨床プロトコル、そしてテクノロジーを活用した歯科医療への注力がさらに強化されました。
地域別動向
2025年、北米の義歯床用樹脂市場は32.1%という最大のシェアを占めました。これは、同地域における高齢人口の多さ、確立された補綴歯科医療インフラ、および歯の代替ソリューションに対する大きな需要に支えられたものです。同地域には、特に高齢者を中心に全歯欠損に悩む人口が相当数存在しており、これが総義歯および部分義歯の継続的な利用を支えています。さらに、確立された歯科技工所産業の存在と、先進的な歯科用材料の豊富な入手可能性が、高品質で効果が高く、専門性の高い義歯床用樹脂製剤の採用を後押ししています。
米国の義歯床用樹脂市場の動向
米国の義歯床用樹脂市場は、同国の大規模な歯科医療インフラと、補綴歯科サービスに対する継続的な需要に支えられています。例えば、米国歯科医師会(ADA)保健政策研究所によると、2024年の米国における現役歯科医師数は202,485人で、人口10万人あたり59.5人に相当します。この広範な臨床人材が、総義歯および部分義歯の製作、交換、修理、メンテナンスを含む、修復・補綴歯科サービスの提供を支えています。
欧州の義歯床用樹脂市場の動向
欧州の義歯床用樹脂市場は、同地域の高齢化および補綴治療に対する継続的な需要により、着実な成長を遂げています。欧州のいくつかの国では高齢者の割合が高く、歯の喪失や加齢に伴う口腔疾患の治療を必要とする患者数が増加しています。また、同地域は、確立された公的および民間の歯科医療システム、充実した歯科技工所のインフラ、そして歯科材料に関する整備された規制基準の恩恵も受けています。
英国の義歯床用樹脂市場は、高齢者における補綴歯科治療への継続的なニーズと、NHS(国民保健サービス)および民間セクターの両方を通じて利用可能な歯科サービスによって支えられています。NHSイングランドの「2024年成人口腔保健調査」によると、成人の約5%が天然歯を全く持たない状態であり、高齢層ではその有病率が大幅に上昇しています。取り外し可能な歯科補綴物の交換やメンテナンスに対する継続的な需要に加え、同国に確立された歯科技工所や補綴歯科サービスのネットワークが相まって、義歯床用樹脂の需要を支えると予想されます。
アジア太平洋地域の義歯床用樹脂市場の動向
アジア太平洋地域の義歯床用樹脂市場は、急速な人口の高齢化、歯の喪失という絶対的な負担の大きさ、および主要経済圏における歯科医療サービスの拡大に支えられ、予測期間中に最も急速な成長を遂げると見込まれています。中国、日本、インド、韓国などの国々では、人口が多く高齢化が進んでおり、補綴治療を必要とする潜在的な患者層が相当数存在します。さらに、民間歯科医院ネットワークの拡大や歯科治療へのアクセス改善により、義歯サービスの利用機会が増加しています。
中国の義歯床用樹脂市場は、医療サービスの拡大と急速な人口の高齢化に牽引され、着実な成長が見込まれています。中国国家統計局によると、60歳以上の人口は2025年に3億2,338万人に達し、総人口の23.0%を占める見込みです。これは、2024年の3億1,031万人(22.0%)から増加した数値です。さらに、2025年12月、中国国家衛生健康委員会は、高齢者向けの医療資源の供給と利用の利便性を高めることなど、医療・介護サービスの拡充と改善に向けた施策の実施を発表しました。医療インフラの拡充に加え、高齢人口の増加およびそれに伴う口腔機能回復や歯の補綴ソリューションへの需要の高まりにより、総義歯および部分義歯への需要が増加し、ひいては中国における義歯床用樹脂の消費を後押しすると予想されます。
ラテンアメリカの義歯床樹脂市場の動向
ラテンアメリカの義歯床樹脂市場は、未治療の口腔疾患が引き続き問題となっていることや、予防歯科医療へのアクセス格差があることから、着実な成長が見込まれています。ブラジルやアルゼンチンなどの国々では、修復治療や補綴治療を必要とする人口が多数存在しています。ブラジルでは、歯科専門家や歯科技工所の広範なネットワークにより、民間および公的医療の双方において義歯治療が利用しやすくなっています。さらに、高齢人口の増加や、口腔機能および審美性の回復への関心の高まりが、総義歯および部分義歯への需要を支えると予想され、義歯床用樹脂メーカーにとってのビジネスチャンスが生まれると見込まれます。
中東・アフリカ(MEA)の義歯床用樹脂市場の動向
中東・アフリカの義歯床用樹脂市場は、口腔医療へのアクセス拡大、歯科インフラへの投資増加、および補綴リハビリテーションへの関心の高まりにより、成長が見込まれています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々では、民間医療投資や広範な医療変革イニシアチブを通じて、歯科サービスの提供能力を拡大しています。一方、多くのアフリカ諸国では、未治療の口腔疾患による大きな負担や、修復治療へのアクセスが限られている状況が続いており、手頃な価格の歯の代替ソリューションに対する大きな未充足ニーズが生じています。歯科サービスの拡大と、低コストの補綴治療の利用可能性の向上により、同地域全体の義歯床用樹脂メーカーにとって成長の機会が生まれると予想されます。
義歯床用樹脂の主要企業に関する洞察
義歯床用樹脂市場の主要企業には、Dentsply Sirona, Ivoclar Vivadent, Kulzer GmbH, GC Corporation, Vertex-Dental B.V., SHOFU Inc., Keystone Industries, Formlabs, NextDent (3D Systems), Zhermack SpA, and Carbon, Inc.などが挙げられます。各社は、業界における競争優位性を確立するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
義歯床用樹脂の主要企業
本調査では、義歯床用樹脂市場に関する以下の主要企業について分析を行いました:
- Dentsply Sirona
- Ivoclar Vivadent
- Kulzer GmbH
- GC Corporation
- Vertex-Dental B.V.
- SHOFU Inc.
- Keystone Industries
- Formlabs
- NextDent (3D Systems)
- Zhermack SpA
- Carbon, Inc.
最近の動向
- 2026年8月、Carbon社は、同社のプラットフォーム上で3Dプリントによるデジタル義歯を製造する歯科技工所向けに設計された材料「DB 4000 義歯床用レジン」を発表しました。このレジンは、義歯床用途に必要な特性を備えつつ、効率的な義歯製造をサポートするように設計されています。
- 2026年4月、SprintRay社は、柔軟な部分義歯床の3Dプリント用に設計された、生体適合性のあるFDAクラスII(510(k)認可済み)樹脂「Apex Flex」を発表しました。この樹脂は、3Dプリンター「Pro 2」および後硬化システム「NanoCure」に対応しており、チェアサイドや診療所内での製作を可能にするとともに、外部の歯科技工所への依存度を低減します。
世界の義歯床用樹脂市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、樹脂、硬化方法、用途、製品形態、最終用途、および地域に基づいて、世界の義歯床用樹脂市場レポートをセグメント化しました:
- 樹脂別見通し(売上高、百万米ドル、2021年~2033年)
- ポリメチルメタクリレート(PMMA)樹脂
- ポリアミド(ナイロン)義歯用樹脂
- 複合材/繊維強化樹脂
- その他
- 硬化方法別見通し(売上高、百万米ドル、2021年~2033年)
- 熱硬化型樹脂
- 自己硬化型樹脂
- 光硬化型樹脂
- マイクロ波硬化型樹脂
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 総義歯
- 部分義歯
- インプラント支持型オーバーデンチャー
- 義歯の裏打ち・補修
- 製品形態別見通し(売上高、百万米ドル、2021年~2033年)
- 従来の粉末・液体式義歯床用樹脂
- CAD/CAM用PMMAディスクおよびパック
- 3Dプリント用義歯床用樹脂
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 歯科技工所
- 歯科医院
- 学術・研究機関
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 樹脂
1.1.2. 硬化方法
1.1.3. 用途
1.1.4. 製品形態
1.1.5. 最終用途
1.1.6. 地域範囲
1.1.7. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フロー・アプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源一覧
1.8.2. 一次情報源一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 義歯用ベースレジン市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 世界的な高齢化の進展と歯の代替に対する需要の高まり
3.2.1.2. 歯の喪失および無歯顎の深刻な問題
3.2.1.3. デジタル義歯製作の拡大
3.2.1.4. 歯の喪失につながる口腔疾患の負担の増大
3.2.1.5. 機械的・機能的に優れた義歯材料への注目が高まっていること
3.2.2. 市場制約要因の分析
3.2.2.1. 経済的負担の大きさおよび歯科医療へのアクセス不足
3.2.2.2. 一部の先進国市場における無歯顎の減少
3.2.3. 市場機会の分析
3.2.3.1. 高性能な3Dプリント対応義歯床用樹脂の開発
3.2.3.2. 抗菌性およびバイオフィルム耐性を備えた樹脂配合
3.2.3.3. ナノ粒子強化および樹脂改質材料
3.2.3.4. 新興経済国におけるデジタルデンティストリーの拡大
3.2.3.5. 個別化され、高い効果を発揮する義歯材料の開発
3.2.4. 市場の課題分析
3.2.4.1. 3Dプリント用樹脂の長期性能におけるばらつき
3.2.4.2. 高品質な長期臨床エビデンスの不足
3.3. 義歯床用樹脂市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章. 義歯床用樹脂市場:樹脂の推定値およびトレンド分析
4.1. セグメント概要
4.2. 世界の義歯床用樹脂市場: 樹脂別動向分析、2025年および2033年(百万米ドル)
4.3. 世界の義歯床用樹脂市場規模および動向分析(樹脂別)、2021年から2033年(百万米ドル)
4.4. ポリメチルメタクリレート(PMMA)樹脂
4.4.1. ポリメチルメタクリレート(PMMA)樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5. ポリアミド(ナイロン)義歯用樹脂
4.5.1. ポリアミド(ナイロン)義歯用樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6. 複合材/繊維強化樹脂
4.6.1. 複合材/繊維強化樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.7. その他
4.7.1. その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章. 義歯床用樹脂市場:硬化方法別の推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の義歯床用樹脂市場:硬化方法別の推移分析、2025年および2033年(百万米ドル)
5.3. 世界の義歯床用樹脂市場規模および動向分析(硬化方法別)、2021年~2033年(百万米ドル)
5.4. 熱硬化型樹脂
5.4.1. 熱硬化性樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.5. 自己硬化性樹脂
5.5.1. 自己硬化性樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.6. 光硬化性樹脂
5.6.1. 光重合樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.7. マイクロ波重合樹脂
5.7.1. マイクロ波硬化型レジン市場の売上高推計および予測、2021年~2033年(百万米ドル)
第6章. 義歯床用レジン市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 世界の義歯床用レジン市場:用途別推移分析、2025年および2033年(百万米ドル)
6.3. 用途別、世界の義歯床用樹脂市場規模および動向分析、2021年~2033年(百万米ドル)
6.4. 総義歯
6.4.1. 総義歯市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.5. 部分義歯
6.5.1. 部分義歯市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.6. インプラント支持型オーバーデンチャー
6.6.1. インプラント支持型オーバーデンチャー市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.7. 義歯の裏打ちおよび修理
6.7.1. 義歯のリライニングおよび修理市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. 義歯床用樹脂市場:製品形態別の推計および動向分析
7.1. セグメント概要
7.2. 世界の義歯床用樹脂市場:製品形態別の推移分析、2025年および2033年 (百万米ドル)
7.3. 製品形態別、世界の義歯床用樹脂市場規模および動向分析、2021年~2033年(百万米ドル)
7.4. 従来の粉末・液体式義歯床用樹脂
7.4.1. 従来の粉末・液体式義歯床用樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.5. CAD/CAM用PMMAディスクおよびパック
7.5.1. CAD/CAM用PMMAディスクおよびパック市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.6. 3Dプリント用義歯床樹脂
7.6.1. 3Dプリント用義歯床樹脂市場の売上高推計および予測、2021年~2033年(百万米ドル)
第8章. 義歯床樹脂市場:最終用途別の推計およびトレンド分析
8.1. セグメント概要
8.2. 世界の義歯床用樹脂市場:用途別動向分析、2025年および2033年(百万米ドル)
8.3. 世界の義歯床用樹脂市場規模および動向分析(用途別)、2021年~2033年(百万米ドル)
8.4. 歯科技工所
8.4.1. 歯科技工所市場の売上高推計および予測、2021年~2033年(百万米ドル)
8.5. 歯科医院
8.5.1. 歯科医院市場の売上高推計および予測、2021年~2033年(百万米ドル)
8.6. 学術・研究機関
8.6.1. 学術・研究機関の市場収益の推計および予測、2021年~2033年(百万米ドル)
第9章. 義歯床用樹脂市場:樹脂、硬化方法、用途、製品形態、および最終用途別の地域別推計および動向分析
9.1. 地域別ダッシュボード
9.2. 市場規模および動向分析(2021年~2033年)
9.3. 北米
9.3.1. 北米の義歯床用樹脂市場の推計および予測(2021年~2033年)(百万米ドル)
9.3.2. 米国
9.3.2.1.
主要国の動向
9.3.2.2. 競争状況
9.3.2.3. 規制の枠組み
9.3.2.4. 償還状況
9.3.2.5. 米国の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.3.3. カナダ
9.3.3.1. 主要国の動向
9.3.3.2. 競争環境
9.3.3.3. 規制の枠組み
9.3.3.4. 償還状況
9.3.3.5. カナダの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.3.4. メキシコ
9.3.4.1. 主要国の動向
9.3.4.2. 競争状況
9.3.4.3. 規制の枠組み
9.3.4.4. 償還状況
9.3.4.5. メキシコの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4. 欧州
9.4.1. 欧州の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.2. 英国
9.4.2.1. 主要な国別動向
9.4.2.2. 競争状況
9.4.2.3. 規制の枠組み
9.4.2.4. 償還状況
9.4.2.5. 英国の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.3. ドイツ
9.4.3.1. 主要な国別動向
9.4.3.2. 競争状況
9.4.3.3. 規制の枠組み
9.4.3.4. 償還状況
9.4.3.5. ドイツの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.4. フランス
9.4.4.1. 主要な国別動向
9.4.4.2. 競争状況
9.4.4.3. 規制の枠組み
9.4.4.4. 償還シナリオ
9.4.4.5. フランスの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.5. イタリア
9.4.5.1. 主要な国別動向
9.4.5.2. 競争環境
9.4.5.3. 規制の枠組み
9.4.5.4. 保険償還のシナリオ
9.4.5.5. イタリアの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.6. スペイン
9.4.6.1. 主要な国別動向
9.4.6.2. 競争環境
9.4.6.3. 規制の枠組み
9.4.6.4. 償還シナリオ
9.4.6.5. スペインの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要な国別動向
9.4.7.2. 競争環境
9.4.7.3. 規制の枠組み
9.4.7.4. 償還シナリオ
9.4.7.5. スウェーデンの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国別動向
9.4.8.2. 競争環境
9.4.8.3. 規制の枠組み
9.4.8.4. 償還シナリオ
9.4.8.5. デンマークの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.4.9. ノルウェー
9.4.9.1. 主要な国別動向
9.4.9.2. 競争状況
9.4.9.3. 規制の枠組み
9.4.9.4. 償還状況
9.4.9.5. ノルウェーの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5. アジア太平洋地域
9.5.1. アジア太平洋地域の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.2. 中国
9.5.2.1. 主要な国別動向
9.5.2.2. 競争状況
9.5.2.3. 規制の枠組み
9.5.2.4. 保険償還の状況
9.5.2.5. 中国の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.3. 日本
9.5.3.1. 主要国の動向
9.5.3.2. 競争環境
9.5.3.3. 規制の枠組み
9.5.3.4. 保険償還の動向
9.5.3.5. 日本の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.4. インド
9.5.4.1. 主要国の動向
9.5.4.2. 競争環境
9.5.4.3. 規制の枠組み
9.5.4.4. 保険償還の状況
9.5.4.5. インドの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.5. 韓国
9.5.5.1. 主要国の動向
9.5.5.2. 競争状況
9.5.5.3. 規制の枠組み
9.5.5.4. 保険償還状況
9.5.5.5. 韓国の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.6. オーストラリア
9.5.6.1. 主要な国別動向
9.5.6.2. 競争環境
9.5.6.3. 規制の枠組み
9.5.6.4. 保険償還状況
9.5.6.5. オーストラリアの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.5.7. タイ
9.5.7.1. 主要な国別動向
9.5.7.2. 競争状況
9.5.7.3. 規制の枠組み
9.5.7.4. 保険償還状況
9.5.7.5. タイの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.6. ラテンアメリカ
9.6.1. ラテンアメリカの義歯床用樹脂市場の推計および予測、2021年~2033年 (百万米ドル)
9.6.2. ブラジル
9.6.2.1. 主要国の動向
9.6.2.2. 競争環境
9.6.2.3. 規制の枠組み
9.6.2.4. 償還状況
9.6.2.5. ブラジルの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.6.3. アルゼンチン
9.6.3.1. 主要な国別動向
9.6.3.2. 競争状況
9.6.3.3. 規制の枠組み
9.6.3.4. 償還状況
9.6.3.5. アルゼンチンの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.7. 中東およびアフリカ
9.7.1. 中東およびアフリカの義歯床用樹脂市場の推計および予測、2021年~2033年 (百万米ドル)
9.7.2. 南アフリカ
9.7.2.1. 主要国の動向
9.7.2.2. 競争状況
9.7.2.3. 規制の枠組み
9.7.2.4. 保険償還の状況
9.7.2.5. 南アフリカの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.7.3. サウジアラビア
9.7.3.1. 主要な国別動向
9.7.3.2. 競争環境
9.7.3.3. 規制の枠組み
9.7.3.4. 保険償還の状況
9.7.3.5. サウジアラビアの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.7.4. アラブ首長国連邦(UAE)
9.7.4.1. 主要な国別動向
9.7.4.2. 競争状況
9.7.4.3. 規制の枠組み
9.7.4.4. 償還状況
9.7.4.5. アラブ首長国連邦(UAE)の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
9.7.5. クウェート
9.7.5.1. 主要な国別動向
9.7.5.2. 競争状況
9.7.5.3. 規制の枠組み
9.7.5.4. 償還状況
9.7.5.5. クウェートの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 2025年の企業別市場シェア分析
10.4. 企業ヒートマップ分析
10.5. 戦略マッピング
10.5.1. 事業拡大
10.5.2. 合併・買収
10.5.3. 提携・協業
10.5.4. 新技術の導入
10.5.5. 研究開発
10.5.6. 企業概要
10.5.7. デンツプライ・シローナ
10.5.7.1. 企業概要
10.5.7.2. 財務実績
10.5.7.3. 製品ベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. アイボクラール・ヴィヴァデント
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品ベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. Kulzer GmbH
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. GC Corporation
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーク
10.5.10.4. 戦略的取り組み
10.5.11. Vertex-Dental B.V.
10.5.11.1. 会社概要
10.5.11.2. 財務実績
10.5.11.3. 製品ベンチマーク
10.5.11.4. 戦略的取り組み
10.5.12. SHOFU Inc.
10.5.12.1. 会社概要
10.5.12.2. 財務実績
10.5.12.3. 製品のベンチマーク
10.5.12.4. 戦略的取り組み
10.5.13. キーストーン・インダストリーズ
10.5.13.1. 会社概要
10.5.13.2. 財務実績
10.5.13.3. 製品のベンチマーク
10.5.13.4. 戦略的取り組み
10.5.14. フォームラボ
10.5.14.1. 会社概要
10.5.14.2. 財務実績
10.5.14.3. 製品ベンチマーク
10.5.14.4. 戦略的取り組み
10.5.15. ネクストデント(3Dシステムズ)
10.5.15.1. 会社概要
10.5.15.2. 財務実績
10.5.15.3. 製品ベンチマーク
10.5.15.4. 戦略的取り組み
10.5.16. Zhermack SpA
10.5.16.1. 会社概要
10.5.16.2. 財務実績
10.5.16.3. 製品ベンチマーク
10.5.16.4. 戦略的取り組み
10.5.17. Carbon, Inc.
10.5.17.1. 会社概要
10.5.17.2. 財務実績
10.5.17.3. 製品ベンチマーク
10.5.17.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表2 北米義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表3 北米義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表4 北米義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表5 北米義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表6 北米義歯床用樹脂市場:最終用途別、2021年~2033年(百万米ドル)
表7 米国義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表8 米国義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表9 米国義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表10 米国義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表11 米国義歯床用樹脂市場:最終用途別、2021年~2033年 (百万米ドル)
表12 カナダの義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表13 カナダの義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表14 カナダの義歯床用樹脂市場:用途別、 2021年~2033年(百万米ドル)
表15 カナダの義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表16 カナダの義歯床用樹脂市場、最終用途別、2021年~2033年(百万米ドル)
表17 メキシコの義歯床用樹脂市場、樹脂別、2021年 ~2033年(百万米ドル)
表18 メキシコの義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表19 メキシコの義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表20 メキシコの義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表21 メキシコの義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表22 欧州の義歯床用樹脂市場(樹脂別)、2021年~2033年 (百万米ドル)
表23 欧州の義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表24 欧州の義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表25 欧州の義歯床用樹脂市場、製品形態別、2021年~2033年 (百万米ドル)
表26 欧州の義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表27 ドイツの義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表28 ドイツの義歯床用樹脂市場(硬化方法別)、2021年~2033年 (百万米ドル)
表29 ドイツの義歯床用樹脂市場(用途別)、2021年~2033年(百万米ドル)
表30 ドイツの義歯床用樹脂市場(製品形態別)、2021年~2033年(百万米ドル)
表31 ドイツの義歯床用樹脂市場(最終用途別)、2021年~2033年 (百万米ドル)
表32 英国の義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表33 英国の義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表34 英国の義歯床用樹脂市場(用途別)、2021年~2033年 (百万米ドル)
表35 英国の義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表36 英国の義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表37 フランスの義歯床用樹脂市場(樹脂別)、2021年~2033年 (百万米ドル)
表38 フランス義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表39 フランス義歯床用樹脂市場(用途別)、2021年~2033年(百万米ドル)
表40 フランス義歯床用樹脂市場(製品形態別)、2021年~2033年 (百万米ドル)
表41 フランスの義歯床用樹脂市場、最終用途別、2021年~2033年(百万米ドル)
表42 イタリアの義歯床用樹脂市場、樹脂種別、2021年~2033年 (百万米ドル)
表43 イタリアの義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表44 イタリアの義歯床用樹脂市場(用途別)、2021年~2033年(百万米ドル)
表45 イタリアの義歯床用樹脂市場(製品形態別)、2021年~2033年(百万米ドル)
表46 イタリアの義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表47 スペインの義歯床用樹脂市場(樹脂種別)、2021年~2033年(百万米ドル)
表48 スペインの義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表49 スペインの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表50 スペインの義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表51 スペインの義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表52 デンマークの義歯床用樹脂市場(樹脂種別)、2021年~2033年 (百万米ドル)
表53 デンマークの義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表54 デンマークの義歯床用樹脂市場、用途別、2021年~2033年 (百万米ドル)
表55 デンマークの義歯床用樹脂市場(製品形態別)、2021年~2033年(百万米ドル)
表56 デンマークの義歯床用樹脂市場(最終用途別)、2021年~2033年 (百万米ドル)
表57 スウェーデンの義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表58 スウェーデンの義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表59 スウェーデンの義歯床用樹脂市場(用途別)、2021年~2033年(百万米ドル)
表60 スウェーデンの義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表61 スウェーデンの義歯床用樹脂市場:最終用途別、2021年~2033年(百万米ドル)
表62 ノルウェーの義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表63 ノルウェーの義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表64 ノルウェーの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表65 ノルウェーの義歯床用樹脂市場:製品形態別、2021年~2033年 (百万米ドル)
表66 ノルウェーの義歯床用樹脂市場:最終用途別、2021年~2033年(百万米ドル)
表67 アジア太平洋地域の義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表68 アジア太平洋地域の義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表69 アジア太平洋地域の義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表70 アジア太平洋地域の義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表71 アジア太平洋地域の義歯床用樹脂市場、最終用途別、2021年~2033年 (百万米ドル)
表72 中国の義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表73 中国の義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表74 中国の義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表75 中国の義歯床用樹脂市場(樹脂別、2021年~2033年)(百万米ドル)
表76 中国の義歯床用樹脂市場(最終用途別、2021年~2033年)(百万米ドル)
表77 インドの義歯床用樹脂市場(樹脂別、2021年~2033年) (百万米ドル)
表78 インドの義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表79 インドの義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表80 インドの義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表81 インドの義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表82 日本の義歯床用樹脂市場(樹脂種別)、2021年~2033年(百万米ドル)
表83 日本の義歯床用樹脂市場(硬化方法別)、2021年~2033年 (百万米ドル)
表84 日本の義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表85 日本の義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表86 日本の義歯床用樹脂市場、最終用途別、2021年~2033年 (百万米ドル)
表87 オーストラリアの義歯床用樹脂市場(樹脂別、2021年~2033年) (百万米ドル)
表88 オーストラリアの義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表89 オーストラリアの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表90 オーストラリアの義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表91 オーストラリアの義歯床用樹脂市場(最終用途別、2021年~2033年)(百万米ドル)
表92 韓国の義歯床用樹脂市場(樹脂別、2021年~2033年) (百万米ドル)
表93 韓国義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表94 韓国義歯床用樹脂市場、用途別、 2021年~2033年(百万米ドル)
表95 韓国義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表96 韓国義歯床用樹脂市場、最終用途別、 2021年~2033年(百万米ドル)
表97 タイの義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表98 タイの義歯床用樹脂市場:硬化方法別、2021年~2033年 (百万米ドル)
表99 タイの義歯床用樹脂市場、用途別、2021年~2033年(百万米ドル)
表100 タイの義歯床用樹脂市場、製品形態別、2021年~2033年(百万米ドル)
表101 タイの義歯床用樹脂市場(最終用途別、2021年~2033年)(百万米ドル)
表102 ラテンアメリカの義歯床用樹脂市場(樹脂別、2021年~2033年)(百万米ドル)
表103 ラテンアメリカ義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表104 ラテンアメリカ義歯床用樹脂市場(用途別)、2021年~2033年(百万米ドル)
表105 ラテンアメリカ義歯床用樹脂市場(製品形態別)、2021年 ~2033年(百万米ドル)
表106 ラテンアメリカ義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表107 ブラジル義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表108 ブラジル義歯床用樹脂市場(硬化方法別、2021年~2033年)(百万米ドル)
表109 ブラジル義歯床用樹脂市場(用途別、2021年~2033年)(百万米ドル)
表110 ブラジル義歯床用樹脂市場(製品形態別、2021年~2033年)(百万米ドル)
表111 ブラジル義歯床用樹脂市場:最終用途別、2021年~2033年(百万米ドル)
表112 アルゼンチン義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表113 アルゼンチンの義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表114 アルゼンチンの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表115 アルゼンチンの義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表116 アルゼンチンの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表117 中東・アフリカ(MEA)の義歯床用樹脂市場:樹脂種別、2021年~2033年(百万米ドル)
表118 MEA地域における義歯床用樹脂市場(硬化方法別、2021年~2033年)(百万米ドル)
表119 MEA地域における義歯床用樹脂市場(用途別、2021年~2033年)(百万米ドル)
表120 MEA地域における義歯床用樹脂市場(製品形態別、2021年~2033年)(百万米ドル)
表121 MEA義歯床用樹脂市場、最終用途別、2021年~2033年(百万米ドル)
表122 南アフリカの義歯床用樹脂市場、樹脂種別、2021年~2033年(百万米ドル)
表123 南アフリカの義歯床用樹脂市場、硬化方法別、2021年~2033年(百万米ドル)
表124 南アフリカの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表125 南アフリカの義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表126 南アフリカの義歯床用樹脂市場:最終用途別、2021年~2033年(百万米ドル)
表127 サウジアラビアの義歯床用樹脂市場:樹脂別、2021年~2033年(百万米ドル)
表128 サウジアラビアの義歯床用樹脂市場:硬化方法別、2021年~2033年 (百万米ドル)
表129 サウジアラビアの義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表130 サウジアラビアの義歯床用樹脂市場:製品形態別、2021年~2033年 (百万米ドル)
表131 サウジアラビアの義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表132 アラブ首長国連邦(UAE)の義歯床用樹脂市場(樹脂種別)、 2021年~2033年(百万米ドル)
表133 アラブ首長国連邦(UAE)の義歯床用樹脂市場:硬化方法別、2021年~2033年(百万米ドル)
表134 アラブ首長国連邦(UAE)の義歯床用樹脂市場:用途別、2021年~2033年(百万米ドル)
表135 アラブ首長国連邦(UAE)の義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表136 アラブ首長国連邦(UAE)の義歯床用樹脂市場(最終用途別)、2021年~2033年(百万米ドル)
表137 クウェートの義歯床用樹脂市場(樹脂別)、2021年~2033年(百万米ドル)
表138 クウェートの義歯床用樹脂市場(硬化方法別)、2021年~2033年(百万米ドル)
表139 クウェートの義歯床用樹脂市場(用途別)、2021年~2033年 (百万米ドル)
表140 クウェートの義歯床用樹脂市場:製品形態別、2021年~2033年(百万米ドル)
表141 クウェートの義歯床用樹脂市場:最終用途別、2021年~2033年 (百万米ドル)
図表一覧
図1 義歯床用樹脂市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 義歯床用樹脂市場の規模と成長見通し(百万米ドル)
図11 義歯床用樹脂市場:業界バリューチェーン分析
図12 義歯床用樹脂市場:市場ダイナミクス
図13 義歯床用樹脂市場:ポーターの分析
図14 義歯床用樹脂市場:PESTEL分析
図15 2025年および2033年の樹脂別義歯床用樹脂市場シェア(百万米ドル)
図16 樹脂別義歯床用樹脂市場:市場シェア(2025年および2033年)
図17 ポリメチルメタクリレート(PMMA)樹脂市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図18 ポリアミド(ナイロン)義歯用樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図19 複合材/繊維強化樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図20 その他の樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図21 硬化方法別義歯床用樹脂の市場シェア、2025年および2033年(百万米ドル)
図22 義歯床用樹脂市場(硬化方法別):市場シェア、2025年および2033年
図23 熱硬化型樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図24 自己重合型レジン市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図25 光重合型レジン市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図26 マイクロ波重合型レジン市場の推計および予測、
2021年~2033年(売上高、百万米ドル)
図27 義歯床用レジン市場の用途別シェア、2025年および2033年(百万米ドル)
図28 義歯床用レジン市場(用途別):市場シェア、2025年および2033年
図 29 総義歯市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図 図30 部分義歯市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図31 インプラント支持型オーバーデンチャー市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図32 義歯の裏打ち・補修市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図33 義歯床用樹脂市場の製品形態別シェア、2025年および2033年(百万米ドル)
図34 義歯床用樹脂市場(製品形態別):市場シェア、2025年および2033年
図35 従来の粉末・液体型義歯床用樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図36 CAD/CAM用PMMAディスクおよびパックの市場推計および予測、2021年~2033年(売上高、百万米ドル)
図37 3Dプリンティング用義歯床樹脂市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図38 用途別義歯床樹脂市場シェア、2025年および2033年(百万米ドル)
図39 義歯床用樹脂市場(用途別):市場シェア、2025年および2033年
図40 歯科技工所市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図41 歯科医院市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図42 学術・研究機関市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図43 地域別市場:主なポイント
図44 北米義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図45 米国義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図
46 カナダの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図47 メキシコの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図48 欧州の義歯床用樹脂市場の推計および予測、2021年~2033年 (百万米ドル)図49 英国の義歯床用樹脂市場の推計値および予測、2021年~2033年(百万米ドル)図50 ドイツの義歯床用樹脂市場の推計値および予測、2021年~2033年(百万米ドル)図51 フランスにおける義歯床用樹脂市場の推計および予測(2021年~2033年)(百万米ドル)図52 イタリアにおける義歯床用樹脂市場の推計および予測(2021年~2033年)(百万米ドル)図53 スペインの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図54 スウェーデンの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図55 デンマークの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図56 ノルウェーの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図57 アジア太平洋地域の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図58 中国の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図59 日本の義歯床用樹脂市場の推計および予測、 2021年~2033年(百万米ドル)図60 インドの義歯床用樹脂市場の推計および予測、2021年~2033年 (百万米ドル)図61 韓国における義歯床用樹脂市場の推計値および予測、2021年~2033年(百万米ドル)図62 オーストラリアにおける義歯床用樹脂市場の推計値および予測、2021年~2033年 (百万米ドル)図63 タイの義歯床用樹脂市場の推計値および予測、2021年~2033年(百万米ドル)図64 ラテンアメリカの義歯床用樹脂市場の推計値および予測、2021年~2033年(百万米ドル)図 65 ブラジルの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)図66 アルゼンチンの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図67 中東・アフリカ(MEA)の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図68 南アフリカの義歯床用樹脂市場の推計および予測、2021年~2033年 (百万米ドル)
図69 サウジアラビアの義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図70 アラブ首長国連邦(UAE)の義歯床用樹脂市場の推計および予測、2021年~2033年(百万米ドル)
図71 クウェートにおける義歯床用樹脂市場の推計および予測(2021年~2033年)(百万米ドル)
図72 主要企業の分類
図73 企業の市場における位置づけ
図74 主要企業の市場シェア分析(2025年)
図75 戦略的枠組み









