主な市場動向と洞察
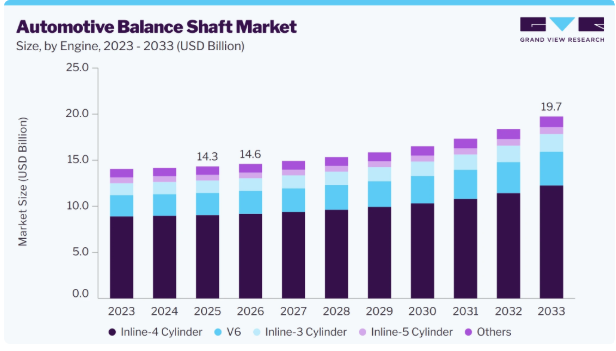
- エンジン別:直列4気筒セグメントが市場を席巻し、2025年の売上高シェアは63.1%でした。
- 製造プロセス別:鍛造セグメントが市場をリードし、2025年のシェアは65.2%でした。
- 用途別:乗用車セグメントが市場を席巻し、2025年の売上高シェアは78.4%でした。
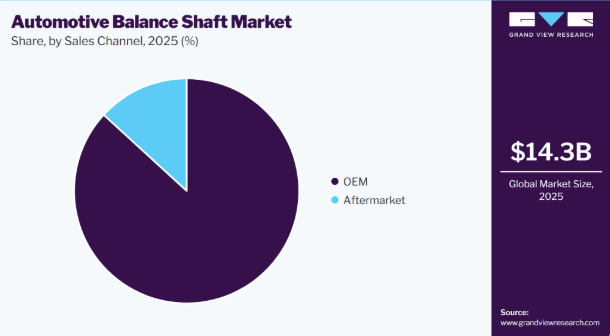
- 販売チャネル別:OEMセグメントが市場を席巻し、2025年の売上高シェアは86.8%でした。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア48.3%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:143億米ドル
- 2026年の推定市場規模:146億米ドル
- 2033年までの予測市場規模:197億米ドル
- CAGR(2026年~2033年):4.4%
乗り心地の向上、騒音レベルの低減、エンジン性能の洗練に対する消費者の期待の高まりも、需要を牽引しています。さらに、エンジンのダウンサイジングやターボチャージャーの普及といったトレンドにより、効果的な振動管理システムの必要性が高まっており、内燃機関およびハイブリッドパワートレイン全体においてバランスシャフトが採用される機会が生まれています。
市場における技術開発は、バランスシャフトシステムの効率性、コンパクト化、および統合性の向上に重点が置かれています。メーカー各社は、摩擦や回転損失を低減するため、軽量素材、最適化されたギアおよびチェーン駆動機構、ならびに精密製造技術の採用をますます進めています。自動車メーカーが、低騒音・低振動・低不快感(NVH)レベルを維持しつつパワートレインの効率向上を図る中、統合型バランスシャフトモジュール、改良された潤滑システム、およびハイブリッドパワートレイン向けに最適化された設計も、注目を集めています。
自動車用バランスシャフト業界への投資は、主に先進的なパワートレイン開発、製造の自動化、およびハイブリッド車技術への広範な投資と密接に関連しています。自動車部品サプライヤーは、費用対効果が高く高性能なバランスシステムを開発するために、精密加工、シミュレーション、試験、およびモジュール式コンポーネントプラットフォームへの投資を行っています。ハイブリッド車に使用される内燃機関は、洗練性と効率性に関する厳しい要件を引き続き満たさなければならないため、ハイブリッドパワートレインへの継続的な投資がさらなる機会をもたらすと予想されます。
規制環境は、ますます厳格化する燃費および車両排出ガス基準を通じて、先進的なバランスシャフト技術の採用を間接的に後押ししています。CO₂排出量の削減と燃費向上を促す規制により、自動車メーカーはエンジンのサイズ、重量、効率の最適化を迫られています。一方、騒音規制や車両品質基準では、振動の低減と走行静粛性の向上が引き続き重視されています。こうした要件により、メーカーはエネルギー損失を最小限に抑え、先進的なエンジンおよびハイブリッドパワートレインのアーキテクチャを補完するバランスシャフトシステムの開発を推進しています。
しかし、従来のエンジン用バランスシャフトシステムを必要としないバッテリー式電気自動車への移行が進んでいるため、市場には制約が生じています。また、バランスシャフトアセンブリに伴う追加コスト、重量、機械的な複雑さ、および摩擦も、小型車やコストに極めて敏感な車種セグメントにおける採用を制限する要因となり得ます。さらに、エンジン設計、マウントシステム、および代替的な振動制御技術の進歩により、特定の用途において専用のバランスシャフトシステムへの依存度が低下する可能性があり、市場の成長にとって長期的な課題となるでしょう。
市場の動向
自動車用バランスシャフト業界は、エンジンの洗練度向上、騒音・振動・不快感(NVH)の低減、そしてますますコンパクト化するパワートレインの性能最適化に対する継続的なニーズによって形作られています。エンジンのダウンサイジング、ターボチャージャーの採用、およびハイブリッドパワートレインの拡大は、効率的な振動管理ソリューションへの需要を支えている一方で、軽量化と精密製造が製品設計を一新しつつあります。同時に、従来のバランスシャフトは主に内燃機関に関連しているため、バッテリー式電気自動車への長期的な移行は構造的な課題をもたらしています。
市場の集中度と特徴
自動車用バランスシャフト業界は細分化されており、競争は、グローバル企業、地域企業、および専門の自動車部品メーカーからなる比較的幅広いグループの間で分散しています。主要な参入企業には、American Axle & Manufacturing、武蔵精密工業、Hirschvogel Group、OTICS Corporation、Sansera Engineering、SHW AG、およびいくつかの地域メーカーが含まれます。業界アナリストはまた、特定のOEM、エンジンプラットフォーム、または地域市場にサービスを提供する多数のサプライヤーを特定しており、これは、単一の企業が世界の競争環境を支配しているわけではないことを示しています。
このような分散化は、OEMとの調達関係、地域ごとの自動車生産状況、製造能力、および鍛造、鋳造、精密機械加工、パワートレイン部品の統合における専門性の違いによって引き起こされています。老舗サプライヤーは技術、品質、規模、および長期的なOEM契約を武器に競争している一方、地域や専門分野に特化した企業は、コスト効率や地元の自動車・エンジンメーカーへの地理的近接性を活かして競争しています。その結果、競争の激しさは依然として比較的高い水準にあり、各社は市場での地位を強化するため、製品の革新、生産能力の拡大、パートナーシップの構築、および軽量化やハイブリッド車対応のバランスシャフトソリューションの開発に注力しています。
エンジンの動向
直列4気筒エンジンセグメントは市場を席巻し、2025年には売上高シェアの63.1%を占めました。これは、乗用車、SUV、小型商用車においてこれらのエンジンが広く採用されていることに加え、特に自動車メーカーがエンジンのダウンサイジングと燃費効率の向上を追求していることが要因です。ターボチャージャーやハイブリッド化により、小型の4気筒エンジンでも大型エンジンに匹敵する性能を発揮できるようになり、幅広い車種プラットフォームでの継続的な採用を支えています。しかし、直列4気筒エンジンは、特に大排気量仕様において二次振動を発生させる可能性があり、騒音・振動・粗さ(NVH)性能を改善するためのバランスシャフトシステムへの需要を生み出しています。そのため、洗練された高出力の4気筒エンジンの使用が増加していることは、特に乗り心地やパワートレインの滑らかさが購入時の重要な判断基準となる中型車やプレミアム車において、バランスシャフトの搭載を後押ししています。
V6セグメントは、プレミアム乗用車、高性能志向のモデル、SUV、ピックアップトラック、およびより高い出力とトルクを必要とする特定の商用用途での継続的な採用により、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。自動車メーカーは、燃費効率や排出ガス規制を満たしつつ、パワートレインの洗練度向上にますます注力しており、特定のV6エンジンアーキテクチャにおいて、高度な振動管理ソリューションへの需要が生まれています。ターボチャージャー付きおよびハイブリッド化されたV6パワートレインの採用は、特に自動車メーカーが性能やパッケージング効率を損なうことなくNVHを低減しようとしていることから、コンパクトで効率的なバランスシステムの重要性をさらに際立たせることになります。
製造プロセスの洞察
2025年には、鍛造セグメントが市場を支配し、売上高シェアの65.2%を占めました。これは、現代の自動車エンジンに使用される、高強度、耐久性、かつ寸法精度の高いバランスシャフトに対する需要の高まりに牽引されたものです。鍛造バランスシャフトは、優れた機械的特性と耐疲労性を備えており、ターボチャージャー付きや高性能志向のパワートレインを含む、高負荷・高速のエンジン用途に適しています。エンジンの耐久性、NVH低減、および長寿命化への重視が高まっていることから、OEM各社は、特に部品の信頼性が極めて重要な乗用車や商用車において、精密鍛造部品の採用を進めています。
鋳造セグメントは、自動車用バランスシャフトの製造において、コスト効率の高い生産と設計の柔軟性向上が求められることから、予測期間中に大幅なCAGRで成長すると見込まれています。鋳造技術により、メーカーは複雑な形状の部品を製造し、特定の設計特性を組み込みつつ、大量生産にも対応できるため、コスト重視の車両プラットフォームに適しています。また、鋳造技術、材料配合、および精密仕上げプロセスの進歩により、部品の品質と寸法精度も向上しています。したがって、乗用車の大量生産の継続と製造コストの最適化へのニーズが、鋳造バランスシャフト部品および関連アセンブリの需要を支えると予想されます。
用途に関する洞察
乗用車セグメントは市場を牽引し、2025年には売上高シェアの78.4%を占めました。これは、より滑らかなエンジン動作、低騒音・低振動、および全体的な運転快適性の向上に対する消費者の期待の高まりに後押しされたものです。ダウンサイジングされたターボチャージャー付きの高出力直列3気筒および4気筒エンジンの使用拡大は、エンジン固有の振動を増大させる可能性があり、効果的なNVH管理ソリューションの必要性を生み出しています。バランスシャフトは、メーカーが燃費や性能を損なうことなくエンジンの洗練度を向上させるのに役立ち、特に中型車、プレミアム車、および高性能志向の乗用車における採用を後押ししています。スムーズなエンジンのスタート・ストップの切り替えが重要なハイブリッド乗用車の継続的な拡大は、バランスシャフトシステムの導入をさらに後押ししています。
小型商用車セグメントは、より高い積載量やより頻繁な稼働サイクルに対応しつつ、エンジンの耐久性、稼働信頼性、および運転者の快適性を向上させる必要性に後押しされ、予測期間中に最も高いCAGRで成長すると予想されます。バン、ピックアップトラック、およびその他の小型商用車では、4気筒やその他のコンパクトなディーゼル・ガソリンエンジンが頻繁に使用されていますが、これらは負荷の変化や長時間の稼働中に著しい振動を発生させる可能性があります。自動車用バランスシャフトは、こうした振動を低減し、パワートレインの滑らかさを向上させるとともに、関連するエンジン部品への負荷を軽減します。
販売チャネルに関する洞察
2025年には、OEMセグメントが市場を支配し、売上高シェアの86.8%を占めました。このセグメントの成長は、内燃機関およびハイブリッド車の継続的な生産、特に直列3気筒、直列4気筒、および振動制御の強化を必要とするその他のエンジン構成を搭載した車両の生産によって牽引されています。自動車メーカーは、騒音・振動・粗さ(NVH)性能、燃費効率、およびパワートレイン全体の洗練度の向上にますます注力しており、これにより、エンジンの初期製造段階におけるバランスシャフトの組み込みが促進されています。エンジンのダウンサイジング、ターボチャージャーの採用、およびハイブリッド化は、コンパクトで効率的な振動制御ソリューションへの需要を高めるため、OEMからの需要をさらに強めています。
アフターマーケット部門は、バランスシャフトシステムを採用した内燃機関を搭載した車両の導入台数の増加と車両の老朽化を背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。時間の経過とともに、ギア、チェーン、ベアリング、バランスシャフトアセンブリなどの関連部品は摩耗し、交換や修理が必要となります。特に価格に敏感な自動車市場や新興市場において、車両の所有期間が長くなっていることも、パワートレイン部品の交換需要をさらに後押ししています。
地域別分析
2025年、アジア太平洋地域の自動車用バランスシャフト市場は、世界市場において48.3%という最大の売上シェアを占めました。また、同地域は予測期間中に5.6%という最も高いCAGRで成長すると見込まれています。この地域の成長は、大規模な自動車生産、充実した自動車製造インフラ、そして内燃機関車およびハイブリッド車プラットフォームの強力な存在感に起因しています。中国、日本、インド、韓国は、エンジンおよび精密パワートレイン部品に対する大きな需要を総体的に支えており、一方で、車両の快適性や性能に対する消費者の期待の高まりが、効果的なNVHソリューションの採用をさらに後押ししています。
中国の自動車用バランスシャフト産業は、同国が世界最大の自動車製造拠点であることや、乗用車、商用車、ハイブリッドパワートレインの広範な生産が行われていることから、2025年には相当なシェアを占めました。直列3気筒および4気筒エンジンを搭載したコンパクトカーおよび中型車の生産台数が多いため、バランスシャフトシステムには大きな潜在市場が形成されています。
日本の自動車用バランスシャフト産業は、同国の強固な自動車製造基盤、世界的なOEMの存在感、およびハイブリッドパワートレイン技術におけるリーダーシップに牽引され、今後数年間で急速な成長が見込まれています。日本の自動車メーカーは、燃費効率、信頼性、コンパクトなエンジン設計、そして優れたNVH性能を引き続き重視しており、精密に設計されたバランスシャフトシステムの採用を後押ししています。
北米自動車用バランスシャフト市場の動向
北米の自動車用バランスシャフト産業は、2025年に世界市場の19.2%を占め、大きなシェアを確保しました。北米市場は、同地域における乗用車、SUV、ピックアップトラック、および小型商用車の大量生産に牽引されており、その多くは依然として内燃機関およびハイブリッドパワートレインを採用し続けています。エンジンのダウンサイジングやターボチャージャー付き4気筒エンジンの採用拡大により、NVH性能の向上とパワートレインの洗練性を維持するためのバランスシャフトへの需要が支えられています。
米国自動車用バランスシャフト市場の動向
米国の自動車用バランスシャフト業界は、大規模な自動車製造基盤と、SUV、ピックアップトラック、乗用車の生産台数の多さを背景に、2026年から2033年にかけて年平均成長率(CAGR)3.0%で成長すると予想されています。大型車両プラットフォームを含め、ターボチャージャー付きおよびダウンサイジングされた4気筒エンジンの採用が増加していることから、エンジンの滑らかさを向上させ、振動を低減するバランスシャフトシステムへの需要が拡大しています。
欧州の自動車用バランスシャフト市場の動向
欧州の自動車用バランスシャフト市場は、同地域の強固な自動車製造基盤、高度なエンジン技術力、およびハイブリッド車や高性能車の継続的な生産を背景に、2026年から2033年にかけて大幅な成長が見込まれています。欧州の自動車メーカーは、パワートレインの効率化、軽量化、およびNVH性能の向上にますます注力しており、これが技術的に高度なバランスシャフトシステムの採用を後押ししています。
英国の自動車用バランスシャフト産業は、今後数年間で急速な成長が見込まれています。同国の成長は、国内の自動車製造、高級車の生産、そして確立されたエンジンおよびパワートレインのサプライチェーンの存在によって支えられています。特に、4気筒エンジンを搭載した乗用車や、効果的な振動管理ソリューションが引き続き求められるハイブリッドパワートレインに対する需要が旺盛です。
ドイツの自動車用バランスシャフト産業は、同国がプレミアム車、エンジン開発、および先進的な自動車部品製造における世界的な主要拠点であることから、2025年には大きな市場シェアを占めました。ドイツのOEMおよびサプライヤーは、エンジンの洗練、性能、精密工学に引き続き重点を置いており、乗用車や高性能志向の車両における高品質なバランスシャフトシステムへの需要を生み出しています。
主要な自動車用バランスシャフト企業の概要
自動車用バランスシャフト業界で事業を展開する主要企業には、American Axle & Manufacturing, Inc.、Engine Power Components、Hirschvogel Group、遼寧博瑞機械有限公司、およびMAT Foundry Group Ltd.などが挙げられます。これらの企業は、エンジンの振動を低減し、騒音・振動・粗さ(NVH)性能を向上させるよう設計された、精密に製造されたバランスシャフトおよび関連するパワートレイン部品の開発・製造に注力しています。各社の製品は、さまざまなエンジン構成や車両用途に対応しており、エンジンの洗練度、耐久性、製造効率、およびパワートレイン全体の性能向上に重点を置いています。
- American Axle & Manufacturing, Inc.は、電気自動車、ハイブリッド車、内燃機関車向けのドライブトレインおよび金属成形技術を専門とする自動車部品サプライヤーです。同社は、乗用車および商用車向けのアクスルシステム、ドライブラインモジュール、e-ドライブ技術、精密金属成形部品など、幅広い自動車部品の設計、開発、検証、製造を行っています。同社の金属成形能力および精密鍛造・機械加工に関する専門知識は、バランスシャフトやその他のエンジン関連部品を含むパワートレイン部品において特に重要な役割を果たしています。同社は、世界の大手自動車OEMメーカーに製品を供給しており、国際的に広範な製造・エンジニアリング拠点を展開しています。
- Hirschvogel Groupは、鍛造および機械加工された鋼鉄・アルミニウム部品を専門とする自動車部品メーカーです。同社は、パワートレイン、トランスミッション、シャシー、ボディ、その他の車両用途にまたがる幅広い製品ポートフォリオをもって、主要な自動車メーカーやサプライヤーにサービスを提供しています。同社は、熱間、温間、冷間成形、機械加工、および取り付け可能な状態の部品生産における能力を有しています。同社は、エンジンバランスシステムに適用可能な部品を含む、精密に設計されたパワートレイン部品を供給しています。
主要な自動車用バランスシャフト企業:
本調査では、自動車用バランスシャフト市場に関する分析対象として、以下の主要企業を取り上げています:
- American Axle & Manufacturing, Inc.
- Engine Power Components
- Hirschvogel Group
- Liaoning Borui Machinery Co., Ltd.
- MAT Foundry Group Ltd.
- Musashi Seimitsu Industry Co., Ltd.
- Ningbo Jingda Hardware Manufacture Co., Ltd.
- OTICS Corp
- Sansera
- SHW AG
最近の動向
- 2025年1月、American Axle & Manufacturing(AAM)は、Dowlais社と14億4,000万米ドルの現金・株式交換による合併に合意し、ドライブトレインおよび金属成形技術に焦点を当てた、より大規模なグローバル自動車部品サプライヤーの設立を目指しています。合併後の会社は、内燃機関車、ハイブリッド車、電気自動車のすべてに対応し、AAMの事業およびGKN AutomotiveやGKN Powder MetallurgyといったDowlaisの事業を通じて、パワートレインの種類に依存しない製品ポートフォリオ、より幅広い顧客基盤、そしてより強固な地理的展開を実現することになります。
世界の自動車用バランスシャフト市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、エンジン、製造プロセス、用途、販売チャネル、および地域に基づいて、世界の自動車用バランスシャフト市場レポートをセグメント化しました。
- エンジン別見通し(売上高、10億米ドル、2021年~2033年)
- 直列3気筒
- 直列4気筒
- 直列5気筒
- V6
- その他
- 製造プロセス別見通し(売上高、10億米ドル、2021年~2033年)
- 鍛造
- 鋳造
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 小型商用車
- 大型商用車
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- OEM
- アフターマーケット
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 調査方法の分類と範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 自動車用バランスシャフトの変数、動向および範囲
3.1. 市場の概要/将来展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.3.3. 業界の機会
3.4. 自動車用バランスシャフトの分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.2. PESTEL分析
3.4.2.1. 政治情勢
3.4.2.2. 経済・社会情勢
3.4.2.3. 技術情勢
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章。自動車用バランスシャフト市場:エンジン別推定値および動向分析
4.1. セグメント概要
4.2. 自動車用バランスシャフト:エンジン別動向分析、2025年および2033年(10億米ドル)
4.3. 直列3気筒
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. 直列4気筒
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. 直列5気筒
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.6. V6
4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章. 自動車用バランスシャフト市場:製造プロセスの推計および動向分析
5.1. セグメント概要
5.2. 自動車用バランスシャフト:製造プロセスの推移分析(2025年および2033年)
(10億米ドル)
5.3. 鍛造
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. 鋳造
5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章. 自動車用バランスシャフト市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 自動車用バランスシャフト:用途別動向分析、2025年および2033年(10億米ドル)
6.3. 乗用車
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 小型商用車
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. 大型商用車
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章. 自動車用バランスシャフト市場:販売チャネルの推計および動向分析
7.1. セグメント概要
7.2. 自動車用バランスシャフト:販売チャネルの推移分析、2025年および2033年(10億米ドル)
7.3. OEM
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4. アフターマーケット
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第8章. 自動車用バランスシャフト市場:地域別推計および動向分析
8.1. 地域別自動車用バランスシャフトのシェア、2025年および2033年、10億米ドル
8.2. 北米
8.2.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.2.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.3. 製造プロセス別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.5. 販売チャネル別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.2.6. 米国
8.2.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.2.6.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.7. カナダ
8.2.7.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.2.7.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.7.3. 製造プロセス別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.2.7.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.7.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.8. メキシコ
8.2.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.2.8.2. エンジン別市場規模の推計および予測、2021年~2033年 (売上高、10億米ドル)
8.2.8.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.8.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.8.5. 販売チャネル別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3. 欧州
8.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.3. 製造プロセス別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.4. 用途別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.5. 販売チャネル別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.6. 英国
8.3.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.3.6.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.6.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.6.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.6.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7. ドイツ
8.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.7.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7.3. 製造プロセス別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7.5. 販売チャネル別の市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8. フランス
8.3.8.1. 市場規模推計および予測、2021年~2033年(10億米ドル)
8.3.8.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8.4. 用途別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.3.8.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4. アジア太平洋地域
8.4.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.4.2. エンジン別市場規模の推計および予測、2021年~2033年 (売上高、10億米ドル)
8.4.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.5. 販売チャネル別の市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6. 中国
8.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.6.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.4. 用途別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.5. 販売チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.4.7. インド
8.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.7.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.7.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.7.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.7.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.8. 日本
8.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.8.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.8.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.8.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.8.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.9. オーストラリア
8.4.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.9.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.9.3. 製造プロセス別市場規模の推計および予測、2021年~2033年 (売上高、10億米ドル)
8.4.9.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.9.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10. 韓国
8.4.10.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.4.10.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10.3. 製造プロセス別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10.4. 用途別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10.5. 販売チャネル別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5. ラテンアメリカ
8.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.5.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.5. 販売チャネル別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.5.6. ブラジル
8.5.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.5.6.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.6.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.6.4. 用途別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.5.6.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6. 中東・アフリカ
8.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.6.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.4. 用途別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.6.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6. サウジアラビア
8.6.6.1.
市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6.6.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6.3. 製造プロセス別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6.5. 販売チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7. アラブ首長国連邦(UAE)
8.6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6.7.2. エンジン別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7.5. 販売チャネル別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8. 南アフリカ
8.6.8.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.6.8.2. エンジン別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8.3. 製造プロセス別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8.5. 販売チャネル別の市場推計および予測、2021年~2033年(売上高、10億米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場シェア分析
9.4. 企業のヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. 合併・買収
9.5.3. 提携および協業
9.5.4. 新製品の発売
9.5.5. 研究開発
9.6. 企業概要
9.6.1. American Axle & Manufacturing, Inc.
9.6.1.1. 参加企業の概要
9.6.1.2. 財務実績
9.6.1.3.
製品ベンチマーク
9.6.1.4. 最近の動向
9.6.2. エンジンパワーコンポーネント
9.6.2.1. 参加企業の概要
9.6.2.2. 財務実績
9.6.2.3.
製品のベンチマーク 9.6.1.4. 最近の動向
9.6.3. ヒルシュフォーゲル・グループ
9.6.3.1. 参加企業の概要
9.6.3.2. 財務実績
9.6.3.3. 製品のベンチマーク
9.6.3.4. 最近の動向
9.6.4. 遼寧博瑞機械株式会社
9.6.4.1. 参加企業の概要
9.6.4.2. 財務実績
9.6.4.3. 製品ベンチマーク
9.6.4.4. 最近の動向
9.6.5. MAT Foundry Group Ltd.
9.6.5.1. 参加企業の概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 最近の動向
9.6.6. 武蔵精密工業株式会社
9.6.6.1. 参加企業の概要
9.6.6.2. 財務実績
9.6.6.3. 製品のベンチマーク
9.6.6.4. 最近の動向
9.6.7. 寧波景達五金製造株式会社
9.6.7.1. 参加企業の概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 最近の動向
9.6.8. OTICS Corp
9.6.8.1. 参加企業の概要
9.6.8.2. 財務実績
9.6.8.3. 製品ベンチマーク
9.6.8.4. 最近の動向
9.6.9. Sansera
9.6.9.1. 参加企業の概要
9.6.9.2. 財務実績
9.6.9.3. 製品のベンチマーク
9.6.9.4. 最近の動向
9.6.10. SHW AG
9.6.10.1. 参加企業の概要
9.6.10.2. 財務実績
9.6.10.3. 製品のベンチマーク
9.6.10.4. 最近の動向
表の一覧
表 1 略語一覧
表 2 世界の自動車用バランスシャフト市場、2021年~2033年(10億米ドル)
表 3 世界の自動車用バランスシャフト市場(地域別)、2021年~2033年(10億米ドル)
表4 世界の自動車用バランスシャフト市場(エンジン別、2021年~2033年)(10億米ドル)
表5 世界の自動車用バランスシャフト市場(製造プロセス別、2021年~2033年)(10億米ドル)
表6 世界の自動車用バランスシャフト市場(用途別、2021年~2033年)(10億米ドル)
表7 世界の自動車用バランスシャフト市場、販売チャネル別、2021年~2033年(10億米ドル)
表8 世界の直列3気筒エンジン市場、地域別、2021年~2033年(10億米ドル)
表9 世界の直列4気筒エンジン市場、地域別、2021年~2033年 (10億米ドル)
表10 地域別世界直列5気筒エンジン市場、2021年~2033年(10億米ドル)
表11 地域別世界V6エンジン市場、2021年~2033年(10億米ドル)
表12 地域別世界のその他エンジン市場、2021年~2033年(10億米ドル)
表13 地域別世界鍛造市場、2021年~2033年(10億米ドル)
表14 地域別世界鋳造市場、2021年~2033年(10億米ドル)
表15 地域別世界乗用車市場、2021年~2033年 (10億米ドル)
表16 2021年~2033年の地域別世界小型商用車市場(10億米ドル)
表17 2021年~2033年の地域別世界大型商用車市場(10億米ドル)
表18 2021年~2033年の地域別世界OEM市場 (10億米ドル)
表19 地域別世界アフターマーケット市場、2021年~2033年(10億米ドル)
表20 北米自動車用バランスシャフト市場、エンジン別、2021年~2033年(10億米ドル)
表21 北米自動車用バランスシャフト市場(製造プロセス別)、2021年~2033年(10億米ドル)
表22 北米自動車用バランスシャフト市場(用途別)、2021年~2033年(10億米ドル)
表23 北米自動車用バランスシャフト市場(販売チャネル別)、2021年~2033年(10億米ドル)
表24 米国自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表25 米国自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表26 米国自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表27 米国自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表28 カナダ自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表29 カナダの自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表30 カナダの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表31 カナダの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表32 メキシコ自動車用バランスシャフト市場、エンジン別 2021年~2033年(10億米ドル)
表33 メキシコ自動車用バランスシャフト市場、製造プロセス別 2021年~2033年 (10億米ドル)
表34 メキシコ自動車用バランスシャフト市場、用途別 2021年~2033年(10億米ドル)
表35 メキシコ自動車用バランスシャフト市場、販売チャネル別 2021年~2033年 (10億米ドル)
表36 欧州の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表37 欧州の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表38 欧州の自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表39 欧州自動車用バランスシャフト市場、販売チャネル別 2021年~2033年(10億米ドル)
表40 英国自動車用バランスシャフト市場、エンジン別 2021年~2033年(10億米ドル)
表41 英国の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表42 英国の自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表43 英国の自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表44 ドイツの自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表45 ドイツの自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表46 ドイツの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表47 ドイツの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表48 フランスの自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表49 フランス自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表50 フランス自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表51 フランス自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表52 アジア太平洋地域の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表53 アジア太平洋地域の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表54 アジア太平洋地域の自動車用バランスシャフト市場、用途別 2021年~2033年(10億米ドル)
表55 アジア太平洋地域の自動車用バランスシャフト市場、販売チャネル別 2021年~2033年 (10億米ドル)
表56 中国の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表57 中国の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表58 中国の自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表59 中国自動車用バランスシャフト市場、販売チャネル別 2021年~2033年(10億米ドル)
表60 インド自動車用バランスシャフト市場、エンジン別 2021年~2033年(10億米ドル)
表61 インド自動車用バランスシャフト市場、製造プロセス別 2021年~2033年 (10億米ドル)
表62 インドの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表63 インドの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表64 日本の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表65 日本の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表66 日本の自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表67 日本の自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表68 オーストラリアの自動車用バランスシャフト市場:エンジン別 2021年~2033年 (10億米ドル)
表69 オーストラリアの自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表70 オーストラリアの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表71 オーストラリアの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表72 韓国の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表73 韓国の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表74 韓国自動車用バランスシャフト市場、用途別 2021年~2033年(10億米ドル)
表75 韓国自動車用バランスシャフト市場、販売チャネル別 2021年~2033年(10億米ドル)
表76 ラテンアメリカ自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表77 ラテンアメリカ自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表78 ラテンアメリカ自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表79 ラテンアメリカ自動車用バランスシャフト市場:販売チャネル別 2021年 ~2033年(10億米ドル)
表80 ブラジル自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表81 ブラジル自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表82 ブラジル自動車用バランスシャフト市場:用途別 2021年~2033年 (10億米ドル)
表83 ブラジル自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表84 中東・アフリカの自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表85 中東・アフリカの自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表86 中東・アフリカの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表87 中東・アフリカの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表88 アラブ首長国連邦(UAE)の自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表89 アラブ首長国連邦(UAE)の自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)の自動車用バランスシャフト市場:販売チャネル別 2021年~2033年 (10億米ドル)
表92 サウジアラビアの自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表93 サウジアラビアの自動車用バランスシャフト市場:製造プロセス別 2021年~2033年(10億米ドル)
表94 サウジアラビアの自動車用バランスシャフト市場:用途別 2021年~2033年(10億米ドル)
表95 サウジアラビアの自動車用バランスシャフト市場:販売チャネル別 2021年~2033年(10億米ドル)
表96 南アフリカの自動車用バランスシャフト市場:エンジン別 2021年~2033年(10億米ドル)
表97 南アフリカの自動車用バランスシャフト市場、製造プロセス別 2021年~2033年(10億米ドル)
表98 南アフリカの自動車用バランスシャフト市場、用途別 2021年~2033年(10億米ドル)
表99 南アフリカの自動車用バランスシャフト市場、販売チャネル別 2021年~2033年(10億米ドル)
図表一覧
図1 自動車用バランスシャフト市場のセグメンテーション
図2 市場概況
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競争環境の概要
図10 自動車用バランスシャフト:産業バリューチェーン分析
図11 自動車用バランスシャフト:市場動向
図12 自動車用バランスシャフト:ポーターの分析
図13 自動車用バランスシャフト:PESTEL分析
図14 エンジン別自動車用バランスシャフトのシェア(2025年および2033年) (10億米ドル)
図15 自動車用バランスシャフト(エンジン別):市場シェア(2025年および2033年)
図16 直列3気筒市場の推計および予測(2021年~2033年)(売上高、10億米ドル)
図17 直列4気筒市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 直列5気筒市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図19 V6エンジンの市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図20 その他エンジンの市場規模推計および予測、2021年~2033年 (売上高、10億米ドル)
図21 製造プロセス別自動車用バランスシャフトのシェア、2025年および2033年(10億米ドル)
図22 製造プロセス別自動車用バランスシャフト:市場シェア、2025年および2033年
図23 鍛造市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 鋳造市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図25 自動車用バランスシャフトの用途別シェア(2025年および2033年)(10億米ドル)
図26 自動車用バランスシャフトの用途別市場シェア(2025年および2033年)
図27 乗用車市場の推計および予測(2021年~2033年)(売上高、10億米ドル)
図28 軽商用車市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図29 大型商用車市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図30 自動車用バランスシャフトの販売チャネル別シェア、2025年および2033年(10億米ドル)
図31 自動車用バランスシャフトの販売チャネル別市場シェア、2025年および2033年
図32 OEM市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 アフターマーケット市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図34 地域別市場:主なポイント
図35 北米自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図36 米国自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図37 カナダの自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図38 メキシコの自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図39 欧州の自動車用バランスシャフト市場の推計および予測、2021年 ~2033年(10億米ドル)
図40 英国の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図41 ドイツの自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図42 フランス自動車用バランスシャフト市場の推計および予測、2021年~2033年 (10億米ドル)
図43 アジア太平洋地域の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図44 中国の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図45 インドの自動車用バランスシャフト市場の推計および予測、 2021年~2033年(10億米ドル)
図46 日本の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図47 オーストラリアの自動車用バランスシャフト市場の推計および予測、2021年~2033年 (10億米ドル)
図48 韓国自動車用バランスシャフト市場の推計および予測、2021年~2033年 (10億米ドル)
図49 ラテンアメリカにおける自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図50 ブラジルにおける自動車用バランスシャフト市場の推計および予測、2021年~2033年 (10億米ドル)
図51 中東・アフリカ(MEA)の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図52 サウジアラビアの自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図53 アラブ首長国連邦(UAE)の自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図54 南アフリカの自動車用バランスシャフト市場の推計および予測、2021年~2033年(10億米ドル)
図55 主要企業の分類
図56 企業の市場における位置づけ
図57 主要企業の市場シェア分析、2025年
図58 戦略的枠組み









