主な市場動向と洞察
- 機構別:2025年には、容積式コネクタセグメントが44.9%という最大の市場シェアを占めました。
- コネクタ構成別:2025年には、ストレートチャネルセグメントが54.7%という最大の市場シェアを占めました。
- 交換間隔別:2025年には、標準交換間隔のコネクタセグメントが73.9%という最大の市場シェアを占めました。
- 用途別:2025年には、一般的な点滴および薬剤投与セグメントが55.1%という最大の市場シェアを占めました。
- 最終用途別:2025年には、病院セグメントが61.7%という最大の市場シェアを占めました。
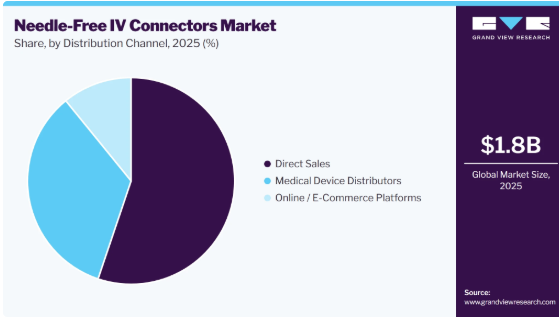
- 流通チャネル別:2025年には、直接販売セグメントが55.2%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
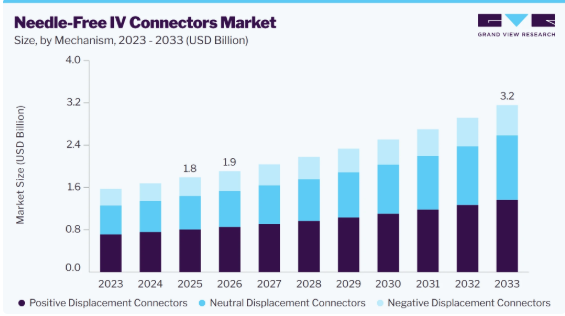
- 2025年の市場規模:18億米ドル
- 2026年の推定市場規模:19億米ドル
- 2033年までの予測市場規模:32億米ドル
- CAGR(2026年~2033年):7.5%
より安全な静脈内投与手法の普及、静脈内療法を必要とする入院患者数の増加、および感染予防への重視の高まりにより、病院や医療施設では無針コネクタの導入が進んでいます。クローズドシステムや抗菌ソリューションを含むコネクタ設計の技術的進歩も、市場の成長をさらに後押ししています。カテーテル関連血流感染(CRBSI)の予防に対する注目が高まっていることは、医療施設が感染管理とより安全な血管アクセス手法を優先する中、無針静脈内コネクタ業界の主要な推進要因となっています。無針コネクタは、繰り返される静脈内アクセス時の汚染リスクを最小限に抑え、標準化されたカテーテルケアプロトコルを支援するため、病院、診療所、その他の医療現場での導入が促進されています。医療関連感染の削減に対する規制面および臨床面での重視が高まっていることも、先進的な無針コネクタ技術への需要をさらに後押ししています。
例えば、2025年6月、米国疾病予防管理センター(CDC)は、中心静脈カテーテル関連血流感染(CLABSI)は予防可能であることを指摘し、その発生を減らすために推奨される感染管理対策の順守を強調しました。カテーテル関連感染の予防に対するこうした継続的な注目が、医療施設における、反復的なアクセスを容易にし、標準化された感染予防プロトコルを支援する針なし静脈内コネクタを含む、より安全な静脈内アクセス技術の導入を後押ししています。
さらに、新しい血管内カテーテル感染予防ガイドラインの世界的な導入により、医療システムがカテーテルの挿入、維持管理、アクセス、および感染管理の実践を標準化することが促進され、市場を牽引すると予想されます。2026年5月、WHOは中心静脈カテーテルに関するグローバルガイドラインを発表し、続いて2026年6月には、各国レベルでの推奨事項の採用と適応を促進するためのグローバル導入ウェビナーを開催しました。無菌アクセス、スタッフ研修、サーベイランス、および多角的な感染予防戦略への広範な重視は、より安全な無針コネクタ技術への需要を支えるものと見られます。
市場の動向
無針静脈内コネクタ業界は、より安全な静脈内療法への需要の高まり、カテーテル関連血流感染の予防への重視の増大、および医療従事者の針刺し事故を削減するための取り組みによって形作られています。密閉型システム、抗菌性、および正圧/中性置換型コネクタにおける技術的進歩により、病院やその他の医療施設での導入が促進されています。しかし、製品コスト、互換性の要件、およびコネクタに関連する汚染への懸念が導入を制限する一方で、在宅医療の拡大や輸液療法の実施量の増加が、さらなる成長の機会を生み出しています。
市場の集中度と特徴
無針静脈内コネクタ業界は、抗菌材料、クローズドシステム設計、および中立・正変位メカニズムの進歩に牽引され、高度なイノベーションが見られます。メーカー各社は、血液の逆流を低減し、微生物汚染を最小限に抑え、カテーテルの開通性を向上させ、医療従事者にとっての使いやすさを高めるコネクタを開発しています。例えば、BD社の「MaxPlus Clear」無針コネクタは、密閉されたアクセス面と透明な流体ハウジングを特徴とし、反復的な静脈アクセス時の微生物汚染を低減することに重点を置いた設計となっています。
この市場では適度なレベルのM&A活動が見られ、戦略的な買収は主に、輸液療法のポートフォリオの強化や、専門的なコネクタ技術の獲得に焦点を当てています。例えば、2025年9月、Avanos Medical社はNexus Medical社を買収し、集中治療用途向けのTKO逆流防止ニードルフリーコネクタ技術を自社のポートフォリオに追加しました。Nordson社によるAtrion社の買収を含め、医療用輸液・投与技術分野全体で広範な統合が進んでいることも、互いに補完し合う輸液デバイスの機能に対する関心が引き続き高いことを示しています。
規制要件は、メーカーに対し、市販化前にデバイスの安全性、性能、無菌性、および適合性を実証することを義務付けることで、市場に大きな影響を与えています。米国では、無針コネクタは21 CFR 880.5440に基づきクラスIIの血管内投与セットとして規制されており、一般的に510(k)認可が必要となります。微生物侵入試験や感染管理性能に対する規制の重視が高まっていることから、メーカーは汚染防止性能が向上し、より安全な設計のコネクタを開発するよう促されていますが、一方で、コンプライアンス要件により、製品開発コストや市場投入までの期間が長くなる可能性があります。
無針静脈内コネクタ業界の最終用途は、静脈内療法や血管アクセス処置が頻繁に行われる病院や急性期医療施設に集中しています。病院では、安全な静脈内アクセスを確保し、鋭利な医療器具に関連するリスクを低減するため、集中治療、救急医療、外科、腫瘍科、その他の各部門で無針コネクタが求められています。CDC(米国疾病予防管理センター)は、静脈内チューブのアクセスに無針システムの使用を具体的に推奨しており、感染リスクを最小限に抑えるために、コネクタの適切な消毒と取り扱いについて強調しています。
メカニズムに関する洞察
2025年には、容積式コネクタセグメントが市場を支配し、市場の44.9%を占めました。この優位性は、静脈内療法中の血液逆流やカテーテル閉塞の懸念に対処できる能力に支えられています。2024年、CDCは、吸引された血液を洗い流す、あるいは輸液カテーテルへの吸引を防ぐために設計された手法として、正圧および中性流体置換技術を認めています。2024年2月、CDCは「血管内カテーテル関連感染症の予防に関する推奨事項の概要」を更新しました。CDCは、汚染リスクを最小限に抑えるため、静脈内チューブへのアクセスには無針システムの使用、推奨される間隔に従った無針コネクタの交換、システム構成部品間の互換性の確保、および使用前のアクセスポートの消毒を推奨しています。
中性置換コネクタセグメントは、カテーテルの開通性を維持し、静脈内療法に関連する合併症を低減するコネクタ技術への需要が高まっていることから、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。2025年3月、24,334件の出版物を精査し、61件の研究を対象とした系統的レビューが行われ、流体置換量が少なく逆流防止機能を備えた無針コネクタは、カテーテル閉塞による合併症を減らし、カテーテルの留置期間を延長する可能性があることが明らかになりました。また、このレビューでは、カテーテル閉塞が血管アクセスデバイスの3%から38%に影響を及ぼす可能性があることが報告されており、静脈内アクセスを途切れさせることなく維持するように設計された技術に対する臨床的なニーズが浮き彫りになりました。
コネクタの構成に関する洞察
2025年には、ストレートチャネルセグメントが市場を支配し、市場シェアの54.7%を占めました。この優位性は、単一の流路を通じて体液や薬剤を直接投与できる、シンプルで実用的な設計によって支えられています。ストレートチャネルコネクタは、日常的な静脈内処置に広く適しており、一般的に使用される静脈内投与セット、注射器、およびカテーテルと統合することができます。そのシンプルな構成により、臨床処置中の取り扱い、接続、洗浄、およびメンテナンスも容易になります。
マルチチャネルセグメントは、単一の血管アクセスポイントを通じて複数の輸液療法を効率的に管理する必要性が高まっていることから、予測期間中に最も高いCAGRで成長すると予想されています。マルチチャンネルコネクタを使用することで、医療従事者は追加のアクセスポイントや接続を最小限に抑えつつ、複数の輸液や薬剤を投与することができます。その用途は、集中治療、救急医療、腫瘍学、および患者が同時療法を必要とする可能性のあるその他の医療現場において特に重要です。複雑な輸液レジメンの利用拡大と、効率的な静脈アクセス管理への重視の高まりが、マルチチャンネル構成への需要を支えると予想されます。
交換間隔に関する分析
標準的な交換間隔のコネクタセグメントが市場を支配しており、2025年には市場シェアの73.9%を占めました。この優位性は、日常的な静脈内療法における確立された使用実績と、広く採用されている病院の交換プロトコルとの互換性によって支えられています。標準交換間隔のコネクタは、医療従事者にコネクタ交換を管理するための体系的なアプローチを提供し、一貫したカテーテルケアの維持や、繰り返しアクセスを行う際の汚染リスクの低減に寄与します。これらのコネクタは、定期的な静脈内投薬や輸液が行われる病院、外来診療所、その他の医療施設で幅広く適用されています。確立された臨床的使用実績、複数の製品ポートフォリオでの入手可能性、および既存の静脈内投与システムとの統合が、標準交換間隔コネクタへの需要を引き続き支えています。
交換間隔延長型コネクタセグメントは、不必要なコネクタ交換の削減、カテーテルケアの効率化、およびデバイス操作頻度の低減がますます重視されていることから、予測期間中に最も高いCAGRで成長すると予想されます。交換間隔の延長は、長期にわたる静脈内療法中に必要なコネクタの操作回数を減らすのに役立ち、臨床ワークフローの効率化も支援します。これらのコネクタは、より長期にわたる血管アクセスや反復的な薬剤投与を必要とする患者にとって特に重要です。
用途別分析
一般的な静脈内輸液・薬剤投与セグメントが市場を支配しており、2025年には市場シェアの55.1%を占めました。この優位性は、病院や外来医療現場において、日常的な輸液、薬剤投与、および支持療法のための静脈内療法が広く利用されていることに支えられています。このセグメントは、入院患者における静脈アクセスの頻繁な必要性と、幅広い臨床処置への適用可能性という利点があります。さらに、標準的な輸液システム、注射器、および血管アクセスデバイスとの併用が定着している無針コネクタは、安定した需要を支えています。日常的かつ反復的な静脈アクセスへの適性が、市場における主要な用途セグメントとしての地位をさらに強固なものにしています。
専門的輸液セグメントは、特に化学療法、完全静脈栄養(TPN)、および集中治療において、複雑かつ長期にわたる輸液療法の利用が増加していることから、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。これらの用途では、血管アクセスデバイスを介した反復的な薬剤投与や持続輸液が必要となる場合が多く、信頼性の高いコネクタシステムへの需要を生み出しています。専門的な治療を必要とする患者数の増加や、長期にわたる静脈内治療の利用拡大が、このセグメントの成長を支えると予想されます。
エンドユースに関する洞察
2025年には、集中治療、救急、外科、腫瘍科、および一般入院病棟において、病院で大量の静脈内処置が行われていることから、病院セグメントが61.7%のシェアを占め、市場を支配しました。入院患者の最大70%が、入院中に末梢血管カテーテルを必要とする可能性があり、これにより静脈アクセス用コンポーネントに対する大きな需要が生まれています。また、CDC(米国疾病予防管理センター)は、静脈チューブへのアクセスに針なしシステムの使用を推奨しており、病院における静脈内療法や感染管理の実践において、その日常的な導入が後押しされています。
在宅医療セグメントは、輸液療法が病院から在宅環境へと移行する傾向が強まっていることを背景に、予測期間中に最も高いCAGRで成長すると予想されます。2026年、CMSは、自宅で輸液療法を受ける適格患者を対象に、専門サービス、トレーニング、モニタリング、および関連消耗品をカバーする専用の在宅輸液療法給付を引き続き支援しました。在宅静脈内療法の利用拡大に伴い、特に長期または反復的な輸液を必要とする患者において、無針静脈内コネクターを含む、安全で使いやすい血管アクセスコンポーネントの需要が高まっています。
流通チャネルに関する分析
2025年には、メーカーと医療提供者との強固な関係に支えられ、直接販売セグメントが市場シェアの55.2%を占め、市場を席巻しました。直接販売により、病院や診療所は技術的な指導、製品トレーニング、およびカスタマイズされた購買サポートを受けることができます。また、安定した供給、一括調達、アフターサービスも容易になるため、このチャネルは特に大規模な医療機関にとって魅力的なものとなっています。
オンライン/Eコマース・プラットフォーム部門は、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。病院、診療所、その他の医療提供者によるデジタル調達の増加により、より幅広い医療機器へのアクセスが改善されています。また、Eコマース・プラットフォームは、便利な注文、透明性の高い製品情報、効率的な在庫補充を提供しており、無針静脈内コネクタにおけるその採用拡大を支えています。
地域別分析
2025年、北米の無針静脈内コネクタ市場は34.6%という最大のシェアを占めました。これは、同地域における大規模な病院および外来医療インフラ、静脈内療法の高い利用率、ならびに感染予防や医療従事者の安全への関心の高まりに支えられたものです。病院では、繰り返される静脈内アクセスに伴う偶発的な針刺し事故や汚染のリスクを低減するため、無針コネクタの導入が進んでいます。また、中心静脈カテーテル関連血流感染の低減への継続的な注力が、医療施設に対し、より安全な静脈アクセス手法の導入を促しています。さらに、血液の逆流、カテーテルの閉塞、および汚染のリスクを最小限に抑えるのに役立つ、密閉型システム、中立型および正置換型のコネクタへの需要が高まっています。在宅輸液、がん治療、救急医療、および外来での静脈内療法の拡大も、利便性が高く信頼性の高い無針アクセスデバイスへの需要をさらに生み出しています。
米国の無針静脈内コネクタ市場の動向
米国の無針静脈内コネクタ業界は、病院、集中治療室、がんセンター、救急部門、外来施設における静脈内療法の広範な利用に支えられ、成長を続けています。感染予防、カテーテルの安全性、および偶発的な針刺し事故の低減への重視が高まっていることから、医療従事者は日常的な静脈ライン管理のために無針アクセスシステムを採用するようになっています。また、中心静脈カテーテルや末梢静脈カテーテルの継続的な使用も需要を支えており、これによりコネクタの交換やメンテナンスに対する継続的なニーズが生まれています。病院では、血液の逆流、カテーテルの閉塞、汚染のリスクを低減するのに役立つ、中立型および正置換型のコネクタが採用されています。
例えば、米国疾病予防管理センター(CDC)が2026年に公表したデータによると、2024年に急性期病院における中心静脈カテーテル関連血流感染が9%減少したことが示されており、これは感染予防への継続的な重視を浮き彫りにするとともに、無針静脈アクセスコネクタなどのより安全な静脈アクセス技術の導入を後押ししています。
米国における医療関連感染(HAI)の継続的な負担は、感染予防やより安全な静脈内アクセス手法への注目を高めることで、無針静脈内コネクタへの需要を支えています。医療施設では、繰り返し使用時の汚染リスクを最小限に抑えるため、静脈内投与システムの取り扱いおよびアクセスに関するプロトコルを強化しています。無針コネクタは密閉型のアクセスポイントを提供し、針による静脈内投与システムの穿刺を不要にするため、現代の静脈内アクセス手法において重要な要素となっています。感染管理の遵守、より安全なカテーテル管理、および汚染リスクの低減に対する重視が高まっていることから、病院は無針コネクタ技術の導入やアップグレードを進めています。
さらに、外来点滴、がん治療、在宅点滴、および通院治療の拡大に伴い、針なしコネクターの利用範囲は従来の入院患者向け環境を超えて広がっています。米国市場の成長は、感染管理の優先度の高まり、定期的な交換需要、技術の進歩、および医療現場全般における静脈内療法の利用拡大によって牽引されており、より安全で利便性の高い静脈内アクセスソリューションに対する安定した需要を生み出しています。
欧州の無針静脈内コネクタ市場の動向
欧州の無針静脈内コネクタ業界は、同地域の強固な医療インフラ、感染予防への注目の高まり、および病院や外来診療現場における静脈内療法の広範な利用に支えられ、成長を続けています。医療提供者は、安全な静脈内アクセス、汚染管理、および針刺し事故のリスク低減をより重視しており、従来の針を用いたアクセスシステムから無針の代替品への置き換えを促進しています。欧州の病院全体で医療関連感染が依然として課題となっていることも、感染管理対策の強化につながり、より安全な静脈アクセス技術への需要を支えています。さらに、欧州における高齢化や慢性疾患の有病率の上昇により、がん治療や繰り返しの静脈アクセスを必要とするその他の疾患を含む、長期的な点滴療法のニーズが高まっています。
英国の無針静脈アクセスコネクタ業界は、医療システムが院内感染(HAI)の低減と静脈アクセスの安全性向上に注力していることを背景に、成長を続けています。中心静脈カテーテル関連の血流感染は、血管内デバイスへの繰り返しのアクセスが汚染の機会を生み出す可能性があるため、依然として重要な感染管理上の懸念事項となっています。例えば、イングランドでは、2024-25会計年度において、成人集中治療室(ICU)でICU滞在日数1,000日あたり3.6件の血流感染症が記録され、ICU滞在日数の58.6%で中心静脈カテーテルが使用されていました。ICU関連の血流感染症のうち21.2%は、中心静脈カテーテル関連血流感染症(CLABSI)に分類されました。
この状況を受け、医療機関ではカテーテルケアのプロトコルを強化し、密閉型静脈内アクセスを可能にし、より安全な取り扱いを可能にする無針コネクターの導入が進められています。院内感染(HAI)およびCLABSIの削減に重点が置かれていることから、病院では、消毒性能が向上したコネクターや、中立型または正置換型のメカニズムを備えたコネクターの使用も促進されています。これらは適切に使用すれば、汚染や血液逆流のリスクを低減するのに役立ちます。さらに、病院、腫瘍科、集中治療室、外来診療の各現場で継続的に行われる静脈内療法により、コネクターの交換に対する需要が絶えず生じています。
ドイツの無針静脈内コネクタ市場は、同国の充実した病院インフラ、入院および集中治療サービスの利用率の高さ、そして感染予防への強い注力により、成長を続けています。ドイツには多数の病院と集中治療用ベッドがあり、集中治療、外科、腫瘍科、救急、および一般入院の各現場において、静脈内アクセスデバイスに対する持続的な需要が生まれています。医療関連感染が引き続き課題となっていることも、病院がカテーテルケアや血管アクセスに関するプロトコルを強化し、反復的な点滴ラインの操作に伴う汚染リスクを低減するよう促しています。医療提供者が感染管理手順を細分化・標準化するにつれ、より安全な点滴療法の実践の一環として、密閉型および無針アクセスシステムの重要性が高まっています。
アジア太平洋地域の無針点滴コネクタ市場の動向
アジア太平洋地域の無針静脈コネクター業界は、中国、インド、日本、韓国、および東南アジアにおける医療費の増加、病院インフラの拡充、ならびに静脈内療法の利用拡大に支えられ、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。慢性疾患の負担の増大や、化学療法、集中治療、抗生物質投与、その他の長期にわたる静脈内療法を必要とする患者数の増加により、静脈アクセスデバイスに対する継続的な需要が生まれています。医療施設では、感染予防、医療関連感染の管理、および医療従事者の安全がますます重視されており、それにより、無針および密閉型静脈アクセスシステムの導入が促進されています。また、アジアの新興市場における病院の近代化に伴い、従来の静脈内コネクタから、中立型および容積式設計、逆流防止システム、その他の先進的なコネクタへの置き換えが進んでいます。
インドの無針静脈アクセスコネクタ市場は、特に大規模な民間病院チェーン、三次医療センター、および拡大を続ける専門医療施設において、病院がより標準化され、より安全な静脈アクセス手法へと移行するにつれて拡大しています。成熟した市場との主な違いは、成長が単なる更新需要だけでなく、既存の病院システムの近代化とアップグレードによって支えられている点にあります。クローズド型点滴システムの採用拡大により、病院では無針コネクタを点滴カテーテル、延長セット、投与セットに統合する動きが進んでおり、医療機関における調達機会がさらに広がっています。また、インドでは集中治療、腫瘍学、透析、救急医療の受け入れ能力が拡大しており、反復的または長期にわたる静脈アクセスを必要とする患者数も増加しています。
日本の無針静脈内コネクタ業界は、主に病院インフラの拡充によって牽引されているのではなく、在宅および外来での点滴ケアへの移行を通じて成長しています。日本の人口の高齢化に伴い、患者が病院への通院回数を減らして治療を受けられる医療サービスへの需要が高まっている一方で、在宅医療や地域密着型ケアもさらに発展しています。これにより、従来の入院環境以外で、点滴セットやその他の静脈内アクセス機器とともに使用される無針コネクタに、さらなる機会が生まれています。また、日本の高度な医療インフラは、標準化された輸液プロトコルに組み込むことができる、信頼性が高く使いやすい静脈アクセス製品の導入を後押ししています。
世界経済フォーラムによると、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めていると報告しています。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界でも最も高齢化が進んだ社会となっています。
ラテンアメリカの無針静脈内コネクタ市場の動向
ラテンアメリカの無針静脈内コネクタ業界は、特にブラジルやアルゼンチンにおいて、病院がより安全で標準化された静脈内アクセスシステムへと徐々に移行していることから、拡大しています。集中治療室(ICU)の利用増加、がん治療、外科手術、および反復的または長期にわたる静脈内アクセスを必要とするその他の治療法の増加が、血管アクセスデバイスの導入台数の増加を牽引しています。病院では、中心静脈カテーテル関連の感染症予防やカテーテル管理がより重視されるようになっており、これが従来の針を使用するシステムや開放型アクセスシステムから、無針コネクタへの置き換えを後押ししています。また、この地域では、大規模な私立病院や三次医療機関と小規模な公立施設の間で導入状況にばらつきがあるため、市場浸透に向けた大きな機会が存在します。
MEA(中東・アフリカ)の無針静脈内コネクタ市場の動向
中東・アフリカ(MEA)地域の無針静脈内コネクタ業界は、病院が感染予防、より安全な血管アクセス、および最新の輸液実践を優先するにつれて成長しています。中東、特にサウジアラビアやアラブ首長国連邦(UAE)では、三次医療機関、民間医療施設、がんセンター、集中治療室、およびデイケア治療施設の拡大に伴い、静脈内療法の利用が増加しており、無針コネクタに対する継続的な需要が生まれています。また、医療提供者は、カテーテル関連の合併症の低減や中心静脈カテーテルの維持管理手法の標準化をより重視しており、これが無針アクセス技術の導入を後押ししています。
無針静脈内コネクタ主要企業の動向
無針静脈内コネクタ業界の主要企業には、ICU Medical, Inc.、BD、B. Braun Medical Inc.、Baxter、テルモ株式会社などが挙げられます。各社は、業界における競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主要な無針静脈内コネクタ企業
本調査では、無針静脈内コネクタ市場に関する分析として、以下の主要企業を取り上げています。
- ICU Medical, Inc.
- BD
- B. Braun Medical Inc.
- Baxter
- Terumo Corporation
- Fresenius Kabi AG
- Nexus Medical (Avanos Medical, Inc.)
- NP Medical
- Amsino International, Inc.
- Polymed
- Romsons (Jongsong Investments Pte. Ltd.)
- Elcam Medical
- CODAN US Corporation
- JCM MED
最近の動向
- 2026年8月、MedSource Labs社は、針なしコネクタと一体型の延長セットを備えた、スライド式作動の安全型末梢静脈カテーテル「ClearSafe Comfort Closed System」を発売し、FDAの510(k)認可を取得しました。このシステムは、無菌的な薬剤および輸液投与をサポートすると同時に、安全性の向上、汚染や針刺し事故のリスク低減、および静脈路の再穿刺や廃棄物の最小化を図るよう設計されています。
- 2026年2月、PuraCath Medical社は、同社の「FireFly Needleless Connector IT」について、FDAの510(k)認可を取得しました。この滅菌済みで単回使用専用のコネクターは、静脈内療法における無針アクセスを可能にし、直接注射、間欠的および持続的注入、ならびに吸引をサポートするように設計されているほか、血管アクセスに伴う感染リスクの低減にも寄与します。
世界の無針静脈内コネクタ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、メカニズム、コネクタの構成、交換間隔、用途、最終用途、流通チャネル、および地域に基づいて、世界の無針静脈内コネクタ市場レポートをセグメント化しました:
- メカニズム別見通し(売上高、10億米ドル、2021年~2033年)
- 正位移コネクタ
- 負位移コネクタ
- 中立位移コネクタ
- コネクタ構成別見通し(売上高、10億米ドル、2021年~2033年)
- ストレートチャネル
- Tチャネル
- Yチャネル
- マルチチャネル
- 交換間隔別見通し(売上高、10億米ドル、2021年~2033年)
- 標準交換間隔コネクタ
- 延長交換間隔コネクタ
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 一般的な点滴および薬剤投与
- 採血および輸血
- 特殊点滴
- 化学療法
- 完全静脈栄養(TPN)
- 集中治療用点滴
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- 在宅医療
- 外来診療所
- 長期介護施設
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 直接販売
- 医療機器販売代理店
- オンライン/Eコマースプラットフォーム
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. メカニズム
1.1.2. コネクタの構成
1.1.3. 交換間隔
1.1.4. 用途
1.1.5. 最終用途
1.1.6. 流通チャネル
1.1.7. 対象地域
1.1.8. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 無針静脈内コネクタ市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. カテーテル関連血流感染の予防に対する関心の高まり
3.2.1.2. 新しい血管内カテーテル感染予防ガイドラインの世界的な導入
3.2.1.3. 無針静脈アクセスシステムに対する継続的な規制面および臨床面での支援
3.2.1.4. 医療関連感染および抗菌薬耐性に対する懸念の高まり
3.2.2. 市場制約要因の分析
3.2.2.1. 製品の非互換性が、薬剤投与および患者の安全性に関するリスクを引き起こす可能性があります
3.2.2.2. 臨床性能は、コネクタの設計や使用方法によって異なります
3.2.3. 市場機会の分析
3.2.3.1. 次世代の低汚染コネクタ設計の開発
3.2.3.2. 受動的および自動的な消毒技術の統合
3.2.3.3. 末梢静脈カテーテル用途における成長の可能性
3.2.3.4. 新興国および資源が限られた医療システムへの展開
3.2.4. 市場の課題分析
3.2.4.1. 実際の臨床現場における一貫した消毒コンプライアンスの確保
3.2.4.
2. 製品の欠陥、漏れ、および治療の中断の防止
3.3. 無針静脈内コネクタ市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境情勢
3.3.2.5. 法的環境
第4章 無針静脈内コネクタ市場:メカニズム別推計および動向分析
4.1. セグメント概要
4.2. 世界の無針静脈内コネクタ市場:メカニズム別動向分析(2025年および2033年、10億米ドル)
4.3. メカニズム別、2021年から2033年までの世界の無針静脈内コネクタ市場規模および動向分析(10億米ドル)
4.4. 容積式コネクタ
4.4.1. 容積式コネクタ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 負圧式コネクタ
4.5.1. ネガティブ・ディスプレースメント・コネクタの市場収益の推計および予測、2021年~2033年(10億米ドル)
4.6. ニュートラル・ディスプレースメント・コネクタ
4.6.1. ニュートラル・ディスプレースメント・コネクター市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章. 無針静脈内投与用コネクター市場:コネクター構成の推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 世界の無針静脈内投与用コネクター市場:コネクター構成の推移分析、2025年および 2033年(10億米ドル)
5.3. コネクタ構成別、世界の無針静脈内投与用コネクタ市場規模およびトレンド分析、2021年~2033年(10億米ドル)
5.4. ストレートチャネル
5.4.1. ストレートチャネル市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. Tチャネル
5.5.1. Tチャネル市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.6. Yチャネル
5.6.1. Y-チャネル市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. マルチチャネル
5.7.1. マルチチャネル市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 無針静脈内コネクタ市場:交換間隔の推計および傾向分析
6.1. セグメント・ダッシュボード
6.2. 世界の無針静脈内コネクタ市場:交換間隔の推移分析(2025年および2033年)(10億米ドル)
6.3. 交換間隔別、世界の無針静脈内コネクタ市場規模およびトレンド分析(2021年~2033年)(10億米ドル)
6.4. 標準交換間隔のコネクタ
6.4.
1. 標準交換間隔コネクタ市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. 交換間隔延長型コネクタ
6.5.1. 交換間隔延長型コネクタ市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章。無針静脈内コネクタ市場:用途別推計およびトレンド分析
7. 1. セグメント・ダッシュボード
7.2. 世界の無針静脈内コネクタ市場:用途別推移分析、2025年および2033年(10億米ドル)
7.3. 世界の無針静脈内コネクタ市場規模および動向分析(用途別)、2021年~2033年(10億米ドル)
7.4. 一般的な静脈内輸液および薬剤投与
7.4.1. 一般静脈内輸液および薬剤投与市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.5. 採血および輸血
7.5.1. 採血および輸血市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.6. 特殊輸液
7.6. 1. 特殊輸液市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6.2. 化学療法
7.6.2.1. 化学療法市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6.3. 完全静脈栄養(TPN)
7.6.3.1. 完全静脈栄養(TPN)市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6.4. 集中治療用輸液
7.6.4.1. 集中治療用輸液市場の売上高推計および予測、2021年~2033年(10億米ドル)
第8章. 無針静脈内コネクタ市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 世界の無針静脈内コネクタ市場: 最終用途別動向分析、2025年および2033年(10億米ドル)
8.3. 世界の無針静脈内コネクター市場規模および動向分析(最終用途別)、2021年~2033年(10億米ドル)
8.4. 病院
8.4.1. 病院市場の収益推計および予測、2021年~2033年(10億米ドル)
8.5.
外来手術センター(ASC)
8.5.1. 外来手術センター(ASC)市場の収益推計および予測、2021年~2033年(10億米ドル)
8.6. 在宅医療
8.6.1. 在宅医療市場の収益推計および予測、2021年~2033年(10億米ドル)
8.7. 外来診療所
8.7. 1. 外来診療所市場の収益推計および予測、2021年~2033年(10億米ドル)
8.8. 長期介護施設
8.8.1. 長期介護施設市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章. 無針静脈内コネクタ市場:流通チャネルの推計および動向分析
9.1. セグメント概要
9.2. 世界の無針静脈内コネクタ市場:流通チャネルの推移分析、2025年および2033年(10億米ドル)
9.3. 世界の無針静脈内コネクタ市場規模およびトレンド分析(流通チャネル別)、2021年~2033年(10億米ドル)
9.4. 直接販売
9.4.1. 直接販売の市場収益推計および予測、2021年~2033年(10億米ドル)
9.5. 医療機器販売代理店
9.5.1. 医療機器販売代理店の市場収益推計および予測、2021年~2033年(10億米ドル)
9.6. オンライン/Eコマースプラットフォーム
9.6.1. オンライン/Eコマースプラットフォーム市場の収益推計および予測、2021年~2033年(10億米ドル)
第10章. 無針静脈内コネクタ市場:メカニズム、コネクタ構成、交換間隔、用途、最終用途、および流通チャネル別の地域別推計およびトレンド分析
10.1. 地域別ダッシュボード
10.2. 市場規模および動向分析、2021年~2033年
10.3. 北米
10.3.1. 北米の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.3. 2. 米国
10.3.2.1. 主要国の動向
10.3.2.2. 競争環境
10.3.2.3. 規制の枠組み
10.3.2.4. 償還状況
10.3.2.5. 米国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.3.3. カナダ
10.3.3.1. 主要国の動向
10.3.3.2. 競争状況
10.3.3.3. 規制の枠組み
10.3.3.4. 償還状況
10.3.3.5. カナダの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.3.4. メキシコ
10.3.4.1. 主要国の動向
10.3.4.2. 競争環境
10.3.4.3. 規制の枠組み
10.3.4.4. 償還シナリオ
10.3.4.5. メキシコの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4. 欧州
10.4.1. 欧州の無針静脈内コネクター市場の推計および予測、2021年~2033年(10億米ドル)
10.4.2. 英国
10.4.2.1. 主要国の動向
10.4.2.2. 競争環境
10.4.2.3. 規制の枠組み
10.4.2.4. 償還状況
10.4.2.5. 英国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4.3. ドイツ
10.4.3.1. 主要国の動向
10.4.3.2. 競争環境
10.4.3. 3. 規制の枠組み
10.4.3.4. 償還シナリオ
10.4.3.5. ドイツの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4.4. フランス
10.4.4.1. 主要な国別動向
10.4.4.2. 競争環境
10.4.4.3. 規制の枠組み
10.4.4.4. 償還状況
10.4.4.5. フランスの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4.5. イタリア
10.4.5.1. 主要国の動向
10.4.5.2. 競争環境
10.4.5.3. 規制の枠組み
10.4.5.4. 償還状況
10.4.5.5. イタリアの無針静脈内コネクター市場の推計および予測、2021年~2033年(10億米ドル)
10.4.6. スペイン
10.4.6.1. 主要国の動向
10.4.6.2. 競争環境
10.4.6.3. 規制の枠組み
10.4.6.4. 償還状況
10.4.6.5. スペインの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4.7. スウェーデン
10.4.7.1. 主要国の動向
10.4.7.2. 競争環境
10.4.7.3. 規制の枠組み
10.4.7.4. 償還シナリオ
10.4.7.5. スウェーデンの無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
10.4.8. デンマーク
10.4.8.1. 主要な国別動向
10.4.8.2. 競争環境
10.4.8.3. 規制の枠組み
10.4.8.4. 償還シナリオ
10.4.8.5. デンマークの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.4.9. ノルウェー
10.4.9.1. 主要な国別動向
10.4.9.2. 競争環境
10.4.9.3. 規制の枠組み
10.4.9.4. 償還状況
10.4.9.5. ノルウェーの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5. アジア太平洋地域
10.5.1. アジア太平洋地域の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.2. 中国
10.5.2.1. 主要国の動向
10.5.2.2. 競争状況
10.5.2.3. 規制の枠組み
10.5.2.4. 償還状況
10.5.2.5. 中国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.3. 日本
10.5.3.1. 主要国の動向
10.5.3.2. 競争状況
10.5.3.3. 規制の枠組み
10.5.3.4. 償還シナリオ
10.5.3.5. 日本の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.4. インド
10.5.4.1.
主要国の動向
10.5.4.2. 競争状況
10.5.4.3. 規制の枠組み
10.5.4.4. 償還状況
10.5.4.5. インドの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.5. 韓国
10.5.5.1. 主要な国別動向
10.5.5.2. 競争状況
10.5.5.3. 規制の枠組み
10.5.5.4. 償還状況
10.5.5.5. 韓国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.6. オーストラリア
10.5.6.1. 主要国の動向
10.5.6.2. 競争環境
10.5.6.3. 規制の枠組み
10.5.6.4. 償還状況
10.5.6.5. オーストラリアの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.7. タイ
10.5.7.1. 主要な国別動向
10.5.7.2. 競争状況
10.5.7.3. 規制の枠組み
10.5.7.4. 償還状況
10.5.7.5. タイの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.6. ラテンアメリカ
10.6.1. ラテンアメリカの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.6.2. ブラジル
10.6.2.1. 主要国の動向
10.6.2.2. 競争状況
10.6.2.3. 規制の枠組み
10.6.2.4. 償還状況
10.6.2.5. ブラジルの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.6.3. アルゼンチン
10.6.3.1. 主要な国別動向
10.6.3.2. 競争状況
10.6.3.3. 規制の枠組み
10.6.3.4. 保険償還の状況
10.6.3.5. アルゼンチンの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.7. 中東およびアフリカ
10.7.1. 中東およびアフリカの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.7.2. 南アフリカ
10.7.2.1. 主要国の動向
10.7.2.2. 競争環境
10.7.2.3. 規制の枠組み
10.7.2.4. 償還状況
10.7.2.5. 南アフリカの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.7.3. サウジアラビア
10.7.3.1. 主要国の動向
10.7.3.2. 競争環境
10.7.3.3. 規制の枠組み
10.7.3.4. 保険償還の動向
10.7.3.5. サウジアラビアの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.7.4. アラブ首長国連邦(UAE)
10.7.4.1. 主要な国別動向
10.7.4.2. 競争環境
10.7.4.3. 規制の枠組み
10.7.4.4. 償還状況
10.7.4.5. アラブ首長国連邦(UAE)の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
10.7.5. クウェート
10.7.5.1. 主要国の動向
10.7.5.2. 競争環境
10.7.5.3. 規制の枠組み
10.7.5.4. 償還状況
10.7.5.5. クウェートの無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
第11章 競争環境
11.1. 主要市場参加者による最近の動向および影響分析
11.2. 企業の分類
11.3. 企業の市場シェア分析(2025年)
11.4. 企業ヒートマップ分析
11.5. 戦略マッピング
11.5.1. 事業拡大
11.5.2. M&A
11.5.3. パートナーシップおよび提携
11.5.4. 新技術の導入
11.5.5. 研究開発
11.5.6. 企業概要
11.5.7. ICU Medical, Inc.
11.5.7.1. 企業概要
11.5.7.2. 財務実績
11.5.7.3. 製品のベンチマーク
11.5.7.4. 戦略的取り組み
11.5.8. 事業開発(BD)
11.5.8.1. 会社概要
11.5.8.2.
財務実績
11.5.8.3. 製品のベンチマーク
11.5.8.4. 戦略的取り組み
11.5.9. B. Braun Medical Inc.
11.5.9.1. 会社概要
11.5.9.2. 財務実績
11.5.9.3. 製品のベンチマーク
11.5.9.4. 戦略的取り組み
11.5.10. バクスター
11.5.10.1. 会社概要
11.5.10.2. 財務実績
11.5.10.3.
製品のベンチマーク 11.5.10.4. 戦略的取り組み
11.5.11. テルモ株式会社
11.5.11.1. 会社概要
11.5.11.2. 財務実績
11.5.11.3. 製品のベンチマーク
11.5.11.4. 戦略的取り組み
11.5.12. フレゼニウス・カビ AG
11.5.12.1. 会社概要
11.5.12.2. 財務実績
11.5.12.3. 製品ベンチマーク
11.5.12.4. 戦略的取り組み
11.5.13. ネクサス・メディカル(Avanos Medical, Inc.)
11.5.13.1. 会社概要
11.5.13.2. 財務実績
11.5.13.3. 製品ベンチマーク
11.5.13.4. 戦略的取り組み
11.5.14. NP Medical
11.5.14.1. 会社概要
11.5.14.2. 財務実績
11.5.14.3. 製品のベンチマーク
11.5.14.4. 戦略的取り組み
11.5.15. Amsino International, Inc.
11.5.15.1. 会社概要
11.5.15.2. 財務実績
11.5.15.3. 製品ベンチマーク
11.5.15.4. 戦略的取り組み
11.5.16. ポリメッド
11.5.16.1. 会社概要
11.5.16.2. 財務実績
11.5.16.3. 製品ベンチマーク
11.5.16.4. 戦略的取り組み
11.5.17. ロムソンズ(Jongsong Investments Pte. Ltd.)
11.5.17.1. 会社概要
11.5.17.2. 財務実績
11.5.17.3. 製品ベンチマーク
11.5.17.4. 戦略的取り組み
11.5.18. エルカム・メディカル
11.5.18.1. 会社概要
11.5.18.2. 財務実績
11.5.18.3. 製品ベンチマーク
11.5.18.4. 戦略的取り組み
11.5.19.
CODAN US Corporation
11.5.19.1. 会社概要
11.5.19.2. 財務実績
11.5.19.3. 製品のベンチマーク
11.5.19.4. 戦略的取り組み
11.5.20. JCM MED
11.5.20.1. 会社概要
11.5.20.2. 財務実績
11.5.20.3. 製品ベンチマーク
11.5.20.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米の無針 IV コネクタ市場(メカニズム別)、2021 年~2033 年 (10億米ドル)
表3 北米の無針静脈内コネクタ市場(機構別)、2021年~2033年(10億米ドル)
表4 北米の無針静脈内コネクタ市場(交換間隔別)、2021年~2033年 (10億米ドル)
表5 北米の無針静脈内コネクタ市場(用途別、2021年~2033年)(10億米ドル)
表6 北米の無針静脈内コネクタ市場(最終用途別、2021年~2033年)(10億米ドル)
表7 北米の無針静脈内コネクタ市場(流通チャネル別、2021年~2033年)(10億米ドル)
表8 米国の無針静脈内コネクタ市場(機構別、2021年~2033年)(10億米ドル)
表9 米国の無針静脈内コネクタ市場(コネクタ構成別、2021年 ~2033年(10億米ドル)
表10 米国無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表11 米国無針静脈内コネクタ市場、用途別、2021年~2033年 (10億米ドル)
表12 米国の無針静脈内コネクタ市場(最終用途別、2021年~2033年) (10億米ドル)
表13 米国の無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
表14 カナダの無針静脈内コネクタ市場:メカニズム別、2021年~2033年(10億米ドル)
表15 カナダの無針静脈内コネクタ市場:コネクタ構成別、2021年 ~2033年(10億米ドル)
表16 カナダの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表17 カナダの無針静脈内コネクタ市場、用途別、2021年~2033年
(10億米ドル)
表18 カナダの無針静脈内コネクタ市場(最終用途別)、2021年~2033年(10億米ドル)
表19 カナダの無針静脈内コネクタ市場(流通チャネル別)、2021年~2033年(10億米ドル)
表20 メキシコの無針静脈内コネクタ市場(メカニズム別、2021年~2033年)(10億米ドル)
表21 メキシコの無針静脈内コネクタ市場(コネクタ構成別、2021年~2033年)(10億米ドル)
表22 メキシコの無針静脈内コネクタ市場(交換間隔別)、2021年~2033年(10億米ドル)
表23 メキシコの無針静脈内コネクタ市場(用途別)、2021年~2033年(10億米ドル)
表24 メキシコの無針静脈内コネクタ市場(最終用途別)、2021年 ~2033年(10億米ドル)
表25 メキシコの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表26 欧州の無針静脈内コネクタ市場、機構別、2021年~2033年(10億米ドル)
表27 欧州の無針 フリー静脈内コネクタ市場(コネクタ構成別、2021年~2033年)(10億米ドル)
表28 欧州の無針静脈内コネクタ市場(交換間隔別、2021年~2033年)(10億米ドル)
表29 欧州の無針静脈内コネクタ市場(用途別、2021年~2033年)(10億米ドル)
表30 欧州の無針静脈内コネクタ市場(最終用途別)、2021年~2033年(10億米ドル)
表31 欧州の無針静脈内コネクタ市場(流通チャネル別)、2021年~2033年(10億米ドル)
表32 ドイツの無針静脈内コネクタ市場(機構別)、2021年~2033年 (10億米ドル)
表33 ドイツの無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年(10億米ドル)
表34 ドイツの無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表35 ドイツの無針静脈内コネクタ市場(用途別)、2021年~2033年(10億米ドル)
表36 ドイツの無針静脈内コネクタ市場(最終用途別)、2021年~2033年(10億米ドル)
表37 ドイツの無針静脈内コネクタ市場(流通チャネル別)、2021年 ~2033年(10億米ドル)
表38 英国の無針静脈内コネクタ市場、メカニズム別、2021年~2033年(10億米ドル)
表39 英国の無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年(10億米ドル)
表40 英国の無針静脈内コネクタ市場(交換間隔別)、2021年~2033年(10億米ドル)
表41 英国の無針静脈内コネクタ市場(用途別)、2021年~2033年(10億米ドル)
表42 英国の無針静脈内コネクタ市場(最終用途別)、2021年~2033年
(10億米ドル)
表43 英国の無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
表44 フランスの無針静脈内コネクタ市場:機構別、2021年~2033年 (10億米ドル)
表45 フランスの無針静脈内コネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表46 フランスにおける無針静脈内コネクタ市場(交換間隔別)、2021年~2033年(10億米ドル)
表47 フランスにおける無針静脈内コネクタ市場(用途別)、2021年~2033年(10億米ドル)
表48 フランスにおける無針静脈内コネクタ市場(最終用途別)、2021年~2033年(10億米ドル)
表49 フランスにおける無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
表50 イタリアにおける無針静脈内コネクタ市場:機構別、2021年~2033年(10億米ドル)
表51 イタリアにおける無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年 (10億米ドル)
表52 イタリアの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表53 イタリアの無針静脈内コネクタ市場、用途別、2021年~2033年(10億米ドル)
表54 イタリアの無針静脈内コネクタ市場(最終用途別、2021年~2033年)(10億米ドル)
表55 イタリアの無針静脈内コネクタ市場(流通チャネル別、2021年~2033年)(10億米ドル)
表56 スペインの無針静脈内コネクタ市場(機構別、2021年~2033年) (10億米ドル)
表57 スペインの無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年(10億米ドル)
表58 スペインの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表59 スペインの無針静脈内コネクタ市場、用途別、 2021年~2033年(10億米ドル)
表60 スペインの無針静脈内コネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表61 スペインの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表62 デンマークの無針静脈内コネクタ市場(メカニズム別)、2021年~2033年(10億米ドル)
表63 デンマークの無針静脈内コネクタ市場(コネクタ構成別)、2021年~2033年 (10億米ドル)
表64 デンマークの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表65 デンマークの無針静脈内コネクタ市場、用途別、2021年~2033年(10億米ドル)
表66 デンマークの無針静脈内コネクタ市場、最終用途別、2021年
~2033年(10億米ドル)
表67 デンマークの無針IVコネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表68 スウェーデンの無針IVコネクタ市場、機構別、2021年~2033年 (10億米ドル)
表69 スウェーデンの無針静脈内コネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表70 スウェーデンの無針静脈内コネクタ市場(交換間隔別)、2021年~2033年(10億米ドル)
表71 スウェーデンの無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表72 スウェーデンの無針静脈内コネクタ市場:最終用途別、2021年~2033年(10億米ドル)
表73 スウェーデンの無針静脈内コネクタ市場:流通チャネル別、2021年~2033年 (10億米ドル)
表74 ノルウェーの無針静脈内コネクタ市場:メカニズム別、2021年~2033年(10億米ドル)
表75 ノルウェーの無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年(10億米ドル)
表76 ノルウェーの無針静脈内コネクタ市場:交換間隔別、 2021年~2033年(10億米ドル)
表77 ノルウェーの無針IVコネクタ市場、用途別、2021年~2033年(10億米ドル)
表78 ノルウェーの無針IVコネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表79 ノルウェーの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年 (10億米ドル)
表80 アジア太平洋地域の無針静脈内コネクタ市場:機構別、2021年~2033年(10億米ドル)
表81 アジア太平洋地域の無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年 (10億米ドル)
表82 アジア太平洋地域の無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表83 アジア太平洋地域の無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表84 アジア太平洋地域の無針静脈内コネクタ市場(最終用途別、2021年~2033年)(10億米ドル)
表85 アジア太平洋地域の無針静脈内コネクタ市場(流通チャネル別、2021年~2033年)(10億米ドル)
表86 中国の無針静脈内コネクタ市場(機構別、2021年~2033年) (10億米ドル)
表87 中国の無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年(10億米ドル)
表88 中国の無針静脈内コネクタ市場、交換間隔別、2021年~2033年
(10億米ドル)
表89 中国の無針点滴コネクタ市場:用途別、2021年~2033年(10億米ドル)
表90 中国の無針静脈内コネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表91 中国の無針静脈内コネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表92 インドの無針静脈内コネクタ市場:メカニズム別、2021年~2033年(10億米ドル)
表93 インドの無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年(10億米ドル)
表94 インドの無針静脈内コネクタ市場:交換間隔別、2021年 ~2033年(10億米ドル)
表95 インドの無針IVコネクタ市場、用途別、2021年~2033年(10億米ドル)
表96 インドの無針IVコネクタ市場、最終用途別、 2021年~2033年(10億米ドル)
表97 インドの無針IVコネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表98 日本の無針IVコネクタ市場(メカニズム別)、2021年~2033年(10億米ドル)
表99 日本の無針IVコネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表100 日本の無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表101 日本の無針静脈内コネクタ市場、用途別、2021年~2033年(10億米ドル)
表102 日本の無針静脈内コネクタ市場、 最終用途別、2021年~2033年(10億米ドル)
表103 日本の無針IVコネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表104 オーストラリアの無針IVコネクタ市場、メカニズム別、2021年~2033年 (10億米ドル)
表105 オーストラリアの無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年(10億米ドル)
表106 オーストラリアの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表107 オーストラリアの無針静脈内コネクタ市場、用途別、 2021年~2033年(10億米ドル)
表108 オーストラリアの無針静脈内コネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表109 オーストラリアの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表110 韓国における無針静脈内コネクタ市場(メカニズム別)、2021年~2033年(10億米ドル)
表111 韓国における無針静脈内コネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表112 韓国における無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表113 韓国における無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表114 韓国における無針静脈内コネクタ市場:最終用途別、2021年 ~2033年(10億米ドル)
表115 韓国における無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
表116 タイの無針静脈内コネクタ市場、メカニズム別、2021年~2033年(10億米ドル)
表117 タイの無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年 (10億米ドル)
表118 タイの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表119 タイの無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表120 タイの無針静脈内コネクタ市場:最終用途別、2021年~2033年(10億米ドル)
表121 タイの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表122 ラテンアメリカの無針静脈内コネクタ市場、機構別、2021年~2033年(10億米ドル)
表123 ラテンアメリカの無針静脈内コネクタ市場、コネクタ構成別、 2021年~2033年(10億米ドル)
表124 ラテンアメリカの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表125 ラテンアメリカの無針静脈内コネクタ市場、用途別、2021年~2033年 (10億米ドル)
表126 ラテンアメリカの無針IVコネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表127 ラテンアメリカの無針IVコネクタ市場、流通チャネル別、2021年~2033年(10億米ドル)
表128 ブラジルの無針 フリー静脈内コネクタ市場(メカニズム別)、2021年~2033年(10億米ドル)
表129 ブラジルの針なし静脈内コネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表130 ブラジルの針なし静脈内コネクタ市場(交換間隔別)、2021年~2033年 (10億米ドル)
表131 ブラジルにおける無針静脈内コネクタ市場(用途別)、2021年~2033年(10億米ドル)
表132 ブラジルにおける無針静脈内コネクタ市場(最終用途別)、2021年 ~2033年(10億米ドル)
表133 ブラジルにおける無針IVコネクタ市場(流通チャネル別)、2021年~2033年(10億米ドル)
表134 アルゼンチンにおける無針IVコネクタ市場(機構別)、2021年~2033年 (10億米ドル)
表135 アルゼンチンの無針静脈内コネクタ市場(コネクタ構成別)、2021年~2033年(10億米ドル)
表136 アルゼンチンの無針静脈内コネクタ市場(交換間隔別)、2021年~2033年(10億米ドル)
表137 アルゼンチンの無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表138 アルゼンチンの無針静脈内コネクタ市場:最終用途別、2021年~2033年(10億米ドル)
表139 アルゼンチンの無針静脈内コネクタ市場:流通チャネル別、2021年~2033年 (10億米ドル)
表140 MEAの無針静脈内コネクタ市場、メカニズム別、2021年~2033年(10億米ドル)
表141 MEAの無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年(10億米ドル)
表142 MEA地域の無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表143 MEA地域の無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表144 MEAの無針IVコネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表145 MEAの無針IVコネクタ市場、流通チャネル別、2021年~2033年 (10億米ドル)
表146 南アフリカの無針静脈内コネクタ市場:メカニズム別、2021年~2033年(10億米ドル)
表147 南アフリカの無針静脈内コネクタ市場:コネクタ構成別、2021年 ~2033年(10億米ドル)
表148 南アフリカの無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表149 南アフリカの無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表150 南アフリカの無針静脈内コネクタ市場(最終用途別、2021年~2033年)(10億米ドル)
表151 南アフリカの無針静脈内コネクタ市場(流通チャネル別、2021年~2033年)(10億米ドル)
表152 サウジアラビアの無針静脈内コネクタ市場:メカニズム別、2021年~2033年(10億米ドル)
表153 サウジアラビアの無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年(10億米ドル)
表154 サウジアラビアの無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表155 サウジアラビアの無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表156 サウジアラビアの無針静脈内コネクタ市場、最終用途別、2021年~2033年(10億米ドル)
表157 サウジアラビアの無針静脈内コネクタ市場、流通チャネル別、2021年~2033年 (10億米ドル)
表158 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:機構別、2021年~2033年(10億米ドル)
表159 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:コネクタ構成別、2021年~2033年(10億米ドル)
表160 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:交換間隔別、2021年~2033年(10億米ドル)
表161 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:用途別、2021年~2033年(10億米ドル)
表162 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:最終用途別、2021年~2033年(10億米ドル)
表163 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
表164 クウェートの無針静脈内コネクタ市場、メカニズム別、2021年~2033年(10億米ドル)
表165 クウェートの無針静脈内コネクタ市場、コネクタ構成別、2021年~2033年 (10億米ドル)
表166 クウェートの無針静脈内コネクタ市場、交換間隔別、2021年~2033年(10億米ドル)
表167 クウェートの無針静脈内コネクタ市場、用途別、2021年~2033年(10億米ドル)
表168 クウェートの無針静脈内コネクタ市場:最終用途別、2021年~2033年(10億米ドル)
表169 クウェートの無針静脈内コネクタ市場:流通チャネル別、2021年~2033年(10億米ドル)
図表一覧
図1 無針静脈内コネクタ市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 無針静脈内コネクタ市場の規模と成長見通し (10億米ドル)
図11 無針静脈内コネクタ市場:業界バリューチェーン分析
図12 無針静脈内コネクタ市場:市場ダイナミクス
図13 無針静脈内コネクタ市場:ポーターの分析
図14 無針静脈内コネクタ市場:PESTEL分析
図15 無針静脈内コネクタ市場のメカニズム別シェア、 2025年および2033年(10億米ドル)
図16 無針静脈内コネクタ市場(機構別):市場シェア、2025年および2033年
図17 容積式コネクタ市場の推計および予測、 2021年~2033年(売上高、10億米ドル)
図18 ネガティブ・ディスプレースメント・コネクタ市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図19 ニュートラル・ディスプレースメント・コネクタ市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図20 コネクタ構成別無針静脈内コネクタ市場シェア、2025年および2033年(10億米ドル)
図21 コネクタ構成別無針静脈内コネクタ市場:市場シェア、2025年および2033年
図22 ストレートチャネル市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図23 Tチャネル市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 Yチャネル市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図25 マルチチャネル市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図26 交換間隔別の無針静脈内コネクタ市場シェア、2025年および2033年 (10億米ドル)
図27 交換間隔別無針静脈内コネクタ市場:市場シェア(2025年および2033年)
図28 標準交換間隔コネクタ市場の推計および予測、 2021年~2033年(売上高、10億米ドル)
図29 交換間隔が延長されたコネクタ市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図30 無針静脈内コネクタ市場の用途別市場シェア、2025年および2033年(10億米ドル)
図31 無針静脈内コネクタ市場、用途別: 市場シェア、2025年および2033年
図32 一般的な点滴および薬剤投与市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 採血および輸血市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図34 特殊輸液市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図35 化学療法市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図36 完全静脈栄養(TPN)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図37 救命救急用輸液市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図38 エンドユース別無針静脈内コネクター市場シェア、2025年および2033年(10億米ドル)
図39 エンドユース別無針静脈内コネクター市場:市場シェア、2025年および2033年
図40 病院市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図41 外来手術センター(ASC)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図42 在宅医療市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図43 外来診療所市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図44 長期介護施設市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図45 無針静脈内コネクタ市場の流通チャネル別市場シェア(2025年および2033年)(10億米ドル)
図46 無針静脈内コネクタ市場(流通チャネル別): 市場シェア、2025年および2033年
図47 直接販売市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図48 医療機器販売代理店の市場推計および予測、2021年~2033年(売上高、10億米ドル)
図49 オンライン/Eコマースプラットフォーム市場の推計および予測(2021年~2033年)(売上高、10億米ドル)
図50 地域別市場:主なポイント
図51 北米の無針静脈内コネクター市場の推計および予測、2021年~2033年(10億米ドル)
図52 米国の無針静脈内コネクター市場の推計および予測、2021年~2033年(10億米ドル)
図53 カナダの無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
図54 メキシコの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図55 欧州の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図56 英国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図57 ドイツの無針静脈内コネクタ市場の推計および予測、2021年 ~2033年(10億米ドル)
図58 フランスにおける無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図59 イタリアにおける無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図60 スペインの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図61 スウェーデンの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図62 デンマークの無針静脈内コネクタ市場の推計および予測、2021年 ~2033年(10億米ドル)
図63 ノルウェーの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図64 アジア太平洋地域の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図65 中国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図66 日本の無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
図67 インドの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図68 韓国の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図69 オーストラリアの無針IVコネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図70 タイの無針IVコネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
図71 ラテンアメリカにおける無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
図72 ブラジルの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図73 アルゼンチンの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図74 MEA地域の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図75 南アフリカの無針静脈内コネクタ市場の推計および予測、2021年~2033年 (10億米ドル)
図76 サウジアラビアの無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図77 アラブ首長国連邦(UAE)の無針静脈内コネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図78 クウェートの無針IVコネクタ市場の推計および予測、2021年~2033年(10億米ドル)
図79 主要企業の分類
図80 企業の市場における位置づけ
図81 主要企業の市場シェア分析、2025年
図82 戦略的枠組み









