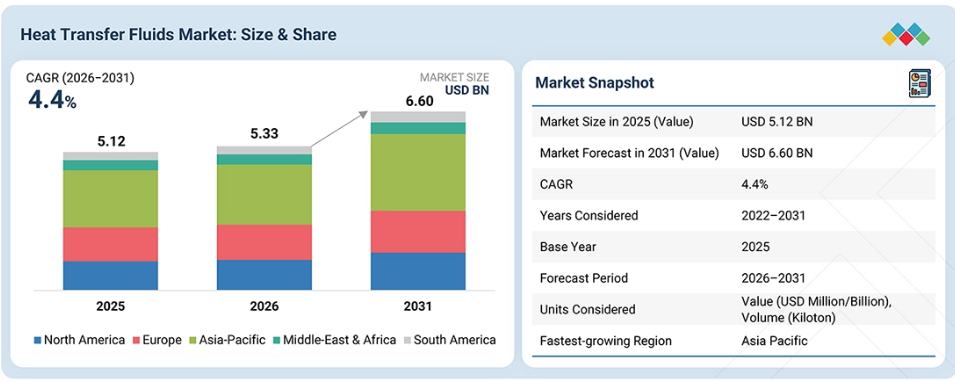
この市場を牽引してきた要因としては、化学製品および石油化学製品の生産増加、集光型太陽熱発電および熱エネルギー貯蔵技術への投資拡大、ならびにデータセンターや電気自動車のバッテリーシステムにおける熱管理要件の高まりなどが挙げられます。
合成有機流体は、高温下での優れた熱安定性、長寿命、および液体相と気体相の両方における互換性により、熱伝達流体の中で最も支配的かつ最も急速に成長しているカテゴリーとなっています。厳しい規制や産業界の持続可能性への要求により、地球温暖化係数(GWP)の低い流体やバイオ由来の流体の重要性が高まっています。集光型太陽熱発電および熱エネルギー貯蔵技術は最も高い成長率を記録すると予想されており、地域別ではアジア太平洋地域が最も高い成長率を示すと見込まれています。
主なポイント
アジア太平洋地域は、熱伝達流体市場において最も急速に成長している地域市場であり、予測期間中に年平均成長率(CAGR)5.1%で成長すると見込まれています。
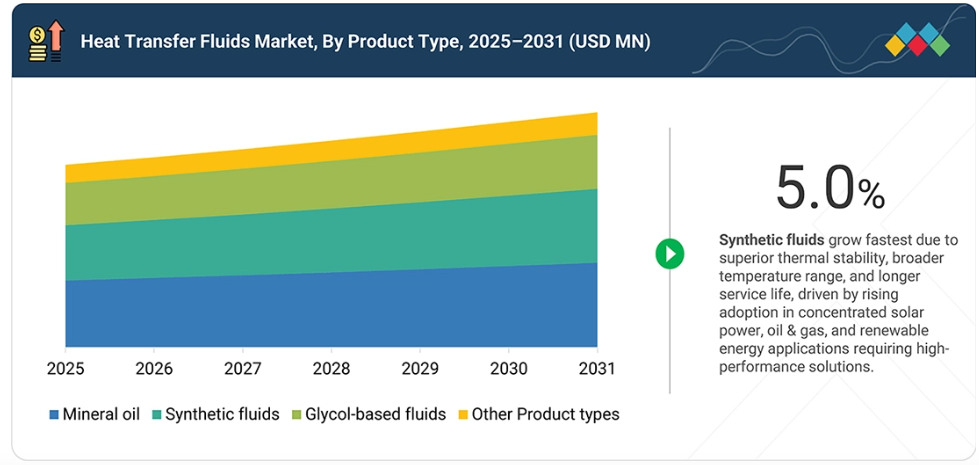
合成流体セグメントは、予測期間(2026年~2031年)において年平均成長率(CAGR)5.7%を記録し、熱媒体市場で最も急速に成長しているセグメントです。
中温域(0°~249°)は、熱媒体市場において最大の温度範囲セグメントであり、予測期間中の市場シェアは41.7%を占めます。
工業用加熱プロセスは、熱伝達流体市場において最大の用途であり、2025年の金額ベースの市場シェアは29.3%となります。
化学・石油化学産業は、熱伝達流体市場において最大の最終用途産業であり、2025年の金額ベースの市場シェアは28.5%となります。
熱媒体市場は、製品イノベーション、生産能力の拡大、およびイーストマン・ケミカル・カンパニー(米国)、ダウ(米国)、エクソンモービル・コーポレーション(米国)、トタル・エナジーズ(フランス)といったグローバルリーダー間の戦略的提携によって牽引されています。これらの企業は、市場での地位を維持するために、生産能力の拡大と新製品の発売に注力しています。
フィリップス66・カンパニー(米国)、BP p.l.c.(英国)、ペトロ・カナダ・ルブリカンツ社(カナダ)は、熱媒体市場のその他の主要企業として挙げられます。
熱媒体市場の台頭には、工業プロセスにおける精密な熱制御への需要の高まり、集光型太陽熱発電やエネルギー貯蔵技術の開発、およびプロセス加熱システムの熱安定性と寿命の向上など、いくつかの要因があります。市場の成長を支える主な要因の一つは、化学、石油化学、プラスチック加工事業の生産能力の拡大であり、これに伴い、大規模製造における間接加熱・冷却用途での合成油および鉱物油の使用が増加しています。
市場の発展に寄与しているもう一つの要因は、エネルギー効率の高い熱管理へのニーズの高まりです。熱媒体を使用することで、直接的な蒸気や温水システムとは異なり、エネルギーを損失したり設備を損傷させたりすることなく、均一なプロセス熱を実現できるからです。集中型太陽熱発電、熱エネルギー貯蔵、データセンターの液体冷却などの先進的な技術開発も、その他の寄与要因として挙げられます。
顧客の顧客に影響を与えるトレンドと変革
より正確な熱管理、産業の脱炭素化、再生可能エネルギーインフラへの要求の高まりにより、熱伝達流体市場では一連のトレンドと進展が見られています。熱安定性と耐用年数が向上し、複雑なプロセスシステムにおいて動作範囲が拡大した合成有機流体の採用が広まる傾向にあります。持続可能性への取り組みや、低炭素工業プロセスの増加により、電気加熱システムや熱回収システムとの互換性に加え、効率的な熱伝達を可能にする熱伝達流体の使用が促進されています。
集光型太陽熱発電、熱エネルギー貯蔵技術、データセンターの液体冷却技術の発展は、高温および高流量下でも高い性能を維持できる流体への需要増加に寄与しています。バッテリーや電子機器の熱負荷を管理するための溶融塩や誘電性冷却剤への需要の高まりも、流体配合への需要拡大に寄与するもう一つのトレンドです。流体化学、材料の適合性、リアルタイムの流体状態監視、および性能最適化における進歩も、市場の発展に影響を与える要因となっています。原材料や原料のコスト変動、および厳格な環境・安全規制は、製品やプロジェクトの選択に影響を与える可能性があります。
市場の動向
推進要因:産業分野におけるエネルギー効率要件の高まりが、高性能熱媒体の需要を支えています
炭素排出量の削減に向けた圧力の高まりやエネルギー源の高コスト化により、産業プラントでは加熱・冷却プロセスにおける熱エネルギーの損失を低減するよう求められています。熱媒体は、その熱効率が熱伝導性能や大きな温度差下での特性維持能力に依存するため、この取り組みにおいて不可欠な要素となっています。効率的な合成熱媒体は、幅広い温度変動下でも安定した特性を維持することでエネルギー損失を低減し、再加熱の必要性を減らすため、連続的なプロセスが行われる化学・食品加工産業において、この技術は非常に有用です。EUや北米でエネルギー効率の要件がより厳格化されるにつれ、これが世界市場の成長における主要な推進要因となっています。
制約要因:高性能な合成流体は、従来の鉱物油ベースの代替品よりもコストが高い
合成流体や特殊流体が持つ、優れた熱安定性や長寿命といった利点であっても、その使用に伴う初期費用が鉱物油の場合よりもはるかに高いという事実を覆すことはできません。資金力が限られている産業や発展途上国では、高性能流体に比べて総合的な性能が劣るにもかかわらず、結局は鉱物油を選択することになります。
機会:環境規制の強化に伴い、バイオ由来および低毒性の流体が新たな成長機会を創出する可能性があります
毒性や生分解性に関する厳格な規制により、バイオ由来かつ低毒性の流体の成長機会が増大しています。これは、特にEU域内において、合成芳香族化合物がより厳しい規制や取り扱い上の課題に直面しているためです。こうした成長機会は、商業的な観点から規制遵守と安全性が重要視される食品、飲料、製薬業界において、極めて重要な意味を持ちます。しかし、現時点では、この成長機会の影響度は限定的なものにとどまっています。
課題:幅広い動作温度範囲にわたって作動油の性能を維持することは、依然として技術的に困難です
起動時から最大負荷に至るまで良好な性能を発揮する単一の流体を設計することは、困難な課題です。これは、高温運転用に設計された流体が通常、低温運転では良好な性能を発揮せず、その逆もまた然りであるためです。これは、運転温度の変動が激しい集光型太陽熱発電などの用途において特に顕著です。ほとんどの場合、温度範囲全体にわたって安定性を維持するためには高価な化学処理が必要となり、その結果、流体の利点の一部が損なわれてしまいます。
市場エコシステム
熱媒体の市場エコシステムは、工業用加熱・冷却目的に使用される熱媒体の開発、生産、流通、用途、およびサービスからなるバリューチェーンに関わる各参加者の関係を通じて形成されています。この市場エコシステムの参加者には、熱媒体メーカー、原材料・原料供給業者、流通業者、工業プロセス事業者、エンドユーザー産業、および配合・技術提供業者が含まれます。
熱媒体メーカーは、鉱物油、合成有機流体、グリコール系流体、およびシリコーンや溶融塩などの特殊流体を含む熱媒体の配合を開発・製造しています。原材料供給業者は、配合に必要な基油、グリコール、芳香族炭化水素を供給し、一方、販売代理店は、各地域市場で製品が確実に供給されるよう確保しています。化学処理、集光型太陽熱発電、データセンターなどは、施設内で精密な温度制御を行うために熱媒体を使用している産業の一部です。石油化学、食品・飲料、製薬、およびHVAC業界のメーカーが、熱媒体のエンドユーザーとなっています。
市場セグメント
熱媒体市場:製品タイプ別
熱媒体市場の製品タイプ別分類には、鉱物油、合成熱媒体、グリコール系熱媒体、その他(溶融塩、誘電性/フッ素系熱媒体)が含まれます。セグメントの分類は、熱媒体の化学組成、熱安定性、使用温度範囲、および適用性に基づいています。鉱物油をベースとした熱媒体は、低コスト、入手容易性、および低・中温用途における優れた性能により、市場内で最大のセグメントを占めています。一方、合成熱媒体セグメントは、その熱的安定性と、石油・ガスや再生可能エネルギー分野における高温・超高温用途を含む幅広い温度範囲で効果的に機能する能力により、最も急速に成長すると予測されています。重要なセグメントの一つはグリコール系流体であり、生分解性と無毒性を備えていることから、HVACシステムや食品・飲料業界における低温用途や凍結防止用途に使用されています。一方、もう一つのセグメントには溶融塩や誘電性/フッ素系流体が含まれ、特殊な高温エネルギー貯蔵や電子機器の冷却用途に使用されています。
熱媒体市場:温度範囲別
温度範囲別に分類された熱媒体市場には、低温(0°C未満)、中温(0°C~249°C)、高温(250°C~400°C)、および超高温(400°C以上)が含まれます。この区分は、特定のプロセス条件における流体の動作温度範囲、熱安定性、および劣化特性を考慮して行われています。中温用熱媒体は、一般産業、プラスチック・ポリマー加工、および適度な熱伝達が求められる化学産業におけるプロセス加熱で幅広く利用されているため、最大の市場シェアを占めています。
高温および超高温の熱伝達流体は、石油・ガス処理、集光型太陽熱発電などの再生可能エネルギープロセス、および発電といった分野での使用が増加しており、これらの分野では流体が極度の熱負荷に耐える必要があるため、高い成長率が期待されています。低温の熱伝達流体は、食品・飲料業界、製薬業界、および低温または氷点下の温度が必要なHVAC(冷暖房・換気)用途における、特殊な冷却および凍結防止プロセスに使用されています。
熱媒体市場:用途別
用途別に分類された熱媒体市場には、工業プロセス加熱、熱エネルギー貯蔵、冷水・温水ループ、製薬・バイオテクノロジー、発電・廃熱回収、熱管理、その他が含まれます。これらのセグメントは、各プロセスにおける熱伝達の最終用途機能、動作条件、および精度要件に基づいて区分されています。工業プロセス加熱は、化学、石油化学、製造業での使用量が多いため、最大の用途セグメントとなっています。
これらの産業では、プロセスおよび製品の効率と品質をそれぞれ確保するために、信頼性の高い熱伝達が求められています。しかし、集光型太陽熱発電などの再生可能エネルギー技術の利用拡大や、産業分野における省エネ対策の推進により、熱エネルギー貯蔵および発電・廃熱回収の用途セグメントは、より高い成長率を示すと予想されています。冷水・温水ループおよび熱管理の用途分野は、電子機器、データセンター、HVACシステムにおいてますます利用が進んでおり、これらの分野では、機器の稼働と安全性を確保するために正確な温度制御が不可欠です。製薬・バイオテクノロジーの用途分野では、温度に敏感で汚染のないプロセスを実現するために、高純度の流体の使用が不可欠です。「その他の用途」分野には、水処理、海水淡水化、航空宇宙などの特殊用途が含まれており、これらは独自の運用ニーズを満たすために特定の特性を必要とします。
熱媒体市場:最終用途産業別
熱媒体市場は、最終用途産業別に分類すると、化学・石油化学、プラスチック・ポリマー加工、石油・ガス、自動車、エレクトロニクス・データセンター、食品・飲料、製薬、再生可能エネルギー、HVAC、その他(水処理・海水淡水化、航空宇宙、集成材・建築資材)が含まれます。この区分は、各産業固有の加熱・冷却要件、求められる純度、および稼働条件に基づいて行われています。化学・石油化学産業は、加工産業で使用される大型反応器、蒸留装置、その他の設備において熱媒体が広く使用されているため、最大の市場シェアを占めています。
一方、再生可能エネルギーおよびエレクトロニクス・データセンター分野は、集光型太陽熱発電(CSP)プロジェクトへの投資増加や、高密度化が進むコンピューティングおよびデータセンターインフラにおける熱管理要件の高まりにより、将来的に最も急速な成長が見込まれています。しかし、プラスチック・ポリマー加工および石油・ガス分野は、製造および精製プロセスにおける効率的な温度制御を確保するために熱媒体が使用されているため、引き続き主要な用途として残ると予想されます。食品・飲料および製薬業界では、高純度で無毒の流体が求められています。HVAC業界では、加熱および冷却の目的で熱媒体が使用されており、その他には、水処理・海水淡水化、航空宇宙、および集成材・建築資材などが挙げられます。
地域
予測期間中、アジア太平洋地域は熱伝達流体市場において最も急速に成長する地域市場となる見込みです
熱伝達流体市場は、地理的に北米、欧州、アジア太平洋、南米、中東・アフリカの各セグメントに分類されます。この区分は、各地域の工業化の進捗状況、主要なエンドユーザー産業の存在、規制、および当該地域における再生可能エネルギーインフラの導入状況に基づいて行われます。
アジア太平洋地域は市場で最大のシェアを占めており、中国、インド、日本などの国々において、化学・石油化学、自動車、エレクトロニクスといった産業が急速に成長し、製造拠点が拡大していることに加え、発電および再生可能エネルギープロジェクトへの投資が増加していることから、最も急速に成長している市場となっています。一方、北米および欧州では、石油・ガス、製薬、再生可能エネルギー産業といった成熟産業からの堅調な需要に加え、厳格な環境規制により、着実な成長が見られます。南米および中東・アフリカは新興地域であり、石油・ガス産業や海水淡水化プラントなどへの投資が進んでいます。
熱媒体市場:企業評価マトリックス
熱媒体市場において、ダウ(スター)は、強力な市場プレゼンス、独自の基油合成能力、拡充された技術特許ポートフォリオ、および流通チャネルへのアクセスを武器に、市場をリードしています。クラリアント(新興リーダー)は、独自の社内ポリマー合成能力と長年にわたる化学工学の専門知識を強化しています。
主要市場プレイヤー
Eastman Chemical Company (US)
Dow (US)
Exxon Mobil Corporation (US)
Shell plc (UK)
Total Energies (France)
Chevron Corporation (US)
Clariant (Switzerland)
Wacker Chemie AG (Germany)
LANXESS (Germany)
Lubrizol (US)
最近の動向
2026年5月:ダウは、DOWFROST LCおよびHD熱伝達流体を利用するデータセンター運営者を対象とした、エンドツーエンドの予測型サービスモデル「Dow Coolant Care Network」を導入しました。このネットワークは、ダウの一元化された分析フレームワークの下で、インフラ所有者とダウ認定の第三者試験機関および承認済みサービスプロバイダーを結びつけることで、ダウのビジネスモデルを単なる流体の供給から、包括的かつ予防的な熱ライフサイクル管理へと転換するものです。
2025年9月:エクソンモービル社は、シンガポールにある統合製油・化学コンビナートの大規模なアップグレードおよび拡張を無事に完了しました。この数十億ドル規模のプロジェクトにより、同社のEHCグループIIおよび高度に精製された合成潤滑油基油の生産能力が大幅に増強されました。これらのアップグレードされた基油は、エクソンモービルのプレミアム工業用潤滑油にとって重要な原料となり、アジア太平洋地域全体における同社の「Mobiltherm」熱伝達流体のグローバルサプライチェーンを直接強化することになります。
1 はじめに 30
1.1 調査の目的 30
1.2 市場の定義 30
1.3 調査範囲 31
1.3.1 対象市場および地域範囲 31
1.3.2 調査対象および除外項目 32
1.3.3 対象期間 33
1.3.4 対象通貨 33
1.3.5 対象単位 33
1.4 ステークホルダー 33
1.5 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 主な洞察と市場のハイライト 35
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 37
2.3 市場を形作る破壊的トレンド 38
2.4 高成長セグメントおよび新興市場 39
2.5 概要:市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 熱伝達流体市場における事業者にとって魅力的な機会 42
3.2 熱媒体市場:製品タイプ別・地域別 43
3.3 熱媒体市場:温度範囲別 43
3.4 熱媒体市場の用途別分析 44
3.5 熱媒体市場のエンドユーザー産業別分析 45
3.6 熱媒体市場の国別分析 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 48
4.2.1 成長要因 48
4.2.1.1 パラボリックトラフ型集光型太陽光発電システムの導入加速により、超高温用合成媒体の需要が高まっています 48
4.2.1.2 精密な熱制御を目的とした、産業用蒸気ボイラーから閉ループ式熱媒体システムへの置き換え 49
4.2.1.3 医薬品および食品加工における厳格な衛生基準により、NSF認証を取得した食品グレードの配合剤の採用が促進されています 49
4.2.2 抑制要因 50
4.2.2.1 連続的な高温熱流束下における深刻な熱分解反応速度および流体の劣化 50
4.2.2.2 法外な初期投資の制約および複雑なインフラ改修に伴うボトルネック 50
4.2.3 機会 50
4.2.3.1 高密度人工知能データセンター向けの一相および二相浸漬冷却の爆発的な商用化 50
4.2.3.2 産業用脱炭素グリッド向けの大容量熱エネルギー貯蔵ソリューションの統合
51
4.2.4 課題 51
4.2.4.1 パーフルオロアルキル物質およびポリフルオロアルキル物質の規制による段階的廃止が差し迫っており、フッ素系誘電体の在庫に脅威を与えています 51
4.2.4.2 重工業地域における厳しい引火点規制および防火安全基準への対応 52
4.3 未充足のニーズと未開拓分野 52
4.3.1 熱伝達流体市場における未充足のニーズ 52
4.3.2 未開拓分野におけるビジネスチャンス 53
4.4 相互に関連する市場とセクター横断的な機会 55
4.4.1 相互に関連する市場 55
4.4.2 セクター横断的な機会 56
4.5 ティア1/2/3の主要企業による戦略的動き 57
4.5.1 主な動きと戦略的焦点 57
5 業界の動向 59
5.1 ポーターの5つの力分析 59
5.1.1 新規参入の脅威 60
5.1.2 代替品の脅威 60
5.1.3 供給者の交渉力 60
5.1.4 購入者の交渉力 61
5.1.5 競合の激しさ 61
5.2 マクロ経済の見通し 61
5.2.1 はじめに 61
5.2.2 GDPの推移と予測 61
5.2.3 世界の化学・石油化学産業の動向 63
5.2.4 世界の石油・ガス産業の動向 64
5.3 サプライチェーン分析 64
5.4 価格分析 67
5.4.1 熱伝達流体の平均販売価格の推移、
地域別、2022年~2025年 67
5.4.2 熱媒体の平均販売価格の推移、
製品タイプ別、2022年~2025年 68
5.4.3 熱媒体の平均販売価格の推移、
温度範囲別、2022年~2025年 69
5.4.4 熱媒体の平均販売価格の推移、
用途別、2022年~2025年 70
5.4.5 熱媒体の平均販売価格の推移、
最終用途産業別、2022年~2025年 71
5.4.6 主要企業別・製品タイプ別の熱媒体の平均販売価格
(2025年) 72
5.5 エコシステム分析 73
5.6 貿易分析 76
5.6.1 輸入シナリオ(HSコード 382000) 76
5.6.2 輸出シナリオ(HSコード 382000) 78
5.6.3 輸入シナリオ(HSコード 271000) 79
5.6.4 輸出シナリオ(HSコード 271000) 80
5.6.5 輸入シナリオ(HSコード 382390) 81
5.6.6 輸出シナリオ(HSコード 382490) 82
5.7 2026年~2027年の主要な会議およびイベント 83
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 84
5.9 投資および資金調達のシナリオ 85
5.10 ケーススタディ分析 86
5.10.1 イーストマン・ケミカル社とCSP開発企業が、
熱エネルギー貯蔵流体システムに向けて提携 86
5.10.2 ダウ社とデータセンターインフラプロバイダーが、
誘電体浸漬冷却流体に向けて提携 86
5.10.3 ルブリゾール社と製薬機器メーカーが、高純度バイオプロセシング用流体システムで提携 87
5.11 米国の関税が熱伝達流体市場に与える影響 87
5.11.1 はじめに 87
5.11.2 主な関税率 88
5.11.3 価格への影響分析 88
5.11.4 地域ごとの影響 90
5.11.4.1 北米 90
5.11.4.2 欧州 90
5.11.4.3 アジア太平洋地域 91
5.11.5 用途への影響 91
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の用途 92
6.1 主要技術 92
6.1.1 合成芳香族化合物および共晶ブレンドの化学 92
6.1.2 抑制剤添加グリコール流体向け有機酸技術(OAT) 92
6.1.3 単相および二相の誘電体浸漬冷却流体 92
6.1.4 超高温熱貯蔵用共晶溶融塩の配合 93
6.1.5 バイオベースおよび閉ループ型循環再精製技術 93
6.2 補完的技術 93
6.2.1 IoTを活用したインライン流体状態監視および予測分析 93
6.2.2 不活性ガス(窒素)ブランケットシステム 93
6.2.3 コンパクトなプリント回路およびマイクロチャネル熱交換器
(PCHES) 946.3 関連技術 946.3.1 電気ヒートトレースおよび直接インピーダンス加熱システム 946.3.2 潜熱貯蔵用相変化材料(PCMS) 946.4 技術・製品ロードマップ 946.4.1 低毒性・長寿命の抑制剤配合への移行 956.4.2 リアルタイムセンサーテレメトリーおよび予測型IoT流体診断の導入 956.4.3 高密度電子機器およびEVの浸漬冷却向け誘電体流体の迅速な商用化 956.4.4 熱エネルギー貯蔵(TES)における先進的な共晶塩のユーティリティ規模での導入 956.4.5 閉ループ型循環再精製およびバイオベースの合成流体ネットワーク 966.5 特許分析 966.5.1 方法論 966.5.2 2016年~2025年の特許登録件数 966.5.3 分析結果 976.5.4 法的状況 986.5.5 管轄区域分析 986.5.6 主要出願者 996.5.7 主要特許一覧 996.6 将来の応用 1016.7 AI/汎用AIが熱伝達流体市場に与える影響 1056.7.1 主なユースケースと市場の可能性 1056.7.2 熱伝達流体市場におけるOEMが採用しているベストプラクティス 1066.7.3 熱伝達流体市場におけるAI/GEN AIの導入に関する事例研究 1076.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 1086.7.5 AI/汎用AIを統合した熱伝達流体の導入に対する顧客の準備状況 1096.8 成功事例と実世界での応用例 1106.8.1 イーストマン・ケミカル社:高温処理および集光型太陽光発電向けの先進的な合成芳香族流体(サーミノール) 1106.8.2 ダウ・ケミカル社:重要なプロセス分野向けの特殊合成有機、シリコーンおよび誘電体流体(ダウサームおよびシルサーム)
重要プロセス分野向け 111
6.8.3 シェル社:産業およびデータセンター向けの高効率ガス・トゥ・リキッド(GTL)熱媒体
および浸漬冷却剤 111
7 規制環境と持続可能性への取り組み 112
7.1 地域ごとの規制とコンプライアンス 112
7.1.1 規制機関、政府機関、およびその他の組織 112
7.1.2 業界基準 120
7.2 サステナビリティの取り組み 123
7.2.1 バイオベースおよび容易に生分解性のある熱媒体の商品化 123
7.2.2 PFASフリーおよび低GWPの誘電性冷却剤への移行 124
7.2.3 閉ループ方式による流体の回収、再精製、および循環型経済の実践 124
7.2.4 産業プロセスの脱炭素化に向けた高温熱エネルギー貯蔵(TES)の実現 124
7.2.5 産業用
廃熱回収(WHR)における熱力学的効率の最適化 125
7.3 サステナビリティ・イニシアチブが規制政策に与える影響 125
7.4 認証、表示、およびエコ基準 125
8 顧客環境と購買者の行動 128
8.1 意思決定プロセス 128
8.2 購買プロセスおよび評価基準に関与する主要なステークホルダー 129
8.2.1 購買プロセスにおける主要なステークホルダー 129
8.2.2 購買基準 130
8.3 導入の障壁と内部的な課題 131
8.4 各種用途における未充足ニーズ 132
8.5 市場の収益性 134
8.5.1 合成およびシリコーン配合製品におけるプレミアム価格設定 134
8.5.2 集光型太陽光発電および熱
エネルギー貯蔵における価値創造 135
8.5.3 流体の交換および補充による継続的な収益 135
8.5.4 付加価値のある技術サービスおよび流体モニタリング 135
8.5.5 原料価格の変動性と利益率の感応度 135
9 製品タイプ別熱伝達流体市場 136
9.1 はじめに 137
9.2 鉱物油 139
9.2.1 コスト重視の製造が鉱物油の需要を支えています 1399.3 合成流体 1399.3.1 重工業が合成流体の需要を牽引しています 1399.4 グリコール系流体 1409.4.1 安全・衛生基準がグリコール系流体の需要を後押し 1409.5 その他の流体 14010 温度範囲別熱媒体市場 14110.1 はじめに 14210.2 低温(0°C未満) 14410.2.1 コールドチェーンの拡大が低温流体の需要を牽引 14410.3 中温 (0°C~249°C) 14410.3.1 幅広い産業用途が中温用流体の需要を支えています 14410.4 高温(250°C~400°C) 14410.4.1 プロセスの高度化が、高温流体の需要を後押し 14410.5 超高温(400°C以上) 14510.5.1 クリーンエネルギーとデータ量の増加が、超高温流体の需要を牽引 14511 用途別熱伝達流体市場 14611.1 はじめに 14711.2 工業プロセス加熱 14911.2.1 継続的な熱需要が産業プロセス加熱用途を支えています 14911.3 熱エネルギー貯蔵 14911.3.1 再生可能エネルギーの成長が熱エネルギー貯蔵用途を後押し 14911.4 冷水・温水ループ 15011.4.1 空調需要が冷水・温水ループ用途を支える 15011.5 極低温および低温処理 15011.5.1 LNGおよびコールドチェーンの拡大が、極低温および低温処理用途を牽引しています 15011.6 発電および廃熱回収 15011.6.1 エネルギー効率目標が発電および廃熱回収を推進しています 15011.7 熱管理
15111.7.1 エレクトロニクス産業の成長が熱管理用途を加速 15111.8 その他の用途 15112 最終用途産業別熱伝達流体市場 15212.1 はじめに 15312.2 化学・石油化学 15512.2.1 連続プロセスにおける熱需要が、化学・石油化学分野での用途を支えています 15512.3 石油・ガス 15612.3.1 採掘および精製需要が石油・ガス分野の用途を支えています 15612.4 自動車 15612.4.1 車両の電動化が自動車分野での用途を加速させています 15612.5 エレクトロニクスおよびデータセンター 15612.5.1 データインフラの成長が、エレクトロニクスおよびデータセンター分野での用途を後押ししています 156
12.6 食品・飲料 157
12.6.1 衛生および安全基準が食品・飲料分野での応用を後押し 157
12.7 医薬品 157
12.7.1 無汚染基準が医薬品分野の用途を牽引 157
12.8 再生可能エネルギー 157
12.8.1 太陽熱利用の拡大が再生可能エネルギー分野の用途を牽引 157
12.9 HVAC 158
12.9.1 空調制御のニーズがHVAC用途の持続的な拡大を牽引 158
12.10 その他の最終用途産業 158
13 地域別熱媒体市場 159
13.1 はじめに 160
13.2 アジア太平洋地域 162
13.2.1 中国 170
13.2.1.1 急速な工業化が熱媒体の需要を牽引 170
13.2.2 日本 172
13.2.2.1 精密製造が、高性能流体の需要を牽引 172
13.2.3 インド 174
13.2.3.1 成長を牽引する医薬品および化学セクターの拡大 174
13.2.4 韓国 176
13.2.4.1 流体需要を押し上げる半導体およびエレクトロニクス産業の好況 176
13.2.5 その他のアジア太平洋地域 178
13.3 北米 181
13.3.1 米国 188
13.3.1.1 化学および発電セクターが安定した需要を支えています 188
13.3.2 カナダ 19013.3.2.1 石油・ガス・鉱業が流体需要の安定を支えています 19013.3.3 メキシコ 19313.3.3.1 成長を続ける製造業および自動車産業が流体需要を牽引しています 19313.4 ヨーロッパ 19513.4.1 ドイツ 20313.4.1.1 自動車および化学工学の卓越性が流体技術の革新を牽引 20313.4.2 イタリア 20513.4.2.1 工業製造および食品加工が流体需要を支えています 20513.4.3 フランス 20713.4.3.1 原子力発電および化学産業が流体需要の基盤となっています 20713.4.4 英国 20913.4.4.1 化学処理および再生可能エネルギーへの移行が需要を牽引 20913.4.5 スペイン 21113.4.5.1 再生可能エネルギーの拡大と産業の成長が需要を支えています 21113.4.6 その他の欧州諸国 21313.5 中東・アフリカ 21513.5.1 GCC諸国 22313.5.1.1 サウジアラビア 22413.5.1.1.1 石油化学分野における主導的地位と「ビジョン2030」が流体需要を牽引 22413.5.1.2 アラブ首長国連邦(UAE) 22613.5.1.2.1 産業の多角化と再生可能エネルギーの推進が需要を牽引 22613.5.1.3 その他のGCC諸国 22813.5.2 南アフリカ 23013.5.2.1 鉱業および工業生産が流体需要の基盤を形成 23013.5.3 その他の中東・アフリカ諸国 23213.6 南米 23513.6.1 ブラジル 24213.6.1.1 化学・アグリビジネス部門が流体需要を牽引 24213.6.2 アルゼンチン 24513.6.2.1 エネルギー部門の成長と産業の近代化が需要を支えています 24513.6.3 南米その他の地域 24714 競争環境 25014.1 はじめに 25014.2 主要企業の戦略/競争優位性 25014.3 市場シェア分析(2025年) 25214.4 売上高分析 25614.5 企業評価マトリックス:主要プレイヤー(2025年) 25714.5.1 スター企業 25714.5.2 新興リーダー 25714.5.3 広範な展開を行う企業 25714.5.4 参入企業 25714.5.5 事業展開状況:主要企業、2026年 25914.5.5.1 企業の事業展開状況 25914.5.5.2 製品タイプ別の事業展開状況 25914.5.5.3 温度範囲別の事業展開状況 26014.5.5.4 最終用途産業別の事業展開状況 260
14.5.5.5 地域別の事業展開 261
14.6 企業評価マトリックス:スタートアップ/中小企業、2026年 261
14.6.1 先進的な企業 261
14.6.2 対応力のある企業 261
14.6.3 ダイナミックな企業 261
14.6.4 スタートブロック 262
14.6.5 競合ベンチマーク 263
14.6.5.1 主要なスタートアップ/中小企業の詳細リスト 263
14.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 264
14.7 ブランド比較 266
14.8 企業評価および財務指標 267
14.9 競合シナリオ 268
14.9.1 製品発売 268
14.9.2 取引 269
14.9.3 事業拡大 270
15 企業概要 271
15.1 主要企業 271
15.1.1 イーストマン・ケミカル・カンパニー 271
15.1.1.1 事業概要 271
15.1.1.2 提供製品・ソリューション・サービス 272
15.1.1.3 最近の動向 275
15.1.1.3.1 取引 275
15.1.1.4 MnMの見解 275
15.1.1.4.1 主な強み 275
15.1.1.4.2 戦略的選択 275
15.1.1.4.3 弱点および競合上の脅威 276
15.1.2 DOW 277
15.1.2.1 事業概要 277
15.1.2.2 提供している製品・ソリューション・サービス 278
15.1.2.3 最近の動向 281
15.1.2.3.1 新製品の発売 281
15.1.2.3.2 事業拡大 282
15.1.2.4 MnMの見解 282
15.1.2.4.1 主な強み 282
15.1.2.4.2 戦略的選択 282
15.1.2.4.3 弱点および競合上の脅威 283
15.1.3 エクソンモービル・コーポレーション 284
15.1.3.1 事業概要 284
15.1.3.2 提供している製品・ソリューション・サービス 285
15.1.3.3 最近の動向 287
15.1.3.3.1 取引 287
15.1.3.3.2 事業拡大 288
15.1.3.4 MnMの見解 288
15.1.3.4.1 主な強み 288
15.1.3.4.2 戦略的選択 289
15.1.3.4.3 弱点と競合上の脅威 289
15.1.4 SHELL PLC 290
15.1.4.1 事業概要 290
15.1.5 提供製品・ソリューション・サービス 291
15.1.5.1 最近の動向 293
15.1.5.1.1 取引 293
15.1.5.2 MnMの見解 293
15.1.5.2.1 主な強み 293
15.1.5.2.2 戦略的選択 294
15.1.5.2.3 弱点および競合上の脅威 294
15.1.6 TOTALENERGIES 295
15.1.6.1 事業概要 295
15.1.6.2 提供している製品・ソリューション・サービス 296
15.1.6.3 最近の動向 298
15.1.6.3.1 取引 298
15.1.6.4 MnMの見解 299
15.1.6.4.1 主な強み 299
15.1.6.4.2 戦略的選択 299
15.1.6.4.3 弱点と競合上の脅威 300
15.1.7 シェブロン・コーポレーション 301
15.1.7.1 事業概要 301
15.1.7.2 提供している製品・ソリューション・サービス 302
15.1.7.3 MnMの見解 303
15.1.7.3.1 勝利への権利 303
15.1.7.3.2 戦略的選択 304
15.1.7.3.3 弱点および競合上の脅威 304
15.1.8 クラリアント社 305
15.1.8.1 事業概要 305
15.1.8.2 提供している製品・ソリューション・サービス 306
15.1.8.3 MnMの見解 307
15.1.8.3.1 勝利への権利 307
15.1.8.3.2 戦略的選択 307
15.1.8.3.3 弱点と競合上の脅威 308
15.1.9 WACKER CHEMIE AG 309
15.1.9.1 事業概要 309
15.1.9.2 提供している製品・ソリューション・サービス 310
15.1.9.3 MnMの見解 311
15.1.9.3.1 勝利への権利 311
15.1.9.3.2 戦略的選択 311
15.1.9.3.3 弱点と競合上の脅威 312
15.1.10 LANXESS AG 313
15.1.10.1 事業概要 313
15.1.10.2 提供している製品・ソリューション・サービス 314
15.1.10.3 MnMの見解 315
15.1.10.3.1 勝利への権利 315
15.1.10.3.2 戦略的選択 316
15.1.10.3.3 弱点および競合上の脅威 316
15.1.11 ルブリゾール 317
15.1.11.1 事業概要 317
15.1.11.2 最近の動向 318
15.1.11.2.1 新製品の発売 318
15.1.11.2.2 取引 319
15.1.11.3 MnMの見解 319
15.1.11.3.1 勝利への権利 319
15.1.11.3.2 戦略的選択 320
15.1.11.3.3 弱点と競合上の脅威 320
15.2 その他の主要企業 321
15.2.1 FUCHS SE 321
15.2.2 PHILLIPS 66 COMPANY 322
15.2.3 BP P.L.C. 323
15.2.4 ペトロ・カナダ・ルブリカンツ社 324
15.2.5 中国石油化工集団 325
15.2.6 インディアン・オイル・コーポレーション・リミテッド 326
15.2.7 ENI S.P.A. 327
15.2.8 レプソル社 328
15.2.9 ガルフ・オイル・ルブリカンツ・インディア・リミテッド 329
15.2.10 クウェート石油公社 330
15.2.11 ダイナレン社 331
15.2.12 出光興産株式会社 332
15.2.13 SAVITA OIL TECHNOLOGIES LIMITED 333
15.2.14 DEHON SAS 334
15.2.15 FRAGOL AG 335
16 調査方法論 336
16.1 調査データ 336
16.1.1 二次データ 337
16.1.1.1 二次情報源からの主要データ 337
16.1.2 一次データ 337
16.1.2.1 一次情報源からの主要データ 337
16.1.2.2 主要な一次インタビュー対象者 338
16.1.2.3 一次インタビューの内訳 338
16.1.2.4 主要な業界インサイト 339
16.2 市場規模の推計 339
16.2.1 ボトムアップ・アプローチ 339
16.2.2 トップダウン・アプローチ 340
16.3 ベース数値の算出 341
16.3.1 アプローチ1:供給側分析 341
16.3.2 アプローチ2:需要側分析 341
16.4 市場予測の手法 341
16.4.1 供給側 341
16.4.2 需要側 342
16.5 データの三角測量 342
16.6 因子分析 344
16.7 調査の前提条件 344
16.8 調査の限界とリスク評価 345
17 付録 346
17.1
ディスカッション・ガイド 346
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 349
17.3 カスタマイズオプション 351
17.4 関連レポート 351
17.5 著者情報 352









