主なポイント
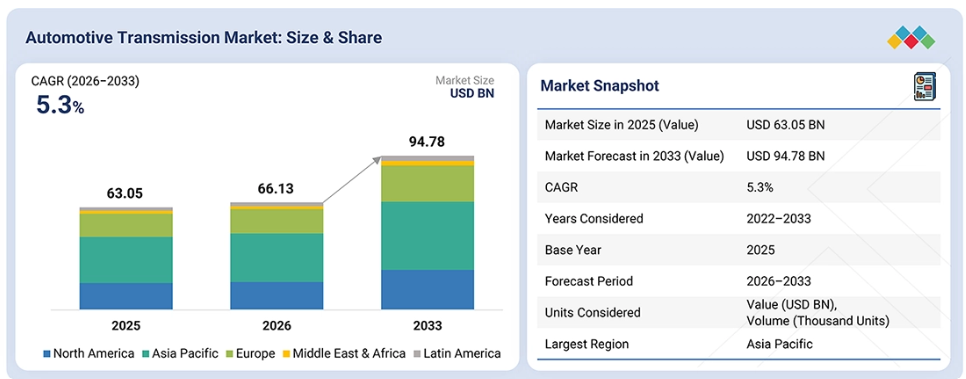
アジア太平洋地域は、自動車用トランスミッション市場において地域別で首位を占めており、高い自動車生産台数、内燃機関(ICE)およびハイブリッドパワートレインに対する幅広い需要、そして現地でのトランスミッション製造により、2026年には世界のトランスミッション市場シェアの45%以上を占めると見込まれています。
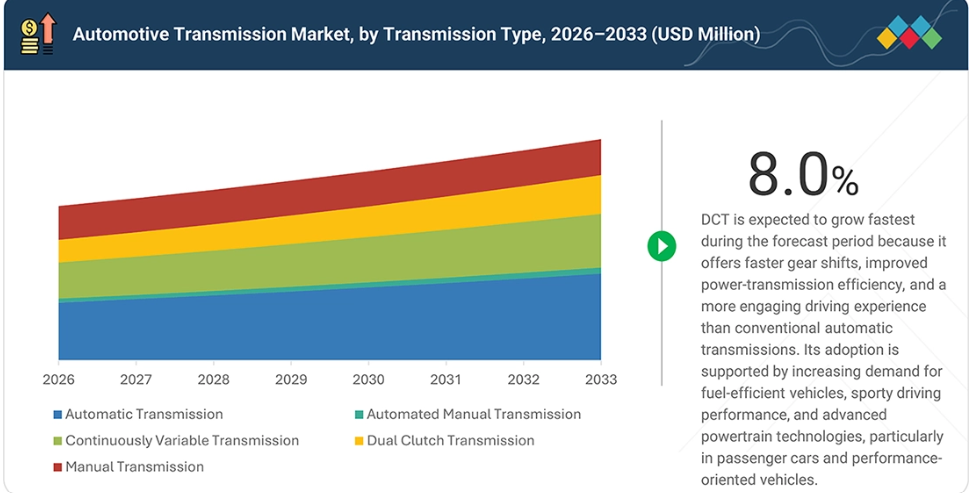
DCTは、コンパクトカーにおける素早い変速、シフト時の中断時間の短縮、および効率的な動力伝達により、自動車用トランスミッション市場において金額ベースで8.0%という最も高い年平均成長率(CAGR)を記録すると予想されています。
乗用車セグメントは、生産台数の多さと、AT、CVT、DCT、ハイブリッドトランスミッションの普及により、市場を牽引すると予想されます。
ガソリン車セグメントは、既存の車両台数が多く、ガソリンエンジン搭載乗用車の生産が継続されていることから、より大きな市場シェアを占めると予測されます。
6~8速セグメントは、加速性能、巡航効率、エンジンの作動範囲、およびトランスミッションの複雑さのバランスが取れていることから、自動車用トランスミッション市場を牽引すると予想されます。
予測期間中、EV用トランスミッション市場においては、多段式トランスミッションが最も高い成長率を示すと予想されます。
主要な市場プレイヤーは、提携や投資を含む、有機的および無機的な戦略の両方を採用しています。主要企業には、アイシン精機株式会社(日本)、ZFフリードリヒスハーフェンAG(ドイツ)、マグナ・インターナショナル社(カナダ)、ヒュンダイ・トランシス(韓国)、およびボルグワーナー社(米国)が含まれます。
自動車用トランスミッション市場において、製品革新は、耐久性、性能、コスト効率を損なうことなく、動力伝達効率の向上、エネルギー損失の低減、および機械部品と電子制御の統合にますます重点が置かれています。市場では、電子制御式シフト、高度なトランスミッション制御ユニット、最適化されたギア比、およびモーター、インバーター、ギアボックスを統合したシステムの採用が拡大しています。
ハイブリッド車およびプラグインハイブリッド車においては、様々な走行条件においてエンジンと電気モーターの動作を協調させるため、専用のハイブリッドトランスミッションやパワースプリットアーキテクチャが開発されており、エネルギー利用効率と走行性能の向上が図られています。バッテリー式電気自動車(BEV)では、コンパクトな減速ギアボックス、統合型電気駆動ユニット、およびトランスミッション、電気モーター、パワーエレクトロニクスを組み合わせたe-アクスルが革新の中心となっており、これらによりパッケージング要件の削減とドライブトレイン効率の向上が図られています。
同時に、メーカー各社は、より高い出力、静粛性の向上、および車両の応答性向上を実現するため、高トルク密度のギアシステム、先進的な潤滑技術、およびソフトウェアによるトランスミッション制御の開発を進めています。電動化パワートレインやソフトウェア制御による車両アーキテクチャの採用拡大に伴い、自動車用トランスミッションの開発は、独立した機械式ギアシステムから、統合された電子制御による動力伝達ソリューションへと移行しつつあります。
顧客の顧客に影響を与えるトレンドと変革
自動車用トランスミッション市場は、OEM各社が従来のギアボックス設計から、効率、性能、エネルギー管理を向上させるパワートレイン専用アーキテクチャへと移行するにつれ、変化を遂げています。ハイブリッド車および電気自動車の成長により、専用ハイブリッドトランスミッション、統合型電動ドライブユニット、e-アクスルへの需要が高まっている一方、ソフトウェア制御によるシフトチェンジや先進的なトランスミッション制御システムにより、トルク伝達と走行性能が向上しています。
同時に、コンパクトな設計、より高いトルク密度、および機械的損失の低減に対する需要が高まっていることから、ギアボックスと電気モーターおよびパワーエレクトロニクスの統合が加速しています。これらのトレンドはサプライヤーの戦略を再構築しており、トランスミッションメーカーは、単体のギアシステムにとどまらず、内燃機関(ICE)、ハイブリッド車、および電気自動車の各プラットフォームに合わせた統合型ドライブトレインソリューションの開発へと事業を拡大するよう促されています。
市場の動向
推進要因:ハイブリッド化により、トランスミッションが機械式ギアボックスから統合型電動パワートレインモジュールへと変革しています
電動化された機械式トランスミッションの採用拡大は、ハイブリッド車の普及に加え、より高い電動トルク、エネルギー効率の向上、および柔軟なトランスミッションアーキテクチャへの需要の高まりによって牽引されています。トランスミッションサプライヤー各社は、既存の多段ギアセットに電気モーター、ディスコネクトクラッチ、パワーエレクトロニクス、および電子制御システムを統合しており、既存のトランスミッションプラットフォームを維持しつつ、電気駆動、直列ハイブリッド、および並列ハイブリッドの各駆動モードを実現しています。
2025年11月、ZF社は48Vマイルドハイブリッドおよび400Vフルハイブリッド・プラグインハイブリッド用途向けの「8HP evo」を発表し、PHEVバージョンでは入力軸の損失を最大28%低減しました。2026年4月、シェフラー社はハイブリッドトランスミッションの量産開始を発表しました。これは、複数の電動化レベルに対応し、車両の効率を向上させるモジュラー式e-ドライブトランスミッションシステムへの移行を反映したものです。
制約要因:次世代トランスミッションの高いシステム複雑性と開発コスト
P2、DHT、ハイブリッドDCTといったアーキテクチャでは、エンジニアリング、ソフトウェアのキャリブレーション、試験、金型、製造に多額の投資が必要となるため、次世代トランスミッションの高いシステム複雑性と開発コストが市場の成長を抑制しています。電気モーター、パワーエレクトロニクス、クラッチシステム、熱管理、電子制御を統合することで、システムの統合度が高まり、検証要件も増大します。例えば、ボルグワーナーのP2モジュールやZFの8HPハイブリッドアーキテクチャは、複数の機械的・電子的機能を組み合わせているため、特に中小サプライヤーや少量生産の車両プログラムにおいては、開発コストが増加します。スケーラブルなプラットフォームにより、大手サプライヤーは複数の車種にコストを分散させることができますが、初期投資額の高さは、より広範な採用における障壁となっています。
機会:ハイブリッド専用およびモジュラー式トランスミッション・プラットフォーム
ハイブリッド専用およびモジュラー式トランスミッション・プラットフォームへの需要の高まりは、サプライヤーにとって、48V MHEV、HEV、およびPHEVアプリケーションをサポートするスケーラブルなアーキテクチャを開発する機会を生み出しています。
2025年には世界中で200車種以上のハイブリッド車が登場し、10%以上の成長が見込まれることから、あらゆる車種セグメントや地域において、適応性の高いトランスミッション・ソリューションへの需要が高まっています。ZFの「8HP evo」やボルグワーナーの「P2モジュール」といったプラットフォームは、電気モーター、クラッチ、パワーエレクトロニクス、制御システムを統合しつつ、複数のトランスミッション構成に対応しています。このモジュール式のアプローチにより、OEMやサプライヤーは、各車両プログラム間で部品、ソフトウェア、製造資産を再利用できるようになり、追加の開発コストを削減し、ハイブリッドトランスミッションの導入を加速させることができます。
課題:ICE、48V、EVプラットフォーム全体に拡大する機械式補助装置の電動化
電動化された機械式補助装置による統合の複雑化が進んでおり、電動ステアリング、クーラントポンプ、コンプレッサー、その他の補助装置が12V、48V、および高電圧プラットフォーム全体に拡大するにつれ、トランスミッションおよびパワートレインのサプライヤーは課題に直面しています。これらのシステムは電気的負荷を増大させ、追加の熱管理、配線、制御の統合、およびソフトウェアのキャリブレーションを必要とします。サプライヤーは、性能および機能安全要件を満たしつつ、異なる電圧アーキテクチャ間で動作する信頼性が高く互換性のあるコンポーネントを開発する必要があり、システム統合および検証に対する要求が高まっています。
市場エコシステム
自動車用トランスミッションのエコシステムには、原材料サプライヤー、部品サプライヤー、トランスミッションメーカー、および自動車OEMが含まれ、これらが連携して効率的な動力伝達システムの開発と統合を行っています。
原材料サプライヤーは鋼、アルミニウム、特殊合金を供給し、部品サプライヤーはギア、シャフト、ベアリング、クラッチ、トルクコンバーター、電子制御ユニットを製造しています。アイシン、ZF、マグナ、ヒュンダイ・トランシス、ボルグワーナーなどのトランスミッションメーカーは、これらの部品をマニュアル、オートマチック、ハイブリッド、および電気トランスミッションシステムに統合しています。その後、OEM各社はこれらのシステムを車両プラットフォームに統合しており、内燃機関車、ハイブリッド車、電気自動車向けに、コンパクトでエネルギー効率に優れ、用途に特化したトランスミッションアーキテクチャを開発するため、バリューチェーン全体での連携がますます強化されています。
市場セグメント
トランスミッションの種類別
DCTは、乗用車全般、特に高性能車やプレミアム車において、より迅速なギアチェンジ、パワートレイン効率の向上、および走行性能の向上に対する需要に牽引され、予測期間中に自動車用トランスミッション市場において、金額ベースで最も高い成長率を記録すると見込まれています。
車種別
2026年には、乗用車が自動車用トランスミッション市場を牽引すると予想されます。これは、世界的な自動車生産における乗用車の高いシェアに加え、エコノミー、ミッドレンジ、プレミアム各セグメントにおいて、マニュアル、オートマチック、および電動化トランスミッションシステムが広く採用されていることが要因です。
燃料種別
ガソリン車は、世界的な車両保有台数における大きな存在感と、乗用車および小型商用車、特に新興市場における継続的な需要に後押しされ、自動車用トランスミッション市場において金額ベースで最大のシェアを占めると予測されています。
前進ギア数別
6速から8速のトランスミッションセグメントは、燃費効率、スムーズな変速、走行性能、製造コストのバランスに優れており、乗用車や商用車での普及を後押しするため、自動車用トランスミッション市場を牽引すると予想されます。
EV用トランスミッション:トランスミッションの種類別
予測期間中、EV用トランスミッション市場において、多段式トランスミッションが最も高い成長率を示すと予想されます。これは、高性能志向の電気自動車や商用電気自動車において、高速走行時の効率向上、航続距離の延長、加速性能の向上に対する需要が高まっていることが要因です。
地域
2026年時点で、アジア太平洋地域は世界の自動車用トランスミッション市場において最大の地域となります。
アジア太平洋地域の自動車用トランスミッション市場は、高い自動車生産台数、オートマチックトランスミッションの普及拡大、およびハイブリッド車・電気自動車の製造の急速な拡大に支えられています。中国、日本、韓国、インドにおける国内OEMの能力向上は、現地開発のトランスミッションシステムへの需要を牽引しており、一方でDCT(デュアルクラッチトランスミッション)、ハイブリッド専用トランスミッション、統合型電気駆動システムの採用拡大は、あらゆる車種セグメントにおいて先進的なトランスミッション技術への移行を加速させています。
自動車用トランスミッション市場:企業評価マトリックス
アイシン精機株式会社(スター)は、自動変速機、ハイブリッド変速システム、ドライブトレイン部品といった幅広い製品ポートフォリオに注力しており、その製造規模とOEMとの関係を活かして、主要な変速システムサプライヤーとしての地位を強化しています。シェフラーAG(新興)は、変速機部品、ハイブリッドモジュール、電動駆動システム、および精密技術に注力しており、エンジニアリング能力とハイブリッド車および電気自動車向けの統合ソリューションを通じて、電動化パワートレイン分野での存在感を拡大しています。
主要市場プレイヤー
AISIN Corporation
ZF Friedrichshafen AG
Magna International Inc.
Hyundai Transys
BorgWarner Inc.
Schaeffler AG
Jatco
Eaton
Allison
Punch Powertrain
最近の動向
2026年10月:アイシン、BluE Nexus、デンソーは、新型ジープ・チェロキーに採用される2モーター式ハイブリッド駆動モジュールを開発しました。このシステムは、高効率トランスミッションと、モーターおよびパワーエレクトロニクスの協調制御を組み合わせたもので、アイシンは北米でトランスアクスルとモーターを製造しています。メリット:現地生産と統合トルク管理により、アイシンのハイブリッドトランスミッションのシェアを強化します。
2026年9月:ZFは、日本において、日野自動車の新型プレミアム長距離バス「S’elega」に、インテグレーテッド・インテダーを内蔵した自動マニュアルトランスミッション「TraXon 2」を導入しました。このトランスミッションは、自動変速機能と一体型の油圧式減速機構を組み合わせることで、長距離旅客輸送においてスムーズな走行、制動支援、および効率の向上を実現しています。これにより、「TraXon 2」の適用範囲がトラック用途からプレミアム長距離バスセグメントへと拡大し、ZFの地域におけるトランスミッション製品ラインナップが強化されました。メリット:走行性能、ブレーキ統合、燃費効率を向上させると同時に、別途のリターダーの搭載を不要にします。
2026年7月:ボルグワーナーは、中国において、500 cc以上のオートバイおよび四輪車向けの一体型デュアルクラッチトランスミッション(DCT)プログラムを獲得しました。この一体型DCTシステムにより、ボルグワーナーの役割はクラッチ技術からトランスミッションシステムの供給へと拡大します。メリット:ドライブトレインの構成比率を高め、トランスミッション効率の向上により、より迅速かつスムーズなトルク伝達を実現します。
2026年7月:マグナは、奇瑞自動車(Chery)向けに、武湖(Wuhu)の新工場で250 kW、800 Vの2速eDriveシステムの生産を開始します。この拠点は、中国におけるマグナの電動ドライブ製造の現地化能力を強化し、その他の中国OEMプログラムを支援する体制を整えています。この拡張により、高電圧トランスミッションおよびeDriveアーキテクチャの現地生産能力が向上します。メリット:地域内の供給距離を短縮し、中国のOEM向け800 V電動ドライブプログラムを拡大するマグナの能力を高めます。
2026年4月:アイシンは、米国インディアナ州にある「アイシン・ドライブトレイン」において、マツダの6速オートマチックトランスミッションの受託生産を開始しました。この取り組みでは、アイシンのトランスミッション生産技術と品質管理能力を活用し、マツダの地域的な供給要件に対応しています。メリット:北米における供給の迅速性を向上させ、トランスミッションの現地生産を通じて物流リスクを低減します。
1 はじめに 29
1.1 調査の目的 29
1.2 市場の定義 30
1.2.1 トランスミッションの種類別:自動車用トランスミッション市場の定義および対象範囲 30
1.2.2 自動車用トランスミッション市場の定義および対象範囲(車種別) 31
1.2.3 自動車用トランスミッション市場の定義および対象範囲(燃料種別) 31
1.3 調査範囲 32
1.3.1 市場セグメンテーションおよび地域範囲 32
1.3.2 調査対象および除外項目 33
1.3.3 調査対象期間 33
1.4 調査対象通貨 34
1.5 調査対象単位 34
1.6 ステークホルダー 34
1.7 変更点の概要 34
2 エグゼクティブ・サマリー 36
2.1 主な洞察と市場のハイライト 36
2.2 主要な市場参加者:戦略的展開のマッピング 37
2.3 自動車用トランスミッション市場における破壊的トレンド 38
2.4 高成長セグメント 39
2.5 地域別概況:市場規模、成長率、および予測 40
3 プレミアムインサイト 41
3.1 自動車用トランスミッション市場における魅力的な機会 41
3.2 トランスミッションタイプ別自動車用トランスミッション市場 42
3.3 燃料タイプ別自動車用トランスミッション市場 42
3.4 モーター構成別ハイブリッドトランスミッション市場 43
3.5 トランスミッションアーキテクチャ別EVトランスミッション市場 43
3.6 前進ギア数別自動車用トランスミッション市場 44
3.7 自動車用トランスミッション市場(車種別) 44
3.8 EV用トランスミッション市場(統合レベル別) 45
3.9 自動車用トランスミッション市場(地域別) 45 4 市場の概要 46
4.1 市場の動向 46
4.1.1 はじめに 46
4.1.2 推進要因 47
4.1.2.1 ハイブリッド化により、トランスミッションは機械式のギアボックスから、統合された電動パワートレインモジュールへと変貌を遂げています 47
4.1.2.1.1 ハイブリッドトランスミッション技術の統合 47
4.1.2.2 より高いトルク密度とマルチモード走行性能への需要の高まりが、先進的なトランスミッションアーキテクチャとインテリジェント制御を推進しています 47
4.1.2.2.1 トランスミッションアーキテクチャの進化と拡張性 48
4.1.3 制約要因 49
4.1.3.1 次世代トランスミッションのシステム複雑度の高さと開発コスト 49
4.1.3.1.1 ハイブリッドトランスミッションアーキテクチャ別の開発コストと複雑度 49
4.1.3.1.2 トランスミッションタイプ別の部品別コスト要因 50
4.1.4 機会 50
4.1.4.1 ハイブリッド専用およびモジュラー式トランスミッション・プラットフォーム 50
4.1.4.1.1 モジュラー式トランスミッション・プラットフォーム:主要サプライヤーの事例 51
4.1.4.1.2 市場動向別モジュラー式トランスミッション・プラットフォームの機会 52
4.1.4.2 BEVおよび次世代ハイブリッド車向け統合型e-ドライブ/e-トランスミッション・システム 53
4.1.4.2.1 統合型e-ドライブ・プラットフォームの比較 53
4.1.5 課題 53
4.1.5.1 内燃機関(ICE)、48V、EVの各プラットフォームにおいて、機械系補助装置の電動化が拡大しています 53
4.1.5.1.1 パワートレイン・プラットフォーム全体における機械系補助装置の電動化 54
4.1.5.2 ソフトウェア制御の熱管理・シャシーシステムにより、1台あたりの電動化部品比率が上昇しています 54
4.2 未充足のニーズと未開拓分野 55
4.3 相互に関連する市場とセクター横断的な機会 56
4.4 ティア1/2/3サプライヤーによる戦略的動き 57
5 業界動向 59
5.1 マクロ経済指標 59
5.1.1 GDPの動向と予測 59
5.1.2 自動車用トランスミッション市場の動向 60
5.2 価格分析 61
5.2.1 地域別平均販売価格 61
5.2.2 トランスミッション種別平均販売価格 61
5.3 サプライチェーン分析 62
5.4 エコシステム分析 63
5.4.1 原材料サプライヤー 63
5.4.2 部品サプライヤー 63
5.4.3 トランスミッションメーカー 63
5.4.4 OEM 64
5.5 貿易分析 65
5.5.1 輸入シナリオ(HSコード 870840) 65
5.5.2 輸出シナリオ(HSコード 870840) 66
5.6 2026年~2027年の主要な会議およびイベント 67
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 67
5.8 ケーススタディ分析 68
5.8.1 マグナがスケーラブルなDCTエコハイブリッドトランスミッションプラットフォームを導入 68
5.8.2 ボーグワーナーがビュイックGL8 PHEV向けにウェットクラッチおよび制御モジュールを供給 68
5.8.3 ステランティスが量産型電動デュアルクラッチトランスミッションの生産を開始 68
5.8.4 アイシン、GACトランプチS7向けハイブリッドユニットの生産を開始 69
5.8.5 ZFが8HP第4世代ハイブリッドオートマチックトランスミッションの量産を拡大しました 69
5.9 総所有コスト 69
5.9.1 オートマチックトランスミッション 70
5.9.2 マニュアルトランスミッション 70
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 71
6.1 主要技術 71
6.1.1 電動化オートマチックトランスミッションおよびハイブリッドトランスミッションシステム 71
6.1.2 ソフトウェア統合型トランスミッション制御およびシフト管理 71
6.2 補完技術 72
6.2.1 統合型電気モーターおよび炭化ケイ素パワーエレクトロニクス 72
6.2.2 先進的なトランスミッション熱管理システム 72
6.3 関連技術 72
6.3.1 統合型電気駆動モジュールおよびEアクスル 72
6.3.2 電気式レンジエクステンダーおよびエネルギー管理システム 73
6.4 技術・製品ロードマップ 73
6.4.1 短期ロードマップ 74
6.4.2 中期ロードマップ 75
6.4.3 長期ロードマップ 76
6.5 特許分析 77
6.5.1 はじめに 77
6.6 AI/ジェネレーティブAIが自動車用トランスミッション市場に与える影響 80
6.6.1 主な技術的応用とユースケース 80
6.6.2 トランスミッションのOEMおよびサプライヤーへの影響 81
6.7 将来の応用 82
6.7.1 主なユースケースと市場の可能性 83
6.7.2 ベストプラクティス 83
6.7.3 AI導入の事例研究 84
6.7.4 相互接続されたエコシステムと市場関係者への影響 84
6.7.5 自動車用トランスミッション市場におけるAI/汎用AI(GEN AI)導入に対する顧客の準備状況 85
6.8 投資および資金調達のシナリオ 85
6.9 OEM分析 87
6.9.1 OEMのパワートレイン戦略 87
6.9.1.1 主要OEMの戦略 87
6.9.1.2 企業レベルの戦略 88
6.9.2 OEMのトランスミッション調達戦略 88
6.9.2.1 OEMのトランスミッション調達戦略 88
6.9.3 車両プラットフォーム別のOEMトランスミッションアーキテクチャ 89
6.9.3.1 車種プラットフォーム別の主要OEMトランスミッションアーキテクチャ 89
6.9.4 OEMトランスミッションの生産拠点 90
6.9.4.1 主要OEMトランスミッションの生産拠点 90
6.9.5 800 VおよびSiC技術の影響 91
6.9.5.1 800 VおよびSiC技術の影響 91
6.10 将来の自動車用トランスミッションアーキテクチャ 92
6.10.1 将来の自動車用トランスミッションアーキテクチャ 92
6.11 EVがトランスミッションの経済性に与える影響 93
6.11.1 EVがトランスミッションの経済性に与える影響 93
6.12 統合型EドライブおよびEアクスルのビジネスチャンス 94
6.12.1 統合型EドライブおよびEアクスルのビジネスチャンス 94
6.13 総所有コスト 95
6.13.1 オートマチックトランスミッション 95
6.13.2 マニュアルトランスミッション 95
7 規制環境 96
7.1 規制機関、政府機関、およびその他の組織 96
7.2 主要な規制および認可要件 99
7.3 主要な規格 100
8 顧客環境と購入者の行動 101
8.1 意思決定プロセス 101
8.2 購入者のステークホルダーおよび購入評価基準 102
8.2.1 購入プロセスにおける主要なステークホルダー 102
8.2.2 購入基準 103
8.3 導入の障壁と内部的な課題 104
8.4 各種最終用途産業における未充足ニーズ 104
8.5 市場の収益性 105
8.5.1 収益の可能性 107
9 燃料種別別自動車用トランスミッション市場 108
9.1 はじめに 109
9.1.1 運用データ 109
9.2 ディーゼル 111
9.2.1 高トルク要件と燃費効率がトランスミッション開発を牽引 111
9.3 ガソリン 112
9.3.1 エンジンのダウンサイジングとオートマチックトランスミッションの採用がトランスミッション開発を牽引 112
9.4 CNG/代替燃料 114
9.4.1 排出ガス規制および市場を牽引する政府のインセンティブ 114
9.5 主要な一次調査結果 115
9.5.1 主要な一次調査結果 115
10 前進ギア数別自動車用トランスミッション市場 116
10.1 はじめに 117
10.1.1 車種とギア数 117
10.1.2 米国:前進ギア数別の生産シェア 119
10.2 5段以下 120
10.2.1 コンパクトカーおよびコスト重視の車両プラットフォームにおいて、5速トランスミッションの需要は依然として堅調です 120
10.3 6~8段 121
10.3.1 ギア比幅の拡大とハイブリッドシステムの統合がトランスミッション開発を牽引 121
10.4 9~10 122
10.4.1 高性能、高効率、そしてドライビング体験への需要が市場を牽引 122
10.5 10以上 123
10.5.1 マルチレシオトランスミッションが、高トルクと運転効率を支えます 123
10.6 CVT 124
10.6.1 スムーズな変速と高い燃費効率が市場を牽引 124
10.7 主要な調査結果 125
10.7.1 主要な一次調査結果 125
11 トランスミッションの種類別自動車用トランスミッション市場 126
11.1 はじめに 127
11.1.1 米国:トランスミッション技術別の生産シェア 127
11.1.2 トランスミッションの種類、動作原理、技術的特徴、および用途の概要
128
11.2 マニュアルトランスミッション 130
11.2.1 より魅力的な運転体験とコスト効率への消費者需要が市場を牽引 130
11.3 オートマチックトランスミッション 132
11.3.1 ハイブリッドシステムとの統合およびギア比の最適化が市場の発展を牽引 132
11.4 オートマチックマニュアルトランスミッション 134
11.4.1 自動変速とハイブリッド統合による商用車の効率向上 134
11.5 デュアルクラッチトランスミッション 136
11.5.1 プリセレクト変速とハイブリッド統合によるトランスミッション開発 136
11.6 無段変速機(CVT) 137
11.6.1 より滑らかな走行と高い燃費効率が市場を牽引 137
11.7 主要な一次調査結果 139
11.7.1 主要な一次調査結果 139
12 車種別自動車トランスミッション市場 140
12.1 はじめに 141
12.2 乗用車 143
12.2.1 市場を牽引する低燃費車への需要の高まり 143
12.3 小型商用車 144
12.3.1 オートマチックトランスミッションと電動化が市場の成長を牽引 144
12.4 トラック 146
12.4.1 ハイブリッドトランスミッションと効率の最適化が市場を牽引 146
12.5 バス 148
12.5.1 ハイブリッド化と都市部車両の近代化がトランスミッション需要を牽引 148
12.6 主要な一次調査結果 150
12.6.1 主な調査結果 150
13 統合レベル別EVトランスミッション市場 151
13.1 はじめに 152
13.2 減速機 153
13.2.1 効率の最適化とE-ドライブの統合が、ドライブ減速機の開発を牽引しています 153
13.3 E-トランスミッション 154
13.3.1 多段変速アーキテクチャと統合型E-ドライブが、E-トランスミッションの開発を牽引しています 154 13.4 統合型E-ドライブ 155
13.4.1 パワートレインのコンパクト化とコンポーネントの統合 ドライブE-ドライブの採用 155
13.5 E-アクスル 156
13.5.1 ドライブトレインの統合と高出力密度がE-アクスルの採用を促進 156
13.6 統合型E-パワートレインシステム 157
13.6.1 4-IN-1 159
13.6.2 5-IN-1 159
13.6.3 6-IN-1 159
13.6.4 8-IN-1 159
13.7 主な洞察 160
13.7.1 主な知見 160
14 EVトランスミッション市場(トランスミッションアーキテクチャ別) 161
14.1 はじめに 162
14.2 シングルスピードトランスミッション 163
14.2.1 コストと構造の簡素さが、シングルスピードEVの普及を後押ししています 163
14.3 マルチスピードトランスミッション 164
14.3.1 より高いトルク需要と高速道路での効率性が、マルチスピードトランスミッションの普及を後押ししています 164
14.4 主要な一次調査結果 165
14.4.1 主要な一次調査結果 165
15 モーター構成別ハイブリッドトランスミッション市場 166
15.1 はじめに 167
15.2 1モーターハイブリッド 168
15. 15.2 1モーターハイブリッド 168 15.
15.3 2モーターハイブリッド 169
15.3.1 ハイブリッド専用ギアリングおよびマルチモータートルク協調駆動による2モーターDHTの採用 169
15.4 3モーターハイブリッド 170
15.4.1 独立したモーター制御およびトルクベクタリングによる3モーターハイブリッドの採用 170
15.5 主な洞察 171
15.5.1 主な洞察 171
16 地域別自動車用トランスミッション市場 172
16.1 はじめに 173
16.2 アジア太平洋地域 175
16.2.1 中国 177
16.2.1.1 交通渋滞の増加と電気自動車への需要拡大が市場を牽引 177
16.2.2 インド 179
16.2.2.1 現地でのトランスミッション製造とオートマチックトランスミッションの採用が市場の成長を牽引 179
16.2.3 日本 181
16.2.3.1 ハイブリッドパワートレイン技術と先進的なCVTの開発がトランスミッションの革新を牽引 181
16.2.4 韓国 183
16.2.4.1 ハイブリッドトランスミッションの統合とパワートレインの現地化が市場の発展を牽引 183
16.2.5 タイ 185
16.2.5.1 ピックアップトラックの生産とハイブリッドトランスミッションの現地化が市場の発展を牽引 185
16.2.6 その他のアジア太平洋地域 187
16.3 ヨーロッパ 189
16.3.1 ドイツ 192
16.3.1.1 ハイブリッドパワートレインの統合とトランスミッション技術が市場の発展を牽引 192
16.3.2 フランス 194
16.3.2.1 ハイブリッドトランスミッションの現地化と電動化ギアボックスが市場の発展を牽引 194
16.3.3 イタリア 195
16.3.3.1 主要自動車メーカーの進出が市場を牽引 195
16.3.4 ロシア 197
16.3.4.1 国内でのトランスミッション開発と部品の現地化が市場の成長を牽引 197
16.3.5 英国 199
16.3.5.1 電動パワートレインの現地化とハイブリッドトランスミッションの採用が市場の発展を牽引 199
16.3.6 スペイン 201
16.3.6.1 自動車生産台数および輸出の増加が市場を牽引 201
16.3.7 トルコ 203
16.3.7.1 自動車生産の増加とパワートレインの多様化がトランスミッション需要を牽引 203
16.3.8 その他の欧州諸国 205
16.4 北米 207
16.4.1 カナダ 209
16.4.1.1 電気自動車の投入増加が市場を牽引 209
16.4.2 メキシコ 211
16.4.2.1 大型商用車(HCV)の需要拡大が市場を牽引 211
16.4.3 米国 212
16.4.3.1 大型車両用オートマチックトランスミッションが市場の発展を牽引 212
16.5 ラテンアメリカ 214
16.5.1 ブラジル 217
16.5.1.1 DCTおよびCVTの採用拡大が市場に影響を与える 217
16.5.2 アルゼンチン 218
16.5.2.1 プレミアム車の需要と供給の増加が市場を牽引する 218
16.5.3 その他のラテンアメリカ諸国 220
16.6 中東・アフリカ 222
16.6.1 サウジアラビア 224
16.6.1.1 電気自動車の普及と現地組立により、電気駆動系のビジネスチャンスが拡大 224
16.6.2 南アフリカ 226
16.6.2.1 ピックアップトラックの生産および輸出志向型製造がトランスミッションの需要を牽引 226
16.6.3 中東・アフリカのその他の地域 228
16.7 主要な一次調査結果 230
16.7.1 主要な一次調査結果 230
17 競争環境 231
17.1 はじめに 231
17.2 主要企業の戦略/競争優位性(2022年~2026年) 231
17.3 市場シェア分析(2025年) 232
17.4 売上高分析(2023年~2025年) 235
17.5 企業評価および財務指標 235
17.6 製品・ブランド比較 237
17.7 企業評価マトリックス:主要プレイヤー、2025年 238
17.7.1 スター企業 238
17.7.2 新興リーダー企業 238
17.7.3 広範な事業展開を行う企業 238
17.7.4 参入企業 238
17.7.5 企業の事業展開 240
17.7.5.1 企業の事業展開 240
17.8 企業評価マトリックス:スタートアップ/中小企業、2025年 242
17.8.1 先進的な企業 242
17.8.2 対応力のある企業 242
17.8.3 ダイナミックな企業 242
17.8.4 スタートブロック 242
17.8.5 競合ベンチマーキング 244
17.8.5.1 スタートアップ/中小企業における競合ベンチマーキング 244
17.9 競合シナリオ 245
17.9.1 製品の発売/開発 245
17.9.2 取引 248
17.9.3 事業拡大 251
17.10 サプライヤー分析 254
17.10.1 マニュアルトランスミッションのサプライヤー一覧(2021年~2025年) 254
17.10.2 オートマチックトランスミッションのサプライヤー一覧(2021年~2025年) 254
17.10.3 デュアルクラッチトランスミッションのサプライヤー一覧(2021年~2025年) 254
17.10.4 無段変速機(CVT)のサプライヤー一覧(2021年~2025年) 255
18 企業概要 256
18.1 主要企業 256
18.1.1 ZF フリードリヒスハーフェン AG 256
18.1.1.1 事業概要 256
18.1.1.2 提供製品・ソリューション・サービス 257
18.1.1.3 最近の動向 258
18.1.1.4 MnMの見解 263
18.1.1.4.1 主な強み 263
18.1.1.4.2 戦略的選択 263
18.1.1.4.3 弱点および競合上の脅威 263
18.1.2 MAGNA INTERNATIONAL INC. 264
18.1.2.1 事業概要 264
18.1.2.2 提供している製品・ソリューション・サービス 265
18.1.2.3 最近の動向 266
18.1.2.4 MnMの見解 269
18.1.2.4.1 主な強み 269
18.1.2.4.2 戦略的選択肢 269
18.1.2.4.3 弱みと競合上の脅威 269
18.1.3 アイシン・コーポレーション 270
18.1.3.1 事業概要 270
18.1.3.2 提供している製品・ソリューション・サービス 271
18.1.3.3 最近の動向 272
18.1.3.4 MnMの見解 276
18.1.3.4.1 主な強み 276
18.1.3.4.2 戦略的選択肢 276
18.1.3.4.3 弱みと競合上の脅威 276
18.1.4 ヒュンダイ・トランスイス 277
18.1.4.1 事業概要 277
18.1.4.2 提供している製品・ソリューション・サービス 278
18.1.4.3 最近の動向 280
18.1.4.4 MnMの見解 282
18.1.4.4.1 主な強み 282
18.1.4.4.2 戦略的選択 282
18.1.4.4.3 弱点と競合上の脅威 283 18.1.5 BORGWARNER INC. 284
18.1.5.1 事業概要 284
18.1.5.2 製品・ソリューション・サービス 285
18.1.5.3 最近の動向 286
18.1.5.4 MnMの見解 292
18.1.5.4.1 主な強み 292
18.1.5.4.2 戦略的選択 292
18.1.5.4.3 弱点および競合上の脅威 292
18.1.6 イートン・コーポレーション 293
18.1.6.1 事業概要 293
18.1.6.2 製品およびサービス 294
18.1.6.3 最近の動向 295
18.1.6.4 MnMの見解 299
18.1.6.4.1 主な強み 299
18.1.6.4.2 戦略的選択 299
18.1.6.4.3 弱みと競合上の脅威 300
18.1.7 SCHAEFFLER AG 301
18.1.7.1 事業概要 301
18.1.7.2 提供している製品・ソリューション・サービス 302
18.1.7.3 最近の動向 303
18.1.7.4 MnMの見解 306
18.1.7.4.1 主な強み 306
18.1.7.4.2 戦略的選択肢 306
18.1.7.4.3 弱点と競合上の脅威 306
18.1.8 JATCO LTD. 307
18.1.8.1 事業概要 307
18.1.8.2 提供している製品・ソリューション・サービス 308
18.1.8.3 最近の動向 309
18.1.9 ALLISON TRANSMISSION INC. 311
18.1.9.1 事業概要 311
18.1.9.2 提供している製品・ソリューション・サービス 312
18.1.9.3 最近の動向 314
18.1.10 PUNCH POWERTRAIN 318
18.1.10.1 事業概要 318
18.1.10.2 提供している製品・ソリューション・サービス 319
18.1.10.3 最近の動向 320
18.2 その他の主要企業 323
18.2.1 ゼネラル・モーターズ 323
18.2.2 KATE LLC 324
18.2.3 MUHR UND BENDER KG 325
18.2.4 STARTRANSMISSION & STARASSEMBLY 326
18.2.5 マクリーン・フォッグ・コンポーネント・ソリューションズ社 327
18.2.6 マツダ 328
18.2.7 フォード 329
18.2.8 ダイハツ 330
18.2.9 スバル 331
18.2.10 TREMEC 332
18.2.11 ZEROSHIFT 333
18.2.12 XTRAC LTD. 334
18.2.13 EXEDY CORPORATION. 335
18.2.14 DIVGI TORQTRANSFER SYSTEMS LIMITED. 336
18.2.15 株式会社ジェイテクト 337
19 調査方法論 338
19.1 調査データ 338
19.1.1 二次データ 339
19.1.1.1 自動車生産台数を推定するための主要な二次情報源の一覧 340
19.1.1.2 市場規模を推定するための主要な二次情報源の一覧 341
19.1.1.3 二次情報源からの主要データ 341
19.1.2 一次データ 341
19.1.2.1 主要な調査対象企業の一覧 342
19.1.3 サンプリング手法およびデータ収集方法 343
19.2 市場規模の推計 343
19.2.1 ボトムアップ・アプローチ 344
19.2.2 トップダウン・アプローチ 346
19.3 データの三角測量 348
19.4 本調査の限界 348
19.5 調査の前提条件およびリスク評価 349
20 付録 350
20.1 業界専門家からの洞察 350
20.2 ディスカッション・ガイド 350
20.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 354
20.4 カスタマイズ・オプション 356
20.4.1 自動車用トランスミッション市場(燃料種別・国別)
356
20.4.1.1 アジア太平洋地域 356
20.4.1.1.1 中国 356
20.4.1.1.2 インド 356
20.4.1.1.3 日本 356
20.4.1.1.4 韓国 356
20.4.1.1.5 アジア太平洋のその他地域 356
20.4.1.2 ヨーロッパ 356
20.4.1.2.1 ドイツ 356
20.4.1.2.2 フランス 356
20.4.1.2.3 英国 356
20.4.1.2.4 スペイン 356
20.4.1.2.5 イタリア 356
20.4.1.2.6 その他のヨーロッパ諸国 356
20.4.1.3 北米 356
20.4.1.3.1 米国 356
20.4.1.3.2 カナダ 356
20.4.1.3.3 メキシコ 356
20.4.1.4 ラテンアメリカ 356
20.4.1.4.1 ブラジル 356
20.4.1.4.2 アルゼンチン 356
20.4.1.4.3 その他のラテンアメリカ 356
20.4.1.5 中東およびアフリカ 356
20.4.1.5.1 南アフリカ 357
20.4.1.5.2 イラン 357
20.4.1.5.3 その他の中東およびアフリカ 357
20.4.2 その他の市場参加者(最大3社)の詳細分析およびプロファイリング 357
20.5 関連レポート 357
20.6 著者情報 358
表1 トランスミッションの種類別:自動車用トランスミッション市場の定義と対象範囲 30
表2 車種別:自動車用トランスミッション市場の定義と対象範囲 31
表3 自動車用トランスミッション市場の定義および対象範囲(燃料種別) 31
表4 自動車用トランスミッション市場の対象範囲および除外項目 33
表5 為替レート 34
表6 ハイブリッドトランスミッション技術の統合 47
表7 トランスミッションアーキテクチャの進化と拡張性 48
表8 ハイブリッドトランスミッションアーキテクチャ別の開発コストと複雑さ 49
表9 トランスミッションタイプ別のコンポーネント別コスト要因 50
表10 モジュラー式トランスミッションプラットフォーム:主要サプライヤーの事例 51
表11 市場動向別のモジュラー式トランスミッション・プラットフォームのビジネスチャンス 52
表12 統合型E-ドライブ・プラットフォームの比較 53
表13 パワートレイン・プラットフォームにおける機械式補助装置の電動化 54
表14 電動化比率の増加を支える市場動向 55
表15 ティア1/2/3サプライヤーによる戦略的動き 57
表16 トランスミッションメーカーによる戦略的動き 58
表17 国別GDP変化率(2021年~2031年) 59
表18 地域別自動車用トランスミッションの平均販売価格(ASP、2025年、米ドル) 61
表19 乗用車:自動車用トランスミッションの平均販売価格(ASP)、2025年 (米ドル) 61
表20 エコシステムにおける企業の役割 64
表21 HSコード870840に該当する製品の輸入シナリオ、
国別、2021年~2025年(千米ドル) 65
表22 HSコード870840に該当する製品の輸出シナリオ、
国別、2021年~2025年(千米ドル) 66
表23 主要な会議およびイベント、2026年~2027年 67
表24 オートマチックトランスミッションおよびマニュアルトランスミッションの総所有コスト 69
表25 特許分析 77
表26 トランスミッションの種類別将来的な影響 81
表27 主なユースケース 83
表28 資金調達一覧 86
表29 主要OEMの戦略 87
表30 企業レベルの戦略 88
表31 OEMのトランスミッション調達戦略 88
表32 車両プラットフォーム別主要OEMのトランスミッションアーキテクチャ 89
表33 主要OEMのトランスミッション製造拠点 90
表34 800VおよびSiC技術の影響 91
表35 将来の自動車用トランスミッションアーキテクチャ 92
表36 EVがトランスミッションの経済性に与える影響 93
表37 統合型E-ドライブおよびE-アクスルのビジネスチャンス 94
表 38 北米:規制機関、政府機関、およびその他の組織の一覧 96
表 39 欧州:規制機関、政府機関、およびその他の組織の一覧 97
表40 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 98
表41 その他の地域:規制機関、政府機関、およびその他の組織の一覧 98
表42 主な規制および認可要件 99
表43 主な規格 100
表44 自動車用トランスミッションの購入プロセスに対するステークホルダーの影響(%) 102
表45 自動車用トランスミッションの主な購入基準 103
表46 最終用途産業別、自動車用トランスミッション市場における未充足ニーズ 105
表47 自動車用トランスミッション市場:トランスミッション技術別の収益性 105
表48 自動車用トランスミッション市場:バリューチェーン別の収益性 106
表49 自動車用トランスミッション市場:製品セグメント別の収益性 106
表50 自動車用トランスミッション市場:分野別売上高ポテンシャル 107
表51 自動車用トランスミッション市場:燃料種別、2022年~2025年(千台) 110
表52 自動車用トランスミッション市場:燃料種別、2026年~2033年(千台) 110
表53 ディーゼル:自動車用トランスミッション市場、地域別、2022年~2025年(千台) 111
表54 ディーゼル:自動車用トランスミッション市場、地域別、2026年~2033年(千台) 111
表55 ガソリン:自動車用トランスミッション市場、地域別、2022年~2025年(千台) 113
表56 ガソリン:自動車用トランスミッション市場、地域別、2026年~2033年(千台) 113
表57 代替燃料:自動車用トランスミッション市場、地域別、2022年~2025年 (千台) 114
表58 代替燃料:自動車用トランスミッション市場、地域別、2026年~2033年(千台) 115
表59 自動車用トランスミッション市場:前進ギア数別、2022年~2025年(千台) 119
表60 自動車用トランスミッション市場:前進ギア数別、2026年~2033年(千台) 120
表61 5段以下:地域別自動車用トランスミッション市場、2022年~2025年(千台) 120
表62 5段以下:地域別自動車用トランスミッション市場、2026年~2033年 (千台) 121
表 63 6~8:地域別自動車用トランスミッション市場、2022~2025年(千台) 121
表 64 6~8:地域別自動車用トランスミッション市場、2026~2033年 (千台) 122
表65 9~10:地域別自動車用トランスミッション市場、2022年~2025年(千台) 122
表 66 9~10:地域別自動車用トランスミッション市場、2026~2033年(千台) 123
表 67 10 以上:地域別自動車用トランスミッション市場、2022~2025年(千台) 124
表 68 10 以上:地域別自動車用トランスミッション市場、2026–2033 年(千台) 124
表 69 CVT:地域別自動車用トランスミッション市場、2022–2025 年(千台) 125
表70 CVT:自動車用トランスミッション市場、地域別、2026年~2033年(千台) 125
表71 トランスミッションの種類、動作原理、技術的特徴、および用途の概要 128
表72 自動車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(千台) 129
表73 自動車用トランスミッション市場(トランスミッション種別別、2026年~2033年) (千台) 129
表74 自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 130
表75 自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 130
表76 マニュアルトランスミッション市場(車種別、2022年~2025年)(千台) 131
表77 車種別マニュアルトランスミッション市場、2026年~2033年(千台) 131
表78 車種別マニュアルトランスミッション市場、2022年~2025年(百万米ドル) 131
表79 車種別マニュアルトランスミッション市場、2026年~2033年(百万米ドル) 132
表80 車種別オートマチックトランスミッション市場、2022年~2025年(千台) 132
表81 車種別オートマチックトランスミッション市場、2026年~2033年(千台) 133
表82 車種別オートマチックトランスミッション市場、2022年~2025年
(百万米ドル) 133
表83 車種別オートマチックトランスミッション市場、2026年~2033年(百万米ドル) 133
表84 車種別オートマチックマニュアルトランスミッション市場、2022年~2025年(千台) 134
表85 車種別オートマチックマニュアルトランスミッション市場、2026年~2033年(千台) 135
表86 車種別自動マニュアルトランスミッション市場、2022年~2025年(百万米ドル) 135
表87 車種別自動マニュアルトランスミッション市場、2026年~2033年(百万米ドル) 135
表88 車種別デュアルクラッチトランスミッション市場、2022年~2025年(千台) 136
表89 車種別デュアルクラッチトランスミッション市場、 2026~2033年(千台) 136
表90 車種別デュアルクラッチトランスミッション市場、2022~2025年(百万米ドル) 137
表91 車種別デュアルクラッチトランスミッション市場、2026年~2033年(百万米ドル) 137
表92 車種別無段変速機(CVT)市場、2022年~2025年 (千台) 138
表93 車種別無段変速機(CVT)市場、2026年~2033年(千台) 138
表94 車種別無段変速機(CVT)市場、2022年~2025年 (百万米ドル) 138
表95 車種別無段変速機(CVT)市場、2026年~2033年(百万米ドル) 139
表96 車種別自動車用トランスミッション市場、 2022年~2025年(千台) 141
表97 自動車用トランスミッション市場、車種別、2026年~2033年(千台) 142
表98 自動車用トランスミッション市場(車種別)、2022年~2025年(百万米ドル) 142表99 自動車用トランスミッション市場(車種別)、2026年~2033年(百万米ドル) 142表100 乗用車向け自動車トランスミッション市場(トランスミッション種別別)、2022年~2025年(千台) 143表101 乗用車用トランスミッション市場(トランスミッション種別、2026年~2033年)(千台) 143表102 乗用車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(百万米ドル) 144表103 乗用車用トランスミッション市場(トランスミッション種別別、2026年~2033年)(百万米ドル) 144表104 軽商用車のトランスミッション市場(トランスミッション種別別)、2022年~2025年(千台) 145表105 軽商用車用トランスミッション市場(トランスミッション種別別)、 2026年~2033年(千台) 145表106 軽商用車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(百万米ドル) 145表107 軽商用車用トランスミッション市場(トランスミッション種別別、2026年~2033年)(百万米ドル) 146表108 トラック用トランスミッション市場(トランスミッション種別別、2022年~2025年) (千台) 147表 109 トランスミッション種別別トラック用トランスミッション市場、2026年~2033年(千台) 147表 110 トラック用トランスミッション市場、トランスミッションタイプ別、2022年~2025年(百万米ドル) 147表111 トラック用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 148表112 バス用トランスミッション市場(トランスミッション種別、 2022年~2025年(千台) 149表113 バス用トランスミッション市場、トランスミッション種別、2026年~2033年(千台) 149表114 バス用トランスミッション市場、トランスミッション種別、2022–2025年(百万米ドル) 149表115 バス用トランスミッション市場、トランスミッション種別、2026–2033年(百万米ドル) 150表116 EVトランスミッション市場(統合レベル別)、2022年~2025年(千台) 152表117 EVトランスミッション市場(統合レベル別)、2026年~2033年(千台) 153表118 EVトランスミッション市場(減速機別)、地域別、2022年~2025年(千台) 153表119 地域別EVトランスミッション市場(減速機)、2026年~2033年(千台) 154表120 地域別EVトランスミッション市場(E-トランスミッション)、 2022–2025年(千台) 154表121 地域別EVトランスミッション市場(E-トランスミッション)、2026–2033年(千台) 155表122 統合型E-ドライブにおけるEVトランスミッション市場(地域別、2022年~2025年)(千台) 155表123 地域別統合型E-ドライブ用EVトランスミッション市場、2026年~2033年(千台) 156表124 E-アクスル方式のEVトランスミッション市場:地域別、2022年~2025年(千台) 156表125 E-アクスル方式のEVトランスミッション市場:地域別、2026年~2033年(千台) 157表126 EVトランスミッション市場:トランスミッションアーキテクチャ別、2022年~2025年(千台) 162表127 EVトランスミッション市場:トランスミッションアーキテクチャ別、2026年~2033年(千台) 163表128 地域別EVシングルスピードトランスミッション市場、2022年~2025年(千台) 163表129 地域別EVシングルスピードトランスミッション市場、2026年~2033年(千台) 164表130 地域別多段式EVトランスミッション市場、2022年~2025年(千台) 164表131 地域別多段式EVトランスミッション市場、2026年~2033年(千台) 165表132 モーター構成別ハイブリッドトランスミッション市場、2022年~2025年(千台) 167表133 モーター構成別ハイブリッドトランスミッション市場、2026年~2033年(千台) 168表134 1モーター式ハイブリッドトランスミッション市場:地域別、2022年~2025年(千台) 168表135 1モーター式ハイブリッドトランスミッション市場:地域別、2026年~2033年(千台) 169表136 地域別 2モーター式ハイブリッドトランスミッション市場、2022年~2025年(千台) 169表137 地域別 2モーター式ハイブリッドトランスミッション市場、2026年~2033年(千台) 170表138 3モーター式ハイブリッドトランスミッション市場、地域別、2022年~2025年(千台) 170表139 3モーター式ハイブリッドトランスミッション市場、地域別、2026年~2033年 (千台) 171表140 地域別自動車用トランスミッション市場、2022年~2025年(千台) 173表141 地域別自動車用トランスミッション市場、2026年~2033年(千台) 174表142 地域別自動車用トランスミッション市場、2022年~2025年(百万米ドル) 174表143 自動車用トランスミッション市場:地域別、2026年~2033年(百万米ドル) 174表144 アジア太平洋地域:自動車用トランスミッション市場、国別、2022年~2025年(千台) 176表 145 アジア太平洋地域:自動車用トランスミッション市場(国別、2026年~2033年)(千台) 176表 146 アジア太平洋地域:自動車用トランスミッション市場(国別、2022年~2025年)(百万米ドル) 176表 147 アジア太平洋地域:自動車用トランスミッション市場(国別、2026年~2033年) (百万米ドル) 177表 148 中国:自動車用トランスミッション市場、トランスミッションタイプ別、2022–2025年(千台) 178表149 中国:自動車用トランスミッション市場(トランスミッション種別別、2026年~2033年)(千台) 178表150 中国:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 178表151 中国:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 179表152 インド:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 180表 153 インド:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(千台) 180表154 インド:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 180表155 インド:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 181表156 日本:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年) (千台) 182表157 日本:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(千台) 182表158 日本: 自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 182表159 日本:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 183表160 韓国:自動車用トランスミッション市場(トランスミッション種別)、 2022年~2025年(千台) 184表161 韓国:自動車用トランスミッション市場(トランスミッション種別)、2026年~2033年(千台) 184表162 韓国:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年(百万米ドル) 184表 163 韓国:自動車用トランスミッション市場、トランスミッション種別、2026–2033年(百万米ドル) 185表164 タイ:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 186表165 タイ:
トランスミッションの種類別自動車用トランスミッション市場、2026年~2033年(千台) 186
表166 タイ:トランスミッションの種類別自動車用トランスミッション市場、2022年~2025年(百万米ドル) 186
表167 タイ:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年) (百万米ドル) 187
表168 アジア太平洋地域その他:自動車用トランスミッション市場、トランスミッション種別、
2022年~2025年(千台) 188
表169 アジア太平洋地域その他: 自動車用トランスミッション市場(トランスミッション種別別)、
2026年~2033年(千台) 188
表170 アジア太平洋地域その他:自動車用トランスミッション市場(トランスミッション種別別)、
2022年~2025年 (百万米ドル) 188
表 171 アジア太平洋地域その他:自動車用トランスミッション市場(トランスミッション種別)、
2026–2033年(百万米ドル) 189
表 172 欧州:自動車用トランスミッション市場(国別)、2022年~2025年(千台) 190
表173 欧州:自動車用トランスミッション市場(国別)、2026年~2033年(千台) 191
表174 欧州:自動車用トランスミッション市場(国別、2022年~2025年)(百万米ドル) 191
表175 欧州:自動車用トランスミッション市場(国別、2026年~2033年) (百万米ドル) 191
表 176 ドイツ:自動車用トランスミッション市場、トランスミッションタイプ別、2022年~2025年(千台) 192
表177 ドイツ:自動車用トランスミッション市場(トランスミッション種別別、2026年~2033年) (千台) 193
表178 ドイツ:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 193
表 179 ドイツ:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(百万米ドル) 193表180 フランス:自動車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(千台) 194表181 フランス:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(千台) 194表182 フランス:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年 (百万米ドル) 195表183 フランス:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 195表184 イタリア:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 196表185 イタリア:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年) (千台) 196表186 イタリア:自動車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(百万米ドル) 196表187 イタリア:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 197表188 ロシア:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年) (千台) 198表 189 ロシア:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(千台) 198表 190 ロシア:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年) (百万米ドル) 198表 191 ロシア:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(百万米ドル) 199表 192
英国:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 200
表193 英国:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(千台) 200
表194 英国:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年 (百万米ドル) 200
表 195 英国:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(百万米ドル) 201
表 196 スペイン:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 202
表197 スペイン:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年) (千台) 202
表 198 スペイン:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年(百万米ドル) 202
表 199 スペイン:自動車用トランスミッション市場(トランスミッション種別、2026~2033年)(百万米ドル) 203
表 200 トルコ:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年(千台) 204
表201 トルコ:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年 (千台) 204
表 202 トルコ:自動車用トランスミッション市場、トランスミッション種別、2022–2025年(百万米ドル) 204
表 203 トルコ: 自動車用トランスミッション市場(トランスミッション種別別)、2026年~2033年(百万米ドル) 205
表204 欧州その他地域:自動車用トランスミッション市場(トランスミッション種別別)、
2022年~2025年(千台) 205
表 205 欧州その他地域:自動車用トランスミッション市場(トランスミッション種別)、
2026–2033年(千台) 206
表 206 欧州その他地域:
自動車用トランスミッション市場(トランスミッション種別別)、2022年~2025年(百万米ドル) 206表207 欧州その他地域:自動車用トランスミッション市場(トランスミッション種別別)、2026年~2033年(百万米ドル) 206表 208 北米:自動車用トランスミッション市場(国別、2022年~2025年)(千台) 208表 209 北米:自動車用トランスミッション市場(国別、2026年~2033年)(千台) 208表 210 北米:自動車用トランスミッション市場(国別、2022年~2025年)(百万米ドル) 208表 211 北米:自動車用トランスミッション市場、国別、2026年~2033年(百万米ドル) 208表 212 カナダ:自動車用トランスミッション市場、トランスミッション種別、2022年~2025年(千台) 209表 213 カナダ:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(千台) 210表 214 カナダ:自動車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(百万米ドル) 210表215 カナダ:自動車用トランスミッション市場(トランスミッション種別別、2026年~2033年)(百万米ドル) 210表 216 メキシコ:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(千台) 211表 217 メキシコ:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(千台) 211表 218 メキシコ:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 212
表 219 メキシコ:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(百万米ドル) 212表 220 米国:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年) (千台) 213表 221 米国:自動車用トランスミッション市場(トランスミッション種別)、2026年~2033年(千台) 213表 222 米国:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 214表 223 米国:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年) (百万米ドル) 214表 224 ラテンアメリカ:自動車用トランスミッション市場、国別、2022年~2025年(千台) 216表 225 ラテンアメリカ:自動車用トランスミッション市場、国別、2026年~2033年(千台) 216表 226 ラテンアメリカ:自動車用トランスミッション市場(国別、2022年~2025年)(百万米ドル) 216表 227 ラテンアメリカ:自動車用トランスミッション市場(国別、2026年~2033年)(百万米ドル) 216表 228 ブラジル:自動車用トランスミッション市場(トランスミッション種別別、2022年~2025年)(千台) 217表 229 ブラジル:自動車用トランスミッション市場(トランスミッション種別、2026年~2033年)(千台) 217表230 ブラジル:自動車用トランスミッション市場(トランスミッション種別、2022年~2025年)(百万米ドル) 218
表231 ブラジル:自動車用トランスミッション市場、トランスミッション種別、2026年~2033年(百万米ドル) 218表232 アルゼンチン:自動車用トランスミッション市場、トランスミッション種別、 2022–2025年(千台) 219表233 アルゼンチン:自動車用トランスミッション市場、トランスミッション種別、 2026–2033年(千台) 219表234 アルゼンチン:自動車用トランスミッション市場(トランスミッション種別)、2022年~2025年 (百万米ドル) 220表 235 アルゼンチン:自動車用トランスミッション市場(トランスミッション種別)、2026年~2033年(百万米ドル) 220表 236 ラテンアメリカその他地域:自動車用トランスミッション市場(トランスミッション種別)、2022年~2025年 (千台) 221表 237 ラテンアメリカその他の地域:自動車用トランスミッション市場(トランスミッション種別)、2026年~2033年 (千台) 221表 238 ラテンアメリカその他地域:自動車用トランスミッション市場(トランスミッション種別)、2022–2025年(百万米ドル) 221表239 ラテンアメリカその他地域:自動車用トランスミッション市場(トランスミッション種別別)、2026年~2033年(百万米ドル) 222表 240 中東・アフリカ:自動車用トランスミッション市場、国別、 2022–2025年(千台) 223表 241 中東・アフリカ:自動車用トランスミッション市場、 国別、2026年~2033年(千台) 224表242 中東・アフリカ:自動車用トランスミッション市場、国別、2022年~2025年(百万米ドル) 224
表243 中東・アフリカ:自動車用トランスミッション市場、国別、2026年~2033年(百万米ドル) 224
表 244 サウジアラビア:自動車用トランスミッション市場(トランスミッション種別別)、
2022年~2025年(千台) 225
表245 サウジアラビア:自動車用トランスミッション市場、トランスミッション種別、
2026年~2033年(千台) 225
表246 サウジアラビア: 自動車用トランスミッション市場、トランスミッションの種類別、2022年~2025年 (百万米ドル) 226
表 247 サウジアラビア:自動車用トランスミッション市場(トランスミッション種別別)、2026年~2033年(百万米ドル) 226
表 248 南アフリカ:自動車用トランスミッション市場(トランスミッション種別別)、
2022–2025年(千台) 227
表 249 南アフリカ:自動車用トランスミッション市場(トランスミッション種別)、
2026–2033年(千台) 227
表250 南アフリカ:自動車用トランスミッション市場(トランスミッション種別別)、2022–2025年(百万米ドル) 227
表251 南アフリカ:自動車用トランスミッション市場(トランスミッション種別別)、 2026年~2033年(百万米ドル) 228
表252 中東・アフリカのその他の地域:自動車用トランスミッション市場(トランスミッション種別)、
2022年~2025年(千台) 228
表253 中東・アフリカのその他の地域:自動車用トランスミッション市場(トランスミッション種別)、2026~2033年(千台) 229表254 中東・アフリカのその他の地域:自動車用トランスミッション市場(トランスミッション種別)、2022~2025年(百万米ドル) 229表255 中東・アフリカのその他の地域:自動車用トランスミッション市場(トランスミッション種別)、2026–2033年(百万米ドル) 229表256 主要企業の戦略/競争優位性、2022–2026年 231表 257 自動車用トランスミッション市場:競争の激しさ、2025年 233表 258 自動車用トランスミッション市場:全体的な市場規模 240表 259 自動車用トランスミッション市場:用途別展開状況 241表 260 自動車用トランスミッション市場:地域別展開状況 241表 261 自動車用トランスミッション市場:スタートアップ/中小企業 244表 262 自動車用トランスミッション市場:新製品の発売・開発(2022年~2026年) 245表 263 自動車用トランスミッション市場:取引動向(2022年~2026年) 248表 264 自動車用トランスミッション市場:事業拡大、2022年~2026年 251表 265 マニュアルトランスミッションのサプライヤー一覧、2021年~2025年 254表 266 オートマチックトランスミッションのサプライヤー一覧(2021年~2025年) 254表 267 デュアルクラッチトランスミッションのサプライヤー一覧(2021年~2025年) 254表268 無段変速機(CVT)サプライヤー一覧、2021年~2025年 255表269 ZF FRIEDRICHSHAFEN AG:会社概要 256表270 ZF フリードリヒスハーフェン AG:提供製品・ソリューション・サービス 257表 271 ZF フリードリヒスハーフェン AG:製品の発売および開発 258表 272 ZF フリードリヒスハーフェン AG:取引 260表 273 ZF フリードリヒスハーフェン AG:事業拡大 261表 274 ZF フリードリヒスハーフェン AG:その他の動向 262
表 275 マグナ・インターナショナル社:会社概要 264
表 276 マグナ・インターナショナル社:提供製品・ソリューション・サービス 265
表 277 マグナ・インターナショナル社:新製品の発売および開発動向 266
表 278 マグナ・インターナショナル社:取引 267
表 279 マグナ・インターナショナル社:事業拡大 268
表 280 マグナ・インターナショナル社:その他の動向 268
表 281 アイシン・コーポレーション:会社概要 270
表 282 アイシン・コーポレーション:提供製品・ソリューション・サービス 271
表 283 アイシン・コーポレーション:新製品の発売および開発動向 272
表 284 アイシン・コーポレーション:取引 273
表 285 アイシン・コーポレーション:事業拡大 274
表 286 アイシン・コーポレーション:その他の動向 275
表 287 ヒュンダイ・トランスイス:会社概要 277
表288 現代トランスイス:提供製品・ソリューション・サービス 278
表289 現代トランスイス:新製品発売 280
表290 現代トランスイス:取引 280
表291 ヒュンダイ・トランスイス:事業拡大 281
表 292 ヒュンダイ・トランスイス:その他の動向 281
表 293 ボーグワーナー社:会社概要 284
表 294 ボーグワーナー社:提供製品・ソリューション・サービス 285
表 295 ボルグワーナー社:製品の発売および開発動向 286
表 296 ボルグワーナー社:取引 288
表 297 ボルグワーナー社:その他の動向 290
表 298 ボーグワーナー社:事業拡大 291
表 299 イートン社:会社概要 293
表 300 イートン社:提供製品 294
表 301 イートン社:製品の発売および開発動向 295
表 302 イートン・コーポレーション:その他の動向 296
表 303 イートン・コーポレーション:取引 297
表 304 イートン・コーポレーション:事業拡大 298
表 305 シェフラーAG:会社概要 301
表 306 シェフラーAG:提供製品・ソリューション・サービス 302
表 307 シェフラーAG:新製品の発売および開発動向 303
表 308 シェフラーAG:取引
304
表 309 シェフラー AG:その他の動向 305
表 310 シェフラー AG:事業拡大 305
表 311 JATCO LTD.:会社概要 307
表 312 JATCO LTD. :提供製品・ソリューション・サービス 308
表 313 JATCO LTD.:製品の発売および開発動向 309
表 314 JATCO LTD.:取引 309
表 315 JATCO LTD.:事業拡大 310
表 316 アリソン・トランスミッション社:会社概要 311
表 317 アリソン・トランスミッション社:提供製品・ソリューション・サービス 312
表 318 アリソン・トランスミッション社: 製品の発売および開発 314
表 319 アリソン・トランスミッション社:取引 315
表 320 アリソン・トランスミッション社:事業拡大 317
表 321 パンチ・パワートレイン:会社概要 318
表 322 パンチ・パワートレイン:提供製品/ソリューション/サービス 319
表 323 パンチ・パワートレイン:製品発売 320
表 324 パンチ・パワートレイン:取引 321
表 325 パンチ・パワートレイン:事業拡大 322
表 326 ゼネラル・モーターズ:会社概要 323
表 327 ケイト LLC:会社概要 324
表 328 ムール・ウント・ベンダー KG:会社概要 325
表 329 スタートランスミッション&スターアセンブリ:会社概要 326
表 330 マクリーン・フォッグ・コンポーネント・ソリューションズLLC:会社概要 327
表 331 マツダ:会社概要 328
表 332 フォード:会社概要 329
表 333 ダイハツ:会社概要 330
表 334 スバル:会社概要 331
表 335 TREMEC:会社概要 332
表 336 ゼロシフト・トランスミッションズ社:会社概要 333
表 337 XTRAC社:会社概要 334
表 338 エクセディ株式会社:会社概要 335
表 339 ディヴギ・トルクトランスファー・システムズ社:会社概要 336
表 340 ジェイテクト株式会社:会社概要 337









