主な市場動向とインサイト
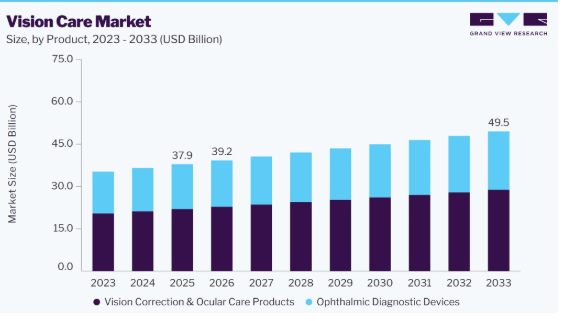
- 製品別:2025年には、視力矯正・眼科ケア製品・システムセグメントが58.0%という最大の市場シェアを占めました。
- 用途別:2025年には、治療用セグメントが58.0%という最大の市場シェアを占めました。
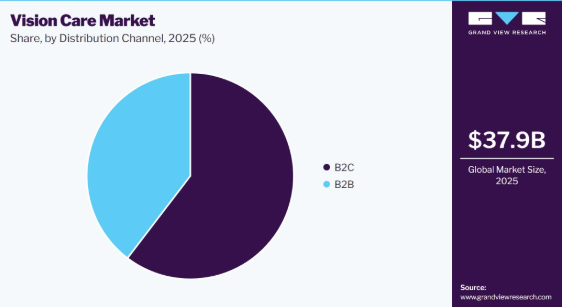
- 流通チャネル別:2025年には、B2Cセグメントが60.4%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア43.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:379億米ドル
- 2026年の推定市場規模:392億米ドル
- 2033年までの予測市場規模:495億米ドル
- CAGR(2025年~2033年):3.4%
主要な成長要因の一つは、特に子供や若年層における屈折異常や近視の有病率の増加です。屈折異常の管理に対するニーズは大幅に高まると予想されており、WHOの推計によると、2030年までに近視に悩む人は約33億6000万人に達し、老眼の症例数は約21億件に達すると見込まれています。その結果、市場は従来の眼鏡やコンタクトレンズから、近視管理や視力矯正に特化した製品へと移行しつつあります。例えば、2025年6月、オプトメッド社は、プライマリケアやその他の医療現場において高品質な網膜画像を提供するように設計された、次世代の携帯型非散瞳眼底カメラ「Optomed Lumo」を発売しました。
このデバイスはMDRクラスIIaのCE認証を取得しており、ワイヤレス接続機能と、ハンドヘルド/デスクトップでの柔軟な使用を可能にすることで、網膜スクリーニングへのより広範なアクセスを支援しています。
もう一つの重要な推進要因は、特に低・中所得国において、手頃な価格の眼科ケア製品やサービスに対する大きなアンメットニーズが存在することです。2025年5月、世界保健機関(WHO)は、基本的な眼科医療サービスや眼鏡などの矯正製品へのアクセスが限られているため、依然として何百万人もの人々が予防可能な視力喪失に苦しんでいることを指摘しました。これと並行して、視力保険市場の拡大や健康保険の適用範囲の拡大により、眼科検診、処方眼鏡、コンタクトレンズ、その他の視力ケアサービスの経済的負担が軽減され、自己負担額が減少しています。
また、WHOの推計によると、低所得国において眼鏡を必要とする人の約3人に2人が眼鏡を入手できておらず、手頃な価格の眼鏡、コンタクトレンズ、眼科検診、および関連サービスに対する未開拓の需要が相当数存在することが示されています。これに対応するため、WHOの「SPECS 2030」イニシアチブは、各国の屈折異常治療サービスや高品質な眼鏡へのアクセス拡大を支援し、世界的な視力ケア・エコシステムの発展をさらに強化しています。
また、この市場は、デジタル網膜画像診断、光干渉断層撮影(OCT)、AIを活用したスクリーニング、先進的なコンタクトレンズ、専門的な治療技術など、眼科診断および個別化された眼科ケアにおける技術的進歩によっても支えられています。これらの技術の導入が進むことで、眼疾患の早期発見や経過観察が可能となり、医療提供者が個別化された治療を提供する能力も向上しています。WHOは、今後数十年間で世界的な眼科医療の需要が大幅に増加すると予測しており、眼科医療を医療システムに統合することへの重視が高まっていることも、この傾向を後押ししています。
市場の動向
視力ケア製品や眼科診断機器は、眼科医療専門家、病院、眼科クリニック、眼鏡店、専門の眼科ケアセンターが、高度な矯正、眼のケア、診断、モニタリングソリューションを通じて、屈折異常、眼表面疾患、視力関連疾患という増大する負担に対処できるよう支援するため、大きな注目を集めています。この市場には、コンタクトレンズ、眼内レンズ、眼の健康製品などの視力矯正・眼のケア製品に加え、光干渉断層撮影(OCT)スキャナー、眼底カメラ、視野検査装置、自動屈折計などの眼科診断機器が含まれます。これらのソリューションは、視力矯正、眼の健康管理、屈折異常の管理、ドライアイおよび眼表面の管理といった治療用途に加え、視力および機能評価、眼科検査およびスクリーニング、眼疾患の診断、眼疾患のモニタリングといった診断用途もサポートしています。
市場の集中度と特徴
ビジョンケア市場は中程度の集中度を示しており、眼鏡、コンタクトレンズ、眼内レンズ、眼科診断機器、その他のアイケア製品といった主要セグメントにおいて、数多くの老舗多国籍企業が強固な地位を築いています。主要企業は、幅広い製品ポートフォリオ、強力なブランド力、確立された流通ネットワーク、技術的専門知識、そして眼科医、検眼士、病院、眼鏡小売店、専門アイケアセンターとの長年にわたる関係から恩恵を受けています。アルコン、エシロール・ルクソティカ、ジョンソン・エンド・ジョンソン・ビジョン、クーパービジョン、ボシュ・ロム、HOYAなどの企業は、視力ケア業界のさまざまな分野で確固たる地位を築いています。主要企業は、市場での地位を強化するため、先進的なコンタクトレンズ、近視進行抑制ソリューション、プレミアム眼内レンズ、デジタル眼科ケア技術、AIを活用した診断技術、およびその他の革新的な視力ケア製品に継続的に投資を行っています。
コンタクトレンズ、近視管理、眼科診断、眼内レンズ、屈折矯正手術、デジタルアイケア技術における継続的な開発に牽引され、ビジョンケア市場のイノベーションの度合いは高い水準にあります。各社は、単に視力を矯正するだけでなく、疾患の進行を遅らせ、患者の快適性を向上させ、早期診断を可能にし、より個別化された治療を提供する製品に、ますます注力しています。また、メーカー各社は、臨床成果と患者体験を向上させるため、新しいレンズ素材、光学設計、デジタル技術、人工知能、および高度な画像処理機能を製品に組み込んでいます。例えば、2025年9月、米国食品医薬品局(FDA)はエシロール社の「ステレスト(Stellest)」眼鏡レンズを承認しました。これにより、同製品は6歳から12歳の小児において、近視の矯正と進行の遅延の両方を目的として米国で承認された初の眼鏡レンズとなりました。
この開発は、業界が従来の視力矯正から、近視管理および疾患の進行抑制へと移行していることを示しています。
ビジョンケア市場において、戦略的パートナーシップや提携の重要性はますます高まっています。各社はこうした関係を活かし、製品開発の加速、眼科医療サービスへのアクセス拡大、臨床現場での導入促進、そして新たな地域市場への参入を図っています。視力ケア企業は、眼科医、検眼士、病院、眼科クリニック、大学、研究機関、専門団体、販売代理店、および政府・非政府組織と連携しています。例えば、エシロール・ルクソティカの「OneSight エシロール・ルクソティカ財団」は、政策立案者、政府機関、医療機関、地元のNGOと協力し、視力ケアへのアクセス拡大に取り組んでいます。2025年、同財団は、東南アジア、インド、中国におけるパートナーシップを通じて30万組以上の眼鏡を提供し、同地域全体で30か所近くの眼科クリニックを設立したと報告しました。こうした連携は、眼科検診や矯正用眼鏡へのアクセスを改善すると同時に、地域の眼科医療インフラを強化することで、市場の発展を支えています。
コンタクトレンズ、眼内レンズ(IOL)、眼科用診断機器、その他の視力ケア技術を含む多くの製品が医療機器として規制されているため、規制は視力ケア市場に大きな影響を及ぼしています。規制当局は、製品が市場に投入される前に、製造業者に対し、その製品が安全かつ有効であり、適用される品質基準に従って製造されていることを実証するよう求めています。また、規制要件は製品の種類やリスクレベルによっても異なります。例えば、米国では、FDAがソフトコンタクトレンズをレンズの種類に応じてクラスIIまたはクラスIIIに分類しているのに対し、眼内レンズは一般的にクラスIIIの医療機器に分類され、より厳格な市販前承認プロセスが求められます。
視力ケア市場における代替製品の脅威は中程度です。これは、患者や眼科医療従事者が、視力の問題、治療要件、患者の好みに応じて、いくつかの選択肢を持っているためです。屈折矯正に関しては、眼鏡、コンタクトレンズ、オルソケラトロジー、屈折矯正手術が互いに代替手段となり得ます。例えば、近視の患者様は従来の眼鏡やコンタクトレンズを選ぶ場合もあれば、近視進行抑制用眼鏡、特殊コンタクトレンズ、オルソケラトロジー、あるいは屈折矯正手術を選択する場合もあります。このような多様性は患者様に大きな柔軟性をもたらす一方で、個々の視力ケア製品カテゴリーの成長を制限する要因にもなり得ます。
地域的な事業拡大は、ビジョンケア市場における重要な成長戦略です。各社は、確立された市場での地位を強化し続けると同時に、新興市場での存在感を高めています。北米および欧州は、整備された医療インフラ、眼の健康に対する高い意識、確立された眼鏡小売ネットワーク、そして先進的なコンタクトレンズ、眼内レンズ、眼科診断機器、その他のビジョンケア製品の普及が進んでいることから、依然として重要な市場となっています。同時に、企業はアジア太平洋、ラテンアメリカ、中東、アフリカへの注力を強めています。これらの地域では、膨大な人口、医療費の増加、屈折異常の有病率の上昇、眼科ケアへの意識の高まり、および眼科医療サービスへのアクセス改善が、市場拡大の機会をもたらしています。
製品に関する洞察
2025年には、視力矯正・眼の健康製品セグメントが市場を牽引し、売上高シェアの58.0%を占めました。世界保健機関(WHO)の報告によると、世界中で少なくとも22億人が近視または遠視の視力障害を抱えており、視力障害による世界的な負担は依然として甚大です。また、このセグメントは、視力矯正だけでなく、特に小児近視の管理において、長期的な眼の健康上のメリットをもたらす製品へのシフトからも恩恵を受けています。例えば、2025年9月、米国食品医薬品局(FDA)はエシロール社の「ステレスト(Stellest)」眼鏡レンズを承認しました。これは、小児近視の進行を遅らせることを特に適応とした眼鏡レンズとして、米国で初めて承認されたものです。FDAの報告によると、単焦点レンズと比較して、24ヶ月間で近視の進行が71%減少したとのことです。このような規制面での進展が、同セグメントの成長を促進し、専門的な視力矯正および眼の健康ソリューションへの需要を支えています。
眼科診断機器セグメントは、予測期間中に著しい年平均成長率(CAGR)を記録すると見込まれています。この成長は、糖尿病性網膜症、緑内障、白内障、網膜疾患などの眼疾患に対する早期発見、定期検診、および継続的なモニタリングへの需要の高まりによって牽引されています。さらに、人工知能、デジタルイメージング、眼底撮影、光干渉断層撮影、および自動解析が眼科診断にますます統合されていることも成長を後押ししており、これによりスクリーニングの効率が向上し、専門の眼科診療の枠を超えて眼科医療サービスを拡大することが可能になります。最近の規制動向も、継続的な技術開発を浮き彫りにしています。FDAのAI搭載医療機器データベースには、2025年4月に米国での承認を受けた製品の一つとして、眼科用機器「ZEISS CLARUS (700)」が掲載されています。
アプリケーションに関する洞察
2025年には、治療分野が市場を牽引し、最大の売上シェアを占めました。この成長は、白内障、緑内障、糖尿病性網膜症、角膜疾患、ドライアイ、加齢性網膜疾患など、一般的な眼疾患を直接治療または管理する製品や処置に対する継続的なニーズに支えられています。人口の高齢化、糖尿病の有病率の上昇、および未治療または不十分な治療を受けた視力障害の持続に伴い、眼疾患の世界的な負担が増大するにつれて、需要は高まっています。治療法の普及は、侵襲性が低く、患者にとってより負担の少ない治療技術の進歩によっても後押しされています。例えば、2025年10月、米国FDAは、Glaukos社の「Epioxa」を承認しました。これは、角膜上皮の除去を必要とせず、新規のリボフラビン製剤とUV-A光照射システムを用いた円錐角膜の新しい治療法であり、治療に伴う不快感や回復期間を短縮する可能性があります。こうした進展は、より高度で低侵襲、かつ疾患に特化した治療ソリューションへの移行を示しており、視力ケア製品およびサービスの治療用途に対する継続的な需要を支えています。
診断分野は、予測期間において著しい年平均成長率(CAGR)を記録すると予想されます。この成長は、眼疾患、特に緑内障、糖尿病性網膜症、加齢黄斑変性、白内障、その他の網膜疾患の早期発見と定期的なモニタリングがますます重視されていることに起因しています。高齢化の進展と糖尿病有病率の増加に伴い、定期的な眼科検診の必要性が高まっている一方で、医療従事者は、スクリーニングの効率を向上させ、より早期の段階で疾患を特定するために、眼底カメラ、光干渉断層撮影(OCT)、デジタル網膜画像診断、およびAIを活用した診断システムをますます導入しています。技術の進歩がこのセグメントをさらに加速させています。例えば、2025年4月、研究者らは「GlobeReady」を発表しました。これは、再トレーニングや微調整、専門的な技術的知識を必要とせずに、眼科画像の分析や眼底疾患の診断を支援するように設計された、臨床医にとって使いやすいAIプラットフォームです。これは、AIを活用した眼科画像診断が、疾患の検出精度を向上させ、診断眼科医療サービスへのアクセスを拡大する上で、ますます大きな可能性を秘めていることを示しています。
流通チャネルに関する洞察
2025年には、B2Cセグメントが最大の売上シェアを占めました。この成長は主に、眼鏡、コンタクトレンズ、近視管理製品、ドライアイ用製品、その他の視力矯正および眼の健康ソリューションに対する、消費者からの直接的かつ継続的な需要によるものです。基本的な視力矯正に対する大きなアンメットニーズが、引き続き消費者の支出を支えています。消費者の需要は、近視や老眼を含む屈折異常の有病率の増加や、視力矯正製品の繰り返し交換の必要性によってさらに後押しされています。最近の例としては、2025年5月に世界保健機関(WHO)と万国郵便連合(UPU)が提携し、インドのアッサム州でパイロット事業を開始したことが挙げられます。この事業は、郵便ネットワークを通じて手頃な価格の近用眼鏡へのアクセスを拡大するものであり、視力ケア製品を消費者や医療サービスが行き届いていない人々に直接届けるための取り組みを示しています。これらの要因が相まって、世界の視力ケア市場におけるB2Cセグメントの成長が加速していることが浮き彫りになっています。
B2Bセグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。この成長は、病院、眼科クリニック、検眼院、眼鏡小売店、専門の眼科ケアセンター、および公的医療プログラムによる、視力ケア製品、診断機器、治療ソリューション、および光学技術の調達増加に起因しています。医療提供者がスクリーニングや治療の体制を拡充し、高度な診断技術を採用し、標準化され品質が保証された光学製品を求めるにつれ、医療機関や専門家のエンドユーザーからの需要が高まっています。例えば、2025年5月、WHOは「眼鏡の品質基準に関する要約ガイド」を発表し、特にサービス提供者や保健省に対し、レンズ、フレーム、既製眼鏡の品質、安全性、および調達に関する指針を示しました。さらに、WHOの2025年「能力ベースの屈折異常対応チーム」イニシアチブは、地域医療、一次、二次、三次医療の各現場における屈折異常サービスの連携した提供を促進しており、視力ケア製品やサービスに対する機関からの需要拡大を支えています。
地域別インサイト
北米の視力ケア市場は、屈折異常や加齢に伴う眼疾患の高い有病率、十分に整備された医療および光学インフラ、眼の健康に対する高い意識、そして先進的な視力ケア製品やサービスの積極的な導入に支えられ、堅調な成長を遂げています。また、この地域では、検眼医、眼科医、眼鏡小売店、専門眼科クリニック、医療提供者からなる確立されたネットワークが整備されており、これにより、眼科検診、眼鏡、コンタクトレンズ、眼内レンズ、診断技術、および外科手術へのアクセスが促進されています。先進技術の普及と比較的高い医療費支出も相まって、プレミアムおよび専門的な視力ケアソリューションの導入がさらに後押しされています。
米国の視力ケア市場は、大規模かつ多様な患者層、矯正用眼鏡に対する高い需要、コンタクトレンズや特殊レンズの普及率の高さ、そして先進的な眼科診断・治療の利用拡大といった特徴があります。1億5,000万人以上の米国人が屈折異常を抱えており、眼鏡やコンタクトレンズは米国の視力ケア市場の主要な構成要素となっています。さらに、同国では白内障、緑内障、糖尿病性網膜症、加齢黄斑変性(AMD)など、加齢や慢性疾患に関連する眼疾患の負担が甚大であり、眼科検診、網膜画像診断、疾患の経過観察、および治療に対する継続的な需要を生み出しています。
欧州の視力ケア市場の動向
欧州の視力ケア市場は、同地域の高齢化、屈折異常の高い有病率、そして確立された眼科医療インフラに支えられ、急速に成長しています。WHO欧州地域では、約9,000万人が何らかの視力障害や失明を抱えており、これは人口の約9%に相当します。これにより、眼鏡、コンタクトレンズ、眼科診断、白内障治療、その他の視力ケアソリューションに対する大きなニーズが生まれています。また、同地域では高齢者の割合が高く、老眼、白内障、緑内障、加齢黄斑変性に関連する製品やサービスの需要が高まっています。さらに、強固な医療制度、検眼士や眼科医への広範なアクセス、確立された眼鏡小売ネットワーク、そして予防的な眼科検診への関心の高まりが、市場の発展を支えています。
英国の視力ケア市場は、矯正用眼鏡への大きな需要、眼鏡店や検眼士の充実したネットワーク、そして国民保健サービス(NHS)と民間プロバイダーの両方を通じて利用可能な眼科ケアサービスに支えられ、着実に拡大しています。同国の人口の高齢化に伴い、白内障手術、老眼矯正、緑内障の経過観察、およびその他の加齢に伴う眼科ケアサービスの必要性が高まっている一方、眼鏡やコンタクトレンズに対する継続的な需要が、視力矯正市場の基幹を支えています。また、英国には強固な眼鏡小売セクターと確立された定期眼科検診制度があり、視力問題の早期発見を促進しています。
アジア太平洋地域の視力ケア市場の動向
アジア太平洋地域の視力ケア市場は、同地域の人口規模の大きさ、屈折異常の有病率の高さとその増加傾向、急速な都市化、目の健康に対する意識の高まり、および眼科医療サービスへのアクセス改善に牽引され、力強い成長を遂げています。東アジアおよび東南アジアでは、近視の有病率が世界でも特に高く、眼鏡、コンタクトレンズ、近視進行抑制製品、オルソケラトロジー、定期的な眼科検診に対する強い需要が生まれています。WHOの報告によると、近視の有病率は西太平洋地域で特に高く、中国やシンガポールなどの国々では青少年の有病率が50%に迫り、一部の地域では若年成人の有病率が約80%に達しています。同時に、医療インフラの改善や、屈折異常に対する医療サービスを拡充するための政府の取り組みにより、地域全体で視力矯正へのアクセスが向上しています。
日本の視力ケア市場は、高齢化、眼の健康に対する高い意識、先進的な医療インフラ、そして眼科および光学技術における国内の強力な専門知識に支えられ、競争が激化しています。同国では、コンタクトレンズ、眼鏡、眼内レンズ、眼科診断機器、および手術技術の市場が成熟しており、HOYA、NIDEK、Topcon、Menicon、SEEDなどの日本企業が製品開発や技術の進歩に貢献しています。また、日本の人口の高齢化に伴い、老眼、白内障、緑内障、その他の加齢に伴う眼疾患に対応する製品やサービスへの需要が継続して生じています。一方、コンタクトレンズや特殊な視力矯正製品への需要は、確立された光学および眼科ケアのネットワークによって支えられ続けています。
ラテンアメリカの視力ケア市場の動向
ラテンアメリカの視力ケア市場は、同地域の膨大な人口、視力矯正に対する高い未充足ニーズ、目の健康に対する意識の高まり、および眼科医療サービスへのアクセスが徐々に改善されていることを背景に、着実に成長しています。眼鏡やコンタクトレンズは一般的な視力問題を矯正するための比較的シンプルな解決策である一方、地域内でのアクセスには依然としてばらつきがあるため、未矯正の屈折異常は重要なビジネスチャンスとなっています。そのため、各社は眼鏡小売ネットワーク、眼科医療専門家、現地の医療パートナーシップ、地域密着型の視力ケアプログラムを通じて事業を拡大しています。さらに、医療投資の増加や眼科サービスへのアクセス改善が、コンタクトレンズ、眼鏡、特殊レンズ、眼の健康製品、および眼科手術に対する需要を支えています。
ブラジルの視力ケア市場は成長を続けており、同国の膨大な人口、屈折異常矯正に対する大きなニーズ、確立された眼鏡小売セクター、そして眼科サービスへのアクセス拡大に支えられ、ラテンアメリカにおける主要市場の一つであり続けています。アルコンやエシロール・ルクソティカなどの国際企業はブラジルに拠点を構え、コンタクトレンズ、眼の健康製品、眼鏡レンズ、その他のアイケアソリューションを提供しています。例えば、アルコンはブラジルに専用の事業拠点を維持し、同国でアイケア製品ポートフォリオを提供している一方、同社のグローバルなアイケア事業は、コンタクトレンズや眼の健康製品における製品イノベーションの恩恵を受け続けています。
中東・アフリカのビジョンケア市場の動向
中東・アフリカのビジョンケア市場は、眼科医療サービスに対する高い未充足ニーズ、屈折異常や慢性疾患に関連する眼疾患の有病率の増加、人口増加、そして医療インフラの漸進的な改善に牽引され、着実な成長を遂げています。アフリカ地域だけでも、何らかの視覚障害を抱える人は推定2,630万人(うち590万人が全盲)に上り、白内障、未矯正の屈折異常、緑内障、糖尿病性網膜症が依然として視力喪失の主要な原因となっています。中東では、医療投資の増加、都市化、眼の健康に対する意識の高まり、および民間病院や専門眼科センターの拡大が、眼鏡、コンタクトレンズ、眼科診断、白内障手術、その他の視力ケア製品に対する需要を支えています。
サウジアラビアにおける視力ケアの需要は、同国における大規模な医療投資、眼の健康に対する意識の高まり、糖尿病およびそれに伴う眼の合併症の有病率の増加、ならびに近代的な眼科および光学ケア施設の拡大によって牽引されています。特に糖尿病は重要な要因となっています。糖尿病性網膜症には定期的な網膜検査と長期的な経過観察が必要であるため、眼科検診、網膜画像診断、および治療サービスに対する継続的な需要が生まれているからです。また、サウジアラビアの比較的高い医療費支出と、先進的な民間および公的医療施設の整備も、最新の眼科技術、高級眼鏡、コンタクトレンズ、および外科的治療法の普及を支えています。
主要な視力ケア企業の動向
視力ケア市場は競争が激しく、エシロール・ルクソティカ、アルコン、ジョンソン・エンド・ジョンソン・ビジョン、ボシュ・ロム、クーパービジョン、HOYA株式会社、カール・ツァイス・メディテック、メニコン、ニデック、トプコンなどが主要なプレイヤーとして名を連ねています。これらの企業は、眼鏡、コンタクトレンズ、特殊レンズ、眼内レンズ、眼科診断、その他のアイケアソリューションなど、市場のさまざまなセグメントで競合しています。主要企業は、幅広い製品ポートフォリオ、強力なブランド力、確立された流通ネットワーク、技術的専門知識、そして眼科医、検眼士、病院、眼鏡小売店、専門アイケアセンターとの長年にわたる関係から恩恵を受けています:
主要なアイケア企業
本調査では、アイケア市場に関する分析の一環として、以下の主要企業について概要をまとめました。
- Alcon, Inc.
- Johnson & Johnson Vision
- Essilor International
- Bausch + Lomb
- CooperVision
- HOYA Corporation
- Carl Zeiss Meditec AG (ZEISS)
- STAAR Surgical Company
- NIDEK Co., Ltd.
- TOPCON Corporation
- Rayner Group
- Heidelberg Engineering GmbH
最近の動向
- 2026年2月、ジョンソン・エンド・ジョンソン・ビジョンは「ACUVUE OASYS MAX 1-Day MULTIFOCAL for ASTIGMATISM」を発売し、乱視と老眼の両方を抱える患者向けに設計された初の1日使い捨て多焦点トーリックレンズにより、プレミアムコンタクトレンズの製品ラインナップを拡充しました。この発売は、先進的な視力矯正技術への同社の戦略的注力と、パーソナライズされたコンタクトレンズソリューションに対する需要の高まりを反映したものです。
- 2024年8月、アドバンシング・アイケア(AEC)は、オハイオ州に拠点を置く眼科機器サプライヤーであるアイフィシエントの買収を発表しました。この買収により、AECはアイケア機器エコシステムにおけるリーダーシップを強化し、眼科診断機器に対するサポート、設置、修理サービスの拡充を実現するとともに、サードパーティのディストリビューターや独立系営業担当者に対し、より包括的な技術ラインナップを提供できるようになります。
世界の視力ケア市場レポートのセグメンテーション
本レポートでは、国別の売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会について分析を行っています。本調査において、Grand View Researchは、製品、用途、流通チャネル、および地域に基づいて、世界の視力ケア市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 視力矯正・眼科ケア製品
- コンタクトレンズ
- 眼内レンズ
- 眼の健康製品
- その他
- 眼科診断機器
- 眼科用コヒーレンストモグラフィースキャナー
- 眼底カメラ
- 視野計/視野解析装置
- 自動屈折計・角膜曲率計
- 眼科用超音波画像診断システム
- 眼圧計
- スリットランプ
- フォロプター
- 波面アベロメーター
- 光学生体計測システム
- 検眼鏡
- レンズメーター
- 角膜トポグラフィーシステム
- 顕微鏡
- レチノスコープ
- 視力矯正・眼科ケア製品
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 治療
- 視力矯正
- 眼の健康管理
- 屈折異常の管理
- ドライアイおよび眼表面の管理
- その他の治療用途
- 診断
- 視力および機能評価
- 眼科検査およびスクリーニング
- 眼疾患の診断
- 眼疾患のモニタリング
- その他の診断用途
- 治療
- 流通チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- B2B
- 病院・眼科クリニック
- 学術・研究機関
- その他
- B2C
- 眼鏡・専門小売店
- Eコマース
- 直販
- その他
- B2B
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- 韓国
- タイ
- オーストラリア
- インド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 用途
1.2.3. 流通チャネル
1.2.4. 地域範囲
1.2.5. 推計および予測のタイムライン
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定および検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ 1:商品フロー・アプローチ
1.7.3. 数量・価格分析(モデル 2)
1.7.4. アプローチ 2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 用途別見通し
2.2.3. 流通チャネル別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章. ビジョンケア市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連・付随市場の展望
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジョンケア市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的要因
3.3.2.6. 法的環境
第4章。視力ケア市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 視力ケア市場:製品動向分析
4.3. 製品別視力ケア市場の見通し(百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. 視力矯正および眼科ケア製品
4.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2. コンタクトレンズ
4.5.2.1.
市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.3. 眼内レンズ
4.5.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.4. 眼の健康関連製品
4.5.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.5. その他
4.5.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6. 眼科用診断機器
4.6.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
4.6.2. 眼科用コヒーレンストモグラフィースキャナー
4.6.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.3. 眼底カメラ
4.6.3.1. 市場収益の推計および予測(2021年~2033年)(百万米ドル)
4.6.4. 視野計/視野解析装置
4.6.4.1. 市場収益の推計および予測(2021年~2033年) (百万米ドル)
4.6.5. 自動屈折計および角膜曲率計
4.6.5.1. 市場収益の推計および予測、2021年 ~2033年(百万米ドル)
4.6.6. 眼科用超音波画像診断装置
4.6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.7. 眼圧計
4.6.7.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.8. スリットランプ
4.6.8.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.9. フォロプター
4.6.9.1. 2021年~2033年の市場収益の推計および予測(百万米ドル)
4.6.10. 波面アベロメーター
4.6.10.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.11. 光学生体測定システム
4.6.11.1. 市場収益の推計および予測、2021年~2033年
(百万米ドル)
4.6.12. 検眼鏡
4.6.12.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.13. レンズメーター
4.6.13.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.14. 角膜トポグラフィーシステム
4.6.14.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.15. 顕微鏡
4.6.15.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6.16. レチノスコープ
4.6.16.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第5章 ビジョンケア市場:用途別推計およびトレンド分析
5.1. セグメント概要
5.2. ビジョンケア市場:用途別動向分析
5.3. 用途別ビジョンケア市場の展望(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の項目について)
5.5. 治療
5.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5.2. 視力矯正
5.5.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5.3. 眼の健康管理
5.5.3.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
5.5.4. 屈折異常の管理
5.5.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5.5. ドライアイおよび眼表面の管理
5.5.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5.6. その他の治療用途
5.5.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6. 診断
5.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6.2. 視力および機能評価
5.6.2.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
5.6.3. 眼科検査およびスクリーニング
5.6.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6.4.
眼疾患の診断
5.6.4.1. 市場収益の推計および予測(2021年~2033年)(百万米ドル)
5.6.5. 眼疾患のモニタリング
5.6.5.1. 市場収益の推計および予測(2021年~2033年)(百万米ドル)
5.6.6. その他の診断用途
5.6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第6章. ビジョンケア市場:流通チャネルの推計およびトレンド分析
6.1. セグメントダッシュボード
6.2. ビジョンケア市場:流通チャネルの動向分析
6.3. 流通チャネル別ビジョンケア市場の展望(百万米ドル)
6.4. 以下の分野における市場規模・予測および動向分析(2021年~2033年)
6.5. B2B
6.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 病院および眼科クリニック
6.5.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 学術・研究機関
6.5.3.1. 2021年~2033年の市場収益の推計および予測(百万米ドル)
6.5.4. その他
6.5.4.1. 2021年~2033年の市場収益の推計および予測(百万米ドル)
6.6. B2C
6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 眼鏡・専門小売
6.6.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6.3. Eコマース
6.6.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6.4. 直販
6.6.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6.5. その他
6.6.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章. ビジョンケア市場:地域別推計およびトレンド分析
7.1. 地域別ダッシュボード
7.2. 地域別ビジョンケア市場の動向分析
7.3. ビジョンケア市場:用途別地域別推計および動向分析
7.4. 以下の項目に関する市場規模・予測および動向分析(2021年~2033年)
7.5. 北米
7.5.1. 北米ビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. 償還状況
7.5.2.5. 米国の視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 償還シナリオ
7.5.3.5. カナダの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. メキシコ
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還状況
7.5.4.5. メキシコの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.5. ヨーロッパ
7.5.6. ヨーロッパのビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7. 英国
7.5.7.1. 主要な国別動向
7.5.7.2. 競争状況
7.5.7.3. 規制の枠組み
7.5.7.4. 償還状況
7.5.7.5. 英国のビジョンケア市場:推計および予測、2021年~2033年(百万米ドル)
7.5.8. ドイツ
7.5.8.1. 主要な国別動向
7.5.8.2. 競争状況
7.5.8.3. 規制の枠組み
7.5.8.4. 償還状況
7.5.8.5. ドイツの視力ケア市場規模の推計および予測、2021年~2033年(百万米ドル)
7.5.9. フランス
7.5.9.1. 主要な国別動向
7.5.9.2. 競争環境
7.5.9.3. 規制の枠組み
7.5.9.4. 償還シナリオ
7.5.9.5. フランスの視力ケア市場:推計および予測(2021年~2033年、百万米ドル)
7.5.10. イタリア
7.5.10.1. 主要な国別動向
7.5.10.2. 競争環境
7.5.10.3. 規制の枠組み
7.5.10.4. 償還シナリオ
7.5.10.5. イタリアの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.11. スペイン
7.5.11.1. 主要な国別動向
7.5.11.2. 競争状況
7.5.11.3. 規制の枠組み
7.5.11.4. 償還シナリオ
7.5.11.5. スペインの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.5.12. デンマーク
7.5.12.1. 主要国の動向
7.5.12.2. 競争環境
7.5.12.3. 規制の枠組み
7.5.12.4. 償還状況
7.5.12.5. デンマークのビジョンケア市場:推計および予測、2021年~2033年(百万米ドル)
7.5.13. スウェーデン
7.5.13.1. 主要な国別動向
7.5.13.2. 競争環境
7.5.13.3. 規制の枠組み
7.5.13.4. 償還シナリオ
7.5.13.5. スウェーデンの視力ケア市場:推計および予測(2021年~2033年)(百万米ドル)
7.5.14. ノルウェー
7.5.14.1. 主要な国別動向
7.5.14.2. 競争環境
7.5.14.3. 規制の枠組み
7.5.14.4. 償還状況
7.5.14.5. ノルウェーの視力ケア市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 償還状況
7.6.2.5. 日本のビジョンケア市場:推計および予測、2021年~2033年(百万米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. 償還シナリオ
7.6.3.5. 中国の視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.6.4. インド
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. 償還状況
7.6.4.5. インドの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.6.5. 韓国
7.6.5.1. 主要国の動向
7.6.5.2. 競争環境
7.6.5.3. 規制の枠組み
7.6.5.4. 償還状況
7.6.5.5. 韓国のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
7.6.6. オーストラリア
7.6.6.1. 主要な国別動向
7.6.6.2. 競争環境
7.6.6.3. 規制の枠組み
7.6.6.4. 償還状況
7.6.6.5. オーストラリアのビジョンケア市場:推計および予測(2021年~2033年)(百万米ドル)
7.6.7. タイ
7.6.7.1. 主要な国別動向
7.6.7.2. 競争環境
7.6.7.3. 規制の枠組み
7.6.7.4. 償還状況
7.6.7.5. タイの視力ケア市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 償還状況
7.7.2.5. ブラジルの視力ケア市場規模の推計および予測、2021年~2033年(百万米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要な国別動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. 償還のシナリオ
7.7.3.5. アルゼンチンのビジョンケア市場:推計および予測、2021年~2033年(百万米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカのビジョンケア市場:推計および予測、2021年~2033年(百万米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2. 競争状況
7.8.2.3. 規制の枠組み
7.8.2.4. 償還状況
7.8.2.5. 南アフリカのビジョンケア市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要な国別動向
7.8.3.2. 競争環境
7.8.3.3. 規制の枠組み
7.8.3.4. 償還状況
7.8.3.5. サウジアラビアの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
7.8.4. UAE
7.8.4.1. 主要国の動向
7.8.4.2. 競争環境
7.8.4.3. 規制の枠組み
7.8.4.4. 償還シナリオ
7.8.4.5. アラブ首長国連邦(UAE)の視力ケア市場規模の推計および予測、2021年~2033年(百万米ドル)
7.8.5. クウェート
7.8.5.1. 主要な国別動向
7.8.5. 2. 競争状況
7.8.5.3. 規制の枠組み
7.8.5.4. 償還状況
7.8.5.5. クウェートの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業の概要
8.2.1. アルコン社
8.2.1.1. 会社概要
8.2.1.2. 財務実績
8.2.1.3. 製品ベンチマーク
8.2.1.4. 戦略的取り組み
8.2.2. ジョンソン・エンド・ジョンソン・ビジョン
8.2.2.1. 会社概要
8.2.2.2. 財務実績
8.2.2.3. 製品ベンチマーク
8.2.2.4. 戦略的取り組み
8.2.3. エシロール・インターナショナル
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品ベンチマーク
8.2.3.4. 戦略的取り組み
8.2.4. ボシュ・アンド・ロム
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品ベンチマーク
8.2.4.4. 戦略的取り組み
8.2.5. クーパービジョン
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品ベンチマーク
8.2.5.4. 戦略的取り組み
8.2.6. HOYA株式会社
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品ベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. カール・ツァイス・メディテック AG (ZEISS)
8.2.7.1. 会社概要
8.2.7.2.
財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. STAAR Surgical Company
8.2.8.1. 会社概要
8.2.8.2. 財務実績
8.2.8.3. 製品ベンチマーク
8.2.8.4. 戦略的取り組み
8.2.9. ニデック株式会社
8.2.9.1. 会社概要
8.2.9.2. 財務実績
8.2.9.3. 製品ベンチマーク
8.2.9.4. 戦略的取り組み
8.2.10. トプコン株式会社
8.2.10.1. 会社概要
8.2.10.2. 財務実績
8.2.10.3. 製品ベンチマーク
8.2.10.4. 戦略的取り組み
8.2.11. レイナー・グループ
8.2.11.1. 会社概要
8.2.11.2. 財務実績
8.2.11.3. 製品ベンチマーク
8.2.11.4. 戦略的取り組み 8.2.12. ハイデルベルク・エンジニアリング社 8.2.12.1. 会社概要 8.2.12.2. 財務実績 8.2.12.3. 製品ベンチマーク 8.2.12.4. 戦略的取り組み表の一覧表1 二次情報源一覧表2 略語一覧表3 世界のビジョンケア市場:製品別、2021年~2033年(百万米ドル)表4 世界のビジョンケア市場:用途別、2021年~2033年(百万米ドル)表5 世界のビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)表6 北米ビジョンケア市場:国別、2021年~2033年(百万米ドル)表7 北米ビジョンケア市場:製品別、2021年~2033年(百万米ドル)表8 北米ビジョンケア市場:用途別、2021年~2033年(百万米ドル)表9 北米ビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)表10 米国ビジョンケア市場:製品別、2021年~2033年(百万米ドル)表11 米国ビジョンケア市場:用途別、2021年~2033年(百万米ドル)表12 米国ビジョンケア市場:流通チャネル別、2021年~2033年 (百万米ドル)表13 カナダの視力ケア市場:製品別、2021年~2033年(百万米ドル)表14 カナダの視力ケア市場:用途別、2021年~2033年(百万米ドル)表15 カナダの視力ケア市場:流通チャネル別、2021年~2033年(百万米ドル)表16 メキシコの視力ケア市場:製品別、2021年~2033年(百万米ドル)表17 メキシコの視力ケア市場:用途別、2021年~2033年(百万米ドル)表18 メキシコの視力ケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表19 欧州のビジョンケア市場、国別、2021年~2033年(百万米ドル)
表20 欧州のビジョンケア市場、製品別、2021年~2033年(百万米ドル)
表21 欧州のビジョンケア市場、用途別、2021年~2033年(百万米ドル)
表22 欧州の視力ケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表23 英国の視力ケア市場、製品別、2021年~2033年(百万米ドル)
表24 英国の視力ケア市場、用途別、2021年~2033年 (百万米ドル)
表25 英国のビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表26 ドイツのビジョンケア市場、製品別、2021年~2033年 (百万米ドル)
表27 ドイツのビジョンケア市場:用途別、2021年~2033年(百万米ドル)
表28 ドイツのビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表29 フランスのビジョンケア市場:製品別、2021年~2033年 (百万米ドル)
表30 フランス視力ケア市場:用途別、2021年~2033年(百万米ドル)
表31 フランス視力ケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表32 イタリア視力ケア市場:製品別、2021年~2033年 (百万米ドル)
表33 イタリアのビジョンケア市場:用途別、2021年~2033年(百万米ドル)
表34 イタリアのビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表35 スペインのビジョンケア市場、製品別、2021年~2033年(百万米ドル)
表36 スペインのビジョンケア市場、用途別、2021年~2033年(百万米ドル)
表37 スペインのビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表38 デンマークの視力ケア市場、製品別、2021年~2033年(百万米ドル)
表39 デンマークの視力ケア市場、用途別、2021年~2033年(百万米ドル)
表40 デンマークの視力ケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表41 スウェーデンの視力ケア市場、製品別、2021年~2033年(百万米ドル)
表42 スウェーデンの視力ケア市場、用途別、2021年~2033年 (百万米ドル)
表43 スウェーデン視力ケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表44 ノルウェー視力ケア市場:製品別、2021年~2033年
(百万米ドル)
表45 ノルウェーのビジョンケア市場:用途別、2021年~2033年(百万米ドル)表46 ノルウェーのビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)表47 アジア太平洋地域のビジョンケア市場:国別、2021年~2033年(百万米ドル)表48 アジア太平洋地域のビジョンケア市場、製品別、2021年~2033年(百万米ドル)表49 アジア太平洋地域のビジョンケア市場、用途別、2021年~2033年 (百万米ドル)表50 アジア太平洋地域のビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)表51 中国のビジョンケア市場、製品別、2021年~2033年(百万米ドル)表52 中国のビジョンケア市場、用途別、2021年~2033年(百万米ドル)表53 中国のビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)表54 日本のビジョンケア市場:製品別、2021年~2033年(百万米ドル)表55 日本のビジョンケア市場:用途別、2021年~2033年(百万米ドル)表56 日本のビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)表57 韓国のビジョンケア市場、製品別、2021年~2033年(百万米ドル)表58 韓国のビジョンケア市場、用途別、2021年~2033年 (百万米ドル)表59 韓国ビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)表60 タイのビジョンケア市場、製品別、2021年~2033年(百万米ドル)表61 タイのビジョンケア市場、用途別、2021年~2033年(百万米ドル)表62 タイのビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)表63 オーストラリアのビジョンケア市場:製品別、2021年~2033年(百万米ドル)表64 オーストラリアのビジョンケア市場、用途別、2021年~2033年(百万米ドル)表65 オーストラリアのビジョンケア市場、流通チャネル別、2021年~2033年(百万米ドル)表66 インドのビジョンケア市場、製品別、2021年~2033年(百万米ドル)表67 インドのビジョンケア市場、用途別、20 21年~2033年(百万米ドル)表68 インドのビジョンケア市場:用途別、2021年~2033年(百万米ドル)表69 ラテンアメリカのビジョンケア市場:国別、2021年~2033年(百万米ドル)表70 ラテンアメリカ視力ケア市場、製品別、2021年~2033年(百万米ドル)表71 ラテンアメリカ視力ケア市場、用途別、2021年~2033年(百万米ドル)表72 ラテンアメリカ視力ケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表73 ブラジルの視力ケア市場:製品別、2021年~2033年(百万米ドル)
表74 ブラジルの視力ケア市場:用途別、2021年~2033年(百万米ドル)
表75 ブラジルの視力ケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表76 アルゼンチンの視力ケア市場、製品別、2021年~2033年(百万米ドル)
表77 アルゼンチンの視力ケア市場、用途別、2021年~2033年 (百万米ドル)
表78 アルゼンチンのビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表79 中東・アフリカのビジョンケア市場:国別、2021年~2033年(百万米ドル)
表80 中東・アフリカの視力ケア市場、製品別、2021年~2033年(百万米ドル)
表81 中東・アフリカの視力ケア市場、用途別、2021年~2033年(百万米ドル)
表82 中東・アフリカの視力ケア市場、流通チャネル別、2021年~2033年(百万米ドル)
表83 南アフリカのビジョンケア市場(製品別、2021年~2033年)(百万米ドル)
表84 南アフリカのビジョンケア市場(用途別、2021年~2033年)(百万米ドル)
表85 南アフリカのビジョンケア市場(流通チャネル別、2021年~2033年) (百万米ドル)
表86 サウジアラビアのビジョンケア市場、製品別、2021年~2033年(百万米ドル)
表87 サウジアラビアのビジョンケア市場、用途別、2021年~2033年(百万米ドル)
表88 サウジアラビアのビジョンケア市場、流通チャネル別、2021年~2033年 (百万米ドル)
表89 アラブ首長国連邦(UAE)の視力ケア市場、製品別、2021年~2033年(百万米ドル)
表90 アラブ首長国連邦(UAE)の視力ケア市場、用途別、2021年~2033年 (百万米ドル)
表91 アラブ首長国連邦(UAE)のビジョンケア市場:流通チャネル別、2021年~2033年(百万米ドル)
表92 クウェートのビジョンケア市場:製品別、2021年~2033年(百万米ドル)
表93 クウェートのビジョンケア市場:用途別、2021年~2033年(百万米ドル)
表94 クウェート視力ケア市場、流通チャネル別、2021年~2033年(百万米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 視力ケア市場のセグメンテーション
図7 市場推進要因の分析(現在および将来への影響)
図8 市場制約要因の分析(現在および将来への影響)
図9 要因別SWOT分析(政治・法規制、経済、技術)
図10 ポーターの5つの力分析
図11 視力ケア市場、
製品見通しの主なポイント(百万米ドル)
図12 ビジョンケア市場における製品動向分析(百万米ドル)、2025年および2033年
図13 視力矯正・眼科ケア製品市場の売上高推計および予測、2021年~2033年(百万米ドル)
図14 コンタクトレンズ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図15 眼内レンズ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図16 眼の健康製品市場の売上高推計および予測、2021年~2033年(百万米ドル)
図17 その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
図18 眼科診断機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
図19 眼科用コヒーレンストモグラフィースキャナー市場の売上高推計および予測、2021年~2033年(百万米ドル)
図 20 眼底カメラ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図21 視野計/視野解析装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図22 自動屈折計および角膜曲率計市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図23 眼科用超音波画像診断装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図24 眼圧計市場の売上高推計および予測、2021年~2033年(百万米ドル)
図25 スリットランプ市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図26 フォロプター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図27 ウェーブフロントアベロメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図28 光学生体測定システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図29 検眼鏡市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図30 レンズメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図31 角膜トポグラフィーシステム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図32 顕微鏡市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図33 レチノスコープ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図34 視力ケア市場、用途別見通しの主なポイント(百万米ドル)
図35 視力ケア市場の用途別推移分析(百万米ドル)、2025年および2033年
図36 治療市場における売上高の推計および予測(2021年~2033年)(百万米ドル)
図37 視力矯正市場における売上高の推計および予測(2021年~2033年)(百万米ドル)
図38 眼の健康管理市場の売上高推計および予測、2021年~2033年(百万米ドル)
図39 屈折異常管理市場の売上高推計および予測、2021年~2033年(百万米ドル)
図40 ドライアイおよび眼表面管理市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図41 その他の治療用途市場の売上高推計および予測、2021年~2033年(百万米ドル)
図42 診断市場の売上高推計および予測、2021年~2033年(百万米ドル)
図43 視力および機能評価市場の売上高推計および予測、2021年~2033年(百万米ドル)
図44 眼科検査・スクリーニング市場の収益推計および予測、2021年~2033年(百万米ドル)
図45 眼疾患診断市場の収益推計および予測、2021年~2033年(百万米ドル)
図46 眼疾患モニタリング市場の収益推計および予測、2021年 ~2033年(百万米ドル)
図47 その他の診断用途市場の売上高推計および予測、2021年~2033年(百万米ドル)
図48 視力ケア市場、流通チャネルの見通しに関する主なポイント(百万米ドル)
図49 視力ケア市場の流通チャネル動向分析(百万米ドル)、2025年および2033年
図50 B2B市場の売上高推計および予測、2021年~2033年(百万米ドル)
図51 病院・眼科クリニック市場の売上高推計および予測、2021年~2033年(百万米ドル)
図52 学術・研究機関市場の売上高推計および予測、2021年~2033年(百万米ドル)
図53 その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
図54 B2C市場の売上高推計および予測、2021年~2033年(百万米ドル)
図55 眼鏡・専門小売市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図56 Eコマース市場の売上高推計および予測、2021年~2033年(百万米ドル)
図57 ダイレクトセールス市場の売上高推計および予測、2021年~2033年(百万米ドル)
図58 その他市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図59 視力ケア市場:地域別の主なポイント(百万米ドル)
図60 視力ケア市場の地域別見通し、2025年および2033年、百万米ドル
図61 北米ビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図62 米国ビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図63 カナダのビジョンケア市場の推計および予測、2021年~2033年 (百万米ドル)
図64 メキシコの視力ケア市場の推計値および予測、2021年~2033年(百万米ドル)
図65 欧州の視力ケア市場の推計値および予測、2021年~2033年(百万米ドル)
図66 英国の視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図67 ドイツの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図68 フランスにおける視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図69 スペインにおける視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図70 イタリアにおける視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図71 スウェーデンの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図72 ノルウェーの視力ケア市場の推計および予測、2021年~2033年 (百万米ドル)
図73 デンマークのビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図74 アジア太平洋地域のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図75 中国のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図76 日本のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図77 インドのビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図78 韓国のビジョンケア市場の推計および予測、2021年~2033年(百万米ドル)
図79 オーストラリアのビジョンケア市場の推計値および予測、2021年~2033年(百万米ドル)
図80 タイのビジョンケア市場の推計値および予測、2021年~2033年(百万米ドル)
図81 ラテンアメリカのビジョンケア市場の推計値および予測、2021年~2033年(百万米ドル)
図82 ブラジルの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図83 アルゼンチンの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図84 中東およびアフリカの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図85 南アフリカの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図86 サウジアラビアの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図87 アラブ首長国連邦(UAE)の視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図88 クウェートの視力ケア市場の推計および予測、2021年~2033年(百万米ドル)
図89 主要な新興企業/適応症分野の変革者/イノベーターの一覧









