宇宙用センサーおよびアクチュエータ市場の主なポイント
製品タイプ別では、衛星の位置決め、推進制御、ロボット操作においてセンサーが重要な役割を果たしていることから、センサーセグメントが市場を牽引すると推定されています。小型、耐放射線性、および電気機械式センサーにおける継続的な技術革新が、深宇宙探査および商業ミッションにおける需要を牽引しています。
プラットフォーム別では、惑星間宇宙機および探査機セグメントが最大の市場シェアを占めると推定されています。惑星探査ミッションへの投資増加が、惑星間宇宙機や探査機における高度なセンサーおよびアクチュエータの需要を牽引しています。
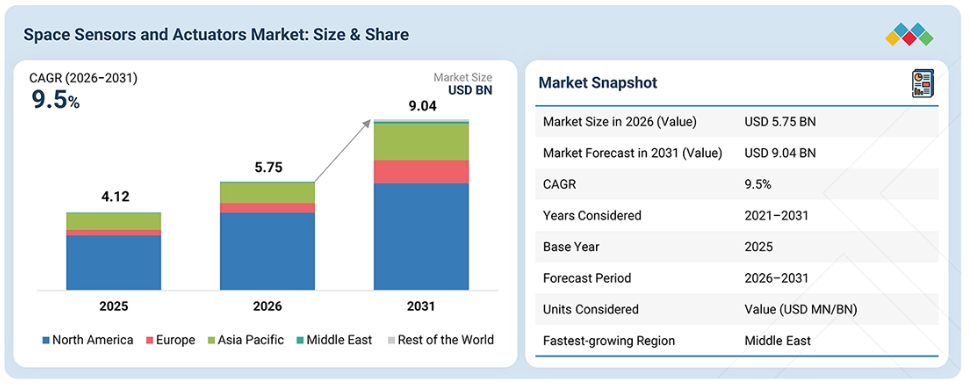
中東は、宇宙プログラム、衛星能力、および地域の宇宙インフラへの政府投資の増加に後押しされ、最も急成長する地域市場になると予測されています。宇宙プログラム、衛星能力、および地域の宇宙インフラへの政府投資の増加が、中東市場の成長を牽引しています。
ハネウェル・インターナショナル社(米国)、テレダイン・テクノロジーズ社(米国)、およびムーグ社(米国)は、その高い市場シェアと製品展開の広さから、宇宙用センサーおよびアクチュエータ市場における主要企業として挙げられています。
コマット(フランス)およびスペース・ロックGmbH(オーストリア)は、専門的なニッチ分野で確固たる地位を築き、中小企業の中でも存在感を示しており、指揮・制御市場における新興リーダーとしての潜在力を際立たせています。
宇宙用センサーおよびアクチュエータ産業は、小型化の進展、AIを活用した制御システム、および耐放射線性材料の進歩に牽引され、成長を遂げています。民間宇宙ベンチャーの台頭や官民パートナーシップの形成も、技術の導入と製造規模の拡大を加速させています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じています。市場は、顧客のビジネスを再構築するトレンドやディスラプションに牽引され、大きな変革を遂げています。宇宙用センサーおよびアクチュエータ市場では、自律運用、多軌道衛星コンステレーション、および深宇宙探査ミッションを支援するための、小型化、AI対応、耐放射線性のセンサーおよびアクチュエータシステムへの移行といった主要なトレンドが見られます。
宇宙用センサーおよびアクチュエータ市場の動向
推進要因:地球観測、防衛、および科学観測用ペイロードに対する需要の高まり
地球観測、防衛、監視、気象観測、および科学ミッションの拡大に伴い、高度な宇宙用センサーに対する需要が高まっています。これらのミッションでは、正確なデータ収集とミッション運用を行うために、電気光学、熱、レーダー、環境、および科学センサーが必要とされます。
抑制要因:開発、試験、認証、および宇宙適合性評価にかかる高コスト
宇宙用センサーおよびアクチュエータには、放射線、振動、真空、温度、および長期のミッション寿命に対する広範な試験が求められます。これらの要件は開発コストを増加させ、小規模なサプライヤーの参入を制限する可能性があります。
機会:大量生産向け衛星における標準化・モジュール化アーキテクチャの採用
標準化・モジュール化された衛星設計への移行により、コンパクトで拡張性が高く、容易に統合可能なセンサーおよびアクチュエータへの需要が生まれています。これにより、統合時間を短縮し、小型衛星や大規模な衛星コンステレーションの生産量増加を支援することができます。
課題:放射線、真空、振動、および極端な温度条件下におけるセンサーおよびアクチュエータの精度、信頼性、性能の維持
センサーおよびアクチュエータは、長期にわたる宇宙ミッションを通じて精度と信頼性を維持しなければなりません。放射線、真空、打ち上げ時の振動、および極端な温度変化は、部品の性能に影響を与え、システム障害のリスクを高める可能性があります。
宇宙用センサーおよびアクチュエータ市場のエコシステム
市場エコシステムにおける主要なステークホルダーは、大手企業、民間企業や中小企業、そしてエンドユーザーです。部品メーカー、サブシステムインテグレーター、宇宙機関、および民間事業者からなる協力ネットワークが、宇宙用センサーおよびアクチュエータ技術の革新を推進しています。
宇宙用センサーおよびアクチュエータ市場のセグメント
宇宙用センサーおよびアクチュエータ市場(製品タイプ別)
センサーは、推進、ロボット制御、および構造展開機構において極めて重要な役割を果たしているため、市場シェアの大部分を占めると予想されます。電気機械式および圧電式センサーの技術的進歩により、過酷な宇宙環境下でも、より高い精度と耐久性が実現されつつあります。
宇宙用センサーおよびアクチュエータ市場:プラットフォーム別
惑星間探査機および探査プローブが最大の市場シェアを占めると推定されています。惑星探査ミッションへの投資の増加が、惑星間探査機および探査プローブにおける高度なセンサーおよびアクチュエータの需要を牽引しています。
宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)
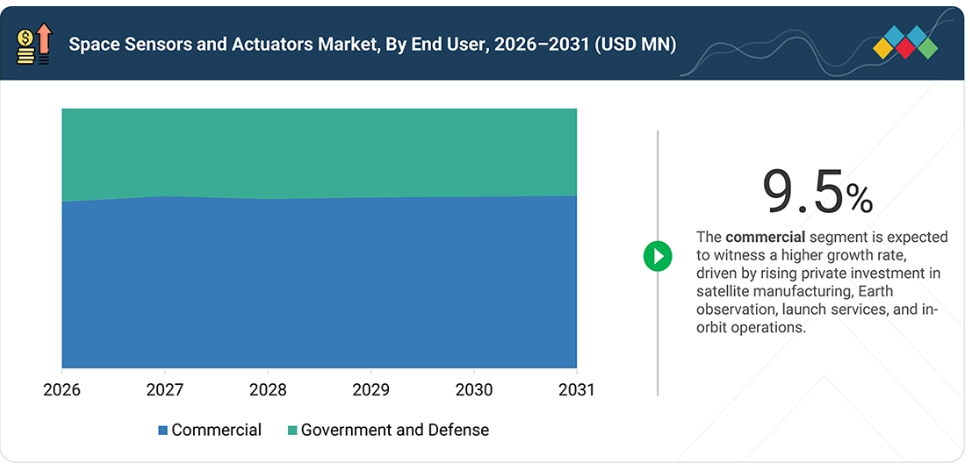
2026年には、通信、画像撮影、航法サービスに焦点を当てた民間衛星コンステレーションやニュースペース事業の急増を背景に、商用セグメントが市場を主導すると推定されています。低軌道(LEO)ミッションの商業化が進み、政府機関との提携も拡大していることから、高度なセンサーおよびアクチュエータへの需要が拡大しています。
宇宙用センサーおよびアクチュエータ市場:用途別
通信用ポインティングおよびRFスイッチング分野は、通信衛星における精密なアンテナ調整や高周波信号制御の需要が高まっていることから、市場を牽引すると推定されています。スマートな電気機械式アクチュエータや高精度センサーの採用により、商用および防衛用通信ネットワークのリンク安定性とデータスループットが向上します。
宇宙用センサーおよびアクチュエータ市場の地域別動向
予測期間中、宇宙用センサーおよびアクチュエータ市場において中東が最も急速に成長する地域となる見込みです
中東は、堅調な国家宇宙戦略と、衛星および探査プログラムへの政府投資の拡大に支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予測されています。アラブ首長国連邦(UAE)やサウジアラビアなどの国々は、UAE宇宙庁の火星探査ミッションや、地球観測、通信、科学研究に焦点を当てた新たな国家衛星開発プログラムといった取り組みを通じて、地域の勢いを牽引しています。
宇宙用センサーおよびアクチュエータ市場の規模、シェア、および予測:企業評価マトリックス
宇宙用センサーおよびアクチュエータ市場の企業評価マトリックスは、製品の展開範囲と市場シェアに基づいて各企業を評価するものです。これにより、各社の競争上の位置づけが浮き彫りになり、市場での強みや成長戦略に応じて順位付けが行われます。Moog Inc.は、強力な製品ポートフォリオ、製造技術、そして幅広い顧客基盤を武器に市場をリードしており、一方、RTXはこの市場における新興リーダーとして認識されています。
宇宙用センサーおよびアクチュエータ市場の主要プレイヤー
宇宙用センサーおよびアクチュエータ市場のトップ企業一覧
Moog Inc. (US)
Teledyne Technologies Incorporated (US)
Honeywell International Inc. (US)
Airbus (France)
Safran (France)
RTX (US)
VANTOR (US)
RUAG (Switzerland)
Analog Devices (ADI) (US)
Texas Instruments Incorporated (US)
AMETEK (US)
BAE Systems (UK)
Blue Origin Company (US)
Aemetis, Inc. (US)
TE Connectivity (Switzerland)
L3Harris Technologies Inc. (US)
最近の動向
2026年5月:Myonex社は、フランスの施設において、高活性かつ細胞毒性のある製品の一次包装能力を拡充し、臨床試験向けの特殊な治験薬の安全な取り扱いと包装に対応するため、生産能力を3倍に拡大しました。
2025年11月:Almac Groupは、シンガポールの臨床供給施設に対し、数百万ポンド規模の投資を行い、倉庫の収容能力と地域における供給管理の専門知識を拡充すると発表しました。この投資には、専用-20°C保管容量の4倍への拡大に加え、二次コールドチェーン包装および温度管理された供給サービスの拡充が含まれていました。
2024年7月:カタレント社は、ドイツのショルンドルフにある臨床供給施設の2,500万米ドル規模の拡張工事を完了しました。このプロジェクトにより、32,000平方フィートの温度管理された保管・取り扱い能力に加え、需要主導型の臨床供給サービス「FastChain」専用のスペースが新設されました。
1 はじめに 33
1.1 調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 34
1.3.1 対象市場および地域範囲 34
1.3.2 調査対象期間 35
1.3.3 調査対象の範囲および除外項目 35
1.4 対象通貨 36
1.5 ステークホルダー 36
1.6 変更点の概要 36
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 39
2.3 宇宙用センサーおよびアクチュエータ市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 中東:世界市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 宇宙用センサーおよびアクチュエータ市場における事業者にとって魅力的な成長機会 43
3.2 製品タイプ別 宇宙用センサーおよびアクチュエータ市場 43
3.3 エンドユーザー別 宇宙用センサーおよびアクチュエータ市場 44
3.4 宇宙用センサーおよびアクチュエータ市場(プラットフォーム別) 44
4 市場概要 45
4.1 はじめに 45
4.2 市場動向 46
4.2.1 推進要因 46
4.2.1.1 衛星打ち上げ、衛星コンステレーションの展開、および宇宙ミッション活動全体の拡大 46
4.2.1.2 地球観測、防衛、および科学観測用ペイロードに対する需要の高まり 47
4.2.1.3 自律航行、姿勢制御、および精密宇宙機運用の採用拡大 47
4.2.2 制約要因 48
4.2.2.1 開発、試験、認証、および宇宙用適合性評価にかかるコストの高さ 48
4.2.2.2 調達、適合性評価、および宇宙機開発のサイクルが長いこと 48
4.2.2.3 特殊な宇宙用部品の入手可能性や、認定サプライヤーの数が限られていること 48
4.2.3 機会 49
4.2.3.1 大量生産向けの標準化・モジュール化アーキテクチャの採用 49
4.2.3.2 月探査、惑星探査、ランデブー、ドッキング、整備、およびロボット探査ミッションからの新たな需要 49
4.2.3.3 小型化、低SWaP、高度に集積化されたセンサー・アクチュエータ・ソリューションに対する需要の高まり 50
4.2.4 課題 50
4.2.4.1 放射線、真空、振動、および極端な温度条件下におけるセンサーおよびアクチュエータの精度、信頼性、および性能の維持 50
4.2.4.2 サイズ、重量、消費電力、精度、トルク、信頼性、およびミッション寿命の要件のバランス 51
4.3 宇宙用センサーおよびアクチュエータ市場における未充足ニーズと未開拓分野 51
4.4 相互に関連する市場とセクター横断的な機会 53
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 業界動向 56
5.1 はじめに 56
5.2 マクロ経済指標 56
5.2.1 はじめに 56
5.2.2 GDPの動向と予測 56
5.2.3 世界の宇宙産業の動向 58
5.3 バリューチェーン分析 58
5.4 エコシステム分析 59
5.4.1 主要企業 59
5.4.2 民間企業および中小企業 60
5.4.3 エンドユーザー 60
5.5 貿易データ 61
5.5.1 輸入動向(HSコード 880260) 61
5.5.2 輸出動向(HSコード 880260) 63
5.6 2026年~2027年の主要な会議およびイベント 65
5.7 顧客の事業に影響を与えるトレンドとディスラプション 66
5.8 投資および資金調達のシナリオ 66
5.9 価格分析 67
5.9.1 製品タイプ別の参考価格分析 67
5.9.2 地域別の平均販売価格の推移 67
5.10 ビジネスモデル 68
5.11 ユースケース分析 69
5.11.1 SODERN社が開発した、衛星の超高精度姿勢決定用スタートラッカーセンサー 69
5.11.2 米国空軍およびボール・エアロスペース社が実施した、電気光学センサーの耐放射線性試験 69
5.11.3 フィジック・インスツルメンテ社が、NASAのパーセベランス・ローバー搭載のスーパーカム機器向けに、宇宙用認定を受けた圧電アクチュエータを供給しました 70
6 技術の進歩、将来の応用、AIの影響、および特許分析 71
6.1 主要な新興技術 71
6.1.1 MEMS ベースの小型化センサーおよびアクチュエータ 71
6.1.2 AI を活用した自律型センシングシステム 71
6.1.3 量子およびフォトニックセンサープラットフォーム 72
6.2 補完的技術 72
6.2.1 高度なオンボードデータ処理(エッジコンピューティング) 72
6.2.2 センサーおよびアクチュエータ部品の積層造形 72
6.2.3 耐放射線性電子機器および材料 73
6.3 技術ロードマップ 73
6.4 新興技術の動向 74
6.5 特許分析 75
6.6 将来の応用例 77
6.7 AI/生成AIが宇宙用センサーおよびアクチュエータ市場に与える影響 79
6.7.1 主なユースケースと市場の可能性 80
6.7.2 宇宙用センサーおよびアクチュエータ市場におけるベストプラクティス 80
6.7.3 宇宙用センサーおよびアクチュエータ市場におけるAI導入の事例研究 81
6.7.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
6.7.5 宇宙用センサーおよびアクチュエータ市場におけるジェネレーティブAI導入に対する顧客の準備状況 82
6.8 成功事例と実世界での応用 82
6.8.1 ハネウェル・エアロスペース:AIを活用したナビゲーションおよびアクチュエーションシステムの進化 82
6.8.2 ロッキード・マーティン:自律型センサー・アクチュエータ統合の先駆者 83
6.8.3 テレダイン・テクノロジーズ:深宇宙ミッションに向けた高精度イメージングおよびアクチュエーション技術の提供 83
7 顧客環境と購買行動 84
7.1 意思決定プロセス 84
7.2 主要なステークホルダーと購入評価基準 85
7.2.1 購入プロセスにおける主要なステークホルダー 85
7.2.2 購入基準 86
7.3 導入障壁と内部的な課題 88
8 持続可能性と規制環境 89
8.1 料金体系と規制環境 89
8.1.1 規制機関、政府機関、およびその他の組織 89
8.2 規制の枠組み 92
8.2.1 北米 92
8.2.2 欧州 92
8.2.3 アジア太平洋地域 93
8.2.4 中東 93
8.2.5 その他の地域(ラテンアメリカおよびアフリカ) 93
8.2.6 業界基準 94
8.3 サステナビリティの取り組み 95
8.4 サステナビリティへの影響および規制政策の取り組み 95
8.5 認証、表示、および環境基準 96
9 製品タイプ別宇宙用センサーおよびアクチュエータ市場 97
9.1 はじめに 98
9.2 ユースケース分析 99
9.2.1 地球観測および環境モニタリング 99
9.2.2 ロボットによる操作およびサンプル取り扱い(NASAの火星探査ローバー「パーセベランス」) 99
9.3 センサー 99
9.3.1 姿勢・航法センサー 100
9.3.1.1 成長を促進するための、衛星および宇宙機における精密な姿勢制御、安定化、および軌道制御の必要性 100
9.3.1.2 磁力計 101
9.3.1.3 太陽センサー 101
9.3.1.4 地平線センサー 102
9.3.1.5 恒星センサー 102
9.3.1.6 ジャイロスコープ 102
9.3.1.7 加速度計 102
9.3.1.8 GNSS受信機 102
9.3.2 環境センサー 103
9.3.2.1 長期ミッションの増加が成長を牽引 103
9.3.2.2 温度センサー 104
9.3.2.3 流量計 104
9.3.2.4 放射線線量計 104
9.3.2.5 電流・電圧センサー 104
9.3.2.6 大気・ガスセンサー 104
9.3.2.7 圧力センサー 104
9.3.3 イメージセンサー 105
9.3.3.1 成長を牽引する小型衛星および探査プログラム 105
9.3.3.2 電気光学センサー 105
9.3.3.3 熱画像センサー 105
9.3.3.4 レーダー画像センサー 106
9.3.4 近接・位置・測距センサー 106
9.3.4.1 自律型および協調型衛星ミッションの利用拡大が成長を牽引 106
9.3.4.2 ホール効果センサー 106
9.3.4.3 誘導式非接触位置センサー 106
9.3.4.4 リミットスイッチ/近接スイッチ 106
9.3.4.5 力センサー 107
9.3.4.6 エンコーダ 107
9.3.4.7 レゾルバ/リニア可変差動変圧器(LVDT)/ロータリー可変差動変圧器(RVDT) 107
9.3.4.8 LiDARセンサー 107
9.3.4.9 ランデブー/ドッキング用レーダーセンサー 107
9.3.5 科学用センサー 108
9.3.5.1 衛星、探査機、着陸機において、惑星環境からの直接測定値を取得し、成長を促進するために使用されます 108
9.3.5.2 分光計センサー 109
9.3.5.3 真空紫外線(UV)光検出器 109
9.3.5.4 重力センサー 109
9.3.6 その他 109
9.4 アクチュエータ 109
9.4.1 リニアアクチュエータ 110
9.4.1.1 小型衛星やモジュール式宇宙機の増加が成長を牽引 110
9.4.1.2 電動式 111
9.4.1.3 油圧式 111
9.4.1.4 空圧式 112
9.4.1.5 スマートマテリアル 112
9.4.2 回転アクチュエータ 112
9.4.2.1 電動式 113
9.4.2.2 油圧式 113
9.4.2.3 空圧式 113
9.4.2.4 スマートマテリアル 113
10 プラットフォーム別宇宙用センサーおよびアクチュエータ市場 114
10.1 はじめに 115
10.2 ユースケース分析 117
10.2.1 「プラネット・ダヴ」キューブサット・コンステレーション 117
10.2.2 ESAによる「センチネル」中型衛星プラットフォーム 117
10.2.3 エアバス・ディフェンス・アンド・スペースによる「スカイネット」小型衛星プラットフォーム 118
10.2.4 MAXAR TECHNOLOGIES社による「WORLDVIEW」大型衛星プラットフォーム 118
10.2.5 ボーイング社による有人宇宙船プラットフォーム「STARLINER」 118
10.2.6 スペースX社による無人宇宙船プラットフォーム「DRAGON」 118
10.2.7 ESAによる「JUICE」惑星間探査機プラットフォーム 119
10.2.8 DLRによる「フィラエ」着陸機プラットフォーム 119
10.2.9 ロケットラボによる小型ロケット「エレクトロン」 119
10.3 衛星 119
10.3.1 正確な地球観測、通信、および科学用途への需要の高まりが成長を牽引 119
10.3.2 小型衛星 121
10.3.2.1 地球観測、環境モニタリング、および防衛用途での利用拡大が市場を牽引 121
10.3.2.2 ナノ衛星 122
10.3.2.3 ミニ衛星 122
10.3.2.4 マクロ衛星 122
10.3.3 中型衛星 122
10.3.3.1 地域間の接続性、監視、およびデータ中継機能に対する需要の高まりが成長を牽引 122
10.3.4 大型衛星 123
10.3.4.1 複数の観測機器や複雑なミッションプロファイルを管理する能力が成長を牽引 123
10.3.5 カプセル/貨物 123
10.3.5.1 軌道上ロジスティクスの拡大が成長を牽引 123
10.3.5.2 有人宇宙船 124
10.3.5.3 無人宇宙機 124
10.4 惑星間宇宙機および探査機 125
10.4.1 成長を牽引する深宇宙探査 125
10.5 ローバー/着陸機 125
10.5.1 画像、熱、分光観測機器を用いて、自律的に、あるいは地上からの制御を最小限に抑えて運用する 125
10.6 打ち上げロケット 125
10.6.1 政府および民間事業者による打ち上げ活動の増加が成長を牽引 125
10.6.2 小型打ち上げロケット(350,000 KG未満) 127
10.6.3 中型~大型打ち上げロケット(350,000 KG超) 127
11 用途別宇宙用センサーおよびアクチュエータ市場 128
11.1 はじめに 129
11.2 姿勢・軌道制御システム 130
11.2.1 衛星の姿勢および位置の制御 130
11.3 通信用指向およびRFスイッチング 131
11.3.1 成長を牽引するLEOコンステレーションの迅速な展開と衛星間リンクアーキテクチャ 131
11.4 観測機器の指向および光機械機構 131
11.4.1 成長を牽引するための、高度な撮像および科学用ペイロードにおける精密な位置合わせと安定性の必要性 131
11.5 展開・分離システム 132
11.5.1 需要を牽引する相乗り打ち上げおよび小型衛星ミッションの増加 132
11.6 熱制御システム 132
11.6.1 宇宙機、打ち上げロケット、および探査車の温度を維持する 132
11.7 推進・流体システム 132
11.7.1 宇宙機の推力および流体の流れを精密に制御する 132
11.8 近接・接岸・ドッキングシステム 133
11.8.1 成長を牽引する再利用型宇宙機およびモジュール式構造への注目が高まっています 133
11.9 地上移動・航法システム 133
11.9.1 航法支援の提供 133
11.10 ロボットアーム/マニピュレータシステム 134
11.10.1 軌道上組立がロボットアームおよびマニピュレーターの統合を推進 134
11.11 推力ベクトル制御システム 134
11.11.1 姿勢または角速度の制御 134
11.12 太陽電池アレイ駆動機構 135
11.12.1 小型衛星向け太陽電池アレイ駆動アセンブリの開発による市場成長の促進 135
11.13 その他 135
12 エンドユーザー別宇宙用センサーおよびアクチュエータ市場 136
12.1 はじめに 137
12.2 商業分野 138
12.2.1 探査ミッションの拡大に向けた民間企業による投資 138
12.2.2 衛星および打ち上げロケットメーカー 139
12.2.3 軌道上サービスプロバイダー 139
12.2.4 ペイロードプロバイダー 139
12.2.5 民間事業者および所有者 139
12.3 政府および防衛 140
12.3.1 成長を促進するための宇宙機の効率向上と手作業による介入の削減への重点 140
12.3.2 各国宇宙機関 141
12.3.3 国防省 141
12.3.4 学術・研究機関 141
13 地域別宇宙用センサーおよびアクチュエータ市場 142
13.1 はじめに 143
13.2 北米 144
13.2.1 米国 149
13.2.1.1 民間宇宙セクターによる衛星打ち上げ数の増加が成長を牽引 149
13.2.2 カナダ 153
13.2.2.1 衛星コンステレーション、軌道上整備ミッション、およびロボットシステムの拡大が成長を牽引 153
13.3 ヨーロッパ 156
13.3.1 ロシア 162
13.3.1.1 宇宙用認定部品の国内生産に注力し、成長を牽引 162
13.3.2 ドイツ 165
13.3.2.1 小型衛星コンステレーションおよび再利用可能なプラットフォームへの移行により、成長を牽引 165
13.3.3 フランス 168
13.3.3.1 成長を牽引するため、宇宙機部品の国内生産能力に注力 168
13.3.4 英国 172
13.3.4.1 成長を牽引するため、小型衛星、商用打ち上げプラットフォーム、および軌道上サービスミッションの増加 172
13.3.5 イタリア 175
13.3.5.1 再利用型推進システム、小型衛星コンステレーション、月探査に関連するプログラムが成長を牽引 175
13.4 アジア太平洋地域 178
13.4.1 中国 184
13.4.1.1 宇宙ミッションおよび宇宙ステーションの進展が成長を牽引 184
13.4.2 インド 187
13.4.2.1 技術の国産化と宇宙産業への民間セクターの参入が成長を牽引 187
13.4.3 日本 190
13.4.3.1 宇宙システム向け先端技術の開発に民間企業が注力する傾向が強まり、成長を牽引 190
13.4.4 韓国 194
13.4.4.1 民間セクターが牽引する国内の衛星および宇宙打ち上げ産業が市場を活性化 194
13.4.5 オーストラリア 197
13.4.5.1 成長を牽引する小型衛星の製造および打ち上げ活動の拡大 197
13.5 中東 200
13.5.1 サウジアラビア 206
13.5.1.1 地球観測能力の拡大が成長を牽引 206
13.5.2 アラブ首長国連邦(UAE) 209
13.5.2.1 衛星製造の進展が成長を牽引 209
13.5.3 その他の中東諸国 212
13.6 その他の地域 216
13.6.1 ラテンアメリカ 222
13.6.1.1 成長を牽引する海外宇宙機関との連携 222
13.6.2 アフリカ 225
13.6.2.1 成長を牽引するナノ衛星の打ち上げ 225
14 競争環境 229
14.1 はじめに 229
14.2 主要企業の戦略/競争優位性(2021年~2025年) 229
14.3 売上高分析(2021年~2025年) 231
14.4 市場シェア分析(2025年) 231
14.5 ブランド比較 234
14.6 企業評価および財務指標 235
14.7 企業評価マトリックス:主要企業、2025年 236
14.7.1 スター企業 236
14.7.2 新興リーダー企業 236
14.7.3 広範な事業展開を行う企業 236
14.7.4 参入企業 236
14.7.5 企業の事業展開状況 238
14.7.5.1 企業の事業展開 238
14.7.5.2 地域別の事業展開 239
14.7.5.3 製品タイプ別の事業展開 239
14.7.5.4 エンドユーザー別の事業展開 240
14.7.5.5 プラットフォーム別の事業展開 241
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 241
14.8.1 先進的な企業 241
14.8.2 対応力のある企業 242
14.8.3 ダイナミックな企業 242
14.8.4 スタートブロック 242
14.8.5 競合ベンチマーク 243
14.8.5.1 スタートアップ/中小企業の一覧 243
14.8.5.2 スタートアップ/中小企業の競合ベンチマーク 244
14.9 競合状況 244
14.9.1 新製品の発売 245
14.9.2 取引 247
14.9.3 その他の動向 251
15 企業概要 261
15.1 主要企業 261
15.1.1 ハネウェル・インターナショナル社 261
15.1.1.1 事業概要 261
15.1.1.2 提供製品 262
15.1.1.3 最近の動向 264
15.1.1.3.1 新製品の発売 264
15.1.1.3.2 取引 264
15.1.1.3.3 その他の動向 265
15.1.1.4 MnMの見解 266
15.1.1.4.1 競争優位性 266
15.1.1.4.2 戦略的選択 266
15.1.1.4.3 弱点と競合上の脅威 267
15.1.2 テレダイン・テクノロジーズ社 268
15.1.2.1 事業概要 268
15.1.2.2 提供製品 269
15.1.2.3 最近の動向 270
15.1.2.3.1 新製品の発売 270
15.1.2.3.2 取引 271
15.1.2.3.3 その他の動向 271
15.1.2.4 MnMの見解 273
15.1.2.4.1 勝利への権利 273
15.1.2.4.2 戦略的選択 273
15.1.2.4.3 弱点と競合上の脅威 273
15.1.3 MOOG INC. 274
15.1.3.1 事業概要 274
15.1.3.2 提供製品 275
15.1.3.3 最近の動向 276
15.1.3.3.1 事業拡大 276
15.1.3.3.2 その他の動向 277
15.1.3.4 MnMの見解 277
15.1.3.4.1 勝利への権利 277
15.1.3.4.2 戦略的選択 277
15.1.3.4.3 弱点と競合上の脅威 277
15.1.4 サフラン・グループ 278
15.1.4.1 事業概要 278
15.1.4.2 提供製品 279
15.1.4.3 最近の動向 279
15.1.4.3.1 取引 279
15.1.4.3.2 その他の動向 280
15.1.4.4 MnMの見解 281
15.1.4.4.1 勝利への権利 281
15.1.4.4.2 戦略的選択 281
15.1.4.4.3 弱点と競合上の脅威 281
15.1.5 エアバス 282
15.1.5.1 事業概要 282
15.1.5.2 提供製品 283
15.1.5.3 最近の動向 284
15.1.5.3.1 取引 284
15.1.5.3.2 その他の動向 285
15.1.5.4 MnMの見解 286
15.1.5.4.1 勝利への権利 286
15.1.5.4.2 戦略的選択 286
15.1.5.4.3 弱点と競合上の脅威 286
15.1.6 L3HARRIS TECHNOLOGIES, INC. 287
15.1.6.1 事業概要 287
15.1.6.2 提供製品 288
15.1.6.3 最近の動向 289
15.1.6.3.1 取引 289
15.1.6.3.2 その他の動向 289
15.1.7 RTX 291
15.1.7.1 事業概要 291
15.1.7.2 提供製品 292
15.1.7.3 最近の動向 293
15.1.7.3.1 新製品の発売 293
15.1.7.3.2 その他の動向 293
15.1.8 VANTOR 295
15.1.8.1 事業概要 295
15.1.8.2 提供製品 295
15.1.8.3 最近の動向 296
15.1.8.3.1 製品開発 296
15.1.8.3.2 取引 296
15.1.8.3.3 その他の動向 297
15.1.9 テキサス・インスツルメンツ社 298
15.1.9.1 事業概要 298
15.1.9.2 取り扱い製品 299
15.1.9.3 最近の動向 300
15.1.9.3.1 新製品の発売 300
15.1.9.3.2 その他の動向 300
15.1.10 アメテック・インク 301
15.1.10.1 事業概要 301
15.1.10.2 取り扱い製品 302
15.1.10.3 最近の動向 303
15.1.10.3.1 取引 303
15.1.10.3.2 その他の動向 303
15.1.11 BEYOND GRAVITY 304
15.1.11.1 事業概要 304
15.1.11.2 提供製品 305
15.1.11.3 最近の動向 306
15.1.11.3.1 取引 306
15.1.11.3.2 その他の動向 306
15.1.12 アナログ・デバイセズ社 308
15.1.12.1 事業概要 308
15.1.12.2 提供製品 309
15.1.13 BAE SYSTEMS 310
15.1.13.1 事業概要 310
15.1.13.2 提供製品 311
15.1.13.3 最近の動向 312
15.1.13.3.1 新製品の発売 312
15.1.13.3.2 契約 313
15.1.13.3.3 その他の動向 313
15.1.14 STマイクロエレクトロニクス 314
15.1.14.1 事業概要 314
15.1.14.2 提供製品 315
15.1.14.2.1 取引 316
15.1.15 ブルー・オリジン 317
15.1.15.1 事業概要 317
15.1.15.2 提供製品 317
15.1.15.3 最近の動向 318
15.1.15.3.1 取引 318
15.1.15.3.2 その他の動向 319
15.1.16 TE CONNECTIVITY 320
15.1.16.1 事業概要 320
15.1.16.2 提供製品 321
15.1.16.3 最近の動向 322
15.1.16.3.1 新製品の発売 322
15.1.16.3.2 取引 322
15.2 その他の企業 323
15.2.1 INNALABS 323
15.2.2 COMAT 324
15.2.3 SPACE-LOCK GMBH 325
15.2.4 NEWSPACE SYSTEMS 326
15.2.5 VEOWARE 327
15.2.6 CEDRAT TECHNOLOGIES SA 328
15.2.7 CUBESPACE SATELLITE SYSTEMS 329
15.2.8 MAGSON GMBH 330
15.2.9 ISP SYSTEM 331
15.2.10 BARTINGTON INSTRUMENTS LTD 332
16 調査方法 333
16.1 調査データ 333
16.1.1 二次データ 334
16.1.1.1 二次情報源の一覧 335
16.1.2 一次データ 335
16.1.2.1 一次情報源からの主要データ 336
16.1.2.2 一次データの内訳:企業タイプ、役職、地域別 336
16.2 因子分析 337
16.2.1 はじめに 337
16.2.2 需要側の指標 337
16.2.3 供給側の指標 337
16.3 市場規模の推計 338
16.3.1 ボトムアップ・アプローチ 338
16.3.2 トップダウン・アプローチ 339
16.4 データの三角測量 340
16.5 調査の前提条件 341
16.6 調査の限界 342
16.7 リスク評価 343
17 付録 344
17.1 ディスカッション・ガイド 344
17.2 ナレッジストア:Markets and Marketsの購読ポータル 346
17.3 カスタマイズオプション 348
17.4 関連レポート 348
17.5 著者情報 349
表1 宇宙用センサーおよびアクチュエータ市場:対象範囲と除外項目 35
表2 2020年~2025年の米ドル為替レート 36
表3 宇宙用センサーおよびアクチュエータ市場における未充足ニーズと未開拓分野 52
表4 相互に関連する市場およびセクター横断的な機会 53
表5 ティア1、2、3の主要企業による戦略的動き 55
表6 国別GDP変化率(2021年~2030年) 56
表7 エコシステムにおける企業の役割 60
表8 HSコード880260に該当する製品の輸入データ(国別、2021年~2025年) (千米ドル) 62
表9 HSコード880260に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 64
表 10 2026年~2027年の主要な会議およびイベント 65
表 11 製品タイプ別の宇宙用センサーおよびアクチュエータの参考価格 67
表 12 ビジネスモデルの比較 68
表13 宇宙用センサーおよびアクチュエータに関する主要特許一覧(2021年~2026年) 75
表14 宇宙用センサーおよびアクチュエータ:次世代宇宙機の自律性を可能にする 77
表15 量子・フォトニックセンサー:次世代の航法および科学ミッション 78
表16 主なユースケースと市場の可能性 80
表17 ベストプラクティス:ユースケースを導入している企業 80
表18 宇宙用センサーおよびアクチュエータ市場:汎用AI(GEN AI)導入に関する事例研究 81
表19 相互に連携する隣接エコシステムと市場プレイヤーへの影響 81
表20 エンドユーザー別、宇宙用センサーおよびアクチュエータの購入プロセスに対するステークホルダーの影響(%) 86
表21 宇宙用センサーおよびアクチュエータ市場の主な購入基準、
エンドユーザー別 87
表22 北米:規制機関、政府機関、およびその他の組織 89
表23 欧州:規制機関、政府機関、およびその他の組織 90
表24 アジア太平洋地域:規制機関、政府機関、およびその他の組織 90
表 25 中東:規制機関、政府機関、およびその他の組織 91
表 26 その他の地域:規制機関、政府機関、およびその他の組織 91
表27 宇宙用センサーおよびアクチュエータ市場における世界的な業界基準 94
表28 宇宙用センサーおよびアクチュエータ市場における認証、表示、および環境基準 96
表29 宇宙用センサーおよびアクチュエータ市場:製品タイプ別、
2021年~2025年(百万米ドル) 98
表30 宇宙用センサーおよびアクチュエータ市場:製品タイプ別、
2026年~2031年(百万米ドル) 99
表31 宇宙用センサーおよびアクチュエータ市場:センサー種別、
2021年~2025年(百万米ドル) 100
表32 宇宙用センサーおよびアクチュエータ市場:センサー種別、
2026年~2031年(百万米ドル) 100
表33 宇宙用センサーおよびアクチュエータ市場、姿勢・航法センサーの種類別、2021年~2025年(百万米ドル) 101
表34 宇宙用センサーおよびアクチュエータ市場:姿勢・航法センサーの種類別、2026年~2031年(百万米ドル) 101
表35 宇宙用センサーおよびアクチュエータ市場、環境センサーの種類別、2021年~2025年(百万米ドル) 103
表36 宇宙用センサーおよびアクチュエータ市場、環境センサーの種類別、2026年~2031年 (百万米ドル) 103
表37 宇宙用センサーおよびアクチュエータ市場、イメージセンサーの種類別、
2021年~2025年(百万米ドル) 105
表38 宇宙用センサーおよびアクチュエータ市場、イメージセンサーの種類別、 2026年~2031年(百万米ドル) 105
表39 宇宙用センサーおよびアクチュエータ市場、近接・位置・測距センサーの種類別、2021年~2025年(百万米ドル) 108
表40 宇宙用センサーおよびアクチュエータ市場、近接・位置・測距センサーの種類別、2026–2031年(百万米ドル) 108
表41 宇宙用センサーおよびアクチュエータ市場:アクチュエータの種類別、
2021年~2025年(百万米ドル) 110
表42 宇宙用センサーおよびアクチュエータ市場:アクチュエータの種類別、
2026年~2031年(百万米ドル) 110
表43 宇宙用センサーおよびアクチュエータ市場、リニアアクチュエータの種類別、
2021年~2025年(百万米ドル) 111
表44 宇宙用センサーおよびアクチュエータ市場、リニアアクチュエータの種類別、
2026年~2031年 (百万米ドル) 111
表45 宇宙用センサーおよびアクチュエータ市場、回転式アクチュエータの種類別、
2021–2025年(百万米ドル) 112
表46 宇宙用センサーおよびアクチュエータ市場:回転式アクチュエータの種類別、
2026年~2031年(百万米ドル) 113
表47 宇宙用センサーおよびアクチュエータ市場:プラットフォーム別、
2021年~2025年(百万米ドル) 115
表48 宇宙用センサーおよびアクチュエータ市場:プラットフォーム別、
2026年~2031年 (百万米ドル) 116
表49 宇宙用センサー市場(プラットフォーム別)、2021年~2025年(百万米ドル) 116
表50 宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 116
表51 宇宙用アクチュエータ市場(プラットフォーム別、2021年~2025年)(百万米ドル) 117
表52 宇宙用アクチュエータ市場(プラットフォーム別、2026年~2031年)(百万米ドル) 117
表53 宇宙用センサー市場、衛星タイプ別、2021年~2025年(百万米ドル) 120
表54 宇宙用センサー市場、衛星タイプ別、2026年~2031年(百万米ドル) 120
表55 衛星種別別宇宙用アクチュエータ市場、2021年~2025年(百万米ドル) 120
表56 衛星種別別宇宙用アクチュエータ市場、2026年~2031年(百万米ドル) 120
表57 小型衛星の種類別宇宙用センサー市場、
2021年~2025年(百万米ドル) 121
表58 小型衛星の種類別宇宙用センサー市場、
2026年~2031年(百万米ドル) 121
表59 小型衛星の種類別宇宙用アクチュエータ市場、
2021年~2025年(百万米ドル) 121
表60 小型衛星の種類別宇宙用アクチュエータ市場、
2026年~2031年(百万米ドル) 122
表61 宇宙用センサー市場:カプセル/貨物タイプ別、2021年~2025年(百万米ドル) 123
表62 宇宙用センサー市場:カプセル/貨物タイプ別、2026年~2031年(百万米ドル) 124
表63 宇宙用アクチュエータ市場(カプセル/貨物タイプ別)、
2021年~2025年(百万米ドル) 124
表64 宇宙用アクチュエータ市場(カプセル/貨物タイプ別)、
2026年~2031年(百万米ドル) 124
表65 宇宙用センサー市場:打ち上げロケットの種類別、2021年~2025年(百万米ドル) 126
表66 宇宙用センサー市場:打ち上げロケットの種類別、2026年~2031年(百万米ドル) 126
表67 宇宙用アクチュエータ市場(打ち上げロケットの種類別)、
2021年~2025年(百万米ドル) 126
表68 宇宙用アクチュエータ市場(打ち上げロケットの種類別)、
2026年~2031年(百万米ドル) 126
表69 宇宙用センサーおよびアクチュエータ市場(用途別)、
2021年~2025年(百万米ドル) 129
表70 宇宙用センサーおよびアクチュエータ市場(用途別)、
2026年~2031年(百万米ドル) 130
表71 宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 137
表72 宇宙用センサーおよびアクチュエータ市場、エンドユーザー別、
2026年~2031年(百万米ドル) 138
表73 宇宙用センサーおよびアクチュエータ市場、商業エンドユーザー別、
2021年~2025年(百万米ドル) 138
表74 宇宙用センサーおよびアクチュエータ市場:商用エンドユーザー別、
2026年~2031年(百万米ドル) 138
表75 宇宙用センサーおよびアクチュエータ市場:政府・防衛エンドユーザー別、2021年~2025年(百万米ドル) 140
表76 宇宙用センサーおよびアクチュエータ市場:政府・防衛分野のエンドユーザー別、2026年~2031年(百万米ドル) 140
表77 宇宙用センサーおよびアクチュエータ市場:地域別、
2021年~2025年(百万米ドル) 143
表78 宇宙用センサーおよびアクチュエータ市場、地域別、
2026年~2031年(百万米ドル) 144
表79 北米:宇宙用センサーおよびアクチュエータ市場、国別、2021年~2025年 (百万米ドル) 145
表80 北米:宇宙用センサーおよびアクチュエータ市場、国別、2026年~2031年(百万米ドル) 145
表81 北米: 宇宙用センサーおよびアクチュエータ市場、製品タイプ別、2021年~2025年(百万米ドル) 145
表82 北米:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、2026年~2031年(百万米ドル) 145
表83 北米:宇宙用センサー市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 146
表84 北米:宇宙用センサー市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 146
表85 北米:宇宙用アクチュエータ市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 146
表86 北米:宇宙用アクチュエータ市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 147
表87 北米:宇宙用センサー市場(センサー種別別)、
2021年~2025年(百万米ドル) 147
表88 北米:宇宙用センサー市場(センサー種別別)、
2026年~2031年(百万米ドル) 147
表89 北米:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 148
表 90 北米:宇宙用センサーおよびアクチュエータ市場、エンドユーザー別、2026年~2031年(百万米ドル) 148
表 91 北米:宇宙用センサーおよびアクチュエータ市場、用途別、2021年~2025年 (百万米ドル) 148
表 92 北米:宇宙用センサーおよびアクチュエータ市場、用途別、2026–2031年(百万米ドル) 149
表93 米国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年(百万米ドル) 150
表94 米国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2026年~2031年 (百万米ドル) 150
表95 米国:宇宙用センサー市場(プラットフォーム別)、2021年~2025年(百万米ドル) 150
表96 米国:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 151
表97 米国:宇宙用アクチュエータ市場(プラットフォーム別)、2021年~2025年(百万米ドル) 151
表98 米国:宇宙用アクチュエータ市場(プラットフォーム別、2026年~2031年)(百万米ドル) 151
表99 米国:宇宙用センサー市場(センサー種別、2021年~2025年)(百万米ドル) 152
表100 米国:宇宙用センサー市場(センサー種別)、2026年~2031年(百万米ドル) 152
表101 米国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 152
表102 米国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 152
表103 カナダ:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年 (百万米ドル) 153
表104 カナダ:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、
2026年~2031年(百万米ドル) 153
表 105 カナダ:宇宙用センサー市場(プラットフォーム別、2021年~2025年)(百万米ドル) 154
表106 カナダ:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 154
表107 カナダ:宇宙用アクチュエータ市場(プラットフォーム別)、2021年~2025年(百万米ドル) 154
表108 カナダ:宇宙用アクチュエータ市場(プラットフォーム別)、2026年~2031年(百万米ドル) 155
表109 カナダ:宇宙用センサー市場(センサー種別)、
2021年~2025年(百万米ドル) 155
表110 カナダ:宇宙用センサー市場(センサー種別別)、
2026年~2031年(百万米ドル) 155
表111 カナダ:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 156
表112 カナダ:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 156
表113 欧州:宇宙用センサーおよびアクチュエータ市場(国別)、
2021年~2025年(百万米ドル) 157
表114 欧州:宇宙用センサーおよびアクチュエータ市場(国別)、
2026年~2031年(百万米ドル) 158
表115 欧州:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、
2021–2025年(百万米ドル) 158
表116 欧州:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、
2026–2031年 (百万米ドル) 158
表117 欧州:宇宙用センサー市場(プラットフォーム別)、2021年~2025年(百万米ドル) 158
表118 欧州:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 159
表119 欧州:宇宙用アクチュエータ市場(プラットフォーム別)、2021年~2025年(百万米ドル) 159
表120 欧州:宇宙用アクチュエータ市場(プラットフォーム別)、2026年~2031年(百万米ドル) 159
表121 欧州:宇宙用センサー市場(センサー種別別)、
2021–2025年(百万米ドル) 160
表122 欧州:宇宙用センサー市場(センサー種別別)、
2026–2031年(百万米ドル) 160
表123 欧州:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 160
表124 欧州:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 160
表125 欧州:宇宙用センサーおよびアクチュエータ市場、用途別、
2021年~2025年(百万米ドル) 161
表126 ヨーロッパ:宇宙用センサーおよびアクチュエータ市場(用途別)、
2026年~2031年(百万米ドル) 161
表127 ロシア:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年(百万米ドル) 162
表128 ロシア:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2026年~2031年(百万米ドル) 162
表129 ロシア:宇宙用センサー市場(プラットフォーム別)、2021年~2025年(百万米ドル) 163
表130 ロシア:宇宙用センサー市場(プラットフォーム別)、2026–2031年(百万米ドル) 163
表131 ロシア:宇宙用アクチュエータ市場(プラットフォーム別)、2021–2025年(百万米ドル) 163
表132 ロシア:宇宙用アクチュエータ市場(プラットフォーム別)、2026年~2031年(百万米ドル) 164
表133 ロシア:宇宙用センサー市場(センサー種別)、2021年~2025年(百万米ドル) 164
表134 ロシア:宇宙用センサー市場(センサー種別別)、2026年~2031年(百万米ドル) 164
表135 ロシア:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021–2025年(百万米ドル) 165
表136 ロシア:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026–2031年(百万米ドル) 165
表137 ドイツ:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、2021年~2025年(百万米ドル) 166
表138 ドイツ:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、2026年~2031年 (百万米ドル) 166
表139 ドイツ:宇宙用センサー市場(プラットフォーム別)、2021年~2025年(百万米ドル) 166
表140 ドイツ:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 166
表141 ドイツ:宇宙用アクチュエータ市場(プラットフォーム別)、
2021年~2025年 (百万米ドル) 167
表142 ドイツ:宇宙用アクチュエータ市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 167
表143 ドイツ:宇宙用センサー市場(センサー種別別)、
2021年~2025年(百万米ドル) 167
表144 ドイツ:宇宙用センサー市場(センサー種別別)、
2026年~2031年(百万米ドル) 168
表145 ドイツ:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 168
表146 ドイツ:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 168
表147 フランス:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年(百万米ドル) 169
表 148 フランス:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2026年~2031年(百万米ドル) 169
表149 フランス:宇宙用センサー市場(プラットフォーム別、2021年~2025年)(百万米ドル) 169
表150 フランス:宇宙用センサー市場(プラットフォーム別、2026年~2031年)(百万米ドル) 170
表151 フランス:宇宙用アクチュエータ市場(プラットフォーム別、2021年~2025年)(百万米ドル) 170
表152 フランス:宇宙用アクチュエータ市場(プラットフォーム別、2026年~2031年) (百万米ドル) 170
表 153 フランス:宇宙用センサー市場(センサー種別別)、
2021–2025年(百万米ドル) 171
表154 フランス:宇宙用センサー市場(センサー種別)、
2026年~2031年(百万米ドル) 171
表155 フランス:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 171
表156 フランス:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 171
表157 英国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年 (百万米ドル) 172
表158 英国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2026年~2031年(百万米ドル) 172
表159 英国:宇宙用センサー市場(プラットフォーム別)、2021年~2025年 (百万米ドル) 173
表160 英国:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 173
表161 英国:宇宙用アクチュエータ市場(プラットフォーム別)、2021年~2025年(百万米ドル)
173表162 英国:宇宙用アクチュエータ市場(プラットフォーム別)、2026年~2031年(百万米ドル) 174表163 英国:宇宙用センサー市場(センサー種別)、2021年~2025年(百万米ドル) 174表164 英国:宇宙用センサー市場(センサー種別)、2026–2031年(百万米ドル) 174表165 英国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、2021–2025年(百万米ドル) 175表166 英国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 175表167 イタリア:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、2021年~2025年 (百万米ドル) 176表168 イタリア:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、 2026年~2031年(百万米ドル) 176表169 イタリア:宇宙用センサー市場、プラットフォーム別、2021年~2025年 (百万米ドル) 176表 170 イタリア:宇宙用センサー市場(プラットフォーム別)、2026–2031年(百万米ドル) 176表 171 イタリア:宇宙用アクチュエータ市場(プラットフォーム別)、2021–2025年 (百万米ドル) 177表 172 イタリア:宇宙用アクチュエータ市場(プラットフォーム別)、2026年~2031年(百万米ドル) 177表 173 イタリア:宇宙用センサー市場(センサー種別別)、2021年~2025年(百万米ドル) 177表174 イタリア:宇宙用センサー市場(センサー種別別)、2026年~2031年(百万米ドル) 178表175 イタリア:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、2021年~2025年(百万米ドル) 178表176 イタリア:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、2026年~2031年(百万米ドル) 178表177 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(国別)、2021年~2025年(百万米ドル) 179表178 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(国別)、2026年~2031年 (百万米ドル) 180表179 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場、製品タイプ別、2021年~2025年(百万米ドル) 180
表180 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、2026年~2031年(百万米ドル) 180
表181 アジア太平洋地域:宇宙用センサー市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 180
表182 アジア太平洋地域:宇宙用センサー市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 181
表183 アジア太平洋地域:宇宙用アクチュエータ市場(プラットフォーム別)、
2021年~2025年(百万米ドル) 181
表184 アジア太平洋地域:宇宙用アクチュエータ市場(プラットフォーム別)、
2026年~2031年(百万米ドル) 181
表185 アジア太平洋地域:宇宙用センサー市場(センサー種別)、
2021年~2025年(百万米ドル) 182
表186 アジア太平洋地域:宇宙用センサー市場(センサー種別)、
2026年~2031年(百万米ドル) 182
表187 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年 (百万米ドル) 182
表 188 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026–2031年(百万米ドル) 182
表 189 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(用途別)、2021年~2025年(百万米ドル) 183
表190 アジア太平洋地域:宇宙用センサーおよびアクチュエータ市場(用途別)、2026年~2031年(百万米ドル) 183
表191 中国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2021年~2025年(百万米ドル) 184
表 192 中国:宇宙用センサーおよびアクチュエータ市場(製品タイプ別)、
2026–2031年(百万米ドル) 184
表 193 中国:宇宙用センサー市場(プラットフォーム別)、2021–2025年(百万米ドル) 185
表194 中国:宇宙用センサー市場(プラットフォーム別)、2026年~2031年(百万米ドル) 185
表195 中国:宇宙用アクチュエータ市場(プラットフォーム別)、2021年~2025年(百万米ドル) 185
表196 中国:宇宙用アクチュエータ市場(プラットフォーム別、2026年~2031年)(百万米ドル) 186
表197 中国:宇宙用センサー市場(センサータイプ別、2021年~2025年)(百万米ドル) 186
表198 中国:宇宙用センサー市場(センサー種別)、2026年~2031年(百万米ドル) 186
表199 中国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 187
表200 中国:宇宙用センサーおよびアクチュエータ市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 187









