主な市場動向とインサイト
- 製品・サービス別:2025年には製品が67.8%という最大の市場シェアを占めました
- 用途別:2025年には創薬・開発が最大の市場シェアを占めました
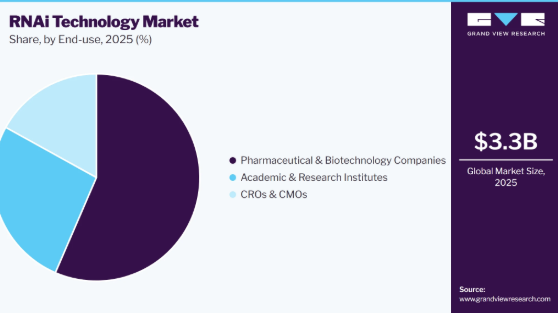
- 最終用途別:2025年には製薬・バイオテクノロジー企業が56.5%という最大の売上シェアを占めました
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア38.3%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:米国は2026年から2033年にかけて大幅な成長が見込まれています
市場規模と予測
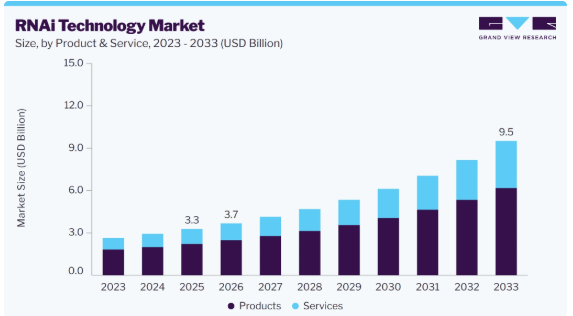
- 2025年の市場規模:33億米ドル
- 2026年の推定市場規模:37億米ドル
- 2033年までの予測市場規模:95億米ドル
- CAGR(2026年~2033年):14.6%
市場の動向
RNAi技術市場は、機能ゲノミクス、ターゲット検証、創薬におけるRNA干渉技術の採用拡大に牽引され、着実な成長を遂げています。ゲノミクス研究への投資増加、希少疾患および慢性疾患に対する治療パイプラインの拡大、ならびに製薬企業と研究機関との連携強化が、市場の拡大を支えています。さらに、プレシジョン・メディシンへの注目の高まり、ライフサイエンス研究への好意的な資金提供、およびRNAiベースの治療薬の商業化が進んでいることから、予測期間を通じて市場の成長が持続すると見込まれます。
市場の集中度と特徴
RNAi技術市場は、高度なイノベーションが特徴となっています。分子生物学、バイオテクノロジー、および治療薬開発における最近の進展が、RNAi技術業界における大幅なイノベーションを推進してきました。疾患に関連する遺伝子のサイレンシングを通じて、RNA干渉(RNAi)は遺伝性疾患の治療法開発にますます活用されています。さらに、神経疾患、代謝性疾患、ウイルス感染症など、さまざまな疾患を対象とした多数のRNAiベースの治療法が、現在、さまざまな段階の臨床試験が行われています。
RNAi技術業界では、企業がRNAiパイプラインの強化、治療能力の拡大、および新規遺伝子サイレンシング療法の開発加速を図る中、中程度から高いレベルの合併、買収、および戦略的提携が見られます。業界関係者は、相互に補完し合う専門知識、送達技術、および商業化能力を活用するために、ますます連携を深めています。
例えば、2023年12月には、Innovent社とSanegeneBio社が高血圧治療用のsiRNA医薬品を開発するため、戦略的提携を締結しました。この傾向は、イノベーションを後押しし、製品ポートフォリオを拡大し、市場の競争環境を強化すると期待されています。
RNAi技術市場に対する規制の影響は甚大です。FDAや欧州医薬品庁(EMA)などの規制当局は、先進的な治療用途に向けたガイドラインの策定と改善を進めています。これらのガイドラインは、オフターゲット効果、予期せぬ結果、長期的な安全性といった課題に対処し、臨床試験の評価枠組みを確立することを目的としています。
RNAi治療薬への投資増加、臨床パイプラインの拡大、および遺伝子サイレンシング技術の商業化の進展に牽引され、市場では適度な製品拡大が見られています。各社は、新製品の発売、適応症の拡大、製造技術の進歩を通じて、製品ポートフォリオの強化を図っています。例えば、2025年3月、アルニラム・ファーマシューティカルズ社は、心筋症を伴うATTRアミロイドーシスの治療薬であるAMVUTTRA(ヴトリシラン)の適応拡大について、米国FDAの承認を取得しました。これにより、同社の商用RNAi治療薬ポートフォリオと患者へのリーチが大幅に拡大しました。これは、同社の市場での地位を強化し、RNAiベースの治療法の普及を加速させると期待されています。
この業界では、ゲノミクスおよび分子生物学の研究の活発化、RNAベースの治療薬への投資拡大、新興市場におけるバイオテクノロジーインフラの拡充を背景に、地域的な拡大が著しく進んでいます。創薬や精密医療におけるRNAi技術の採用拡大は、主要な地域における市場での存在感をさらに強めています。
製品・サービスに関する洞察
製品セグメントはRNAi技術市場を牽引しており、2025年には67.8%を超える最大の売上シェアを占めると見込まれています。これは、RNAiベースのツールがmRNAを標的として分解する際の高い特異性により、精密な分子レベルでの介入を可能にしているためです。投資の増加も、製品パイプラインの強化につながっています。例えば、2023年8月、ADARx Pharmaceuticals社は、ADX-324やADX-038を含むsiRNAプログラムを推進し、RNA標的化および送達プラットフォームをさらに開発するために、シリーズC資金調達で2億米ドルを調達しました。このような投資は、予測期間を通じて製品の革新とセグメントの成長を支えると期待されています。
サービスセグメントは、RNAi研究の複雑化や、創薬および治療薬開発における専門的なノウハウへの需要の高まりに牽引され、予測期間において最も高いCAGRで成長すると見込まれています。契約研究機関(CRO)や専門サービスプロバイダーは、標的同定、アッセイ開発、前臨床試験、臨床支援を含むエンドツーエンドのRNAiサービスを提供しており、これによりバイオ医薬品企業は、コストと業務の複雑さを低減しつつ、開発スケジュールを加速させることが可能となります。
用途別分析
2025年、創薬・治療薬開発セグメントはRNAi技術業界を牽引し、売上高シェアの68.9%を占め、予測期間中は最も高いCAGRで成長すると見込まれています。RNAiには特定の遺伝子を精密にサイレンシングする能力があり、遺伝子機能の研究や治療標的の検証に不可欠なツールとして、初期段階の研究を支えています。投資の増加、RNAiベースの治療薬に向けた戦略的提携、および送達技術の継続的な進歩が、このセグメントの成長をさらに後押ししています。
機能ゲノミクスセグメントは、遺伝子機能や疾患メカニズムの解明に焦点を当てた研究の増加に牽引され、予測期間中に著しいCAGRで成長すると予想されます。標的同定、バイオマーカー発見、およびがん研究における機能ゲノミクスの利用拡大は、RNAi技術の採用を加速させ、新規の遺伝子ベースの治療法の開発を支えています。
エンドユーザーに関する洞察
製薬・バイオテクノロジー企業セグメントは、RNAi技術市場を牽引しており、2025年には売上高シェアの56.5%を占める見込みです。これは、継続的な研究開発活動、革新的な治療法、および先進的な医薬品の導入など、いくつかの要因によるものです。さらに、ヘルスケアソリューションへの需要の高まりやバイオテクノロジーの進歩も、このセグメントの成長に寄与しました。
CROおよびCMOセグメントは、コスト削減と効率向上のためにアウトソーシングを行う製薬・バイオテクノロジー企業が増加しているため、予測期間中に最も高いCAGRで成長すると見込まれています。企業は、研究や製造を専門のサービスプロバイダーに委託することで、中核となる事業に集中しつつ、最先端の知識や技術を活用することができます。
地域別分析
2025年、北米のRNAi技術市場は、バイオテクノロジー企業や製薬企業の強力な存在感、先進的な研究インフラ、およびRNAベースの治療薬への投資拡大に牽引され、世界売上高シェアの38.3%を占め、最大となりました。RNAi治療薬の開発拡大やオリゴヌクレオチド製造における革新が、同地域の成長をさらに後押ししています。例えば、2024年11月、Codexis, Inc.は酵素を用いた製造法によりオリゴヌクレオチドの合成に成功し、RNAベースの治療薬のスケーラブルな製造における進歩を実証しました。
米国のRNAi技術市場の動向
米国のRNAi技術業界は、予測期間中に大幅な成長が見込まれています。この市場の成長は、RNAベースの技術の進歩や様々な業界におけるその応用、そして主要な市場プレーヤーの存在に起因すると考えられます。
欧州のRNAi技術市場の動向
欧州のRNAi技術産業は、収益性の高い地域であると認識されています。ゲノム規制センター(CRG)や国立バイオテクノロジーセンター(CNB)といった組織が、医療分野におけるRNA干渉の応用を積極的に研究していることが、この地域の市場成長をさらに後押ししています。
英国のRNAi技術市場は、遺伝性疾患の有病率の上昇、より効率的かつ効果的な治療法へのニーズ、そして研究者や科学者の間で高まる遺伝子編集技術への関心により、2025年には大きな売上シェアを占めました。
ドイツのRNAi技術市場は、予測期間中に大幅な成長が見込まれています。これらの分野におけるドイツの強力な研究開発環境は、革新的な治療法の導入を促進すると予想されます。ドイツは科学研究における世界的なリーダーの一つであり、著名な研究機関や多数のバイオテクノロジー企業が、RNAベースの研究ツールや新規治療薬の開発に積極的に取り組んでいます。例えば、2024年4月、メルク社はドイツの新しいライフサイエンス研究センターに投資し、市場における世界的な需要の高まりに応えるため、mRNAおよびバイオ生産技術の能力を拡大しました。
アジア太平洋地域のRNAi技術市場の動向
アジア太平洋地域のRNAi技術産業は、遺伝性疾患や慢性疾患の有病率の上昇、バイオテクノロジーおよびゲノム研究への投資拡大、バイオ医薬品製造の拡大に牽引され、予測期間中に16.6%という最も高い年平均成長率(CAGR)で成長すると予想されます。いくつかの国における高い出生率と遺伝性疾患の負担の増大が、同地域全体でのRNAiベースの治療薬の導入をさらに後押ししています。
中国のRNAi技術市場は、遺伝性疾患や慢性疾患の有病率の上昇、個別化医療への需要の高まり、およびRNAベースの治療薬への投資拡大を背景に、著しい成長を遂げています。バイオテクノロジーのイノベーションに対する政府の支援や、国内のバイオ医薬品企業の存在感の高まりも、市場の成長をさらに後押ししています。
日本のRNAi技術市場は、精密医療や個別化医療の導入が進んでいることから急速な成長を遂げており、これがRNAiアプリケーションへの需要を後押ししています。さらに、日本は科学研究、特にバイオテクノロジーおよびバイオ医薬品分野において主要な役割を果たしています。
MEA地域のRNAi技術市場の動向
MEA地域のRNAi技術産業は、予測期間中に飛躍的な成長を遂げると見込まれています。がんは、MEA地域における主要な公衆衛生上の懸念事項です。診断技術の不足、医療インフラの未整備、手頃な価格の治療法の欠如といった要因に伴う高い死亡率により、MEA地域は大手メーカーにとって投資先として好まれる地域となっています。しかし、高度な研究施設を備えた機関の数が限られていることが、同地域の市場成長を制約しています。
クウェートのRNAi技術市場tは、精密医療への投資拡大、ゲノム研究の進展、およびRNAベースの治療薬の段階的な導入に牽引され、着実に成長しています。医療インフラの強化やバイオテクノロジー研究の支援を目的とした政府の取り組みも、同国のRNAiエコシステムの発展にさらに寄与しています。
主要なRNAi技術企業の動向
数社の著名企業が、幅広い製品ライン、最先端の遺伝子サイレンシング技術、そして一貫した研究開発費の投入により、RNAi技術業界を支配しています。Thermo Fisher Scientific, Inc.、Merck KGaA、Danaher、Revvityといった業界のリーダー企業は、優れたRNAi試薬、送達システム、ゲノムワイドなsiRNA/shRNAライブラリ、そして強固なグローバル流通ネットワークを背景に、大きな市場シェアを占めています。創薬、機能ゲノミクス、治療薬開発を支援する統合的なRNAiワークフローを提供することで、各社は市場における地位をさらに強固なものにしています。
主要なRNAi技術企業
本調査では、RNAi技術市場に関する分析の一環として、以下の主要企業を取り上げています。
- Thermo Fisher Scientific, Inc.
- Merck KGaA
- Creative Biolabs
- GenScript
- Revvity
- Promega Corporation
- OriGene Technologies, Inc.
- Altogen Biosystems
- Danaher
- Bioneer Corporation
最近の動向
- 2025年11月、中国のサネジェンバイオと米国は、代謝性疾患向けのLEAD対応RNAi治療薬を開発するため、イーライ・リリー社とグローバルなライセンス契約を締結しました。これは、先進的なRNAi技術に対する世界的な需要の高まりを反映するものです。
- 2025年10月、米国のクリエイティブ・バイオラボズ社は、完全に統合されたRNA治療薬プラットフォームを立ち上げ、世界的なRNAi研究能力を強化するとともに、高度なRNAiベースの創薬ソリューションに対する高まる需要を支えました。
- 2025年5月、米国のバイオジェン社とシティ・セラピューティクス社は、RNAi治療薬の開発に向けた提携を締結しました。これは、次世代のRNAi技術および高度な中枢神経系(CNS)標的送達プラットフォームに対する世界的な需要の高まりを反映したものです。
- 2024年8月、米国のスカイホーク・セラピューティクス社は、メルクKGaA社と数十億ドル規模の提携を結び、スモールRNAを標的とする分子の発見に取り組みました。これは、神経系医薬品開発におけるRNA調節技術に対する世界的な需要が急増していることを反映しています。
世界のRNAi技術市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新の動向を分析しています。本調査において、Grand View Researchは、製品・サービス、用途、最終用途、および地域に基づいて、世界のRNAi技術市場レポートをセグメント化しました:
- 製品・サービスの見通し(収益、百万/十億米ドル、2021年~2033年)
- 製品
- siRNA製品
- miRNA製品
- その他
- サービス
- 製品
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 創薬・開発
- 神経学
- 腫瘍学
- 感染症
- 代謝性疾患
- その他
- 機能ゲノミクス
- その他
- 創薬・開発
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- CROおよびCMO
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品・サービスセグメント
1.1.1.2. 用途セグメント
1.1.1.3. 最終用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. RNAi技術における技術的進歩
3.2.1.2. 研究および医療分野におけるRNAi技術の応用拡大
3.2.1.3. 精密治療法に対する需要の高まり
3.2.2. 市場の制約要因分析
3.2.2.1. 高い開発・製造コスト
3.2.2.2. 効率的なRNAi送達システムに関連する課題
3.2.2.3. オフターゲット効果と安全性に関する懸念
3.2.3. 市場機会の分析
3.2.4. 市場の課題に関する分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.2. PESTLE分析
第4章. 製品・サービス事業分析
4.1. セグメント・ダッシュボード
4.2. RNAi技術市場:製品・サービスの動向分析
第4章 製品・サービス事業分析 4.1. セグメント・ダッシュボード 4.2. RNAi技術市場:製品・サービスの動向分析4.3. 製品
4.3.1. 製品市場、2021年~2033年(百万/十億米ドル)
4.3.2. siRNA製品
4.3.2.1. siRNA製品市場、2021年~2033年(百万/十億米ドル)
4.3.3. miRNA製品
4.3.3.1. miRNA製品市場、2021年~2033年(百万/十億米ドル)
4.3.4. その他
4.3.4.1. その他市場、2021年~2033年(百万/十億米ドル)
4.4. サービス
4.4.1. サービス市場、2021年~2033年(百万/十億米ドル)
第5章 アプリケーション事業分析
5.1. セグメントダッシュボード
5.2.
RNAi技術市場:用途別動向分析
5.3. 創薬・開発
5.3.1. 創薬・開発市場、2021年~2033年(百万/十億米ドル)
5.3.2. 神経学
5.3.2.1. 神経学市場、2021年~2033年(百万/十億米ドル)
5.3.3. 腫瘍学
5.3.3.1. 腫瘍学市場、2021年~2033年(百万/十億米ドル)
5.3.4. 感染症
5.3.4.1. 感染症市場、2021年~2033年(百万/十億米ドル)
5.3.5. 代謝性疾患
5.3.5.1. 代謝性疾患市場、2021年~2033年(百万/十億米ドル)
5.3.6. その他
5.3.6.1. その他市場、2021年~2033年(百万/十億米ドル)
5.4. 機能ゲノミクス
5.4.1. 機能ゲノミクス市場、2021年~2033年(百万/十億米ドル)
5.5. その他
5.5.1. その他市場、2021年~2033年(百万/十億米ドル)
第6章 最終用途別事業分析
6.1. セグメント・ダッシュボード
6.2. RNAi技術市場:最終用途別動向分析
6.3. 製薬・バイオテクノロジー企業
6.3.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(百万/十億米ドル)
6.4. 学術・研究機関
6.4.1. 学術・研究機関市場、2021年~2033年 (百万/十億米ドル)
6.5. CROおよびCMO
6.5.1. CROおよびCMO市場、2021年~2033年(百万/十億米ドル)
第7章 地域別事業分析
7.1. 地域別RNAi技術市場シェア、2025年および2033年
7.2. 北米
7.2.1. 北米のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.2.2. 米国
7.2.2.1. 主要国の動向
7.2.2.2. 競争状況
7.2.2.3. 規制の枠組み
7.2.2.4. 米国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.2.3. カナダ
7.2.3.1. 主要国の動向
7.2.3.2. 競争環境
7.2.3.3. 規制の枠組み
7.2.3.4. カナダのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.2.4. メキシコ
7.2.4.1. 主要な国別動向
7.2.4.2. 競争環境
7.2.4.3. 規制の枠組み
7.2.4.4. メキシコのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3. 欧州
7.3.1. 欧州のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.2.
英国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 英国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.3. ドイツ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. ドイツのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.4. フランス
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. フランスのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.5. イタリア
7.3.5.1. 主要な国別動向
7.3.5.2. 競争環境
7.3.5.3. 規制の枠組み
7.3.5.4. イタリアのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.6. スペイン
7.3.6.1. 主要な国別動向
7.3.6.2. 競争環境
7.3.6.3. 規制の枠組み
7.3.6.4. スペインのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.7. デンマーク
7.3.7.1. 主要国の動向
7.3.7.2. 競争環境
7.3.7.3. 規制の枠組み
7.3.7.4. デンマークのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.8. スウェーデン
7.3.8.1. 主要な国別動向
7.3.8.2. 競争環境
7.3.8.3. 規制の枠組み
7.3.8.4. スウェーデンのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.3.9. ノルウェー
7.3.9.1. 主要国の動向
7.3.9.2. 競争環境
7.3.9.3. 規制の枠組み
7.3.9.4. ノルウェーのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.2. 日本
7.4.2.1. 主要国の動向
7.4.2.2. 競争状況
7.4.2.3. 規制の枠組み
7.4.2.4. 日本のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.3. 中国
7.4.3.1.
主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. 中国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.4. インド
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. インドのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.5. オーストラリア
7.4.5.1. 主要な国別動向
7.4.5.2. 競争状況
7.4.5.3. 規制の枠組み
7.4.5.4. オーストラリアのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.6. タイ
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. タイのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.4.7. 韓国
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. 韓国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.5.2. ブラジル
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. ブラジルのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.5.3. アルゼンチン
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. アルゼンチンのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.6. 中東・アフリカ(MEA)
7.6.1. MEAのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.6.2. 南アフリカ
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 南アフリカのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.6.3. サウジアラビア
7.6.3.1. 主要な国別動向
7.6.3.2.
競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. サウジアラビアのRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.6.4. アラブ首長国連邦
7.6.4.1. 主要な国別動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. アラブ首長国連邦(UAE)のRNAi技術市場、2021年~2033年(百万/十億米ドル)
7.6.5. クウェート
7.6.5.1. 主要な国別動向
7.6.5.2. 競争状況
7.6.5.3. 規制の枠組み
7.6.5.4. クウェートのRNAi技術市場、2021年~2033年(百万/十億米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 戦略のマッピング
8.3. 企業の市場シェア/ポジション分析、2025年
8.4. 企業プロフィール/一覧
8.4.1. サーモフィッシャーサイエンティフィック社
8.4.1.1. 概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. メルクKGaA
8.4.2.1. 概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. クリエイティブ・バイオラボ
8.4.3.1. 概要
8.4.3.2. 財務実績
8.4.3.3. 製品ベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. GenScript
8.4.4.1. 概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. Revvity
8.4.5.1. 概要
8.4.5.2. 財務実績
8.4.5.3. 製品のベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. Promega Corporation
8.4.6.1. 概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. オリジーン・テクノロジーズ社
8.4.7.1. 概要
8.4.7.2. 財務実績
8.4.7.3. 製品のベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. アルトジェン・バイオシステムズ
8.4.8.1. 概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. ダナハー
8.4.9.1. 概要
8.4.9.2. 財務実績
8.4.9.3. 製品ベンチマーク
8.4.9.4.
戦略的取り組み
8.4.10. バイオニア社
8.4.10.1. 概要
8.4.10.2. 財務実績
8.4.10.3. 製品ベンチマーク
8.4.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 製品・サービス別、世界の RNAi 技術市場、2021 年~2033 年(百万/十億米ドル)
表 4 用途別、世界の RNAi 技術市場、2021 年~2033 年 (百万/十億米ドル)
表5 世界のRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表6 世界のRNAi技術市場:地域別、2021年~2033年(百万/十億米ドル)
表7 北米RNAi技術市場(国別、2021年~2033年)(百万/十億米ドル)
表8 北米RNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表9 北米RNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表10 北米RNAi技術市場、最終用途別、2021年~2033年(百万/十億米ドル)
表11 米国RNAi技術市場、製品・サービス別、2021年~2033年(百万/十億米ドル)
表12 米国RNAi技術市場、用途別、2021年~2033年 (百万/十億米ドル)
表13 米国のRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表14 カナダのRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表15 カナダのRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表16 カナダのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表17 メキシコのRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表18 メキシコのRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表19 メキシコのRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表20 欧州のRNAi技術市場:国別、2021年~2033年(百万/十億米ドル)
表21 欧州のRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表22 欧州のRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表23 欧州のRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表24 英国のRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表25 英国のRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表26 英国のRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表27 ドイツのRNAi技術市場:製品・サービス別、2021年~2033年 (百万/十億米ドル)
表28 ドイツのRNAi技術市場(用途別)、2021年~2033年(百万/十億米ドル)
表29 ドイツのRNAi技術市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表30 フランスにおけるRNAi技術市場(製品・サービス別、2021年~2033年)(百万米ドル/十億米ドル)
表31 フランスにおけるRNAi技術市場(用途別、2021年~2033年)(百万米ドル/十億米ドル)
表32 フランスにおけるRNAi技術市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表33 イタリアのRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表34 イタリアのRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表35 イタリアのRNAi技術市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表36 スペインのRNAi技術市場(製品・サービス別、2021年~2033年)(百万米ドル/十億米ドル)
表37 スペインのRNAi技術市場(用途別、2021年~2033年)(百万米ドル/十億米ドル)
表38 スペインのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表39 デンマークのRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表40 デンマークのRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表41 デンマークのRNAi技術市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表42 スウェーデンのRNAi技術市場(製品・サービス別、2021年~2033年)(百万米ドル/十億米ドル)
表43 スウェーデンのRNAi技術市場(用途別、2021年~2033年)(百万米ドル/十億米ドル)
表44 スウェーデンのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表45 ノルウェーのRNAi技術市場(製品・サービス別、2021年 ~2033年(百万/十億米ドル)
表46 ノルウェーのRNAi技術市場(用途別)、2021年~2033年(百万/十億米ドル)
表47 ノルウェーのRNAi技術市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表48 アジア太平洋地域のRNAi技術市場(国別、2021年~2033年)(百万/十億米ドル)
表49 アジア太平洋地域のRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表50 アジア太平洋地域のRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表51 アジア太平洋地域のRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表52 日本のRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表53 日本のRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表54 日本のRNAi技術市場(最終用途別、2021年~2033年) (百万/十億米ドル)
表55 中国のRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表56 中国のRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表57 中国のRNAi技術市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表58 インドのRNAi技術市場(製品・サービス別、2021年~2033年)(百万米ドル/十億米ドル)
表59 インドのRNAi技術市場(用途別、2021年~2033年)(百万米ドル/十億米ドル)
表60 インドのRNAi技術市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表61 オーストラリアのRNAi技術市場(製品・サービス別)、2021年~2033年(百万/十億米ドル)
表62 オーストラリアのRNAi技術市場(用途別)、2021年~2033年(百万/十億米ドル)
表63 オーストラリアのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表64 タイのRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表65 タイのRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表66 タイのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表67 韓国RNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表68 韓国RNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表69 韓国RNAi技術市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表70 ラテンアメリカRNAi技術市場(国別)、2021年~2033年 (百万/十億米ドル)
表71 ラテンアメリカのRNAi技術市場(製品・サービス別)、2021年~2033年(百万/十億米ドル)
表72 ラテンアメリカのRNAi技術市場(用途別)、2021年~2033年(百万/十億米ドル)
表73 ラテンアメリカのRNAi技術市場(最終用途別)、2021年~2033年 (百万/十億米ドル)
表74 ブラジルRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表75 ブラジルRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表76 ブラジルRNAi技術市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表77 アルゼンチンのRNAi技術市場:製品・サービス別、2021年~2033年(百万/十億米ドル)
表78 アルゼンチンのRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表79 アルゼンチンのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表80 中東・アフリカのRNAi技術市場(国別、2021年~2033年)(百万/十億米ドル)
表81 中東・アフリカのRNAi技術市場(製品・サービス別、2021年~2033年) (百万/十億米ドル)
表82 中東・アフリカのRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表83 中東・アフリカのRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
表84 南アフリカのRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表85 南アフリカのRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表86 南アフリカのRNAi技術市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表87 サウジアラビアのRNAi技術市場(製品・サービス別、2021年~2033年)(百万/十億米ドル)
表88 サウジアラビアのRNAi技術市場(用途別、2021年~2033年)(百万/十億米ドル)
表89 サウジアラビアのRNAi技術市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表90 アラブ首長国連邦(UAE)のRNAi技術市場(製品・サービス別)、2021年~2033年(百万/十億米ドル)
表91 アラブ首長国連邦(UAE)のRNAi技術市場(用途別)、2021年~2033年(百万/十億米ドル)
表92 アラブ首長国連邦(UAE)のRNAi技術市場:最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表93 クウェートのRNAi技術市場:製品・サービス別、2021年~2033年(百万米ドル/十億米ドル)
表94 クウェートのRNAi技術市場:用途別、2021年~2033年(百万/十億米ドル)
表95 クウェートのRNAi技術市場:最終用途別、2021年~2033年(百万/十億米ドル)
図表一覧
図1 RNAi技術市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競合環境の概要
図10 親市場の見通し
図11 RNAi技術市場の推進要因分析
図12 RNAi技術市場の制約要因分析
図13 RNAi技術市場:ポーターの5つの力分析
図14 RNAi技術市場:PESTLE分析
図15 RNAi技術市場:製品・サービスの見通しおよび主なポイント
図16 RNAi技術市場:製品・サービスの市場シェア分析
図17 製品市場、2021年~2033年(百万/十億米ドル)
図18 miRNA製品市場、2021年~2033年(百万/十億米ドル)
図19 siRNA製品市場、2021年~2033年(百万/十億米ドル)
図20 その他市場、2021年~2033年(百万/十億米ドル)
図21 サービス市場、2021年~2033年(百万/十億米ドル)
図22 RNAi技術市場:応用分野の展望と主なポイント
図23 RNAi技術市場:応用分野別市場シェア分析
図24 創薬・開発市場、2021年~2033年(百万/十億米ドル)
図25 神経学市場、2021年~2033年(百万/十億米ドル)
図26 腫瘍学市場、2021年~2033年(百万/十億米ドル)
図27 感染症市場、2021年~2033年(百万/十億米ドル)
図28 代謝性疾患市場、2021年~2033年(百万/十億米ドル)
図29 その他市場、2021年~2033年(百万/十億米ドル)
図30 機能ゲノミクス市場、2021年~2033年(百万/十億米ドル)
図31 その他市場、2021年~2033年(百万/十億米ドル)
図32 RNAi技術市場:最終用途別の見通しと主なポイント
図33 RNAi技術市場:最終用途別市場シェア分析
図34 製薬・バイオテクノロジー企業市場、2021年~2033年(百万/十億米ドル)
図35 学術・研究機関市場、2021年~2033年(百万/十億米ドル)
図36 CRO・CMO市場、2021年~2033年(百万/十億米ドル)
図37 地域別市場:主なポイント
図38 北米のRNAi技術市場(国別)、2021年~2033年(百万/十億米ドル)
図39 米国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図40 カナダのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図41 メキシコのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図42 欧州のRNAi技術市場(国別)、2021年~2033年(百万/十億米ドル)
図43 英国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図44 ドイツのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図45 フランスのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図46 イタリアのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図47 スペインのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図48 デンマークのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図49 スウェーデンのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図50 ノルウェーのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図51 アジア太平洋地域のRNAi技術市場(国別)、2021年~2033年(百万/十億米ドル)
図52 日本のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図53 中国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図54 インドのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図55 オーストラリアのRNAi技術市場、2021年~2033年 (百万/十億米ドル)
図56 タイのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図57 韓国のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図58 ラテンアメリカのRNAi技術市場(国別)、2021年~2033年(百万/十億米ドル)
図59 ブラジルのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図60 アルゼンチンのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図61 中東・アフリカ(MEA)のRNAi技術市場(国別)、2021年~2033年 (百万/十億米ドル)
図62 南アフリカのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図63 サウジアラビアのRNAi技術市場、2021年~2033年(百万/十億米ドル)
図64 アラブ首長国連邦(UAE)のRNAi技術市場、2021年~2033年(百万/十億米ドル)
図65 クウェートのRNAi技術市場、2021年~2033年(百万/十億米ドル)









