主な市場動向と洞察
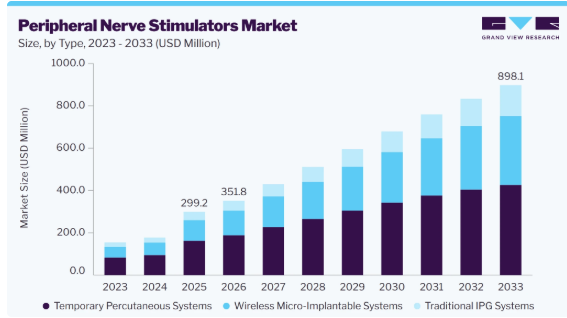
- 種類別:2025年には、一時的な経皮的システムセグメントが市場を牽引し、売上高シェア54.3%で首位となりました。
- 適応症別:2025年には、末梢性神経障害および術後・外傷性疼痛のセグメントが市場を牽引し、売上高シェアで首位となりました。
- 作用機序別:2025年には、外部直接電源セグメントが最大の売上高を記録し、市場を牽引しました。
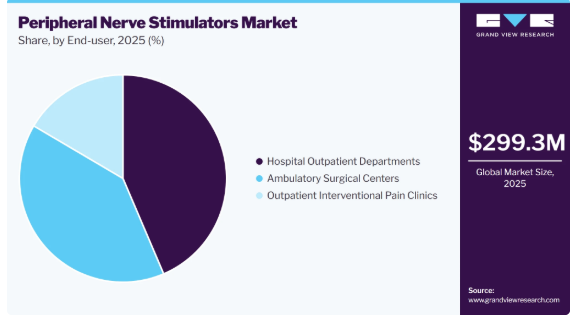
- 最終用途別:2025年には、病院の外来診療部門セグメントが最大の売上高シェアを占め、市場を牽引しました。
市場規模と予測
2025年の市場規模:2億9,930万米ドル
- 2026年の推定市場規模:3億5,180万米ドル
- 2033年までの予測市場規模:8億9,810万米ドル
- CAGR(2026年~2033年):14.3%
末梢神経刺激療法は、脊髄への直接的な刺激を避けつつ、特定の末梢神経またはその周辺に電気インパルスを送り、痛みの信号を調節するものです。この市場には、埋め込み型、経皮型、および一時的な末梢神経刺激システムが含まれており、その適用範囲は、末梢性神経障害性疼痛、術後疼痛、筋骨格系疼痛、切断後疼痛、慢性的な腰痛および下肢痛、ならびに特定の頭痛や骨盤痛の症状に及びます。リードの設計、刺激プログラムの設定、超音波ガイド下での埋め込み、ウェアラブルコンポーネント、および一時的な刺激システムにおける技術的進歩により、PNSの適用範囲が拡大し、施術の柔軟性が向上しました。
糖尿病、高齢化、肥満、慢性腎臓病、自己免疫疾患、がん治療、および末梢神経を損傷するその他の代謝性・神経性疾患の発生率の増加に伴い、末梢神経障害は一般的になりつつあります。糖尿病性末梢神経障害は、依然としてこの疾患の中で最も有病率の高い形態です。これは糖尿病の主要な長期合併症として認識されている一方、がん治療の普及に伴い、化学療法による末梢神経障害も重要な臨床上の懸念事項として浮上しています。慢性的な神経障害性疼痛、しびれ、うずき、感覚障害に悩む人々の数が増加し続ける中、従来の薬物療法を超えた、効果的な長期的な疼痛管理ソリューションへのニーズが高まっています。この増大する疾患負担により、慢性神経障害性疼痛の管理と患者の生活の質の向上に向けた、標的を絞った低侵襲的なアプローチを提供する末梢神経刺激装置の導入が加速しています。
2025年4月にScienceDirectで発表された研究によると、英語データベース4つと中国語データベース3つを対象とした包括的な検索により、2024年6月22日までに発表された「糖尿病関連疼痛性末梢神経障害(PDPN)」の有病率に関する観察研究が特定されました。分析対象となった41件の研究に基づき、PDPNの世界的な統合有病率は46.7%でした。
筋骨格系疾患の有病率の上昇は、これらの疾患に伴う慢性疼痛や機能障害を経験する患者が増加していることから、末梢神経刺激装置への需要拡大に寄与しています。変形性関節症、慢性腰痛、関節関連疾患、スポーツ外傷などの疾患は、人口の高齢化、肥満率の上昇、身体活動に関連する怪我の増加などの要因により、ますます一般的になりつつあります。こうした筋骨格系疾患に伴う患者の負担の増大により、長期的な疼痛管理ソリューションを必要とする人々の数が増加しています。これらの疾患の有病率が上昇し続ける中、持続的な疼痛に対処し、患者の可動性を改善するための、末梢神経刺激などの標的療法への需要が高まっています。
末梢神経刺激(PNS)に対する保険償還方針の拡大と改善は、患者のアクセスを向上させ、神経調節処置に伴う経済的障壁を軽減することで、市場の成長を支えています。慢性および難治性疼痛に対する介入的治療選択肢としてのPNSへの認識が高まったことで、特に確立されたコーディングおよび保険適用枠組みが処置を支援できる特定の適応症において、保険償還経路の整備が促進されています。償還の可視性が向上したことで、医師がPNSを採用する意欲も高まっています。適切な支払いの適用により、施術費用、医療機器の利用、および埋め込みや経過観察に必要な臨床リソースが賄われるためです。さらに、一時的かつ低侵襲なPNSシステムの登場により、外来および通院治療の現場における償還の機会が生まれ、大規模な入院を必要とせずに治療を受けられる患者層が拡大する可能性があります。
市場の動向
末梢神経刺激装置(PNS)市場は、標的型神経調節療法の導入に影響を与える臨床的、技術的、経済的、および規制上の要因が複合的に作用して形成されています。慢性疼痛や神経障害性疼痛の有病率の増加、低侵襲かつ非オピオイドの治療法の選好の高まり、ならびに末梢神経障害、筋骨格系疼痛、術後疼痛、切断後疼痛などの疾患におけるPNSの臨床的利用拡大が、需要を支えています。
リードの設計、刺激プログラミング、超音波ガイド下留置、充電式およびウェアラブルシステム、一時的なPNSプラットフォームにおける技術的進歩により、施術の柔軟性がさらに向上し、潜在的な患者層が拡大しています。
市場の集中度と特徴
末梢神経刺激装置市場は、慢性神経障害性疼痛および筋骨格系疼痛の管理を目的とした、標的を絞った低侵襲なニューロモジュレーション技術の採用拡大を特徴としています。この市場には、埋め込み型、経皮型、および一時的なPNSシステムが含まれており、メーカー各社はリードの配置、刺激の精度、プログラミングの柔軟性、および患者の快適性の向上に注力しています。技術開発により、市場はコンパクトなシステム、ワイヤレスおよびウェアラブルなコンポーネント、遠隔プログラミング、そして外来治療を支援し、特定の患者における恒久的なハードウェアの必要性を低減できる一時的な刺激ソリューションへと移行しつつあります。また、この市場では、臨床的エビデンス、デバイスの信頼性、埋め込みの容易さ、治療期間、解剖学的標的設定能力、および保険適用可能性を巡って激しい競争が繰り広げられています。
周辺神経刺激装置市場におけるイノベーションの度合いは高く、メーカー各社は、治療精度の向上、埋め込みによる負担の軽減、および患者の利便性向上を図る技術を開発しています。イノベーションの焦点は、小型化された刺激装置、ワイヤレス電力伝送、ウェアラブルな外部コンポーネント、一時的な刺激システム、先進的なリード設計、およびプログラム可能な刺激プラットフォームに置かれています。また、新しいシステムにはスマートフォンによる制御や、より柔軟なプログラミング機能が組み込まれており、個々の患者の要件に応じて刺激パラメータを調整できるようになっています。リードの配置や画像誘導技術の進歩により、末梢神経へのより正確なターゲティングがさらに可能になっており、一方で、新たなセンシング技術やフィードバック技術の登場により、より反応性に富んだ個別化された刺激が実現される可能性があります。
2025年8月、Nalu Medical社は、前世代と比較して体積を39%削減した次世代「Therapy Disc」の発売を発表しました。再設計されたこのウェアラブル外部装置は、患者の快適性を向上させると同時に、NaluマイクロIPGへのワイヤレス給電を継続し、侵襲性の低い末梢神経刺激(PNS)療法をサポートします。バッテリーを体外に配置することで、この改良されたシステムはバッテリー交換手術の必要性を排除し、慢性疼痛を抱える患者の治療選択肢を広げます。
確立された医療機器メーカーがニューロモジュレーションのポートフォリオを強化し、専門的なPNS技術へのアクセスを確保しようとする中、合併・買収(M&A)は末梢神経刺激装置市場において重要な戦略的活動となりつつあります。革新的な刺激プラットフォーム、独自技術、臨床の専門知識、そして確立された医師との関係を有する中小企業の買収により、大手企業は製品の商業化を加速させ、疼痛管理市場における存在感を拡大することができます。また、M&A活動は、中小のPNS開発企業に対し、より豊富な資金、製造能力、規制に関する専門知識、流通ネットワーク、および販売インフラへのアクセスを提供することも可能です。さらに、買収により、企業は恒久的、一時的、経皮的、ワイヤレス、低侵襲の各刺激技術にわたり、ニューロモジュレーション製品のラインナップを多様化することが可能になります。
2025年10月、ボストン・サイエンティフィック社は、Nalu Medical, Inc.の買収に関する最終合意を締結したと発表し、慢性疼痛管理向けのニューロモジュレーション製品ポートフォリオを拡大しました。この買収により、ナル社の革新的な末梢神経刺激(PNS)技術が加わり、ボストン・サイエンティフィック社の既存の脊髄刺激療法、基椎神経アブレーション、および高周波アブレーション療法を補完することで、より幅広い患者層に低侵襲な疼痛管理ソリューションを提供する同社の能力が強化されました。
規制要件は末梢神経刺激装置市場に大きな影響を及ぼしています。これは、メーカーが市場承認を取得する前に、PNSシステムの安全性、性能、および臨床的有効性を実証しなければならないためです。医療機器の分類、臨床評価、電気的および生物学的安全性、ソフトウェアの妥当性確認、製造品質、表示、市販後調査に関する要件は、製品開発のスケジュールや商品化コストに影響を与えます。厳格な規制要件は、特に財務的・規制上のリソースが限られている中小メーカーにおいて、開発費用の増加や革新的な技術の導入遅延を招く可能性があります。したがって、明確かつ十分に定義された規制プロセスを確立することで、市販されているデバイスが確立された安全性および性能基準を満たしていることを保証し、医師や患者の信頼を高めることができます。
末梢神経刺激装置市場は、主に病院、専門的な疼痛管理センター、外来手術センター、および専門クリニックで利用されており、施術の分布は、PNSシステムの複雑さや各施設で利用可能なインフラによって左右されます。病院や専門センターは、高度な画像診断、訓練を受けた神経調節の専門家、患者の評価、デバイスの埋め込みとプログラミング、およびフォローアップケアを必要とする施術において、依然として重要な場となっています。低侵襲型および一時的なPNSシステムの採用が増加していることで、外来や通院環境での利用拡大が後押しされています。これらのシステムは治療手順を簡素化し、対象となる患者が長期の入院を必要とせずに治療を受けられるようにします。
タイプ別分析
2025年には、一時的な経皮的システムセグメントが市場を支配し、売上高の54.3%を占めました。これらのシステムは、恒久的に埋め込むパルスジェネレーターを必要とせず、低侵襲かつ柔軟な神経調節アプローチを提供します。通常、標的となる末梢神経の近くに刺激リードを配置し、パルスジェネレーターは体外に留めるため、リードが除去されるまでの一定期間、治療を行うことが可能です。比較的簡単な埋め込み・除去プロセス、恒久的なハードウェアへの依存度の低さ、そして外来治療への適応性により、医師と患者の双方にとって魅力的な選択肢となっています。また、一時的なPNSは幅広い疼痛症状や解剖学的標的に適用可能であり、治療期間が定められているため、患者は直ちに恒久的な埋め込み手術を受けることなく、神経調節療法を体験することができます。
従来のIPG(植込み型パルス発生装置)システム分野は、持続性または難治性の疼痛を抱える患者の間で、より長期的かつ継続的な末梢神経刺激への需要が高まっていることから、最も急速に成長する分野になると予想されています。一時的なシステムとは異なり、IPGベースのPNSプラットフォームは、植込み型パルス発生装置を介して持続的な刺激を提供するように設計されており、患者の要件に合わせて長期間にわたり治療パラメータを調整することが可能です。恒久的なPNSに対する医師の理解が深まっていること、埋め込み型リードおよびジェネレーター技術の進歩、そして埋め込み型神経調節を裏付ける臨床的エビデンスの拡大により、長期的な疼痛管理を必要とする患者への使用が促進されています。埋め込み型コンポーネントの小型化、充電式技術、プログラミングの柔軟性、および無線通信の進歩も、従来のIPGシステムの使いやすさを向上させています。
適応症に関する考察
2025年には、末梢神経障害性疼痛および術後・外傷性疼痛のセグメントが市場を牽引し、売上高の85.5%を占めました。これは、損傷、刺激、または外科的処置を受けた末梢神経に起因する疼痛に対するPNSの幅広い適用可能性に後押しされたものです。これらの症状は持続的であり、従来の薬物療法では管理が困難な場合があり、標的を絞った神経調節アプローチへの需要を生み出しています。PNSは、影響を受けた末梢神経を直接標的とし、局所的な刺激を与えることができるため、末梢神経損傷、切断後疼痛、術後神経障害性疼痛、その他の局所的な神経障害性疼痛症候群などの症状を持つ患者に適しています。非オピオイド治療法としてのPNSに対する認識の高まりと、一時的かつ低侵襲な刺激システムの改良が相まって、さまざまな疼痛症状に対するその使用範囲が拡大しています。
多裂筋機能障害が慢性機械的腰痛の一因であるという臨床的認識が高まるにつれ、多裂筋機能回復を目的とした神経刺激分野は、最も急速に成長する適応分野になると予想されます。主に痛みの信号を調節する従来の疼痛緩和アプローチとは異なり、機能回復を目的とした神経刺激は、多裂筋を支配する神経を標的として同筋を活性化し、それによって筋機能と脊椎の安定性を改善するように設計されています。増え続ける臨床的エビデンス、多裂筋機能障害への認識の高まり、特定の診断コードの策定、および保険者側の理解の深化が、この治療法を慢性腰痛の管理に組み込むことを後押ししています。
作用機序に関する知見
末梢神経刺激装置市場では、外部直接電源方式が主流を占めており、2025年には48.8%を占めると見込まれています。この構成では、電源と制御電子機器を体外に配置することで、埋め込み型コンポーネントのサイズと複雑さを低減できます。また、刺激パラメータの調整においてより高い柔軟性を提供し、追加の手術を必要とせずに外部電源ユニットの取り外しや交換が可能です。埋め込み負担が比較的軽く、低侵襲型および一時的なPNSシステムに適していること、さらにウェアラブル構成との互換性があることから、幅広い末梢性疼痛治療への採用が促進されています。これらの利点により、臨床医や患者が処置の簡便性、柔軟性、および恒久的なハードウェアへの依存低減を優先する場合、外部電源式システムは特に魅力的な選択肢となります。
内蔵バッテリー駆動セグメントは、日常的な使用において患者が外部電源を装着する必要なく、継続的な刺激を提供できる、完全または主に体内に埋め込まれるPNSシステムへの需要が高まるにつれ、最も急速に成長するメカニズムセグメントになると予想されます。内蔵バッテリー駆動システムは、外部送信機への依存を排除し、刺激機能を独立した埋め込み型プラットフォーム内に維持することで、患者の利便性を向上させることができます。小型化された埋め込み型パルス発生装置、充電式バッテリー、省エネ型電子機器、およびプログラム可能な刺激技術の進歩により、これらのシステムの小型化と機能向上が進んでいます。持続的な疼痛管理を必要とする患者に対する長期PNSの採用拡大も、内蔵電源ソリューションへの関心を後押ししています。
エンドユーザーに関する洞察
2025年には、病院の外来部門セグメントが市場を支配し、43.6%を占めました。同セグメントは、PNSの評価、埋め込み、プログラミング、およびフォローアップに必要な専門医、処置インフラ、画像診断機能、および多職種によるサポートを併せ持っています。PNSの手技には、慎重な患者選定、正確な神経の位置特定、画像誘導によるリードの配置、および術後のモニタリングが必要となる場合がありますが、これらはすべて病院内の外来施設において効率的にサポートすることが可能です。また、病院には疼痛管理、麻酔科、神経科、リハビリテーション、および外科の各部門が整備されており、PNSをより広範な多職種連携による治療経路に統合することが可能となっています。
PNS技術が低侵襲、一時的、かつ外来対応の手技へと移行するにつれ、外来の介入的疼痛クリニックおよび診療所内検査室セグメントは、最も急速に成長するエンドユースセグメントになると予想されます。入院を必要とせずに特定のPNS手技を実施できることは、患者の利便性を向上させ、施設関連のコストを削減し、当日治療および退院を可能にします。経皮的PNSシステムの進歩と植込み技術の簡素化により、この技術は専門的な外来疼痛診療に適したものとなりつつあります。そこでは、医師がPNSを神経ブロック、高周波処置、その他の介入的疼痛管理アプローチと統合することが可能です。介入的疼痛医学における医師の専門化の進展や、専門の疼痛センターの拡大も、この移行をさらに後押ししています。
国別インサイト
米国の末梢神経刺激装置市場の動向
米国の末梢神経刺激装置市場は、慢性疼痛、特に筋骨格系(MSK)疾患、末梢神経障害、および術後や外傷による疼痛に悩む、大規模かつ多様な患者層によって支えられています。慢性腰痛、変形性関節症に関連する疼痛、関節および軟部組織の障害、末梢神経損傷といった疾患の負担が大きいことから、長期的な疼痛管理ソリューションを必要とする患者が相当数存在しています。このような状況下で、末梢神経刺激療法(PNS)は、特定の末梢神経を標的とした刺激を提供し、低侵襲かつ多角的な疼痛管理戦略に組み込むことができるため、注目を集めています。医師によるPNSへの理解の深化、経皮的および一時的なシステムの改良、外来での施術の拡大、ならびに非オピオイド療法への関心の高まりが、その普及をさらに後押ししています。
例えば、臨床研究アライアンス(Clinical Research Alliance)が発表したデータによると、外傷、腰痛のような慢性筋骨格系疼痛、変形性関節症を含む筋骨格系(MSK)疾患は、米国の人々に影響を与える最も一般的な疾患の一つであり、その有病率の推定値は他の疾患と比較して著しく高い水準にあります。筋骨格系疾患はあらゆる年齢層の人々に影響を及ぼし得ますが、特に急速に増加している高齢者に大きな影響を与えています。推計によると、有病率は50%を超え、成人の2人に1人が罹患しており、65歳以上の成人の4人に3人近くが筋骨格系疾患を抱えています。筋骨格系疾患は、毎年、医師の診察、救急外来への受診、手術や入院の驚くほど多くの件数を占めています。
糖尿病もまた重要な要因の一つです。糖尿病性神経障害は一般的に末梢神経に影響を及ぼし、持続的な灼熱感、チクチクする感覚、しびれ、および神経障害性疼痛を引き起こす可能性があります。糖尿病患者の最大半数が末梢神経障害を発症する可能性があり、痛みを伴う神経障害性症状に対する高度な管理を必要とする可能性のある、相当数の患者層が生じることになります。
ドイツの末梢神経刺激装置市場の動向
ドイツにおける筋骨格系疾患(MSD)の大きな負担は、慢性的かつ持続的な痛みを抱える患者層を形成することで、末梢神経刺激装置市場の成長を支えています。腰痛、首の痛み、変形性関節症、関節疾患、筋骨格系の損傷、その他の変性疾患といった症状は、特に高齢層において、長期にわたる痛みや機能制限を引き起こす可能性があります。薬物療法、理学療法、注射、手術といった従来の治療法は依然として広く用いられていますが、一部の患者様では十分な痛みの緩和が得られない場合があり、その結果、代替的かつ補完的な治療法への需要が生まれています。末梢神経刺激療法は、痛みに局所的な末梢神経の要因が関与している特定の患者様に対して、標的を絞った低侵襲なアプローチを提供するため、より広範な介入的疼痛管理戦略において重要な位置を占めています。
ドイツの灌流スタッフにおける筋骨格系障害の有病率に関する2025年のMDPIの研究によると、筋骨格系障害(MSD)は医療従事者、特に看護スタッフの間で非常に有病率が高く、報告されている有病率は57%から93%の範囲に及んでいます。灌流技師は、心臓手術中に心肺バイパス装置を操作する高度に専門化された医療従事者であり、筋骨格系の問題の一因となり得る身体的負荷にさらされています。本研究では、ドイツ語版の「北欧筋骨格系質問票(NMQ)」を用いて、ドイツの287名の循環器技師におけるMSDの有病率を評価しました。
英国の末梢神経刺激装置市場の動向
英国における糖尿病および筋骨格系(MSK)疾患の負担の増加は、末梢神経刺激装置市場の潜在的な患者層を拡大させています。英国において、糖尿病は末梢神経障害の重要な要因となっています。これは、長期にわたる高血糖が末梢神経を損傷し、特に足や下肢に灼熱痛、チクチクする感覚、しびれ、筋力低下などの症状を引き起こすためです。痛みを伴う糖尿病性末梢神経障害は、従来の薬物療法では適切に管理することが困難な場合があり、適切に選定された患者に対して、PNS(末梢神経刺激療法)などの標的を絞った神経調節療法の導入機会を生み出しています。
腰痛、変形性関節症、関節疾患、その他の慢性筋骨格系疾患といった筋骨格系(MSK)疾患は、英国における痛みや機能障害の主要な原因となっています。これらの疾患に伴う持続的な痛みは、特に保存療法では十分な緩和が得られない場合、介入療法や非オピオイド系疼痛管理法の需要を高める可能性があります。高齢化社会において、糖尿病、神経障害性疼痛、およびMSK疾患が併存していることは、PNSの潜在的な適用範囲をさらに広げています。したがって、低侵襲な神経調節療法に対する認識の高まり、外来での疼痛管理サービスの拡充、および一時的・経皮的刺激技術の進歩により、英国における末梢神経刺激装置の導入がさらに進むことが期待されます。
主要な末梢神経刺激装置(PNS)企業の動向
末梢神経刺激装置市場の主要企業は、市場での存在感を強化し、自社の技術へのアクセスを拡大するために、戦略的な取り組みを進めています。各社は、顧客基盤の拡大と流通能力の強化を図るため、製品開発、事業地域の拡大、パートナーシップ、提携、買収、および商業化の取り組みに注力しています。これらの戦略は、技術の進歩、臨床現場での導入、および医療現場全般におけるPNSソリューションの普及促進にも寄与しています。
主要な末梢神経刺激装置メーカー
- Boston Scientific Corporation (Nalu Medical)
- Medtronic plc (SPR Therapeutics)
- Curonix LLC (Stimwave Technologies)
- Neuspera Medical, Inc
- Bioventus Inc. (StimRouter)
- NEURIMPULSE s.r.l.
- Nervonik
- Neuros Medical
- Mainstay Medical
最近の動向:
- 2026年7月、メドトロニック社は、短期経皮的末梢神経刺激(PNS)療法の主要企業であるSPRセラピューティクス社を6億5,000万米ドルで買収しました。この買収により、SPR社の「SPRINT PNSシステム」が加わり、メドトロニック社の疼痛管理ポートフォリオが拡大しました。これにより、慢性および急性疼痛ケアの全段階にわたって患者様にサービスを提供する能力が強化されるとともに、世界中で低侵襲かつ非オピオイドの末梢神経刺激療法へのアクセスが拡大しました。
- 2025年8月、チェックポイント・サージカル社は、FASTR-TEN臨床試験において、同社の治験中の神経再生システム「Regen10」を初めて使用するという画期的な成果を挙げました。この進展は、末梢神経の再生を促進し、神経損傷患者の治療成績を改善するための革新的なアプローチを探求する上で、大きな前進となりました。
- 2025年8月、チェックポイント・サージカル社は「2025 Nerve Summit」を主催し、末梢神経外科分野の国際的な第一人者たちを一堂に集めました。本イベントでは、神経修復および再生における治療成果の向上を目指し、臨床知識の深化、ベストプラクティスの共有、そして連携の促進に焦点を当てました。
- 2025年7月、ニューロス・メディカル社は、EQTライフサイエンシズが主導し、アムザック・ヘルス、USベンチャー・パートナーズ、セクタリアル・アセット・マネジメント、オセージ・ユニバーシティ・パートナーズ、アパーチャー・ベンチャー・パートナーズなどの既存投資家も参加した、5,600万米ドルのシリーズD資金調達ラウンドを、応募が申込枠を上回る状況で成功裏に完了したと発表しました。この資金は、慢性的な切断後疼痛を対象とした「Altius直接電気神経刺激システム」の米国での商業化および継続的な開発を支援するものです。
- 2025年7月、SPR社は、間もなく開催されるASPN 2025会議において、SPRINT末梢神経刺激(PNS)システムに焦点を当てた5つの抄録を発表すると発表しました。これらの発表では、慢性疼痛の管理におけるSPRINT PNSの役割に関する新たな臨床的エビデンスが紹介され、患者の転帰、機能の改善、および複数の疼痛適応症における実臨床での応用に関するデータが含まれます。これは、未充足な疼痛管理ニーズを抱える患者に対する低侵襲かつ非オピオイドの治療選択肢として、PNSの認知度向上と普及をさらに推進する新たな一歩となります。
- 2025年7月、「アクティブ・ヒーリングのためのイノベーション」を掲げるBioventus Inc.は、TalisMannおよびStimTrialの両製品について、FDAの510(k)認可を取得したと発表しました。これらの承認は、同社の末梢神経刺激(PNS)製品ポートフォリオの大幅な拡大を意味し、慢性疼痛管理のための革新的な非オピオイドソリューションを提供する同社の地位を強化するものです。
- 2025年5月、Imecとファインスタイン医学研究所は、間欠的干渉電流刺激(i²CS)を用いた神経調節の新たな概念を発表しました。『Nature Communications』誌に掲載されたこの画期的な成果は、神経組織を活性化するための、よりエネルギー効率が高く精密な手法を実証しており、副作用を軽減しつつ治療効果を高めています。この革新は、高度な迷走神経刺激を通じて、うつ病や関節リウマチなどの慢性疾患の治療における新たな応用への道を開くものです。
- 2025年3月、オピオイドを使用しない末梢神経刺激(PNS)システムを開発している医療機器企業、Nervonik, Inc.は、1,300万米ドルのシリーズA資金調達ラウンドを成功裏に完了したと発表しました。本ラウンドはU.S. Venture Partners(USVP)が主導し、Foothill Ventures、Correlation Ventures、その他の投資家が参加しました。この資金調達は、Shangbay Capital、Camford Capital、Joyance Partners、Life Science Angel、Seraph Groupなどから以前に行われた440万米ドルのSAFEおよび転換社債による投資を基盤としており、同社の革新的なPNSプラットフォームの開発および臨床検証を推進するためのリソースをさらに強化するものです。
- 2025年1月、ナルー・メディカル社は、同社の末梢神経刺激(PNS)システムの適応拡大に関するFDAの承認を発表しました。これにより、同システムは全身のMRI条件付き使用が承認されました。この承認により、MRIに関連する制限が軽減され、医師は慢性疼痛の管理においてより柔軟に対応できるようになります。ナルー神経刺激システムのMRI条件付き使用ステータスが更新されたことで、疼痛専門医は、将来の画像診断上の制限を懸念することなく、自信を持って患者一人ひとりに合わせた治療を提供できるようになります。
末梢神経刺激装置市場レポートのセグメンテーション
本レポートでは、世界および各国レベルでの収益成長を予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向を分析しています。本調査において、Grand View Researchは、末梢神経刺激装置市場レポートを、タイプ、適応症、作用機序、エンドユーザー、および国に基づいてセグメント化しました:
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 一時的な経皮的システム
- ワイヤレス微小埋め込み型システム
- 従来のIPGシステム
- 適応症別見通し(売上高、百万米ドル、2021年~2033年)
- 多裂筋機能回復刺激
- 末梢神経障害性疼痛および術後/外傷性疼痛
- 作用機序別見通し(売上高、百万米ドル、2021年~2033年)
- 外部直接給電
- 経皮ワイヤレス給電
- 内蔵バッテリー給電
- エンドユーザー別見通し(売上高、百万米ドル、2021年~2033年)
- 病院の外来診療部
- 日帰り手術センター
- 外来介入疼痛クリニック/OBL
- 国別見通し(売上高、百万米ドル、2021年~2033年)
- 米国
- カナダ
- ドイツ
- オーストラリア
- 英国
- イタリア
- スペイン
- デンマーク
- その他の地域(フランス、日本、レバノン、イスラエル)
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 種類
1.1.2. 適応症
1.1.3. 作用機序
1.1.4. エンドユーザー
1.1.5. 対象国
1.1.6. 推計値および予測期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータの分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
1.9.1. 目的1
1.9.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 末梢神経刺激装置市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性疼痛疾患の有病率の上昇
3.2.1.2. 低侵襲療法への志向の高まり
3.2.1.3. オピオイド危機と非オピオイドによる疼痛管理への移行
3.2.1.4. 慢性疼痛以外の適応分野への拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 医療機器および処置の高コスト
3.2.2.2. 合併症のリスクおよび医療機器に関連する問題
3.2.3. 市場機会の分析
3.2.3.1. 新たな適応症への拡大
3.2.3.2. 外来および在宅ケア現場での導入
3.2.3.3. 個別化された疼痛管理への需要の高まり
3.2.3.4. ワイヤレスおよびウェアラブル技術の統合
3.2.4. 市場の課題分析
3.2.4.1. 代替療法との競合
3.2.4.2. 患者選定における課題
3.3. 末梢神経刺激装置の市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章 末梢神経刺激装置市場:タイプ別推計および動向分析
4.1. セグメント概要
4.2. 末梢神経刺激装置市場のタイプ別動向分析
4.3. 末梢神経刺激装置市場の規模および動向分析(タイプ別、2021年~2033年)(百万米ドル)
4.4. 一時的経皮システム
4.4.1. 一時的経皮システムの市場規模推計および2021年から2033年までの予測(百万米ドル)
4.5. ワイヤレスマイクロ埋め込み型システム
4.5.1. ワイヤレスマイクロ埋め込み型システムの市場規模推計および2021年から2033年までの予測(百万米ドル)
4.6. 従来のIPGシステム
4.6.1. 2021年から2033年までの従来のIPGシステム市場の推定値および予測(百万米ドル)
第5章 末梢神経刺激装置市場:適応症別の推定値およびトレンド分析
5.1. セグメントダッシュボード
5.2. 末梢神経刺激装置市場の適応症別動向分析
5.3. 適応症別 末梢神経刺激装置市場の規模および動向分析(2021年~2033年、百万米ドル)
5.4. 多裂筋機能回復刺激
5.4.1. 2021年から2033年までの多裂筋機能回復刺激市場の推計および予測(百万米ドル)
5.5. 末梢神経障害性疼痛および術後・外傷性疼痛
5.5.1. 2021年から2033年までの末梢神経障害性疼痛および術後・外傷性疼痛市場の推計および予測 (百万米ドル)
第6章 末梢神経刺激装置市場:メカニズム別推計および動向分析
6.1. セグメント概要
6.2. 末梢神経刺激装置市場 末梢神経刺激装置市場のメカニズム別動向分析
6.3. 末梢神経刺激装置市場:メカニズム別市場規模および動向分析(2021年~2033年)(百万米ドル)
6.4. 外部直接電源
6.4.1. 外部直接電源市場の推計および予測(2021年~2033年)(百万米ドル)
6.5. 経皮ワイヤレス給電
6.5.1. 2021年から2033年までの経皮ワイヤレス給電市場の推計および予測(百万米ドル)
6.6. 内蔵バッテリー給電
6.6.1. 2021年から2033年までの内蔵バッテリー給電市場の推計および予測(百万米ドル)
第7章 末梢神経刺激装置市場:エンドユーザー別の推計および動向分析
7.1. セグメント概要
7.2. 末梢神経刺激装置市場におけるエンドユーザーの動向分析
7.3. エンドユーザー別 末梢神経刺激装置市場の規模および動向分析(2021年~2033年、百万米ドル)
7.4. 病院の外来診療部門
7.4.1. 2021年から2033年までの病院の外来診療部門市場の推計および予測(百万米ドル)
7.5. 外来手術センター
7.5.1. 2021年から2033年までの外来手術センター市場の推計および予測(百万米ドル)
7.6.
外来疼痛治療クリニック/OBL
7.6.1. 2021年から2033年までの外来疼痛治療クリニック/OBL市場の推計および予測(百万米ドル)
第8章 末梢神経刺激装置市場:国別推計およびトレンド分析
8.1. 国別ダッシュボード
8.2. 市場規模・予測およびトレンド分析、2021年から2033年
8.3. 米国
8.3.1. 主要国の動向
8.3.2. 競争環境
8.3.3. 規制の枠組み
8.3.4. 償還状況
8.3.5. 米国市場の推計および予測(2021年~2033年)
8.4. カナダ
8.4.1. 主要な国別動向
8.4.2. 競争状況
8.4.3. 規制の枠組み
8.4.4. 償還状況
8.4.5. カナダ市場の推計および予測(2021年~2033年)
8.5. ドイツ
8.5.1. 主要な国内動向
8.5.2. 競争環境
8.5.3. 規制の枠組み
8.5.4. 償還シナリオ
8.5.5. ドイツ市場の推計および予測(2021年~2033年)
8.6. 英国
8.6.1. 主要な国内動向
8.6.2. 競争環境
8.6.3. 規制の枠組み
8.6.4. 償還シナリオ
8.6.5. 英国市場の推計および予測(2021年~2033年)
8.7. イタリア
8.7.1. 主要な国別動向
8.7.2. 競争環境
8.7.3. 規制の枠組み
8.7.4. 償還シナリオ
8.7.5. イタリア市場の推計および予測(2021年~2033年)
8.8. スペイン
8.8.1. 主要な国内動向
8.8.2. 競争環境
8.8.3. 規制の枠組み
8.8.4. 償還シナリオ
8.8.5. スペイン市場の推計および予測(2021年~2033年)
8.9. デンマーク
8.9.1. 主要な国内動向
8.9.2. 競争環境
8.9.3. 規制の枠組み
8.9.4. 償還状況
8.9.5. デンマーク市場の推計および予測(2021年~2033年)
8.10. オーストラリア
8.10.1. 主要な国別動向
8.10.2. 競争シナリオ
8.10.3. 規制の枠組み
8.10.4. 償還シナリオ
8.10.5. オーストラリア市場の推計および予測(2021年~2033年)
8.11. その他の地域(フランス、日本、レバノン、イスラエル)
8.11.1. 主要国の動向
8.11.2. 競争環境
8.11.3. 規制の枠組み
8.11.4. 償還シナリオ
8.11.5.
その他の地域(フランス、日本、レバノン、イスラエル)の市場推計および予測(2021年~2033年)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競合の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.3.3. 2024年の世界の主要企業の市場シェア分析
9.3.4. ボストン・サイエンティフィック・コーポレーション(Nalu Medical)
9.3.4.1. 会社概要
9.3.4.2. 財務実績
9.3.4.3. 製品タイプ別ベンチマーク
9.3.4.4. 戦略的取り組み
9.3.5. メドトロニック社(SPRセラピューティクス)
9.3.5.1. 会社概要
9.3.5.2. 財務実績
9.3.5.3. 製品タイプ別ベンチマーク
9.3.5.4. 戦略的取り組み
9.3.6. Curonix LLC (Stimwave Technologies)
9.3.6.1. 会社概要
9.3.6.2. 財務実績
9.3.6.3. 製品タイプ別ベンチマーク
9.3.6.4. 戦略的取り組み
9.3.7. Neuspera Medical, Inc
9.3.7.1. 会社概要
9.3.7.2. 財務実績
9.3.7.3. 製品タイプ別ベンチマーク
9.3.7.4. 戦略的取り組み
9.3.8. Bioventus Inc. (StimRouter)
9.3.8.1. 会社概要
9.3.8.2. 財務実績
9.3.8.3. 製品タイプ別ベンチマーク
9.3.8.4. 戦略的取り組み
9.3.9. NEURIMPULSE s.r.l.
9.3.9.1. 会社概要
9.3.9.2. 財務実績
9.3.9.3. 製品タイプ別ベンチマーク
9.3.9.4. 戦略的取り組み
9.3.10. Nervonik
9.3.10.1. 会社概要
9.3.10.2. 財務実績
9.3.10.3. 製品タイプ別ベンチマーク
9.3.10.4. 戦略的取り組み
9.3.11. Neuros Medical
9.3.11.1. 会社概要
9.3.11.2. 財務実績
9.3.11.3. 製品タイプ別ベンチマーク
9.3.11.4. 戦略的取り組み
9.3.12. メインステイ・メディカル
9.3.12.1. 会社概要
9.3.12.2. 財務実績
9.3.12.3. 製品タイプ別ベンチマーク 9.3.12.4. 戦略的取り組み 9.4. ヒートマップ分析/企業の市場ポジション分析 9.5. 2024年の推定企業市場シェア分析 9.6. その他の主要市場プレーヤー一覧表一覧表1. 二次情報源一覧表2. 略語一覧表3. 末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年表4. 末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表5. 末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表6. 末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表7. 米国の末梢神経刺激装置市場(タイプ別)、 百万米ドル、2021年~2033年
表8. 米国の末梢神経刺激装置市場、適応症別、百万米ドル、2021年~2033年
表9. 米国の末梢神経刺激装置市場、作用機序別、百万米ドル、2021年~2033年
表10. 米国の末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表11. カナダの末梢神経刺激装置市場(種類別)、百万米ドル、2021年~2033年
表12. カナダの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表13. カナダの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表14. カナダの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表15. ドイツの末梢神経刺激装置市場(種類別)、百万米ドル、2021年~2033年
表16. ドイツの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表17. ドイツの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表18. ドイツの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表19. オーストラリアの末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年
表20. オーストラリアの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表21. オーストラリアの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表22. オーストラリアの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表23. 英国の末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年
表24. 英国の末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表25. 英国の末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表26. 英国の末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表27. イタリアの末梢神経刺激装置市場(種類別)、百万米ドル、2021年~2033年
表28. イタリアの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表29. イタリアの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表30. イタリアの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表31. スペインの末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年
表32. スペインの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表33. スペインの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表34. スペインの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表35. デンマークの末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年
表36. デンマークの末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表37. デンマークの末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表38. デンマークの末梢神経刺激装置市場(エンドユーザー別)、百万米ドル、2021年~2033年
表39. その他の地域(フランス、日本、レバノン、イスラエル)の末梢神経刺激装置市場(タイプ別)、百万米ドル、2021年~2033年
表40. その他の地域(フランス、日本、レバノン、イスラエル)の末梢神経刺激装置市場(適応症別)、百万米ドル、2021年~2033年
表41. その他の地域(フランス、日本、レバノン、イスラエル)の末梢神経刺激装置市場(作用機序別)、百万米ドル、2021年~2033年
表42. その他の地域(フランス、日本、レバノン、イスラエル)の末梢神経刺激装置市場:エンドユーザー別、百万米ドル、2021年~2033年
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出および予測
図5 市場の策定および検証
図6 末梢神経刺激装置市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析 (現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 国別市場:主なポイント
図14 末梢神経刺激装置市場(タイプ別、2021年~2033年) (百万米ドル)
図15 末梢神経刺激装置市場:一時的な経皮的システム別、2021年~2033年(百万米ドル)
図16 末梢神経刺激装置市場:ワイヤレス微小埋め込み型システム別、2021年~2033年(百万米ドル)
図17 末梢神経刺激装置市場、従来型IPGシステム別、2021年~2033年(百万米ドル)
図18 末梢神経刺激装置市場、適応症別、2021年~2033年(百万米ドル)
図19 末梢神経刺激装置市場、多裂筋機能回復刺激向け、2021年~2033年 (百万米ドル)
図20 末梢神経刺激装置市場、末梢神経障害性疼痛および術後・外傷性疼痛向け、2021年~2033年(百万米ドル)
図21 末梢神経刺激装置市場(作用機序別)、2021年~2033年(百万米ドル)
図22 末梢神経刺激装置市場(外部直接電源用)、2021年~2033年(百万米ドル)
図23 末梢神経刺激装置市場、経皮ワイヤレス給電別、2021年~2033年(百万米ドル)
図24 末梢神経刺激装置市場、内蔵バッテリー駆動別、2021年~2033年 (百万米ドル)
図25 末梢神経刺激装置市場、エンドユーザー別、2021年~2033年(百万米ドル)
図26 末梢神経刺激装置市場、病院外来部門向け、2021年~2033年 (百万米ドル)
図27 末梢神経刺激装置市場、外来手術センター向け、2021年~2033年(百万米ドル)
図28 末梢神経刺激装置市場、外来疼痛介入クリニック/OBL向け、2021年~2033年(百万米ドル)
図29 国別見通し、2024年および2033年
図30 米国における末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図31 カナダにおける末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図32 ドイツの末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図33 オーストラリアの末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図34 英国の末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図35 イタリアの末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図36 スペインの末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図37 デンマークの末梢神経刺激装置市場、2021年~2033年(百万米ドル)
図38 その他の地域(フランス、日本、レバノン、イスラエル)の末梢神経刺激装置市場、2021年~2033年(百万米ドル)









