主な市場動向と洞察
- 製品別:2025年には、口腔内保湿・唾液管理機器セグメントが、売上高シェア25.7%で市場をリードしました。
- 用途別:2025年には、外科・歯科処置セグメントが、売上高シェア38.1%で市場をリードしました。
- 患者層別:2025年には、成人セグメントが売上高シェア56.6%で市場をリードしました。
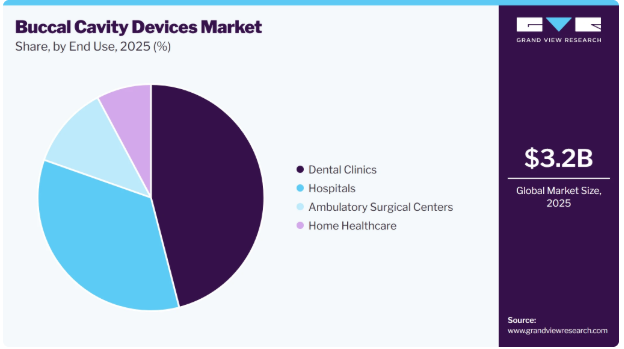
- 流通チャネル別:2025年には、歯科医院セグメントが売上高シェア46.0%で市場をリードしました。
- 最終用途別:2025年には、医療機器販売代理店セグメントが売上高シェア46.5%で市場をリードしました。
地域別のハイライト
- 最大の市場:北米(2025年の売上高シェア33.6%)
- 最も成長が著しい市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
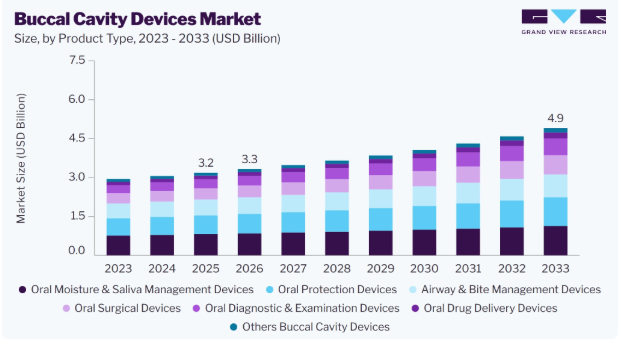
2025年の市場規模:32億米ドル
- 2026年の市場規模:33億米ドル
- 2033年の予測市場規模:49億米ドル
- CAGR(2026年~2033年):5.7%
さらに、口腔内カメラなどの機器の進歩は、診断精度、患者とのコミュニケーション、および臨床ワークフローの効率を向上させることで、口腔内機器市場の成長に大きく寄与しています。最新の口腔内カメラは、高解像度の画像、リアルタイム表示、LED照明、オートフォーカス機能に加え、デジタル歯科記録や治療計画ソフトウェアとのシームレスな連携を実現しています。これらの技術により、臨床医は虫歯、歯周病、亀裂、その他の口腔内の異常を早期に検出できるほか、チェアサイドでの画像表示を通じて患者様の理解を深めることが可能になります。例えば、2025年3月、ACTEON社は歯科診断と臨床ワークフローの効率化を図るため、IDS 2025において「C20 Full HD」口腔内カメラを発売しました。このカメラは、フルHD画像撮影機能、AIS 5.5ソフトウェアとの統合、およびWindows、Mac、TWAINシステムとの互換性を備えており、診療現場へのシームレスな導入が可能です。
口腔疾患の負担増が口腔内機器の需要を牽引:
世界的に高い口腔疾患の負担が、診断、治療、予防、および患者ケアに使用される口腔内機器の需要を引き続き牽引しています。虫歯、歯周病、口腔がん、歯の喪失が広く見られることから、定期的な歯科検診、修復処置、口腔外科手術、および予防的介入の必要性が高まっています。これにより、病院、歯科医院、外来手術センターにおいて、口腔診断・検査機器、唾液管理システム、口腔外科用器具、口腔内薬剤送達デバイス、および口腔保護製品の導入が促進されています。
オーラル・ヘルス財団によると、2026年においても、口腔疾患は世界的に最も一般的な健康問題の一つであり続け、数十億人の人々に影響を及ぼし、予防、診断、治療を目的とした口腔医療サービスに対する大きな需要を生み出しています。
主な統計データは以下の通りです:
世界中で約35億人が口腔疾患に罹患しています。
未治療の虫歯は、世界的に最も一般的な健康問題です。
約20億人が永久歯の虫歯に悩まされています。
約5億1400万人の子どもが乳歯の虫歯に罹患しています。
- 重度の歯周病は成人の約19%に影響を及ぼしており、世界中で10億件以上の症例に上ります。
- 口腔がんは、世界中で年間約39万件の新規症例を占めています。
拡大する歯科ツーリズムが口腔内機器の需要を牽引しています:
この業界は、特に新興国における歯科ツーリズムの拡大や、費用対効果の高い歯科治療の普及の恩恵を受けています。インプラント、審美歯科、矯正歯科、根管治療、口腔外科手術を受ける海外からの患者数の増加に伴い、口腔診断・検査用機器(口腔鏡、頬引き器、口腔内カメラ)、口腔外科用機器(組織引き器、外科用口開器)、および口腔内湿潤・唾液管理用機器(唾液吸引器、口腔吸引チップ)の利用が拡大しています。例えば、2026年2月時点で、Dentzz Dentalによると、インドにおける歯科インプラント治療の費用は、1本あたり通常800~1,500米ドルであるのに対し、米国では1本あたり3,000~5,000米ドルであり、約60~85%の費用削減につながっています。手頃な価格の治療、国際的に認められたインプラントシステム、デジタルデンティストリー技術、そして確立された滅菌プロトコルが相まって、米国、英国、オーストラリアからの患者を引き続き惹きつけており、それによって歯科医院や専門センター全体における口腔内機器への需要を支えています。
市場の動向
口腔疾患の有病率の増加、歯科処置件数の増加、そして予防的かつ低侵襲な口腔医療への重視の高まりにより、この業界は着実な成長を遂げています。病院、歯科医院、外来手術センター、在宅医療の現場において、経口薬送達デバイス、口腔診断・検査器具、気道管理デバイス、口腔外科用器具、唾液管理製品、および口腔保護デバイスの需要が高まっています。さらに、人間工学に基づいた設計や使い捨てデバイスの設計における進歩、デジタルデンティストリーの拡大、在宅口腔ケアソリューションの普及、および小児・高齢者の口腔保健に対する意識の高まりが、市場を後押ししています。加えて、歯科医療インフラの拡充、医療費の増加、そして患者の安全、感染管理、臨床効率に焦点を当てた継続的な製品革新が、予測期間を通じて持続的な市場成長を支えると見込まれています。
市場の集中度と特徴
この業界は、口腔医療のあらゆる分野において、臨床効率、患者の安全性、および使いやすさの向上に焦点を当てた継続的なイノベーションが特徴となっています。メーカー各社は、人間工学に基づいた口腔外科用器具、使い捨て口腔ケア機器、改良された唾液管理システム、小児向けの薬剤投与デバイス、デジタル統合型口腔診断ツールなどの先進的なソリューションを開発しています。また、イノベーションは、感染管理、使い捨て機器の導入、および歯科処置のための視覚化技術の向上にも注力されています。
この業界では、歯科技術のポートフォリオを拡大し、流通能力を強化し、口腔ケア、外科、診断の各分野にわたる製品ラインナップを充実させようとする企業を原動力として、適度な合併・買収活動が見られています。戦略的な買収は、デジタルデンティストリー、歯科用器具、専門的な口腔ケア製品、および医療用消耗品における能力の拡大に重点が置かれています。こうした活動により、メーカーは歯科医院、病院、専門医療センターにわたり、より幅広い製品ポートフォリオと統合されたソリューションを提供することが可能となります。
口腔内デバイスの開発および商品化において、規制への準拠は重要な役割を果たしており、特に経口薬物送達デバイス、外科用器具、気道管理製品、および診断技術においてその重要性は高いです。メーカーは、材料の安全性、生体適合性、滅菌バリデーション、感染予防、および品質管理システムに関する要件を遵守しなければなりません。主要市場においては、医療機器が市場承認を得る前に、米国FDAの医療機器規制や欧州医療機器規則(EU MDR 2017/745)などの規制要件を満たす必要があります。
この業界は、用途に応じて、代替手段や従来の歯科用器具との競争に直面しています。例えば、日常的な歯科検診においては、従来の口腔検査用器具が高度なデジタル診断機器に取って代わる可能性があり、手動式の口腔ケア製品は、専門的な口腔保護や唾液管理ソリューションと競合する可能性があります。しかし、精度、安全性、処置効率の向上により、複雑な歯科処置、外科的用途、小児への投薬、および専門的な口腔ケアにおいては、依然として高度な口腔内デバイスが好まれています。
口腔内デバイスへの需要は、歯科医院、病院、外来手術センター、専門口腔ケアセンター、および在宅医療の現場に集中しています。歯科医院や専門センターは、口腔診断機器、外科用器具、矯正歯科用機器、および予防的口腔ケア製品の利用頻度が高いため、主要なユーザーとなっています。病院や外来手術センターは、気道管理機器、口腔外科用器具、および唾液管理製品の導入を通じて、市場に大きく貢献しています。
製品に関する洞察
口腔内湿潤・唾液管理機器セグメントが市場を支配しており、2025年には世界の売上高の25.7%を占めました。この優位性は、定期的な歯科検診、修復処置、口腔外科手術、歯内療法、矯正処置において、唾液吸引器、口腔吸引チップ、唾液収集装置が広く使用されていることに支えられています。これらの機器は、手術野を乾燥した状態に保ち、視認性を向上させ、汚染を低減し、処置の効率を高めるために不可欠です。歯科処置件数の増加、感染予防への重視の高まり、および病院や歯科医院における使い捨て唾液管理製品の採用拡大が、このセグメントの需要をさらに強めています。
口腔診断・検査機器セグメントは、デジタルデンティストリーの導入拡大、口腔疾患の早期発見への重視の高まり、および正確なチェアサイド診断への需要増加により、予測期間中に最も高い成長率を示すと予想されます。予防歯科、修復処置、矯正歯科、口腔外科における口腔内カメラ、口腔鏡、頬引き、舌圧子の使用拡大が、このセグメントの成長を支えています。例えば、2024年5月の米国疾病予防管理センター(CDC)の報告によると、未治療の虫歯などの口腔健康状態は依然として高い有病率を示しており、米国の20~64歳の成人の約21%が少なくとも1つの未治療の虫歯を抱えていることが明らかになっており、定期的な口腔検診と早期診断処置の必要性が引き続き強調されています。
用途に関する洞察
外科・歯科処置セグメントは市場をリードしており、2025年には世界の売上高の38.1%を占めました。この優位性は、歯科インプラント、抜歯、歯周治療、歯内療法、口腔外科手術において、口腔外科用器具、組織リトラクター、外科用口開器、唾液吸引器、および口腔検査用機器が広く好まれていることに支えられています。複雑な歯科処置の件数増加、低侵襲技術の普及拡大、および処置の可視性と感染管理の向上に対する需要の高まりが、臨床現場における口腔内デバイスの利用を促進しています。
矯正歯科処置セグメントは、矯正治療への需要の高まり、クリアアライナーや固定式矯正装置の採用拡大、および審美歯科矯正に対する意識の高まりにより、予測期間中に最も高い成長率を示すと予想されます。矯正歯科の診断、治療計画、および経過観察において、口腔内カメラ、頬リトラクター、口腔鏡、バイトガード、口腔検査装置の使用が増加していることが、このセグメントの成長を支えています。例えば、米国矯正歯科医師会(AAO)の「2025年矯正歯科の経済状況および患者数調査」によると、AAO会員1人あたりの矯正治療中の患者数は、2022年の574人から2024年には696人に増加し、同調査の歴史上最も多い患者数を記録しました。米国およびカナダのAAO会員において、現在矯正治療を受けている患者の推定総数は、約666万人に達しました。
患者層に関する分析
成人セグメントが市場を牽引し、2025年の世界売上高の56.6%を占めました。この優位性は、定期的な歯科検診、修復処置、歯科インプラント、歯周治療、口腔外科手術を受ける成人患者の間で、口腔診断・検査機器、口腔外科用機器、および口腔内湿潤・唾液管理機器の利用率が高いことに支えられています。加齢に伴い、虫歯、歯周病、歯の喪失、および複雑な歯科疾患の発生率が高まることから、口腔内カメラ、口腔鏡、頬引き器、唾液吸引器、口腔吸引チップ、組織引き器、および外科用口開器を必要とする処置において、成人が主要な患者層となっています。
高齢者のセグメントは、加齢に伴う口腔健康状態の有病率の増加、修復歯科処置への需要の高まり、および高齢患者における口腔検査・支持的ケア用機器へのニーズの高まりにより、予測期間中に最も高い成長率を示すと予想されます。高齢人口の増加に伴い、歯の喪失、歯周病、口腔乾燥症、その他の口腔疾患の発生率が高まっており、これが口腔診断・検査機器、口腔内湿潤・唾液管理機器、および口腔外科用機器の導入を促進しています。例えば、WHOによると、世界の60歳以上の人口は、2020年の10億人から2030年までに14億人へ増加し、2050年には21億人に達すると予測されています。この人口動態の変化により、歯科検診、予防的口腔ケア、および修復処置への需要が高まると見込まれ、高齢者層における口腔内機器の利用を後押しするものと予想されます。
流通チャネルに関する分析
歯科医院セグメントは、2025年に世界の売上高の46.0%を占め、医療機器市場を牽引しました。この優位性は、世界中で民間歯科医院、専門歯科センター、および組織化された歯科医療ネットワークが継続的に拡大していることに支えられています。歯科施設数の増加に伴い、定期検診、修復処置、矯正治療、および軽度の口腔外科手術で使用される口腔診断・検査用機器、口腔内湿潤・唾液管理用機器、口腔外科用機器、および口腔保護用機器への需要が高まっています。例えば、2026年2月、Clove Dental社は1日で48の新規クリニックを開設し、26都市にまたがる715カ所のネットワークへと拡大しました。この拡大は、技術主導の運営と標準化された歯科医療サービスに支えられ、インドにおける組織化された歯科医療分野での同社の継続的な成長を示すものでした。
在宅医療セグメントは、在宅での口腔ケアへの志向の高まり、高齢人口の増加、およびセルフケアや口腔衛生支援機器の普及拡大により、予測期間中に最も高い成長率を示すと予想されます。このセグメントは、口腔内保湿管理機器、唾液採取機器、口腔内ディスペンサー、薬剤塗布器の利用拡大の恩恵を受けており、これらにより、慢性疾患を持つ患者、高齢者、および長期ケアを必要とする方々が、従来の医療現場以外でも口腔の健康を管理できるようになっています。
最終用途に関する洞察
医療機器販売代理店セグメントが市場を支配しており、2025年には世界の売上高の46.5%を占めました。この優位性は、確立された流通ネットワーク、歯科医院や病院との強固な関係、および口腔内スキャナーや画像診断装置などの高度な歯科機器について、製品の供給、設置サポート、トレーニング、アフターサービスを提供できる能力によって支えられています。また、販売代理店は、物流上の障壁を軽減し、専門的な歯科技術へのアクセスを改善することで、メーカーが多様な医療現場に市場を拡大することを可能にしています。
Eコマースセグメントは、予測期間中に最も高い成長率を示すと予想されています。この成長は、オンライン購入プラットフォームの普及拡大、歯科製品のデジタルアクセスの向上、利便性の高い調達方法への嗜好の高まり、およびメーカーやサードパーティのEコマースチャネルを通じた歯科機器の入手可能性の拡大によって牽引されています。デジタルヘルスケアエコシステムの成長や、歯科専門家や歯科医院におけるオンライン注文の受容拡大も、このセグメントの拡大をさらに後押ししています。
地域別インサイト
北米は市場を支配しており、2025年には33.6%という最大の売上高シェアを占めました。北米の口腔内デバイス市場は、先進的な口腔医療インフラ、高い歯科医療費支出、デジタルデンティストリーの普及拡大、そして歯科医院、病院、外来手術センターの強力な存在感に支えられています。また、多数の歯科専門家が在籍していることや、先進的な歯科技術への継続的な投資により、あらゆる臨床現場において革新的な口腔内ソリューションの導入が促進されています。例えば、米国歯科医師会(ADA)ヘルス・ポリシー・インスティテュートによると、2024年時点で米国には202,485人の現役歯科医師がおり、これは先進的な口腔医療技術を採用できる強力な臨床人材基盤を反映しています。この広範な医療提供者基盤に加え、デジタル歯科への投資や近代的な歯科インフラへの投資の増加が、北米市場の持続的な成長を支えています。
米国の口腔内デバイス市場の動向
米国の口腔内デバイス市場は、歯科医療費の高水準、先進的な口腔ケアソリューションへの需要の高まり、予防歯科の普及拡大、および歯科医院や専門医療施設の拡大により、着実な成長を遂げています。同国の強固な医療インフラと口腔健康の向上への注力が、口腔診断デバイス、手術器具、唾液管理製品、気道管理デバイス、および経口薬物送達システムの導入を支えています。例えば、米国歯科医師会(ADA)によると、2024年の米国の歯科医療費は約1,890億米ドルに達し、口腔保健サービスや歯科インフラへの継続的な投資を反映しています。歯科医療費は2023年と比較して約70億米ドル増加し、年間成長率は約4%となりました。歯科医療費の持続的な増加は、歯科医院、病院、専門医療施設で利用される高度な口腔内医療機器への需要を支えています。
欧州の口腔内デバイス市場の動向
欧州の口腔内デバイス市場は、口腔保健への意識の高まり、先進的な歯科治療の普及拡大、そしてドイツ、フランス、英国、イタリア、スペインなどの主要経済国における強固な医療インフラを背景に、着実な成長を遂げています。この地域は、確立された歯科診療体制、低侵襲治療の普及率の高さ、および口腔診断・外科・予防ケア用デバイスへの需要増加という恩恵を受けています。規制基準、技術革新、そして近代的な歯科施設への投資が、病院、歯科医院、専門医療センターにおける先進的な口腔内機器の導入を後押ししています。
英国の口腔内機器市場は、口腔検査機器、予防歯科ソリューション、および先進的な治療支援器具に対する需要の高まりに支えられています。特に小児や高齢者層における歯科疾患の症例増加に伴い、早期診断と効果的な口腔ケア管理の必要性が高まっています。例えば、2025年9月、NHSイングランドの報告によると、2024/2025年度にイングランドの病院には、虫歯を原因として5~9歳の児童21,162人が入院しており、口腔健康状態が引き続き抱える課題と、診断および予防アプローチの改善が必要であることを浮き彫りにしています。こうした口腔医療需要の高まりは、NHS施設や民間の歯科医院における口腔内機器の導入を後押しすると予想されます。
アジア太平洋地域の口腔内デバイス市場の動向
アジア太平洋地域の口腔内デバイス市場は、歯科インフラの拡充、口腔保健への意識の高まり、歯科処置件数の増加、および先進的な口腔診断・治療技術の普及に支えられ、予測期間中に最も急速な成長を遂げると見込まれています。インド、中国、日本、韓国などの国々では、民間の歯科医院、専門の口腔ケアセンター、病院内の歯科部門が急速に拡大しており、口腔診断機器、手術器具、唾液管理システム、気道管理機器、経口薬送達製品に対する需要が高まっています。例えば、2026年4月、Eka Dental Care社は、2027年度までに直営クリニックを25カ所以上に拡大する計画を発表しました。これにより、ムンバイ大都市圏での存在感を強化するとともに、プネやベンガルールなどのティア1都市へ進出することで、標準化され手頃な価格の歯科医療へのアクセスを向上させる方針です。こうした組織化された歯科医療ネットワークの拡大と、近代的な歯科インフラへの投資が、アジア太平洋地域全体における口腔内デバイスの普及を後押しすると予想されます。
中国の口腔内デバイス市場は、歯科医療への投資増加、民間歯科医院の拡大、および先進的な歯科技術の導入により、著しい成長を遂げています。歯科医療提供者が臨床効率と治療成果の向上に注力する中、同国では口腔検査デバイス、口腔内診断システム、矯正歯科用デバイス、口腔外科用器具、および唾液管理製品の利用が増加しています。デジタルデンティストリー、人工知能(AI)ベースの診断ソリューション、および統合された歯科ワークフローの採用拡大が、市場の拡大をさらに後押ししています。さらに、国内の医療機器メーカーの存在や、医療へのアクセス向上を目的とした政府の取り組みにより、中国の都市部および新興地域における口腔内機器の入手可能性と普及が促進されています。
ラテンアメリカの口腔内機器市場の動向
ラテンアメリカの口腔内機器市場は、審美歯科への需要の高まり、民間歯科ネットワークの拡大、および先進的な口腔医療サービスへのアクセス改善に牽引され、予測期間中に着実な成長が見込まれています。ブラジルやアルゼンチンなどの国々では、審美歯科治療や低侵襲治療を好む患者が増加していることから、口腔診断機器、口腔外科用器具、矯正歯科用補助器具、および予防的口腔ケアソリューションへの需要が高まっています。ブラジルには歯科専門家の基盤が充実しており、手頃な価格の歯科治療を受けられる目的地としての評判が高まっていることから、専門クリニックにおける先進的な口腔内機器の導入が後押しされています。
MEA(中東・アフリカ)の口腔内機器市場の動向
中東・アフリカ(MEA)地域の口腔内機器市場は、医療ツーリズムの増加、医療インフラの近代化、および高品質な歯科医療サービスへの需要の高まりにより、成長を遂げています。アラブ首長国連邦(UAE)、サウジアラビア、クウェートなどの国々は、歯科ツーリズムの目的地として台頭しており、審美歯科、インプラント治療、および高度な口腔治療を求める海外からの患者を惹きつけています。これにより、口腔診断機器、外科用器具、および治療を支援する口腔ケア製品への需要が高まっています。さらに、政府主導の医療変革プログラムや民間専門クリニックへの投資が、先進的な歯科技術の導入を後押ししています。例えば、サウジアラビアの「ビジョン2030」医療イニシアチブでは、民間セクターの参画や、専門医療施設の拡充を含む医療サービスの近代化が推進されています。こうした動向は、同地域の病院や歯科医院における口腔内デバイスの導入を後押しすると予想されます。
口腔内医療機器市場の主要企業に関する洞察
口腔内医療機器市場の主要企業には、Medtronic, Teleflex Incorporated, Ambu A/S, ICU Medical, Inc., Becton, Dickinson and Company (BD), SGH Medical Pharma, Aptar Pharma, Ivoclar, Karl Storz SE & Co. KG, B. Braun SE, Integra LifeSciences, Aesculap (B. Braun), Henry Schein Inc.などが挙げられます各社は、業界における競争優位性を確立するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
口腔内デバイス市場の主要企業:
世界のbuccal cavity devices市場における主要な企業には、以下のようなものがあります:
- メドトロニック
- テレフレックス・インコーポレイテッド
- アンブ・A/S
- ICUメディカル社
- ベクトン・ディキンソン・アンド・カンパニー(BD)
- SGHメディカル・ファーマ
- アプター・ファーマ
- イヴォクラール
- カール・ストルツSE & Co. KG
- B.ブラウンSE
- インテグラ・ライフサイエンシズ
- エスクラップ(B.ブラウン)
- スクラール・サージカル・インスツルメンツ
- フー・フリーディ(カンテル/モルンリッケ傘下)
- ヘンリー・シャイン社
最近の動向:
- 2026年3月、ケアストリーム・デンタルは、より鮮明な臨床画像の撮影、患者とのコミュニケーションの向上、および既存のデジタルワークフローとのシームレスな統合を目的とした高解像度画像ソリューション「CS 1300」口腔内カメラを発売しました。このデバイスは、効率的な記録作成をサポートし、患者様がご自身の口腔の健康状態や治療選択肢をより深く理解できるよう支援します。
「CS 1300は、歯科チームの日常業務に自然に溶け込む技術を提供するという当社の取り組みを体現しています」と、ケアストリーム・デンタルのグローバル・ビジネスライン・マネジメント担当ディレクター、ステファン・ヴァルレ氏は述べました。「鮮明で詳細な画像とシームレスな統合を実現することで、効率的で連携の取れたワークフローを維持しつつ、診療所が患者様とより効果的にコミュニケーションを図れるよう支援しています。」
- 2025年3月、OMNIVISION社とBiotech Dental社は、OMNIVISION社の医療用小型カメラモジュールを、Biotech Dental社の「Scan4All Iris by Starck 3D」口腔内スキャナーに統合するための提携を発表しました。この提携は、高度な画像技術を通じて、歯科分野における可視化を強化し、デジタル歯科医療の向上を目指すものです。
「OMNIVISION社と提携した理由は、同社が歯科用途向けに幅広い画像ソリューションを提供しているからです。最も重要な点は、OMNIVISION社のカメラモジュールが医療および歯科市場向けに特別に開発・テストされており、長寿命であることです。これにより、当社の口腔内スキャナーはその価値を維持し、お客様にとって高品質なソリューションであり続けることが保証されます」と、Biotech DentalのCEO、フィリップ・ヴェラン氏は述べています。
頬腔用デバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、患者グループ、最終用途、流通チャネル、および地域に基づいて、世界の頬腔用デバイス市場レポートをセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 経口薬物送達デバイス
- 頬腔用シリンジ
- 経口ディスペンサー
- 薬剤塗布器
- 気道・咬合管理デバイス
- 口腔咽頭用気道確保器具
- 口開器
- バイトガード
- 口腔保護デバイス
- マウスガード
- 口腔用スプリント
- 口腔診断・検査用デバイス
- 口腔鏡
- 頬開大器
- 舌圧子
- 口腔内カメラ
- 口腔外科用デバイス
- 組織開大器
- 外科用口開器
- 口腔内湿潤・唾液管理用デバイス
- 唾液吸引器
- 唾液採取用デバイス
- 口腔用吸引チップ
- その他の口腔内デバイス
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 薬剤投与
- 外科・歯科処置
- 気道管理
- 口腔衛生・予防ケア
- 診断・検査
- 矯正歯科処置
- 患者層別見通し(売上高、10億米ドル、2021年~2033年)
- 小児
- 成人
- 高齢者
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 歯科医院
- 外来手術センター
- 在宅医療
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 直接販売
- 医療機器販売代理店
- 小売薬局
- 病院薬局
- Eコマース
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と調査範囲
1.1. 市場セグメンテーションと調査範囲
1.1.1. 製品
1.1.2. 用途
1.1.3. 患者層
1.1.4. 最終用途
1.1.5. 流通チャネル
1.1.6. 地域範囲
1.1.7. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル 1)
1.7.1.1. アプローチ 1:商品フロー・アプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次資料一覧
1.8.2. 一次資料一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 口腔内デバイス市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連/付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 口腔疾患の有病率の上昇
3.2.1.2. デジタル歯科および口腔内画像診断の普及拡大
3.2.1.3. 小児用口腔ケア機器に対する需要の高まり
3.2.1.4. 歯科および口腔外科手術件数の増加
3.2.1.5. 在宅医療および自己投与用機器の拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 歯科用機器に対する保険償還範囲の限定
3.2.2.2. 高度な口腔用機器に対する厳しい規制要件
3.2.3. 市場機会の分析
3.2.3.1. AI搭載の口腔内診断機器
3.2.3.2. 高齢人口の増加と唾液管理ソリューション
3.2.3.3. 小児向けの経口薬物送達システム
3.2.3.4. 低侵襲歯科処置の拡大
3.2.3.5. Eコマースおよび消費者直販型口腔ケア製品の成長
3.2.4. 市場の課題分析
3.2.4.1. 感染管理および滅菌要件
3.2.4.2. 新興のデジタル口腔技術における標準化の欠如
3.3. 口腔内デバイス市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2.
買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者による脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 頬腔用デバイス市場:製品別予測およびトレンド分析
4.1. セグメント概要
4.2. 世界の頬腔用デバイス市場:製品別動向分析(2025年および2033年、10億米ドル)
4.3. 製品別、2021年から2033年までの世界の頬腔用デバイス市場規模および動向分析(10億米ドル)
4.4. 経口薬送達デバイス
4.4.1. 経口薬送達デバイスの市場収益推計および予測、2021年~2033年(10億米ドル)
4.4.2. 頬腔用シリンジ
4.4.2.1. 頬粘膜用シリンジ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.3. 経口ディスペンサー
4.4.3.1. 経口ディスペンサー市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.4. 薬剤投与器具
4.4.4.1. 薬剤投与器具市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 気道・咬合管理デバイス
4.5.1. 気道・咬合管理デバイスの市場収益推計および予測、2021年~2033年(10億米ドル)
4.5.2. 口腔咽頭気道
4.5.2.1. 口腔咽頭気道市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.3. 口開器
4.5.3.1. マウスギャグ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.4. バイトガード
4.5.4.1. バイトガード市場の収益予測および見通し、2021年~2033年(10億米ドル)
4.6. 口腔保護装置
4.6.1. 口腔保護装置市場の収益予測および見通し、2021年~2033年(10億米ドル)
4.6.2. マウスガード
4.6.2.1. マウスガード市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6.3. 口腔スプリント
4.6.3.1. 口腔スプリント市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.
口腔診断・検査機器
4.7.1. 口腔診断・検査機器市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2. 口腔鏡
4.7.2.1. 口腔鏡市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.7.3. 頬開器
4.7.3.1. 頬開器市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.7.4. 舌圧子
4.7.4.1. 舌圧子市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.7.5. 口腔内カメラ
4.7.5.1. 口腔内カメラ市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.8. 口腔外科用機器
4.8.1. 口腔外科用機器市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.8.2. 組織リトラクター
4.8.2.1. 組織リトラクター市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.8.3. 外科用口開器
4.8.3.1. 外科用口開器市場の収益推計および予測、2021年~2033年(10億米ドル)
4.9. 口腔内湿潤・唾液管理用医療機器
4.9.1. 口腔内湿潤・唾液管理デバイスの市場収益の推計および予測、2021年~2033年(10億米ドル)
4.9.2. 唾液吸引器
4.9.2.1. 唾液吸引器の市場収益の推計および予測、2021年~2033年(10億米ドル)
4.9. 3. 唾液採取デバイス
4.9.3.1. 唾液採取デバイスの市場収益の推計および予測、2021年~2033年(10億米ドル)
4.9.4. 口腔吸引チップ
4.9.4. 1. 口腔吸引チップ市場の収益推計および予測、2021年~2033年(10億米ドル)
4.10. その他の頬腔用デバイス
4.10.1. その他の頬腔用デバイスの市場収益推計および予測、2021年~2033年(10億米ドル)
第5章 頬腔用デバイス市場:用途別推計および動向分析
5.1. セグメント概要
5.2. 世界の頬腔用デバイス市場:用途別推移分析、2025年および2033年(10億米ドル)
5.3.
用途別、2021年~2033年の世界の口腔内デバイス市場規模および動向分析(10億米ドル)
5.4. 薬剤投与
5.4.1. 薬剤投与市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. 外科および歯科処置
5.5.1. 外科および歯科処置市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. 気道管理
5.6.1. 気道管理市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. 口腔衛生および予防ケア
5.7.1. 口腔衛生および予防ケア市場の収益推計および予測、2021年~2033年(10億米ドル)
5.8. 診断および検査
5.8.1. 診断・検査市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.9. 矯正歯科治療
5.9.1. 矯正歯科治療市場の売上高推計および予測、2021年~2033年 (10億米ドル)
第6章 頬腔用デバイス市場:患者グループ別の推計および動向分析
6.1. セグメント・ダッシュボード
6.2. 世界の頬側腔内デバイス市場:患者グループ別の推移分析、2025年および2033年(10億米ドル)
6.3. 世界の頬側腔内デバイス市場規模およびトレンド分析(患者グループ別、2021年~2033年)(10億米ドル)
6.4. 小児
6.4.1. 小児市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. 成人
6.5.1. 成人市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.6. 高齢者
6.6.1. 高齢者向け市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章. 頬側腔用デバイス市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の頬側腔用デバイス市場:最終用途別の推移分析、2025年および2033年(10億米ドル)
7.3. 世界の頬側腔用デバイス市場規模および動向分析(用途別、2021年~2033年)(10億米ドル)
7.4. 病院
7.4.1. 病院市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.5. 歯科医院
7.5.1. 歯科医院市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.6. 外来手術センター
7.6.1.
外来手術センター市場の収益推計および予測、2021年~2033年(10億米ドル)
7.7. 在宅医療
7.7.1. 在宅医療市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 頬腔用デバイス市場:流通チャネルの推計および動向分析
8.1. セグメントダッシュボード
8.2. 世界の頬腔用デバイス市場:流通チャネルの推移分析、2025年および2033年(10億米ドル)
8.3. 流通チャネル別、世界の頬腔用医療機器市場の規模および動向分析、2021年~2033年(10億米ドル)
8.4. 直接販売
8.4.1. 直接販売市場の売上高推計および予測、2021年~2033年(10億米ドル)
8.5. 医療機器卸売業者
8.5.1. 医療機器販売代理店の市場収益の推計および予測、2021年~2033年(10億米ドル)
8.6. 小売薬局
8.6.1. 小売薬局の市場収益の推計および予測、2021年~2033年(10億米ドル)
8.7. 病院薬局
8.7.1. 病院薬局市場の収益推計および予測、2021年~2033年(10億米ドル)
8.8. Eコマース
8.8.1. Eコマース市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章 口腔内デバイス市場:地域別推計および製品、用途、患者グループ、最終用途別の動向分析
9.1. 地域別ダッシュボード
9.2. 市場規模および動向分析(2021年~2033年)
9.3. 北米
9.3.1. 北米の頬腔用デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 米国
9.3.2.1. 主要国の動向
9.3.2.2. 競争状況
9.3.2.3. 規制の枠組み
9.3.2.4. 償還状況
9.3.2.5. 米国の口腔内デバイス市場の推計および予測(2021年~2033年、10億米ドル)
9.3.3. カナダ
9.3.3.1. 主要国の動向
9.3.3.2. 競争環境
9.3.3.3. 規制の枠組み
9.3.3.4. 保険償還の動向
9.3.3.5. カナダの頬腔用デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.3.4. メキシコ
9.3.4.1. 主要な国別動向
9.3.4.2. 競争環境
9.3.4.3. 規制の枠組み
9.3.4.4. 償還状況
9.3.4.5. メキシコの口腔内デバイス市場の推計および予測、2021年~2033年
(10億米ドル)
9.4. 欧州
9.4.1. 欧州の口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.2. 英国
9.4.2.1. 主要な国別動向
9.4.2.2. 競争環境
9.4.2.3. 規制の枠組み
9.4.2.4. 償還状況
9.4.2.5. 英国の口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.3. ドイツ
9.4.3.1. 主要国の動向
9.4.3.2. 競争環境
9.4.3.3. 規制の枠組み
9.4.3.4. 償還状況
9.4.3.5. ドイツの口腔内デバイス市場の推計および予測(2021年~2033年、10億米ドル)
9.4.4. フランス
9.4.4.1. 主要国の動向
9.4.4.2. 競争環境
9.4.4.3. 規制の枠組み
9.4.4.4. 償還状況
9.4.4.5. フランスの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.5. イタリア
9.4.5.1. 主要な国別動向
9.4.5.2. 競争環境
9.4.5.3. 規制の枠組み
9.4.5.4. 償還状況
9.4.5.5. イタリアの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.6. スペイン
9.4.6.1. 主要な国別動向
9.4.6.2. 競争状況
9.4.6.3. 規制の枠組み
9.4.6.4. 償還シナリオ
9.4.6.5. スペインの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要国の動向
9.4.7.2. 競争環境
9.4.7.3. 規制の枠組み
9.4.7.4. 償還状況
9.4.7.5. スウェーデンの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.8. デンマーク
9.4.8.1. 主要国の動向
9.4.8.2. 競争環境
9.4.8.3. 規制の枠組み
9.4.8.4. 償還状況
9.4.8.5. デンマークの頬腔用デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.9. ノルウェー
9.4.9.1. 主要な国別動向
9.4.9.2. 競争環境
9.4.9.3. 規制の枠組み
9.4.9.4. 償還状況
9.4.9.5. ノルウェーの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5. アジア太平洋地域
9.5.1. アジア太平洋地域の口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 競争環境
9.5.2.3. 規制の枠組み
9.5.2.4. 償還状況
9.5.2.5. 中国の口腔内デバイス市場の推定値および予測、2021年~2033年(10億米ドル)
9.5.3. 日本
9.5.3.1. 主要国の動向
9.5.3.2. 競争環境
9.5.3.3. 規制の枠組み
9.5.3.4. 保険償還のシナリオ
9.5.3.5. 日本の口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.4. インド
9.5.4.1. 主要な国内動向
9.5.4.2. 競争環境
9.5.4.3. 規制の枠組み
9.5.4.4. 償還のシナリオ
9.5.4.5. インドの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.5. 韓国
9.5.5.1. 主要国の動向
9.5.5.2. 競争環境
9.5.5. 3. 規制の枠組み
9.5.5.4. 保険償還の動向
9.5.5.5. 韓国における口腔内デバイス市場の推計および予測(2021年~2033年、10億米ドル)
9.5.6. オーストラリア
9.5.6.1. 主要な国別動向
9.5.6.2. 競争状況
9.5.6.3. 規制の枠組み
9.5.6.4. 保険償還の状況
9.5.6.5. オーストラリアの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.7. タイ
9.5.7.1. 主要国の動向
9.5.7.2. 競争環境
9.5.7.3. 規制の枠組み
9.5.7.4. 保険償還の動向
9.5.7.5. タイの口腔内デバイス市場の推計および予測、2021年~2033年
(10億米ドル)
9.6. ラテンアメリカ
9.6.1. ラテンアメリカの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. ブラジル
9.6.2.1. 主要な国別動向
9.6.2.2. 競争環境
9.6.2.3. 規制の枠組み
9.6.2.4. 償還状況
9.6.2.5. ブラジルの口腔内デバイス市場の推計および予測(2021年~2033年)(10億米ドル)
9.6.3. アルゼンチン
9.6.3.1. 主要国の動向
9.6.3.2. 競争環境
9.6.3.3. 規制の枠組み
9.6.3. 4. 償還状況
9.6.3.5. アルゼンチンの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7. 中東およびアフリカ
9.7.1. 中東およびアフリカの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.2. 南アフリカ
9.7.2.1. 主要国の動向
9.7.2.2. 競争状況
9.7.2.3. 規制の枠組み
9.7.2.4. 償還状況
9.7.2.5. 南アフリカの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.3. サウジアラビア
9.7.3.1. 主要な国別動向
9.7.3.2. 競争状況
9.7.3.3. 規制の枠組み
9.7.3.4. 保険償還の動向
9.7.3.5. サウジアラビアの口腔内デバイス市場の推計および予測(2021年~2033年、10億米ドル)
9.7.4. アラブ首長国連邦(UAE)
9.7.4.1. 主要国の動向
9.7.4.2. 競争環境
9.7.4.3. 規制の枠組み
9.7.4.4. 償還状況
9.7.4.5. アラブ首長国連邦(UAE)の口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.5. クウェート
9.7.5.1. 主要な国別動向
9.7.5.2. 競争状況
9.7.5.3. 規制の枠組み
9.7.5.4. 保険償還の状況
9.7.5.5. クウェートの口腔内デバイス市場の推計および予測、2021年~2033年(10億米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 2025年の企業別市場シェア分析
10.4. 企業ヒートマップ分析
10.5. 戦略マッピング
10.5.1. 事業拡大
10.5.2. 合併・買収
10.5.3. 提携・協業
10.5.4. 新技術の導入
10.5.5. 研究開発
10.5.6. 企業概要
10.5.7. メドトロニック
10.5.7.1. 企業概要
10.5.7.2. 財務実績
10.5.7.3. 製品のベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. テレフレックス社
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品のベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. アンブ・エー・エス
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. ICU Medical, Inc.
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品のベンチマーク
10.5.10.4. 戦略的取り組み
10.5.11. ベクトン・ディキンソン・アンド・カンパニー(BD)
10.5.11.1. 会社概要
10.5.11.2. 財務実績
10.5.11.3. 製品のベンチマーク
10.5.11.4. 戦略的取り組み
10.5.12. SGHメディカル・ファーマ
10.5.12.1. 会社概要
10.5.12.2. 財務実績
10.5.12.3. 製品ベンチマーク
10.5.12.4. 戦略的取り組み
10.5.13. アプター・ファーマ
10.5.13.1. 会社概要
10.5.13.2. 財務実績
10.5.13.3. 製品のベンチマーク
10.5.13.4. 戦略的取り組み
10.5.14. アイボクラール
10.5.14.1.
会社概要
10.5.14.2. 財務実績
10.5.14.3. 製品ベンチマーク
10.5.14.4. 戦略的取り組み
10.5.15. Karl Storz SE & Co. KG
10.5.15.1. 会社概要
10.5.15.2. 財務実績
10.5.15.3. 製品ベンチマーク
10.5.15.4. 戦略的取り組み
10.5.16. B. Braun SE
10.5.16.1. 会社概要
10.5.16.2. 財務実績
10.5.16.3. 製品のベンチマーク
10.5.16.4. 戦略的取り組み
10.5.17. インテグラ・ライフサイエンシズ
10.5.17.1. 会社概要
10.5.17.2. 財務実績
10.5.17.3. 製品ベンチマーク
10.5.17.4. 戦略的取り組み
10.5.18. エスクラップ(B. Braun)
10.5.18.1. 会社概要
10.5.18.2. 財務実績
10.5.18.3. 製品ベンチマーク
10.5.18.4. 戦略的取り組み
10.5.19. スクラー・サージカル・インスツルメンツ
10.5.19.1. 会社概要
10.5.19.2. 財務実績
10.5.19.3. 製品のベンチマーク
10.5.19.4. 戦略的取り組み
10.5.20. Hu-Friedy(Cantel/Mölnlycke 傘下の企業)
10.5.20.1. 会社概要
10.5.20.2. 財務実績
10.5.20.3. 製品のベンチマーク 10.5.20.4. 戦略的取り組み
10.5.21. ヘンリー・シャイン社
10.5.21.1. 会社概要
10.5.21.2. 財務実績
10.5.21.3. 製品のベンチマーク
10.5.21.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米の口腔内デバイス市場(製品別、10億米ドル)、2021年~2033年
表3 北米の口腔内デバイス市場:用途別(10億米ドル)、2021年~2033年
表4 北米の口腔内デバイス市場:患者グループ別(10億米ドル)、2021年~2033年
表5 北米の口腔内デバイス市場:最終用途別(10億米ドル)、2021年~2033年
表6 北米口腔内デバイス市場:流通チャネル別(10億米ドル)2021年~2033年
表7 米国口腔内デバイス市場:製品別(10億米ドル)2021年~2033年
表8 米国口腔内デバイス市場:用途別(10億米ドル)2021年~2033年
表9 米国口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表10 米国口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表11 米国口腔内デバイス市場、流通チャネル別、 (10億米ドル)2021年~2033年
表12 カナダの口腔内デバイス市場、製品別、(10億米ドル)2021年~2033年
表13 カナダの口腔内デバイス市場、用途別、(10億米ドル)2021年~2033年
表14 カナダの口腔内デバイス市場(患者グループ別)、(10億米ドル)2021年~2033年
表15 カナダの口腔内デバイス市場(最終用途別)、(10億米ドル)2021年~2033年
表16 カナダの口腔内デバイス市場、流通チャネル別(10億米ドル)2021年~2033年
表17 メキシコの口腔内デバイス市場、製品別(10億米ドル)2021年~2033年
表18 メキシコの口腔内デバイス市場、用途別(10億米ドル)2021年~2033年
表19 メキシコの口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表20 メキシコの口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表21 メキシコの口腔内デバイス市場、流通チャネル別(10億米ドル)2021年~2033年
表22 欧州の口腔内デバイス市場、製品別(10億米ドル)2021年~2033年
表23 欧州の口腔内デバイス市場、用途別(10億米ドル)2021年~2033年
表24 欧州の口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表25 欧州口腔内デバイス市場、製品別(10億米ドル)、2021年~2033年
表26 欧州口腔内デバイス市場、流通チャネル別(10億米ドル)、2021年~2033年
表27 ドイツ口腔内デバイス市場、製品別(10億米ドル)、2021年~2033年
表28 ドイツの口腔内デバイス市場、用途別、(10億米ドル)2021-2033
表29 ドイツの口腔内デバイス市場、患者グループ別、(10億米ドル)2021-2033
表30 ドイツの口腔内デバイス市場、最終用途別、(10億米ドル) 2021年~2033年
表31 ドイツの口腔内医療機器市場、製品別、(10億米ドル)2021年~2033年
表32 英国の口腔内医療機器市場、製品別、 (10億米ドル) 2021年~2033年
表33 英国の口腔内医療機器市場、用途別、(10億米ドル) 2021年~2033年
表34 英国の口腔内医療機器市場、患者グループ別、 (10億米ドル) 2021年~2033年
表35 英国の口腔内医療機器市場、最終用途別、(10億米ドル) 2021年~2033年
表36 英国の口腔内医療機器市場、流通チャネル別、(10億米ドル) 2021年~2033年
表37 フランスの口腔内デバイス市場(製品別、10億米ドル)2021年~2033年
表38 フランスの口腔内デバイス市場(用途別、10億米ドル)2021年~2033年
表39 フランスの口腔内デバイス市場(患者グループ別、10億米ドル) 2021-2033
表40 フランスの口腔内デバイス市場、最終用途別(10億米ドル) 2021-2033
表41 フランス口腔内デバイス市場、流通チャネル別、(10億米ドル)2021-2033
表42 イタリア口腔内デバイス市場、製品別、(10億米ドル)2021-2033
表43 イタリア口腔内デバイス市場、用途別、(10億米ドル)2021-2033
表44 イタリアの口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表45 イタリアの口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表46 イタリアの口腔内デバイス市場、流通チャネル別、(10億米ドル)2021年~2033年
表47 スペインの口腔内デバイス市場、製品別、(10億米ドル)2021年~2033年
表48 スペインの口腔内デバイス市場、用途別、 (10億米ドル)2021年~2033年
表49 スペインの口腔内医療機器市場、患者グループ別、(10億米ドル)2021年~2033年
表50 スペインの口腔内医療機器市場、最終用途別、(10億米ドル)2021年~2033年
表51 スペインの口腔内デバイス市場、流通チャネル別、(10億米ドル)2021年~2033年
表52 デンマークの口腔内デバイス市場、製品別、(10億米ドル)2021年~2033年
表53 デンマークの口腔内デバイス市場、用途別、(10億米ドル)2021年~2033年
表54 デンマークの口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表55 デンマークの口腔内デバイス市場、最終用途別、 (10億米ドル)2021年~2033年
表56 デンマークの口腔内医療機器市場、流通チャネル別、(10億米ドル)2021年~2033年
表57 スウェーデンの口腔内医療機器市場、製品別、(10億米ドル)2021年~2033年
表58 スウェーデン口腔内デバイス市場、用途別、(10億米ドル)2021年~2033年
表59 スウェーデン口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表60 スウェーデン口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表61 スウェーデンの口腔内デバイス市場、流通チャネル別(10億米ドル)2021年~2033年
表62 ノルウェーの口腔内デバイス市場、製品別(10億米ドル)2021年~2033年
表63 ノルウェーの口腔内デバイス市場、用途別(10億米ドル)2021年~2033年
表64 ノルウェーの口腔内デバイス市場、患者グループ別、 (10億米ドル) 2021年~2033年
表65 ノルウェーの口腔内医療機器市場、最終用途別、(10億米ドル) 2021年~2033年
表66 ノルウェーの口腔内医療機器市場、流通チャネル別、(10億米ドル) 2021年~2033年
表67 アジア太平洋地域の口腔内医療機器市場、製品別、(10億米ドル ) 2021年~2033年
表68 アジア太平洋地域の口腔内医療機器市場、用途別、(10億米ドル) 2021年~2033年
表69 アジア太平洋地域の口腔内医療機器市場、患者グループ別(10億米ドル) 2021年~2033年
表70 アジア太平洋地域の口腔内医療機器市場、最終用途別(10億米ドル) 2021年 -2033年
表71 アジア太平洋地域の口腔内デバイス市場、流通チャネル別(10億米ドル) 2021-2033年
表72 中国の口腔内デバイス市場、製品別(10億米ドル) 2021-2033年
表73 中国の口腔内デバイス市場、用途別(10億米ドル) 2021-2033年
表74 中国の口腔内デバイス市場、患者グループ別(10億米ドル)2021-2033
表75 中国の口腔内デバイス市場、最終用途別(10億米ドル)2021-2033
表76 中国の口腔内デバイス市場、流通チャネル別(10億米ドル)2021-2033
表77 インドの口腔内デバイス市場:製品別(10億米ドル)2021年~2033年
表78 インドの口腔内デバイス市場:用途別(10億米ドル)2021年~2033年
表79 インドの口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表80 インドの口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表81 インドの口腔内デバイス市場、流通チャネル別、 (10億米ドル)2021年~2033年
表82 日本の口腔内医療機器市場、製品別、(10億米ドル)2021年~2033年
表83 日本の口腔内医療機器市場、用途別、(10億米ドル)2021年~2033年
表84 日本の口腔内医療機器市場、患者グループ別、 (10億米ドル) 2021年~2033年
表85 日本の口腔内デバイス市場(最終用途別)、(10億米ドル) 2021年~2033年
表86 日本の口腔内デバイス市場(流通チャネル別)、(10億米ドル) 2021年~2033年
表87 オーストラリアの口腔内デバイス市場(製品別)、(10億米ドル)2021年~2033年
表88 オーストラリアの口腔内デバイス市場:用途別(10億米ドル)2021年~2033年
表89 オーストラリアの口腔内デバイス市場:患者グループ別(10億米ドル)2021年~2033年
表90 オーストラリアの口腔内デバイス市場:最終用途別(10億米ドル)2021年~2033年
表91 オーストラリアの口腔内デバイス市場、流通チャネル別(10億米ドル)2021年~2033年
表92 韓国の口腔内デバイス市場、製品別(10億米ドル)2021年~2033年
表93 韓国の口腔内デバイス市場、用途別(10億米ドル)2021年~2033年
表94 韓国口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表95 韓国口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表96 韓国口腔内デバイス市場、流通チャネル別、 (10億米ドル)2021年~2033年
表97 タイの口腔内デバイス市場、製品別、(10億米ドル)2021年~2033年
表98 タイの口腔内デバイス市場、用途別、(10億米ドル)2021年~2033年
表99 タイの口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表100 タイの口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表101 タイの口腔内デバイス市場、流通チャネル別、(10億米ドル)2021年~2033年
表102 ラテンアメリカ口腔内デバイス市場:製品別(10億米ドル)2021年~2033年
表103 ラテンアメリカ口腔内デバイス市場:用途別(10億米ドル)2021年~2033年
表104 ラテンアメリカ口腔内デバイス市場:患者グループ別(10億米ドル)2021年~2033年
表105 ラテンアメリカの口腔内デバイス市場、最終用途別(10億米ドル)2021年~2033年
表106 ラテンアメリカの口腔内デバイス市場、流通チャネル別(10億米ドル)2021年~2033年
表107 ブラジル口腔内医療機器市場:製品別(10億米ドル)2021-2033年
表108 ブラジル口腔内医療機器市場:用途別(10億米ドル)2021-2033年
表109 ブラジル口腔内医療機器市場:患者グループ別(10億米ドル)2021-2033年
表110 ブラジル口腔内医療機器市場、最終用途別、 (10億米ドル) 2021年~2033年
表111 ブラジル口腔内医療機器市場、流通チャネル別、(10億米ドル) 2021年~2033年
表112 アルゼンチン口腔内医療機器市場、製品別、(10億米ドル) 2021年~2033年
表113 アルゼンチン口腔内医療機器市場、用途別、 (10億米ドル) 2021-2033
表114 アルゼンチンの口腔内デバイス市場、患者グループ別、(10億米ドル) 2021-2033
表115 アルゼンチンの口腔内デバイス市場、最終用途別、(10億米ドル) 2021-2033
表116 アルゼンチンの口腔内デバイス市場、流通チャネル別、(10億米ドル)2021年~2033年
表117 MEAの口腔内デバイス市場、製品別、(10億米ドル)2021年~2033年
表118 MEAの口腔内デバイス市場、用途別、 (10億米ドル)2021年~2033年
表119 MEA口腔内デバイス市場、患者グループ別、(10億米ドル)2021年~2033年
表120 MEA口腔内デバイス市場、最終用途別、(10億米ドル)2021年~2033年
表121 MEA口腔内デバイス市場、流通チャネル別、(10億米ドル)2021-2033
表122 南アフリカ口腔内デバイス市場、製品別、(10億米ドル)2021-2033
表123 南アフリカ口腔内デバイス市場、用途別、(10億米ドル)2021 -2033年
表124 南アフリカの口腔内デバイス市場、患者グループ別、(10億米ドル)2021-2033年
表125 南アフリカの口腔内デバイス市場、最終用途別、(10億米ドル)2021-2033年
表126 南アフリカの口腔内デバイス市場、流通チャネル別、(10億米ドル) 2021年~2033年
表127 サウジアラビアの口腔内医療機器市場、製品別(10億米ドル) 2021年~2033年
表128 サウジアラビアの口腔内医療機器市場、用途別(10億米ドル) 2021-2033
表129 サウジアラビアの口腔内医療機器市場、患者層別(10億米ドル) 2021-2033
表130 サウジアラビアの口腔内医療機器市場:製品別(10億米ドル)2021年~2033年
表131 サウジアラビアの口腔内医療機器市場:流通チャネル別(10億米ドル)2021年~2033年
表132 アラブ首長国連邦(UAE)の口腔内医療機器市場:製品別(10億米ドル)2021年~2033年
表133 アラブ首長国連邦(UAE)の口腔内医療機器市場:用途別(10億米ドル) 2021年~2033年
表134 アラブ首長国連邦(UAE)の口腔内医療機器市場:患者グループ別(10億米ドル) 2021年~2033年
表135 アラブ首長国連邦(UAE)の口腔内医療機器市場:最終用途別(10億米ドル) 2021年~2033年
表136 アラブ首長国連邦(UAE)の口腔内医療機器市場、流通チャネル別、(10億米ドル)2021年~2033年
表137 クウェートの口腔内医療機器市場、製品別、 (10億米ドル)2021年~2033年
表138 クウェート口腔内医療機器市場、用途別、(10億米ドル)2021年~2033年
表139 クウェート口腔内医療機器市場、患者層別、(10億米ドル)2021年~2033年
表140 クウェート口腔内医療機器市場、最終用途別、 (10億米ドル) 2021-2033
表141 クウェート口腔内デバイス市場、流通チャネル別、(10億米ドル) 2021-2033
図一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 口腔内デバイス市場、市場セグメンテーション
図7 市場推進要因の関連性分析(現在および将来への影響)
図8 市場制約要因の関連性分析(現在および将来への影響)
図9 市場課題の関連性分析(現在および将来への影響)
図10 SWOT分析、 要因別(政治・法規制、経済、技術)
図11 ポーターの5つの力分析
図12 地域別市場:主なポイント
図13 世界の頬腔内デバイス市場、2021年~2033年、(10億米ドル)
図14 世界の頬腔内デバイス市場(経口薬物送達デバイス)、2021年~2033年、 (10億米ドル)
図15 世界の頬腔用デバイス市場:頬腔用シリンジ、2021年~2033年、(10億米ドル)
図16 世界の頬腔用デバイス市場:経口ディスペンサー、2021年~2033年、(10億米ドル)
図17 世界の頬腔用デバイス市場(薬剤塗布器)、2021年~2033年、(10億米ドル)
図18 世界の頬腔用デバイス市場(気道・咬合管理デバイス)、 2021–2033年、(10億米ドル)
図19 世界の頬腔用デバイス市場:口腔咽頭気道用、2021–2033年、(10億米ドル)
図20 世界の頬腔用デバイス市場:口開器用、2021–2033年、(10億米ドル)
図21 世界の口腔内デバイス市場:バイトガード、2021年~2033年、 (10億米ドル)
図22 世界の頬腔用デバイス市場:口腔保護用デバイス(2021年~2033年、10億米ドル)
図23 世界の頬腔用デバイス市場:マウスガード(2021年~2033年、 (10億米ドル)
図24 世界の口腔内デバイス市場:口腔スプリント、2021年~2033年、(10億米ドル)
図25 世界の口腔内デバイス市場:口腔診断・検査用デバイス、2021年 –2033年、(10億米ドル)
図26 世界の口腔内医療機器市場(口腔鏡)、2021年~2033年、(10億米ドル)
図27 世界の口腔内医療機器市場(頬引き器)、2021年~2033年、 (10億米ドル)
図28 世界の頬腔用医療機器市場:舌圧子、2021年~2033年、(10億米ドル)
図29 世界の頬腔用医療機器市場:口腔内カメラ、2021年~2033年、(10億米ドル)
図30 世界の口腔内デバイス市場:口腔外科用デバイス(2021年~2033年)(10億米ドル)
図31 世界の口腔内デバイス市場:組織リトラクター(2021年~2033年)、 (10億米ドル)
図32 世界の頬腔用医療機器市場:口腔内手術用プロップ、2021年~2033年、(10億米ドル)
図33 世界の頬腔用医療機器市場:口腔内保湿・唾液管理機器、2021年~2033年、(10億米ドル)
図34 世界の口腔内デバイス市場(唾液排出器向け)、2021年~2033年、(10億米ドル)
図35 世界の口腔内デバイス市場(唾液収集デバイス向け)、2021年~2033年、(10億米ドル)
図36 世界の口腔内デバイス市場(口腔吸引チップ向け)、 2021年~2033年、(10億米ドル)
図37 世界の口腔内デバイス市場:その他の口腔内デバイス、2021年~2033年、(10億米ドル)
図38 世界の口腔内デバイス市場:薬剤投与用、2021年~2033年、 (10億米ドル)
図39 世界の口腔内デバイス市場:外科・歯科処置用、2021年~2033年、(10億米ドル)
図40 世界の口腔内デバイス市場:気道管理用、2021年~2033年、(10億米ドル)
図41 口腔衛生・予防ケア用途の世界の頬腔用デバイス市場、2021年~2033年、 (10億米ドル)
図42 世界の口腔内デバイス市場:診断・検査用途、2021年~2033年、(10億米ドル)
図43 世界の口腔内デバイス市場:矯正歯科処置用途、2021年~2033年、(10億米ドル)
図44 小児向け口腔内デバイス世界市場、2021年~2033年、(10億米ドル)
図45 成人向け口腔内デバイス世界市場、2021年~2033年、 (10億米ドル)
図46 世界の頬側窩洞用デバイス市場(高齢者向け)、2021年~2033年、(10億米ドル)
図47 世界の頬側窩洞用デバイス市場(病院向け)、2021年~2033年、(10億米ドル)
図48 世界の頬側窩洞用デバイス市場(歯科医院向け)、2021年 –2033年、(10億米ドル)
図49 世界の頬腔用医療機器市場(外来手術センター向け)、2021–2033年、(10億米ドル)
図50 世界の頬腔用医療機器市場(在宅医療向け)、2021–2033年、(10億米ドル)
図51 世界の頬側窩装置市場(直接販売向け)、2021年~2033年、(10億米ドル)
図52 世界の頬側窩装置市場(医療機器販売代理店向け)、2021年~2033年、(10億米ドル)
図53 世界の頬腔用医療機器市場(小売薬局向け)、2021年~2033年、(10億米ドル)
図54 世界の頬腔内デバイス市場、病院薬局向け、2021年~2033年、(10億米ドル)
図55 世界の頬腔内デバイス市場、Eコマース向け、2021年~2033年、(10億米ドル)
図56 地域別見通し、2025年および2033年
図57 北米の頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図58 米国の頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図59 カナダの頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図60 メキシコの頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図61 欧州の頬側窩装置市場、2021年~2033年、(10億米ドル)
図62 ドイツの頬側窩装置市場、2021年~2033年、(10億米ドル)
図63 英国の頬側窩装置市場、2021年~2033年、(10億米ドル)
図64 フランスにおける頬側窩装置市場、2021年~2033年、(10億米ドル)
図65 イタリアにおける頬側窩装置市場、2021年~2033年、(10億米ドル)
図66 スペインにおける頬側窩装置市場、2021年~2033年、 (10億米ドル)
図67 デンマークの頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図68 スウェーデンの頬腔用デバイス市場、2021年~2033年、(10億米ドル)
図69 ノルウェーの頬腔用デバイス市場、2021年~2033年、 (10億米ドル)
図70 アジア太平洋地域の頬側腔用デバイス市場、2021年~2033年、(10億米ドル)
図71 日本の頬側腔用デバイス市場、2021年~2033年、(10億米ドル)
図72 中国の頬側腔用デバイス市場、2021年~2033年、(10億米ドル)
図73 インドの頬側窩装置市場、2021年~2033年、(10億米ドル)
図74 オーストラリアの頬側窩装置市場、2021年~2033年、(10億米ドル)
図75 韓国の頬側窩装置市場、2021年~2033年、(10億米ドル)
図76 タイの頬側窩装置市場、2021年~2033年、(10億米ドル)
図77 ラテンアメリカの頬側窩装置市場、2021年~2033年、(10億米ドル)
図78 ブラジルの頬側窩装置市場、2021年~2033年、 (10億米ドル)
図79 アルゼンチンの頬側腔用医療機器市場、2021年~2033年、(10億米ドル)
図80 中東・アフリカの頬側腔用医療機器市場、2021年~2033年、 (10億米ドル)
図81 南アフリカの頬側窩装置市場、2021年~2033年、(10億米ドル)
図82 サウジアラビアの頬側窩装置市場、2021年~2033年、(10億米ドル)
図83 アラブ首長国連邦(UAE)の頬側窩装置市場、2021年~2033年、(10億米ドル)
図84 クウェートの頬側窩装置市場、2021年~2033年、(10億米ドル)
図85 市場参加者の分類
図86 企業の市場シェア分析、2025年
図87 市場の差別化要因
図88 競合ダッシュボード分析
図89 地域ネットワークマップ









