主な市場動向と洞察
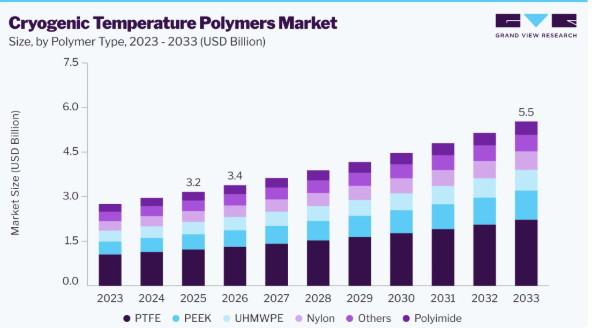
- ポリマー種別:2025年には、PTFEセグメントが38.7%という最大の市場シェアを占めました。
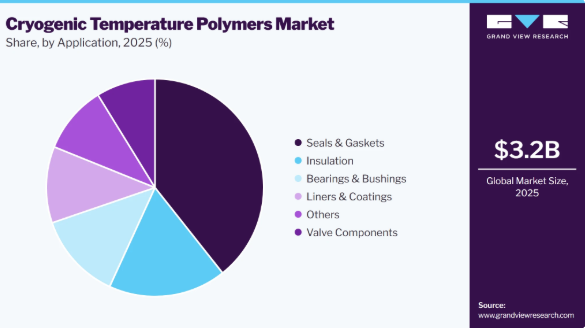
- 用途別:2025年には、シール・ガスケットセグメントが39.3%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:32億米ドル
- 2026年の推定市場規模:34億米ドル
- 2033年までの予測市場規模:55億米ドル
- CAGR(2026年~2033年):7.3%
極低温用ポリマー市場は、航空宇宙、LNG、産業用ガス、医療、半導体製造、および先進エネルギー分野における極低温技術の採用拡大によって牽引されています。極低温下でも機械的強度、耐薬品性、寸法安定性を維持できる材料への需要の高まりが、PTFE、PEEK、UHMWPEなどの高性能ポリマーの利用を後押ししています。
医療、エネルギー、産業用途における極低温機器の利用拡大は、予測期間中の市場成長を後押しすると見込まれています。ポリマーは、その低温耐久性、耐摩耗性、軽量性、および化学的劣化に対する耐性から、シール、ガスケット、ベアリング、バルブ、チューブ、その他の部品においてますます多く使用されています。
LNGインフラ、水素システム、航空宇宙、宇宙探査、半導体製造における技術の進歩も、市場の拡大に寄与しています。主要なトレンドとして、極低温環境での性能と軽量構造、長寿命を兼ね備えた先進的なポリマーへの需要が高まっていることが挙げられます。極低温インフラおよび高性能材料技術への投資増加により、PTFE、PEEK、UHMWPE、ポリイミド、ナイロン、その他の特殊ポリマーにとって、さらなるビジネスチャンスが生まれると予想されます。
市場の動向
極低温用ポリマー市場は、主に医療、航空宇宙、エネルギー、エレクトロニクス、半導体製造、および産業用途における高性能ポリマー材料への需要増加に牽引され、着実に拡大しています。極低温用ポリマーは、優れた低温安定性、機械的強度、耐薬品性、耐摩耗性、および寸法安定性が高く評価されており、極低温を伴う過酷な環境に適しています。しかし、市場の成長には、高度なエンジニアリングポリマーの高コスト、複雑な加工要件、および専門的な材料認定の必要性が、ますます大きな影響を及ぼしています。こうした動向は、LNG、水素、医療用極低温システム、および先進的なエネルギー技術における用途の拡大と相まって、市場の将来の成長軌道を再構築しつつあります。
市場の集中度と特徴
極低温用ポリマー市場は、材料性能に対する高い要求と、特殊なポリマーの配合、加工、試験能力への中程度から高水準の投資が特徴となっています。極低温環境下でも機械的強度、寸法安定性、耐衝撃性、および低温柔軟性を維持できるポリマーへの需要が高まっています。メーカー各社は、PTFE、PEEK、UHMWPE、ポリイミド、特殊フッ素樹脂などの先端材料に注力しており、材料の革新やカスタマイズされたグレードは、依然として重要な競争上の差別化要因となっています。
市場は適度に統合が進んでおり、老舗のポリマーおよび特殊材料メーカーは、強力な研究開発能力、認定を受けた生産施設、そして航空宇宙、医療、エネルギー、半導体、産業用途にわたる長期的な取引関係から恩恵を受けています。一方、地域密着型のサプライヤーは、用途に特化した配合やコスト競争力のあるソリューションを通じて、ビジネスチャンスを拡大しています。また、LNGインフラ、宇宙・航空宇宙システム、極低温医療機器、半導体製造に対する需要の高まりに加え、材料の信頼性、規制順守、ライフサイクル性能への重視が高まっていることも、現在の市場状況を形作っています。
また、エンドユーザーが、極低温で脆化したり性能が低下したりする従来の材料を、優れた耐久性、耐薬品性、低摩擦性、軽量性を備えたエンジニアリングポリマーに置き換える傾向が強まっていることから、代替需要も市場の重要な特徴の一つとなっています。LNGの貯蔵・輸送、水素インフラ、液体窒素システム、および先端科学機器への投資拡大により、予測期間を通じて極低温用ポリマーの需要がさらに後押しされると見込まれています。
ポリマー種別分析
PTFEセグメントは2025年に極低温用ポリマー市場を支配し、売上高シェアの38.7%を占めました。また、その優れた耐薬品性、低摩擦性、寸法安定性、および極低温下での信頼性の高い性能に支えられ、2026年から2033年にかけて年平均成長率(CAGR)7.8%で成長すると予測されています。極低温用バルブ、シール、ガスケット、チューブ、断熱部品、流体処理システムなどでの幅広い利用が、航空宇宙、医療、エネルギー、産業用途における需要を牽引し続けています。
PEEKは、主要なポリマー種の中で最も急速な成長を遂げると予想されており、予測期間中に年平均成長率(CAGR)8.5%を記録する見込みです。その優れた機械的強度、熱安定性、耐薬品性、および軽量性により、特に航空宇宙、半導体、医療、および先端産業機器といった過酷な極低温用途での採用が進んでいます。重要な低温用途において高性能ポリマーへの需要が高まっていることから、PEEKの売上高は増加すると予測されています。
用途別分析
2025年、シール・ガスケットセグメントは、極低温ポリマー市場を牽引し、売上高シェアの39.3%を占めました。これは、極低温貯蔵システム、LNG設備、航空宇宙システム、医療機器、産業用機械における広範な利用に支えられたものです。極低温用ポリマー製のシール・ガスケットは、優れた低温柔軟性、耐薬品性、漏れ防止性能、寸法安定性を備えており、過酷な動作条件下でシステムの完全性を維持するために不可欠です。
極低温機器の導入拡大と、信頼性の高いシールソリューションへの需要の高まりが、このセグメントの成長をさらに後押ししています。
断熱セグメントは、2026年から2033年にかけて8.3%という最も高い年平均成長率(CAGR)を記録しています。極低温用ポリマー断熱材は、貯蔵タンク、パイプライン、医療システム、LNG施設、および新興の水素インフラにおいて、熱伝達を最小限に抑え、温度の安定性を維持します。極低温エネルギーシステムや先進的な熱管理技術への投資拡大が、高性能なポリマー断熱ソリューションへの需要をさらに牽引しています。
地域別動向
アジア太平洋地域の極低温用ポリマー市場は、2025年に売上高シェア56.1%を占め、世界市場をリードしており、2026年から2033年にかけては地域別で最も高い年平均成長率(CAGR)7.7%を記録すると予測されています。同地域の主導的地位は、急速な工業化、半導体および電子機器製造の拡大、医療インフラの整備、ならびにLNG、水素、先進エネルギー技術への投資増加によって支えられています。新興経済国における特殊エンジニアリング材料への需要の高まりと製造能力の拡大が、同地域の市場支配力を引き続き支えています。
中国の極低温用ポリマー市場は、大規模な製造拠点、拡大する半導体・電子産業、およびエネルギー・産業インフラへの投資拡大に支えられ、アジア太平洋地域で主導的な地位を占めています。医療、航空宇宙、LNG、および先端製造分野における極低温システムの採用拡大により、同国は地域市場での主導的地位を維持すると予想されます。
インドの極低温用ポリマー市場は、工業化の進展、医療インフラの拡充、半導体製造、およびエネルギー分野への投資拡大に支えられ、予測期間中に力強い成長を記録すると見込まれています。LNGおよび水素インフラの開発が進むことに加え、航空宇宙および産業用途における先進的なエンジニアリング材料の採用が増加していることから、極低温用ポリマーの需要が加速すると予想されます。
北米の極低温用ポリマー市場の動向
北米の極低温用ポリマー市場は、予測期間中に力強い成長を見せ、2026年から2033年にかけて年平均成長率(CAGR)7.4%で拡大すると予想されます。この成長は、航空宇宙、医療、エネルギー、半導体、および産業用途における高性能ポリマーの需要増加に支えられています。同地域に確立された先進的な製造基盤と、極低温貯蔵、LNGインフラ、および特殊医療機器への投資拡大が、市場の拡大を支えています。
米国の極低温用ポリマー市場の動向
米国の極低温用ポリマー市場は、航空宇宙、医療、半導体製造、エネルギー、および産業用機器分野からの堅調な需要に支えられ、予測期間を通じて着実な成長が見込まれています。LNG、水素技術、極低温貯蔵システム、および先端材料研究への投資拡大により、極低温環境向けに設計されたPTFE、PEEK、その他の高性能ポリマーの採用がさらに進むと予想されます。
欧州の極低温用ポリマー市場の動向
欧州の極低温用ポリマー市場は、予測期間中に着実な成長を遂げ、2026年から2033年にかけて年平均成長率(CAGR)7.1%を記録すると見込まれています。需要は主に、航空宇宙、医療、産業機器、エネルギー、および先端製造分野での用途によって支えられており、これらの分野において極低温用ポリマーは、低温安定性、耐薬品性、および耐久性を提供しています。水素インフラ、クリーンエネルギー技術、および先進的な産業システムへの投資拡大が、地域市場のさらなる発展を後押ししています。
ドイツの極低温用ポリマー市場は、自動車、工業製造、化学、エンジニアリングの各セクターが確立されていることから、欧州市場において大きなシェアを占めています。産業機器、エネルギーシステム、医療、および先進製造分野における極低温技術の採用拡大に加え、材料革新への継続的な投資が相まって、長期的な市場成長を支えると予想されます。
英国の極低温用ポリマー市場は、航空宇宙、医療、エネルギー、科学研究の各分野における先端材料への需要増加に牽引され、予測期間中に着実な成長が見込まれます。水素技術、極低温システム、および専門的なエンジニアリングソリューションへの投資拡大は、低温耐性が向上した高性能ポリマーの採用を促進すると予想されます。
ラテンアメリカの極低温用ポリマー市場の動向
ラテンアメリカの極低温用ポリマー市場は、予測期間中に着実な成長を遂げ、2026年から2033年にかけて年平均成長率(CAGR)4.9%を記録すると見込まれています。この成長は、エネルギー、工業製造、医療、および極低温貯蔵用途への投資拡大によって支えられています。インフラの拡充と高性能材料の採用拡大により、同地域全体の極低温用ポリマーメーカーにとって新たなビジネスチャンスが生まれると予想されます。
中東・アフリカの極低温用ポリマー市場の動向
中東・アフリカの極低温用ポリマー市場は、2026年から2033年にかけて年平均成長率(CAGR)3.4%で成長すると予想されます。この成長は、エネルギーインフラの拡大、LNGおよび水素プロジェクトへの投資増加、産業の発展、ならびに過酷な稼働環境における特殊材料への需要の高まりによって牽引されています。同地域全体における先進的なエネルギーおよび産業プロジェクトの開発が、極低温用ポリマーの段階的な採用を後押しすると予想されます。
極低温用ポリマー主要企業の動向
極低温用ポリマー市場の主要企業には、Victrex plc.、Ensinger、Saint-Gobain、Röchling、DuPont、ダイキン工業株式会社、AGC株式会社、三菱化学株式会社、Pexco、Greene Tweedなどが挙げられます。この市場は、高性能ポリマー、先進的なフッ素樹脂技術、カスタマイズされた材料配合、および用途に特化したエンジニアリングソリューションにおける継続的なイノベーションが特徴です。主要メーカーは、低温下での機械的性能、耐薬品性、寸法安定性、軽量性、および長期耐久性の向上に注力しています。研究開発、先進的な加工能力、カスタマイズされたコンポーネント、ならびに航空宇宙、LNG、半導体、ヘルスケア、エネルギー、産業分野にわたるパートナーシップへの戦略的投資により、競争力はさらに強化されています。
- Victrex plc.は、高性能PEEK系ポリマーの主要メーカーであり、高い機械的強度、耐薬品性、低摩擦性、寸法安定性が求められる厳しい用途向けに、VICTREX PEEKソリューションを提供しています。同社の材料は、航空宇宙、エネルギー、半導体、医療、産業用途に幅広く採用されており、極限温度環境下における軽量かつ信頼性の高いポリマーへの需要の高まりを支えています。
- エンシンガー(Ensinger)は、PEEK、PTFE、UHMWPE、ポリイミド、その他の高性能ポリマーからなる幅広い製品ポートフォリオを提供する、世界的なエンジニアリングプラスチックメーカーです。同社は、材料開発、機械加工、およびカスタマイズされた部品製造の能力を組み合わせ、航空宇宙、医療技術、半導体、エネルギー、産業分野にわたる厳しい用途に対応しており、極低温環境下でも信頼性の高い性能が求められる環境も含まれます。Worx Flooring SolutionsやSwarna Rubber Industries LLPは、極低温用ポリマー市場における新興企業の一部です。
極低温用ポリマーの主要企業
本調査では、極低温用ポリマー市場に関する分析として、以下の主要企業を取り上げています。
- Victrex plc.
- Ensinger
- Saint-Gobain
- Röchling
- DuPont
- DAIKIN INDUSTRIES, Ltd.
- AGC Inc.
- Mitsubishi Chemical Corporation
- Pexco
- Greene Tweed
最近の動向
- 2026年4月、ダイキン工業株式会社は、主に半導体製造に使用される高性能フッ素化学材料の供給能力拡大を目的として、日本の鹿島工場に新たなFFKM生産施設を建設すると発表しました。同施設は2026年8月に完成予定であり、2027年より商業供給が開始される見込みです。ダイキンは、予想される半導体需要に対応するため、2022年のFFKM供給能力の3倍以上を目標としています。
- 2026年5月、AGC株式会社は、同社の「AFLAS FFKM」製品に使用されるフッ素原料について、第三者機関によるUL 2809規格の検証を完了しました。これにより、マスバランスアプローチに基づき、割り当てられたフッ素含有量の100%がリサイクルされた循環型蛍石に由来することが確認されました。この開発により、AGCは循環型フッ素資源への取り組みを強化するとともに、特に半導体製造分野における高性能FFKMの用途を支援しています。
世界の極低温用ポリマー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、ポリマー種別、用途、地域に基づいて、世界の極低温用ポリマー市場レポートをセグメント化しています:
- ポリマー種別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- PTFE
- PEEK
- UHMWPE
- ポリイミド
- ナイロン
- その他
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- シールおよびガスケット
- 断熱材
- ベアリングおよびブッシング
- バルブ部品
- ライナーおよびコーティング
- その他
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場タイプおよびデータの可視化
1.6. データの検証および公開
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章. 極低温用ポリマー市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界バリューチェーン分析
3.3.1. 原材料の動向
3.3.2. 原材料価格の分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 技術進歩のロードマップ(2021年~2030年)
3.5. サステナビリティの動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(10億米ドル、キロトン)
3.6.1. 価格形成に影響を与える主な要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 基準およびコンプライアンス
3.7.3. 規制影響分析
3.8. 市場動向
3.8.1. 市場推進要因の分析
3.8.2. 市場制約要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 購入者の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者の脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済情勢
3.10.3. 社会情勢
3.10.4. 技術情勢
3.10.5. 環境情勢
3.10.6. 法的環境
第4章 極低温用ポリマー市場:ポリマー種別見通しおよび予測
4.1. 極低温用ポリマー市場:ポリマー種別動向分析(2025年および2033年)
4.1.1. PTFE
4.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.2. PEEK
4.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.3.
UHMWPE
4.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.4. ポリイミド
4.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.5. ナイロン
4.1.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.6. ポリイミド
4.1.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第5章。極低温用ポリマー市場:用途別見通し・予測
5.1. 極低温用ポリマー市場:用途別動向分析、2025年および2033年
5.1.1. シールおよびガスケット
5.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.2. 断熱材
5.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
5.1.3. ベアリングおよびブッシング
5.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.4. バルブ部品
5.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.5. ライナーおよびコーティング
5.1.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
5.1.6. その他
5.1.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第6章 極低温用ポリマー市場の地域別見通しおよび予測
6.1. 地域別概要
6.2. 極低温用ポリマー市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.2. ポリマー種類別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. 用途別市場規模および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4.2. 市場規模の推計および予測(ポリマー種別)、2021年~2033年(10億米ドル)(キロトン)
6.3.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.2. 2021年~2033年のポリマー種別市場規模推計および予測(10億米ドル)(キロトン)
6.3.5.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.2. 市場規模の推計および予測(ポリマー種別)、2021年~2033年(10億米ドル)(キロトン)
6.3.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. ヨーロッパ
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. 用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.4.4.3. 用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)
(キロトン)
6.4.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6. フランス
6.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8.2. 2021年~2033年のポリマー種別市場規模の推計および予測(10億米ドル)(キロトン)
6.4.8.3. 2021年~2033年の用途別市場規模の推計および予測 (10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.5.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5. インド
6.5.5.1.
市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7. 韓国
6.5.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.8.2. ポリマー種別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. ラテンアメリカ
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.3.
用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.2. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)(キロトン)
6.7.3. 2021年~2033年の市場規模推計および予測(用途別)(10億米ドル)(キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.7.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦
6.7.6.1. 市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダーの動向
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/エンドユーザーの一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/一覧
7.4.1. Victrex plc.
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーキング
7.4.2. Ensinger
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3.
製品のベンチマーク
7.4.3. サンゴバン
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品のベンチマーク
7.4.4. レックリング
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.5. デュポン
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.6. ダイキン工業株式会社
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. AGC株式会社
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. 三菱化学株式会社
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. Pexco
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.10. グリーン・ツイード
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品ベンチマーク
表の一覧
表 1 略語一覧
表 2 ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表 3 PTFE極低温用ポリマー市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表4 PEEK極低温用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表5 UHMWPE極低温用ポリマー市場の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表6 ポリイミド極低温用ポリマー市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表7 ナイロン極低温用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表8 その他極低温用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表9 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表10 シール・ガスケット市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表11 断熱材市場規模の推計および予測、2021年~2033年(10億米ドル)
(キロトン)
表12 ベアリング・ブッシング市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表13 バルブ部品市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表14 ライナー・コーティング市場の推計および予測、2021年 ~2033年(10億米ドル)(キロトン)
表15 その他市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表16 北米極低温用ポリマー市場の推計および予測(ポリマー種別)、2021年~2033年(10億米ドル)(キロトン)
表17 北米極低温用ポリマー市場の推計値および予測(用途別)、2021年~2033年(10億米ドル)(キロトン)
表18 米国極低温用ポリマー市場の推計値および予測(ポリマー種類別)、2021年~2033年(10億米ドル)(キロトン)
表19 米国 極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表20 カナダの極低温用ポリマー市場の推計および予測(ポリマー種類別、2021年~2033年)(10億米ドル) (キロトン)
表21 カナダの極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表22 メキシコの極低温用ポリマー市場の推計および予測(ポリマー種類別、2021年~2033年) (10億米ドル)(キロトン)
表23 メキシコの極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表24 欧州の極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表25 欧州の極低温用ポリマー市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表26 ドイツの極低温用ポリマー市場:ポリマー種類別推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表27 ドイツの極低温用ポリマー市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表28 英国の極低温用ポリマー市場:ポリマー種別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表29 英国の極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表30 フランスの極低温用ポリマー市場の見積もりおよび予測(ポリマー種類別、2021年~2033年)(10億米ドル)
(キロトン)
表31 フランスにおける極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表32 イタリアの極低温用ポリマー市場の見積もりおよび予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表33 イタリアの極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
表34 スペインの極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表35 スペインの極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表36 アジア太平洋地域の極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表37 アジア太平洋地域の極低温用ポリマー市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表38 中国の極低温用ポリマー市場:ポリマー種類別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表39 中国の極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表40 インドの極低温用ポリマー市場の見積もりおよび予測(ポリマー種別、2021年~2033年) (10億米ドル)(キロトン)
表41 インドの極低温用ポリマー市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表42 日本の極低温用ポリマー市場:ポリマー種別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表43 日本の極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表44 オーストラリアの極低温用ポリマー市場の見積もりおよび予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表45 オーストラリアの極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表46 韓国における極低温用ポリマー市場の推計および予測(ポリマー種類別、2021年~2033年)(10億米ドル)(キロトン)
表47 韓国における極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
(キロトン)
表48 ラテンアメリカにおける極低温用ポリマー市場の推計および予測(ポリマー種類別、2021年~2033年)(10億米ドル)(キロトン)
表49 ラテンアメリカにおける極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表50 ブラジルにおける極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表51 ブラジルにおける極低温用ポリマー市場の推計および予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
表52 アルゼンチンの極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表53 アルゼンチンの極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表54 中東・アフリカの極低温用ポリマー市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表55 中東・アフリカの極低温用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表56 サウジアラビアの極低温用ポリマー市場の見積もりおよび予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表57 サウジアラビアの極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表58 南アフリカの極低温用ポリマー市場の見積もりおよび予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表59 南アフリカの極低温用ポリマー市場の見積もりおよび予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
表60 アラブ首長国連邦(UAE)の極低温用ポリマー市場:推計値および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表61 アラブ首長国連邦(UAE)の極低温用ポリマー市場:推計値および予測(用途別、2021年~2033年) (10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査アプローチ – 複合アプローチ
図7 極低温用ポリマー市場 – 市場の概要
図8 極低温用ポリマー市場 – セグメントの概要(1/2)
図9 極低温用ポリマー市場 – セグメントの概要(2/2)
図10 極低温用ポリマー市場 – 競合状況の概要
図11 極低温用ポリマー市場:バリューチェーン分析
図12 極低温用ポリマー市場:ポーターの5つの力分析
図13 極低温用ポリマー市場:PESTLE分析
図14 極低温用ポリマー市場(ポリマー種別):主なポイント
図15 極低温用ポリマー市場(ポリマー種別):主なポイント
図16 PTFE市場の推定値および予測(2021年~2033年) (キロトン)(10億米ドル)
図17 PEEK市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図18 UHMWPE市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図19 ポリイミド市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図20 ナイロン市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図21 その他市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図22 極低温用ポリマー市場(用途別):主なポイント
図23 シール・ガスケット市場の推計値および予測、2021年~2033年(キロトン)(10億米ドル)
図24 断熱材市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図25 ベアリングおよびブッシング市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図26 バルブ部品市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図27 ライナーおよびコーティング市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図28 その他市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図29 北米極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図30 米国極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図31 カナダの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図32 メキシコの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図33 欧州の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図34 ドイツの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図35 英国の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図36 フランスの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図37 イタリアの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図38 スペインの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図39 アジア太平洋地域の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図40 中国の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図41 インドの極低温用ポリマー市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図42 日本の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図43 韓国における極低温用ポリマー市場の推計および予測、2021年~2033年 (キロトン) (10億米ドル)
図44 オーストラリアにおける極低温用ポリマー市場の推計および予測、2021年~2033年 (キロトン) (10億米ドル)
図45 ラテンアメリカにおける極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図46 ブラジルにおける極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図47 アルゼンチンの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図48 中東・アフリカの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図49 サウジアラビアの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図50 アラブ首長国連邦(UAE)の極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図51 南アフリカの極低温用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図52 極低温用ポリマー市場:競合ダッシュボード分析
図53 極低温用ポリマー市場:市場シェア分析、2025年









