主な市場動向と洞察
- 繊維の種類別:2025年には、再生合成繊維セグメントが市場を牽引し、売上高シェア71.0%で首位を占めました。
- 繊維形態別:2025年には、短繊維セグメントが売上高シェア61.0%で首位を占めました。
- リサイクル技術別:2025年には、機械的リサイクルセグメントが市場を支配し、売上高シェア76.7%で首位を占めました。
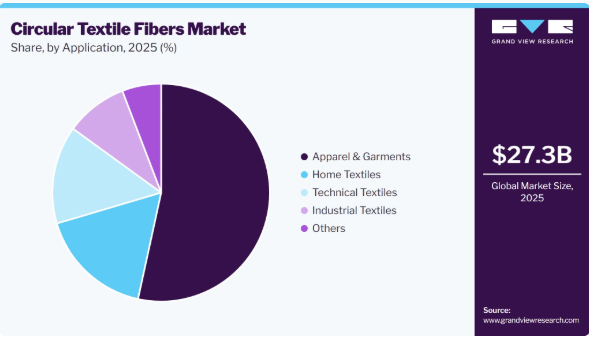
- 用途別:2025年には、アパレル・衣料品セグメントが売上高シェア53.4%で最大を占めました
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア38.4%)
- 最も急成長している地域市場:中東・アフリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には、中国がアジア太平洋地域で最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
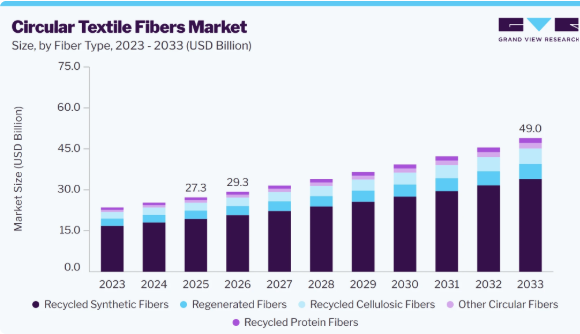
- 2025年の市場規模:273億米ドル
- 2026年の推定市場規模:293億米ドル
- 2033年までの予測市場規模:490億米ドル
- CAGR(2026年~2033年):7.6%
埋立廃棄物、水消費量、原材料への依存、および従来の繊維生産が環境に与える影響に対する懸念の高まりが、リサイクル繊維や再生繊維の採用を後押ししています。循環型繊維により、繊維廃棄物、使用済み衣類、生産過程で発生する端材を、新たな繊維原料へと転換することが可能になります。市場の主要な推進要因は、繊維廃棄物の管理と資源保全への関心の高まりです。機械的リサイクル、化学的リサイクル、繊維から繊維へのリサイクル、およびその他の先進的な加工技術により、繊維廃棄物から価値ある繊維を回収する能力が向上しています。メーカー各社は、バージン原料への依存度を低減するため、再生綿、再生ポリエステル、再生セルロース、および混紡繊維ソリューションの開発をますます進めています。選別、識別、脱色、および繊維再生技術の進歩により、より高品質な再生製品の生産が支えられています。
技術革新は、機械的リサイクルと化学的リサイクルの両プロセスを改善することで、循環型繊維産業を変革しています。高度な選別技術、自動化された繊維識別、酵素処理、溶剤ベースのリサイクル、および脱重合技術により、ますます複雑化する繊維廃棄物の流れから繊維を回収することが可能になっています。また、従来のリサイクルシステムにとって長年の課題であった混紡生地のリサイクルにも、イノベーションの焦点が当てられています。デジタルトレーサビリティや素材識別技術が繊維サプライチェーンに組み込まれ、リサイクル素材の含有量や製品組成の追跡精度が向上しています。
市場の動向
繊維メーカー、アパレルブランド、そして消費者が、資源効率が高く廃棄物を削減する生産モデルへと移行するにつれ、循環型繊維産業への需要が高まっています。繊維廃棄物の発生量の増加、未使用原料への依存度低減への圧力、そしてサステナビリティへの取り組みの強化が、リサイクル繊維や再生繊維の採用を後押ししています。循環型繊維は、消費前および消費後の繊維廃棄物を新しい繊維材料へと転換することを可能にし、クローズドループ生産システムを支えています。需要は、アパレル、ホームテキスタイル、機能性テキスタイル、その他の繊維用途にわたり拡大しています。
市場の集中度と特徴
循環型繊維産業は細分化されており、競争は、老舗の繊維メーカー、繊維リサイクル業者、化学企業、技術開発企業、および循環型素材を専門とする企業の間で分散しています。各社は、自社の地位を強化するために、パートナーシップ、技術ライセンス、合弁事業、および統合型リサイクルシステムにますます注力しています。老舗の繊維メーカーは、既存の生産能力と顧客関係という強みを活かしている一方、専門のリサイクル業者は、独自のリサイクル技術と原料処理の専門知識を武器に競争を展開しています。
代替製品からの脅威は中程度です。これは主に、従来のバージン繊維やその他の持続可能な代替繊維が引き続き入手可能であるためです。バージンポリエステル、綿、ナイロン、ビスコース、およびその他の確立された繊維は、成熟した生産インフラ、確立されたサプライチェーン、そして予測可能な性能特性という利点を持っています。バイオベースの繊維やその他の環境負荷の低い素材も、持続可能性を重視する用途において循環型繊維と競合する可能性があります。しかし、循環型繊維は、既存の繊維廃棄物から材料を回収し、バージン資源への依存度を低減するという点で、明確な優位性を提供しています。アナリストの見解
繊維種別の分析
2025年には、リサイクル合成繊維セグメントが市場を牽引し、売上高シェア71.0%という最大のシェアを占めました。これは、アパレル、スポーツウェア、ホームテキスタイル、自動車、および産業用途において、リサイクルポリエステルやナイロンが広く使用されていることに支えられています。確立されたリサイクルインフラと、主要アパレルブランドからのリサイクル合成素材に対する強い需要が、このセグメントの成長を支えています。また、原料として消費後プラスチックや繊維廃棄物が利用可能であることも、生産能力の強化につながっています。
再生セルロース繊維セグメントは、メーカーがバージンセルロース系繊維や合成素材の代替品をますます求めるようになるにつれ、予測期間中に8.7%という最も高い年平均成長率(CAGR)で成長すると予想されます。テキスタイル・トゥ・テキスタイル(繊維から繊維への)リサイクルの進歩により、綿やその他のセルロースを豊富に含む繊維廃棄物を新しい繊維へと変換することが可能になっています。サステナブルなアパレルメーカーからの再生綿および再生セルロース繊維への需要の高まりが、大きな成長機会を生み出すと予想されます。
繊維形態に関する洞察
2025年には、ステープル繊維セグメントが市場を牽引し、売上高シェア61.0%という最大のシェアを占めました。これは、アパレル、ホームテキスタイル、および様々な機能性テキスタイル用途向けの紡績糸生産において、ステープル繊維が広く使用されているためです。再生綿、再生ポリエステル、およびその他の循環型ステープル繊維は、従来の繊維と混紡することで、所望の強度、柔らかさ、および加工特性を実現することができます。既存の紡績および繊維製造インフラとの互換性により、これらの繊維の普及は引き続き後押しされています。
フィラメント繊維セグメントは、機能性アパレル、スポーツウェア、ホームテキスタイル、および技術用途における連続再生繊維および再生フィラメント繊維への需要が高まっていることから、予測期間中に7.9%という最も高い年平均成長率(CAGR)で成長すると予想されます。再生ポリエステルおよび再生フィラメント繊維は、一貫した生地性能を維持しつつ、持続可能な代替素材を求めるメーカーに機会を提供します。また、先進的なリサイクル技術への投資拡大により、循環型フィラメント繊維の品質と供給安定性も向上しています。
リサイクル技術に関する洞察
2025年には、機械的リサイクルセグメントが市場を牽引し、売上高シェア76.7%という最大のシェアを占めました。これは、繊維廃棄物を再利用可能な繊維に変換するための、確立された商業的に利用可能な手法であるためです。このプロセスは一般的に、高度な化学的リサイクルに比べて複雑なインフラを必要とせず、綿、ポリエステル、ウール、および混紡繊維廃棄物に広く利用されています。回収、選別、細断、および繊維開繊のインフラへの投資拡大が、継続的な導入を支えています。
化学リサイクル分野は、予測期間中に8.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、先進技術により、リサイクルが困難な繊維廃棄物や混紡繊維廃棄物から高品質な素材を回収する能力が向上しているためです。化学プロセスでは、ポリマーを分解したりセルロースを溶解したりすることで、バージン素材に近い特性を持つ繊維の製造に適した原料を生成することができます。繊維から繊維へのリサイクルプラントへの投資、技術の商用化、およびブランドとの提携への投資が増加しており、これが同セグメントの拡大を加速させると予想されます。
用途別分析
2025年には、アパレル・衣料品セグメントが市場を牽引し、売上高シェア53.4%という最大のシェアを占めました。これは、衣料品メーカーや世界のファッションブランドにおける再生繊維への強い需要に後押しされたものです。繊維廃棄物に対する消費者の意識の高まり、企業の持続可能性への取り組み、および再生素材含有率の目標設定により、日常着、スポーツウェア、デニム、アウターウェアへの循環型繊維の採用が促進されています。世界的に大規模なアパレル製造基盤も、このセグメントの優位性をさらに支えています。
テクニカルテキスタイルセグメントは、耐久性、強度、軽量性、および特殊な機能性が求められる高性能用途への循環型繊維の採用が拡大するにつれ、予測期間中に8.1%という最も高い年平均成長率(CAGR)で成長すると見込まれています。再生ポリエステル、ナイロン、および再生繊維は、自動車用テキスタイル、ろ過材、防護用テキスタイル、建設資材、その他の産業用途において、活用の機会を拡大しています。再生繊維の品質向上と、産業サプライチェーン全体におけるサステナビリティ要件の高まりが、今後の採用を後押しすると予想されます。
地域別インサイト
北米の循環型繊維市場では、アパレルブランド、小売業者、繊維メーカーが繊維廃棄物の削減と持続可能な調達に注力するにつれ、循環型繊維の採用が拡大しています。各社は、再生繊維原料の供給量を向上させるため、回収、選別、リサイクル、および「繊維から繊維へ」の技術に投資しています。また、この地域では、ブランド、リサイクル業者、技術開発者、素材メーカー間の連携も強化されています。高度なリサイクル技術は、使用済み繊維廃棄物や混合繊維廃棄物を処理できることから注目を集めています。
米国の循環型繊維市場の動向
米国の循環型繊維市場は、繊維リサイクルへの投資拡大と持続可能な素材への需要増加に支えられ、2025年には売上高シェアの大部分を占めました。アパレルブランドや小売業者は、製品開発や調達戦略にリサイクル繊維や再生繊維を取り入れています。
また、各社は繊維廃棄物を新しい繊維製品へと転換するクローズドループ型リサイクルモデルの導入も模索しています。高度な選別技術、化学リサイクル、および繊維再生技術は、リサイクルが困難な廃棄物流に対処できることから、ますます注目を集めています。
アジア太平洋地域の循環型繊維市場の動向
アジア太平洋地域は、広範な繊維製造基盤と大規模なアパレル生産エコシステムを背景に、2025年には38.4%という最大の売上高シェアを占め、世界の循環型繊維市場を牽引しました。同地域では大量の繊維生産廃棄物が発生しており、繊維の回収およびリサイクルにおいて大きな機会があります。中国、インド、日本、韓国、および東南アジア諸国では、持続可能な繊維生産およびリサイクル技術への投資が拡大しています。主要なアパレル輸出国の存在も、国際的なブランドからの再生繊維に対する強い需要を生み出しています。
2025年、中国における循環型繊維市場は、大規模な繊維、アパレル、ポリエステル、および化学繊維製造産業を背景に、アジア太平洋地域で最大の市場売上高シェアを占めました。同国に確立された産業インフラは、繊維廃棄物を新しい繊維素材にリサイクルするための大きな機会を提供しています。メーカー各社は、グローバルブランドからの持続可能性要件を満たすため、再生ポリエステルやその他の循環型素材をますます採用しています。高度な選別、リサイクル、および繊維再生技術への投資が、より高品質な再生素材の開発を支えています。
欧州の循環型繊維市場の動向
欧州の循環型繊維市場は、循環型経済の原則、持続可能な製品設計、および繊維廃棄物管理に重点が置かれていることから、主要な市場となっています。アパレルブランドや繊維メーカーは、持続可能性の目標を達成するために、リサイクル繊維や再生繊維の採用をますます進めています。
同地域では、繊維から繊維へのリサイクルを支援するため、繊維の回収、選別、リサイクル、およびトレーサビリティに関するより強固なシステムが整備されつつあります。規制上の取り組みにより、メーカーは製品の循環性を向上させ、繊維廃棄物を削減するよう促されています。
ドイツの循環型繊維市場は、その先進的な産業基盤、リサイクルインフラ、および資源効率への重点的な取り組みにより、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。繊維メーカーや技術プロバイダーは、繊維生産の循環性を高めるため、リサイクルおよび材料回収ソリューションを開発しています。同国が確立した廃棄物管理能力は、繊維の回収・選別システムの改善に向けた機会を提供しています。また、ドイツ企業はトレーサビリティ、材料効率、およびクローズドループ生産技術にも注力しています。アパレルおよび機能性繊維メーカーによる循環型素材の採用拡大が、市場の発展を支えると予想されます。
中南米の循環型繊維市場動向
中南米の循環型繊維市場は、繊維メーカー、アパレルブランド、消費者が持続可能な生産と廃棄物削減にますます注力するにつれて、台頭しつつあります。主要な繊維生産国では、繊維の回収、選別、リサイクル能力を構築する機会が生まれています。国際的なアパレル企業は、グローバルな調達戦略の一環として、地域のサプライヤーに対し、リサイクル繊維や持続可能な繊維の採用を奨励しています。しかし、リサイクルインフラの不足や繊維廃棄物の回収体制の断片化は、いくつかの市場において依然として課題となっています。
中東・アフリカの循環型繊維市場動向
中東・アフリカの循環型繊維市場は、持続可能な繊維、廃棄物削減、および循環型経済の実践に対する関心の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。繊維メーカーやアパレル企業は、資源効率の向上とサステナビリティ要件への対応を図るため、リサイクル繊維や再生繊維の活用を徐々に模索しています。繊維の回収・リサイクルインフラの整備は、廃棄物を価値ある繊維原料へと転換するための大きな機会をもたらす可能性があります。ブランド、リサイクル業者、メーカー、技術プロバイダー間のパートナーシップは、地域における循環型サプライチェーンの確立に寄与するでしょう。
循環型繊維市場における主要企業の動向
この市場で事業を展開する主要企業には、Recover Textile Systems社やLenzing AG社などが挙げられます
- Recover Textile Systems社は、消費前および消費後の繊維廃棄物から生産される高品質な再生コットンおよびコットン混紡繊維を専門とする繊維リサイクル企業です。同社は、アパレルおよび繊維メーカー向けのクローズドループ型繊維ソリューションの拡大に注力しており、バージン原料への依存度低減を支援しています。
- Lenzing AGは、TENCELやLENZING ECOVEROなどのセルロース系繊維で知られる世界的な繊維メーカーです。同社は循環型繊維ソリューションにますます注力しており、リサイクル繊維素材を取り入れ、資源効率が高く、より持続可能な繊維生産を支える技術の開発を進めています。
UnifiやAquafilは、循環型繊維産業において台頭しつつある市場参加者の一部です。
- ユニフィは、ペットボトルなどの再生素材から製造される「レプレブ(REPREVE)」再生ポリエステル繊維で最もよく知られる、大手再生繊維メーカーです。同社は、アパレル、ホームテキスタイル、自動車、その他の用途向けに再生繊維を供給するとともに、トレーサビリティや循環型素材ソリューションへの注力を拡大しています。
- アクアフィルは、再生ナイロンのグローバルメーカーであり、廃棄された漁網、生地の端切れ、その他のナイロン廃棄物などの廃棄物を原料として生産される「ECONYL」繊維で最もよく知られています。同社の技術は、アパレル、カーペット、その他の用途におけるナイロン素材の回収と再利用を支えています。
主要な循環型繊維企業
本調査では、循環型繊維市場に関する分析の一環として、以下の主要企業を取り上げています。
- Recover Textile Systems
- Lenzing AG
- Infinited Fiber Company
- Circ
- RE&UP
- Sateri
- Aquafil
- Unifi
- Ambercycle
- Syre
最近の動向
- 2026年7月、リカバー社はウンテックス・グループと提携し、ニットウェアにおける再生綿の採用拡大を図りました。また、同社は2026年6月に「リカバー・ヤーン」を発売し、糸メーカーが再生綿をより容易に入手できるようにしました。
- 2026年7月、Circ社とLenzing社は、Circ社のリサイクル素材とREFIBRA技術を取り入れたTENCEL繊維を使用した、初のH&Mメンズデニムコレクションを発表しました。この発表は、繊維廃棄物から繊維、そして衣料品に至るサプライチェーンの商用化を象徴するものです。
世界の循環型繊維市場におけるセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、繊維の種類、繊維の形態、リサイクル技術、用途、および地域に基づいて、世界の循環型繊維市場レポートをセグメント化しました。
- 繊維種別見通し(売上高、10億米ドル、2021年~2033年)
- 再生セルロース繊維
- 再生合成繊維
- 再生タンパク質繊維
- 再生繊維
- その他の循環型繊維
- 繊維形態別見通し(売上高、10億米ドル、2021年~2033年)
- ステープル繊維
- フィラメント繊維
- トウ
- その他の形態
- リサイクル技術別見通し(売上高、10億米ドル、2021年~2033年)
- 機械的リサイクル
- 化学的リサイクル
- 生物学的リサイクル
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- アパレル・衣料品
- ホームテキスタイル
- 工業用繊維
- 産業用繊維
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 循環型繊維市場の変数、動向および範囲
3.1. 関連市場の見通し
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. AIを活用した繊維の選別および識別
3.4.2. 高度な化学的リサイクルおよび繊維間リサイクル
3.4.3. リサイクル可能な単一素材繊維システム
3.5. 市場ダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. ビジネス環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 購入者の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者による脅威
3.6.1.5. 競合他社間の競争
3.6.2. PESTEL分析
3.6.2.1. 政治的環境
3.6.2.2. 環境的要因
3.6.2.3. 社会的環境
3.6.2.4. 繊維種別の動向
3.6.2.5. 経済情勢
3.6.2.6. 法的環境
3.7. 持続可能性および循環型経済の動向
3.7.1. クローズドループ型繊維生産
3.7.2. トレーサビリティおよび循環性の測定
3.8. バイヤー・インテリジェンス
3.8.1. カテゴリー別バイヤー企業の特定
3.8.2. バイヤー企業データベース
3.8.3. 素材消費量および調達状況の評価
3.8.4. バイヤーおよび購買動向に関するインサイト
第4章 循環型繊維市場:繊維種別ごとの推計およびトレンド分析
4.1. 繊維種別ごとの要点
4.2. 繊維種別市場シェア分析(2026年~2033年)
4.3. 循環型繊維市場規模の推計および予測(繊維種別、10億米ドル)、2021年~2033年
4.4. リサイクルセルロース繊維
4.4.1. リサイクルセルロース繊維別の循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
4.5.
再生合成繊維
4.5.1. 循環型繊維市場の推計および予測(再生合成繊維別、2021年~2033年)(10億米ドル)
4.6. 再生タンパク質繊維
4.6.1. 循環型繊維市場の見積もりおよび予測:再生タンパク質繊維別、2021年~2033年(10億米ドル)
4.7. 再生繊維
4.7.1. 循環型繊維市場の推計および予測:再生繊維別、2021年~2033年(10億米ドル)
4.8. その他の循環型繊維
4.8.1. 循環型繊維市場の推計および予測:その他の循環型繊維別、2021年~2033年(10億米ドル)
第5章 循環型繊維市場:繊維形態別の推計およびトレンド分析
5.1. 繊維形態に関する要点
5.2. 繊維形態別の市場シェア分析、2026年~2033年
5.3. 循環型繊維市場の推計および予測(繊維形態別、10億米ドル)、2021年~2033年
5.4. ステープル繊維
5.4.1. 循環型繊維市場の推計および予測(ステープル繊維別、2021年~2033年)(10億米ドル)
5.5. フィラメント繊維
5.5.1. 循環型繊維市場の推計および予測(フィラメント繊維別、2021年~2033年)(10億米ドル)
5.6. トウ
5.6.1. 循環型繊維市場の推計および予測(トウ別、2021年~2033年)(10億米ドル)
5.7. その他の形態
5.7.1. 循環型繊維市場の見積もりおよび予測(その他の形態別、2021年~2033年)(10億米ドル)
第6章 循環型繊維市場:リサイクル技術の見積もりおよびトレンド分析
6.1. リサイクル技術の要点
6.2. リサイクル技術の市場シェア分析(2026年~2033年)
6.3. 循環型繊維市場の推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
6.4. 機械的リサイクル
6.4.1. 循環型繊維市場の推計および予測(機械的リサイクル別、2021年~2033年)(10億米ドル)
6.5. 化学的リサイクル
6.5.1. 循環型繊維市場の見積もりおよび予測(化学的リサイクル別)、2021年~2033年(10億米ドル)
6.6.
生物学的リサイクル
6.6.1. 循環型繊維市場の見積もりおよび予測(生物学的リサイクル別、2021年~2033年)(10億米ドル)
6.7. その他
6.7.1. 循環型繊維市場の見積もりおよび予測(その他別、2021年~2033年)(10億米ドル)
第7章 循環型繊維市場:用途別推計およびトレンド分析
7.1. 用途別の要点
7.2. 用途別市場シェア分析、2026年~2033年
7.3. 用途別 循環型繊維市場の推計および予測(2021年~2033年、10億米ドル)
7.4. アパレル・衣料品
7.4.1. アパレル・衣料品向け 循環型繊維市場の推計および予測(2021年~2033年、10億米ドル)
7.5. ホームテキスタイル
7.5.1. ホームテキスタイル向け循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.6. 機能性繊維
7.6.1. 循環型繊維市場の推計および予測:機能性繊維分野、2021年~2033年(10億米ドル)
7.7. 産業用繊維
7.7.1. 循環型繊維市場の推計および予測:産業用繊維分野、2021年~2033年 (10億米ドル)
7.8. その他
7.8.1. その他分野における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
第8章 循環型繊維市場:地域別推計およびトレンド分析
8.1. 主なポイント
8.2. 地域別市場シェア分析、2026年~2033年
8.3. 北米
8.3.1. 北米における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 2. 北米循環型繊維市場の見積もりおよび予測(繊維形態別、2021年~2033年)(10億米ドル)
8.3.3. 北米循環型繊維市場の見積もりおよび予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.3.4. 北米循環型繊維市場の見積もりおよび予測(繊維形態別、2021年~2033年)(10億米ドル)
8.3.5. 北米循環型繊維市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)
8.3.6. 米国
8.3.6.1. 米国循環型繊維市場の見積もりおよび予測(2021年~2033年)(10億米ドル)
8.3.6.2. 米国における循環型繊維市場の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.3.6.3. 米国における循環型繊維市場の推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.3.6.4. 米国循環型繊維市場の見積もりおよび予測(繊維形態別)、2021年~2033年(10億米ドル)
8.3.6.5. 米国循環型繊維市場の見積もりおよび予測(用途別)、2021年~2033年(10億米ドル)
8.3.7. カナダ
8.3.7.1. カナダの循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.3.7.2. カナダの循環型繊維市場の推計および予測(繊維形態別)、2021年~2033年(10億米ドル)
8.3.7.3. カナダの循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.3.7.4. カナダの循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.3.7.5. カナダの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.3.8. メキシコ
8.3.8.1. メキシコの循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.3.8.2. メキシコの循環型繊維市場の推計および予測、繊維形態別、2021年~2033年(10億米ドル)
8.3.8.3. メキシコの循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.3.8.4. メキシコの循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.3.8.5. メキシコの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.4. 欧州
8.4.1. 欧州の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.4.2. 欧州の循環型繊維市場の見積もりおよび予測、繊維形態別、2021年~2033年(10億米ドル)
8.4.3. 欧州の循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.4.4. 欧州の循環型繊維市場:推計および予測、リサイクル技術別、2021年~2033年(10億米ドル)
8.4.5.
欧州の循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.4.6. 英国
8.4.6.1. 英国の循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.4.6.2. 英国の循環型繊維市場:繊維形態別推計および予測、2021年~2033年(10億米ドル)
8.4.6.3. 英国の循環型繊維市場:推計および予測、2021年~2033年(10億米ドル) 8.4.6.4. 英国の循環型繊維市場:推計および予測、
繊維種別、2021年~2033年(10億米ドル)
8.4.6.5. 英国の循環型繊維市場の見積もりおよび予測、用途別、2021年~2033年(10億米ドル)
8.4.7. ドイツ
8.4.7.1. ドイツの循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.4.7.2. ドイツの循環型繊維市場の推計および予測、繊維形態別、2021年~2033年(10億米ドル)
8.4.7.3. ドイツの循環型繊維市場:推計および予測(2021年~2033年、10億米ドル) 8.4.7.2. ドイツの循環型繊維市場:リサイクル技術別、推計および予測(2021年~2033年、10億米ドル)8.4.7.3. ドイツの循環型繊維市場:リサイクル技術別、推計および予測(2021年~2033年、10億米ドル)
8.4.7.4. ドイツの循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.4.7.5. ドイツの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.4.8. フランス
8.4.8.1. フランスの循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.4.8.2. フランスの循環型繊維市場:繊維形態別、推計および予測、2021年~2033年(10億米ドル)
8.4.8.3. フランスの循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.4.8.4. フランスの循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.4.8.5.
フランスにおける循環型繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
8.4.9. イタリア
8.4.9.1. イタリアの循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.4.9.2. イタリアの循環型繊維市場の見積もりおよび予測、繊維形態別、2021年~2033年(10億米ドル)
8.4.9.3. イタリアの循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.4.9.4. イタリアの循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.4.9.5. イタリアの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.4.10. スペイン
8.4.10.1. スペインの循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.4.10.2. スペインの循環型繊維市場の見積もりおよび予測、繊維形態別、2021年~2033年(10億米ドル)
8.4.10.3. スペインの循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.4.10.4. スペインの循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.4.10.5. スペインの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.5.2. アジア太平洋地域の循環型繊維市場の見積もりおよび予測、繊維形態別、2021年~2033年(10億米ドル)
8.5.3. アジア太平洋地域の循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.5.4. アジア太平洋地域の循環型繊維市場:推計および予測、リサイクル技術別、2021年~2033年(10億米ドル)
8.5.5. アジア太平洋地域の循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.5.6. 中国
8.5.6.1. 中国の循環型繊維市場:推計および予測(2021年~2033年)(10億米ドル)
8.5.6.2.
中国の循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.5.6.3. 中国の循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.5.6.4. 中国の循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.5.6.5. 中国の循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.5.7. 日本
8.5.7.1. 日本の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.5.7.2. 日本の循環型繊維市場の見積もりおよび予測、繊維形態別、2021年~2033年(10億米ドル)
8.5.7.3. 日本の循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.5.7.4. 日本の循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.5.7.5. 日本の循環型繊維市場の見積もりおよび予測、用途別、2021年~2033年(10億米ドル)
8.5.8. インド
8.5.8.1. インドの循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.5.8.2. インドの循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.5.8.3. インドの循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年) (10億米ドル)
8.5.8.4. インドの循環型繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.5.8.5. インドの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.5.9. 韓国
8.5.9.1. 韓国における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.5.9.2. 韓国における循環型繊維市場の推計および予測(繊維形態別)、2021年~2033年(10億米ドル)
8.5.9.3. 韓国における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル) 8.5.9.2. 韓国における循環型繊維市場の推計および予測(リサイクル技術別)、2021年~2033年(10億米ドル)8.5.9.3. 韓国における循環型繊維市場の推計および予測(リサイクル技術別)、2021年~2033年(10億米ドル)
8.5.9.4. 韓国における循環型繊維市場の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.5.9.5. 韓国における循環型繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
8.6. 中南米
8.6.1. 中南米における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 中南米における循環型繊維市場の推計および予測、繊維形態別、2021年~2033年(10億米ドル)
8.6.3. 中南米の循環型繊維市場:推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.6.4. 中南米の循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.6.5. 中南米の循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
8.6.6. ブラジル
8.6.6.1. ブラジルの循環型繊維市場:推計および予測(2021年~2033年) (10億米ドル)
8.6.6.2. ブラジルにおける循環型繊維市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
8.6.6.3. ブラジルにおける循環型繊維市場の推計および予測(リサイクル技術別)、2021年~2033年(10億米ドル)
8.6.6.4. ブラジルにおける循環型繊維市場の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.6.6.5. ブラジルにおける循環型繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
8.7. 中東およびアフリカ
8.7.1. 中東およびアフリカの循環型繊維市場:推計および予測、2021年~2033年(10億米ドル)
8.7.2. 中東およびアフリカの循環型繊維市場:繊維形態別、推計および予測、2021年~2033年(10億米ドル)
8.7.3. 中東およびアフリカの循環型繊維市場:推計および予測(2021年~2033年、リサイクル技術別)(10億米ドル)
8.7.4. 中東およびアフリカの循環型繊維市場:推計および予測(2021年~2033年、繊維種別)(10億米ドル)
8.7.5. 中東・アフリカの循環型繊維市場:推計および予測、
用途別、2021年~2033年(10億米ドル)
8.7.6. サウジアラビア
8.7.6.1. サウジアラビアの循環型繊維市場規模の推計および予測、2021年~2033年(10億米ドル)
8.7.6.2. サウジアラビアの循環型繊維市場規模の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
8.7.6.3. サウジアラビアの循環型繊維市場規模の推計および予測(リサイクル技術別、2021年~2033年)(10億米ドル)
8.7.6.4. サウジアラビアの循環型繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
8.7.6.5. サウジアラビアの循環型繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
第9章。サプライヤー・インテリジェンス
9.1. クラリッチ・マトリックス
9.2. エンゲージメント・モデル
9.3. 交渉戦略
9.4. 調達におけるベストプラクティス
9.5. ベンダー選定基準
9.6. カテゴリー別原材料サプライヤーの特定
9.7. 原材料サプライヤー・データベース
9.8. 原材料の生産能力および生産量の評価
9.9. 生産能力拡大の追跡
第10章 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. 競争の分類
10.3. 各社の市場における位置づけ
10.4. 各社のヒートマップ分析(2025年)
10.5. 戦略マッピング(2025年)
10.6. 企業一覧
10.6.1. リカバリー・テキスタイル・システムズ
10.6.1.1. 会社概要
10.6.1.2. 財務実績
10.6.1.3. 製品ベンチマーク
10.6.1.4. 戦略的取り組み
10.6.2. Lenzing AG
10.6.2.1. 会社概要
10.6.2.2. 財務実績
10.6.2.3. 製品のベンチマーク
10.6.2.4. 戦略的取り組み
10.6.3. インフィニテッド・ファイバー社
10.6.3.1. 会社概要
10.6.3.2. 財務実績
10.6.3.3. 製品のベンチマーク
10.6.3.4. 戦略的取り組み
10.6.4. Circ
10.6.4.1. 会社概要
10.6.4.2. 財務実績
10.6.4.3. 製品ベンチマーク
10.6.4.4. 戦略的取り組み
10.6.5. RE&UP
10.6.5.1. 会社概要
10.6.5.2. 財務実績
10.6.5.3. 製品ベンチマーク
10.6.5.4. 戦略的取り組み
10.6.6. Sateri
10.6.6.1. 会社概要
10.6.6.2.
財務実績
10.6.6.3. 製品のベンチマーク
10.6.6.4. 戦略的取り組み
10.6.7. アクアフィル
10.6.7.1. 会社概要
10.6.7.2. 財務実績
10.6.7.3. 製品ベンチマーク
10.6.7.4. 戦略的取り組み
10.6.8. ユニフィ
10.6.8.1. 会社概要
10.6.8.2. 財務実績
10.6.8.3. 製品のベンチマーク
10.6.8.4. 戦略的取り組み
10.6.9. Ambercycle
10.6.9.1. 会社概要
10.6.9.2. 財務実績
10.6.9.3. 製品のベンチマーク
10.6.9.4. 戦略的取り組み
10.6.10. Syre
10.6.10.1. 会社概要
10.6.10.2. 財務実績
10.6.10.3. 製品ベンチマーク
10.6.10.4. 戦略的取り組み
表の一覧
表1 繊維形態別 循環型繊維市場の推計および予測(2021年~2033年)(10億米ドル)
表2 リサイクル技術別 循環型繊維市場の推計および予測(2021年~2033年)(10億米ドル)
表3 循環型繊維市場の見積もりおよび予測(繊維形態別、2021年~2033年)(10億米ドル)
表4 循環型繊維市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)
図一覧
図1 循環型繊維市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 地域別見通し
図7 セグメント別見通し
図8 競合状況の見通し
図9 バリューチェーン分析
図10 循環型繊維市場:市場ダイナミクス
図11 市場推進要因の分析
図12 市場制約要因の分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 繊維の種類:主なポイント
図16 繊維の種類:市場シェア(2026年および2033年)
図17 循環型繊維市場の推計値および予測(再生セルロース繊維別、2021年~2033年)(10億米ドル)
図18 循環型繊維市場の推計値および予測(再生合成繊維別、2021年~2033年)(10億米ドル)
図19 循環型繊維市場の推計および予測:再生セルロース繊維別、2021年~2033年(10億米ドル)
図20 循環型繊維市場の推計および予測:再生繊維別、2021年~2033年(10億米ドル)
図21 循環型繊維市場の推計および予測:その他の循環型繊維別、2021年~2033年(10億米ドル)
図22 繊維形態:主なポイント
図23 繊維形態:市場シェア、2026年および2033年
図24 循環型繊維市場の推計および予測:ステープル繊維別、2021年~2033年(10億米ドル)
図25 循環型繊維市場の推計および予測:フィラメント繊維別、2021年~2033年(10億米ドル)
図26 循環型繊維市場の推計値および予測(トウ別、2021年~2033年)(10億米ドル)
図27 循環型繊維市場の推計値および予測(その他の形態別、2021年~2033年)(10億米ドル)
図28 リサイクル技術:主なポイント
図29 リサイクル技術:市場シェア(2026年および2033年)
図30 循環型繊維市場の見積もりおよび予測(機械的リサイクル別、2021年~2033年)(10億米ドル)
図31 循環型繊維市場の見積もりおよび予測(化学リサイクル別、2021年~2033年)(10億米ドル)
図32 循環型繊維市場の見積もりおよび予測(生物学的リサイクル別、2021年~2033年)(10億米ドル)
図33 循環型繊維市場の推計および予測(その他別、2021年~2033年) (10億米ドル)
図34 用途別:主なポイント
図35 用途別:市場シェア、2026年および2033年
図36 循環型繊維市場の見積もりおよび予測、アパレル・衣料品向け、2021年~2033年(10億米ドル)
図37 循環型繊維市場の推計および予測:ホームテキスタイル分野、2021年~2033年(10億米ドル)
図38 循環型繊維市場の推計および予測:工業用繊維分野、2021年~2033年(10億米ドル)
図39 循環型繊維市場の推計および予測:産業用繊維分野、2021年~2033年(10億米ドル)
図40 循環型繊維市場の推計および予測:その他分野、2021年~2033年(10億米ドル)
図41 地域別、2026年および2033年(10億米ドル)
図42 地域別市場:主なポイント
図43 北米の循環型繊維市場規模の推計および予測、2021年~2033年(10億米ドル)
図44 米国における循環型繊維市場の推計および予測、2021年~2033年 (10億米ドル)
図45 カナダの循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
図46 メキシコの循環型繊維市場の推計および予測、2021年~2033年 (10億米ドル)
図47 欧州の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図48 英国の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図49 ドイツの循環型繊維市場規模の推計および予測(2021年~2033年)(10億米ドル)
図50 フランスの循環型繊維市場規模の推計および予測(2021年~2033年) (10億米ドル)
図51 イタリアの循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図52 スペインの循環型繊維市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
図53 アジア太平洋地域の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図54 中国の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図55 日本の循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図56 インドの循環型繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図 図57 韓国における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
図58 中南米における循環型繊維市場の推計および予測、2021年~2033年(10億米ドル)
図59 ブラジルの循環型繊維市場:推計値および予測(2021年~2033年)(10億米ドル)
図60 中東・アフリカの循環型繊維市場:推計値および予測(2021年~2033年)(10億米ドル)
図61 サウジアラビアの循環型繊維市場:推計値および予測(2021年~2033年)(10億米ドル)
図62 競合状況の分類
図63 企業の市場における位置づけ
図64 企業のヒートマップ分析(2025年)









