主な市場動向と洞察
- 包装形態別:2025年には、フィルム・フレキシブルシートセグメントが38.8%という最大の売上シェアを占めました。
- 素材プラットフォーム別:2025年には、バイオポリマーベースのセグメントが31.1%という最大の売上シェアを占めました。
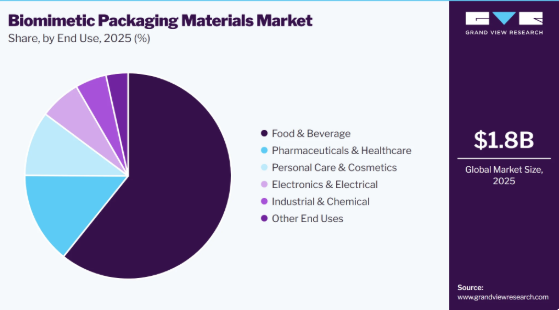
- 最終用途別:2025年には、食品・飲料セグメントが60.8%という最大の売上シェアを占めました。
- 機能特性別:2025年には、ガス・香気バリアセグメントが24.6%という最大のシェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア36.5%
- 国別:2025年には、中国がアジア太平洋地域において最大の売上高シェアを占めました
市場規模と予測
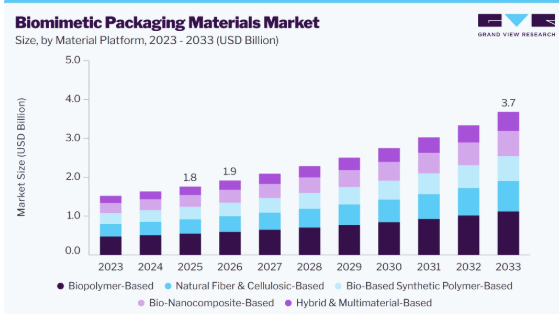
- 2025年の市場規模:18億米ドル
- 2026年の推定市場規模:19億米ドル
- 2033年までの予測市場規模:37億米ドル
- CAGR(2026年~2033年):9.8%
アジア太平洋地域は、急速な工業化、包装および食品・飲料セクターの拡大、ならびに持続可能な素材開発への注目の高まりに支えられ、2033年まで主要な地域市場であり続けると予想されます。生体模倣型包装材料産業の成長は、自然界に見られる機能的な構造や特性を再現した、持続可能で高性能、かつ資源効率に優れた包装ソリューションへの需要の高まりによって牽引されています。食品・飲料、医薬品、パーソナルケア、およびその他の消費者向け産業において、従来の包装材料に代わる代替素材への需要が高まるにつれ、バイオポリマー系、天然繊維、バイオナノコンポジット、およびその他の生物にヒントを得た材料プラットフォームの採用が進んでいます。バイオポリマー系材料は、生分解性、再生可能な原料の潜在性、軽量性、および軟質・硬質包装形式との適合性により支えられ、2025年には5億4,740万米ドルの市場規模に達し、最大の材料プラットフォームを占めました。プラスチック廃棄物の削減と包装の持続可能性の向上に対する関心の高まりは、自然に着想を得た材料技術の商業用包装用途への導入をさらに加速させています。
包装サプライチェーン全体において、再生可能な原料、生分解性、および機能性能への注目が高まっていることから、今後数年間で市場の成長が促進されると予想されます。天然繊維およびセルロース系材料は、その再生可能な起源、優れた強度対重量比、ならびにリサイクル可能または堆肥化可能な包装ソリューションとしての可能性により、注目を集めています。このセグメントは、繊維系包装代替品への需要の高まりを反映し、2025年の3億7,090万米ドルから2033年までに7億8,220万米ドルへと拡大すると予測されています。同時に、特に食品、ヘルスケア、パーソナルケア用途において、バリア性、機械的強度、耐湿性、および保存期間の性能を向上させるため、バイオベースの合成ポリマーやバイオナノコンポジットの開発がますます進められています。
素材の革新や、先進的なバイオミメティック(生物模倣)包装システムへの移行も、市場の成長に大きく寄与しています。バイオミメティック包装材料業界における顕著なトレンドとして、自然界に見られる特殊な機能を再現するために、異なる素材の特性を組み合わせたバイオナノコンポジットや、ハイブリッド・マルチマテリアルベースのソリューションの開発が活発化していることが挙げられます。バイオナノコンポジット系材料は年平均成長率(CAGR)10.1%で成長すると予測されており、一方、ハイブリッドおよびマルチマテリアル系材料は、2026年から2033年にかけてCAGR10.7%と最も高い成長率を記録すると見込まれています。これらの技術により、バリア性能、構造的完全性、抗菌機能、ならびにインテリジェントまたはレスポンシブな包装特性の向上が可能となり、プレミアムかつ用途特化型の包装ソリューションに向けた機会が創出されます。
食品・飲料、医薬品・ヘルスケア、パーソナルケア・化粧品、電子・電気機器の各用途におけるバイオミメティック材料の採用拡大により、対象市場はさらに拡大すると予想されます。食品・飲料は引き続き最大の最終用途セグメントであり、2025年には市場収益の60.8%を占める見込みですが、医薬品・ヘルスケアは2033年まで年平均成長率(CAGR)10.4%で成長すると予測されています。この拡大は、持続可能性と、水分・ガスバリア性、機械的保護、抗菌性、その他の機能的特性を兼ね備えた包装に対する要求の高まりを反映しており、次世代の包装開発におけるバイオミメティック材料の役割を強化しています。
市場の動向
バイオミメティック包装材料市場は、持続可能な包装への需要の高まり、生物にヒントを得た材料科学の進歩、そして環境上の利点と機能性能の向上を兼ね備えた包装ソリューションへのニーズに牽引され、力強い成長を遂げています。メーカー各社は、天然の構造を模倣した素材の開発を加速させており、これにより、バリア性、機械的強度、水分管理、抗菌保護、およびインテリジェントな機能性の向上を実現しています。食品・飲料、医薬品・ヘルスケア、パーソナルケア、エレクトロニクス分野での採用拡大が市場の成長を支えていますが、一方で、生産コストの高さ、素材のスケーラビリティに関する課題、および市場での入手可能性の制限が、依然として主要な制約要因となっています。
市場の集中度と特徴
バイオミメティック包装材料市場は、自然に着想を得た設計原則と、持続可能で高性能な材料技術を統合することに重点を置いていることが特徴です。この業界は、バイオポリマー、天然繊維、バイオナノコンポジット、ハイブリッド材料におけるイノベーションに依存し、水分調節、ガスバリア性、機械的強度、抗菌保護、応答性機能など、自然界に見られる特性を再現しています。メーカー各社は、材料の性能、スケーラビリティ、持続可能性、および既存の包装プロセスとの互換性を優先しています。この市場は、食品・飲料、医薬品・ヘルスケア、パーソナルケア業界からの需要によってますます支えられており、これらの業界では、高度な包装性能と環境への配慮が重要な購買要因となりつつあります。
生体模倣包装材料業界の特徴として、バイオベースおよび再生可能な材料プラットフォーム、特にバイオポリマー系および天然繊維・セルロース系材料の利用が増加していることが挙げられます。2025年には、バイオポリマー系材料が31.1%と最大のシェアを占め、天然繊維・セルロース系材料は21.1%を占めました。同時に、メーカー各社は、バリア性能、機械的耐久性、および機能性を向上させるため、バイオナノコンポジットやハイブリッド・マルチマテリアル構造への投資を進めています。こうした先進素材への移行は、サステナビリティへの取り組み、従来のプラスチックに代わる素材への需要の高まり、そしてバイオミメティック包装ソリューションの商業的なスケーラビリティを向上させている技術的進歩によって支えられています。
材料プラットフォームに関する洞察
バイオポリマーベースのセグメントは、バイオミメティック包装材料市場を牽引し、2025年には31.1%という最大の売上シェアを占めました。バイオポリマーベースの材料は、再生可能な原料、生分解性の可能性、軽量性、そして天然素材に着想を得た機能性を提供できることから、バイオミメティック包装において広く採用されています。このセグメントの市場規模は2025年に5億4,740万米ドルと評価され、食品・飲料、医薬品、パーソナルケア分野における持続可能な包装代替品への需要増加に支えられ、2033年までに11億1,830万米ドルに達すると予想されています。
ハイブリッドおよびマルチマテリアルベースのセグメントは、予測期間中に10.7%という最も高い年平均成長率(CAGR)で成長すると予想されています。これらの材料は、複数の材料プラットフォームを組み合わせることで、機械的強度、バリア性能、耐湿性、および自然界に見られる複雑な特性を再現できるその他の機能性を向上させています。このセグメントは、先進的なバイオミメティック材料技術への投資拡大と、高性能で持続可能な包装ソリューションへの需要に牽引され、2025年の2億1,910万米ドルから2033年までに4億9,020万米ドルへと増加すると予測されています。
機能特性に関する分析
ガス・香気バリアセグメントは、バイオミメティック包装材料業界を牽引し、2025年には24.6%という最大の売上高シェアを占めました。ガス・香気バリア特性は、バイオミメティック包装にとって極めて重要であり、特に食品・飲料や医薬品分野では、製品の品質、鮮度、および保存期間を維持することが不可欠です。同セグメントの市場規模は2025年に4億3,270万米ドルと評価され、バリア性能が強化された先進的な包装への需要の高まりを背景に、2033年までに8億7,690万米ドルに達すると予想されています。
「応答性・知能型機能」セグメントは、予測期間中に10.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。応答性・知能化機能を組み込んだ生体模倣型包装は、環境条件の変化に対応し、製品のモニタリングや保護機能を強化することができます。このセグメントは、食品、ヘルスケア、その他のデリケートな用途における、スマートで適応性が高く、高性能な包装ソリューションへの需要の高まりを背景に、2025年の1億7,180万米ドルから2033年までに3億8,020万米ドルへと拡大すると予測されています。
包装形態に関する分析
2025年、フィルム・フレキシブルシートセグメントは、売上高シェア38.8%と最大を占め、バイオミメティック包装材料市場を牽引しました。フィルムやフレキシブルシートは、軽量性、材料効率、柔軟性、そして高度なバリア性や機能性を組み込むことができるという特性から、バイオミメティック包装で広く使用されています。このセグメントの市場規模は2025年に6億8,320万米ドルと評価され、食品・飲料、ヘルスケア、パーソナルケア分野における持続可能で高性能なフレキシブル包装ソリューションへの需要の高まりを背景に、2033年までに14億1,830万米ドルに達すると予想されています。
その他のバイオミメティック材料セグメントは、予測期間中に10.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントには、自然に着想を得た特定の機能や性能特性を発揮するように設計された、新興かつ特殊なバイオミメティック材料が含まれます。継続的な材料の革新、研究開発活動の活発化、および高度な包装用途に向けた特殊なバイオミメティックソリューションの採用を背景に、このセグメントの市場規模は2025年の1億4,700万米ドルから、2033年までに3億3,230万米ドルへと拡大すると予測されています。
最終用途に関する分析
2025年、食品・飲料セグメントはバイオミメティック包装材料業界を牽引し、売上高シェアで60.8%という最大の割合を占めました。バリア性、水分管理、抗菌性、および保存期間の延長といった特性を備えた持続可能な包装への需要が高まっていることから、食品・飲料はバイオミメティック包装材料にとって最大の最終用途セグメントとなっています。同セグメントの市場規模は2025年に1,068.7百万米ドルと評価され、バイオベースおよび自然着想型の包装ソリューションの採用拡大に支えられ、2033年までに2,218.4百万米ドルに達すると予想されています。
医薬品・ヘルスケアセグメントは、予測期間中に10.4%という最も高い年平均成長率(CAGR)で成長すると予想されています。バイオミメティック包装材料は、湿気、ガス、光、および微生物汚染に対する保護性能を向上させる可能性を秘めていることから、ヘルスケア分野での採用が拡大しています。このセグメントは、医薬品およびヘルスケア製品向けの高度で保護性に優れ、かつ持続可能な包装ソリューションへの需要の高まりに牽引され、2025年の2億5,220万米ドルから2033年までに5億5,360万米ドルへと拡大すると予測されています。
地域別分析
アジア太平洋地域は、2025年に売上高シェア36.5%を占め、世界のバイオミメティック包装材料市場をリードしており、2026年から2033年にかけて10.4%という最も高いCAGRを記録すると予測されています。同地域の主導的地位は、食品・飲料および消費財製造業の急速な拡大、包装材消費量の増加、そして持続可能な素材技術への投資拡大によって支えられています。中国、日本、韓国、インドは、バイオポリマー、天然繊維素材、ナノコンポジット、および先進的な包装製造における能力を強化しており、地域市場の拡大に向けた強固な基盤を築いています。
中国のバイオミメティック包装材料市場は、広範な包装製造基盤と、大規模な食品・飲料、製薬、消費財産業に支えられ、アジア太平洋地域において主要な貢献要因となっています。バイオベース材料や先進的なポリマー技術への投資増加が、バイオミメティック包装ソリューションの採用を後押ししています。同国における持続可能な製造と材料効率への注目の高まりは、自然に着想を得た包装技術への需要をさらに強化すると予想されます。
インドのバイオミメティック包装材料市場は、食品加工、医薬品製造、パーソナルケア製品の生産、および組織化された小売業の拡大に伴い、先進的な包装材料への需要が高まることから、力強い成長が見込まれています。持続可能な包装や再生可能原料の使用がますます重視されることで、バイオポリマーや天然繊維をベースとしたバイオミメティックソリューションに新たな機会が生まれています。国内の製造能力の向上や革新的な包装材料への投資の増加が、予測期間中の市場の発展を支えるものと見られます。
北米のバイオミメティック包装材料市場の動向
北米のバイオミメティック包装材料業界は、食品・飲料、医薬品、パーソナルケア、その他の業界における持続可能な包装、先進的な材料技術、および高性能ソリューションへの需要の高まりに支えられ、予測期間中に着実に拡大すると見込まれています。強力な研究開発能力と、バイオベースポリマー、ナノコンポジット、インテリジェント包装への関心の高まりが、商業的な開発を後押ししています。同地域は2025年に世界市場の23.8%を占め、2033年までに8億6,240万米ドルに達すると予測されています。
米国のバイオミメティック包装材料市場の動向
米国のバイオミメティック包装材料産業は、確立された包装製造能力と、持続可能な素材に対する企業の取り組みの強化を背景に、北米の成長における主要な牽引役として位置づけられています。再生可能でリサイクル可能、かつ機能的な包装材への需要が高まっていることから、メーカー各社はバイオミメティック構造や先進的なバイオベース素材の研究開発に注力しています。包装食品、ヘルスケア製品、パーソナルケア製品の市場拡大は、バリア性、抗菌性、保護性能が向上したバイオミメティック包装ソリューションにさらなる機会をもたらしています。
欧州のバイオミメティック包装材料市場の動向
欧州のバイオミメティック包装材料産業は、強力な持続可能性目標と、従来の包装材料に代わる代替品への需要の高まりに牽引され、着実な成長を遂げると予測されています。2025年には、同地域が世界の売上高の26.6%を占め、バイオベースポリマー、天然繊維材料、および先進的な機能性包装の採用が需要に影響を与えています。欧州の包装メーカーは、材料効率、リサイクル可能性、および循環型経済への取り組みにますます注力しており、自然に着想を得た材料技術の統合を後押ししています。
ドイツのバイオミメティック包装材料市場は、その先進的な製造エコシステム、強固な材料研究基盤、そして確立された包装・化学産業により、欧州における重要な成長分野となっています。食品、ヘルスケア、自動車関連の包装、および産業用途において、高性能で持続可能な包装への需要が高まっています。材料の革新や先進的な加工技術への継続的な投資が、バイオミメティック包装材料の開発と商用化を後押しすると予想されます。
英国のバイオミメティック包装材料市場は、ブランドや包装メーカーが持続可能な材料ソリューションや資源効率に一層注力するにつれ、着実に成長すると予想されます。食品、飲料、ヘルスケア、パーソナルケア分野における革新的な包装形態への需要が、バイオベースおよび機能性材料の開発を後押ししています。リサイクル可能で環境負荷の低い包装デザインへの関心の高まりは、予測期間中にバイオミメティック技術に新たな機会をもたらすと見込まれます。
ラテンアメリカのバイオミメティック包装材料市場の動向
ラテンアメリカのバイオミメティック包装材料業界は、包装食品の消費増加、消費財生産の拡大、および持続可能な包装に対する意識の高まりに支えられ、堅調なペースで成長すると予想されます。ブラジル、メキシコ、およびその他の発展途上市場では、バイオベースおよびリサイクル可能な包装材料の採用が徐々に進んでいます。食品・飲料およびパーソナルケア分野での用途拡大は、バイオミメティック包装メーカーにさらなる機会をもたらすと見込まれます。
ブラジルのバイオミメティック包装材料市場は、大規模な農業・食品加工産業と拡大する消費財セクターを背景に、ラテンアメリカ市場において大きなシェアを占めています。再生可能な原材料が利用可能であることは、天然繊維やバイオポリマーをベースとした包装材の開発機会をもたらしています。持続可能な包装への需要の高まりと国内の製造能力の向上は、将来の市場成長に寄与すると予想されます。
中東・アフリカのバイオミメティック包装材料市場の動向
中東・アフリカのバイオミメティック包装材料業界は、予測期間中に緩やかな成長を遂げると見込まれています。食品加工、医薬品、パーソナルケア、および近代的な小売業の拡大により、革新的な包装ソリューションへの需要が高まっています。持続可能性への取り組みの拡大や資源効率の向上に向けた努力も、バイオベースおよびリサイクル可能な材料への関心を高めていますが、現地の生産能力が比較的限られているため、短期的な導入には制約が生じる可能性があります。
バイオミメティック包装材料の主要企業に関する洞察
バイオミメティック包装材料市場の主要企業には、Sharklet Technologies, Inc.、Lotus Leaf Coatings, Inc.、Graham Packaging、Braskem / Cazoolo、Amazu Biomimicryなどが挙げられます。この市場は、材料の革新、生物にヒントを得た表面工学、持続可能な材料開発、および包装メーカーとバイオミメティック技術プロバイダーとの連携によって特徴づけられています。主要企業は、進化し続ける持続可能性と性能の要件を満たすため、高性能でリサイクル可能、バイオベース、かつ多機能な包装材料の開発に注力しています。
- Sharklet Technologies, Inc.は、バイオミメティクスに特化した材料技術企業であり、サメの皮膚の構造に着想を得た微細パターン表面技術の開発で知られています。同社のバイオミメティック表面ソリューションは、表面機能性と汚染管理の向上が求められる包装用途に対応可能であり、機能性能が強化された先進的な包装設計の機会を提供します。
- Lotus Leaf Coatings, Inc.は、ハスの葉の撥水特性に基づいた、生物にヒントを得た表面技術を開発しています。同社のコーティングは、疎水性と自己洗浄特性を提供するように設計されており、耐湿性、表面保護、および材料性能の向上が重要な包装分野での応用が期待されています。
主要なバイオミメティック包装材料企業
本調査では、バイオミメティック包装材料市場について、以下の主要企業を分析対象としました。
- Sharklet Technologies, Inc.
- Lotus Leaf Coatings, Inc.
- Graham Packaging
- Braskem / Cazoolo
- Amazu Biomimicry
最近の動向
- 2026年、バイオミメティクスのイノベーションは、スタートアップ企業による開発や商業化の取り組みを通じて、引き続き拡大しました。バイオミミクリー・インスティテュートは、2026年の「Ray of Hope Accelerator」プログラムにおいて、自然に着想を得たスタートアップ10社を選定し、スケーラブルな自然着想型技術の開発を支援するため、資金、技術リソース、および専門家によるメンタリングを提供しました。選定企業の1つであるBioWraptor社は、生体分子を保護するためのクマムシに着想を得た技術を開発しており、包装や保存に関する課題へのバイオミメティック原理の応用範囲が拡大していることを示しています。
- 2025年7月、ブラスケム(Braskem)傘下のカズーロ(Cazoolo)、グラハム・パッケージング(Graham Packaging)、アマズ・バイオミミクリー(Amazu Biomimicry)、ダノン(Danone)は、ダノンの100g入り「アクティビア(Activia)」、「ダノニーニョ(Danoninho)」、「アクティメル(Actimel)」の各製品ライン向けに、バイオミメティック包装ソリューションを共同開発しました。自然に着想を得たこの設計により、構造的完全性と機能性を維持しつつ、プラスチックの使用量を削減し、包装の重量を8%軽量化することに成功しました。このプロジェクトでは、バイオミメティクス、環境配慮設計(DfE)、ライフサイクルアセスメントを組み合わせることで、包装の持続可能性と物流効率の向上を図りました。
世界のバイオミメティック包装材料市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、バイオミメティック包装材料市場レポートを、材料プラットフォーム、機能特性、包装形態、最終用途、および地域に基づいてセグメント化しました:
- 材料プラットフォーム別見通し(売上高、百万/十億米ドル、2021年~2033年)
- バイオポリマー系
- バイオ由来合成ポリマー系
- 天然繊維・セルロース系
- バイオナノコンポジット系
- ハイブリッド・マルチマテリアル系
- 機能特性別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 湿気・水分管理
- ガス・香気バリア
- 機械的保護
- 抗菌・防汚
- 紫外線・光管理
- 応答性・インテリジェント機能
- その他の機能
- 包装形態別見通し(売上高、百万/十億米ドル、2021年~2033年)
- フィルムおよびフレキシブルシート
- コーティングおよび表面処理
- 硬質包装材料
- 発泡体および多孔質構造
- その他の生体模倣材料
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 食品・飲料
- パーソナルケア・化粧品
- エレクトロニクス・電気
- 医薬品・ヘルスケア
- 産業・化学
- その他の最終用途
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競争環境の見通し
第3章 生体模倣包装材料市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界バリューチェーン分析
3.3.1. 原材料の動向
3.3.1.1. セルロース系材料
3.3.1.2. キトサンおよびキチン
3.3.2. 販売チャネル分析
3.4. 技術の概要
3.4.1. 製造動向
3.4.1.1. 生体模倣表面工学
3.4.1.2. マイクロ/ナノパターニング
3.4.1.3. 層ごとの組み立て(LbL)
3.5. 持続可能性の動向
3.5.1. 循環型経済の影響
3.5.1.1. 材料の循環性と資源効率
3.5.1.2. リサイクル性、再利用性、および廃棄物削減
3.5.2. 再利用性の動向
3.6. 規制の枠組み
3.6.1. 包装廃棄物および拡大生産者責任(EPR)に関する法律
3.6.2. 食品接触および製品安全に関する法律
3.7. 市場の動向
3.7.1. 市場推進要因の分析
3.7.2. 市場制約要因の分析
3.7.3. 業界が直面する課題
3.7.4. 業界の機会
3.8. ポーターの5つの力分析
3.8.1. 供給者の交渉力
3.8.2. 購入者の交渉力
3.8.3. 代替品の脅威
3.8.4. 新規参入者の脅威
3.8.5. 競合他社間の競争
3.9. PESTEL分析
3.9.1. 政治的環境
3.9.2. 経済的環境
3.9.3. 社会的環境
3.9.4. 技術的環境
3.9.5. 環境的環境
3.9.6. 法的環境
第4章. バイオミメティック包装材料市場:商業分析
4.1. 価格設定要件
4.2. チャネルマッピング
4.3. TAM-SAM-SOM
4.4. 市場参入に関する提言
4.5. パートナーの特定
4.6. 競合製品比較
第5章 バイオミメティック包装材料市場:材料プラットフォームの推計およびトレンド分析
5.1. 定義および範囲
5.2. 主なポイント
5.3. 材料プラットフォームの動向分析および市場シェア(2025年および2033年)
5.3.1. バイオポリマー系
5.3.1.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
5.3.2. バイオ由来合成ポリマー系
5.3.2.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
5.3.3. 天然繊維およびセルロース系
5.3.3.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
5.3.4. バイオナノコンポジット系
5.3.4.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
5.3.5. ハイブリッドおよびマルチマテリアル系
5.3.5.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
第6章 バイオミメティック包装材料市場:機能特性の推計および動向分析
6.1. 定義および範囲
6.2. 主なポイント
6.3. 機能特性の推移分析および市場シェア(2025年および2033年)
6.3.1. 湿気・水分管理
6.3.1.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.3.2. ガス・香気バリア
6.3.2.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.3.3. 機械的保護
6.3.3.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.3.4. 抗菌・防汚
6.3.4.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.3.5. UVおよび光管理
6.3.5.1. 市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
6.3.6. レスポンシブおよびインテリジェント機能
6.3.6.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.3.7. その他の機能
6.3.7.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
第7章 バイオミメティック包装材料市場:包装形態の推計およびトレンド分析
7.1. 定義および範囲
7.2. 主なポイント
7.3. 包装形態の推移分析および市場シェア(2025年および2033年)
7.3.1. フィルムおよびフレキシブルシート
7.3.1.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
7.3.2. コーティングおよび表面処理
7.3.2.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
7.3.3. 硬質包装材料
7.3.3.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
7.3.4. 発泡体および多孔質構造体
7.3.4.1. 市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
7.3.5. その他の生体模倣材料
7.3.5.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
第8章. 生体模倣包装材料市場:最終用途別の推計およびトレンド分析
8.1. 定義および範囲
8.2. 主なポイント
8.3. 最終用途別の動向分析および市場シェア(2025年および2033年)
8.3.1. 食品・飲料
8.3.1.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
8.3.2. パーソナルケア・化粧品
8.3.2.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
8.3.3. 電子・電気
8.3.3.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
8.3.4. 医薬品・ヘルスケア
8.3.4.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
8.3.5. 産業・化学
8.3.5.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
8.3.6. その他の最終用途
8.3.6.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
第9章 バイオミメティック包装材料市場:地域別推計および動向分析
9.1. 主なポイント
9.2. 地域別動向分析および市場シェア(2025年および2033年)
9.3. 北米
9.3.1. 市場推計および予測(2021年~2033年) (百万/十億米ドル)
9.3.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.6. 米国
9.3.6.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.6.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.6.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.6.5. 最終用途別市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
9.3.7. カナダ
9.3.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.7.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.7.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.7.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.7.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.8. メキシコ
9.3.8.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.8.2. 市場規模の推計および予測、材料プラットフォーム別、2021年~2033年(百万/十億米ドル)
9.3.8.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.8.4. 包装形態別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.3.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4. 欧州
9.4.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.4. 包装形態別市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
9.4.5. 最終用途別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6. ドイツ
9.4.6.1. 市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.7. 英国
9.4.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.7.2. 市場規模の推計および予測、材料プラットフォーム別、2021年~2033年(百万/十億米ドル)
9.4.7.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.7.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.7.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.8. フランス
9.4.8.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.8.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.8.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.8.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.9. イタリア
9.4.9.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.9.2. 市場規模の推計および予測、材料プラットフォーム別、2021年~2033年(百万/十億米ドル)
9.4.9.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.9.4. 包装形態別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.4.9.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.10. スペイン
9.4.10.1. 市場規模の推計および予測、2021年 ~2033年(百万/十億米ドル)
9.4.10.2. 素材プラットフォーム別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.4.10.3. 機能特性別市場規模推計および予測、2021年~2033年 (百万/十億米ドル)
9.4.10.4. 包装形態別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.4.10.5. 最終用途別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.5. アジア太平洋地域
9.5.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.2. 市場規模の推計および予測(素材プラットフォーム別)、2021年~2033年(百万/十億米ドル)
9.5.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.6. 中国
9.5.6.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.6.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.6.3. 機能特性別市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
9.5.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.7. インド
9.5.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.7.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.7.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.7.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.7.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.8. 日本
9.5.8.1. 市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
9.5.8.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.8.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.8.4. 包装形態別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.8.5. 最終用途別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.9. 韓国
9.5.9.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.9.2. 市場規模の推計および予測、素材プラットフォーム別、2021年~2033年(百万/十億米ドル)
9.5.9.3. 市場規模の推計および予測、機能特性別、2021年~2033年 (百万/十億米ドル)
9.5.9.4. 包装形態別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.9.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.10. オーストラリア
9.5.10.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.10.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.10.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.10.4. 包装形態別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.10.5. 最終用途別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.6. ラテンアメリカ
9.6.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.2. 市場規模の推計および予測(素材プラットフォーム別)、2021年~2033年(百万/十億米ドル)
9.6.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.5. 市場規模の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
9.6.6. ブラジル
9.6.6.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
9.6.6.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.6.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.7. アルゼンチン
9.6.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.7.2. 市場規模の推計および予測(素材プラットフォーム別)、2021年~2033年(百万/十億米ドル)
9.6.7.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.6.7.4. 包装形態別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.6.7.5. 最終用途別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.7. 中東・アフリカ
9.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.2. 市場規模の推計および予測、材料プラットフォーム別、2021年~2033年(百万/十億米ドル)
9. 7.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.4. 包装形態別市場規模の推計および予測、2021年~2033年 (百万/十億米ドル)
9.7.5. 最終用途別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.7.6. サウジアラビア
9.7.6.1. 市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.7.6.2. 素材プラットフォーム別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.6.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.7. 南アフリカ
9.7.7.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.7.2. 市場規模の推計および予測、素材プラットフォーム別、2021年~2033年(百万/十億米ドル)
9.7.7.3. 機能特性別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.7.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.7.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.8. アラブ首長国連邦(UAE)
9.7.8.1. 市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
9.7.8.2. 素材プラットフォーム別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.7.8.3. 機能特性別市場推計および予測、2021年~2033年(百万/十億米ドル)
9.7.8.4. 包装形態別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
9.7.8.5. 最終用途別市場規模推計および予測、2021年~2033年(百万/十億米ドル)
第10章 競合環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. ベンダーの動向
10.2.1. 企業の分類
10.2.2. 機能性原料のサプライヤーおよびチャネルパートナー
10.2.3. 潜在的な顧客/エンドユーザーの一覧
10.3. 競争の動向
10.3.1. 企業の市場ポジショニング分析
10.3.2. 戦略マッピング
10.3.3. ヒートマップ分析
10.4. 企業プロフィール/一覧
10.4.1. Sharklet Technologies, Inc.
10.4.1.1. 企業概要
10.4.1.2. 財務実績
10.4.1.3. 材料プラットフォーム
10.4.1.4. 製品ベンチマーク
10.4.2. Lotus Leaf Coatings, Inc.
10.4.2.1. 参加企業の概要
10.4.2.2. 財務実績
10.4.2.3. 材料プラットフォーム
10.4.2.4. 製品ベンチマーク
10.4.3. グラハム・パッケージング
10.4.3.1. 参加企業の概要
10.4.3.2. 財務実績
10.4.3.3. 材料プラットフォーム
10.4.3.4. 製品のベンチマーク
10.4.4. ブラスケム/カズーロ
10.4.4.1. 参加企業の概要
10.4.4.2. 財務実績
10.4.4.3. 素材プラットフォーム
10.4.4.4. 製品のベンチマーク
10.4.5. アマズ・バイオミミクリー
10.4.5.1. 参加企業の概要
10.4.5.2. 財務実績
10.4.5.3. 素材プラットフォーム
10.4.5.4. 製品ベンチマーク
表一覧
表1 バイオミメティック包装材料市場の売上高推計および予測(素材プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表2 バイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表3 バイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表4 バイオミメティック包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表5 北米バイオミメティック包装材料市場の売上高推計および予測、2021年~2033年 (百万/十億米ドル)
表6 北米バイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表7 北米バイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年) (百万/十億米ドル)
表8 北米バイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表9 北米バイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表10 米国バイオミメティック包装材料市場の売上高推計および予測、2021年~2033年 (百万/十億米ドル)
表11 米国バイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表12 米国バイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年) (百万/十億米ドル)
表13 米国バイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表14 米国バイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表15 カナダのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表16 カナダのバイオミメティック包装材料市場における売上高の推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表17 カナダのバイオミメティック包装材料市場における売上高の推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表18 カナダのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年 ~2033年(百万/十億米ドル)
表19 カナダのバイオミメティック包装材料市場:最終用途別売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表20 メキシコのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表21 メキシコのバイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表22 メキシコのバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表23 メキシコのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表24 メキシコのバイオミメティック包装材料市場:最終用途別推計値および予測、2021年~2033年(百万/十億米ドル)
表25 欧州のバイオミメティック包装材料市場の売上高推計値および予測、2021年~2033年(百万/十億米ドル)
表26 欧州のバイオミメティック包装材料市場の売上高推計および予測(素材プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表27 欧州のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表28 欧州のバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表29 欧州のバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表30 ドイツのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表31 ドイツのバイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年~2033年 (百万/十億米ドル)
表32 ドイツのバイオミメティック包装材料市場における売上高の推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表33 ドイツのバイオミメティック包装材料市場における売上高の推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表34 ドイツのバイオミメティック包装材料市場:最終用途別売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表35 英国のバイオミメティック包装材料市場:売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表36 英国のバイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表37 英国のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表38 英国のバイオミメティック包装材料市場の売上高推計および予測(包装形態別)、2021年~2033年(百万/十億米ドル)
表39 英国のバイオミメティック包装材料市場の推計および予測(最終用途別)、2021年~2033年 (百万/十億米ドル)
表40 フランスにおけるバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表41 フランスにおけるバイオミメティック包装材料市場の売上高推計および予測、 素材プラットフォーム別、2021年~2033年(百万/十億米ドル)
表42 フランスにおけるバイオミメティック包装材料市場の売上高推計および予測、機能特性別、2021年~2033年(百万/十億米ドル)
表43 フランスにおけるバイオミメティック包装材料市場の売上高推計および予測、包装形態別、2021年~2033年 (百万/十億米ドル)
表44 フランスにおけるバイオミメティック包装材料市場の推計および予測(最終用途別)、2021年~2033年(百万/十億米ドル)
表45 イタリアにおけるバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表46 イタリアのバイオミメティック包装材料市場における売上高の推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表47 イタリアのバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表48 イタリアのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表49 イタリアのバイオミメティック包装材料市場:最終用途別推計および予測、2021年~2033年(百万/十億米ドル)
表50 スペインのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表51 スペインのバイオミメティック包装材料市場における売上高の推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表52 スペインのバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表53 スペインのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年) (百万/十億米ドル)
表54 スペインのバイオミメティック包装材料市場:最終用途別推計および予測、2021年~2033年(百万/十億米ドル)
表55 アジア太平洋地域のバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表56 アジア太平洋地域のバイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年~2033年(百万/十億米ドル)
表57 アジア太平洋地域のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年) (百万/十億米ドル)
表58 アジア太平洋地域のバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表59 アジア太平洋地域のバイオミメティック包装材料市場の推計および予測(最終用途別、2021年 ~2033年(百万/十億米ドル)
表60 中国のバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表61 中国のバイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年~2033年 (百万/十億米ドル)
表62 中国のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表63 中国のバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表64 中国のバイオミメティック包装材料市場:最終用途別売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表65 インドのバイオミメティック包装材料市場:売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表66 インドのバイオミメティック包装材料市場における売上高の推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表67 インドのバイオミメティック包装材料市場における売上高の推計および予測(機能特性別、2021年~2033年)(百万/ 十億)
表68 インドのバイオミメティック包装材料市場における売上高の推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表69 インドのバイオミメティック包装材料市場における推計および予測(最終用途別、2021年~2033年) (百万米ドル/十億米ドル)
表70 日本のバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万米ドル/十億米ドル)
表71 日本のバイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年~2033年(百万米ドル/十億米ドル)
表72 日本のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表73 日本のバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表74 日本のバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年) (百万/十億米ドル)
表75 韓国バイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表76 韓国バイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年 ~2033年(百万/十億米ドル)
表77 韓国におけるバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表78 韓国におけるバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表79 韓国におけるバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表80 ラテンアメリカにおけるバイオミメティック包装材料市場の 売上高の推計および予測、2021年~2033年(百万/十億米ドル)
表81 ラテンアメリカにおけるバイオミメティック包装材料市場の売上高の推計および予測(材料プラットフォーム別)、2021年~2033年(百万/十億米ドル)
表82 ラテンアメリカにおけるバイオミメティック包装材料市場の売上高の推計および予測(機能特性別)、 2021年~2033年(百万/十億米ドル)
表83 ラテンアメリカにおけるバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表84 ラテンアメリカにおけるバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年) (百万/十億米ドル)
表85 ブラジルにおけるバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表86 ブラジルにおけるバイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別)、2021年~2033年(百万/十億米ドル)
表87 ブラジルにおけるバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表88 ブラジルにおけるバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表89 ブラジルにおけるバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表90 アルゼンチンにおけるバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年 (百万/十億米ドル)
表91 アルゼンチンのバイオミメティック包装材料市場の売上高推計および予測(素材プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表92 アルゼンチンのバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表93 アルゼンチンのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表94 アルゼンチンのバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表95 中東・アフリカのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表96 中東・アフリカのバイオミメティック包装材料市場の売上高推計および予測、材料プラットフォーム別、2021年~2033年(百万/ 十億)
表97 中東・アフリカのバイオミメティック包装材料市場の売上高推計および予測、機能特性別、2021年~2033年(百万/十億米ドル)
表98 中東・アフリカのバイオミメティック包装材料市場の売上高推計および予測、包装形態別、2021年 ~2033年(百万米ドル/十億米ドル)
表99 中東・アフリカのバイオミメティック包装材料市場:最終用途別売上高推計および予測、2021年~2033年(百万米ドル/十億米ドル)
表100 サウジアラビアのバイオミメティック包装材料市場:売上高推計および予測、2021年~2033年 (百万/十億米ドル)
表101 サウジアラビアのバイオミメティック包装材料市場における売上高の推計および予測(材料プラットフォーム別、2021年~2033年) (百万/十億米ドル)
表102 サウジアラビアのバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表103 サウジアラビアのバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年) (百万/十億米ドル)
表104 サウジアラビアのバイオミメティック包装材料市場規模の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表105 アラブ首長国連邦(UAE)のバイオミメティック包装材料市場規模の推計および予測、2021年 ~2033年(百万/十億米ドル)
表106 アラブ首長国連邦(UAE)のバイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別、2021年~2033年)(百万/十億米ドル)
表107 アラブ首長国連邦(UAE)のバイオミメティック包装材料市場の売上高推計および予測(機能特性別、2021年~2033年)(百万/十億米ドル)
表108 アラブ首長国連邦(UAE)のバイオミメティック包装材料市場の売上高推計および予測(包装形態別、2021年~2033年)(百万/十億米ドル)
表109 アラブ首長国連邦(UAE)のバイオミメティック包装材料市場の推計および予測(最終用途別、2021年~2033年)(百万/十億米ドル)
表110 南アフリカのバイオミメティック包装材料市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
表111 南アフリカのバイオミメティック包装材料市場の売上高推計および予測(材料プラットフォーム別)、2021年~2033年(百万/十億米ドル)
表112 南アフリカのバイオミメティック包装材料市場の売上高推計および予測(機能特性別)、2021年~2033年(百万/十億米ドル)
表113 南アフリカのバイオミメティック包装材料市場の売上高推計および予測(包装形態別)、2021年~2033年(百万/十億米ドル)
表114 南アフリカのバイオミメティック包装材料市場:最終用途別推計および予測、2021年~2033年(百万/十億米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 バイオミメティック包装材料市場 – 市場の概要
図8 バイオミメティック包装材料市場 – セグメントの概要(1/2)
図9 バイオミメティック包装材料市場 – セグメントの概要(2/2)
図10 バイオミメティック包装材料市場 – 競合状況の概要
図11 バイオミメティック包装材料市場:バリューチェーン分析
図12 バイオミメティック包装材料市場:ポーターの5つの力分析
図13 バイオミメティック包装材料市場:PESTEL分析
図14 バイオミメティック包装材料市場:材料プラットフォームの推移分析(2025年および2033年)
図15 バイオミメティック包装材料市場:機能特性の推移分析(2025年および2033年)
図16 バイオミメティック包装材料市場:包装形態の推移分析(2025年および2033年)
図17 バイオミメティック包装材料市場:最終用途の推移分析(2025年および2033年)
図18 バイオミメティック包装材料市場:地域別動向分析(2025年および2033年)
図19 バイオミメティック包装材料市場:戦略マッピング
図20 バイオミメティック包装材料市場:市場ポジショニング分析









