主な市場動向と洞察
- 技術別:2025年には、バイオチャールが40.8%という最高の売上高シェアを占めました。
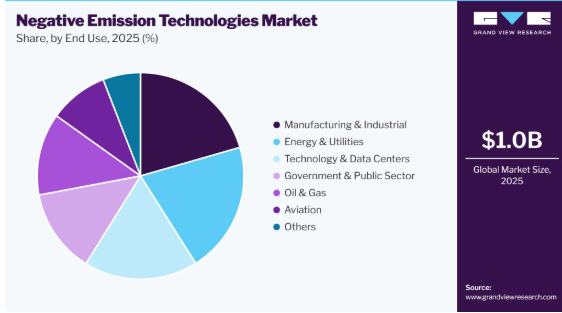
- 最終用途別:2025年には、製造・産業セグメントが20.5%という最高の売上高シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.8%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
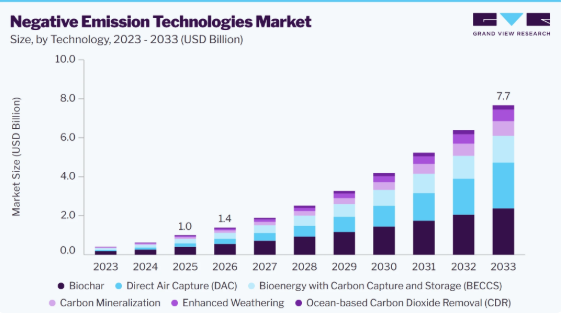
- 2025年の市場規模:10億米ドル
- 2026年の推定市場規模:14億米ドル
- 2033年までの予測市場規模:77億米ドル
- CAGR(2026年~2033年):27.6%
市場の動向
ネガティブ・エミッション技術(NETs)市場は、世界的なネットゼロへの取り組みの拡大、炭素価格設定メカニズムの増加、および二酸化炭素除去ソリューションへの投資拡大によって牽引されています。政府によるインセンティブ、自主的な炭素市場、そして高品質な炭素除去クレジットに対する企業の需要が、技術の導入と商用化を加速させています。しかし、高い資本コスト、技術のスケーラビリティに関する課題、および規制枠組みの変遷が、引き続き市場の成長を抑制しています。二酸化炭素回収、二酸化炭素回収・貯留を伴うバイオエネルギー、大気からの直接回収、および自然に基づくソリューションにおける継続的な進歩により、今後数年間で大きな成長機会が生まれると予想されます。
アナリストの見解
負の排出技術(NETs)市場は、気候規制の強化、企業のネットゼロ公約、および持続可能な二酸化炭素除去への需要の高まりを背景に、パイロット規模のプロジェクトから初期の商業展開へと移行しつつあります。新たなトレンドとして、長期的な二酸化炭素除去オフテイク契約の増加が挙げられます。これにより、開発事業者は、施設が稼働する前に予測可能な収益源を確保し、プロジェクト資金を調達することが可能になります。認証基準やMRV(測定、報告、検証)の枠組みは、重要な差別化要因となりつつあり、購入者の信頼を高めるとともに、信頼性の高い炭素除去クレジットに対するプレミアム価格設定を支えています。長期的には、回収コストを削減し、事業規模を拡大し、検証済みの永続性を実証できる企業が、市場での地位を強化し、急速に進化する炭素除去エコシステムにおいてより大きなシェアを獲得すると予想されます。
技術動向
バイオチャールセグメントは、大規模な炭素除去プロジェクトへの投資増加と、持続可能なCO₂除去ソリューションへの需要拡大に牽引され、2025年には40.8%という最大の売上シェアを占めました。バイオチャールは、豊富なバイオマス原料と、農業や土壌管理における幅広い用途に支えられ、比較的成熟しており、拡張性の高い炭素除去の手段を提供しています。企業のネットゼロへの取り組みの増加や、炭素除去クレジットの調達拡大が、バイオチャールプロジェクトの商業的展開をさらに後押ししています。
直接大気回収(DAC)セグメントは、拡張性が高く持続可能なCO₂除去ソリューションへの需要増加に牽引され、2026年から2033年にかけて36.6%という最も高い年平均成長率(CAGR)を記録すると予想されます。DACは、大気中からCO₂を直接除去することを可能にし、適切な貯留または利用インフラの近くに導入できる可能性を秘めています。持続可能な炭素除去クレジットへの需要の高まり、企業のネットゼロ公約、および新興のCDR技術への投資拡大が、このセグメントの成長を支えると予想されます。
最終用途に関する分析
2025年には、発電およびエネルギーインフラ全体における二酸化炭素除去ソリューションの導入拡大を背景に、エネルギー・公益事業セグメントが20.54%という最大のシェアを占めました。エネルギー集約型事業における排出削減への圧力が高まる中、公益事業者は、炭素除去を再生可能エネルギーやより広範な脱炭素化の取り組みに統合するよう促されています。ネットゼロへの取り組みの増加や、低炭素エネルギーシステムへの投資の拡大が、同セグメントの成長をさらに後押しすると予想されます。
「テクノロジー・データセンター」セグメントは、予測期間中に33.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、データセンターインフラの急速な拡大と、AI、クラウドコンピューティング、デジタルサービスに伴う電力消費量の増加によって牽引されています。テクノロジー企業やデータセンター事業者がネットゼロ目標を追求するにつれ、高品質で耐久性に優れた二酸化炭素除去ソリューションへの需要が高まっています。残留排出量への対応に向けた企業の取り組みが拡大していることから、このセグメント全体で二酸化炭素除去ソリューションの導入が加速すると予想されます。
地域別インサイト
北米は、野心的なネットゼロ目標、連邦政府によるインセンティブ、および人工的な二酸化炭素除去プロジェクトへの投資拡大に支えられ、負の排出技術の主要市場として台頭しています。同地域では、政策メカニズム、二酸化炭素除去イニシアチブ、および高品質な二酸化炭素除去クレジットに対する企業の需要の高まりに後押しされ、直接空気回収(DAC)やBECCSの商業化が進んでいます。例えば、2025年、米国エネルギー省は「地域直接空気回収ハブ(Regional Direct Air Capture Hubs)」の推進を継続し、全米における大規模DAC施設の開発と商用化を支援しました。
米国の負の排出技術市場の動向
米国市場は、支援的な連邦政策、公的・民間投資の増加、および持続可能な炭素除去ソリューションへの需要の高まりに牽引され、力強い成長を見せています。同国は、高度な研究能力、整備されたCO₂輸送・貯留インフラ、そして商業規模のプロジェクトの豊富なパイプラインという強みを有しています。継続的な政府資金、有利な規制面での支援、および産業界と研究機関との連携により、市場の成長が加速し、炭素除去分野における同国のリーダーシップがさらに強化されると予想されます。
欧州の負の排出技術市場の動向
欧州は、強力な気候政策、投資の増加、および炭素除去プロジェクトの開発に牽引され、負の排出技術にとって重要な市場となっています。同地域には、支援的な規制の枠組み、確立された炭素市場、そして持続可能な炭素除去ソリューションに対する企業の需要の高まりがあり、これらがDAC、BECCS、およびその他のCDR技術の商業化を支えています。例えば、2025年、欧州委員会は「EU炭素除去認証フレームワーク(CRCF)」の下で、恒久的な炭素除去およびカーボン・ファーミングに関する政策枠組みを推進し、欧州全域における認証済み炭素除去活動の開発と規模拡大を支援しました。
英国の負の排出技術市場は、同国の法的拘束力のあるネットゼロ目標、炭素回収・貯留(CCS)に対する政府の強力なコミットメント、および人工的な炭素除去技術への投資拡大に支えられ、着実な成長を遂げています。英国は、民間投資を促進し、商業的展開を加速させるため、温室効果ガス除去のビジネスモデルや収益支援メカニズムを含む、強固な政策および規制の枠組みを構築しています。こうした取り組みは、拡大する炭素貯留インフラやイノベーションへの資金提供と相まって、拡張可能な炭素除去ソリューションの主要市場としての英国の地位を強化しています。
アジア太平洋地域の負の排出技術市場の動向
アジア太平洋市場は、ネットゼロへのコミットメントの増加、炭素管理への投資拡大、および低炭素技術に対する政府支援の拡大に牽引され、高成長地域として台頭しています。中国、日本、韓国、オーストラリアなどの国々は、支援的な政策や産業の脱炭素化への取り組みを通じて、炭素除去の取り組みを加速させています。例えば、経済産業省(METI)と新エネルギー・産業技術総合開発機構(NEDO)が運営する日本の「グリーンイノベーション基金」は、CO₂回収、炭素リサイクル、および炭素吸収技術に焦点を当てたプロジェクトに対し、最長10年間の長期資金を提供しており、国内における炭素除去ソリューションの商用化を支援しています。
ラテンアメリカの負の排出技術市場の動向
ラテンアメリカ市場は、気候変動対策への取り組みの拡大、豊富な自然の炭素吸収源、および炭素除去や持続可能な土地管理プロジェクトへの関心の高まりに後押しされ、徐々に拡大しています。ブラジルやアルゼンチンなどの国々は、支援的な政策や国際的なパートナーシップを通じて、炭素回収の取り組みや自然に基づく炭素除去を推進しています。炭素市場や気候変動ファイナンスへの投資の増加により、プロジェクト開発が加速し、世界の炭素除去の取り組みにおける同地域の役割が強化されると予想されます。
中東・アフリカの負の排出技術市場の動向
中東・アフリカ市場は、各国政府が長期的な気候目標を支援するために炭素管理や低炭素開発への投資を拡大していることから、勢いを増しています。UAEやサウジアラビアなどの国々は、国家の持続可能性戦略や拡大する官民パートナーシップに支えられ、炭素回収プロジェクトを推進しています。産業の脱炭素化、炭素貯留インフラ、およびクリーンエネルギーイニシアチブへの投資の増加が、地域全体の市場成長を牽引すると予想されます。
主要な負の排出技術に関する企業動向
世界の負の排出技術市場で事業を展開する主要企業には、ClimeworksやCharm Industrialなどが挙げられます。
- Climeworksは、負の排出技術市場をリードする企業であり、大気中から二酸化炭素を恒久的に除去するDAC(大気中二酸化炭素回収)ソリューションを専門としています。同社は、大気中のCO₂を回収し、恒久的な地中貯留または持続可能な利用を行うためのモジュール式DACプラントを設計・運営しています。Climeworksは、技術革新、拡張可能な導入、および検証済みの炭素除去サービスに注力し、企業や政府がネットゼロ目標を達成できるよう支援しています。同社の商業規模のプロジェクト、戦略的パートナーシップ、そしてグローバルな事業展開により、同社は世界の負の排出技術市場における主要なプレイヤーとしての地位を確立しています。
- Charm Industrialは、負の排出技術市場の主要なプレイヤーであり、農業および林業廃棄物を安定したバイオオイルに変換し、地下に恒久的に貯留することで、バイオマスに基づく炭素除去を専門としています。同社は、そうでなければ大気中に再び炭素が放出されてしまうような低価値のバイオマスを活用しつつ、持続可能な炭素除去ソリューションを提供しています。チャーム・インダストリアルは、企業の脱炭素化戦略を支援するため、拡張可能な事業運営、長期的な炭素貯留、および検証済みの炭素除去クレジットに注力しています。バイオマスによる炭素隔離に対する革新的なアプローチと、拡大を続ける炭素除去契約のポートフォリオにより、同社は世界の負の排出技術市場における重要なプレイヤーとしての地位を確立しています。
主要な負の排出技術企業
本調査では、負の排出技術市場に関する分析対象として、以下の主要企業を取り上げています:
- 1PointFive
- Avnos, Inc.
- Carbfix hf
- CarbonCapture Inc.
- Charm Industrial
- Climeworks
- Deep Sky
- Heirloom Carbon Technologies
- RepAir
- Skytree
- Soletair Power
- Zero Carbon Systems
最近の動向
- 2025年5月、Climeworks社は1億6,200万米ドルの追加株式資金調達を実施しました。これは同年における世界最大の炭素除去投資ラウンドとなり、同社の創業以来の総調達額は10億米ドルを超えました。BigPoint HoldingおよびPartners Groupが主導し、既存投資家も参加した今回の資金調達は、プロセス効率の向上、炭素除去コストの削減、および商用化の加速を通じて、Climeworks社のDAC技術の継続的な拡大を支援するものです。今回の投資により、同社の「Orca」および「Mammoth」DACプラントを通じて実証された技術的進歩がさらに強化され、エネルギー効率の向上、CO₂回収処理能力の向上、フィルター材の寿命延長などが図られます。この資金調達は、炭素除去ソリューションのリーディングプロバイダーとしてのクライムワークスの市場での地位を強化するとともに、同社のグローバルな炭素除去ポートフォリオの拡大を後押しするものです。
世界の負の排出技術市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、最終用途、および地域に基づいて、世界の負の排出技術市場レポートをセグメント化しました。
- 技術別見通し(売上高、百万米ドル、2021年~2033年)
- 直接大気回収(DAC)
- 炭素回収・貯留を伴うバイオエネルギー(BECCS)
- バイオ炭
- 強化風化
- 炭素鉱物化
- 海洋ベースの二酸化炭素除去(CDR)
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- エネルギー・公益事業
- 石油・ガス
- 製造・産業
- 航空
- テクノロジー・データセンター
- 政府・公共部門
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 情報の分析
1.3.2. 市場の構築およびデータの可視化
1.3.3. データの検証および公開
1.4. 調査範囲および仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 市場の変数、動向、および範囲
3.1. 市場見通し
3.1.1. ネガティブエミッション技術市場に関するシナリオに基づく洞察
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.3.1. 規格およびコンプライアンス
3.3.2. 規制影響分析
3.4. 技術成熟度および商用化ロードマップ
3.5. 市場動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場機会
3.5.4. 業界動向
3.6. ポーターの5つの力分析
3.6.1. 供給者の交渉力
3.6.2. 購入者の交渉力
3.6.3. 代替品の脅威
3.6.4. 新規参入者の脅威
3.6.5. 競合他社との競争
3.7. PESTLE分析
3.7.1. 政治的
3.7.2. 経済的
3.7.3. 社会的状況
3.7.4. 技術
3.7.5. 環境的
3.7.6. 法的
第4章 負の排出技術市場:技術別推計および動向分析
4.1. 負の排出技術市場:技術動向分析(2025年および2033年)
4.2. 直接大気回収(DAC)
4.2.1. 市場推計および予測(2021年~2033年、百万米ドル)
4.3. 炭素回収・貯留を伴うバイオエネルギー(BECCS)
4.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.4. バイオチャール
4.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.5. 強化風化
4.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.6. 炭素鉱化
4.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
4.7. 海洋ベースの二酸化炭素除去(CDR)
4.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第5章. 負排出技術市場:最終用途別の推計および動向分析
5.1. 負排出技術市場:最終用途別の動向分析、2025年および2033年
5.2. エネルギー・公益事業
5.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3. 石油・ガス
5.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.4. 製造・産業
5.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5. 航空
5.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6. テクノロジーおよびデータセンター
5.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.7. 政府および公共部門
5.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.8. その他
5.8.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
第6章 負の排出技術市場:地域別推計および動向分析
6.1. 地域別分析(2025年および2033年)
6.2. 北米
6.2.1. 市場推計および予測(2021年~2033年)(百万米ドル)
6.2.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.4. 米国
6.2.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.4.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5. カナダ
6.2.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.5.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.2.6. メキシコ
6.2.6.1. 市場推計および予測、2021年~2033年(百万米ドル)
6.2.6.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.2.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3. ヨーロッパ
6.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.4. ドイツ
6.3.4.1. 市場推計および予測、2021年~2033年(百万米ドル)
6.3.4.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.3.4.3. 最終用途別の市場推計および予測、2021年~2033年(百万米ドル)
6.3.5. 英国
6.3.5.1. 市場推計および予測、2021年~2033年(百万米ドル)
6.3.5.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.3.5.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.3.6. フランス
6.3.6.1. 2021年~2033年の市場推計および予測(百万米ドル)
6.3.6.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.3.6.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.3.7. イタリア
6.3.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.7.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.7.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.8. スペイン
6.3.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.8.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.3.8.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.4. アジア太平洋地域
6.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.4. 中国
6.4.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.4.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.4.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.4.5. インド
6.4.5.1. 市場推計および予測、2021年~2033年(百万米ドル)
6.4.5.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.6. 日本
6.4.6.1. 2021年~2033年の市場推定および予測(百万米ドル)
6.4.6.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.4.7. 韓国
6.4.7.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
6.4.7.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.4.7.3. 最終用途別市場推計および予測、2021年~2033年 (百万米ドル)
6.4.8. オーストラリア
6.4.8.1. 市場規模の推計および予測(2021年~2033年)(百万米ドル)
6.4.8.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.4.8.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.5. ラテンアメリカ
6.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.4. ブラジル
6.5.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.4.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.5.4.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.5.5. アルゼンチン
6.5.5.1.
市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.5.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.5.5.3. 2021年~2033年の市場推計および予測(最終用途別、百万米ドル)
6.6. 中東・アフリカ
6.6.1. 2021年~2033年の市場推計および予測(百万米ドル)
6.6.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4. 南アフリカ
6.6.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.5. サウジアラビア
6.6.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.5.2. 技術別市場推計および予測、2021年~2033年(百万米ドル)
6.6.5.3. 最終用途別市場推計および予測、2021年~2033年(百万米ドル)
6.6.6. アラブ首長国連邦
6.6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.6.2. 技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
6.6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年 (百万米ドル)
第7章 競争環境
7.1. 主要市場参加者による最近の動向
7.2. クラリッチ・マトリックス
7.3. 企業の分類
7.4. 2025年の企業別市場シェア分析
7.5. ヒートマップ分析
7.6. ベンダーの動向
7.6.1. 技術プロバイダー一覧
7.6.2. 炭素貯留企業一覧
7.6.3. 炭素クレジットおよび検証プロバイダー一覧
7.7. 購入者一覧
7.7.1. 購入者の種類
7.7.2. 業界
7.7.3. 地域
7.7.4. 本社所在地
7.7.5. 連絡先情報
7.8. 戦略マップ
第8章. 企業概要/一覧(概要、財務状況、製品・サービスポートフォリオ)
8.1. 1PointFive
8.2. Avnos, Inc.
8.3. Carbfix hf
8.4.
CarbonCapture Inc.
8.5. Charm Industrial
8.6. Climeworks
8.7. Deep Sky
8.8. Heirloom Carbon Technologies
8.9. RepAir
8.10. Skytree
8.11. Soletair Power
8.12. Zero Carbon Systems
表一覧
表1 負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表2 直接大気回収(DAC)市場の推計および予測、2021年~2033年(百万米ドル)
表3 炭素回収・貯留を伴うバイオエネルギー(BECCS)市場の推計および予測、2021年~2033年 (百万米ドル)
表4 バイオチャール市場の推計および予測、2021年~2033年(百万米ドル)
表5 強化風化市場の推計および予測、2021年~2033年(百万米ドル)
表6 炭素鉱化市場の推計および予測、2021年~2033年(百万米ドル)
表7 海洋ベースの二酸化炭素除去(CDR)市場の推計および予測、2021年~2033年(百万米ドル)
表8 エネルギー・公益事業分野別の負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表9 負の排出技術市場の推計および予測、石油・ガス分野別、2021年~2033年(百万米ドル)
表10 負の排出技術市場の推計および予測、製造・産業分野別、2021年~2033年(百万米ドル)
表11 負の排出技術市場の推計および予測、航空分野別、2021年~2033年 (百万米ドル)
表12 負の排出技術市場の推計および予測(技術・データセンター別、2021年~2033年)(百万米ドル)
表13 政府・公共部門別 負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表14 その他別 負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表15 北米における負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表16 北米の負の排出技術市場規模の推計および予測(技術別)、2021年~2033年(百万米ドル)
表17 北米の負の排出技術市場規模の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表18 米国の負の排出技術市場規模の推計および予測、2021年~2033年 (百万米ドル)
表19 米国における負の排出技術市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表20 米国における負の排出技術市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表21 カナダの負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表22 カナダの負の排出技術市場の推計および予測(技術別)、2021年~2033年(百万米ドル)
表23 カナダの負の排出技術市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表24 メキシコの負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表25 メキシコの負の排出技術市場の推計および予測(技術別)、2021年~2033年(百万米ドル)
表26 メキシコの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表27 アジア太平洋地域の負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表28 アジア太平洋地域の負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表29 アジア太平洋地域の負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表30 中国の負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表31 中国の負の排出技術市場:技術別推計および予測、2021年~2033年 (百万米ドル)
表32 中国の負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表33 インドの負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表34 インドの負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表35 インドの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表36 日本の負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表37 日本の負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表38 日本のネガティブエミッション技術市場:最終用途別推計値および予測、2021年~2033年(百万米ドル)
表39 韓国のネガティブエミッション技術市場:推計値および予測、2021年~2033年(百万米ドル)
表40 韓国のネガティブエミッション技術市場:技術別推計値および予測、2021年~2033年 (百万米ドル)
表41 韓国における負の排出技術市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表42 オーストラリアにおける負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表43 オーストラリアにおける負の排出技術市場の推計および予測(技術別)、2021年~2033年 (百万米ドル)
表44 オーストラリアの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表45 欧州の負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表46 欧州の負の排出技術市場:技術別推計および予測、2021年~2033年 (百万米ドル)
表47 欧州の負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表48 英国の負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表49 英国の負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表50 英国の負の排出技術市場:最終用途別推計値および予測、2021年~2033年(百万米ドル)
表51 ドイツの負の排出技術市場:推計値および予測、2021年~2033年(百万米ドル)
表52 ドイツの負の排出技術市場規模の推計および予測(技術別、2021年~2033年)(百万米ドル)
表53 ドイツの負の排出技術市場規模の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表54 フランスの負の排出技術市場規模の推計および予測、2021年~2033年(百万米ドル)
表55 フランスにおける負の排出技術市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表56 フランスにおける負の排出技術市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表57 イタリアにおける負の排出技術市場の推計および予測、2021年~2033年 (百万米ドル)
表58 イタリアの負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表59 イタリアの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表60 スペインの負の排出技術市場:推計および予測、2021年~2033年 (百万米ドル)
表61 スペインの負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表62 スペインの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表63 ラテンアメリカの負の排出技術市場:推計および予測、2021年~2033年 (百万米ドル)
表64 ラテンアメリカにおける負の排出技術市場の推計および予測(技術別、2021年~2033年)(百万米ドル)
表65 ラテンアメリカにおける負の排出技術市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表66 ブラジルの負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表67 ブラジルの負の排出技術市場の推計および予測(技術別)、2021年~2033年 (百万米ドル)
表68 ブラジルにおける負の排出技術市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表69 アルゼンチンにおける負の排出技術市場の推計および予測、2021年~2033年 (百万米ドル)
表70 アルゼンチンの負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表71 アルゼンチンの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表72 中東・アフリカの負の排出技術市場:推計および予測、2021年~2033年 (百万米ドル)
表73 中東・アフリカの負の排出技術市場:技術別推計および予測、2021年~2033年(百万米ドル)
表74 中東・アフリカの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表75 アラブ首長国連邦(UAE)の負の排出技術市場の推計および予測、2021年~2033年(百万米ドル)
表76 アラブ首長国連邦(UAE)の負の排出技術市場の推計および予測(技術別)、2021年~2033年(百万米ドル)
表77 アラブ首長国連邦(UAE)の負の排出技術市場:最終用途別推計値および予測(2021年~2033年)(百万米ドル)
表78 サウジアラビアの負の排出技術市場:推計値および予測(2021年~2033年)(百万米ドル)
表79 サウジアラビアの負の排出技術市場:技術別推計値および予測(2021年~2033年)(百万米ドル)
表80 サウジアラビアの負の排出技術市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
表81 南アフリカの負の排出技術市場:推計および予測、2021年~2033年(百万米ドル)
表82 南アフリカの負の排出技術市場規模の推計および予測(技術別、2021年~2033年)(百万米ドル)
表83 南アフリカの負の排出技術市場規模の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
図表一覧
図1 市場セグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメント別見通し – 技術および最終用途
図8 競争環境の見通し
図9 負の排出技術市場の見通し、2021年~2033年 (百万米ドル)
図10 バリューチェーン分析
図11 市場動向
図12 ポーターの分析
図13 PESTEL分析
図14 負の排出技術市場(技術別):主なポイント
図15 負の排出技術市場(技術別):市場シェア(2025年および2033年)
図16 負の排出技術市場(最終用途別):主なポイント
図17 負の排出技術市場(最終用途別):市場シェア(2025年および2033年)
図18 負の排出技術市場:地域別分析(2025年および2033年)
図19 負の排出技術市場(地域別):主なポイント









