主な市場動向と洞察
- 素材別:ポリ乳酸(PLA)セグメントは、年平均成長率(CAGR)13.5%で成長すると予測されています
- 用途別:商業建築セグメントは、2026年から2033年にかけて年平均成長率(CAGR)13.3%で成長すると予想されています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
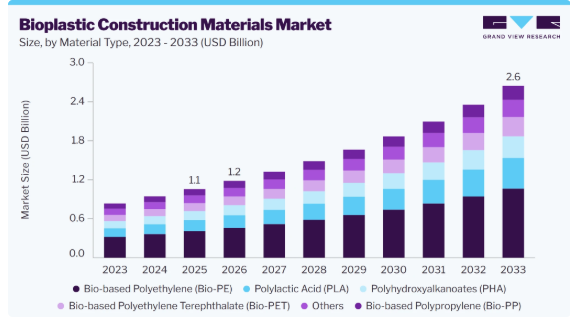
- 2025年の市場規模:11億米ドル
- 2026年の推定市場規模:12億米ドル
- 2033年までの予測市場規模:26億米ドル
- CAGR(2026年~2033年):12.2%
これらの材料は、従来の代替品と比較して、カーボンフットプリントの低減、環境性能の向上、およびVOC排出量の削減を実現します。バイオベース樹脂、エンジニアリング材料、およびエネルギー効率の高い加工技術の進歩により、耐久性、費用対効果、および拡張性が向上している一方、グリーンビルディング基準や消費者の嗜好の変化が、商業的な普及を加速させています。
材料科学および持続可能な製造における技術的進歩が、業界の主要なトレンドとして浮上しています。メーカー各社は、強度、耐久性、コスト効率を向上させるバイオベース樹脂、エンジニアードウッド製品、菌糸体ベースの複合材料の開発をますます進めています。高度な発泡成形、加工の自動化、およびエネルギー効率の高い生産技術により、スケーラビリティがさらに向上しており、バイオプラスチック材料は多様な用途において、従来の建築材料とより効果的に競合できるようになっています。
軽量で耐久性があり、環境に配慮した建築材料への需要の高まりは、この業界の主要な推進力となっています。これらの材料は、耐衝撃性、柔軟性、熱安定性、耐湿性といった望ましい性能特性を備えており、断熱材、ガラス張り、保護表面、床材、内装部品など、幅広い用途を支えています。建設活動の活発化、グリーンビルディングの取り組み、持続可能なインフラ開発により、開発業者が機能的な性能と環境負荷の低減を兼ね備えた材料を優先するにつれ、その採用はさらに加速しています。
より健康的で持続可能な室内環境への志向の高まりは、この業界にとって大きな機会となっています。バイオベースの材料は、従来の化石由来の代替材料に比べて揮発性有機化合物(VOC)の排出量が少なく、室内空気質の改善や居住者の快適性の向上に寄与します。建築家、開発業者、建物所有者が、無毒で再生可能、かつ低炭素なソリューションをますます重視するにつれ、グリーンビルディング認証、持続可能な設計目標、そしてより健康的な建設手法を支えるバイオプラスチック材料への需要が高まっています。
市場の集中度と特徴
市場の成長段階は高く、そのペースは加速しています。市場は若干の統合が進んでおり、主要企業が業界の動向を支配しています。BASF SE、NatureWorks LLC、カネカ株式会社、BEWI ASA、三菱ガス化学株式会社、Green Dot Bioplastics、東洋紡株式会社、SKケミカルズ、ソルベイなどの主要企業が、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化する需要に応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
イノベーションは、高性能なバイオベースの配合、界面接着性、およびスケーラブルな製造技術の進歩によって推進されています。リサイクル可能なブレンド、柔軟性と剛性を兼ね備えた複合材、および熱・紫外線安定性の向上により、モジュール式建築、断熱システム、パネル、装飾部品などでの用途が拡大しています。こうした進展により、耐久性、設計の柔軟性、加工効率が向上すると同時に、現代の建設用途に向けた軽量で環境負荷の低い材料ソリューションが実現されています。
また、コスト重視のプロジェクトにおいては、建設業者や製造業者が従来のプラスチック、木材複合材、金属系部品、および従来の断熱材を引き続き利用することができるため、代替製品も市場の発展に影響を与えています。これらの代替品は、入手しやすさ、確立された加工インフラ、実証済みの性能といった利点を提供する可能性があり、バイオプラスチック系建設資材に対して競争上の圧力を生み出しています。しかし、軽量化、耐湿性、構造的な汎用性、および持続可能性における継続的な改善により、高付加価値用途における競争力は強化される可能性があります。
アナリストの見解
建設会社が再生可能原料、耐久性、熱効率、およびライフサイクル上の利点を兼ね備えた材料を求めるにつれ、市場は今後5~10年の間に、早期導入および持続可能性主導の段階から、より性能重視かつ価値志向の成長段階へと移行すると予想されます。市場をリードする企業は、原料と生産能力の統合、スケーラブルな製造、用途に特化した材料工学、地理的展開範囲、戦略的パートナーシップ、そして信頼性の高い持続可能性の実績によって差別化されるでしょう。しかし、高い生産コスト、原料の入手可能性、従来のポリマーとの価格競争、不均一な使用済み製品処理インフラ、規制の複雑さ、およびサプライチェーンの変動性は、引き続き主要な制約要因となるでしょう。長期的な価値創造は、バイオ由来成分のみではなく、材料の性能、ライフサイクル経済性、および循環性によってますます左右されるようになるでしょう。
素材タイプ別の分析
バイオベースポリエチレン(Bio-PE)を用いたバイオプラスチック建築資材セグメントは市場を席巻しており、2025年には38.7%の市場シェアを占め、2026年から2033年にかけて年平均成長率(CAGR)12.7%で成長すると予測されています。このセグメントは、バイオベースポリエチレン(Bio-PE)の配合、重合技術、および加工方法における継続的な進歩に牽引されており、これにより機械的強度、柔軟性、耐薬品性、および耐久性の制御が向上しています。こうした進展により、メーカーは特定の建設要件に合わせて性能特性を調整したBio-PE材料を開発することが可能となっています。カスタマイズされた配合により、軽量性、加工性、および環境面での利点が向上し、製品の差別化を支援するとともに、建設用フィルム、配管、断熱材、建築部材におけるバイオPEの役割を強化しています。
ポリ乳酸(PLA)バイオプラスチック建設資材セグメントは、予測期間中に年平均成長率(CAGR)13.5%で拡大すると見込まれています。ポリ乳酸(PLA)は、バイオ由来であること、生分解性、軽量性、および加工の容易さを背景に、バイオプラスチック建築資材市場において重要な製品セグメントを占めています。建設業界が、断熱材、パネル、内装部品、プレハブ部材などにおいて、性能および環境要件を満たすことができる持続可能な材料を求めるにつれ、需要は増加しています。PLAにより、メーカーは環境負荷の低減と機能的な性能を両立させることが可能となり、持続可能な材料設計と、建設用途全般におけるより広範な採用を後押ししています。
用途別分析
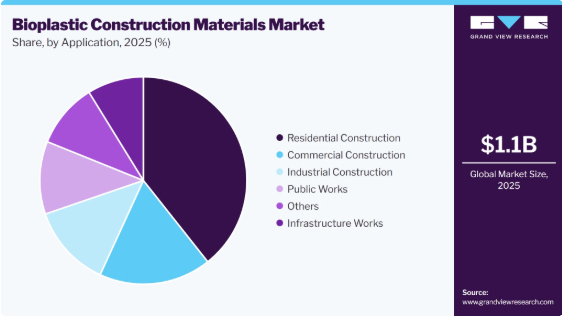
住宅建設セグメントが市場を牽引しており、2025年には売上高の39.3%を占め、2026年から2033年にかけて年平均成長率(CAGR)12.7%で成長すると予測されています。軽量で耐久性があり、環境に配慮した建築材料への需要が高まっていることから、住宅建設セグメントはバイオプラスチック建築材料市場において勢いを増しています。バイオプラスチック素材により、メーカーは十分な強度、耐湿性、設計の柔軟性を備えた断熱材、パネル、床材、内装部材を開発することが可能になります。持続可能な建設手法を支援し、材料の軽量化を実現するこれらの素材は、建物の効率を高め、環境性能を向上させ、住宅プロジェクト全体での採用を加速させます。
商業建築セグメントは、予測期間において13.3%という最も高いCAGRで成長すると見込まれています。商業建築セグメントは、軽量で耐久性があり、環境に配慮した建築ソリューションへの需要の高まりに支えられ、バイオプラスチック建築資材にとって高付加価値の応用分野となっています。これらの資材は、強度、耐湿性、熱安定性、および設計の柔軟性を備えており、パネル、断熱システム、床材、内装部材への使用を可能にしています。オフィス複合施設、病院、工場、公共インフラの開発が進むとともに、持続可能性への取り組みやグリーンビルディングの要件も相まって、商業用途におけるバイオプラスチック建築資材の需要はさらに加速しています。
地域別動向
アジア太平洋地域のバイオプラスチック建築資材業界は、2025年に56.1%という最大の売上高シェアを占めました。同地域は、予測期間中に年平均成長率(CAGR)12.7%で成長すると見込まれています。急速な工業化と建設活動の拡大が、アジア太平洋全域におけるバイオプラスチック建築資材市場の力強い成長を支えています。住宅、商業施設、インフラ、モジュール式建築分野からの需要増加が、軽量で耐久性があり、持続可能な材料の採用を後押ししています。グリーンビルディング、都市インフラ、プレハブ建築への投資拡大が、同地域の市場発展をさらに加速させています。バイオベースポリマー、複合材料、およびスケーラブルな加工技術における継続的なイノベーションも、同地域全体での採用を後押ししています。
インドのバイオプラスチック建築資材市場の動向
インドのバイオプラスチック建築資材市場は、住宅、商業、インフラ建設分野からの需要増加に支えられ、着実に拡大しています。グリーンビルディング、都市開発、モジュール式建設、および持続可能なインフラへの投資拡大が、軽量で耐久性があり、環境に配慮した資材の採用を後押ししています。建設廃棄物の削減、エネルギー効率の向上、バイオベース資材の採用への注目が高まっていることに加え、国内の製造能力の拡大も相まって、インド全土での市場成長がさらに促進されています。
北米のバイオプラスチック建築資材市場の動向
北米のバイオプラスチック建築資材市場は、住宅、商業、工業、インフラ建設分野からの堅調な需要に支えられています。同地域における持続可能な建築手法や先進的な材料技術への注力が、軽量で耐久性があり、環境に配慮したバイオプラスチックソリューションの採用を促進しています。グリーンビルディング、モジュール式建築、改修プロジェクト、持続可能なインフラへの投資拡大が、地域市場のさらなる発展を後押ししています。
米国のバイオプラスチック建築資材市場は、確立された建設業界、技術力、そして持続可能な建築資材の採用拡大に支えられ、地域の成長に大きく寄与しています。断熱材、パネル、床材、屋根材、プレハブ部材におけるバイオプラスチック材料の利用拡大が、需要を加速させています。エネルギー効率、廃棄物削減、環境に配慮した建設への強い重視が、建設業者やメーカーに対し、現代の建設用途に向けた高性能なバイオプラスチックソリューションの開発をさらに後押ししています。
欧州のバイオプラスチック建築資材市場の動向
欧州のバイオプラスチック建築資材市場は、住宅、商業施設、工業施設、インフラ分野において、持続可能な資材の採用が進んでいることから拡大しています。エネルギー効率の高い建物、モジュール式建築、持続可能なインフラ開発を支える、軽量で耐久性があり、環境に配慮した資材への需要が高まっています。さらに、厳格な環境規制、持続可能性を重視した建設手法、グリーンビルディングや改修プロジェクトへの投資拡大が、同地域全体でのバイオプラスチック建築資材のより広範な採用を後押ししています。
中南米のバイオプラスチック建築資材市場の動向
中南米のバイオプラスチック建築資材市場は、建設活動の活発化、都市インフラの拡大、および持続可能な建築手法の普及によって牽引されています。これらの資材は、軽量性、耐久性、および環境面での利点から、断熱材、パネル、床材、屋根材、およびプレハブ部材においてますます多く使用されています。住宅開発、商業インフラ、モジュール式建築への投資拡大が市場の成長をさらに後押ししている一方、資源効率への重視が高まることで、地域における採用が引き続き促進されています。
中東・アフリカのバイオプラスチック建築資材市場の動向
中東・アフリカのバイオプラスチック建築資材市場は、住宅、商業、工業、インフラの各用途において、持続可能な資材の採用が進んでいることから拡大しています。軽量で耐久性があり、環境に配慮した建築資材への需要の高まりが、断熱材、パネル、床材、屋根材、およびプレハブ部材への利用を後押ししています。さらに、都市開発、持続可能なインフラ、グリーンビルディング、および建設の近代化への投資が、地域全体でのバイオプラスチック建築資材のより広範な採用を促進しています。
バイオプラスチック建築資材の主要企業に関する洞察
この市場で事業を展開する主要企業には、BASF SEやNatureWorks LLCなどが挙げられます。
- BASF SEは、バイオベースのポリマー、持続可能な樹脂技術、および建設、自動車、包装、産業用途向けに設計された特殊材料ソリューションを通じて、バイオプラスチック建築資材市場に参入しています。材料の革新とポリマーエンジニアリングの能力を基盤として、同社は耐久性、軽量性、資源効率に優れたソリューションを提供しており、これらは機械的強度、熱安定性、加工性、および持続可能性の向上を実現しています。これにより、建設および関連用途分野における、高性能でカスタマイズ可能かつ環境に配慮したバイオプラスチック材料への高まる需要を支えています。
- NatureWorks LLCは、包装、消費財、建築資材、および産業用途向けに設計された「Ingeo PLA」バイオポリマーソリューションのポートフォリオを通じて、バイオプラスチック建築資材市場に参入しています。強力なバイオポリマー革新能力と確立された生産体制を背景に、同社は軽量性、加工性、耐久性を備え、化石由来原料への依存度を低減したバイオベース材料を提供しており、持続可能かつ高性能なバイオプラスチック建築資材用途における地位を強化しています。
三菱ガス化学株式会社およびGreen Dot Bioplasticsは、バイオプラスチック建築資材市場における新興参入企業の一部です。
- 三菱ガス化学株式会社は、建設、自動車、包装、エレクトロニクス、および産業用途向けのバイオベースおよびエンジニアリングポリマーソリューションに注力する特殊素材メーカーです。同社は、高度なポリマー技術と素材開発能力を活用し、耐久性、軽量性、熱安定性、耐薬品性、および加工性を兼ね備えた高性能素材を開発しています。持続可能かつ用途に特化したポリマー開発に注力することで、要求の厳しい建設および産業用途における先進的なバイオプラスチック素材の採用拡大を支援しています。
- グリーン・ドット・バイオプラスチック社は、消費財、包装、産業用、および特殊用途向けに設計された堆肥化可能かつバイオベースの熱可塑性材料のポートフォリオを通じて、バイオプラスチック建築資材市場に参入しています。同社は、先進的なバイオポリマー技術を活用し、耐久性、加工性、再生可能原料含有率、および使用済み後の利点を兼ね備えた高性能材料を開発しています。用途特化型かつ持続可能な材料開発に注力することで、建設分野やその他の環境に配慮した材料用途において、バイオプラスチックソリューションの採用拡大を後押ししています。
バイオプラスチック建築資材市場の主要企業
本調査では、バイオプラスチック建築資材市場に関する分析として、以下の主要企業を取り上げています。
- BASF SE
- NatureWorks LLC
- Kaneka Corporation
- BEWI ASA
- SK Chemicals
- Solvay
- Mitsubishi Gas Chemical Company, Inc.
- Green Dot Bioplastics
- Toyobo Co., Ltd.
最近の動向
- 2026年4月、ネイチャーワークスLLCは、タイに乳酸、ラクチド、ポリマーの生産を統合した完全一貫生産型の「インジオ(Ingeo)PLA」製造施設を開設し、同社にとって2番目の製造拠点を確立しました。この施設は、床材、壁材、ブラインド、フロアパッド、保護用モールディング、ハニカムコアなど、建設関連用途向けのPLAバイオポリマーの世界的な供給を拡大し、持続可能な建築・建設用途におけるバイオベース材料のより広範な採用を後押ししています。
- 2026年2月、カネカ株式会社とミズノは、共同開発の成果として、ヴァンテリン・ドーム名古屋の人工芝にカネカの「グリーン・プラネット」生分解性ポリマーを採用し、生分解性素材の商用化を推進しました。「グリーン・プラネット」生分解性人工芝の世界初の適用例とされるこの取り組みは、耐久性の高い建築環境やスポーツインフラ分野におけるバイオマス由来の生分解性ポリマーの活用を実証するものであり、建設およびインフラ分野における持続可能な材料ソリューションのより広範な導入を後押しするものです。
世界のバイオプラスチック建築資材市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの数量および売上高の成長を予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、素材の種類、用途、地域に基づいて、世界のバイオプラスチック建築資材市場レポートを以下のセグメントに分類しました:
- 素材タイプ別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- バイオベースポリエチレン(Bio-PE)
- ポリ乳酸(PLA)
- ポリヒドロキシアルカノエート(PHA)
- バイオベースポリプロピレン(Bio-PP)
- バイオベースポリエチレンテレフタレート(Bio-PET)
- その他
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 住宅建設
- 商業建築
- 産業用建設
- インフラ工事
- 公共事業
- その他
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査および第三者による見解
1.3.4. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場タイプおよびデータ可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 バイオプラスチック建築資材市場の変数、動向および範囲
3. 1. 市場系譜の見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 産業バリューチェーン分析
3.3.1. 原材料の動向
3.3.2. 原材料価格分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 2021年から2030年までの技術進歩のロードマップ
3.5. 持続可能性の動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(米ドル/kg)
3.6.1. 価格形成に影響を与える主な要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 規格およびコンプライアンス
3.7.3. 規制の影響分析
3.8. 市場の動向
3.8.1. 市場推進要因の分析
3.8.2. 市場抑制要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 買い手の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者による脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済的環境
3.10.3. 社会的環境
3.10.4. 技術的環境
3.10.5. 環境的状況
3.10.6. 法的環境
第4章 バイオプラスチック建築資材市場:素材別見通し・推計および予測
4.1. バイオプラスチック建築資材市場:素材別の動向分析(2025年および2033年)
4.1.1. バイオベースポリエチレン(Bio-PE)
4.1.1.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.2. ポリ乳酸(PLA)
4.1.2.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.3. ポリヒドロキシアルカノエート(PHA)
4.1.3.1.
市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.4. バイオベースポリプロピレン(Bio-PP)
4.1.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
4.1.5. バイオベースのポリエチレンテレフタレート(Bio-PET)
4.1.5.1. 市場規模の推計および予測、2021年~2033年、 (10億米ドル)(キロトン)
4.1.6. その他
4.1.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル) (キロトン)
第5章 バイオプラスチック建築資材市場:用途別見通し・推計および予測
5.1. バイオプラスチック建築資材市場:用途別動向分析(2025年および2033年)
5.1.1. 住宅建設
5.1.1.1. 市場推計および予測(2021年~2033年)(10億米ドル) (キロトン)
5.1.2. 商業建築
5.1.2.1. 市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
5.1.3. 産業用建築
5.1.3.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
5.1.4. インフラ工事
5.1.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
5.1.5. 公共工事
5.1.5. 1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
5.1.6. その他
5.1.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
第6章 バイオプラスチック建築資材市場の地域別見通し・推計および予測
6.1. 地域別概要
6.2. バイオプラスチック建築資材市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場推計および予測(2021年~2033年)(10億米ドル) (キロトン)
6.3.2. 素材別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.4.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル)
(キロトン)
6.3.4.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.5.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.3.5.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.6.2. 素材タイプ別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.3.6.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4. ヨーロッパ
6.4.1. 2021年~2033年の市場規模の推計および予測(10億米ドル)(キロトン)
6.4.2. 2021年~2033年の素材種別市場規模推計および予測(10億米ドル)(キロトン)
6.4.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)(キロトン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.4.2. 市場規模の推計および予測(素材種別)、2021年~2033年、(10億米ドル)(キロトン)
6.4.4.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.5.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.5.3. 用途別市場規模の推計および予測、2021年
~2033年、(10億米ドル) (キロトン)
6.4.6. フランス
6.4.6.1. 市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.4.6.2. 素材種別ごとの市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.4.6.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.7.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、 (10億米ドル)(キロトン)
6.4.7.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8.2. 素材種別ごとの市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.4.8.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.3. 用途別市場規模の推計および予測、2021年~2033年、 (10億米ドル)(キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.4.2. 素材タイプ別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.4.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.5.
インド
6.5.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.5.2. 素材種別ごとの市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.5.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.6.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.7. 韓国
6.5.7.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.7.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.7.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.8.2. 素材種別ごとの市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.5.8.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6. 中南米
6.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年、(10億米ドル) (キロトン)
6.6.3. 用途別市場推定値および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測(2021年~2033年)、(10億米ドル)(キロトン)
6.6.4.2. 素材種別ごとの市場規模の推計および予測(2021年~2033年)、(10億米ドル)
(キロトン)
6.6.4.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場推計および予測、2021年~2033年、 (10億米ドル)(キロトン)
6.6.5.2. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.6.5.3. 用途別市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.2. 2021年~2033年の素材種別ごとの市場推計および予測(10億米ドル)(キロトン)
6.7.3. 2021年~2033年の用途別市場推計および予測(10億米ドル)(キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.4.2. 市場規模の推計および予測(素材種別)、2021年~2033年、(10億米ドル)(キロトン)
6.7.4.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.5.2. 2021年~2033年の素材種別市場規模推計および予測(10億米ドル)(キロトン)
6.7.5.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦
6.7.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)(キロトン)
6.7.6.2. 市場規模の推計および予測(素材別)、2021年~2033年、(10億米ドル)(キロトン)
6.7.6.3. 用途別市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダーの動向
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/用途の一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーク
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/上場情報
7.4.1. BASF SE
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.2. NatureWorks LLC
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.3. カネカ株式会社
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品ベンチマーク
7.4.4. BEWI ASA
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.5. SKケミカルズ
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品のベンチマーク
7.4.6. ソルベイ
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品のベンチマーク
7.4.7. 三菱ガス化学株式会社
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. グリーン・ドット・バイオプラスチック
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. 東洋紡株式会社
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
表の一覧
表 1 略語一覧
表 2 素材タイプ別の市場規模推計および予測、2021年~2033年(10億米ドル) (キロトン)
表3 バイオベースポリエチレン(Bio-PE)バイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表4 ポリ乳酸(PLA)バイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表5 ポリヒドロキシアルカノエート(PHA)バイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表6 バイオベースポリプロピレン(Bio-PP)バイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表7 バイオベースのポリエチレンテレフタレート(Bio-PET)バイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表8 その他のバイオプラスチック建築資材市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表9 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表10 民生用電子機器市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表11 住宅建設市場の推計および予測、2021年~2033年(10億米ドル)
(キロトン)
表12 商業建築市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表13 産業用建築市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表14 インフラ工事市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表15 公共工事市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表16 その他市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表17 北米のバイオプラスチック建築資材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表18 北米のバイオプラスチック建築資材市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表19 米国におけるバイオプラスチック建築資材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)(キロトン)
表20 米国におけるバイオプラスチック建築資材市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表21 カナダのバイオプラスチック建築資材市場:素材別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表22 カナダのバイオプラスチック建築資材市場:用途別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表23 メキシコのバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表24 メキシコのバイオプラスチック建築資材市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表25 欧州のバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表26 欧州のバイオプラスチック建築資材市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表27 ドイツのバイオプラスチック建築資材市場:素材種別別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表28 ドイツのバイオプラスチック建築資材市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表29 英国のバイオプラスチック建築資材市場:素材種別、2021年~2033年(10億米ドル)(キロトン)
表30 英国のバイオプラスチック建築資材市場:用途別、2021年~2033年(10億米ドル)(キロトン)
表31 フランスのバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表32 フランスのバイオプラスチック建築資材市場の見積もりおよび予測(用途別、2021年~2033年)
(10億米ドル)(キロトン)
表33 イタリアのバイオプラスチック建築資材市場:材料種別、2021年~2033年(10億米ドル)(キロトン)
表34 イタリアのバイオプラスチック建築資材市場:用途別、2021年~2033年(10億米ドル)(キロトン)
表35 スペインのバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表36 スペインのバイオプラスチック建築資材市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表37 アジア太平洋地域のバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年) (10億米ドル)(キロトン)
表38 アジア太平洋地域のバイオプラスチック建築資材市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表39 中国のバイオプラスチック建築資材市場の見積もりおよび予測(素材種別、2021年~2033年) (10億米ドル)(キロトン)
表40 中国のバイオプラスチック建築資材市場規模の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表41 インドのバイオプラスチック建築資材市場:素材種別別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表42 インドのバイオプラスチック建築資材市場:用途別推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表43 日本のバイオプラスチック建築資材市場:素材種別、2021年~2033年(10億米ドル)(キロトン)
表44 日本のバイオプラスチック建築資材市場:用途別、2021年~2033年 (10億米ドル)(キロトン)
表45 オーストラリアのバイオプラスチック建築資材市場:素材種別、2021年~2033年(10億米ドル)(キロトン)
表46 オーストラリアのバイオプラスチック建築資材市場:用途別、2021年~2033年(10億米ドル)(キロトン)
表47 韓国におけるバイオプラスチック建築資材市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表48 韓国におけるバイオプラスチック建築資材市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表49 中南米におけるバイオプラスチック建築資材市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)
(キロトン)
表50 中南米におけるバイオプラスチック建築資材市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表51 ブラジルにおけるバイオプラスチック建築資材市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)(キロトン)
表52 ブラジルにおけるバイオプラスチック建築資材市場の推計および予測(用途別、2021年~2033年)(10億米ドル) (キロトン)
表53 アルゼンチンのバイオプラスチック建築資材市場:素材種別、2021年~2033年(10億米ドル)(キロトン)
表54 アルゼンチンのバイオプラスチック建築資材市場:用途別、2021年~2033年(10億米ドル)(キロトン)
表55 中東・アフリカのバイオプラスチック建築資材市場:素材別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表56 中東・アフリカのバイオプラスチック建築資材市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表57 サウジアラビアのバイオプラスチック建築資材市場:素材別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表58 サウジアラビアのバイオプラスチック建築資材市場:用途別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表59 南アフリカのバイオプラスチック建築資材市場:素材種別推計値および予測(2021年~2033年)(10億米ドル) (キロトン)
表60 南アフリカのバイオプラスチック建築資材市場:用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表61 アラブ首長国連邦(UAE)のバイオプラスチック建築資材市場:素材種別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表62 アラブ首長国連邦(UAE)のバイオプラスチック建築資材市場:用途別、2021年~2033年(10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 バイオプラスチック建築資材市場 – 市場の概要
図8 バイオプラスチック建築資材市場-セグメント概要(1/2)
図9 バイオプラスチック建築資材市場-セグメント概要(2/2)
図10 バイオプラスチック建築資材市場-競合環境の概要
図11 バイオプラスチック建築資材市場:バリューチェーン分析
図12 バイオプラスチック建築資材市場:ポーターの5つの力分析
図13 バイオプラスチック建築資材市場:PESTLE分析
図14 バイオプラスチック建築資材市場(素材タイプ別):主なポイント
図15 バイオプラスチック建築資材市場、 素材タイプ別:主なポイント
図16 バイオベースポリエチレン(Bio-PE)市場の推計値および予測、2021年~2033年、(キロトン)(10億米ドル)
図17 ポリ乳酸(PLA)市場の推計値および予測、2021年~2033年、(キロトン) (10億米ドル)
図18 ポリヒドロキシアルカノエート(PHA)市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図19 バイオベースポリプロピレン(Bio-PP)市場の推計および予測、2021年~2033年、(キロトン) (10億米ドル)
図20 バイオベースポリエチレンテレフタレート(Bio-PET)市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図21 その他市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図22 バイオプラスチック建築資材市場(用途別):主なポイント
図23 バイオプラスチック建築資材市場(用途別):主なポイント
図24 住宅建設市場の推計値および予測(2021年~2033年、キロトン、10億米ドル)
図25 商業建設市場の推計値および予測(2021年~2033年、キロトン、10億米ドル)
図26 産業用建設市場の推計および予測(2021年~2033年)(キロトン)(10億米ドル)
図27 インフラ工事市場の推計および予測(2021年~2033年)、 (キロトン)(10億米ドル)
図28 公共工事市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図29 その他市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図30 北米バイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図31 米国におけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図32 カナダにおけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図33 メキシコのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図34 欧州のバイオプラスチック建築資材市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
図35 ドイツのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図36 英国のバイオプラスチック建築資材市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
図37 フランスにおけるバイオプラスチック建築資材市場の推計および予測(2021年~2033年)、(キロトン)(10億米ドル)
図38 イタリアにおけるバイオプラスチック建築資材市場の推計および予測(2021年~2033年)、(キロトン)(10億米ドル)
図39 スペインのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図40 アジア太平洋地域のバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図41 中国のバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図42 インドのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図43 日本のバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図44 韓国におけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図45 オーストラリアにおけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図46 中南米におけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図47 ブラジルにおけるバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図48 アルゼンチンのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
図49 中東・アフリカのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
図50 サウジアラビアのバイオプラスチック建築資材市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
図51 アラブ首長国連邦(UAE)のバイオプラスチック建築資材市場:推計値および予測(2021年~2033年)、(キロトン)(10億米ドル)
図52 南アフリカのバイオプラスチック建築資材市場:推計値および予測(2021年~2033年)、(キロトン)(10億米ドル)
図53 バイオプラスチック建築資材市場:競合ダッシュボード分析
図54 バイオプラスチック建築資材市場:市場シェア分析、2025年









