- この市場は、単回分タイプの洗剤や食器洗い機用ポッドに対する需要の加速、農薬や医薬品における単回分包装の普及拡大、使い捨てプラスチック廃棄物に対する規制の強化、そして便利で計量済みの製品形態を好む消費者の傾向によって形成されています。
- 素材の革新により、水溶性フィルムの性能範囲が拡大しており、バリア性の向上、溶解速度の制御、そして冷水・温水の両方の用途に対応した多層構造などが可能になっています。
水溶性包装市場の概要
市場の概要
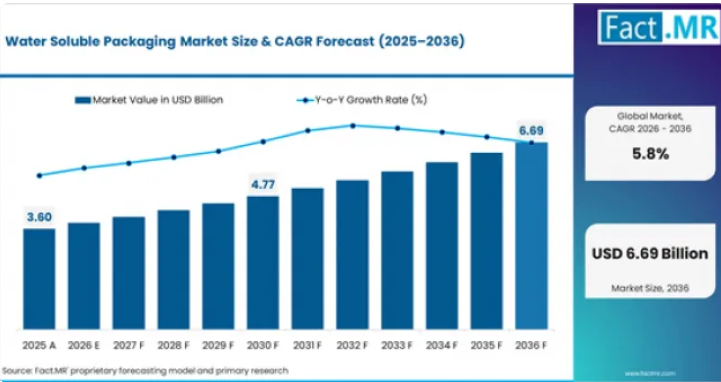
- 2025年、世界の水溶性包装市場の規模は約36億米ドルでした。
- 同市場は2026年に38.1億米ドルに達すると推定されており、2036年までに66.9億米ドルに達すると予測されています。
- 水溶性包装市場は、予測期間中に年平均成長率(CAGR)5.8%で拡大する見込みです。
- 2026年から2036年の間に、この市場は28億8,000万米ドルの絶対的なドルベースの機会を創出すると予想されています。
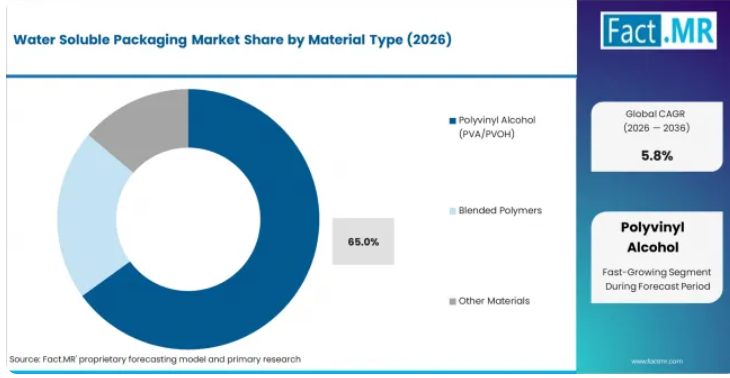
- 2026年時点で、素材タイプ別シェアの65%をPVA/PVOHが占めています。
- インド(6.4%)と中国(6.1%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 消費者による単回分用洗剤ポッドや食器洗い機用カプセルの採用拡大が、常温で確実に溶解する冷水可溶性PVAフィルムの需要を牽引しています。
- 農薬や肥料の小袋など、農薬分野における水溶性包装材の使用拡大は、作業者の安全性の向上や、正確な投与量の管理要件によって推進されています。
- EU、北米、およびアジア太平洋地域の一部において、使い捨てプラスチック包装廃棄物に対する規制が強化されており、生分解性および水溶性の代替包装材にとって、規制面での追い風となっています。
- 口腔内溶解フィルムや単回用小袋など、単回投与型医薬品包装への需要の高まりにより、水溶性フィルムの高付加価値用途の範囲が拡大しています。
- バリア性が向上し、溶解速度が制御された多層PVAフィルムの革新により、水溶性フォーマットで包装可能な製品の範囲が広がっています。
製品およびセグメント別見通し
- 2026年には、PVA/PVOHが素材タイプセグメントの65%を占めると見込まれており、これは、洗剤、農薬、医薬品用途における水溶性フィルム製造の主要な素材プラットフォームとして、ポリビニルアルコールが確立された優位性を反映しています。
- 2026年には、フィルムが製品タイプセグメントの45%を占める見込みであり、これはポッド、パウチ、サシェといった包装形態における単層および多層の水溶性フィルムの幅広い利用に支えられています。
- 冷水溶解性製剤は、溶解性タイプセグメントの60%を占めており、低温での溶解が機能要件となる家庭用洗剤や食器洗い機用ポッド用途が牽引しています。
- 主なセグメンテーションは以下の通りです:
- 素材タイプ:PVA/PVOH、ブレンドポリマー、その他の素材(セルロース系、ゼラチン系)
- 製品タイプ:フィルム、バッグおよびパウチ、カプセルおよびポッド
- 溶解性タイプ:冷水溶解性、温水溶解性
- 用途:洗剤、農薬、食品・飲料、ヘルスケア・医薬品、工業用用途
- 最終用途産業:家庭用ケア、農業、医薬品、食品産業、産業分野
- 厚さ:薄膜(100ミクロン未満)、中厚膜(100~300ミクロン)、厚膜(300ミクロン以上)
- これらのシステムにより、以下のことが可能になります:
- 有害な残留物を残さず完全に水に溶解するため、ゼロ・ウェイストおよび生分解性パッケージングの目標を支援します
- あらかじめ計量された単回投与型の製品供給により、消費者の利便性を向上させ、製品の無駄を削減します
- 濃縮化学物質との直接接触を排除することで、農薬の取り扱いにおける作業員の安全性を向上させます
地域別および競合環境の見通し
北米は、家庭用ポッドの定着、農薬パッケージングの堅調な需要、および医薬品における単回投与用途の進展により、市場規模で首位を占めています。欧州では、使い捨てプラスチックに関する規制、家庭用ケア用ポッドの普及、および持続可能な包装に関する規制の強化を背景に、英国、ドイツ、フランスを通じて需要が維持されています。アジア太平洋地域は最も急成長している地域であり、インドと中国では、家庭用ケア、農業、食品包装の各用途において生産能力の拡大と普及が進んでいます。
インド(6.4%)と中国(6.1%)が成長を牽引する一方、米国(5.8%)、ドイツ(4.9%)、英国(4.6%)、日本(4.3%)、カナダ(3.9%)では、確立された用途において安定した需要が維持されています。
この市場の主要企業には、クラレ、モンディ・グループ、積水化学工業株式会社、三菱化学株式会社、アクアパック・ポリマーズ社、アイセロ株式会社などが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「水溶性包装は、洗剤ポッド向けのニッチな形態から、複数の産業に役立つプラットフォーム技術へと進化しています。成長の原動力は構造的なものです。消費者はあらかじめ計量された利便性を求め、規制当局はプラスチック廃棄物の削減を求め、化学物質を取り扱う事業者は労働者の安全性の向上を求めています。
PVAは依然として主要な材料プラットフォームですが、ブレンドポリマー、デンプン系フィルム、セルロース代替素材におけるイノベーションが、材料レベルでの競争を生み出しています。PVA生産を垂直統合し、幅広い応用ノウハウを持つ企業が最も有利な立場にある一方、汎用フィルムの供給に依存している企業は、市場の拡大に伴い、性能やカスタマイズに対する買い手の期待が高まるにつれて、利益率の圧迫に直面しています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 単回分タイプの洗剤ポッドや食器洗い機用カプセルの消費者による採用は、成熟市場で加速し続けており、新興市場にも拡大しています。これにより、冷水溶解性PVAフィルムの数量需要が牽引されています。
- 農薬・肥料の取り扱いに関する労働安全規制により、濃縮農薬や肥料との直接接触を排除する水溶性サシェやパウチの採用が進んでいます。
- EU、英国、およびアジア太平洋地域の一部における使い捨てプラスチック規制により、残留廃棄物を残さない生分解性および可溶性包装材への規制上の優先度が生まれています。
主な市場の制約
- 保管および輸送中のPVAフィルムの湿気に対する感受性により、湿度管理された環境と特殊な取り扱いが必要となり、従来の包装材料に比べて物流コストが増加します。
- 特定の過酷な用途において、冷水での溶解信頼性が限られているため、一部の消費者や産業用バイヤーの間で性能面での懸念が生じており、特定の製品カテゴリーでの採用が制約されています。
- 従来のプラスチック包装に比べてPVA系フィルムの材料コストが高いため、価格に敏感な市場や大量生産される汎用用途における導入ペースが制限されています。
主要な機会分野
- 経口溶解フィルムや単回投与用小袋を含む医薬品の単回投与包装は、プレミアム価格設定と強力な知的財産保護の可能性を秘めた、高付加価値の成長機会となっています。
- バリア性の向上、溶解時間の制御、および温度に応じた性能を備えた高性能な多層PVAフィルムの開発により、適用可能な用途の範囲が拡大しています。
- インド、中国、東南アジア、ラテンアメリカの新興市場では、家庭用ポッドの普及、農薬の安全規制、およびプラスチック廃棄物に対する意識の高まりに伴い、販売量の成長機会が生まれています。
水溶性包装市場のセグメント別分析
- 2026年には、PVA/PVOHが素材タイプ別セグメントの65%を占めると見込まれており、これは水溶性包装において、ポリビニルアルコールが最も確立され、商業的に実証され、性能が検証された素材として支配的な地位にあることを反映しています。
- 2026年には、洗剤が用途別セグメントの40%を占めると見込まれており、これは成熟市場および新興市場におけるランドリーポッド、食器洗い機用カプセル、およびクリーニング製品用小袋の継続的な拡大に牽引されています。
- 家庭用ケア製品は、最終用途産業セグメントの35%を占めており、洗濯、食器洗い、およびクリーニング製品の用途を含み、1回分単位の利便性が消費者の採用を促進しています。
水溶性包装市場は、素材タイプ、製品タイプ、溶解タイプ、用途、最終用途産業、厚さ、および地域ごとに分類されています。PVA/PVOHは、確立された生産インフラと幅広い用途での実証により、素材タイプにおいて支配的な地位を占めています。製品タイプ別では、ポッド、パウチ、サシェといった様々な形態で使用されていることから、フィルムが首位を占めています。溶解性タイプ別では冷水溶解性製剤が主流であり、最終用途別では洗剤用途が首位を占めています。
水溶性包装市場において、どの素材タイプセグメントが主流となっているのでしょうか?
2026年には、PVA/PVOHが材料タイプ別セグメントの65%を占める見込みです。この圧倒的なシェアは、水溶性フィルム製造における主要な材料プラットフォームとして、ポリビニルアルコールが確固たる地位を築いていることを反映しています。PVAは、水溶性、成膜性、機械的強度、生分解性を兼ね備えており、その性能は、洗剤ポッド、農薬用小袋、医薬品包装などにおける数十年にわたる商業利用を通じて実証されてきました。冷水溶解性および熱水溶解性のPVAグレードは、さまざまな用途で必要とされる全温度範囲にわたって、配合設計者に溶解制御の選択肢を提供します。
柔軟性が向上したPVAブレンドや、デンプンベースの生分解性ブレンドなどのブレンドポリマーが、代替材料として台頭しています。セルロース系やゼラチン系のフィルムなどの他の素材は、食用および堆肥化可能な包装におけるニッチな用途に用いられています。しかし、PVAの規模の経済性、実績、および用途の広さにより、代替素材が短期的に同等の市場浸透率を達成することは困難です。
水溶性包装市場を牽引しているのはどの用途セグメントでしょうか?
2026年には、洗剤が用途セグメントの40%を占める見込みです。ランドリーポッドや食器洗い機用カプセルは、水溶性包装における最大の単一需要要因となっており、北米や欧州ではすでに消費者に定着しており、アジア太平洋地域やラテンアメリカでも普及が加速しています。あらかじめ計量された投与の利便性に加え、ポッド形式の革新によるブランド差別化が相まって、家庭用ケア製品の消費は、従来の液体や粉末形式から水溶性ポッド形式へとシフトし続けています。
農薬・化学肥料は、農薬や肥料の取り扱いにおける作業者の安全確保に関する規制や、精密な投与量の要件に後押しされ、2番目に大きな用途となっています。医療・製薬用途は最も急成長しているセグメントであり、口腔内溶解フィルム、単回投与用小袋、病院用ランドリーバッグなどが、プレミアム価格帯の高付加価値ニッチ市場を形成しています。分量管理された食材パッケージや溶解性飲料用小袋を含む食品・飲料用途は、新たな成長機会となっています。
水溶性包装市場において、どの溶解性タイプが主流となっているのでしょうか?
2026年には、冷水溶解性製剤が溶解性タイプセグメントの60%を占める見込みです。この優位性は、消費者の利便性への期待に応えるため、常温または低温の水で確実に溶解しなければならない家庭用洗剤ポッドや食器洗い機用カプセルによって牽引されています。消費者は、水温を上げることなく標準的な洗濯サイクル中にポッドが完全に溶解することを期待しているため、冷水溶解性はこれらの用途において不可欠な性能要件となっています。
熱水溶解性製剤は、工業用途、特殊化学品の包装、および病院の洗濯袋などに利用されています。これらの用途では、高温下での溶解を制御することで、保管や取り扱い時の内容物の漏れを防ぎ、加工時に熱水と接触した際にのみ放出されるようになっています。中温溶解グレードの開発により、低温と高温という両極端の間にある用途の範囲が拡大しています。
水溶性包装市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
用途に特化した性能設計が施された多機能PVAフィルムが、水溶性包装市場における決定的な製品トレンドとして台頭しています。メーカー各社は、標準的な汎用フィルムグレードにとどまらず、溶解タイミングを調整した多層構造、保存安定性のための強化された防湿性、および特定の充填・シール工程に最適化された機械的特性を備えた製品の開発を進めています。この、汎用水溶性フィルムから用途特化型材料プラットフォームへの移行により、新しい製品形態が可能となり、より高付加価値の市場セグメントが開拓されています。
子会社MonoSolを通じて約15%のシェアを占める市場リーダーであるクラレは、K 2025において、リサイクル可能および堆肥化可能な包装用途向けに設計された「KURARAY POVAL」、「EXCEVAL」、「ELVANOL」、「MOWIFLEX」などのPVOH系材料の拡充されたポートフォリオを展示し、このトレンドを体現しました。積水化学工業は、特許で保護されたPVB中間層技術を通じて競争を展開しており、2025年11月には、ドイツにおけるPVB中間層製品に関して、クラレ・ヨーロッパ社に対して特許差止命令を勝ち取りました。この激化する知的財産権をめぐる競争は、水溶性包装市場において、独自の材料プラットフォームがもたらす高い付加価値を反映しています。
主要市場における地域別見通し
- 北米は、米国およびカナダにおける家庭用ポッドの定着、農薬包装への堅調な需要、ならびに医薬品単回投与用アプリケーションの進展により、絶対的な市場規模で首位を占めています。
- アジア太平洋地域は最も成長が著しい地域であり、インドが6.4%、中国が6.1%の成長率を示しています。これは、家庭用ケア製品の消費拡大、農薬の安全規制の導入、およびPVAフィルムの生産能力の拡大に牽引されています。
- 欧州では、英国(4.6%)およびドイツ(4.9%)を通じて安定した需要が維持されており、これは使い捨てプラスチック規制、成熟したポッド市場、および拡大する持続可能な包装に関する義務化に支えられています。
- 日本では(4.3%)、厳しい環境規制への順守、廃棄物を最小限に抑える包装に対する消費者の嗜好、および化粧品・パーソナルケア用途における確固たる地位により、需要が維持されています。
米国における水溶性包装市場の展望
米国の水溶性包装市場は、2036年まで年平均成長率(CAGR)5.8%で成長すると予測されています。需要は、家庭用ポッドの定着、農薬包装に対する堅調な需要、医薬品単回投与用途の拡大、および主要ブランドオーナーによる製品革新によって支えられています。
- 家庭用ポッドの普及はさらに進み、パッケージ形態の革新がカテゴリーの成長を牽引しています。
- 農薬の安全包装は、水溶性サシェやパウチへの需要を支えています。
- 医薬品の単回投与用途は、高価格帯の成長機会を生み出しています。
インドにおける水溶性包装の需要動向
インドの水溶性包装市場は、2036年まで年平均成長率(CAGR)6.4%で成長すると予測されています。この成長は、家庭用ケア製品の消費拡大、農薬の安全規制の導入、持続可能な代替包装への意識の高まり、および国内におけるPVAフィルムの生産能力の拡大によって牽引されています。
- 家庭用ケア市場の拡大が、ポッドやサシェといった形態の採用拡大を後押ししています。
- 農薬作業員の安全規制により、水溶性農薬サシェの採用が進んでいます。
- 国内におけるPVA生産能力の拡大により、輸入への依存度とコストが低減されています。
中国の水溶性包装市場の成長評価
中国の水溶性包装市場は、2036年まで年平均成長率(CAGR)6.1%で成長すると予測されています。需要は、家庭用ケア製品の消費拡大、農薬包装需要の拡大、国内のPVA生産能力、およびプラスチック廃棄物削減に対する規制当局の関心の高まりによって支えられています。
- 国内のPVA生産能力は、コスト競争力のある水溶性フィルムの供給を支えています。
- 消費者の利便性への嗜好が高まるにつれ、家庭用ポッドの採用が加速しています。
- 農薬包装の需要は、作物保護用化学薬品市場の拡大に伴い増加しています。
ドイツの水溶性包装市場の需要分析
ドイツの水溶性包装市場は、2036年まで年平均成長率(CAGR)4.9%で成長すると予測されています。需要は、確立されたポッド市場、使い捨てプラスチック規制、医薬品包装の革新、およびPVAの専門知識を持つ大手化学・包装企業の存在によって牽引されています。
- 確立されたポッド市場は、冷水溶解性フィルムに対する安定した基礎需要を支えています。
- 使い捨てプラスチック規制により、溶解性包装への代替需要が高まっています。
- 医薬品の単回投与剤における革新が、高付加価値用途の成長をもたらしています。
英国の水溶性包装市場の機会見通し
英国の水溶性包装市場は、2036年まで年平均成長率(CAGR)4.6%で成長すると予測されています。需要は、家庭用ポッド市場の成熟、プラスチック包装への課税措置、小売業者の持続可能性への取り組み、およびパーソナルケア製品や洗浄剤における水溶性フォーマットの利用拡大によって支えられています。
- 成熟したポッド市場は、フォーマットの段階的な拡大に伴い、安定した基礎需要を生み出しています。
- プラスチック包装への課税は、生分解性包装の採用に対するコスト面でのインセンティブとなっています。
- 小売業者の持続可能性への取り組みが、水溶性包装形態の仕様決定を後押ししています。
競合ベンチマークと企業のポジショニング
企業別水溶性包装市場分析
- クラレ(MonoSolを含む)、積水化学工業株式会社、および三菱化学株式会社は、垂直統合型のPVA生産体制、幅広い用途に関する専門知識、そして強力な知的財産ポートフォリオを通じて市場を支配しています。
- モンディ・グループ、アクアパック・ポリマーズ社、およびアイセロ社は、製品形態の特化、地域的な流通網の強み、および代替素材プラットフォームにおけるイノベーションを通じて競争しています。
- 垂直統合型のPVA生産能力、アプリケーションエンジニアリングの専門知識、および知的財産ポートフォリオの強さが、市場全体における主要な競争上の差別化要因となっています。
競争環境は適度に統合されており、上位5社のメーカーが市場シェアの25%以上を占めています。クラレは、世界最大の水溶性フィルム専用生産能力を擁する子会社「モノソル」を通じて、約15%の市場シェアを占めています。クラレの競争上の強みは、垂直統合型のPVA生産体制、洗剤、農薬、医薬品包装にわたる幅広い用途対応、および冷水溶解性やISCC PLUS認証を取得したバイオサーキュラーグレードを含む継続的な素材革新に基づいています。
積水化学工業株式会社および三菱化学株式会社は、独自のPVA生産能力、技術的に差別化された製品、そして日本および世界における確立された顧客関係を通じて、強固な地位を維持しています。積水化学工業は、2025年11月にドイツにおいて、PVB中間膜技術に関してクラレ・ヨーロッパ社に対して特許差止命令を勝ち取ったことからも明らかなように、知的財産権の保護を積極的に推進する姿勢を示しています。
モンディ・グループは、多様な産業ニーズに対応したカスタマイズ可能な水溶性包装ソリューションを提供しており、一方、アクアパック・ポリマーズは生分解性ポリマーの革新で評価を高めています。ソルバグ、ソルテック・デベロップメント、ソルブル・テクノロジーは、特殊素材のアプローチにより、新興のニッチ市場にサービスを提供しています。アイセロ社とロヴィ・パッケージングは、特定の用途および地域セグメントにおいて地位を維持しています。
市場全体の戦略的優先事項としては、PVAフィルムの生産能力の拡大、性能を向上させた用途特化型フィルムグレードの開発、独自素材プラットフォームの知的財産権保護の確保、および顧客の製品開発やパッケージ形態の革新を支援する技術サービス体制の構築などが挙げられます。
水溶性包装市場の主要企業
クラレ(MonoSolを含む)と積水化学工業株式会社は、垂直統合型のPVA生産体制、幅広い用途ポートフォリオ、そして強固な知的財産権の基盤に支えられ、水溶性包装市場において支配的な地位を占めています。
モンディ・グループ、三菱化学株式会社、およびアイセロ株式会社は、素材に関する専門知識、地域的な流通ネットワーク、および用途特化型の製品開発を通じて、確固たる地位を築いています。
Solubag、Aquapak Polymers Ltd.、Soltec Development、Soluble Technology Limited、およびRovi Packaging S.A.は、重点的なイノベーション、代替材料プラットフォーム、ならびに地域や用途レベルに特化した市場ポジションを通じて競争を展開しています。
最近の業界動向
- クラレ株式会社 – K 2025(2025年10月)における製品展示/持続可能なPVA材料
- クラレは、デュッセルドルフで開催された「K 2025」において、リサイクル可能および堆肥化可能な包装向け「KURARAY POVAL」、「EXCEVAL」、「ELVANOL」、「MOWIFLEX」グレードを含む、PVOHベースの持続可能な包装材料の拡充されたポートフォリオを発表しました。また、アントワープ工場で生産されたISCC PLUS認証を取得したバイオサーキュラー製品も紹介しました。
- 積水化学工業株式会社 – 知的財産権の行使 / クラレ・ヨーロッパに対する特許差止命令(2025年11月)
- 積水化学工業は、ミュンヘン地方裁判所がクラレ・ヨーロッパに対して下した特許差止命令を執行し、2025年11月5日より、ドイツ国内における特定のPVB中間膜製品の製造および販売を禁止しました。連邦特許裁判所は、2025年10月に当該特許の有効性について肯定的な予備見解を示しました。
- SKキャピタル・パートナーズ – 戦略的買収/エコポール社への投資(2023年~2024年)
- SKキャピタル・パートナーズは、水溶性フィルムメーカーであるエコポール社の過半数の株式を取得し、サステナブル素材および消費財分野の業界リーダーらを招いて新たな取締役会を構成しました。これは、水溶性包装のサプライチェーン統合に対するプライベート・エクイティの関心を示すものです。
水溶性包装市場を牽引する主要企業
- Kuraray
- Mondi Group
- SEKISUI CHEMICAL CO., LTD.
- Mitsubishi Chemical Corporation
- Solubag
- Aquapak Polymers Ltd.
- Soltec Development
- Soluble Technology Limited
- AICELLO CORPORATION
- Rovi Packaging, S.A.
水溶性包装市場のセグメンテーション
- 素材タイプ別水溶性包装市場のセグメンテーション:
- ポリビニルアルコール(PVA/PVOH)
- 冷水溶解性PVA
- 低温溶解
- 家庭用用途
- 熱水溶解性PVA
- 高強度フィルム
- 産業用用途
- 冷水溶解性PVA
- ブレンドポリマー
- PVAブレンド
- 柔軟性の向上
- 強度の向上
- デンプン系ブレンド
- 生分解性フィルム
- 環境に優しい包装
- PVAブレンド
- その他の素材
- セルロース系フィルム
- 天然ポリマー
- 堆肥化可能な包装
- ゼラチン系フィルム
- 食用包装
- 食品グレード用途
- セルロース系フィルム
- ポリビニルアルコール(PVA/PVOH)
- 水溶性包装市場の製品タイプ別セグメント:
- フィルム
- 単層フィルム
- 標準的な溶解性
- フレキシブル包装
- 多層フィルム
- 高バリア性
- 耐久性の向上
- 単層フィルム
- 袋およびパウチ
- 使い捨てパウチ
- 洗剤ポッド
- 農薬包装
- バルクバッグ
- 工業用化学薬品
- 粉末包装
- 使い捨てパウチ
- カプセルおよびポッド
- 洗剤ポッド
- 洗濯用途
- 食器用洗剤ポッド
- 農薬カプセル
- 農薬
- 肥料
- 洗剤ポッド
- フィルム
- 水溶性包装市場(溶解性の種類別):
- 冷水溶解性
- 低温溶解
- 20°C未満
- 家庭用製品
- 中温溶解
- 20~40°C
- 一般用途
- 低温溶解
- 熱水溶解性
- 高温溶解
- 40°C以上
- 工業用
- 制御溶解
- 徐放性
- 特殊用途
- 高温溶解
- 冷水溶解性
- 用途別水溶性包装市場のセグメント:
- 洗剤
- 洗濯用洗剤
- ポッドおよび小袋
- 粉末包装
- 食器洗い
- 食器洗い機用ポッド
- 液体カプセル
- 洗濯用洗剤
- 農薬
- 殺虫剤
- 水溶性小袋
- 安全な取り扱い
- 肥料
- 栄養素の供給
- 徐放
- 殺虫剤
- 食品・飲料
- 原材料の包装
- 分量管理
- 食用フィルム
- 飲料用添加物
- インスタントミックス
- 水溶性小袋
- 原材料の包装
- ヘルスケア・医薬品
- 医薬品の包装
- 単回投与用包装
- 水溶性フィルム
- 医療用途
- 病院での使用
- 無菌包装
- 医薬品の包装
- 産業用途
- 化学製品の包装
- 染料
- 洗浄剤
- 繊維産業
- 染料の包装
- プロセス用化学薬品
- 化学製品の包装
- 洗剤
- 最終用途産業別に分類された水溶性包装市場:
- 家庭用ケア
- 洗浄製品
- 洗濯
- 食器洗浄
- パーソナルケア
- 入浴用品
- 化粧品
- 洗浄製品
- 農業
- 作物保護
- 農薬
- 除草剤
- 肥料の使用
- 水溶性栄養素
- 土壌処理
- 作物保護
- 医薬品
- 医薬品包装
- 単回投与
- 経口フィルム
- 病院用
- 無菌用途
- 医療用品
- 医薬品包装
- 食品産業
- 原材料包装
- 香料
- 添加物
- インスタント食品
- インスタント製品
- レディミックス
- 原材料包装
- 産業部門
- 化学産業
- バルク化学品
- プロセス材料
- 繊維産業
- 染料
- 補助剤
- 化学産業
- 家庭用ケア
- 水溶性包装市場(厚さ別セグメント):
- 薄膜
- 50ミクロン未満
- 速溶性
- 軽量包装
- 50~100ミクロン
- 標準用途
- バランスの取れた強度
- 50ミクロン未満
- 中厚
- 100~200ミクロン
- 耐久性向上
- 工業用
- 200~300ミクロン
- バルク包装
- 重負荷用途
- 100~200ミクロン
- 厚膜
- 300ミクロン以上
- 高強度
- 特殊用途
- 超厚膜
- 産業用バルク取り扱い
- カスタム包装
- 300ミクロン以上
- 薄膜
- 地域別の水溶性包装市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
前年比(YoY)成長傾向分析
絶対額ベースの市場機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
素材タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
素材タイプ別 過去市場規模(百万米ドル)分析(2021年~2025年)
素材タイプ別 現在および将来の市場規模(価値:百万米ドル)の分析および予測(2026年~2036年)
ポリビニルアルコール(PVA/PVOH)
冷水可溶性PVA
低温溶解
家庭用用途
温水可溶性PVA
高強度フィルム
産業用用途
ブレンドポリマー
PVAブレンド
柔軟性の向上
強度の向上
デンプン系ブレンド
生分解性フィルム
その他の材料
セルロース系フィルム
天然ポリマー
堆肥化可能な包装材
ゼラチン系フィルム
食用包装材
袋およびパウチ
使い捨てパウチ
洗剤ポッド
農薬包装材
バルクバッグ
工業用化学品
カプセルおよびポッド
洗剤ポッド
洗濯用途
食器用洗剤ポッド
農薬用カプセル
農薬
2021年から2025年までの製品タイプ別前年比成長率分析
製品タイプ別 絶対額(米ドル)の市場機会分析、2026年から2036年
溶解性タイプ別 世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
溶解性タイプ別 過去の市場規模(百万米ドル)分析、2021年から2025年
溶解性タイプ別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
冷水溶解性
低温溶解
20°C未満
家庭用品
中温溶解
20~40°C
一般用途
温水溶解性
高温溶解
40°C以上
工業用
制御溶解
徐放
溶解性タイプ別 Y to o to Y 成長トレンド分析(2021年~2025年)
溶解性タイプ別 絶対的市場機会分析(2026年~2036年)
用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
用途別 過去市場規模(百万米ドル)分析:2021年~2025年
用途別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
洗剤
洗濯用洗剤
ポッドおよびサシェ
粉末包装
食器用洗剤
食器洗い機用ポッド
液体カプセル
農薬
殺虫剤
水溶性小袋
安全な取り扱い
肥料
栄養素供給
食品・飲料
原材料の包装
分量管理
食用フィルム
飲料用添加物
インスタントミックス
ヘルスケア・医薬品
医薬品包装
市場規模(百万米ドル) 投与量包装
溶解性フィルム
医療用途
病院での使用
産業用途
化学品包装
染料
洗浄剤
繊維産業
染料包装
用途別前年比成長率分析(2021年~2025年)
用途別絶対的市場機会分析(2026年~2036年)
最終用途産業別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
最終用途産業別 2021年から2025年までの過去市場規模(百万米ドル)分析
最終用途産業別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
家庭用ケア
洗浄製品
洗濯
食器洗浄
パーソナルケア
バス用品
化粧品
農業
作物保護
農薬
除草剤
肥料用途
水溶性栄養素
医薬品
医薬品包装
金額(百万米ドル) 剤形
経口フィルム
病院用
無菌用途
食品産業
原材料・包装
香料
添加物
コンビニエンスフード
インスタント製品
産業部門
化学産業
バルク化学品
プロセス材料
繊維産業
染料
最終用途産業別前年比成長傾向分析(2021年~2025年)
最終用途産業別絶対的市場機会分析(2026年~2036年)
2021年から2025年までの世界市場分析および2026年から2036年までの予測(厚さ別)
はじめに/主な調査結果
2021年から2025年までの厚さ別市場規模(百万米ドル)の過去データ分析
2026年から2036年までの厚さ別市場規模(百万米ドル)の現状および将来予測
薄膜
50ミクロン未満
速溶性
軽量包装
50~100ミクロン
標準用途
バランスの取れた強度
中厚膜
100~200ミクロン
耐久性の向上
工業用途
200~300ミクロン
バルク包装
厚膜
300ミクロン以上
高強度
特殊用途
超厚膜
産業用バルクハンドリング
2021年から2025年までの厚さ別YtoY成長傾向分析
2026年から2036年までの厚さ別絶対額機会分析
2021年から2025年までの地域別世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル):市場分類別予測、2026年から2036年
国別
米国
カナダ
メキシコ
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
西ヨーロッパ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場規模の過去データ(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
市場規模の予測(百万米ドル)および市場分類別予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
素材タイプ別
製品タイプ別
溶解性の種類別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性の種類別
用途別
最終用途産業別
厚さ別
主なポイント
東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模の過去データ(百万米ドル)および市場分類別トレンド分析、2021年~2025年
市場規模の予測(百万米ドル)および市場分類別予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去値、百万米ドル)の推移分析:市場分類別、2021年~2025年
市場規模(予測値、百万米ドル):市場分類別、2026年~2036年
国別
中国
日本
韓国
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
南アジア・太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場魅力度分析
国別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
カナダ
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
メキシコ
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ブラジル
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
チリ
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ドイツ
価格分析
市場シェア分析、2025年
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
英国
価格分析
市場シェア分析、2025年
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
イタリア
価格分析
市場シェア分析、2025年
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
スペイン
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
フランス
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
インド
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ASEAN
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性別
用途別
最終用途産業別
厚さ別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
素材別
製品別
溶解性別
用途別
最終用途産業別
厚さ別
中国
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
日本
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
韓国
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ロシア
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ポーランド
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
ハンガリー
価格分析
市場シェア分析、2025年
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
サウジアラビア王国
価格分析
市場シェア分析、2025年
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
トルコ
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
南アフリカ
価格分析
市場シェア分析(2025年)
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
素材タイプ別
製品タイプ別
溶解性タイプ別
用途別
最終用途産業別
厚さ別
競合分析
競合の詳細分析
クラレ
概要
製品ポートフォリオ
市場セグメント別の収益性 (製品/年代/販売チャネル/地域)
販売実績
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
モンディ・グループ
積水化学工業株式会社
三菱化学株式会社
ソルバグ
アクアパック・ポリマーズ社
ソルテック・デベロップメント
ソルブル・テクノロジー社
アイセロ・コーポレーション
ロヴィ・パッケージング社
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:素材タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:製品タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:溶解性別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:最終用途産業別世界市場規模(百万米ドル)予測(2021年~2036年)
表7:厚さ別世界市場規模(百万米ドル)予測、2021年~2036年
表8:国別北米市場規模(百万米ドル)予測、2021年~2036年
表9:素材タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
表10:北米市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表11:北米市場規模(百万米ドル)の溶解性タイプ別予測(2021年~2036年)
表12:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表13:北米市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表14:北米市場規模(百万米ドル)の厚さ別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の予測(溶解性タイプ別、2021年~2036年)
表19:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表20:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表21:ラテンアメリカ市場規模(百万米ドル)の厚さ別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の溶解性タイプ別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(厚さ別、2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表32:東ヨーロッパの市場規模(百万米ドル)の溶解性タイプ別予測(2021年~2036年)
表33:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東ヨーロッパ市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
表35:東ヨーロッパ市場規模(百万米ドル)の厚さ別予測、2021年から2036年
表36: 東アジアの市場規模(百万米ドル)の国別予測、2021年から2036年
表37:東アジアの市場規模 (百万米ドル)の予測(素材タイプ別、2021年~2036年)
表38:東アジアの市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表39:東アジアの市場規模(百万米ドル)の予測(溶解性タイプ別、2021年~2036年)
表40:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表41:東アジアの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表42:東アジアの市場規模(百万米ドル)の厚さ別予測(2021年~2036年)
表43:2021年から2036年までの国別南アジア・太平洋地域の市場規模(百万米ドル)予測
表44:2021年から2036年までの素材タイプ別南アジア・太平洋地域の市場規模(百万米ドル)予測
表45:南アジア・太平洋地域の市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表46: 南アジアおよび太平洋地域の市場規模(百万米ドル)の溶解性タイプ別予測(2021年~2036年)
表47:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表48:南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表49:南アジア・太平洋地域の市場規模(百万米ドル)の予測(厚さ別、2021年~2036年)
表50:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表51:中東・アフリカ地域の市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表52:中東・アフリカ地域の市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表53:中東・アフリカ地域の市場規模(百万米ドル)の溶解性タイプ別予測(2021年~2036年)
表54:中東・アフリカ地域の市場規模 (百万米ドル)用途別予測、2021年~2036年
表55:中東・アフリカ市場規模(百万米ドル)最終用途産業別予測、2021年~2036年
表56:中東・アフリカ市場規模(百万米ドル)厚さ別予測、2021年~2036年
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の素材タイプ別世界市場シェアおよびBPS分析
図4:素材タイプ別世界市場の前年比成長率比較(2026年~2036年)
図5:素材タイプ別世界市場の魅力度分析
図6:製品タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図7:製品タイプ別世界市場の前年比成長率比較(2026年~2036年)
図8:製品タイプ別の世界市場魅力度分析
図9:溶解性タイプ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図10:溶解性タイプ別の世界市場前年比成長率比較(2026年~2036年)
図11:溶解性タイプ別の世界市場魅力度分析
図12:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図13:用途別の世界市場前年比成長率比較(2026年~2036年)
図14:用途別世界市場の魅力度分析
図15:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図17:最終用途産業別世界市場の魅力度分析
図18:厚さ別世界市場シェアおよびBPS分析(2026年および2036年)
図19:厚さ別世界市場の前年比成長率比較(2026年~2036年)
図20:厚さ別の世界市場の魅力度分析
図21:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別の世界市場の前年比成長率比較(2026年~2036年)
図23:地域別の世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図28:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図29:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図30:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図32:北米市場における素材タイプ別市場シェアおよびBPS分析、2026年および2036年
図33:北米市場における素材種別ごとの前年比成長率の比較(2026年~2036年)
図34:北米市場における素材種別ごとの市場魅力度分析
図35:北米市場における製品種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図36:製品タイプ別北米市場の前年比成長率比較(2026年~2036年)
図37:製品タイプ別北米市場の魅力度分析
図38:溶解性タイプ別北米市場のシェアおよびBPS分析(2026年および2036年)
図39: 溶解性タイプ別 北米市場の前年比成長率比較(2026年~2036年)
図40:溶解性タイプ別 北米市場の魅力度分析
図41:用途別北米市場シェアおよびBPS分析(2026年および2036年)
図42:用途別北米市場の前年比成長率比較(2026年~2036年)
図43:用途別北米市場の魅力度分析
図44:最終用途産業別北米市場シェアおよびBPS分析( 2026年および2036年
図45:北米市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図46:用途別北米市場の魅力度分析
図47:厚さ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:厚さ別北米市場の前年比成長率比較(2026年~2036年)
図49:厚さ別北米市場の魅力度分析
図50:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図51:素材タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における素材種別ごとの前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における素材種別ごとの市場魅力度分析
図54:ラテンアメリカ市場における製品種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図56:ラテンアメリカ市場における製品タイプ別の魅力度分析
図57:ラテンアメリカ市場における溶解性タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における溶解性タイプ別の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における溶解性タイプ別の市場魅力度分析
図60:ラテンアメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図61:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図62:用途別ラテンアメリカ市場の魅力度分析
図63:最終用途産業別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図64:最終用途産業別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65:最終用途産業別ラテンアメリカ市場の魅力度分析
図66:ラテンアメリカ市場における厚さ別の市場シェアおよびBPS分析(2026年および2036年)
図67:ラテンアメリカ市場における厚さ別の前年比成長率比較(2026年から2036年)
図68:ラテンアメリカ市場における厚さ別の市場魅力度分析
図69:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における素材タイプ別の前年比成長率比較(2026年から2036年)
図72:西ヨーロッパ市場における材料種別ごとの市場魅力度分析
図73:西ヨーロッパ市場における製品種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における製品種別ごとの前年比成長率比較(2026年から2036年)
図75:西ヨーロッパ市場における製品種別ごとの市場魅力度分析
図76:西ヨーロッパ市場における溶解性タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における溶解性タイプ別の前年比成長率比較(2026年から2036年)
図78:溶解性タイプ別の西ヨーロッパ市場の魅力度分析
図79:用途別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
図80:用途別の西ヨーロッパ市場における前年比成長率の比較(2026年~2036年)
図81:用途別 西ヨーロッパ市場の魅力度分析
図82:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図84:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図85:西ヨーロッパ市場における厚さ別の市場価値シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における厚さ別の前年比成長率比較(2026年~2036年)
図87:西ヨーロッパ市場における厚さ別の市場魅力度分析
図88:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における素材タイプ別前年比成長率の比較(2026年から2036年)
図91:東ヨーロッパ市場における材料種別ごとの市場魅力度分析
図92:東ヨーロッパ市場における製品種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図93:東ヨーロッパ市場における製品種別ごとの前年比成長率比較(2026年~2036年)
図94:東ヨーロッパ市場における製品種別ごとの市場魅力度分析
図95:東欧市場における溶解性タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図96:東欧市場における溶解性タイプ別の前年比成長率比較(2026年から2036年)
図97:溶解性タイプ別の東欧市場の魅力度分析
図98:用途別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図99:用途別の東欧市場の前年比成長率比較(2026年~2036年)
図100:用途別の東欧市場の魅力度分析
図101:東欧市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
図102:東欧市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図103:東欧市場における最終用途産業別の市場魅力度分析
図104:東欧市場における厚さ別の市場シェアおよびBPS分析(2026年および2036年)
図105:東欧市場における厚さ別の前年比成長率比較(2026年~2036年)
図106:東欧市場における厚さ別の市場魅力度分析
図107:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における素材タイプ別前年比成長率の比較(2026年から2036年)
図110:東アジア市場の魅力度分析(材質別)
図111:東アジア市場の価値シェアおよびBPS分析(製品タイプ別、2026年および2036年)
図112:東アジア市場の前年比成長率比較(製品タイプ別、2026年から2036年)
図113:製品タイプ別東アジア市場の魅力度分析
図114:溶解性タイプ別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図115:溶解性タイプ別東アジア市場の前年比成長率比較(2026年~2036年)
図116:溶解性タイプ別の東アジア市場の魅力度分析
図117:用途別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図118:用途別の東アジア市場の前年比成長率比較(2026年~2036年)
図119: 用途別東アジア市場の魅力度分析
図120:最終用途産業別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図121:最終用途産業別東アジア市場の前年比成長率比較(2026年~2036年)
図122:最終用途産業別東アジア市場の魅力度分析
図123:東アジア市場における厚さ別市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における厚さ別前年比成長率の比較(2026年から2036年)
図125:東アジア市場における厚さ別の市場魅力度分析
図126:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図127:南アジアおよび太平洋地域市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図128:南アジアおよび太平洋地域市場における素材タイプ別前年比成長率の比較(2026年から2036年)
図129:南アジア・太平洋地域の市場魅力度分析(材料種別)
図130:南アジア・太平洋地域の市場価値シェアおよびBPS分析(製品種別、2026年および2036年)
図131:南アジア・太平洋地域の市場前年比成長率比較(製品種別、2026年から2036年)
図132:南アジア・太平洋地域の市場魅力度分析(製品タイプ別)
図133:南アジア・太平洋地域の市場価値シェアおよびBPS分析(溶解性タイプ別、2026年および2036年)
図134:南アジア・太平洋市場における溶解性タイプ別の前年比成長率比較(2026年~2036年)
図135:南アジア・太平洋市場における溶解性タイプ別の市場魅力度分析
図136:南アジア・太平洋市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図137:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図138:南アジア・太平洋市場における用途別の市場魅力度分析
図139:南アジア・太平洋市場における最終用途産業別市場価値シェアおよびBPS分析(2026年および2036年)
図140:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図141:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図142:南アジア・太平洋市場における厚さ別市場シェアおよびBPS分析(2026年および2036年)
図143:南アジア・太平洋市場における厚さ別の前年比成長率比較(2026年~2036年)
図144:南アジア・太平洋地域市場における厚さ別の市場魅力度分析
図145:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図146:中東・アフリカ市場における素材タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における素材種別前年比成長率の比較(2026年~2036年)
図148:中東・アフリカ市場における素材種別市場魅力度分析
図149:中東・アフリカ市場における製品種別市場価値シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図151:製品タイプ別の中東・アフリカ市場の魅力度分析
図152:溶解性タイプ別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図153:溶解性タイプ別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図154:溶解性タイプ別の中東・アフリカ市場の魅力度分析
図155:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図156:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図157:用途別の中東・アフリカ市場の魅力度分析
図158:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図159:最終用途産業別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図160:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図161:中東・アフリカ市場における厚さ別の市場価値シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における厚さ別の前年比成長率比較(2026年~2036年)
図163:中東・アフリカ市場における厚さ別の市場魅力度分析
図164:世界市場 – ティア構造分析
図165:世界市場 – 企業別シェア分析









