主な市場動向と洞察
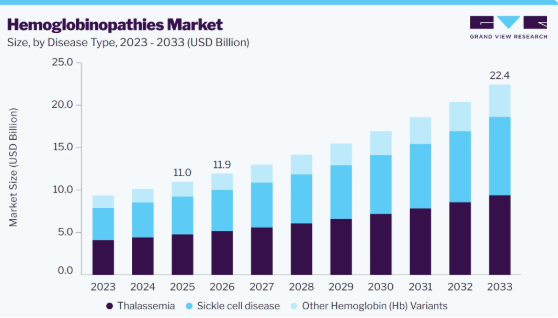
- 疾患別:2025年には、サラセミアが43.4%という最大の市場シェアを占めました
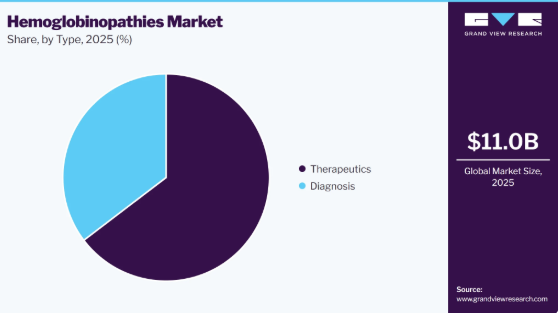
- 種類別:2025年には、治療薬が64.7%という最大の市場シェアを占めました
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア39.9%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:110億米ドル
- 2026年の推定市場規模:119億米ドル
- 2033年までの予測市場規模:224億米ドル
- CAGR(2026年~2033年):9.4%
認識の高まり、新生児スクリーニングプログラムの拡大、および遺伝子検査の普及により、早期診断と疾患管理が促進されています。ヘモグロビン病業界には、疾患修飾療法、支持療法、輸血製品、鉄キレート療法、遺伝子治療、ならびにスクリーニングや患者モニタリングに使用される診断ソリューションが含まれます。新しい治療法に対する規制当局の支援や、遺伝子医療への継続的な投資により、利用可能な治療選択肢が拡大しています。また、医療システムにおいても、長期的な患者ケアの向上を図るため、専門的な血液学センターや希少疾患プログラムの数を増やしています。しかし、治療費の高さ、インフラの不足、専門的な医療サービスの不足といった理由から、多くの低・中所得国では依然として治療へのアクセスが限られています。これらの要因は、各地域の医療市場における治療法の普及、研究活動、およびビジネスチャンスに引き続き影響を与えています。
市場の集中度と特徴
企業が遺伝性血液疾患に対する遺伝子編集技術、遺伝子治療、および疾患修飾治療法の開発を継続しているため、イノベーションの度合いは高いです。分子診断や遺伝子検査の進歩も、疾患の検出、患者の選定、治療モニタリングを改善しており、ヘモグロビン病市場全体における継続的な製品開発を支えています。
研究、臨床試験、専門的な製造、および規制順守への多額の投資が必要であるため、市場参入の障壁は高いです。また、企業は商業市場に参入する前に、長期的な安全性データ、製造品質管理体制、および専門治療センターとの提携関係を確立しなければなりません。
治療法や診断製品は、品質、安全性、有効性に関する厳格な規制要件を満たさなければならないため、規制の影響は大きいです。希少疾病用医薬品(オーファン・ドラッグ)に関する政策、遺伝子治療ガイドライン、製造基準、および市販後監視要件は、製品開発、承認、商業化、ならびに長期的な患者の経過観察に影響を及ぼします。
遺伝子治療や疾患修飾療法は、ヘモグロビン病の根本的な原因を標的としているため、代替製品の選択肢は限られています。輸血や鉄キレート療法などの支持療法は、疾患の合併症の管理に役立ちますが、一般的に遺伝子治療と同じ治療アプローチを提供するものではありません。
企業各社が北米、欧州、アジア太平洋、中東、アフリカ全域で臨床試験、治療センター、および商業活動を拡大しているため、地理的拡大の程度は中程度です。この拡大は、診断率の上昇、医療インフラの改善、および専門的な血液学サービスの利用拡大によって支えられています。
アナリストの見解
ヘモグロビン病市場は、遺伝子治療および遺伝子検査の継続的な進歩に支えられ、遺伝性血液疾患の根本的な原因に対処する治療法へと移行しつつあります。各社は臨床パイプラインを拡大している一方、医療システムでは診断と患者管理の改善が進んでいます。一方で、治療費やインフラの制約により、治療へのアクセスには依然としてばらつきが見られます。規制当局による承認の継続や希少疾患研究への投資が、市場の発展を支えると予想されます。
疾患タイプ別分析
サラセミアセグメントは、ヘモグロビン病業界を牽引し、2025年には43.4%という最大の売上高シェアを占めました。このセグメントが主導的な地位を占める理由は、生涯にわたる疾患管理、定期的な輸血、鉄キレート療法、および継続的な臨床モニタリングを必要とする患者数が多いためです。確立された治療ガイドライン、専門的な輸血センターの普及、および遺伝子検査へのアクセス拡大が、早期診断と長期的な患者管理を支えています。疾患修飾療法の利用可能性や、遺伝子治療などの根治的アプローチの採用拡大により、治療選択肢はさらに強化されています。さらに、政府が支援するスクリーニングプログラムや患者登録制度の改善により、多くの国々で診断の精度向上と治療へのアクセス拡大が図られています。例えば、2025年12月、米国食品医薬品局(FDA)は、アルファ型またはベータ型サラセミアを有する成人患者向けの初の経口治療薬である「Aqvesme(ミタピバット)」を承認し、この患者集団に対する治療選択肢を拡大しました。
鎌状赤血球症セグメントは、予測期間中に9.6%という著しい年平均成長率(CAGR)で成長すると見込まれています。この成長は、新生児スクリーニングプログラムの増加、疾患修飾療法へのアクセス拡大、および遺伝子編集や遺伝子治療技術への投資増加によって支えられています。早期診断と適時治療に対する認識の高まりにより、先進国および新興国の医療システムにおいて、患者の特定が改善され、治療の受容が拡大しています。継続的な臨床研究、革新的な治療法に対する規制当局の支援、および専門治療センターの拡大が、治療エコシステムを強化しています。さらに、バイオテクノロジー企業、医療提供者、患者支援団体間の連携により、先進的な治療へのアクセスや長期的な疾患管理が改善されています。
セグメント分析
2025年には、治療薬セグメントがヘモグロビン病市場を牽引し、64.7%という最大のシェアを占めました。このセグメントが主導的な地位を維持しているのは、ヘモグロビン病の進行や関連する合併症を管理するために、薬物療法、輸血、鉄キレート療法、および支持療法を通じた生涯にわたる疾患管理が必要とされるためです。疾患修飾療法や遺伝子ベースの治療アプローチの採用拡大により、利用可能な治療選択肢の幅が広がっています。診断率の上昇、専門治療センターへのアクセス改善、および希少疾患治療に対する規制面での好意的な支援が、治療法の導入を引き続き後押ししています。さらに、臨床研究への投資拡大、医薬品パイプラインの拡充、バイオテクノロジー企業と医療提供者間の連携が、新規治療法の開発と利用可能性に寄与しています。これらの要因が、治療薬セグメントの優位性を引き続き支えています。
診断セグメントは、予測期間中に8.5%という著しい年平均成長率(CAGR)で成長すると予想されています。この成長は、新生児スクリーニングプログラムの拡大、分子検査および遺伝子検査の導入増加、そして医療従事者における疾患の早期発見に対する意識の高まりによって牽引されています。次世代シーケンシングの導入、検査室インフラの改善、および保因者スクリーニングプログラムの利用拡大が、より早期かつ正確な診断を支えています。出生前スクリーニングや集団スクリーニングに向けた政府の取り組みに加え、新興市場における診断サービスへのアクセス拡大も、需要をさらに後押ししています。ポイント・オブ・ケア技術やデジタル診断プラットフォームへの継続的な投資も、検査の効率性と利用しやすさを向上させています。
地域別動向
北米は、高度な診断技術と専門的な血液疾患治療センターが整備されていることから、2025年には39.9%という最大のシェアを占め、ヘモグロビン病市場をリードしました。同地域では、鎌状赤血球症や地中海貧血症のさまざまな治療段階に対応する、確立された臨床ネットワークが整備されています。遺伝子治療や分子診断検査の採用拡大により、治療選択肢は引き続き広がりを見せています。製薬各社は、この地域全体で希少血液疾患の研究および商業活動への投資を拡大しています。臨床試験への参加も引き続き活発であり、新しい治療法の導入を支えています。これらの要因が、同地域が市場で主導的な地位を維持し続けることを後押ししています。
米国のヘモグロビン病市場の動向
2025年、米国のヘモグロビン病市場は、専門治療センターの整備や遺伝子検査の普及により、北米市場において最大のシェアを占めました。医療提供者は、遺伝性血液疾患に対して、疾患修飾療法や高度な診断法を継続的に導入しています。進行中の臨床研究により、鎌状赤血球症およびβ-サラセミアの患者に対する治療選択肢が拡大しています。製薬各社は、パイプライン開発や事業拡大への投資を続けています。経験豊富な血液学専門医の存在が、患者が先進的な治療法にアクセスできることを支えています。これらの要因が、同国における市場の成長を牽引し続けています。
欧州のヘモグロビン病市場の動向
2025年、欧州は、確立された医療制度と分子診断法の利用拡大により、ヘモグロビン病市場において大きなシェアを占めました。同地域の各国は、遺伝性血液疾患の患者に対する専門的なケアの強化を続けています。高度な検査インフラが整備されていることで、早期診断や定期的な疾患モニタリングが可能となっています。各社は、臨床研究や新治療法の商業化を通じて事業展開を拡大しています。研究機関と医療提供者との連携が、継続的な製品開発を支えています。これらの要因が、欧州全域における安定した市場成長に寄与しています。
英国のヘモグロビン病市場は、遺伝子スクリーニングの利用拡大や、鎌状赤血球症およびサラセミアに対する確立された臨床管理プログラムによって支えられています。医療提供者は、高度な検査を通じて疾患の診断精度を向上させ続けています。同国には、長期的な患者管理を支える専門的な血液学センターが複数あります。研究機関や製薬会社は、引き続き臨床開発プログラムに参加しています。遺伝性血液疾患に対する認識の高まりにより、患者の特定が改善されています。これらの要因が、英国における市場の継続的な拡大を支えています。
ドイツのヘモグロビン病市場は、その先進的な診断インフラと専門的な医療サービスの利用可能性により、欧州において重要な位置を占めています。病院では、正確な疾患特定のために分子診断技術の導入が進められています。同国は、希少な血液疾患に焦点を当てた臨床研究に積極的に参加しています。製薬各社は、研究提携の拡大と製品の供給拡大を続けています。個別化治療アプローチの利用拡大が、疾患管理を支えています。これらの要因が、ドイツにおける着実な市場の発展に寄与しています。
フランスのヘモグロビン病市場は、診断技術の向上と専門的な治療サービスを通じて、欧州における地位を強化し続けています。医療機関では、遺伝性血液疾患に対する遺伝子検査の利用を拡大しています。臨床研究活動は、新たな治療選択肢の開発を引き続き後押ししています。病院では、長期的な疾患管理を必要とする患者に対し、多職種連携によるケアを提供しています。専門的な血液学の知見が活用されていることで、治療計画の策定や経過観察が支えられています。これらの要因が、フランス全土における市場の成長を継続的に支えています。
アジア太平洋地域のヘモグロビン病市場の動向
アジア太平洋地域のヘモグロビン病市場は、予測期間中に11.0%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この地域には、地中海貧血や鎌状赤血球症に罹患している患者が多数存在しており、診断や治療に対する安定した需要が生まれています。医療インフラの拡充により、複数の国々で専門的な血液学サービスへのアクセスが改善されています。医療提供者は、遺伝子検査や疾患スクリーニングプログラムの利用を拡大しています。製薬各社は、この地域全体で臨床研究および商業活動を拡大し続けています。これらの要因が、この地域の市場の急速な成長を支えています。
日本のヘモグロビン病市場は、その高度な診断能力と確立された医療インフラにより、アジア太平洋地域において重要な位置を占めています。医療提供者は、遺伝性血液疾患の正確な診断のために分子検査の導入を続けています。研究機関は、遺伝子治療や細胞治療に焦点を当てた臨床研究に取り組んでいます。製薬各社は、希少血液疾患の開発活動を拡大しています。病院では、長期的な疾患管理を必要とする患者に対して専門的なケアを提供しています。これらの要因が、着実な市場成長を支えています。
中国のヘモグロビン病市場は、特に疾患の有病率が高い南部諸省において、サラセミアの診断件数が増加していることから、成長を遂げています。医療提供者は、疾患の早期発見に向けた遺伝子スクリーニングや臨床検査へのアクセスを拡大しています。病院インフラへの投資により、専門的な血液学サービスの利用可能性が向上しました。国内外の製薬企業は、同国における臨床研究活動を拡大し続けています。遺伝性血液疾患に対する認識の高まりにより、患者の診断と治療が増加しています。これらの要因が引き続き市場の拡大を支えています。
ラテンアメリカのヘモグロビン病市場の動向
ラテンアメリカのヘモグロビン病業界は、診断サービスや疾患管理プログラムへのアクセスが改善されるにつれて成長しています。医療提供者は、遺伝性血液疾患の早期発見のために臨床検査の利用を増やしています。地域全体で診断率が向上するにつれ、支持療法への需要は引き続き高まっています。製薬各社は、医療機関との提携を通じて事業展開を拡大しています。主要国では、専門治療センターの利用可能性が徐々に改善しています。これらの要因が、ラテンアメリカ全域における市場の継続的な発展を支えています。
ブラジルのヘモグロビン病市場は、鎌状赤血球症に罹患する人口が多いことから、ラテンアメリカ市場において大きなシェアを占めています。病院では、検査室や遺伝子検査の利用拡大を通じて、診断体制の強化を続けています。専門の血液学センターでは、罹患者に対して長期的な治療や疾患の経過観察を提供しています。主要な医療機関において、臨床研究活動は増加し続けています。製薬各社は、商業的提携を通じて、疾患修飾療法へのアクセスを拡大しています。これらの要因が、ブラジルにおける市場の成長を引き続き支えています。
中東・アフリカのヘモグロビン病市場の動向
中東・アフリカのヘモグロビン病市場は、いくつかの国で鎌状赤血球症やサラセミアの有病率が比較的高いことから、成長しています。医療提供者は、疾患の早期発見のために、新生児スクリーニングや遺伝子診断サービスの利用を拡大しています。輸血サービスや支持療法への需要は、この地域全体で安定しています。専門治療センターは、遺伝性血液疾患に対する患者管理能力を拡充しています。製薬各社は、地域との提携や製品の供給を通じて、引き続き市場での存在感を高めています。これらの要因が、この地域全体での市場の継続的な成長に寄与しています。
サウジアラビアのヘモグロビン病市場は、遺伝性血液疾患、特に鎌状赤血球症や地中海貧血の負担が比較的高いことから、成長を続けています。医療提供者は、早期診断と治療計画の策定に向け、遺伝子検査や専門的な血液学サービスの拡充を続けています。病院では、患者管理のための分子診断技術の活用が増加しています。臨床研究活動は、希少血液疾患に対する新たな治療選択肢の評価を支えています。専門治療センターの整備により、包括的な患者ケアへのアクセスが改善されました。これらの要因が、市場の成長を引き続き支えています。
ヘモグロビン病市場における主要企業の動向
ヘモグロビン病市場は細分化されており、製薬会社、バイオテクノロジー企業、診断機器メーカーが、製品開発、臨床研究、戦略的提携を通じて競争を繰り広げています。Vertex Pharmaceuticals Incorporated、Beam Therapeutics Inc.、Editas Medicine, Inc.、およびFulcrum Therapeutics, Inc.は、鎌状赤血球症およびβ-サラセミアに対する遺伝子編集および遺伝子治療に注力しています。ノバルティスAG、ブリストル・マイヤーズ・スクイブ、およびエマウス・ライフ・サイエンシズ社は、治療薬を提供するとともに、血液学分野の製品ポートフォリオを拡大し続けています。サーモフィッシャーサイエンティフィック社、セビア・グループ、F. ホフマン・ラ・ロシュ社、アボット・ラボラトリーズ、およびシーメンス・ヘルスインアーズAGは、疾患の検出やモニタリングに使用される診断機器、検査ソリューション、および検査室技術を通じて市場を支えています。
ジェネティックス・バイオセラピューティクス社およびノボ ノルディスク社は、共同研究やパイプライン開発に取り組み、ヘモグロビン病患者のための継続的なイノベーションと治療選択肢の拡大に貢献しています。
ヘモグロビン病分野の主要企業
本調査では、ヘモグロビン病市場に関する主要企業として、以下の企業を取り上げています。
- Vertex Pharmaceuticals Incorporated
- Genetix Biotherapeutics Inc.
- Novartis AG
- Emmaus Life Sciences, Inc.
- Bristol Myers Squibb
- Novo Nordisk A/S
- Beam Therapeutics Inc.
- Editas Medicine, Inc.
- Fulcrum Therapeutics, Inc.
- Thermo Fisher Scientific Inc.
- Sebia Group
- F. Hoffmann-La Roche Ltd.
- Abbott Laboratories
- Siemens Healthineers AG
最近の動向
- 2026年7月、米国食品医薬品局(FDA)は、鎌状赤血球症の2歳以上の患者を対象に、CASGEVY(エクサガムグロゲン・オートテムセル)の承認範囲を拡大し、より低年齢の小児患者への遺伝子治療へのアクセスを広げました。
- 2026年5月、バーテックス・ファーマシューティカルズ社は、鎌状赤血球症および輸血依存性β-サラセミアの適格患者を対象とした同社の遺伝子治療について、ドイツにおける償還契約を締結したと発表しました。この合意により、ドイツ国内の対象患者に対する同療法の商業的アクセスが拡大されました。
- 2025年6月、エマウス・ライフ・サイエンシズ社は、鎌状赤血球症治療薬のラベル改訂について米国FDAの承認を取得しました。改訂されたラベルには、追加の薬物動態情報、体重に基づく投与量の確認、食事の有無にかかわらず投与可能であること、および臨床使用を支援するための処方情報の更新が含まれていました。
世界のヘモグロビン病市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向の分析を提供しています。本調査において、Grand View Researchは、疾患の種類、タイプ、および地域に基づいて、世界のヘモグロビン病市場レポートをセグメント化しました:
- 疾患タイプ別見通し(売上高、百万/十億米ドル、2021年~2033年)
- サラセミア
- 鎌状赤血球症
- その他のヘモグロビン(Hb)変異
- タイプ別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 診断
- サラセミア
- 血液検査
- 遺伝子検査
- 出生前遺伝子検査
- 着床前遺伝子診断
- Hb電気泳動法
- その他
- 鎌状赤血球症
- 血液検査
- 遺伝子検査
- 出生前遺伝子検査
- 電気泳動法
- その他
- その他のヘモグロビン(Hb)変異
- 血液検査
- 遺伝子検査
- 出生前遺伝子検査
- 電気泳動
- その他
- サラセミア
- 治療法
- サラセミア
- 輸血
- 鉄キレート療法
- 骨髄移植
- その他
- 鎌状赤血球症
- 輸血
- ヒドロキシ尿素
- 骨髄移植
- その他
- その他のヘモグロビン(Hb)変異
- 輸血
- ヒドロキシ尿素
- 鉄キレート療法
- 骨髄移植
- その他
- サラセミア
- 診断
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 疾患の種類
1.2.2. 種類
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次資料
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次資料一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 ヘモグロビン病市場の変数、動向、および範囲
3.1. 市場の沿革と展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 ヘモグロビン異常症市場:疾患タイプ別事業分析
4.1. 疾患タイプ別市場シェア(2025年および2033年)
4.2. 疾患タイプ別セグメント概要
4.3. 疾患タイプ別市場規模・予測およびトレンド分析(2021年~2033年、単位:百万/十億米ドル)
4.4. サラセミア
4.4.1. サラセミア市場、2021年~2033年(百万/十億米ドル)
4.5. 鎌状赤血球症
4.5.1. 鎌状赤血球症市場、2021年~2033年(百万/十億米ドル)
4.6. その他のヘモグロビン (Hb)変異体
4.6.1. その他のヘモグロビン(Hb)変異体市場、2021年~2033年(百万/十億米ドル)
第5章. ヘモグロビン病市場:タイプ別ビジネス分析
5.1. タイプ別市場シェア、2025年および2033年
5.2. タイプ別セグメントダッシュボード
5.3. 市場規模・予測およびトレンド分析(タイプ別、2021年~2033年)(百万/十億米ドル)
5.4. 診断
5.4.1. 診断市場、2021年~2033年(百万/十億米ドル)
5.4.2. サラセミア
5.4.2.1. サラセミア市場、2021年~2033年(百万/十億米ドル)
5.4.2.2. 血液検査
5.4.2.2.1. 血液検査市場、2021年~2033年(百万/十億米ドル)
5.4.2.3. 遺伝子検査
5.4.2.3.1.
遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.2.4. 出生前遺伝子検査
5.4.2.4.1. 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.2.5. 着床前遺伝子診断
5.4.2.5.1. 着床前遺伝子診断市場、2021年~2033年(百万/十億米ドル)
5.4.2.6. Hb電気泳動
5.4.2.6.1. Hb電気泳動市場、2021年~2033年(百万/十億米ドル)
5.4.2.7. その他
5.4.2.7.1. その他市場、2021年~2033年(百万/十億米ドル)
5.4.3. 鎌状赤血球症
5.4.3.1. 鎌状赤血球症市場、2021年~2033年(百万/十億米ドル)
5.4.3.2. 血液検査
5.4.3.2.1. 血液検査市場、2021年~2033年(百万/十億米ドル)
5.4.3.3. 遺伝子検査
5.4.3.3.1. 遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.3.4. 出生前遺伝子検査
5.4.3.4.1. 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.3.5. 電気泳動
5.4.3.5.1. 電気泳動市場、2021年~2033年(百万/十億米ドル)
5.4.3.6. その他
5.4.3.6.1. その他市場、2021年~2033年(百万/十億米ドル)
5.4.4. その他のヘモグロビン(Hb)変異体
5.4.4.1. その他のヘモグロビン(Hb)変異体市場、2021年~2033年(百万/十億米ドル)
5.4.4.2. 血液検査
5.4.4.2.1. 血液検査市場、2021年~2033年(百万/十億米ドル)
5.4.4.3. 遺伝子検査
5.4.4.3.1. 遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.4.4. 出生前遺伝子検査
5.4.4.4.1. 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
5.4.4.5. 電気泳動
5.4.4.5.1. 電気泳動市場、2021年~2033年(百万/十億米ドル)
5.4.4.6. その他
5.4.4.6.1. その他市場、2021年~2033年(百万/十億米ドル)
5.5. 治療薬
5.5.1. 治療薬市場、2021年~2033年(百万/十億米ドル)
5.5.2. サラセミア
5.5.2.1. サラセミア市場、2021年~2033年(百万/十億米ドル)
5.5.2.2. 輸血
5.5.2.2.1. 輸血市場、2021年~2033年 (百万/十億米ドル)
5.5.2.3. 鉄キレート療法
5.5.2.3.1. 鉄キレート療法市場、2021年~2033年(百万/十億米ドル)
5.5.2.4. 骨髄移植
5.5.2.4.1. 骨髄移植市場、2021年~2033年(百万/十億米ドル)
5.5.2.5. その他
5.5.2.5.1. その他市場、2021年~2033年(百万/十億米ドル)
5.5.3. 鎌状赤血球症
5.5.3.1. 鎌状赤血球症市場、2021年~2033年(百万/十億米ドル)
5.5.3.2. 輸血
5.5.3.2.1. 輸血市場、2021年~2033年(百万/十億米ドル)
5.5.3.3. ヒドロキシ尿素
5.5.3.3.1. ヒドロキシ尿素市場、2021年~2033年(百万/十億米ドル)
5.5.3.4. 骨髄移植
5.5.3.4.1. 骨髄移植市場、2021年~2033年(百万/十億米ドル)
5.5.3.5. その他
5.5.3.5.1. その他市場、2021年~2033年(百万/十億米ドル)
5.5.4. その他のヘモグロビン(Hb)変異体
5.5.4.1. その他のヘモグロビン (Hb)変異体市場、2021年~2033年(百万/十億米ドル)
5.5.4.2. 輸血
5.5.4.2.1. 輸血市場、2021年~2033年(百万/十億米ドル)
5.5.4.3. ヒドロキシ尿素
5.5.4.3.1. ヒドロキシ尿素市場、2021年~2033年(百万/十億米ドル)
5.5.4.4.
鉄キレート療法
5.5.4.4.1. 鉄キレート療法市場、2021年~2033年(百万/十億米ドル)
5.5.4.5. 骨髄移植
5.5.4.5. 1. 骨髄移植市場、2021年~2033年(百万/十億米ドル)
5.5.4.6. その他
5.5.4.6.1. その他市場、2021年~2033年 (百万/十億米ドル)
第6章 ヘモグロビン病市場:地域別推計およびトレンド分析
6.1. 地域別市場シェア分析(2025年および2033年)
6.2. 地域別市場ダッシュボード
6.3. 市場規模および予測のトレンド分析(2021年~2033年):
6.4. 北米
6.4.1. 北米のヘモグロビン病市場規模の推計および予測(国別、2021年~2033年)(百万/十億米ドル)
6.4.2. 米国
6.4.2.1. 主要国の動向
6.4.2.2. 対象疾患の有病率
6.4.2.3. 規制の枠組み
6.4.2.4. 償還制度
6.4.2.5. 米国のヘモグロビン病市場に関する推計および予測、2021年~2033年(百万/十億米ドル)
6.4.3. カナダ
6.4.3.1. 主要な国別動向
6.4.3.2. 対象疾患の有病率
6.4.3.3. 規制の枠組み
6.4.3.4. 償還の枠組み
6.4.3.5. カナダのヘモグロビン病市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.4.4. メキシコ
6.4.4.1. 主要な国別動向
6.4.4.2. 対象疾患の有病率
6.4.4.3. 規制の枠組み
6.4.4.4. 償還制度
6.4.4.5. メキシコのヘモグロビン病市場:推計および予測(2021年~2033年)(百万/十億米ドル)
6.5. 欧州
6.5.1. 欧州のヘモグロビン異常症市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.5.2. 英国
6.5.2.1.
主要国の動向
6.5.2.2. 対象疾患の有病率
6.5.2.3. 規制の枠組み
6.5.2.4. 償還制度
6.5.2.5. 英国のヘモグロビン病市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.5.3. ドイツ
6.5.3.1. 主要な国別動向
6.5.3.2. 対象疾患の有病率
6.5.3.3. 規制の枠組み
6.5.3.4. 償還の枠組み
6.5.3.5. ドイツのヘモグロビン病市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.5.4. フランス
6.5.4.1. 主要国の動向
6.5.4.2. 対象疾患の有病率
6.5.4.3. 規制の枠組み
6.5.4.4. 償還の枠組み
6.5.4.5. フランスのヘモグロビン病市場の見積もりと予測、2021年~2033年(百万/十億米ドル)
6.5.5. イタリア
6.5.5.1. 主要な国別動向
6.5.5.2. 対象疾患の有病率
6.5.5.3. 規制の枠組み
6.5.5.4. 償還の枠組み
6.5.5.5. イタリアのヘモグロビン異常症市場:推計および予測、2021年~2033年(百万/十億米ドル)
6.5.6. スペイン
6.5.6.1. 主要国の動向
6.5.6.2. 対象疾患の有病率
6.5.6.3. 規制の枠組み
6.5.6.4. 償還の枠組み
6.5.6.5. スペインのヘモグロビン病市場:推計および予測(2021年 ~2033年(百万/十億米ドル)
6.5.7. デンマーク
6.5.7.1. 主要な国別動向
6.5.7.2. 対象疾患の有病率
6.5.7.3. 規制の枠組み
6.5.7.4. 償還制度
6.5.7.5. デンマークのヘモグロビン病市場に関する推計および予測、2021年~2033年(百万/十億米ドル)
6.5.8. スウェーデン
6.5.8.1. 主要な国別動向
6.5.8.2. 対象疾患の有病率
6.5.8.3. 規制の枠組み
6.5.8.4. 償還の枠組み
6.5.8.5. スウェーデンのヘモグロビン異常症市場の見積もりと予測、2021年~2033年(百万/十億米ドル)
6.5.9.
ノルウェー
6.5.9.1. 主要国の動向
6.5.9.2. 対象疾患の有病率
6.5.9.3. 規制の枠組み
6.5.9.4. 償還の枠組み
6.5.9.5. ノルウェーのヘモグロビン病市場:推計および予測、2021年~2033年(百万/十億米ドル)
6.6. アジア太平洋地域
6.6.1. アジア太平洋地域のヘモグロビン病市場:推計および予測、2021年~2033年(百万/十億米ドル)
6.6.2. 日本
6.6.2.1. 主要国の動向
6.6.2.2. 対象疾患の有病率
6.6.2.3. 規制の枠組み
6.6.2.4. 償還の枠組み
6.6.2.5. 日本のヘモグロビン病市場:推計および予測(2021年~2033年)(百万/十億米ドル)
6.6.3. 中国
6.6.3.1. 主要国の動向
6.6.3.2. 対象疾患の有病率
6.6.3.3. 規制の枠組み
6.6.3.4. 保険償還の枠組み
6.6.3.5. 中国のヘモグロビン病市場:推計および予測(2021年~2033年、単位:百万/十億米ドル)
6.6.4. インド
6.6.4.1. 主要国の動向
6.6.4.2. 対象疾患の有病率
6.6.4.3. 規制の枠組み
6.6.4.4. 償還の枠組み
6.6.4.5. インドのヘモグロビン病市場:推計および予測(2021年~2033年、百万/十億米ドル)
6.6.5. オーストラリア
6.6.5.1. 主要な国別動向
6.6.5.2. 対象疾患の有病率
6.6.5.3. 規制の枠組み
6.6.5.4. 償還制度
6.6.5.5. オーストラリアのヘモグロビン病市場:推計および予測(2021年~2033年)(百万/十億米ドル)
6.6.6. 韓国
6.6.6.1. 主要な国別動向
6.6.6.2. 対象疾患の有病率
6.6.6.3. 規制の枠組み
6.6.6.4. 償還制度
6.6.6.5. 韓国におけるヘモグロビン病市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.6.7. タイ
6.6.7.1. 主要な国別動向
6.6.7.2. 対象疾患の有病率
6.6.7.3. 規制の枠組み
6.6.7.4. 償還の枠組み
6.6.7.5. タイのヘモグロビン病市場:推計および予測(2021年~2033年、単位:百万/十億米ドル)
6.7. ラテンアメリカ
6.7.1.
ラテンアメリカのヘモグロビン病市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.7.2. ブラジル
6.7.2.1. 主要国の動向
6.7.2.2. 対象疾患の有病率
6.7.2.3. 規制の枠組み
6.7.2.4. 償還制度
6.7.2.5. ブラジルのヘモグロビン病市場:推計および予測(2021年~2033年)(百万/十億米ドル)
6.7.3. アルゼンチン
6.7.3.1. 主要な国別動向
6.7.3.2. 対象疾患の有病率
6.7.3.3. 規制の枠組み
6.7.3.4. 償還制度
6.7.3.5. アルゼンチンのヘモグロビン病市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
6.8. 中東およびアフリカ
6.8.1. 中東およびアフリカのヘモグロビン病市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.8.2. 南アフリカ
6.8.2.1. 主要な国の動向
6.8.2.2. 対象疾患の有病率
6.8.2.3. 規制の枠組み
6.8.2.4. 償還制度
6.8.2.5. 南アフリカのヘモグロビン病市場:推計および予測(2021年~2033年)(百万/十億米ドル)
6.8.3. サウジアラビア
6.8.3.1. 主要な国別動向
6.8.3.2. 対象疾患の有病率
6.8.3.3. 規制の枠組み
6.8.3.4. 償還制度
6.8.3.5. サウジアラビアのヘモグロビン病市場規模の推計および予測(2021年~2033年、単位:百万/十億米ドル)
6.8.4. アラブ首長国連邦(UAE)
6.8.4.1. 主要な国別動向
6.8.4.2. 対象疾患の有病率
6.8.4.3. 規制の枠組み
6.8.4.4. 償還制度
6.8.4.5. アラブ首長国連邦(UAE)のヘモグロビン病市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
6.8.5. クウェート
6.8.5.1. 主要な国別動向
6.8.5.2. 対象疾患の有病率
6.8.5.3. 規制の枠組み
6.8.5.4. 償還の枠組み
6.8.5.5. クウェートのヘモグロビン病市場:推定値および予測(2021年~2033年、百万/十億米ドル)
第7章 競争環境
7.1. 主要企業の概要
7.2. 企業の市場ポジション分析
7.3. 企業の分類
7.4. 戦略のマッピング
7.5. 企業プロフィール/一覧
7.5.1. バーテックス・ファーマシューティカルズ社
7.5.1.1.
概要
7.5.1.2. 財務実績
7.5.1.3. 製品のベンチマーク
7.5.1.4. 戦略的取り組み
7.5.2. ジェネティックス・バイオセラピューティクス社
7.5.2.1. 概要
7.5.2.2. 財務実績
7.5.2.3. 製品のベンチマーク
7.5.2.4. 戦略的取り組み
7.5.3. ノバルティスAG
7.5.3.1. 概要
7.5.3.2. 財務実績
7.5.3.3. 製品ベンチマーク
7.5.3.4. 戦略的取り組み
7.5.4. エマウス・ライフ・サイエンシズ社
7.5.4.1. 概要
7.5.4.2. 財務実績
7.5.4.3. 製品ベンチマーキング
7.5.4.4. 戦略的取り組み
7.5.5. ブリストル・マイヤーズ・スクイブ
7.5.5.1. 概要
7.5.5.2. 財務実績
7.5.5.3. 製品のベンチマーク
7.5.5.4. 戦略的取り組み
7.5.6. ノボ ノルディスク A/S
7.5.6.1. 概要
7.5.6.2. 財務実績
7.5.6.3. 製品のベンチマーク
7.5.6.4. 戦略的取り組み
7.5.7. ビーム・セラピューティクス社
7.5.7.1. 概要
7.5.7.2. 財務実績
7.5.7.3. 製品のベンチマーク
7.5.7.4. 戦略的取り組み
7.5.8. Editas Medicine, Inc.
7.5.8.1. 概要
7.5.8.2. 財務実績
7.5.8.3. 製品のベンチマーク
7.5.8.4. 戦略的取り組み
7.5.9. Fulcrum Therapeutics, Inc.
7.5.9.1. 概要
7.5.9.2. 財務実績
7.5.9.3. 製品のベンチマーク
7.5.9.4. 戦略的取り組み
7.5.10. サーモ・フィッシャー・サイエンティフィック社
7.5.10.1. 概要
7.5.10.2. 財務実績
7.5.10.3. 製品のベンチマーク
7.5.10.4. 戦略的取り組み
7.5.11. セビア・グループ
7.5.11.1. 概要
7.5.11.2. 財務実績
7.5.11.3. 製品のベンチマーク
7.5.11.4. 戦略的取り組み
7.5.12. F. ホフマン・ラ・ロシュ社
7.5.12.1. 概要
7.5.12.2. 財務実績
7.5.12.3. 製品ベンチマーク
7.5.12.4. 戦略的取り組み
7.5.13. アボット・ラボラトリーズ
7.5.13.1. 概要
7.5.13.2. 財務実績
7.5.13.3. 製品ベンチマーキング
7.5.13.4. 戦略的取り組み
7.5.14. シーメンス・ヘルスインアーズ AG
7.5.14.1.
概要
7.5.14.2. 財務実績
7.5.14.3. 製品ベンチマーキング
7.5.14.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界のヘモグロビン病市場(地域別、2021年~2033年)(百万/十億米ドル)
表4 世界のヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表5 世界のヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表6 北米ヘモグロビン病市場(国別、2021年~2033年)(百万/十億米ドル)
表7 北米ヘモグロビン病市場(疾患別、2021年~2033年)(百万/十億米ドル)
表8 北米ヘモグロビン病市場(製品別、2021年~2033年) (百万/十億米ドル)
表9 米国ヘモグロビン病市場、疾患別、2021年~2033年(百万/十億米ドル)
表10 米国ヘモグロビン病市場、タイプ別、2021年~2033年 (百万/十億米ドル)
表11 カナダのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表12 カナダのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表13 メキシコのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表14 メキシコのヘモグロビン病市場(タイプ別、2021年 ~2033年(百万/十億米ドル)
表15 欧州のヘモグロビン病市場(国別)、2021年~2033年(百万/十億米ドル)
表16 欧州のヘモグロビン病市場(疾患タイプ別)、2021年~2033年(百万/十億米ドル)
表17 欧州のヘモグロビン病市場(種類別、2021年~2033年)(百万/十億米ドル)
表18 英国のヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表19 英国のヘモグロビン病市場、タイプ別、2021年~2033年(百万米ドル/ 十億)
表20 ドイツのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表21 ドイツのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表22 フランスにおけるヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万米ドル/十億米ドル)
表23 フランスにおけるヘモグロビン病市場(タイプ別、2021年~2033年)(百万米ドル/十億米ドル)
表24 イタリアのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表25 イタリアのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表26 スペインのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表27 スペインのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表28 ノルウェーのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表29 ノルウェーのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表30 デンマークのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表31 デンマークのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表32 スウェーデンのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万米ドル/十億米ドル)
表33 スウェーデンのヘモグロビン病市場(タイプ別、2021年~2033年)(百万米ドル/十億米ドル)
表34 アジア太平洋地域のヘモグロビン病市場(国別、2021年~2033年) (百万/十億米ドル)
表35 アジア太平洋地域のヘモグロビン病市場、疾患種別、2021年~2033年(百万/十億米ドル)
表36 アジア太平洋地域のヘモグロビン病市場、製品種別、2021年~2033年(百万/十億米ドル)
表37 日本のヘモグロビン病市場(疾患別、2021年~2033年)(百万/十億米ドル)
表38 日本のヘモグロビン病市場(製品タイプ別、2021年~2033年)(百万/十億米ドル)
表39 中国のヘモグロビン病市場(疾患別、2021年~2033年)(百万/十億米ドル)
表40 中国のヘモグロビン病市場(種類別、2021年~2033年)(百万/十億米ドル)
表41 インドのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表42 インドのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表43 オーストラリアのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表44 オーストラリアのヘモグロビン病市場、タイプ別、2021年~2033年(百万/十億米ドル)
表45 韓国のヘモグロビン病市場、疾患タイプ別、2021年~2033年(百万/十億米ドル)
表46 韓国のヘモグロビン病市場、タイプ別、2021年~2033年 (百万/十億米ドル)
表47 タイのヘモグロビン病市場、疾患タイプ別、2021年~2033年 (百万/十億米ドル)
表48 タイのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表49 ラテンアメリカのヘモグロビン病市場(国別、2021年~2033年)(百万/十億米ドル)
表50 ラテンアメリカにおけるヘモグロビン病市場(疾患別)、2021年~2033年(百万/十億米ドル)
表51 ラテンアメリカにおけるヘモグロビン病市場(種類別)、2021年~2033年(百万/十億米ドル)
表52 ブラジルにおけるヘモグロビン病市場(疾患別)、 2021年~2033年(百万/十億米ドル)
表53 ブラジルのヘモグロビン病市場、タイプ別、2021年~2033年(百万/十億米ドル)
表54 アルゼンチンのヘモグロビン病市場、疾患タイプ別、2021年~2033年(百万/十億米ドル)
表55 アルゼンチンのヘモグロビン病市場(タイプ別)、2021年~2033年 (百万/十億米ドル)
表56 中東・アフリカのヘモグロビン病市場(国別、2021年~2033年)(百万/十億米ドル)
表57 中東・アフリカのヘモグロビン病市場(疾患タイプ別、2021年~2033年) (百万/十億米ドル)
表58 中東・アフリカのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表59 南アフリカのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表60 南アフリカのヘモグロビン病市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表61 サウジアラビアのヘモグロビン病市場(疾患タイプ別、2021年~2033年)(百万/十億米ドル)
表62 サウジアラビアのヘモグロビン病市場(タイプ別、2021年~2033年) (百万/十億米ドル)
表63 アラブ首長国連邦(UAE)のヘモグロビン病市場、疾患タイプ別、2021年~2033年(百万/十億米ドル)
表64 アラブ首長国連邦(UAE)のヘモグロビン病市場、タイプ別、 2021年~2033年(百万/十億米ドル)
表65 クウェートにおけるヘモグロビン病市場(疾患タイプ別)、2021年~2033年(百万/十億米ドル)
表66 クウェートにおけるヘモグロビン病市場(タイプ別)、 2021年~2033年(百万/十億米ドル)
図表一覧
図1 ヘモグロビン病市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 ヘモグロビン病市場の動向
図11 ヘモグロビン病市場:ポーターの5つの力分析
図12 ヘモグロビン病市場:PESTLE分析
図13 疾患タイプ別市場、2021年~2033年(百万/十億米ドル)
図14 サラセミア市場、2021年~2033年(百万/十億米ドル)
図15 鎌状赤血球症市場、2021年~2033年(百万/十億米ドル)
図16 その他のヘモグロビン(Hb)変異体市場、2021年~2033年 (百万/十億米ドル)
図17 タイプ別市場、2021年~2033年(百万/十億米ドル)
図18 診断市場、2021年~2033年(百万/十億米ドル)
図19 サラセミア市場、2021年~2033年(百万/十億米ドル)
図20 血液検査市場、2021年~2033年(百万/十億米ドル)
図21 遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図22 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図23 着床前遺伝子診断市場、2021年~2033年(百万/十億米ドル)
図24 Hb電気泳動市場、2021年~2033年(百万/十億米ドル)
図25 その他市場、2021年~2033年(百万/十億米ドル)
図26 鎌状赤血球症市場、2021年 ~2033年(百万/十億米ドル)
図27 血液検査市場、2021年~2033年(百万/十億米ドル)
図28 遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図29 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図30 電気泳動市場、2021年~2033年(百万/十億米ドル)
図31 その他市場、2021年~2033年(百万/十億米ドル)
図32 その他のヘモグロビン(Hb)変異体市場、2021年~2033年 (百万/十億米ドル)
図33 血液検査市場、2021年~2033年(百万/十億米ドル)
図34 遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図35 出生前遺伝子検査市場、2021年~2033年(百万/十億米ドル)
図36 電気泳動市場、2021年~2033年(百万/十億米ドル)
図37 その他市場、2021年~2033年(百万/十億米ドル)
図38 治療薬市場、2021年~2033年(百万/十億米ドル)
図39 サラセミア市場、2021年~2033年(百万/十億米ドル)
図40 輸血市場、2021年~2033年(百万/十億米ドル)
図41 鉄キレート療法市場、2021年~2033年(百万/十億米ドル)
図42 骨髄移植市場、2021年~2033年(百万/十億米ドル)
図43 その他市場、2021年~2033年 (百万/十億米ドル)
図44 鎌状赤血球症市場、2021年~2033年(百万/十億米ドル)
図45 輸血市場、 2021年~2033年(百万/十億米ドル)
図46 ヒドロキシ尿素市場、2021年~2033年(百万/十億米ドル)
図47 骨髄移植市場、2021年~2033年(百万/十億米ドル)
図48 その他市場、2021年~2033年(百万/十億米ドル)
図49 その他のヘモグロビン(Hb)変異体市場、2021年~2033年(百万/十億米ドル)
図50 輸血市場、2021年~2033年(百万/十億米ドル)
図51 ヒドロキシ尿素市場、2021年~2033年(百万/十億米ドル)
図 図52 鉄キレート療法市場、2021年~2033年(百万/十億米ドル)
図53 骨髄移植市場、2021年~2033年(百万/十億米ドル)
図54 その他市場、2021年~2033年(百万/十億米ドル)
図55 地域別ヘモグロビン病市場の売上高
図56 地域別市場動向:主なポイント
図57 北米ヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図58 米国市場の動向
図59 米国ヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図60 カナダ市場の動向
図61 カナダヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図62 メキシコの市場動向
図63 メキシコのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図64 欧州のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図65 英国の市場動向
図66 英国のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図67 ドイツの市場動向
図68 ドイツのヘモグロビン病市場、2021年~2033年 (百万/十億米ドル)
図69 フランスの国別動向
図70 フランスのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図71 イタリアの国別動向
図72 イタリアのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図73 スペインの市場動向
図74 スペインのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図75 ノルウェーの市場動向
図76 ノルウェーのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図77 スウェーデンの市場動向
図78 スウェーデンのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図79 デンマークの市場動向
図80 デンマークのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図81 アジア太平洋地域のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図82 日本の市場動向
図83 日本のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図84 中国の市場動向
図85 中国のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図 86 インドの市場動向
図87 インドのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図88 オーストラリアの市場動向
図89 オーストラリアのヘモグロビン病市場、2021年~2033年 (百万/十億米ドル)
図90 韓国の市場動向
図91 韓国のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図92 タイの市場動向
図93 タイのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図94 ラテンアメリカのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図95 ブラジルの市場動向
図96 ブラジルのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図97 アルゼンチンの国別動向
図98 アルゼンチンのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図99 中東・アフリカ(MEA)のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図100 南アフリカの市場動向
図101 南アフリカのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図102 サウジアラビアの市場動向
図103 サウジアラビアのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図104 アラブ首長国連邦(UAE)の市場動向
図105 アラブ首長国連邦(UAE)のヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図106 クウェートの市場動向
図107 クウェートのヘモグロビン病市場、2021年~2033年(百万/十億米ドル)
図108 企業の分類
図109 企業の市場ポジション分析
図110 戦略的枠組み









