水力発電市場の概要
- 市場の概要
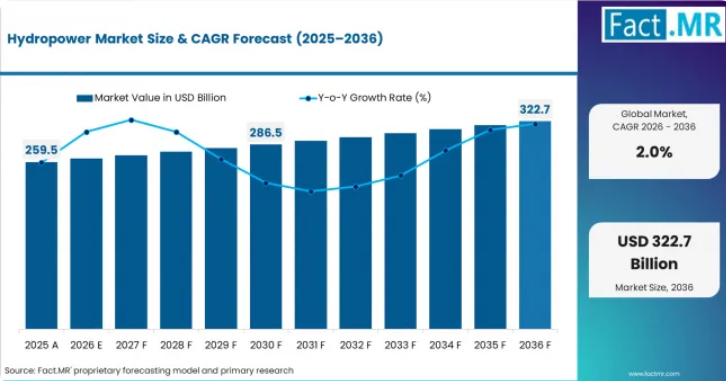
- 2025年、世界の水力発電市場の規模は約2,595億米ドルでした。
- 同市場は2026年に2,646.9億米ドルに達すると推定されており、2036年までに3,226.6億米ドルに達すると予測されています。
- 水力発電市場は、予測期間中に年平均成長率(CAGR)2.0%で拡大する見込みです。
- 2026年から2036年の間に、この市場は579.7億米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
- 2026年の燃料種別シェアのうち、天然ガスが70%を占めています。
- 予測期間中、中国(2.1%)とインド(2.0%)が主要な成長市場となります。
- 需要と成長の推進要因
- 電力需要の増加と再生可能エネルギーの目標達成に向けた取り組みが、すべての主要地域において、新規の水力発電設備の増設および既存設備の近代化を後押ししています。
- 変動性再生可能エネルギーの導入率が高まるにつれ、電力系統の柔軟性を高めるための揚水式発電所の開発が加速しており、大規模なエネルギー貯蔵および周波数調整への需要が生まれています。
- 老朽化した水力発電設備の近代化および出力増強プログラムにより、新規建設よりも低コストで発電所の寿命を延ばし、発電容量を増やし、効率を向上させています。
- 農村電化や分散型発電を目的とした小規模水力発電の開発は、未開発の水力資源を有する新興経済国において発電容量の増加をもたらしています。
- 発電、灌漑、洪水調節、給水を兼ねる多目的ダムおよび貯水池の開発は、統合的なインフラ投資を生み出し、水力発電容量の成長を牽引しています。
- 製品およびセグメント別概況
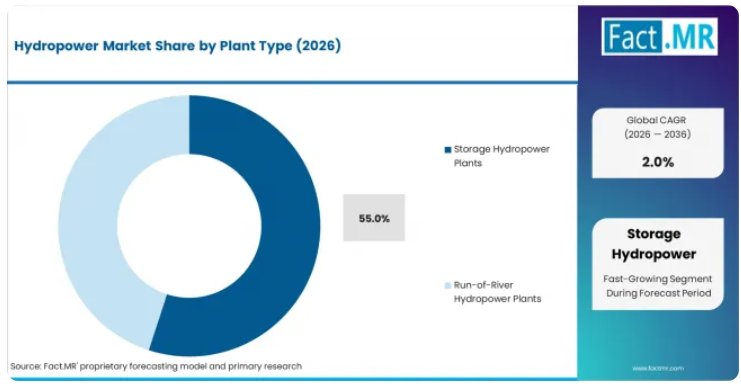
- 2026年には、貯水式水力発電所が発電所タイプ別セグメントの55%を占め、これには調整可能な発電と系統のバランス調整を提供する貯水池式施設および揚水発電施設が含まれます。
- 2026年には、リアクションタービンが技術別セグメントの60%を占め、フランシス水車およびカプラン水車は、世界中の中・低落差の水力発電設備の大部分を占めています。
- 最終用途産業セグメントの70%をエネルギー・公益事業が占めており、これは国や地域における電力供給において水力発電が果たす基本的な役割を反映しています。
- 主なセグメンテーションは以下の通りです:
- 発電所タイプ:貯水式(貯水池、揚水式)、流れ込み式(貯水あり、貯水なし)
- 容量:大規模(100 MW以上)、中規模(10~100 MW)、小規模 (10 MW未満)
- 技術:反応式タービン(フランシス、カプラン)、衝力式タービン(ペルトン、ターゴ)、横流式タービン
- 用途:発電、エネルギー貯蔵、洪水調節および灌漑
- 最終用途産業:エネルギー・公益事業、農業、工業
- これらのシステムにより、以下のことが可能になります:
- 間欠的な風力や太陽光発電では実現できない系統の安定性を提供する、調整可能なベースロード再生可能エネルギー発電
- 揚水式水力発電による大規模なエネルギー貯蔵により、系統の柔軟性、周波数調整、および再生可能エネルギーの統合を実現します
- 50年から100年に及ぶ数十年にわたる資産寿命により、すべての発電技術の中で最も低い均等化発電原価を実現します
- 地域別および競争環境の見通し
- アジア太平洋地域は、世界最大の水力発電容量、新規プロジェクトの開発、および近代化プログラムに牽引され、中国とインドが主導しています。
- 南米は、ブラジルを軸に、大規模な水力発電容量、流れ込み式水力発電の開発、および系統連系要件に牽引され、成長を維持しています。
- 北米は、米国とカナダを軸に、発電設備の近代化、揚水発電の開発、および許認可の更新プログラムに牽引され、需要を維持しています。
- 中国(2.1%)とインド(2.0%)が成長を牽引する一方、米国(1.8%)、ドイツ(1.6%)、ブラジル(1.5%)、カナダ(1.4%)、日本(1.3%)が需要を維持しています。
- 主要企業には、中国三峡集団、スタットクラフト、アンドリッツ、フォイトなどが挙げられます。
- アナリストの見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「エネルギー転換により、調整可能な再生可能エネルギー発電と大規模なエネルギー貯蔵の独自の価値が浮き彫りになる中、水力発電市場は戦略的な再評価の段階にあります。揚水式発電は、ギガワット時単位で測定されるグリッド規模のエネルギー貯蔵を提供できる唯一の実証済み技術であり、再生可能エネルギーの導入率が高い電力システムにとって不可欠な存在となっています。北米、欧州、およびアジアの一部地域における老朽化した水力発電設備の近代化は、新たなダム建設を行わずにクリーンエネルギー容量を拡大するための費用対効果の高い道筋であり、エネルギーと環境の両方の目標に対応しています。中国三峡集団の18%という市場シェアは、世界最大の水力発電設備容量を築き上げた中国の水力発電開発の規模を反映しており、一方、ANDRITZ社とフォイト社は、世界中の発電設備の運用を支えるタービン技術を提供しています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 系統の柔軟性に対する要件により、再生可能エネルギーの統合を支える唯一の実証済みのギガワット規模のエネルギー貯蔵技術として、揚水式発電の開発が推進されています。
- 北米、欧州、およびアジアの一部における老朽化した発電設備の近代化は、新たなダム建設を行わずに、費用対効果の高い発電容量の拡大と効率の向上をもたらします。
- 新興国における小規模水力発電の開発は、農村部の電化や地域の電力供給を支える分散型発電容量を生み出しています。
主要な市場の制約
- ダム建設や河川生態系をめぐる環境的・社会的影響への懸念により、多くの管轄区域で新規の大規模水力発電開発が制限されています。
- 新規の大規模水力発電プロジェクトには5年から15年という長い開発期間が必要であり、これが投資の不確実性や資本投入の課題を引き起こしています。
- 降雨や河川流量のパターンに影響を与える気候変動は、水力発電事業者にとって発電量の不確実性や収益リスクをもたらしています。
主要な機会分野
- 電力網が再生可能エネルギーの統合のためにギガワット規模の蓄電を必要としていることから、揚水式発電の拡大が最も重要な成長要因となっています。
- 水力発電用貯水池への浮体式太陽光発電の導入は、既存のインフラと送電網接続を活用したハイブリッド発電を実現します。
- AIを活用した最適化、予知保全、リアルタイムの性能監視による水力発電運用のデジタル化は、発電所の効率と信頼性を向上させます。
水力発電市場のセグメント別分析
- 2026年には、貯水式水力発電所が発電所タイプ別セグメントの55%を占め、これには調整可能な発電を提供する貯水池および揚水式発電施設が含まれます。
- 大規模水力発電(100 MW以上)は、大量発電、国内送電網への供給、および国境を越えた電力取引に牽引され、容量セグメントの50%を占めています。
- 用途別セグメントでは、発電が60%を占めており、これは電力供給および送電網の安定性において水力発電が果たす基本的な役割を反映しています。
市場は、発電所タイプ、容量、技術、用途、最終用途産業、および地域ごとに区分されています。タイプ別では貯水式発電所が首位を占めています。規模別では大容量発電所が首位を占めています。技術別では反応式タービンが首位を占めており、用途別では発電が首位を占めています。
水力発電市場を支配しているのはどの発電所タイプセグメントでしょうか?
2026年には、貯水式水力発電所が発電所種別セグメントの55%を占めています。季節的および年間を通じた貯水能力を備えた貯水池型発電所は、調整可能なベースロード発電およびピーク負荷発電を提供します。需要の低い時間帯に上流の貯水池へ水を汲み上げ、需要の高い時間帯に発電を行う揚水式発電所は、再生可能エネルギーの統合要件に後押しされ、最も急速に成長しているサブセグメントとなっています。
貯水池の有無にかかわらず、河川流水式水力発電所は、自然の河川流量を利用してベースロード発電を行います。貯水池のない発電所は、河川流量に比例した連続的な発電を行う一方、貯水池のある発電所は、短期的な貯水を通じて限定的な負荷調整機能を提供します。
水力発電市場を支配しているのはどの技術セグメントでしょうか?
2026年には、リアクションタービンが技術セグメントの60%を占める見込みです。フランシスタービンは中落差(30~600メートル)の用途に用いられ、世界中で最も広く導入されているタービンタイプであり、従来型および揚水発電の両構成において汎用性を発揮します。カプランタービンは、河川流水式や潮力発電施設を含む、低落差・大流量の用途に用いられます。
インパルスタービン(主にペルトン水車)は、高落差(300メートル以上)の用途に用いられ、集中した水流がバケットに取り付けられたランナーを駆動します。クロスフロータービンは、簡素さと低コストが優先される小規模水力発電の用途に用いられます。
水力発電市場を支配しているのはどの用途セグメントでしょうか?
2026年には、用途セグメントの60%を発電が占めます。貯水池式および河川直結式発電施設によるベースロードおよびピークロード発電が、需要の主な原動力となっています。水力発電は世界の電力発電量の約16%を供給しており、最大の再生可能エネルギー源となっています。
系統のバランス調整要件に後押しされ、揚水発電によるエネルギー貯蔵が最も急速に成長している用途となっています。洪水調節や灌漑は、発電と水管理インフラが組み合わされた多目的用途です。
水力発電市場の次の成長段階を形作っている製品トレンドは何か?
揚水式水力発電の開発と、既存設備のデジタル最適化が、決定的なトレンドとなっています。変動の激しい再生可能エネルギー発電を管理するために、電力系統がギガワット規模の蓄電を必要としていることから、揚水式水力発電は世界的に開発が急増しています。バッテリー貯蔵とは異なり、揚水式水力発電は数時間から数日単位の長期蓄電、系統規模の容量、そして数十年にわたる稼働寿命を提供します。オーストラリア、ヨーロッパ、中国、インドにおけるプロジェクトのパイプラインは、ここ数十年で最も活発な揚水式水力発電の開発サイクルを生み出しています。
デジタルツイン技術、AIを活用した運用最適化、および予知保全は、既存の水力発電設備の管理を一変させています。これらの技術は、状態に基づく保全を可能にすることで、発電効率を2~5%向上させ、予期せぬ停止時間を削減し、設備の寿命を延ばします。設置容量が1,300 GWを超える世界中の水力発電設備にとって、わずかな効率向上であっても、発電価値の大幅な増加につながります。
主要市場における地域別見通し
- 中国は、継続的な発電容量の増強、揚水発電の開発、そして世界最大の水力発電設備容量を背景に、2.1%の成長率でトップを走っています。
- インドは、新規プロジェクトの開発、揚水発電プログラム、および農村電化のための小規模水力発電に支えられ、2.0%の成長率で続いています。
- 米国は、発電設備の近代化、揚水発電の開発、および環境流量基準への適合に向けた改修を原動力として、1.8%の成長率を示しています。
- ブラジルは、流れ込み式水力発電の開発、発電設備の最適化、および浮体式太陽光・水力ハイブリッドシステムの統合を通じて、1.5%の成長率を維持しています。
中国の水力発電市場の展望
中国の水力発電市場は、2036年まで年平均成長率(CAGR)2.1%で成長すると予測されています。需要は、継続的な発電容量の増設、揚水発電の開発、および420 GWを超える世界最大の設備容量によって牽引されています。
- 継続的な発電容量の増設により、世界最大の水力発電設備群が拡大しています。
- 揚水発電の開発は、再生可能エネルギーの系統連系ニーズに対応するものです。
- 三峡集団が国内プロジェクト開発の中核を担っています。
インドの水力発電需要動向
インド市場は、2036年まで年平均成長率(CAGR)2.0%で成長すると予測されています。この成長は、新規の大規模水力発電プロジェクト、揚水発電プログラム、農村電化のための小規模水力発電、および多目的ダムの開発によって支えられています。
- 新規の大規模水力発電プロジェクトにより、設備容量が拡大します。
- 揚水発電は、高まる送電網の柔軟性へのニーズに対応しています。
- 小規模水力発電は、農村電化プログラムを支えています。
米国水力発電市場の成長評価
米国市場は、2036年まで年平均成長率(CAGR)1.8%で成長すると予測されています。需要は、発電設備の近代化、揚水発電の開発、非発電用ダムの転換、および環境規制への適合に向けた改修によって牽引されています。
- 発電設備の近代化により、既存のインフラからの発電容量が増加します。
- 揚水式発電の開発は、再生可能エネルギーの貯蔵ニーズに対応します。
- 非発電用ダムの転換により、追加の発電量が生まれます。
ブラジル水力発電市場の需要分析
ブラジル市場は、2036年まで年平均成長率(CAGR)1.5%で成長すると予測されています。需要は、流れ込み式水力発電の開発、発電設備の最適化、浮体式太陽光・水力発電の統合、および水力資源を結ぶ送電網の拡張によって形成されています。
- 流れ込み式水力発電の開発は、環境への影響を低減しつつ発電容量を増加させます。
- 浮体式太陽光発電と水力発電の統合は、既存のインフラを最大限に活用します。
- 送電網の拡張により、遠隔地の水力資源の活用が可能になります。
カナダの水力発電市場の機会見通し
カナダ市場は、2036年まで年平均成長率(CAGR)1.4%で成長すると予測されています。需要は、新規発電容量の開発、発電設備の近代化、州間電力取引、および米国への輸出容量によって支えられています。
- ケベック州およびブリティッシュコロンビア州における新規発電容量の開発。
- 発電設備の近代化により、稼働寿命が延長されます。
- 輸出容量は、拡大する米国のクリーンエネルギー需要に対応します。
競合ベンチマークと企業のポジショニング
企業別水力発電市場分析
- 中国三峡集団は、三峡ダムや世界規模での広範なプロジェクト開発を含む世界最大級の水力発電ポートフォリオを背景に、約18%の市場シェアで市場を支配しています。
- スタットクラフトとアンドリッツは、それぞれ再生可能エネルギー発電に特化した強みと、タービン技術におけるリーダーシップを通じて競争しています。
- 設置容量ポートフォリオ、プロジェクト開発能力、タービン技術、および多目的ダムの専門知識が、主な差別化要因となっています。
競争環境には、電力会社、タービンメーカー、プロジェクト開発業者が含まれます。中国三峡集団は、象徴的な22.5 GWの三峡ダムや、アジア、南米、アフリカにわたる広範な世界的な水力発電開発を含む、世界最大規模の水力発電ポートフォリオを通じて、約18%の市場シェアを占めています。
欧州最大の再生可能エネルギー生産者であるスタットクラフト(Statkraft)は、主にノルウェーとスウェーデンで水力発電資産を運営しています。アンドリッツ(ANDRITZ)は、あらゆる規模の水力発電およびあらゆる種類のタービンに対応する設備を提供する、主要なタービンメーカーです。フォイト(Voith)は、包括的な水力タービン技術とデジタル最適化ソリューションを通じて競争力を発揮しています。
シーメンス(Siemens)、ABB、アルファ・ラバル(Alfa Laval)、およびENGIEは、電気機器、発電機システム、独立系発電事業者(IPP)など、特定のセグメントに対応しています。タタ・パワー(Tata Power)は、インドにおける主要な水力発電容量を運営しています。
戦略的優先事項には、揚水発電の開発拡大、既存設備の運用におけるデジタル化、新興市場における小規模水力発電の開発、および貯水池表面への浮体式太陽光発電の統合などが含まれます。
水力発電市場の主要企業
- 中国三峡集団とスタットクラフトは、大規模な水力発電設備ポートフォリオとグローバルなプロジェクト開発能力により、業界をリードしています。
- ANDRITZ、フォイト(Voith GmbH & Co. KGaA)、およびシーメンスは、世界の水力発電市場におけるタービン技術と設備供給をリードしています。
- ABB、ENGIE、Alfa Laval、Tata Power、およびNorsk Hydroは、電気システム、IPP(独立系発電事業者)事業、産業用電力供給など、特定の地域市場やセグメントに対応しています。
最近の業界動向
- 中国三峡集団 – 設備容量の拡大/世界的な揚水発電開発パイプライン(2025年)
- 中国三峡集団は、再生可能エネルギーの統合および系統の柔軟性要件に対応するため、中国国内および海外で複数のプロジェクトを開発中であり、世界的な揚水発電パイプラインの拡大を続けています。
- ANDRITZ – 技術強化/先進的な可変速揚水発電用タービン(2025年)
- ANDRITZは、可変速揚水発電用タービンのポートフォリオを拡充し、系統周波数調整のためのより広い運転範囲とより速い応答時間を実現することで、再生可能エネルギーの導入率が高い電力システムを支援しています。
- フォイト社(Voith GmbH) – デジタルイノベーション/水力発電所デジタルツインプラットフォーム(2025年)
- フォイト社は、水力発電所の最適化に向けた「HyPower」デジタルツインプラットフォームの開発を継続し、AIを活用した性能向上、予知保全、および稼働中の全設備におけるリアルタイムの運用効率向上を実現しました。
水力発電市場を牽引する主要企業
- China Three Gorges Corporation
- Siemens
- Statkraft Sweden
- ANDRITZ
- Voith GmbH & Co. KGaA
- ALFA LAVAL
- ABB
- ENGIE
- Tata Power
- Norsk Hydro ASA
水力発電市場のセグメンテーション
- 発電所タイプ別水力発電市場のセグメンテーション:
- 貯水式水力発電所
- 貯水池式発電所
- 大規模ダム
- 季節貯水
- 揚水式発電所
- 揚水式水力貯蔵
- 系統調整
- 貯水池式発電所
- 流れ込み式水力発電所
- 貯水池あり
- 短期貯水
- 負荷調整
- 貯水池なし
- 連続流
- ベースロード発電
- 貯水池あり
- 貯水式水力発電所
- 発電容量別の水力発電市場のセグメンテーション:
- 大規模水力発電
- 500 MW以上
- 大量発電
- 全国送電網
- 超大規模発電所
- メガダム
- 国境を越えるプロジェクト
- 500 MW以上
- 小規模水力発電
- 10 MW未満
- マイクロ水力発電(100 kW未満)
- ミニ水力発電(100 kW~1 MW)
- 1~10 MW
- 地域電力供給
- 農村電化
- 10 MW未満
- 中規模水力発電
- 10~100 MW
- 地域電力供給
- 系統支援
- 100~500 MW
- ユーティリティ規模の発電所
- 産業用
- 10~100 MW
- 大規模水力発電
- 技術別水力発電市場区分:
- 反応式タービン
- フランシス水車
- 中落差
- 多用途
- カプラン水車
- 低落差
- 高流量
- フランシス水車
- インパルス水車
- ペルトン水車
- 高落差
- 低流量
- ターゴ水車
- 中落差
- 効率向上
- ペルトン水車
- クロスフロー水車
- バンク水車
- 小規模水力発電
- 農村部での利用
- 改良型クロスフロー
- 効率向上
- 柔軟な設計
- バンク水車
- 反応式タービン
- 用途別水力発電市場のセグメント:
- 発電
- ベースロード電力
- 連続供給
- 系統安定化
- ピーク負荷電力
- 需要管理
- 負荷平準化
- ベースロード電力
- エネルギー貯蔵
- 揚水発電
- エネルギー貯蔵システム
- 系統安定化
- ハイブリッドシステム
- 太陽光・水力統合
- 風力・水力統合
- 揚水発電
- 洪水調節および灌漑
- 洪水管理
- 水管理
- 防災
- 灌漑システム
- 農業用途
- 給水
- 洪水管理
- 給水
- 飲料水
- 都市給水
- 都市インフラ
- 工業用水供給
- 冷却水
- プロセス用水
- 飲料水
- 発電
- 最終用途産業別に分類された水力発電市場:
- エネルギーおよび公益事業
- 公益事業
- 系統電力
- 配電
- 独立系発電事業者
- 民間プロジェクト
- 再生可能エネルギー
- 公益事業
- 農業
- 灌漑
- 給水
- 作物生産
- 農村電化
- オフグリッド電力
- 小水力発電
- 灌漑
- 産業部門
- 製造
- 自家用発電
- プロセス用電力
- 鉱業
- 遠隔地での操業
- エネルギー供給
- 製造
- 自治体部門
- 都市インフラ
- 給水
- 洪水対策
- 農村開発
- 地域プロジェクト
- 分散型電力
- 都市インフラ
- エネルギーおよび公益事業
- 地域別水力発電市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
学会論文集、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および実地調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー
経営幹部
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(価値、百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
前年比(YoY)成長傾向分析
絶対額($)の機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
発電所タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
発電所タイプ別 過去市場規模(百万米ドル)分析(2021年~2025年)
プラント種別ごとの現在および将来の市場規模(価値、百万米ドル)の分析および予測、2026年から2036年
貯水式水力発電所
貯水池式発電所
大規模ダム
季節貯水
揚水発電所
揚水式水力貯蔵
系統調整
流れ込み式水力発電所
貯水型
短期貯水
負荷調整
非貯水型
連続流
Y-to-o-to-Y 発電方式別成長傾向分析(2021年~2025年)
発電方式別絶対的市場機会分析(2026年~2036年)
容量別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの過去市場規模(百万米ドル)の分析(発電容量別)
2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(発電容量別)
大規模水力発電
500 MW以上
大量発電
国家送電網
超大規模発電所
メガダム
国境を越えるプロジェクト
小規模水力発電
10 MW未満
マイクロ水力発電(100 kW未満)
ミニ水力発電(100 kW~1 MW)
1~10 MW
地域電力供給
中規模水力発電
10~100 MW
地域電力供給
系統連系
100~500 MW
ユーティリティ規模の発電所
Y to o to Y 成長トレンド分析(発電容量別、2021年~2025年)
絶対額(米ドル)の市場機会分析(発電容量別、2026年~2036年)
世界市場分析(2021年~2025年)および予測(2026年~2036年、技術別)
はじめに/主な調査結果
2021年から2025年までの技術別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの技術別市場規模(現在および将来値、百万米ドル)の分析および予測
リアクションタービン
フランシスタービン
中落差
汎用性
カプランタービン
低落差
高流量
インパルスタービン
ペルトン水車
高落差
低流量
ターゴ水車
中落差
クロスフロー水車
バンク水車
小規模水力発電
農村部での応用
改良型クロスフロー
効率向上
Y-to-O-to-Y成長トレンド分析(技術別、2021年~2025年)
技術別絶対市場規模(米ドル)の機会分析、2026年から2036年
用途別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
用途別過去市場規模(米ドル百万)の分析、2021年から2025年
用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
発電
ベースロード電力
連続供給
系統安定化
ピーク負荷電力
需要管理
負荷平準化
エネルギー貯蔵
揚水発電
エネルギー貯蔵システム
系統安定化
ハイブリッドシステム
太陽光・水力統合
洪水制御および灌漑
洪水管理
水資源調節
防災
灌漑システム
農業用途
給水
飲料水
都市給水
都市インフラ
工業用水
冷却水
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対的市場機会分析(2026年~2036年)
最終用途産業別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
最終用途産業別 2021年から2025年までの過去市場規模(百万米ドル)分析
最終用途産業別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
エネルギー・公益事業
公益事業
送電網
配電
独立系発電事業者(IPP)
民間プロジェクト
再生可能エネルギー
農業
灌漑
給水
作物生産
農村電化
オフグリッド電力
産業部門
製造業
自家用発電
プロセス用電力
鉱業
遠隔地での操業
自治体部門
都市インフラ
水道
洪水対策
農村開発
コミュニティプロジェクト
最終用途産業別前年比成長傾向分析(2021年~2025年)
最終用途産業別絶対的市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
西ヨーロッパ市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
東アジア市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析:2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
南アジアおよび太平洋地域の市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場魅力度分析
国別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
カナダ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
メキシコ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ブラジル
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
チリ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ドイツ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
英国
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
イタリア
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
スペイン
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
フランス
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
インド
価格分析
市場シェア分析、2025年
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ASEAN
価格分析
市場シェア分析、2025年
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
中国
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
日本
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
韓国
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ロシア
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ポーランド
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
ハンガリー
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
トルコ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
南アフリカ
価格分析
市場シェア分析(2025年)
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
プラントタイプ別
生産能力別
技術別
用途別
最終用途産業別
競合分析
競合の詳細分析
中国三峡集団
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
シーメンス
スタットクラフト・スウェーデン
アンドリッツ
フォイト GmbH & Co. KGaA
アルファ・ラバル
ABB
ENGIE
タタ・パワー
ノースク・ハイドロ(Norsk Hydro ASA)
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:プラントタイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表3:2021年から2036年までの容量別世界市場規模(百万米ドル)予測
表4:2021年から2036年までの技術別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
表6:最終用途産業別世界市場規模(百万米ドル)予測(2021年~2036年)
表7:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表8:プラント種別北米市場規模(百万米ドル)予測(2021年~2036年)
表9:北米市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
表10:北米市場規模(百万米ドル)の技術別予測(2021年~2036年)
表11:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表12:北米市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)のプラントタイプ別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパ市場規模(百万米ドル)のプラントタイプ別予測(2021年~2036年)
表21: 西ヨーロッパの市場規模(百万米ドル)の生産能力別予測、2021年~2036年
表22:西ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年~2036年
表23:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
表24:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の予測(プラントタイプ別、2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の生産能力別予測、2021年から2036年
表28:東ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年から2036年
表29:東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年から2036年
表30: 東欧の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)のプラントタイプ別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表35:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表36:東アジア市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表37:南アジア・太平洋地域市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジア・太平洋地域市場規模(百万米ドル)のプラント種別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカ地域の市場規模(百万米ドル)のプラントタイプ別予測(2021年~2036年)
表45:中東・アフリカの市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
表46:中東・アフリカの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表47:中東・アフリカの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年のプラントタイプ別世界市場シェアおよびBPS分析
図4:2026年から2036年までのプラントタイプ別世界市場の前年比成長率比較
図5:プラントタイプ別世界市場の魅力度分析
図6:容量別世界市場シェアおよびBPS分析(2026年および2036年)
図7:容量別世界市場の前年比成長率比較(2026年~2036年)
図8:生産能力別の世界市場の魅力度分析
図9:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図10:技術別の世界市場の前年比成長率比較(2026年から2036年)
図11:技術別世界市場の魅力度分析
図12:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:用途別世界市場の前年比成長率比較(2026年から2036年)
図14:用途別世界市場の魅力度分析
図15: 最終用途産業別世界市場価値シェアおよびBPS分析(2026年および2036年)
図16:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図17:最終用途産業別世界市場の魅力度分析
図18:地域別世界市場価値 (百万米ドル)シェアおよびBPS分析(地域別、2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図24:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図25:東アジア市場における2026年から2036年までの追加収益機会(ドル)
図26:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場価値シェアおよびBPS分析、2026年および2036年
図29:北米市場におけるプラントタイプ別の市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場におけるプラントタイプ別の前年比成長率比較(2026年から2036年)
図31:北米市場におけるプラントタイプ別の市場魅力度分析
図32:北米市場における生産能力別の市場シェアおよびBPS分析、 2026年および2036年
図33:北米市場における生産能力別前年比成長率の比較(2026年~2036年)
図34:北米市場における生産能力別の市場魅力度分析
図35:北米市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図36:北米市場における技術別の前年比成長率比較(2026年~2036年)
図37:技術別北米市場の魅力度分析
図38:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:用途別北米市場の前年比成長率比較(2026年~2036年)
図40:用途別北米市場の魅力度分析
図41:北米市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
図42:北米市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図43:北米市場における最終用途産業別の市場魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:プラントタイプ別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:プラントタイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:プラント種別によるラテンアメリカ市場の魅力度分析
図48:生産能力別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:生産能力別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図50:生産能力別ラテンアメリカ市場の魅力度分析
図51:技術別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図52:技術別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図53:技術別ラテンアメリカ市場の魅力度分析
図54:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図55:用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図56:ラテンアメリカ市場における用途別の魅力度分析
図57:ラテンアメリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における最終用途産業別の魅力度分析
図60:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場におけるプラントタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場におけるプラント種別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場におけるプラント種別魅力度分析
図64:西ヨーロッパ市場における生産能力別市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における生産能力別前年比成長率の比較(2026年~2036年)
図66:西ヨーロッパ市場における生産能力別の市場魅力度分析
図67:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における技術別前年比成長率の比較(2026年から2036年)
図69:西ヨーロッパ市場における技術別魅力度分析
図70:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図72:用途別 西ヨーロッパ市場の魅力度分析
図73:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図74:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図75: 西ヨーロッパ市場:最終用途産業別魅力度分析
図76:東ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場:プラントタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場:Y-o 成長率の比較(プラントタイプ別、2026年~2036年)
図79:東ヨーロッパ市場の魅力度分析(プラントタイプ別)
図80:東ヨーロッパ市場の価値シェアおよびBPS分析(生産能力別、2026年および2036年)
図81:東欧市場における生産能力別前年比成長率の比較(2026年~2036年)
図82:東欧市場における生産能力別の魅力度分析
図83:東欧市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図84: 東欧市場:技術別前年比成長率の比較(2026年~2036年)
図85:東欧市場:技術別の市場魅力度分析
図86:東欧市場:用途別市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場:用途別前年比成長率の比較(2026年~2036年)
図88:用途別 東欧市場の魅力度分析
図89:最終用途産業別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図90:最終用途産業別 東欧市場の前年比成長率比較(2026年~2036年)
図91:最終用途産業別 東欧市場の魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場におけるプラントタイプ別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場におけるプラントタイプ別の前年比成長率比較(2026年から2036年)
図95:東アジア市場におけるプラント種別ごとの市場魅力度分析
図96:東アジア市場における生産能力別市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における生産能力別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における生産能力別の魅力度分析
図99:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における技術別の魅力度分析
図102:東アジア市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図104:東アジア市場における用途別の魅力度分析
図105:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図107:東アジア市場における最終用途産業別の魅力度分析
図108:南アジア・太平洋市場における国別市場シェアおよびBPS分析、 2026年および2036年
図109:南アジア・太平洋市場におけるプラント種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場におけるプラント種別ごとの前年比成長率比較(2026年~2036年)
図111:南アジア・太平洋市場におけるプラント種別ごとの市場魅力度分析
図112:南アジア・太平洋地域の市場シェアおよびBPS分析(容量別、2026年および2036年)
図113:南アジア・太平洋市場における生産能力別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋市場における生産能力別の市場魅力度分析
図115:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図117:南アジア・太平洋市場における技術別の市場魅力度分析
図118:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における用途別の市場魅力度分析
図121:南アジア・太平洋市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場におけるプラント種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場におけるプラント種別ごとの前年比成長率比較(2026年から2036年)
図127:中東・アフリカ市場におけるプラント種別ごとの市場魅力度分析
図128:中東・アフリカ市場における生産能力別市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における生産能力別の前年比成長率比較(2026年から2036年)
図130:中東・アフリカ市場における生産能力別の市場魅力度分析
図131:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図133:中東・アフリカ市場における技術別の市場魅力度分析
図134:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における用途別の魅力度分析
図137:中東・アフリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









