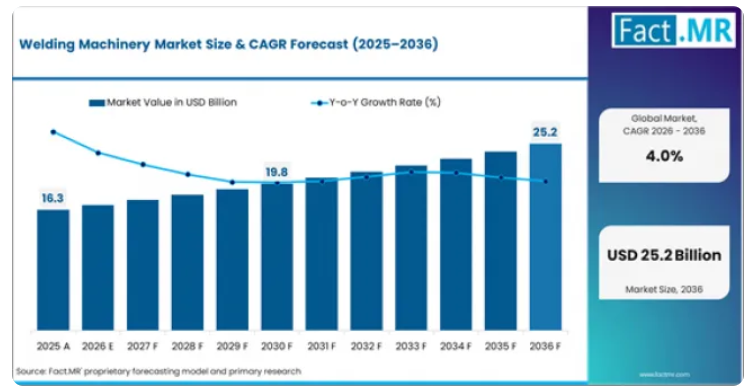
- 成長は、産業投資のサイクルやインフラ整備の動向に左右されます。アジアや南北アメリカにおけるインフラの拡充は、製造業や建設業界全体における設備需要を下支えしています。また、成熟した製造業国における熟練労働者の不足により、自動溶接システムの需要は引き続き高まっています。
- 銅やアルミニウムの価格変動は、固定価格供給契約に基づいて事業を展開する設備メーカーにとって、利益率への圧迫要因となっています。
溶接機械市場の概要
- 市場の定義
- 本市場は、自動車、建設、重工業分野において、手動、半自動、全自動の構成で世界的に使用されている、MIG/MAG、TIG、抵抗溶接、およびロボット溶接装置を含む産業用溶接機械を対象としています。
- 需要の牽引要因
- 北米における自動車OEMの拠点移転により、溶接能力への設備投資が増加しています。自動車サプライチェーン全体において、メキシコと米国がロボット溶接セルの新規導入を牽引しています。
- 米国連邦プログラムやEUのグリーンディールに基づくインフラ支出、および産業投資が、構造用溶接機器の需要を支えています。橋梁やパイプラインの建設により、予測期間を通じて安定した機器需要が生まれています。
- ドイツや米国における熟練溶接工の人手不足により、半自動およびロボット溶接システムの需要が高まっています。日本も同様の圧力に直面しており、メーカーは人手不足を補うために自動化を導入しています。
- 分析対象の主要セグメント
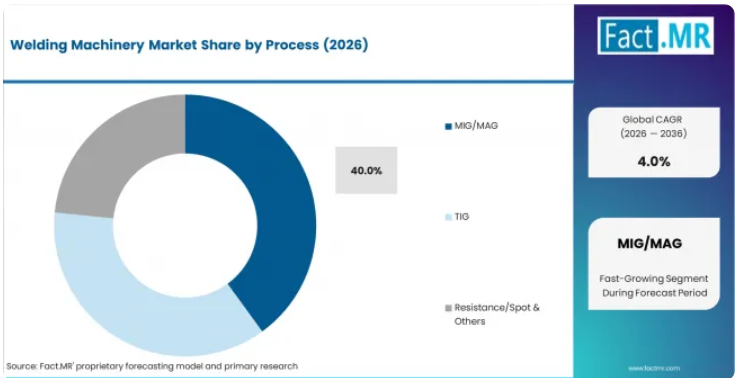
- プロセス別:2026年には、MIG/MAGがプロセスセグメントの需要の40%を占めます。自動車組立および構造用鋼材の加工では、高い溶接速度と運用上の柔軟性により、引き続き広範な採用が後押しされています。
- 電源別:2026年には、インバーター式装置が65%のシェアを占めます。エネルギー消費量の低減とデジタル生産システムとの互換性により、各種製造業界での採用が引き続き拡大しています。
- 最終用途別:2026年には、自動車分野が最終用途需要の38%を占めます。EVプラットフォームの製造やシャーシの加工は、組立工程全体において、引き続き溶接装置への大きな需要を生み出しています。
- 自動化レベル別:2026年には、手動溶接装置が自動化レベル別需要の55%を占めます。メンテナンス溶接作業や小規模な加工工場が、導入台数の維持を支え続けています。
- 流通チャネル別:2026年には、直接販売が流通チャネルシェアの50%を占める見込みです。自動車メーカーや産業用製造企業は、引き続きカスタマイズされた溶接システムと技術サポートの統合を必要としています。
- 地域別:米国は2036年まで年平均成長率(CAGR)4.8%で首位を維持する見込みです。連邦政府によるインフラ投資や産業の国内回帰が、溶接機器の需要拡大を引き続き支えています。
- FACT.MRのアナリスト見解
- FACT.MRのプリンシパル・アナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「経営幹部(CXO)は、自動溶接プラットフォームと従来の手動式機器カテゴリーとの間の格差が拡大していくことを認識するでしょう。プレミアムなインバーター式ロボットシステムは、産業製造セクター全体において、引き続き高い利益率と長い更新サイクルを生み出し続けています。」
- 戦略的示唆
- 溶接機器メーカーは、活発なニアショアリング投資活動に支えられ、メキシコおよび米国の自動車産業および重工業分野において、インバーター式およびロボットシステムの展開を優先すべきです。
- 自動車部品サプライヤーによるデータ対応型溶接システムへの需要が高まるにつれ、デジタル溶接モニタリングやコネクテッド生産機能の重要性が増しています。
- ドイツおよびフランスでは、サービス統合および消耗品サポートプログラムが重要となります。これらのプログラムは、製造企業やOEMサプライヤーにおける機器の買い替え周期の維持率を向上させます。
- 調査方法
- 市場規模の算出には、溶接機器の出荷台数と平均販売価格を用いています。自動化セグメントおよび産業投資のベンチマークは、2024年および2025年のメーカーデータを通じて検証されています。
- 本調査では、リンカーン・エレクトリック、ESAB、ミラー・エレクトリック、フロニウス、パナソニックによる公開情報に加え、IIWおよびAWSの業界記録を活用しています。
- 予測分析には、自動車生産の動向およびインフラ投資活動を用いています。労働力の確保状況および産業用エネルギーコストについては、製造業が盛んな各経済圏において評価を行っています。
自動車および建設業界における資本設備の購入動向は、デジタル監視機能を備えたインバーター式マルチプロセス溶接プラットフォームへと移行しつつあります。大手製造企業やOEMサプライヤーは、業務効率の向上を図るため、設備調達先の統合を進めています。リンカーン・エレクトリック社とESAB社は、アフターマーケットの収益を確保するため、設備販売戦略に消耗品およびサービス契約を追加しています。
メキシコでは、自動車および工業製品の製造拠点移転により北米における設備需要が押し上げられることから、2036年まで年平均成長率(CAGR)4.4%で拡大すると予測されています。米国では、連邦政府によるインフラ投資や生産の国内回帰(リショアリング)により、防衛およびエネルギー関連の製造業界全体で需要が高まることから、2036年まで年平均成長率(CAGR)4.8%を記録すると予想されます。
ドイツでは、自動車製造の近代化に伴い、サプライヤー各社の施設においてロボット溶接の導入が進むことから、2036年まで年平均成長率(CAGR)3.8%で成長すると見込まれます。フランスでは、航空宇宙分野の製造需要や政府の産業支援プログラムにより、年平均成長率(CAGR)3.3%を記録すると予想されます。英国では、洋上エネルギーおよび建設セクター全体で更新需要が高まることから、2026年から2036年にかけて年平均成長率(CAGR)3.0%で拡大すると見込まれます。欧州の先進国では、引き続き設備更新需要が生み出されています。
セグメント別分析
プロセス別溶接機械市場分析
MIG/MAGシステムは、自動車組立や重工業分野において高い溶接速度が求められることから、2026年にはプロセス別溶接機械需要の40.0%を占めると予測されています。これらのシステムは、連続生産環境に対応し、ロボット溶接作業と効率的に統合されます。TIGおよび抵抗溶接システムは、溶接品質の制御が求められる精密接合や自動車ボディの用途に活用されています。
- 生産効率:MIG/MAGシステムは、サイクルタイムの短縮が依然として重要な自動車組立や構造用鋼材の製造において、高溶着量の溶接をサポートします。
- 精密接合:TIGプラットフォームは、制御されたアーク性能と薄板溶接の精度が依然として求められる航空宇宙分野やステンレス鋼の製造において、引き続き活用されています。
- ロボットとの統合:抵抗溶接およびスポット溶接システムは、自動接合能力を必要とするEVバッテリー筐体や自動車ボディの生産において、引き続き採用が進んでいます。
電源別溶接機械市場分析
インバータ式溶接装置は、低消費電力とデジタル互換性が現代の製造要件を支えることから、2026年には電源別溶接機械需要の65.0%を占めると予測されています。変圧器式システムは、装置の耐久性が重要なメンテナンス溶接や、価格に敏感な産業用途に活用されています。
- エネルギー効率:インバーターシステムは、産業用電力消費を削減し、製造施設全体でのデジタル生産モニタリングを支援します。
- 耐久性への重点:トランス方式の装置は、堅牢な性能が求められる保守作業や産業環境を引き続き支えています。
- 生産管理:デジタルインバータープラットフォームは、自動化された製造環境全体において、溶接パラメータのモニタリングと生産の一貫性を向上させます。
最終用途別溶接機器市場分析
自動車用途は、車体組立や電気自動車(EV)プラットフォームの製造において安定した溶接システムへの投資が求められるため、2026年には最終用途別溶接機器需要の38.0%を占めると予測されています。建設および重工業分野では、インフラや産業プロジェクトの活動を通じて需要が創出されています。
- 溶接技術の革新展示:リンカーン・エレクトリック社は、金属成形、加工、溶接、仕上げ分野における北米最大のイベント「FABTECH 2025」にて、最新の技術革新を披露する予定です。[1]
- インフラ活動:建設・製造プロジェクトにより、橋梁や産業開発分野において、構造用鋼材の溶接システムに対する需要が引き続き増加しています。
- 産業用製造:重工業分野では、洋上風力発電や造船活動を通じて、設備需要を支えています。
自動化レベル別溶接機械市場分析
手動溶接装置は、修理作業や小規模な製造ワークショップにおいて導入台数が依然として多いため、2026年には自動化レベル別の溶接機械需要シェアの55.0%を占めると予想されます。半自動およびロボット溶接システムは、メーカーが人手不足に対処するために自動化への投資を拡大していることから、成長を記録しています。
- 導入済み設備ベース:手動溶接システムは、保守作業や小規模な工業ワークショップで利用されています。
- 移行需要:半自動溶接プラットフォームは、完全なロボットシステムへの投資に先立ち、自動化のメリットを追求するメーカーを支援しています。
- ロボット導入の拡大:生産の自動化が依然として戦略的優先事項である自動車産業や重工業分野において、溶接ロボットの導入が進んでいます。
流通チャネル別の溶接機械市場分析
FACT.MRの溶接機械市場レポートによると、2026年には直接販売が市場シェアの50%を占めると推定されています。大手OEMや製造業の顧客は、カスタマイズされた機器仕様や統合されたサービス契約を必要とするため、直接販売が主流となっています。アプリケーションエンジニアリングによるサポートは、複雑なロボットやマルチプロセス導入の管理に役立ちます。
- ロボット溶接の拡大:リンカーン・エレクトリック社は、2024年10月に自動溶接製品群を拡充しました。同社は、自動車および重工業分野におけるロボットGMAW用途向けに、インバーター方式の電源システムを導入しました。[2]
- デジタル溶接の拡大:ESABは2024年にデジタル溶接エコシステムを拡充しました。同社は、コネクテッドな製造環境向けに、溶接データ監視機能を備えた強化型インバーターシステムを導入しました。[3]
推進要因、制約要因、および機会
Fact.MRのアナリストは、溶接機械市場を、技術転換期にある確立された産業機器セクターであると位置付けています。成長は、製造投資サイクルや建設活動に左右されます。産業用オートメーションの導入により、高度な溶接プラットフォームへの需要が高まっています
自動溶接プラットフォームは、高額な設備コストを伴います。メーカー各社は、人件費の削減と生産品質の向上を通じて、投資を相殺しています
インフラおよび産業建設の成長:インフラの拡張は、橋梁建設やパイプライン開発における溶接機械の需要を支えています。構造用鋼材の製造は、北米およびアジア全域で安定した設備需要を生み出しています。
EV製造および軽量車両生産:EV製造の成長が続いており、自動車組立工程全体でMIGおよびTIG溶接システムの需要が高まっています。バッテリー筐体の製造や軽量アルミニウム製車体の生産が、高度な溶接設備の導入を後押ししています。
EV溶接の焦点:フロニウス社は2025年、EV製造および軽量アルミニウム加工用途をターゲットに、精密MIGおよびTIG溶接システムの拡大を継続しました。
地域別分析
溶接機械市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ全域で評価されています。調査対象は40カ国以上に及び、製造、建設、エネルギー各セクターの設備投資動向を網羅しています。完全版レポートでは、地域および国別の市場魅力度分析を提供しています。
北米溶接機械市場分析
北米は、自動化への投資やインフラ支出が溶接機器の需要を支えているため、市場規模でトップの地域となっています。米国は、連邦政府の建設プログラムや、国内回帰した防衛関連の製造により、需要を牽引しています。
- 米国:米国では、インフラの近代化や半導体施設の建設を背景に、2036年まで年平均成長率(CAGR)4.8%で市場が拡大すると予測されています。連邦政府による橋梁・トンネルプロジェクトは、請負業者のサプライチェーン全体における構造用溶接機器の需要を支えています。リンカーン・エレクトリック社は、産業用溶接工の訓練効率を向上させ、技術スキル習得時の材料ロスを削減するため、2024年4月に拡張現実(AR)溶接シミュレーター「VRTEX Live」を発売しました。[4]
- メキシコ:メキシコにおける溶接機械の需要は、2036年まで年平均成長率(CAGR)4.4%で増加すると予測されています。ヌエボ・レオン州およびグアナフアト州における産業の拡大が、ロボットによるMIG溶接および抵抗スポット溶接設備の導入を後押ししています。ESAB社は2024年、モンテレイおよびサルティヨの製造クラスターにおいて産業向け直接販売のカバー範囲を拡大する一方で、メキシコを米州地域において急成長している市場として位置づけました。
FACT.MRの北米分析は、米国、カナダ、メキシコを対象としています。本調査には、インフラ投資の動向や産業のニアショアリング活動が含まれています。ロボット溶接の導入状況に関するベンチマークについては、別途検討されています。
欧州の溶接機械市場分析
欧州は、コンプライアンスを重視し、高度な技術が求められる溶接機械市場です。EUの産業政策およびエネルギー効率に関する規制が、プロセス基準を定義しています。ドイツは生産量および技術集約度において主導的な立場にあります。フロニウス(Fronius)とケンピ(Kemppi)は、認定された販売代理店ネットワークを活用しています。ESABは、直接供給プログラムを通じてOEMメーカーを支援しています。
- ドイツ:電気自動車(EV)の製造により、自動車生産施設全体で溶接設備の需要が高まっていることから、ドイツ市場は2036年まで年平均成長率(CAGR)3.8%で成長すると予測されています。フォルクスワーゲン(Volkswagen)とBMWは、車体溶接の近代化に投資しています。メルセデス・ベンツ(Mercedes-Benz)は、電気自動車プラットフォームの開発を通じて需要を押し上げています。
- フランス:航空宇宙製造および産業オートメーションへの投資が、フランス全土における溶接機械の需要を引き続き支えています。同国は2036年まで年平均成長率(CAGR)3.3%で拡大すると予測されています。精密工学および構造物製造の各分野において、TIG溶接およびハイブリッド溶接システムへの需要は増加し続けています。
- 英国:英国全土において、洋上エネルギーインフラおよび海軍防衛関連の製造が、溶接機械の需要を牽引する主要な要因であり続けています。同市場は2036年まで年平均成長率(CAGR)3.0%で成長すると予想されています。重工業および造船事業により、産業施設全体で高度な溶接設備への需要が引き続き高まっています。
FACT.MRの欧州市場評価は、ドイツ、フランス、英国、イタリア、スペイン、およびその他の欧州諸国を対象としています。
市場プレイヤー間の競争状況
溶接機械市場は依然として適度に集中しており、主要メーカーが世界の機器売上高の相当なシェアを占めています。リンカーン・エレクトリック、ESAB、ミラー・エレクトリック、フロニウス、パナソニックは、幅広い製品ポートフォリオと確立された産業顧客との関係を基盤に、競争力を維持しています。競争は、溶接技術の能力とサービスサポート体制に左右されます。自動化統合の専門知識が、先進的なサプライヤーと標準的な機器ベンダーを区別する要因となっています。
手動変圧器式溶接装置は、販売代理店主導型かつ価格に敏感な産業セグメントにおいて、依然として強い価格圧力に直面しています。プレミアムなインバーター式およびロボット溶接システムは、生産効率、デジタル監視機能、OEM認定要件への適合性を通じて競争力を発揮しています。自動化およびコネクティビティ機能を統合した装置メーカーは、自動車および産業用製造セクター全体で地位を強化し続けています。リンカーン・エレクトリックとESABは、消耗品と溶接装置の統合ポートフォリオを通じて戦略的優位性を維持しています。溶接ワイヤ、電極、およびメンテナンスサポートを網羅したバンドル供給契約は、長期的な産業顧客の維持をさらに強化しています。自動車および重工業分野の製造施設における消耗品の使用量が多いことから、認定サプライヤーにとっての切り替えは複雑化しています。
大規模な産業顧客は、デュアルソーシング戦略や定期的なサプライヤー評価サイクルを通じて、引き続きリスク管理を行っています。ロボット溶接の統合要件や認定溶接プロセス基準は、設備導入後のサプライヤー変更において運用上の障壁となっています。老舗の設備プロバイダーは、導入済みの産業用システムに紐づくサービス契約やソフトウェアサポートの収益から引き続き恩恵を受けています。中規模の製造企業や独立系ワークショップは、価格やディストリビューター主導の販売チャネルに対して依然として敏感に反応しています。
主要企業
- Lincoln Electric Holdings, Inc.
- ESAB Corporation
- Miller Electric Mfg. LLC (Illinois Tool Works Inc.)
- Fronius International GmbH
- Panasonic Welding Systems Co., Ltd.
- Kemppi Oy
溶接機器市場のセグメント別分析
- プロセス別:
- MIG/MAG
- TIG
- 抵抗溶接/スポット溶接およびその他
- 電源別:
- インバーター
- トランス
- 用途別:
- 自動車
- 建設
- 重工業
- 自動化レベル別:
- 手動溶接装置
- 半自動溶接装置
- 全自動/ロボット溶接装置
- 販売チャネル別:
- 直販
- 販売代理店・ディーラー
- オンライン販売
- レンタル・リースサービス
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- コロンビア
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングおよび市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
追加のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および実地調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データ取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(価値、百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(価値:百万米ドル)の予測
前年比(YoY)成長トレンド分析
絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
プロセス別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
プロセス別 過去市場規模(百万米ドル)分析(2021年~2025年)
プロセス別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
MIG/MAG
TIG
抵抗溶接/スポット溶接およびその他
プロセス別、前年比成長傾向分析、2021年から2025年
プロセス別、絶対額ベースの市場機会分析、2026年から2036年
電源別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
電源別 2021年から2025年までの過去の市場規模(百万米ドル)分析
電源別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
インバータ
変圧器
Y-O-Y 電源別成長傾向分析(2021年~2025年)
電源別絶対的市場機会分析(2026年~2036年)
最終用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
最終用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
最終用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
自動車
建設
重工業
最終用途別前年比成長率分析(2021年~2025年)
最終用途別絶対額機会分析(2026年~2036年)
自動化レベル別 2021年~2025年の世界市場分析および2026年~2036年の予測
はじめに/主な調査結果
自動化レベル別 過去市場規模(百万米ドル)の分析(2021年~2025年)
自動化レベル別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
手動溶接装置
半自動溶接装置
全自動/ロボット溶接装置
自動化レベル別Y対Y成長傾向分析(2021年~2025年)
自動化レベル別絶対額機会分析(2026年~2036年)
流通チャネル別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
流通チャネル別 2021年から2025年までの過去市場規模(百万米ドル)の分析
流通チャネル別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
直接販売
販売代理店・ディーラー
オンライン販売
レンタル・リースサービス
流通チャネル別前年比成長率分析(2021年~2025年)
流通チャネル別絶対額市場機会分析(2026年~2036年)
地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
市場分類別の市場規模(百万米ドル)予測:2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(過去値、百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(予測値、百万米ドル):市場分類別、2026年から2036年
国別
中国
日本
韓国
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
南アジア・太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
市場魅力度分析
国別
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
チリ
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
ドイツ
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
英国
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
イタリア
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
スペイン
価格分析
市場シェア分析、2025年
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
フランス
価格分析
市場シェア分析、2025年
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
インド
価格分析
市場シェア分析、2025年
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
ASEAN
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
中国
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
韓国
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
ロシア
価格分析
市場シェア分析、2025年
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
ポーランド
価格分析
市場シェア分析、2025年
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
ハンガリー
価格分析
市場シェア分析、2025年
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
プロセス別
電源別
最終用途別
自動化レベル別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
プロセス別
動力源別
最終用途別
自動化レベル別
流通チャネル別
競合分析
競合の詳細分析
リンカーン・エレクトリック・ホールディングス社
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ESAB Corporation
Miller Electric Mfg. LLC(Illinois Tool Works Inc.)
Fronius International GmbH
Panasonic Welding Systems Co., Ltd.
Kemppi Oy
使用された仮定および略語
表一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:プロセス別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:電源別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:2021年から2036年までの用途別世界市場規模(百万米ドル)の予測
表5:2021年から2036年までの自動化レベル別世界市場規模(百万米ドル)の予測
表6:2021年から2036年までの流通チャネル別世界市場規模(百万米ドル)の予測
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:プロセス別北米市場規模(百万米ドル)予測、2021年~2036年
表9:電源別北米市場規模(百万米ドル)予測、2021年~2036年
表10:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表11:北米市場規模(百万米ドル)の予測(自動化レベル別、2021年~2036年)
表12:北米市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)のプロセス別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の電源別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の自動化レベル別予測(2021年~2036年)
表18:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(流通チャネル別)
表19:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の予測(国別)
表20:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の予測(プロセス別)
表21:西ヨーロッパの市場規模(百万米ドル)の予測(電源別、2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の自動化レベル別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年から2036年
表26:東ヨーロッパの市場規模(百万米ドル)のプロセス別予測、2021年から2036年
表27:東ヨーロッパの市場規模(百万米ドル)の予測(電源別、2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の予測(自動化レベル別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表31:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表32:東アジアの市場規模(百万米ドル)のプロセス別予測、2021年~2036年
表33:東アジアの市場規模(百万米ドル)の動力源別予測、2021年~2036年
表34:東アジア市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表35:東アジア市場規模(百万米ドル)の自動化レベル別予測(2021年~2036年)
表36:東アジア市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジアおよび太平洋地域の市場規模(百万米ドル)のプロセス別予測(2021年~2036年)
表39:南アジアおよび太平洋地域の市場規模(百万米ドル)の動力源別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の自動化レベル別予測(2021年~2036年)
表42:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表44:中東・アフリカ地域の市場規模(百万米ドル)の予測(プロセス別、2021年~2036年)
表45:中東・アフリカ地域の市場規模(百万米ドル)の予測(電源別、2021年~2036年)
表46:中東・アフリカ地域の市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表47:中東・アフリカ地域の市場規模(百万米ドル)の予測(自動化レベル別、2021年~2036年)
表48:中東・アフリカ地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年~2036年の世界市場規模(百万米ドル)予測
図3:2026年および2036年のプロセス別世界市場シェアおよびBPS分析
図4:2026年~2036年のプロセス別世界市場の前年比成長率比較
図5:プロセス別世界市場の魅力度分析
図6:電源別世界市場シェアおよびBPS分析(2026年および2036年)
図7:電源別世界市場の前年比成長率比較(2026年~2036年)
図8:電源別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:自動化レベル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:自動化レベル別世界市場の前年比成長率比較(2026年~2036年)
図14:自動化レベル別の世界市場の魅力度分析
図15:流通チャネル別の世界市場シェアおよびBPS分析(2026年および2036年)
図16:流通チャネル別の世界市場の前年比成長率比較(2026年~2036年)
図17:流通チャネル別世界市場の魅力度分析
図18:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場における2026年から2036年までの増分ドル機会
図26:南アジアおよび太平洋市場における2026年から2036年までの増分ドル機会
図27:
中東・アフリカ市場の増分ドル機会(2026年~2036年)
図28:北米市場の国別価値シェアおよびBPS分析(2026年および2036年)
図29:北米市場のプロセス別価値シェアおよびBPS分析(2026年および2036年)
図30:北米市場におけるプロセス別前年比成長率の比較(2026年~2036年)
図31:プロセス別北米市場の魅力度分析
図32:電源別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:電源別北米市場の前年比成長率比較(2026年~2036年)
図34:電源別北米市場の魅力度分析
図35:北米市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図36:北米市場における用途別前年比成長率の比較(2026年から2036年)
図37:北米市場における用途別市場魅力度分析
図38:北米市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図39:北米市場における自動化レベル別の前年比成長率比較(2026年~2036年)
図40:自動化レベル別の北米市場の魅力度分析
図41:流通チャネル別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:流通チャネル別の北米市場の前年比成長率比較(2026年~2036年)
図43:流通チャネル別の北米市場の魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:プロセス別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:プロセス別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図47:プロセス別ラテンアメリカ市場の魅力度分析
図48:電源別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:電源別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図50:電源別ラテンアメリカ市場の魅力度分析
図51:ラテンアメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53: 最終用途別のラテンアメリカ市場の魅力度分析
図54:自動化レベル別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図55:自動化レベル別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図56:自動化レベル別のラテンアメリカ市場の魅力度分析
図57:流通チャネル別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:流通チャネル別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:流通チャネル別ラテンアメリカ市場の魅力度分析
図60:西ヨーロッパ市場の国別市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場におけるプロセス別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場におけるプロセス別前年比成長率の比較(2026年から2036年)
図63:西ヨーロッパ市場におけるプロセス別市場魅力度分析
図64:西ヨーロッパ市場における電源別市場シェアおよびBPS分析( 2026年および2036年
図65:西ヨーロッパ市場における電源別前年比成長率の比較(2026年~2036年)
図66:西ヨーロッパ市場における電源別の市場魅力度分析
図67:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における自動化レベル別の市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における自動化レベル別の市場魅力度分析
図73:西ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図74:流通チャネル別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図75:流通チャネル別 西ヨーロッパ市場の魅力度分析
図76:国別 東ヨーロッパ市場の市場シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場におけるプロセス別市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場におけるプロセス別前年比成長率の比較(2026年から2036年)
図79:東ヨーロッパ市場におけるプロセス別市場魅力度分析
図80:東欧市場における電源別市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における電源別の前年比成長率比較(2026年~2036年)
図82:東欧市場における電源別魅力度分析
図83:東欧市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別魅力度分析
図86:東欧市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における自動化レベル別の前年比成長率比較(2026年~2036年)
図88:自動化レベル別の東欧市場の魅力度分析
図89:流通チャネル別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図90:流通チャネル別の東欧市場の前年比成長率比較(2026年~2036年)
図91:流通チャネル別の東欧市場の魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場におけるプロセス別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場におけるプロセス別前年比成長率の比較(2026年~2036年)
図95:プロセス別東アジア市場の魅力度分析
図96:電源別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図97:電源別東アジア市場の前年比成長率比較(2026年から2036年)
図98:東アジア市場における電源別魅力度分析
図99:東アジア市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別前年比成長率の比較(2026年~2036年)
図101:東アジア市場における最終用途別魅力度分析
図102:東アジア市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における自動化レベル別の前年比成長率比較(2026年から2036年)
図104:東アジア市場における自動化レベル別の市場魅力度分析
図105:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図107:東アジア市場における流通チャネル別の市場魅力度分析
図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域の市場におけるプロセス別市場シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域の市場におけるプロセス別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場魅力度分析(プロセス別)
図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(電源別、2026年および2036年)
図113:南アジア・太平洋地域の市場前年比成長率比較(電源別、2026年から2036年)
図114:南アジア・太平洋地域市場における電源別魅力度分析
図115:南アジア・太平洋地域市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋地域市場における最終用途別前年比成長率比較(2026年~2036年)
図117:南アジアおよび太平洋地域市場における最終用途別の市場魅力度分析
図118:南アジアおよび太平洋地域市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジアおよび太平洋地域市場における自動化レベル別の前年比成長率比較(2026年~2036年)
図120:自動化レベル別の南アジア・太平洋市場の魅力度分析
図121:流通チャネル別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図122:流通チャネル別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図123:流通チャネル別の南アジア・太平洋地域の市場魅力度分析
図124:国別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図125:プロセス別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場におけるプロセス別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場におけるプロセス別の市場魅力度分析
図128:中東・アフリカ市場における電源別市場価値シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における電源別前年比成長率の比較(2026年~2036年)
図130:中東・アフリカ市場における電源別の市場魅力度分析
図131:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
図136:自動化レベル別の中東・アフリカ市場の魅力度分析
図137:流通チャネル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図138:流通チャネル別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図139:流通チャネル別の中東・アフリカ市場の魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









