消防用ドローン市場は、山火事の発生件数の増加、高度な空中監視への需要の高まり、および自律型消防ソリューションへの投資拡大によって牽引されています。全米機関間調整センター(National Interagency Coordination Center)が公表したデータによると、2024年に米国で報告された山火事は64,897件で、2023年の56,580件から14.4%増加し、焼失面積は8,924,884エーカーとなり、前年の2,693,910エーカーを上回りました。合計4,552棟の建物が焼失し、その内訳は住宅2,406棟、小規模な建物2,066棟、商業・複合用途の建物80棟でした。南西部地域では1,455棟の建物が焼失し、最も大きな被害を受けました。熱画像、AI駆動のナビゲーション、リアルタイムデータ伝送機能を備えたドローンは、状況認識と運用効率を向上させます。政府や消防署は、迅速な対応、消防士のリスク低減、救助活動の効率化を図るため、ドローンを導入しています。AI、IoT、クラウドコンピューティングの統合により、ドローンの機能はさらに強化され、自律的な消火活動を支援するとともに、消防用ドローンの市場需要を押し上げています。規制当局による承認の拡大やバッテリー技術の進歩も、導入を後押ししています。
米国の消防用ドローン市場は、山火事の発生頻度の増加、緊急対応技術への政府投資の拡大、およびAIを活用した空中監視技術の進歩によって牽引されています。例えば、2025年1月、ZenaTechの子会社であるZenaDroneは、「ZenaDrone 1000」についてFAAパート137認証を申請しました。この取り組みは、AI技術を活用して農業用散布や山火事管理の効率性と持続可能性を向上させ、米国の農家に利益をもたらすことを目的としています。消防署や災害管理機関は、リアルタイムの熱画像撮影、状況把握、自律的な消火活動のためにドローンを導入しています。IoTやクラウドベースの分析機能との統合により、運用効率が向上し、迅速な対応と消防士の安全性が向上します。緊急サービスにおける無人航空機システム(UAS)に対する規制面の支援に加え、バッテリー寿命や積載能力の向上も、市場の成長をさらに加速させています。
消防用ドローン市場の動向:
AIとIoTの導入拡大
リアルタイムデータ処理機能とIoT接続性を備えたAI搭載ドローンは、火災の検知、監視、および対応効率を向上させることで、消防活動を革新しています。AI駆動の画像認識により、ドローンは火災の延焼パターンを特定し、高温箇所を検知し、構造物の損傷を高精度で評価することが可能になります。例えば、2024年5月、ideaForge社はSkylark Labs社との提携を発表し、公共の安全向上のために自己進化型AIをドローンに統合することを明らかにしました。この提携により、武器、不審者、車両、火災、煙をリアルタイムで検知できるようになり、第一対応者は高度な監視能力を活用して、都市部や農村部における脅威を効率的に特定できるようになります。IoTの統合により、指揮センターへのシームレスなデータ伝送が可能となり、緊急対応チーム間のリアルタイムな連携が確保されます。これらの技術は予測分析を向上させ、予防的な火災管理を可能にし、資源配分を最適化するとともに、活動中の消防士や市民へのリスクを最小限に抑えます。
熱画像技術の進歩
赤外線カメラや熱画像カメラを搭載したドローンは、煙に満ちた環境での視認性を向上させ、隠れた発火点を検知することで、消火活動を大幅に強化します。これらの高度な画像システムにより、消防士は火災の激しさを評価し、閉じ込められた人々の位置を特定し、建物の構造上の弱点をリアルタイムで把握することができます。熱画像技術は、視界が悪い状況でも火災の早期発見を可能にし、対応時間を短縮するとともに、状況認識能力を向上させます。AIを活用した分析機能の統合により、精度はさらに向上しており、熱画像カメラを搭載したドローンは、山火事の鎮圧と都市部の消火活動の両方において不可欠なツールとなっています。こうした技術の進歩と導入の拡大により、消防用ドローンの市場見通しは明るいものとなっており、より効率的でインテリジェントな空中消火ソリューションへの需要が高まっています。
飛行時間の延長とバッテリー技術の革新
バッテリー技術やハイブリッド動力源の進歩により、消防用ドローンの飛行時間が延長され、長時間の空中監視と活動範囲の拡大が可能になっています。大容量リチウムイオンバッテリー、燃料電池技術、および太陽光による充電により、航続時間が向上し、ドローンは大規模な火災現場でも運用できるようになっています。飛行時間の延長は、リアルタイム監視を強化し、継続的なデータ送信を可能にし、遠隔地や危険な地域での効率を向上させます。先進的なドローン動力システムへの投資拡大が、バッテリー技術の革新を牽引しており、これにより飛行時間の延長と消防活動における安全性の向上が実現しています。 例えば、2025年2月、ドローン用バッテリー技術のリーダー企業であるDreamfly Innovations社は、Avaana Capitalが主導するシード資金として140万ドルを調達しました。同社は、高性能で耐火性に優れたバッテリーに注力しており、インドのドローンエコシステムの支援、生産の拡大、およびソリューションの革新を目指しています。こうした進歩により、大規模な火災や緊急対応任務において、空中監視時間の延長、ダウンタイムの短縮、効率の向上が図られています。
消防用ドローン市場のセグメンテーション:
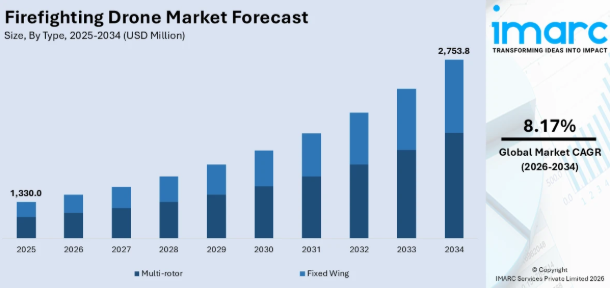
IMARC Groupは、世界の消防用ドローン市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、サイズ、推進方式、用途に基づいて分類されています。
タイプ別分析:2025年には、マルチローターが最大のタイプとなり、市場の約64.3%を占めています。マルチローター型ドローンは、その優れた機動性、安定性、および複雑な火災現場での展開の容易さから、消防用ドローン市場を支配しています。これらのドローンは、その場でホバリングしたり、狭い空間を飛行したりできるほか、熱画像やAIを活用した分析機能により、リアルタイムの空中監視を行うことが可能です。その汎用性の高さから、都市部の消火活動、捜索救助活動、および危険区域の監視に最適です。積載能力、バッテリー効率、自律航行技術の進歩により、その有効性はさらに高まっており、市場における主要なタイプとしての地位を確固たるものにしています。
- 固定翼
- マルチローター
サイズ別分析:2025年には、マイクロドローンが市場シェアの約75.8%を占め、市場をリードすると見込まれています。マイクロドローンは、そのコンパクトなサイズ、機動力、そして危険な環境下での狭い空間を航行できる能力により、消防用ドローン市場を牽引しています。これらのドローンは、燃えている建物、トンネル、倒壊した建造物などの閉鎖空間において、リアルタイムの熱画像と状況認識を提供します。その軽量設計により迅速な展開が可能となり、捜索救助活動や消防士の安全確保に貢献しています。AI、バッテリー効率、自律航法の進歩によりその能力はさらに向上しており、マイクロドローンは現代の消防活動や緊急対応において不可欠なツールとなっています。
- マイクロドローン
- マクロドローン
推進方式別分析:2025年には、電気モーターが市場シェアの約64.1%を占め、市場をリードすると見込まれています。電気モーター駆動のドローンは、その効率性、メンテナンスコストの低さ、そして環境に優しい運用により、消防用ドローン市場を牽引しています。これらのドローンは、静粛性に優れ、先進的なバッテリー技術により長時間の飛行が可能で、緊急事態における機動性も向上しています。電気モーターは精密な制御を可能にするため、都市部や屋内での消防活動に最適です。バッテリー容量の向上、軽量素材の採用、AIを活用した飛行最適化の進展により、その運用効率はさらに高まっています。持続可能なドローン技術への投資拡大により、世界中で電気モーター駆動の消防用ドローンの導入が引き続き促進されています。
- 電気モーター
- 太陽光発電
- ピストンエンジン
用途別分析:
- 現場監視
- 捜索・救助
- 火災・災害後の状況評価
- 消火活動
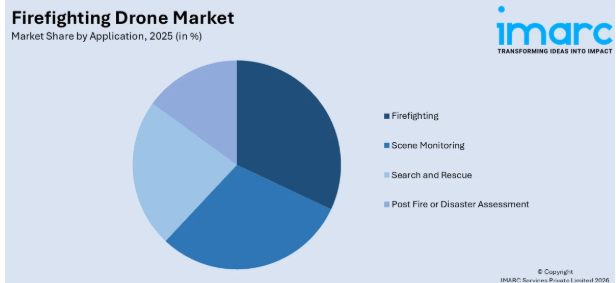
2025年には、消火活動が市場シェアの約32.4%を占め、市場を牽引すると見込まれています。山火事の発生件数の増加、都市部の火災リスクの高まり、および高度な空中監視の必要性から、消火活動は引き続き消防用ドローン市場における主要な用途となっています。熱画像、AIを活用した分析、自律航法機能を備えたドローンは、状況認識能力を高め、対応時間の短縮と消防士の安全性の向上を実現します。難燃性ペイロードの搭載や捜索・救助活動の支援が可能であることも、その導入をさらに後押ししています。バッテリー寿命、リアルタイムデータ伝送、スウォームドローン技術における技術的進歩が、世界的に消防用ドローンの需要を牽引し続けています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、北米は34.0%を超える最大の市場シェアを占めました。北米は、山火事の発生件数の増加、政府による強力な資金援助、およびドローン技術の進歩により、消防用ドローン市場で最大のシェアを占めています。消防署や緊急対応機関は、空中監視、熱画像撮影、および自律的な消火活動のために、ドローンを急速に導入しています。消防分野における無人航空機システム(UAS)に対する規制上の支援に加え、AI搭載ドローンや長航続型バッテリーソリューションへの投資が、市場の成長を牽引しています。主要なドローンメーカーや技術革新企業の存在が、この分野における北米の優位性をさらに強めています。
地域別の主なポイント:
米国の消防用ドローン市場分析
2025年、米国は北米の消防用ドローン市場の88.20%以上を占めました。米国の消防用ドローン市場は、いくつかの主要な要因によって牽引されています。バッテリー寿命の延長、熱画像技術の向上、高度なナビゲーションシステムなど、ドローン技術の進歩により、緊急事態におけるドローンの効率と有効性が大幅に向上しました。気候変動によって悪化する山火事の頻度と深刻度の増大は、火災を効果的に監視・鎮火するためのドローンといった先進的なツールの必要性をさらに浮き彫りにしています。また、米国国立公園局によると、米国における山火事の約85%は毎年人為的な原因によるものです。政府の取り組みや支援的な政策により、消火活動におけるドローンの導入はさらに促進されています。これに加え、費用対効果の高い消火ソリューションへの需要の高まりが、従来の方法に代わるより手頃な選択肢として、ドローンの導入を後押ししています。ドローンがリアルタイムのデータを収集し、既存の緊急対応システムと連携できる能力は、消火活動における状況認識と意思決定を向上させています。さらに、災害管理への投資の増加や、公共の安全確保における航空監視への需要の高まりも、業界の拡大に大きく寄与しています。これらの要因が相まって、米国における消防用ドローン市場の成長に向けた堅調な環境が醸成されています。
アジア太平洋地域の消防用ドローン市場分析
アジア太平洋地域の消防用ドローン市場は、同地域の急速な都市化と工業化により拡大しています。これに伴い、農村部および都市部双方において火災のリスクが高まっています。最近の業界レポートによると、2024年にはアジアの総人口の52.9%が都市部に居住しており、これは約2,545,230,547人に相当します。人口密度の高い都市や大規模な工業地帯が存在するため、潜在的な危険を軽減するための効率的な消防技術へのニーズが高まっています。ドローンは、迅速な展開や、高層ビルや遠隔地など、アクセスが困難な場所への到達が可能であるという点で、こうした状況において独自の利点を提供します。さらに、アジア太平洋地域全体でスマートシティ構想への投資が増加していることが、消防を含む公共の安全分野へのドローン技術の導入を後押ししています。また、消防目的での無人航空機(UAV)の利用を奨励する規制枠組みの改善も、同地域におけるドローンの普及を促進しています。
欧州の消防用ドローン市場分析
欧州の消防用ドローン市場は、高度な消防ソリューションへのニーズの高まりを浮き彫りにするいくつかの要因によって牽引されています。最も重要な推進要因の一つは、気候変動に拍車がかかり、地域全体で山火事の発生頻度と激しさが増していることです。欧州委員会によると、2023年には欧州で山火事により約50万ヘクタールの土地が焼失し、これはEU史上4番目に広い焼失面積となりました。しかし、2017年の120万ヘクタールと比較すると、2023年の焼失面積は58%減少しました。この状況を受け、各国政府や消防機関は、緊急対応能力を強化するための革新的な技術の導入を急いでいます。ドローンは、空中監視やリアルタイムデータの提供が可能であるため、火災の延焼状況の監視、被害状況の評価、地上部隊への誘導など、消火活動を支援する手段としてますます活用されています。飛行時間の延長、熱画像技術の向上、自律航法システムの強化といったドローンの技術的進歩により、過酷な環境下での有効性がさらに高まっています。さらに、特にヘリコプターや地上車両といった従来の方法と比較した場合、ドローンの費用対効果の高さは、予算の制約下で活動する消防機関にとって魅力的な解決策となっています。欧州連合(EU)も、災害対応の改善を目的とした規制や資金援助プログラムを通じて支援を行うなど、ドローンの利用促進に重要な役割を果たしてきました。
ラテンアメリカの消防用ドローン市場分析
ラテンアメリカの消防用ドローン市場は成長を続けており、その主な要因は、特に広大な森林が危機にさらされているブラジルなどの国々における山火事の発生頻度の増加です。レインフォレスト財団によると、2024年にはブラジルのアマゾン熱帯雨林で計140,346件の火災が発生し、2023年と比較して42.3%の増加を記録しました。さらに、2024年には4,420万エーカーが焼失し、前年と比較して約66%の増加となりました。ドローンは、遠隔地での火災の監視や管理に効果的な解決策を提供し、リアルタイムのデータや空中監視を可能にするため、その普及が加速しています。さらに、気候変動や森林伐採への懸念から、環境に配慮した消火方法への需要が高まっていることも、従来の方法に比べて環境への影響を最小限に抑えられるドローンの利用を後押ししています。
中東・アフリカの消防用ドローン市場分析
中東・アフリカの消防用ドローン市場は、乾燥した高温環境下での火災対策に向けた革新的なソリューションへのニーズの高まりにより、着実に拡大しています。この地域の多くの国では、限られた資源や険しい地形のため、大規模な火災の管理に課題を抱えています。ドローンは、空中監視、迅速な展開、そして過酷な環境下での航行を可能にすることで、汎用性の高いソリューションを提供します。さらに、同地域における先端技術やスマートシティ構想への投資拡大が、消防活動におけるドローンの導入を後押ししています。IMARC Groupによると、中東のスマートシティ市場規模は、2025年から2033年にかけて年平均成長率(CAGR)22.82%で拡大すると予測されています。安全性や環境への影響に対する懸念が高まる中、ドローンは従来の消防手法に代わる、より安全で環境に優しい選択肢となっています。
競争環境:
消防用ドローン市場は競争が激しく、各社はイノベーション、高度なペイロードシステム、AIを活用した自動化に注力しています。メーカー各社は、消防活動の効率を高めるため、熱画像、リアルタイムデータ分析、自律航行機能を統合しています。ドローン開発企業、緊急対応機関、テクノロジー企業間の提携が、製品の進歩を牽引しています。市場では、長航続型バッテリーソリューション、AIを活用した飛行制御、スウォームドローン技術への投資が増加しています。規制当局の認可や政府からの資金援助により、競争はさらに激化しています。各社は、積載能力の向上、状況認識能力の強化、都市部や山火事の消火活動向けにカスタマイズされたドローンソリューションを通じて差別化を図り、市場での存在感を高めています。
本レポートでは、消防用ドローン市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Aerialtronics DV B.V.
- AeroVironment Inc.
- BSS Holland B.V.
- Draganfly Inc.
- Drone Amplified
- DSLRPros
- Flyability SA
- MMC-UAV
- Skydio Inc.
- SZ DJI Technology Co. Ltd.
最新ニュースと動向:
2025年1月:AI駆動型ドローンの有力メーカーであるData Blanket社は、優れた性能で知られる先進的なリチウム金属(Li-Metal)およびリチウムイオン(Li-ion)電池の開発・製造におけるリーダー企業であるSES AI Corporationに対し、大規模な調達依頼を行いました。これらの電池は、国境管理や森林火災管理に使用されるAI搭載ドローンの機能向上を目的としています。
2024年9月: テレダイン・FLIR社は、クイックコネクト式の二重放射測定サーマルセンサーなど、さまざまな革新的な機能を備えたSIRASドローンの期間限定キャンペーンを発表しました。2024年末まで、消防署や警察などの緊急対応機関は、1台あたり6,995米ドルという大幅な割引価格(28%を超える割引率)で購入することができます。
2024年9月:エルドラド郡消防局は、消火活動にドローンを導入することを目的とした新たな無人航空機システム(UAS)プログラムを開始しました。これらのドローンは、遠隔地で救助を必要とする人々の位置特定を支援するほか、火災の正確な位置の特定が困難な場合、山火事の消火活動にも投入されます。現在、この地域の消火活動において、これらのドローンが運用されています。
2024年8月: 英国を拠点とする自律型貨物ドローンメーカーのWindracers社は、ランカシャー消防救助局が山火事予防策として、同社の最新型「Ultra UAV」ドローンの試験を実施したと最近報告しました。シェフィールド大学が開発したAI技術を搭載したこれらのドローンは、熱画像および可視画像データを活用して火災を検知・評価し、現場の消防隊員に重要な情報を提供します。この実地調査は、革新的かつ費用対効果の高い早期介入戦略を模索することを目的としています。
2024年4月: 消防用ドローン技術の主要企業である「ドローン・アンプリファイド(Drone Amplified)」は、先進的な無人航空機システム(UAS)のメーカーとして定評のある「インスパイアード・フライト・テクノロジーズ(IFT)」と提携しました。この提携により、インスパイアード・フライトのドローンシステムに、ドローン・アンプリファイドの最先端の空中点火技術「IGNIS 2」を統合することが可能となり、運用効率の向上とコスト削減が図られます。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界の消防用ドローン市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界の消防用ドローン市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の消防用ドローン市場 – タイプ別内訳
6.1 固定翼
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 マルチローター
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 タイプ別魅力的な投資提案
7 世界の消防用ドローン市場 – サイズ別内訳
7.1 マイクロドローン
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 マクロドローン
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 サイズ別に見る魅力的な投資機会
8 世界の消防用ドローン市場 – 推進方式別内訳
8.1 電気モーター
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 太陽光発電式
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 ピストンエンジン
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 推進方式別における魅力的な投資提案
9 世界の消防用ドローン市場 – 用途別内訳
9.1 現場監視
9.1.1 概要
9.1.2 過去および現在の市場動向(2020年~2025年)
9.1.3 市場セグメンテーション
9.1.4 市場予測(2026年~2034年)
9.2 捜索・救助
9.2.1 概要
9.2.2 過去および現在の市場動向(2020年~2025年)
9.2.3 市場セグメンテーション
9.2.4 市場予測(2026年~2034年)
9.3 火災・災害後の評価
9.3.1 概要
9.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3 市場セグメンテーション
9.3.4 市場予測(2026年~2034年)
9.4 消防
9.4.1 概要
9.4.2 過去および現在の市場動向(2020年~2025年)
9.4.3 市場セグメンテーション
9.4.4 市場予測(2026年~2034年)
9.5 用途別における魅力的な投資提案
10 世界の消防用ドローン市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場の推進要因
10.1.1.2 過去および現在の市場動向(2020年~2025年)
10.1.1.3 タイプ別市場内訳
10.1.1.4 サイズ別市場内訳
10.1.1.5 推進方式別市場内訳
10.1.1.6 用途別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測(2026年~2034年)
10.1.2 カナダ
10.1.2.1 市場の推進要因
10.1.2.2 過去および現在の市場動向(2020年~2025年)
10.1.2.3 タイプ別市場内訳
10.1.2.4 サイズ別市場内訳
10.1.2.5 推進方式別市場内訳
10.1.2.6 用途別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測(2026年~2034年)
10.2 欧州
10.2.1 ドイツ
10.2.1.1 市場の推進要因
10.2.1.2 過去および現在の市場動向(2020年~2025年)
10.2.1.3 タイプ別市場内訳
10.2.1.4 サイズ別市場内訳
10.2.1.5 推進方式別市場内訳
10.2.1.6 用途別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測(2026年~2034年)
10.2.2 フランス
10.2.2.1 市場の推進要因
10.2.2.2 過去および現在の市場動向(2020年~2025年)
10.2.2.3 タイプ別市場内訳
10.2.2.4 サイズ別市場内訳
10.2.2.5 推進方式別市場内訳
10.2.2.6 用途別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測(2026年~2034年)
10.2.3 英国
10.2.3.1 市場の推進要因
10.2.3.2 過去および現在の市場動向(2020年~2025年)
10.2.3.3 タイプ別市場内訳
10.2.3.4 サイズ別市場内訳
10.2.3.5 推進方式別市場内訳
10.2.3.6 用途別市場内訳
10.2.3.7 主要企業
10.2.3.8 市場予測(2026年~2034年)
10.2.4 イタリア
10.2.4.1 市場の推進要因
10.2.4.2 過去および現在の市場動向(2020年~2025年)
10.2.4.3 タイプ別市場内訳
10.2.4.4 サイズ別市場内訳
10.2.4.5 推進方式別市場内訳
10.2.4.6 用途別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測(2026年~2034年)
10.2.5 スペイン
10.2.5.1 市場の推進要因
10.2.5.2 過去および現在の市場動向(2020年~2025年)
10.2.5.3 タイプ別市場内訳
10.2.5.4 サイズ別市場内訳
10.2.5.5 推進方式別市場内訳
10.2.5.6 用途別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測(2026年~2034年)
10.2.6 その他
10.2.6.1 過去および現在の市場動向(2020年~2025年)
10.2.6.2 市場予測(2026年~2034年)
10.3 アジア太平洋地域
10.3.1 中国
10.3.1.1 市場の推進要因
10.3.1.2 過去および現在の市場動向(2020年~2025年)
10.3.1.3 タイプ別市場内訳
10.3.1.4 サイズ別市場内訳
10.3.1.5 推進方式別市場内訳
10.3.1.6 用途別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測(2026年~2034年)
10.3.2 日本
10.3.2.1 市場の推進要因
10.3.2.2 過去および現在の市場動向(2020年~2025年)
10.3.2.3 タイプ別市場内訳
10.3.2.4 サイズ別市場内訳
10.3.2.5 推進方式別市場内訳
10.3.2.6 用途別市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測(2026年~2034年)
10.3.3 インド
10.3.3.1 市場の推進要因
10.3.3.2 過去および現在の市場動向(2020年~2025年)
10.3.3.3 タイプ別市場内訳
10.3.3.4 サイズ別市場内訳
10.3.3.5 推進方式別市場内訳
10.3.3.6 用途別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測(2026年~2034年)
10.3.4 韓国
10.3.4.1 市場の推進要因
10.3.4.2 過去および現在の市場動向(2020年~2025年)
10.3.4.3 タイプ別市場内訳
10.3.4.4 サイズ別市場内訳
10.3.4.5 推進方式別市場内訳
10.3.4.6 用途別市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測(2026年~2034年)
10.3.5 オーストラリア
10.3.5.1 市場の推進要因
10.3.5.2 過去および現在の市場動向(2020年~2025年)
10.3.5.3 タイプ別市場内訳
10.3.5.4 サイズ別市場内訳
10.3.5.5 推進方式別市場内訳
10.3.5.6 用途別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測(2026年~2034年)
10.3.6 インドネシア
10.3.6.1 市場の推進要因
10.3.6.2 過去および現在の市場動向(2020年~2025年)
10.3.6.3 タイプ別市場内訳
10.3.6.4 サイズ別市場内訳
10.3.6.5 推進方式別市場内訳
10.3.6.6 用途別市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測(2026年~2034年)
10.3.7 その他
10.3.7.1 過去および現在の市場動向(2020年~2025年)
10.3.7.2 市場予測(2026年~2034年)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の推進要因
10.4.1.2 過去および現在の市場動向(2020年~2025年)
10.4.1.3 タイプ別市場内訳
10.4.1.4 サイズ別市場内訳
10.4.1.5 推進方式別市場内訳
10.4.1.6 用途別市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測(2026年~2034年)
10.4.2 メキシコ
10.4.2.1 市場の推進要因
10.4.2.2 過去および現在の市場動向(2020年~2025年)
10.4.2.3 タイプ別市場内訳
10.4.2.4 サイズ別市場内訳
10.4.2.5 推進方式別の市場内訳
10.4.2.6 用途別の市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測(2026年~2034年)
10.4.3 その他
10.4.3.1 過去および現在の市場動向(2020年~2025年)
10.4.3.2 市場予測(2026年~2034年)
10.5 中東およびアフリカ
10.5.1 市場の推進要因
10.5.2 過去および現在の市場動向(2020年~2025年)
10.5.3 タイプ別市場内訳
10.5.4 サイズ別市場内訳
10.5.5 推進方式別市場内訳
10.5.6 用途別市場内訳
10.5.7 国別市場内訳
10.5.8 主要企業
10.5.9 市場予測(2026年~2034年)
10.6 地域別の魅力的な投資提案
11 世界の消防用ドローン市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要企業別の市場シェア
11.4 市場における各企業のポジショニング
11.5 成功を収めている主要戦略
11.6 競争ダッシュボード
11.7 企業評価クアドラント
12 主要企業のプロフィール
12.1 Aerialtronics DV B.V.
12.1 事業概要
12.1.2 提供サービス
12.1.3 事業戦略
12.1.4 SWOT分析
12.1.5 主なニュースおよびイベント
12.2 AeroVironment Inc.
12.2.1 事業概要
12.2.2 提供サービス
12.2.3 事業戦略
12.2.4 財務状況
12.2.5 SWOT分析
12.2.6 主なニュースおよび出来事
12.3 BSS Holland B.V.
12.3.1 事業概要
12.3.2 提供サービス
12.3.3 事業戦略
12.3.4 SWOT分析
12.3.5 主なニュースおよび出来事
12.4 Draganfly Inc.
12.4.1 事業概要
12.4.2 提供サービス
12.4.3 事業戦略
12.4.4 財務状況
12.4.5 SWOT分析
12.4.6 主なニュースおよびイベント
12.5 Drone Amplified
12.5.1 事業概要
12.5.2 提供サービス
12.5.3 事業戦略
12.5.4 SWOT分析
12.5.5 主なニュースと出来事
12.6 DSLRPros
12.6.1 事業概要
12.6.2 提供サービス
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主なニュースと出来事
12.7 Flyability SA
12.7.1 事業概要
12.7.2 提供サービス
12.7.3 事業戦略
12.7.4 SWOT分析
12.7.5 主なニュースおよびイベント
12.8 MMC-UAV
12.8.1 事業概要
12.8.2 提供サービス
12.8.3 事業戦略
12.8.4 SWOT分析
12.8.5 主なニュースおよびイベント
12.9 Skydio Inc.
12.9.1 事業概要
12.9.2 提供サービス
12.9.3 事業戦略
12.9.4 SWOT分析
12.9.5 主なニュースおよびイベント
12.10 SZ DJI Technology Co. Ltd.
12.10.1 事業概要
12.10.2 提供サービス
12.10.3 事業戦略
12.10.4 SWOT分析
12.10.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されています。
13 世界の消防用ドローン市場 – 業界分析
13.1 推進要因、制約要因、および機会
13.1.1 概要
13.1.2 推進要因
13.1.3 制約要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
13.2.4 競争の激しさ
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録









