ロボットアーム市場の概要
市場の概要
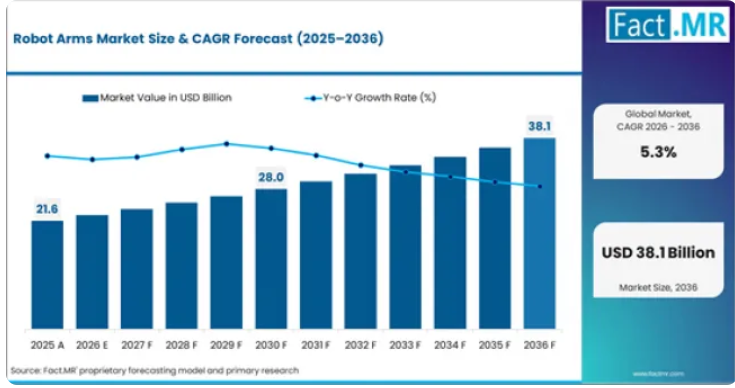
- 2025年、世界のロボットアーム市場規模は約227億4,000万米ドルと評価されました。
- 同市場は2026年に227億4,000万米ドルに達すると推定されており、2036年までに401億4,000万米ドルに達すると予測されています。
- ロボットアーム市場は、予測期間中に年平均成長率(CAGR)5.3%で拡大すると見込まれています。
- 2026年から2036年の間に、この市場は161.9億米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
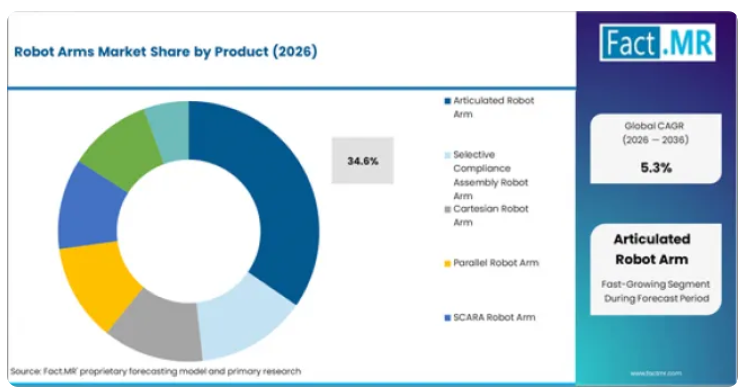
- 2026年には、多関節ロボットアームが製品セグメントシェアの34.6%を占める見込みです。
- 予測期間中、米国(6.0%)とメキシコ(5.7%)が主要な成長市場となります。
需要と成長の推進要因
- 自動車生産ラインの自動化は依然として最大の需要源であり、ロボットアームは車体溶接、塗装、部品組立、品質検査の各工程に導入されています。
- 東アジアおよび東南アジアにおける電子機器製造の拡大により、PCB組立、はんだ付け、および試験向けの、高精度なスカラ(SCARA)およびデカルト型ロボットアームへの需要が生まれています。
- 中小規模の製造現場における協働ロボットアームの採用拡大により、対象市場は従来の重工業用途を超えて広がっています。
- マシンビジョン、力センシング、およびAIベースの品質管理がロボットアームシステムに統合される傾向が強まっており、これにより自動化可能な作業の範囲が拡大し、欠陥検出率が向上しています。
- 欧州、北米、および日本の製造業における労働力不足の圧力が、ロボットアーム調達に向けた設備投資の承認サイクルを短縮させています。
製品およびセグメント別見通し
- 多関節ロボットアームは、多軸の柔軟性と、溶接、組立、塗装、マテリアルハンドリングといった幅広い用途への適用可能性に支えられ、2026年には製品セグメントの34.6%を占める見込みです。
- 2026年には、マテリアルハンドリングがアプリケーションセグメントの31.9%を占めると見込まれており、これは製造および物流業務において最も一般的な自動化作業としての役割を反映したものです。
- 中荷重ロボットアームは、積載能力セグメントの37.4%を占めており、自動車、エレクトロニクス、および一般産業にわたる最も多くの製造用途の要件を満たしています。
主なセグメンテーションは以下の通りです:
- 製品タイプ:関節式ロボットアーム、スカラロボットアーム、デカルト式ロボットアーム、デルタロボットアーム、協働ロボットアーム
- 用途:資材搬送、組立作業、溶接・加工、塗装・コーティング、検査・試験
- 最終用途:自動車産業、エレクトロニクス産業、工業製造、食品・飲料、物流・倉庫
- これらのシステムにより、以下のことが可能になります:
- 溶接、組立、塗装、および機械の操作作業における、多軸の自動操作
- 高サイクル条件下でも再現性の高い精度で、精密なマテリアルハンドリングおよび部品の配置
- 混流生産や迅速な工程切り替えに対応する、柔軟な生産ライン構成
地域別および競争環境の見通し
北米では引き続き堅調な需要が見込まれており、米国は年平均成長率(CAGR)6.0%を記録しています。これは、自動車産業の国内回帰投資、電子機器製造の拡大、および物流自動化の導入を反映したものです。欧州は安定した成長を見せており、ドイツが5.4%で牽引役となっています。これは、自動車OEMの自動化投資や「インダストリー4.0」統合プログラムに支えられたものです。
アジア太平洋地域は導入台数において依然として最大の地域市場であり、日本、中国、韓国は、製造従事者1人あたりのロボット密度が世界で最も高い水準となっています。
主要企業には、ABB、ファナック、安川電機、KUKA、川崎重工業、三菱電機、デンソー、エプソンロボッツ、ユニバーサル・ロボッツ、ストーブリなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「ロボットアーム市場は、従来の自動車業界という中核分野を超えて、構造的な拡大を遂げています。協働ロボットアームやAIを活用したビジョンシステムにより、これまで導入コストやプログラミングの複雑さを理由に導入を躊躇していた業界でも、製造自動化が可能になりつつあります。競争の焦点は、導入時間を短縮し、プログラミングインターフェースを簡素化し、モジュール式の可搬重量および可動範囲の構成を提供するプラットフォームへと移行しています。調達決定を獲得しているのは、より迅速な試運転、より容易なオペレーター研修、そして統合の総コストを削減するソフトウェア・エコシステムを提供する企業です。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 電気自動車プラットフォームに向けた自動車生産ラインの再構築は、組立プロセス、部品重量、およびセル構成の変化に伴い、新たなロボットアームの調達サイクルを生み出しています。
- 電子機器の小型化や精密組立の要件により、サブミリメートル単位の繰り返し精度を持つ高速SCARAロボットアームやデルタロボットアームへの需要が高まっています。
- 安全システムを統合した協働ロボットアームにより、人間のオペレーターとロボットが隣接して、あるいは順次作業を行う共有作業スペースでの導入が可能になっています。
主要な市場の制約
- プログラミングの複雑さや統合コストにより、社内に自動化の専門知識を持たない、あるいは有資格のシステムインテグレーターへのアクセスがない中小メーカーでの導入が制限されています。
- 航空宇宙、医療機器、製薬製造分野における仕様策定および認定サイクルの長期化が、これらの業界における新しいロボットアームの導入ペースを鈍らせています。
- サーボモーター、ハーモニックドライブ、エンコーダーなどの精密部品におけるサプライチェーンの集中化により、需要が高まる時期にはリードタイムの不安定さが生じます。
主な機会分野
- 電気自動車(EV)生産ラインの再構築により、バッテリーモジュール組立、モーター取り付け、ホワイトボディ溶接の各工程において、ロボットアームの複数年にわたる更新・拡張サイクルが生まれています。
- 食品加工および医薬品取り扱い分野は、まだ浸透率が低い業界であり、ウォッシュダウン対応の衛生設計ロボットアームが、新たな自動化予算を獲得できる可能性があります。
- ドラッグ&ドロップによるプログラミングやシミュレーションベースの試運転をサポートするソフトウェア定義型ロボットプラットフォームは、初めてロボットを導入する企業にとっての統合障壁を低減しています。
ロボットアーム市場のセグメント別分析
- 多関節ロボットアームは、最も幅広い製造作業に対応する多軸の柔軟性を背景に、2026年には製品セグメントの34.6%を占める見込みです。
- マテリアルハンドリングは、工場環境において最も一般的な自動化作業であるという位置付けを反映し、アプリケーションセグメントの31.9%を占めています。
- 自動車産業は、車体組立、溶接、塗装、および部品ハンドリングへの持続的な投資に牽引され、エンドユースセグメントの35.8%を占めています。
ロボットアーム市場は、製品タイプ、用途、最終用途、技術、および可搬重量によって区分されています。多関節アームは、溶接、塗装、組立、ハンドリングにわたる汎用性の高さから、市場をリードしています。協働ロボットアームは、使いやすさの向上や安全認証の拡大により適用可能な用途が広がっていることから、最も急成長しているサブカテゴリーとなっています。
ロボットアーム市場を支配しているのはどの製品タイプセグメントでしょうか?
2026年には、多関節ロボットアームが製品セグメントの34.6%を占める見込みです。この主導的な地位は、アーク溶接やスポット溶接から、スプレー塗装、機械の自動供給、部品の搬送に至るまで、極めて幅広い製造作業への展開を可能にする多軸の可動範囲を反映しています。導入台数では6軸構成が主流であり、より高い可搬重量を持つ機種は、自動車産業や金属加工分野の用途に集中しています。
また、多関節アームは、溶接トーチ、グリッパー、ビジョンシステム、力センサーなど、互換性のある周辺機器の最大規模のエコシステムという利点も有しています。こうした周辺機器の幅広い選択肢により、統合リスクが低減され、エンドユーザーはユニット全体を交換することなく、周辺機器を交換するだけで、異なる作業にアームを転用することが可能になります。
ロボットアーム市場を支配しているのはどの最終用途セグメントか?
2026年には、自動車産業が用途別セグメントの35.8%を占める見込みです。需要は、車両生産ラインにおけるホワイトボディの溶接、塗装、部品組立、および品質検査ステーションに集中しています。電気自動車(EV)プラットフォームの生産ライン再構築に伴い、バッテリーモジュールの組立やモーターの取り付けといった新たなハンドリングや接合要件が導入されることで、追加の調達需要が生まれています。
自動車セグメントでは、モデルチェンジのサイクルを通じて需要が維持されており、生産ラインの再構築には、ロボットアームの交換や再構成が含まれることがよくあります。混合モデルやマルチプラットフォームの生産ラインにより生産の複雑さが増すにつれ、柔軟な製造を実現する上でロボットアームが果たす役割は拡大しています。
ロボットアーム市場の次の成長段階を形作っている製品トレンドは何か?
協働ロボットアームは、現時点では最大の製品カテゴリーではありませんが、導入範囲の広さという点では最も急速に拡大しているセグメントです。当初は低可搬重量・低速の作業に限定されていましたが、現在では最大25kgの可搬重量と、軽量産業用ロボットアームに迫る速度を実現しています。内蔵のトルクセンサーと安全規格に準拠した監視機能により、物理的なバリアなしに作業員と並行して稼働することが可能です。
この拡大を牽引しているのは、導入の容易さです。グラフィカルなプログラミングインターフェース、デモンストレーションによるティーチング機能、および安全認証を標準装備した協働ロボットアームは、システム統合にかかる時間を短縮し、初めてロボットを導入する企業にとっての専門知識のハードルを下げます。このアクセスのしやすさにより、従来は従来の産業用ロボットアームの導入にかかるコストや複雑さを正当化できなかった中小規模の製造業者からも需要が生まれています。
主要市場における地域別見通し
- 米国は6.0%の成長率を示しており、自動車産業の国内回帰、EV生産に向けた設備更新、および電子機器製造への投資が、ロボットアームの持続的な調達を支えています。
- ドイツは5.4%の成長率を示しており、自動車OEMの自動化近代化や、「インダストリー4.0」の枠組み下で中規模製造業における協働型アームの導入拡大が後押しとなっています。
- アジア太平洋地域では、日本、韓国、中国における造船および電子機器製造が、同地域を世界最大の導入台数と最高のロボット密度を誇る市場として維持しています。
米国におけるロボットアームの導入動向
自動車および電子機器製造の国内回帰(リショアリング)の規模拡大により、多関節ロボットアームや協働ロボットアームの調達サイクルは数年単位となっています。「CHIPS法」および「IRA(インフレ抑制法)」の規定により、高密度なロボットアームの導入を必要とする国内の半導体、バッテリー、およびEV組立施設へ資本が誘導されています。既存の自動車工場における導入済み設備の更新や生産能力の拡大も、調達量をさらに下支えしています。
- 国内組立工場におけるEV生産ラインの再構築は、バッテリーモジュールの取り扱いおよびモーターの取り付けに向けたロボットアームの需要をさらに生み出しています。
- CHIPS法に関連する半導体製造への投資は、クリーンルーム対応のSCARA型およびデカルト型ロボットアームへの需要を生み出しています。
メキシコにおけるロボットアーム市場の機会分析
需要は、自動車および電子機器製造におけるニアショアリング投資によって形成されており、世界のOEM各社がメキシコ北部および中部全域で生産能力を確立・拡大しています。労働者1人あたりのロボットアーム密度は依然として先進国の平均を下回っており、導入拡大には大きな余地があります。自動車の車体溶接、部品組立、および梱包作業が主な導入分野となっています。
- 北部国境沿いにおける自動車OEMの施設拡張により、多関節型および溶接専用ロボットアームへの需要が維持されています。
- 電子機器の受託製造の成長に伴い、精密組立用の高速SCARAアームおよびデルタアームの調達が促進されています。
ドイツのロボットアーム市場評価
製造従事者1人あたりのロボット密度において、導入台数は世界最高水準に位置しており、新規設備投資よりも、更新や近代化のサイクルが調達に占める割合が大きくなっています。自動車OEMおよびそのティア1サプライヤーが需要の大部分を占めており、インダストリー4.0の統合資金やデジタルツインの試運転ツールに支えられ、中小企業における協働型ロボットアームの導入が拡大しています。
- 電気自動車(EV)プラットフォームに向けた自動車生産ラインの近代化により、再構成された溶接・組立用ロボットアームへの需要が持続しています。
- DIN/EU CE安全認証要件により、コンプライアンスの証明とライフサイクルサポートが確立されたOEMシステムへの調達傾向が強まっています。
競合ベンチマークと企業のポジショニング
企業別ロボットアーム市場分析
- ABB、ファナック、安川電機、およびKUKAは、幅広い可搬重量範囲、豊富なアプリケーションライブラリ、そして自動車、エレクトロニクス、一般製造業を網羅するグローバルなサービスネットワークに支えられ、最も強固な地位を確立しています。
- 川崎重工業、三菱電機、およびデンソーは、特定の用途層や可搬重量範囲において競合しており、中荷重ハンドリング、電子機器組立、およびコンパクトなアーム構成に強みを持っています。
- ユニバーサル・ロボッツ、斗山ロボティクス、JAKAロボティクスは、簡素化されたプログラミング、低価格、迅速な導入期間を通じて、協働ロボット分野でシェアを拡大しています。
競争環境は、導入台数の大部分を占める少数のグローバルOEMに集中しています。ABB、ファナック、安川電機、KUKAは、可搬重量、リーチ、アプリケーションの種類というあらゆる側面で競合しています。これらの企業は、仮想試運転を加速し、自律運転機能を拡張するために、NVIDIAのシミュレーションフレームワークやAI推論モジュールを自社のプラットフォームに統合しています。
協働ロボット市場での競争は激化しており、ユニバーサル・ロボティクスは、ドゥサン・ロボティクス、JAKA、および中国からの新規参入企業に対し、市場リーダーの座を守り抜こうとしています。コボット分野における競争上の差別化は、ハードウェアの仕様のみではなく、プログラミングの容易さ、導入の速さ、およびアプリケーションのエコシステムに大きく依存しています。
ロボットアーム市場の主要企業
- ABB、ファナック、安川電機、およびKUKAは、幅広い製品ポートフォリオ、自動車OEMとのパートナーシップ、そして拡大するAIおよびシミュレーション統合能力に支えられた、世界をリードする主要企業です。
- 川崎重工業、三菱電機、デンソー、エプソンロボティクス、ユニバーサル・ロボティクス、およびスタウブリは、特定のセグメント、用途、および地域において強固な地位を築いています。
最近の業界動向
- ABBロボティクス、ソフトバンクによる買収、ロボティクス部門の移管(2025年):ソフトバンクグループは、53億7500万米ドルの評価額でABBのロボティクス事業部門全体の買収を完了しました。ABBは、この取引に先立ち、ロボティクス部門を新設された持株会社に移管しました。
- ファナック、ABB、KUKA、安川電機、NVIDIAとの統合、物理AIの導入(2026年3月):ロボットアームの主要4社は、NVIDIA OmniverseライブラリおよびIsaacシミュレーションフレームワークを自社の制御システムに統合することを発表しました。これにより、仮想生産ラインの検証やAIを活用した経路最適化が可能となります。
- 安川電機、新製品発表、MOTOMAN-GP10およびサーボシリーズ(2025年): 安川電機は、ロボットアーム「MOTOMAN-GP10」を発売し、サーボドライブシリーズ「Sigma-X」を刷新しました。これにより、次世代の製造自動化アプリケーションに向けた精度とデジタル接続性が向上しました。
- ロックウェル・オートメーション、技術統合、Unified Robot Control(2025年):ロックウェル・オートメーションは、Unified Robot Controlプラットフォームを拡張し、専用のロボットコントローラを必要とせず、単一のLogixコントローラ環境を通じてサードパーティ製ロボットアームを直接制御できるようにしました。
ロボットアーム市場を牽引する主要企業
- ABB
- FANUC
- Yaskawa
- KUKA
- Kawasaki
- Mitsubishi Electric
- Denso
- Epson Robots
- Universal Robots
- Staubli
ロボットアーム市場のセグメンテーション
- 製品別ロボットアーム市場:
- 多関節ロボットアーム
- 6軸ロボットアーム
- 自動車用溶接作業
- 産業用組立自動化
- 機械のチーディング用途
- 高可搬重量多関節アーム
- 重量部品のハンドリング
- 金属加工作業
- 6軸ロボットアーム
- 選択的コンプライアンス組立用ロボットアーム
- 高速組立アーム
- 電子部品組立
- 半導体パッケージング作業
- 精密マイクロ組立
- コンパクト組立アーム
- 小型部品ハンドリング
- 医療機器製造
- 高速組立アーム
- デカルト型ロボットアーム
- 直線運動デカルト型アーム
- ピック・アンド・プレース作業
- 包装ラインの自動化
- CNC工作機械へのワーク搬入
- ガントリー式デカルト型アーム
- 倉庫での資材搬送
- 産業用選別作業
- 直線運動デカルト型アーム
- パラレルロボットアーム
- デルタ型ロボットアーム
- 高速食品包装
- 軽量選別作業
- 医薬品包装
- 精密パラレルアーム
- 電子機器検査作業
- 高速組立ライン
- デルタ型ロボットアーム
- スカラロボットアーム
- 高速スカラアーム
- 電子機器組立作業
- 小型部品挿入
- 精密スカラアーム
- 医療機器組立
- バッテリー製造作業
- 高速スカラアーム
- 協働ロボットアーム
- 軽量負荷用協働アーム
- 人間支援型組立
- 実験室自動化作業
- 中負荷用協働アーム
- 柔軟な製造作業
- 倉庫ピッキング支援
- 軽量負荷用協働アーム
- 移動式ロボットアーム
- 移動式マニピュレーターアーム
- 倉庫の注文処理
- 動的な資材搬送
- デュアルアーム移動式マニピュレーター
- 複雑な組立作業
- 柔軟な産業用作業
- 移動式マニピュレーターアーム
- 多関節ロボットアーム
- 用途別に分類されたロボットアーム市場:
- 資材搬送
- ピック・アンド・プレース作業
- 倉庫仕分けシステム
- 包装ラインの搬送
- パレタイジング作業
- 物流センターの物流
- 産業用積載作業
- ピック・アンド・プレース作業
- 組立作業
- 電子機器組立
- 回路基板製造
- 部品挿入作業
- 自動車組立
- 車両部品の統合
- 内装モジュール組立
- 電子機器組立
- 溶接および加工
- アーク溶接の自動化
- 自動車ボディの溶接
- 産業用金属加工
- レーザー溶接作業
- 精密産業用接合
- 高精度溶接作業
- アーク溶接の自動化
- 梱包および仕分け
- 自動梱包システム
- 段ボール取り扱い作業
- Eコマースのフルフィルメント
- 産業用仕分けシステム
- 物流・配送センター
- 小包取り扱い自動化
- 自動梱包システム
- 検査および試験
- ビジョン検査システム
- 欠陥検出作業
- 品質保証の自動化
- 機能試験の自動化
- 電子機器の試験
- 製品検証作業
- ビジョン検査システム
- 機械の給材・取り出し
- CNC工作機械への材料供給
- 金属切削作業
- 精密製造の支援
- 射出成形機の機械操作
- プラスチック部品の取り出し
- 産業生産支援
- CNC工作機械への材料供給
- 資材搬送
- 用途別ロボットアーム市場:
- 自動車産業
- 自動車メーカー
- 組立ラインの自動化
- 溶接作業
- 自動車部品サプライヤー
- 部品製造
- 精密組立
- 自動車メーカー
- エレクトロニクス産業
- 民生用電子機器メーカー
- デバイス組立作業
- 部品実装
- 半導体メーカー
- チップパッケージング工程
- ウェーハハンドリングシステム
- 民生用電子機器メーカー
- 工業製造
- 金属加工企業
- 溶接・切断の自動化
- 重量部品の取り扱い
- プラスチック製造企業
- 射出成形工程
- 製品組立システム
- 金属加工企業
- 医療・製薬
- 医療機器メーカー
- 精密組立工程
- 無菌製造
- 製薬会社
- 包装の自動化
- 実験室の自動化
- 医療機器メーカー
- 食品・飲料業界
- 食品加工企業
- 包装自動化
- 選別作業
- 飲料メーカー
- 瓶詰めラインの自動化
- 品質検査システム
- 食品加工企業
- 自動車産業
- 技術別ロボットアーム市場:
- モーションコントロール技術
- サーボモーターシステム
- 精密アーム動作
- 多軸協調
- 力フィードバックシステム
- 人間との安全な相互作用
- 適応型負荷制御
- サーボモーターシステム
- ナビゲーション技術
- ビジョンガイド型ロボットアーム
- 物体認識システム
- リアルタイム位置決め
- センサー誘導型アーム
- 精密位置合わせシステム
- 産業用オートメーション制御
- ビジョンガイド型ロボットアーム
- AIおよびオートメーション技術
- 機械学習制御システム
- 適応型モーションプランニング
- 予測型タスク実行
- ルールベースのオートメーションシステム
- 固定ワークフロー作業
- 基本組立オートメーション
- 機械学習制御システム
- 接続技術
- IoT対応ロボットアーム
- クラウド監視システム
- 遠隔診断
- 産業用ネットワーク統合
- スマートファクトリー接続
- リアルタイムデータ交換
- IoT対応ロボットアーム
- モーションコントロール技術
- 可搬重量別ロボットアーム市場セグメント:
- 中可搬重量ロボットアーム
- 産業用組立アーム
- 包装ライン作業
- 一般的な製造作業
- フレキシブル生産アーム
- 自動車部品ハンドリング
- 倉庫自動化作業
- 産業用組立アーム
- 軽量可搬重量ロボットアーム
- マイクロ組立アーム
- 電子機器製造
- 精密医療作業
- 小型産業用アーム
- 実験室自動化
- 試験作業
- マイクロ組立アーム
- 重量可搬重量ロボットアーム
- 高可搬重量産業用アーム
- 金属加工業務
- 大型部品の取り扱い
- 高出力産業用アーム
- 造船業務
- 重量組立作業
- 高可搬重量産業用アーム
- 中可搬重量ロボットアーム
- 地域別ロボットアーム市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額($)ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)の分析(2021年~2025年)
製品別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
多関節ロボットアーム
6軸ロボットアーム
_自動車溶接作業
_産業用組立自動化
_機械搬送用途
高可搬重量多関節アーム
_重量部品の取り扱い
_金属加工作業
選択的コンプライアンス組立ロボットアーム
高速組立アーム
_電子部品組立
_半導体パッケージング作業
_精密マイクロ組立
コンパクト組立アーム
デカルト型ロボットアーム
直線運動デカルト型アーム
_ピック・アンド・プレース作業
_包装ラインの自動化
_CNC工作機械へのワーク搬入
ガントリー式デカルト型アーム
パラレルロボットアーム
デルタロボットアーム
_高速食品包装
_軽量仕分け作業
_医薬品包装
精密パラレルアーム
スカラロボットアーム
高速スカラアーム
_電子部品組立作業
_小型部品の挿入
精密スカラアーム
_医療機器の組立
協働ロボットアーム
軽量可搬重量型協働アーム
_人間支援型組立
_実験室の自動化作業
中荷重協働アーム
_柔軟な製造作業
移動型ロボットアーム
移動型マニピュレーターアーム
_倉庫における注文処理
_動的なマテリアルハンドリング
デュアルアーム移動型マニピュレーター
_複雑な組立作業
2021年から2025年までの製品別Y対Y成長トレンド分析
2026年から2036年までの製品別絶対額市場機会分析
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
資材搬送
ピック・アンド・プレース作業
_倉庫仕分けシステム
_包装ライン搬送
パレタイジング作業
_物流センターの物流
_産業用積載作業
組立作業
電子機器組立
_回路基板製造
_部品挿入作業
自動車組立
_車両部品の統合
溶接および加工
アーク溶接の自動化
_自動車ボディの溶接
_産業用金属加工
レーザー溶接作業
_精密産業用接合
梱包および仕分け
自動梱包システム
_段ボール箱の取り扱い作業
_Eコマースのフルフィルメント
産業用仕分けシステム
_物流・配送センター
検査および試験
ビジョン検査システム
_欠陥検出作業
_品質保証の自動化
機能試験の自動化
_電子機器の試験
機械の自動操作
CNC工作機械へのワーク装填
_金属切削作業
_精密製造の支援
射出成形機の自動操作
_プラスチック部品の取り出し
2021年から2025年までの用途別Y対Y成長トレンド分析
用途別絶対市場規模(米ドル)の機会分析、2026年から2036年
最終用途別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
最終用途別過去市場規模(米ドル百万)の分析、2021年から2025年
最終用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
自動車産業
自動車メーカー
_組立ラインの自動化
_溶接作業
自動車部品サプライヤー
_部品製造
_精密組立
エレクトロニクス産業
民生用電子機器メーカー
_デバイス組立工程
_部品実装
半導体メーカー
_チップパッケージング工程
産業用製造
金属加工企業
_溶接・切断の自動化
_重量部品の取り扱い
プラスチック製造企業
_射出成形工程
医療・製薬業界
医療機器メーカー
_精密組立工程
_無菌製造
製薬会社
_包装自動化
食品・飲料業界
食品加工会社
_包装自動化
_選別工程
飲料メーカー
_瓶詰めラインの自動化
最終用途別前年比成長傾向分析(2021年~2025年)
最終用途別 絶対額($)の市場機会分析(2026年~2036年)
技術別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
技術別 過去市場規模(百万米ドル)の分析(2021年~2025年)
技術別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
モーション制御技術
サーボモーターシステム
_アームの精密動作
_多軸協調
フォースフィードバックシステム
_人間との安全な相互作用
_適応型負荷制御
ナビゲーション技術
ビジョン誘導型ロボットアーム
_物体認識システム
_リアルタイム位置決め
センサー誘導型アーム
_高精度位置合わせシステム
AIおよび自動化技術
機械学習制御システム
_適応型モーションプランニング
_予測型タスク実行
ルールベースの自動化システム
_固定ワークフロー操作
接続技術
IoT対応ロボットアーム
_クラウド監視システム
_リモート診断
産業用ネットワーク統合
_スマートファクトリー接続
技術別Y-o-Y成長トレンド分析(2021年~2025年)
技術別絶対額($)の市場機会分析、2026年から2036年
積載容量別、2021年から2025年の世界市場分析および2026年から2036年の予測
はじめに/主な調査結果
積載容量別、2021年から2025年の過去市場規模(百万米ドル)分析
積載容量別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
中積載ロボットアーム
産業用組立アーム
_包装ライン作業
_一般的な製造作業
フレキシブル生産用アーム
_自動車部品の取り扱い
_倉庫自動化作業
軽量積載ロボットアーム
微細組立アーム
_電子機器製造
_精密医療作業
小型産業用アーム
_実験室の自動化
高可搬重量ロボットアーム
高容量産業用アーム
_金属加工作業
_大型部品の取り扱い
高出力産業用アーム
_造船作業
可搬重量別前年比成長率分析(2021年~2025年)
積載容量別の絶対的な市場規模(米ドル)の機会分析:2026年から2036年
地域別世界市場分析:2021年から2025年および予測:2026年から2036年
はじめに
地域別過去市場規模(米ドル百万)の分析:2021年から2025年
地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年までの予測(国別)
市場分類別 過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
東アジア市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
積載容量別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
積載容量別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
フランス
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
インド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
中国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
日本
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
韓国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
積載容量別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
ポーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
積載容量別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
積載容量別
競合分析
競合の詳細分析
ABB
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
FANUC
安川電機
KUKA
川崎重工業
デンソー
スタウブリ
ユニバーサル・ロボッツ
エプソン
三菱電機
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの技術別世界市場規模(百万米ドル)予測
表6:2021年から2036年までの可搬重量別世界市場規模(百万米ドル)予測
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:用途別北米市場規模 (百万米ドル)最終用途別予測、2021年から2036年
表11:北米市場規模(百万米ドル)技術別予測、2021年から2036年
表12:北米市場規模(百万米ドル)積載容量別予測、2021年から2036年
表13:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
表14:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の製品別予測
表15:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の用途別予測
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の積載容量別予測(2021年~2036年)
表19:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:西ヨーロッパ市場規模(百万米ドル)の積載容量別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表30:東ヨーロッパ市場規模(百万米ドル)の予測(ペイロード容量別、2021年~2036年)
表31:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
表32:東アジア市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表35:東アジア市場規模(百万米ドル)の技術別予測(2021年~2036年)
表36:東アジア市場規模(百万米ドル)の積載容量別予測(2021年~2036年)
表37:南アジアおよび太平洋地域市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40: 南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表42:南アジアおよび太平洋地域の市場規模(百万米ドル)の積載容量別予測(2021年~2036年)
表43:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の積載容量別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:製品別世界市場の前年比成長率比較(2026年~2036年)
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年から2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:積載容量別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:積載容量別世界市場の前年比成長率比較(2026年~2036年)
図17:積載容量別世界市場の魅力度分析
図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場の増分ドル機会(2026年~2036年)
図26:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年から2036年)
図31:製品別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図37:最終用途別北米市場の魅力度分析
図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年から2036年)
図40:技術別北米市場の魅力度分析
図41:積載容量別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:積載容量別北米市場の前年比成長率比較(2026年~2036年)
図43:北米市場における積載容量別の市場魅力度分析
図44:ラテンアメリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図45:ラテンアメリカ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における積載量別の前年比成長率比較(2026年~2036年)
図47:ラテンアメリカ市場における積載量別の市場魅力度分析
図48:ラテンアメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図50:ラテンアメリカ市場における用途別の市場魅力度分析
図51:ラテンアメリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別の魅力度分析
図54:ラテンアメリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別の前年比成長率比較(2026年~2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:積載容量別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:積載容量別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:積載容量別ラテンアメリカ市場の魅力度分析
図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図63:製品別西ヨーロッパ市場の魅力度分析
図64:用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図65:用途別西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図66:西ヨーロッパ市場における用途別魅力度分析
図67:西ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における積載容量別の市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における積載容量別の前年比成長率比較(2026年~2036年)
図75:積載容量別の西ヨーロッパ市場の魅力度分析
図76:国別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図77: 東ヨーロッパ市場:製品別市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場:製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場:製品別市場魅力度分析
図80:東ヨーロッパ市場:用途別市場価値シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の市場魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年から2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別前年比成長率の比較(2026年から2036年)
図88:東欧市場における技術別市場魅力度分析
図89:東欧市場における積載容量別の市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における積載容量別の前年比成長率比較(2026年から2036年)
図91:東欧市場における積載容量別の市場魅力度分析
図92:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における用途別の魅力度分析
図99:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別前年比成長率の比較(2026年から2036年)
図104:東アジア市場における技術別市場魅力度分析
図105:東アジア市場における積載容量別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における積載容量別の前年比成長率比較(2026年から2036年)
図107:東アジア市場における積載容量別の市場魅力度分析
図108:南アジアおよび太平洋地域の市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域の市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域の市場における製品別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場魅力度分析(製品別)
図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
図113:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年から2036年)
図114:用途別南アジア・太平洋市場の魅力度分析
図115:最終用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図116:最終用途別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋地域の市場魅力度分析(用途別)
図118:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
図119:南アジア・太平洋地域の市場前年比成長率比較(技術別、2026年から2036年)
図120:技術別 南アジア・太平洋市場の魅力度分析
図121:積載容量別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図122:積載容量別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋地域の市場魅力度分析(ペイロード容量別)
図124:中東・アフリカ市場の価値シェアおよびBPS分析(国別、2026年および2036年)
図125:中東・アフリカ市場の価値シェアおよびBPS分析(製品別、2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:製品別の中東・アフリカ市場の魅力度分析
図128:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図129:用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図130:用途別の中東・アフリカ市場の魅力度分析
図131:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年から2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における技術別市場魅力度分析
図137:中東・アフリカ市場における積載容量別の市場シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における積載容量別の前年比成長率比較(2026年から2036年)
図139:中東・アフリカ市場における積載容量別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









